CARNE BOVINA

Mercosur-UE: las exportaciones argentinas crecieron casi 20% en siete meses

Compartí esta noticia !

El Acuerdo Interino de Comercio entre el Mercosur y la Unión Europea comenzó a regir el 1 de mayo y, aunque todavía transita sus primeros meses de implementación, las estadísticas ya muestran una recuperación significativa de las exportaciones. Entre enero y julio, Argentina envió US$ 5.191 millones al bloque europeo, un 19% más que en igual período de 2025, según informa la Bolsa de Comercio de Rosario (BCR).

El salto devuelve las ventas argentinas a la Unión Europea a niveles que no se observaban desde 2022. El valor acumulado durante los primeros siete meses del año quedó 12,5% por encima del promedio de la última década y se convirtió en el tercer registro más alto de los últimos catorce años.

El dato adquiere mayor relevancia porque la Unión Europea había perdido peso relativo como destino de las exportaciones argentinas. En 2025 concentró el 9,3% de los despachos totales, pese a que las ventas hacia el bloque habían crecido 12% durante la última década. En el mismo período, las exportaciones argentinas al mundo aumentaron más de 53%, reduciendo en 6,9 puntos porcentuales la participación europea.

El nuevo acuerdo aparece así como una oportunidad para revertir una pérdida de participación que no se explica solamente por la falta de demanda, sino también por las condiciones de acceso y la competitividad relativa de la oferta argentina.

El acuerdo Mercosur – UE en marcha

Los despachos argentinos al bloque europeo consolidan su tercer mayor nivel exportador en catorce años. Gran participación argentina en los cupos de huevos, miel, arroz, etanol y carne bovina del acuerdo

Desde el 1ro de mayo de 2026 se encuentra en vigencia el Acuerdo Interino de Comercio entre el Mercosur y la Unión Europea. El mismo se consolida como la zona de libre comercio más grande del mundo, reuniendo a 31 países (27 de la UE y 4 del Mercosur) y representando cerca del 20% del PBI global.

Este nuevo acuerdo, el de mayor envergadura de la historia del Mercosur, marca un nuevo capítulo en la relación con un socio estratégico, cómo bien destacó la Cancillería Argentina al presentarlo. Para el bloque sudamericano, el entendimiento funciona también como una señal de madurez comercial, devolviéndole protagonismo en la agenda de integración.

En términos operativos, el acuerdo libera el 100% de los bienes industriales y el 82% de los bienes agrícolas para ingresar a la Unión Europea. Sin embargo, para cada complejo el beneficio depende particularmente de sus condiciones: diseño de cupos, ritmo de eliminación arancelario, posicionamiento de marcas de origen, etc.

La Unión Europea es el segundo destino de exportación más importante para el país, concentrando el 9,3% de los despachos totales en 2025. Sin embargo, mientras que desde la última década los envíos a esta región crecieron, medidos en dólares, un 12%, las exportaciones totales de nuestro país al mundo aumentaron más de un 53%, lo que trajo una caída en la participación del bloque de más de 6,9 p.p. Es en este escenario que el acuerdo emerge como una oportunidad para revertir esta tendencia y darle más impulso al comercio bilateral.

Mayo–julio: el mejor trimestre desde 2022 y el tercero mejor en casi una década y media

Los primeros siete meses del año dejaron un acumulado de US$ 5.191 millones exportados por Argentina a la Unión Europea, un 19% por encima de los US$ 4.365 millones registrados en igual período de 2025 y cerca de un 12,5% por encima del promedio de los últimos diez años. De esta manera, el valor exportado en 2026 se ubicó como el tercero más alto de los últimos catorce años. Asimismo, se trata del mayor registro desde 2022, consolidando una recuperación luego del piso observado en 2023, aunque todavía por debajo de los máximos alcanzados en 2021 y 2022, en un contexto de elevados precios internacionales.
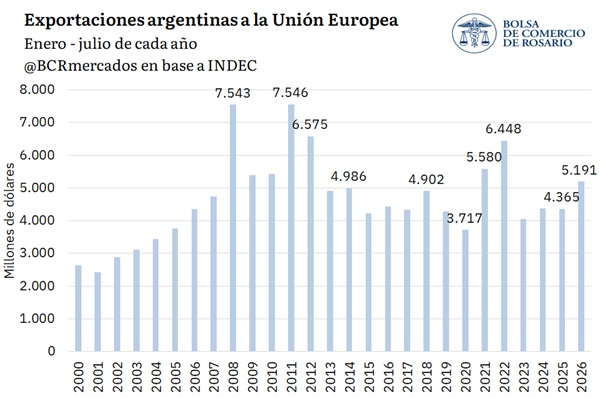
En la misma dirección apuntan los datos de mayo-julio de este año, es decir, desde la vigencia del acuerdo. Se exportó a la Unión Europea en ese período US$ 2.476 millones, un 13,1% más en valor que en igual período del año pasado, representando este el mejor trimestre desde 2022.

Con el acuerdo se abren progresivamente cupos específicos para productos agroindustriales, en muchos de ellos Argentina ya viene mostrando un desempeño notable. Los exportadores argentinos se llevaron todo el cupo de huevos y casi todo el cupo de albúmina de huevo al 29 de julio de este año. Asimismo, más del 70% del cupo de miel, más de la mitad del etanol y más de un tercio del arroz se abastece con productos argentinos. En las carnes, Argentina se lleva casi un tercio del cupo de carne bovina fresca y el 7% del cupo de carne congelada.
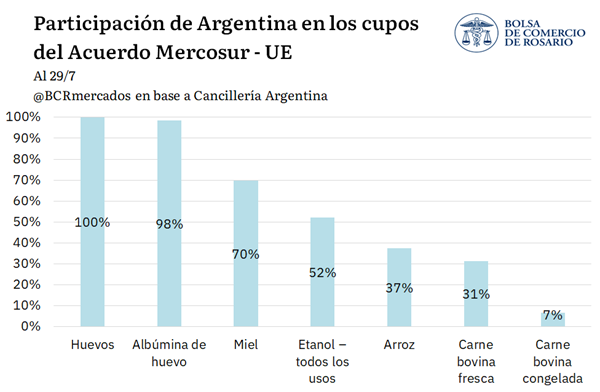
Naturalmente, al interior del desempeño exportador de los últimos meses aparecen productos con incrementos particularmente significativos, varios de los cuales coinciden con sectores que recibieron mejoras inmediatas en sus condiciones de acceso al mercado europeo. De esta manera, las nuevas preferencias arancelarias ya refuerzan una dinámica exportadora más favorable.
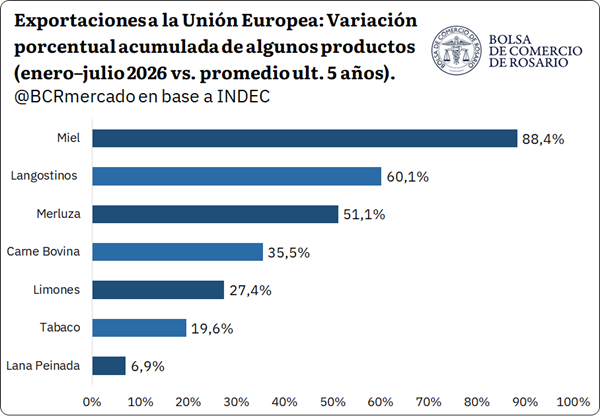
El caso más destacado es el de la miel, cuyas exportaciones superaron en un 88,4% el promedio de los últimos cinco años. Aquí el incentivo introducido por el acuerdo es particularmente significativo: la Unión Europea otorgó al Mercosur un nuevo contingente que llegaría de forma progresiva a las 45.000 toneladas con arancel intra-cuota del 0%. Durante el año inicial se habilitaron 7.500 toneladas, de las cuales 5.000 toneladas corresponden al período mayo-diciembre de 2026. Se trata, por lo tanto, de una mejora de acceso que comenzó a operar inmediatamente después de la entrada en vigencia del acuerdo y, a su vez, ya el sector agotó el contingente otorgado para el primer período de 2026.

También resulta relevante el comportamiento del complejo pesquero. En el caso de la merluza, el acuerdo eliminó desde el inicio aranceles que, dependiendo de la posición, se ubicaban aproximadamente entre el 8% y el 15%, otorgándole una mejora inmediata de competitividad a los productos argentinos en el mercado europeo. Para los langostinos, en cambio, el beneficio es más gradual: varias de las principales posiciones congeladas partían de aranceles del 12% al 18% y quedaron sujetas a cronogramas de desgravación, algunos de hasta 5 años, pero lo que ya implica una reducción del 20% del arancel base durante 2026 y su proyección de eliminación en el próximo lustro.

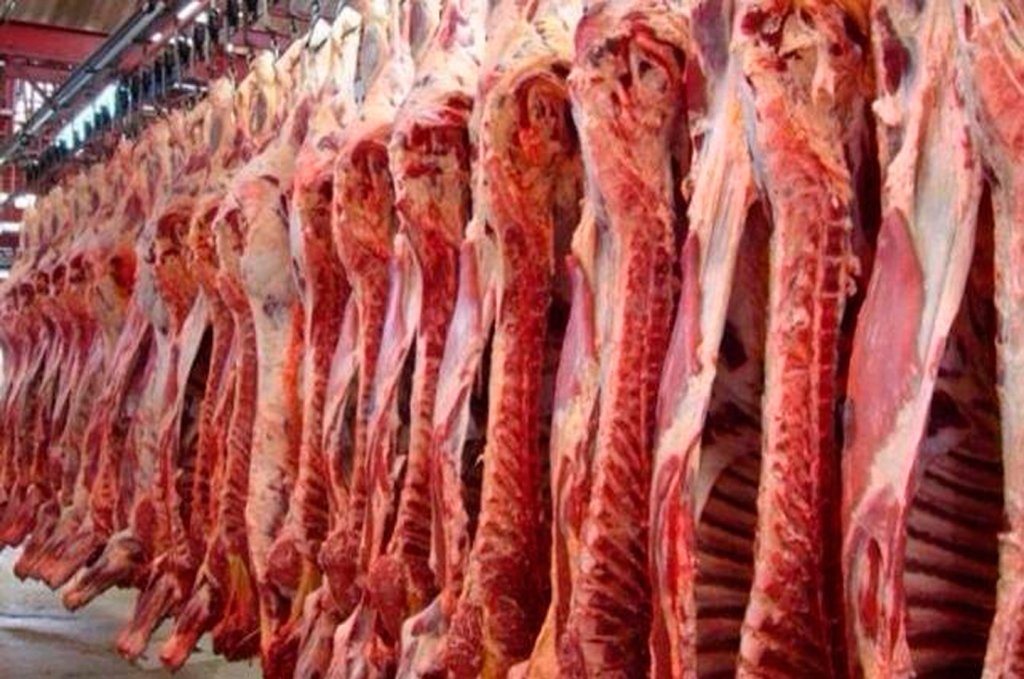
La carne bovina es otro de los sectores donde el acuerdo produjo un cambio fuerte desde el comienzo. La carne exportada dentro de la Cuota Hilton pasó de pagar un arancel del 20% a ingresar libre de derechos, mientras que se incorporaron además nuevos contingentes para carne fresca y congelada con un arancel intra-cuota del 7,5%. Para mayo-diciembre de 2026, el acuerdo contempló 6.050 toneladas de carne fresca y 4.950 toneladas de congelada para el Mercosur.

En otros productos, la mejora inicial es más moderada. Los limones quedaron comprendidos en un esquema de desgravación gradual, por lo que durante 2026 sólo se aplica el primer escalón de reducción. Algo similar ocurre con el tabaco, donde las principales posiciones comenzaron un cronograma de eliminación arancelaria y reciben desde este año una primera preferencia, aunque todavía lejos del arancel cero. Por otro lado, la lana peinada presenta un caso diferente: algunas de sus posiciones obtuvieron desgravación inmediata, aunque desde aranceles de partida relativamente bajos. Aunque el impacto del acuerdo tiene efecto automático en los márgenes y competitividad de los sectores, la evolución de la producción, los precios, la demanda europea y la estacionalidad continúan siendo factores centrales.

Esta nueva dinámica de mercados se suma a un regreso en junio y julio de embarques de biodiesel hacia la Unión Europea, con negocios por más de US$ 110 millones. Cancelada la propuesta de clasificar a la soja como cultivo de alto riesgo de cambio de suelos (ILUC), se espera un nuevo crecimiento de la exportación de este biocombustible de darse un contexto favorable de precios y mercado en el bloque europeo.

La cancelación de la clasificación de ILUC también es favorable para las exportaciones de harina de soja, principal producto exportado por la Argentina hacia la Unión Europea. Y no debemos dejar de lado al petróleo crudo y al complejo maní, relevantes actores del comercio exterior argentino con la UE. 
Compartí esta noticia !

La carne argentina exportó USD 425 millones en mayo y volvió a crecer de la mano de mejores precios

Compartí esta noticia !

Las exportaciones argentinas de carne bovina cerraron mayo con una señal clara: el negocio externo volvió a ganar volumen, pero sobre todo facturación. Según el informe mensual del Consorcio de Exportadores de Carnes Argentinas ABC, los embarques de carne bovina refrigerada y congelada alcanzaron las 58,6 mil toneladas peso producto, por un valor de USD 425,1 millones.

El salto mensual fue fuerte. Frente a abril, los volúmenes exportados crecieron 23,3%, mientras que el ingreso de divisas avanzó 28,6%. La mejora también se observa en la comparación interanual: contra mayo de 2025, las toneladas exportadas subieron 7,5%, pero el valor obtenido aumentó 42,3%. La diferencia entre ambos porcentajes marca el dato económico más relevante del mes: la recuperación de precios internacionales.

En los primeros cinco meses de 2026, Argentina exportó 271,4 mil toneladas peso producto de carne bovina refrigerada y congelada, por USD 1.833,7 millones. En relación con igual período de 2025, el volumen creció 8%, mientras que la facturación se expandió 44,7%.

El precio promedio de exportación llegó en mayo a USD 7.251 por tonelada. Fue 4,3% superior al de abril y 32,4% más alto que el registro de mayo del año pasado, cuando se ubicaba en torno a USD 5.477 por tonelada. El informe recuerda que, tras el pico de USD 6.300 por tonelada de abril de 2022, los valores habían iniciado una pendiente descendente hasta tocar un piso cercano a USD 3.740 a mediados de 2024. Desde 2025 comenzó una recuperación sostenida que encontró en mayo de 2026 un nuevo máximo reciente, en torno a USD 7.250 por tonelada.

China sigue siendo el corazón del negocio exportador. En mayo absorbió 60,1% de los volúmenes exportados y en el acumulado de enero a mayo concentró 60,5% del total. En el mes se enviaron a ese destino 14,7 mil toneladas de carne con hueso y huesos bovinos producto de la despostada, por USD 43,4 millones, y 20,5 mil toneladas de carne bovina deshuesada, por USD 124,2 millones.

El precio de la carne sin hueso enviada a China también mostró una señal positiva: se ubicó alrededor de USD 6.060 por tonelada, por encima del máximo anterior de USD 5.900 registrado en mayo de 2022. Sin embargo, el informe advierte que, en los primeros cinco meses del año, los embarques argentinos de carne congelada deshuesada a China cayeron 7% interanual, mientras Brasil aumentó 23,6% y Australia 30,7% sus envíos al mismo mercado. Es decir: Argentina mejora precios, pero enfrenta competidores que ganan espacio en volumen.

La carne refrigerada tuvo un desempeño destacado. En mayo se exportaron 11,4 mil toneladas por USD 156,1 millones. El precio promedio de la carne refrigerada sin hueso fue cercano a USD 13.740 por tonelada. Los volúmenes crecieron 69,7% frente a abril y 14,8% contra mayo de 2025. En el acumulado del año, esta partida llegó a 46,3 mil toneladas y USD 612,8 millones, con un aumento interanual de 5,5% en volumen y 37,9% en facturación.

Los principales destinos para la carne refrigerada fueron Europa, con 5,4 mil toneladas y USD 82,4 millones; Israel, con 2,7 mil toneladas y USD 33,6 millones; y Chile, con 1,5 mil toneladas y USD 15,2 millones. Europa volvió a ganar peso por la ventana correspondiente al tercer trimestre de la cuota 481, mientras el contingente Hilton mostraba un nivel de ejecución cercano al 99% al cierre de mayo.

La carne congelada sin hueso fue la principal partida por volumen y valor. En mayo sumó 32,2 mil toneladas por USD 223,4 millones, con un precio promedio de USD 6.937 por tonelada. Los envíos crecieron 14% mensual y 4,6% interanual. Entre enero y mayo, esta categoría acumuló 154,5 mil toneladas y USD 1.026,9 millones, con subas de 9,7% en volumen y 46,3% en divisas.

En ese segmento, China encabezó los destinos con 20,5 mil toneladas y USD 124,2 millones. Estados Unidos quedó segundo, con 8,9 mil toneladas y USD 69 millones, seguido por Israel, con 1,4 mil toneladas y USD 17 millones.

La carne congelada con hueso y los huesos producto de la despostada totalizaron en mayo 15 mil toneladas por USD 45 millones. El precio unitario rondó los USD 3.000 por tonelada. Esta partida tuvo como destino casi exclusivo a China. En los primeros cinco meses del año acumuló 70,3 mil toneladas, 6% más que en igual período de 2025, y USD 191,4 millones, con una suba de 59,4% en valor.

El informe también incorpora el universo de menudencias y preparaciones bovinas. En mayo, esas exportaciones sumaron 8,8 mil toneladas por USD 23,5 millones. El precio medio se ubicó por encima de USD 2.670 por tonelada, con picos de USD 4.223 para lenguas bovinas. Entre enero y mayo, las ventas externas de menudencias y preparaciones llegaron a 43,5 mil toneladas por USD 111,7 millones.

Entre los datos destacados del mes aparece la recuperación de los embarques Kosher a Israel, tras el reinicio de la zafra a mediados de abril. En mayo se despacharon 2,7 mil toneladas de carne enfriada a USD 12.272 por tonelada y 1,4 mil toneladas de carne congelada a USD 11.974 por tonelada. Con 4,1 mil toneladas totales, Israel fue el cuarto destino más relevante del mes, detrás de China, Estados Unidos y Europa.

Estados Unidos se consolidó como segundo mercado en relevancia. En mayo recibió 9,9 mil toneladas entre carne enfriada y congelada, impulsado por la ampliación del contingente libre de aranceles. El precio promedio de los productos enfriados superó los USD 16.060 por tonelada y el de los congelados rondó los USD 7.800. Al 15 de junio, Argentina ya había completado el 60,2% de la cuota anual de 20 mil toneladas y el 98% de la cuota del segundo trimestre en el marco del Acuerdo Recíproco.

El dato menos favorable aparece en Chile. Las cargas de carne enfriada sin hueso retrocedieron con fuerza. En abril se habían despachado 1,3 mil toneladas, 26,8% menos que en marzo de 2026 y 29,1% por debajo de marzo de 2025. Aunque en mayo el volumen hacia Chile fue de 1,5 mil toneladas, el mercado muestra una dinámica más débil que la de otros destinos premium.

El balance de los últimos doce meses confirma la escala del negocio: entre junio de 2025 y mayo de 2026, Argentina exportó 733,9 mil toneladas peso producto de carne bovina refrigerada y congelada, por un valor cercano a USD 4.453 millones.

La foto de mayo combina tres elementos: más toneladas, mejores precios y alta dependencia de China. La mejora en la facturación le da oxígeno a la cadena frigorífica y refuerza el aporte de divisas del complejo cárnico. Pero también deja una advertencia: el crecimiento de Brasil y Australia en el mercado chino obliga a mirar no solo el precio, sino la capacidad argentina de sostener volumen, competitividad y acceso comercial en los destinos de mayor valor.

Compartí esta noticia !

Carne bovina: las exportaciones marcaron un récord mientras la menor faena redefine el mercado interno

Compartí esta noticia !

El sector bovino argentino atraviesa un escenario de fuerte reconfiguración. La menor disponibilidad de hacienda está reduciendo la producción de carne y el consumo interno, pero al mismo tiempo mejora el posicionamiento exportador gracias a precios internacionales más altos y una mayor demanda de mercados estratégicos como Estados Unidos y la Unión Europea.

Así lo refleja un informe de la Bolsa de Comercio de Rosario (BCR), que analiza el desempeño del complejo cárnico durante el primer cuatrimestre de 2026 y muestra un cambio de ciclo: la oferta doméstica continúa ajustándose mientras el comercio exterior registra los mejores resultados de las últimas décadas.

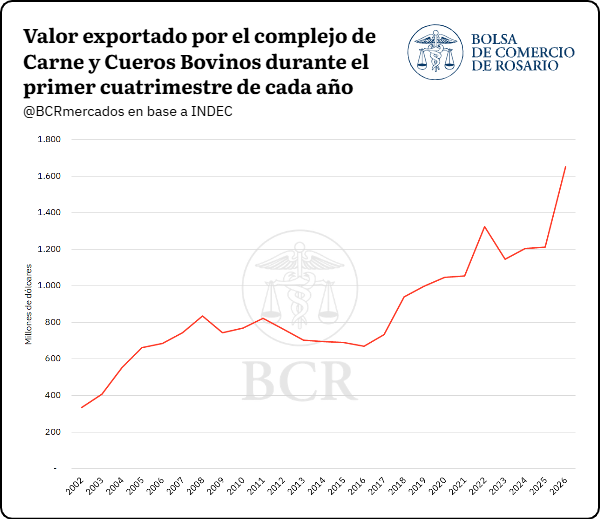
El valor de las exportaciones del complejo bovino alcanza US$ 1.654 M (+36% interanual), nuevo récord histórico. La faena registra un mínimo de diez años, aunque el peso promedio de los animales faenados se mantiene firme.

La presente nota analiza la coyuntura del sector bovino argentino durante el período enero-abril de 2026, con foco en la faena y producción de carne, el comercio exterior, la dinámica de los precios internacionales y el consumo interno. Se observa una contracción en la oferta doméstica sumada a un contexto internacional favorable para el sector exportador.

Faena y producción

El año pasado había cerrado con una faena de 13,6 millones de cabezas, lo que representó una contracción del 2,5% respecto de 2024 y del 1,6% frente al promedio de los cinco años previos. De este modo, la faena decreció por segundo año consecutivo luego de haber tocado un máximo relativo de 14,5 millones de cabezas en 2023, pico que había estado en gran medida impulsado por la severa sequía de ese año y su impacto negativo sobre las pasturas.

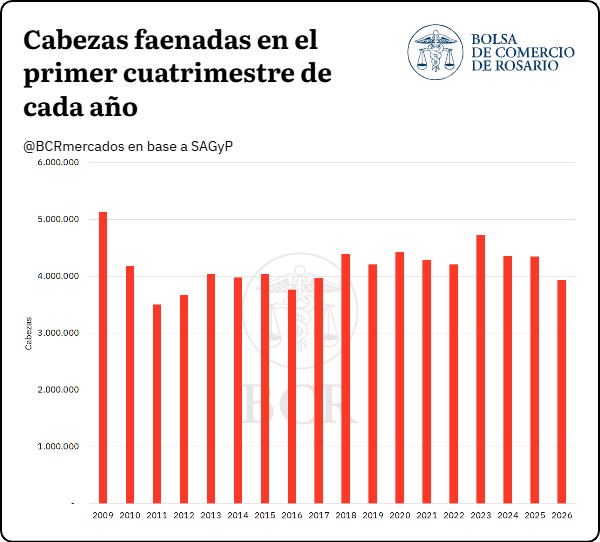
En el primer cuatrimestre de 2026 la tendencia contractiva se profundizó: con 3.935.598 de cabezas faenadas, la serie se ubicó en su registro mínimo en diez años para un primer cuatrimestre. La disponibilidad hídrica y los buenos precios del kilogramo vivo incentivaron a los productores a extender el período de engorde, aumentando el peso de los animales previo al envío a faena. 

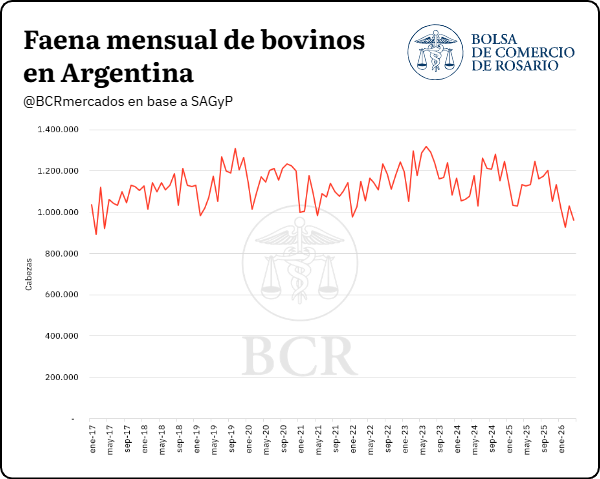
En términos mensuales, la faena de febrero de 2026, con 925.235 cabezas, fue la más baja desde abril de 2017, y el dato de abril de 2026 (960.871 cabezas) se ubicó como el más bajo para dicho mes en los últimos nueve años. 

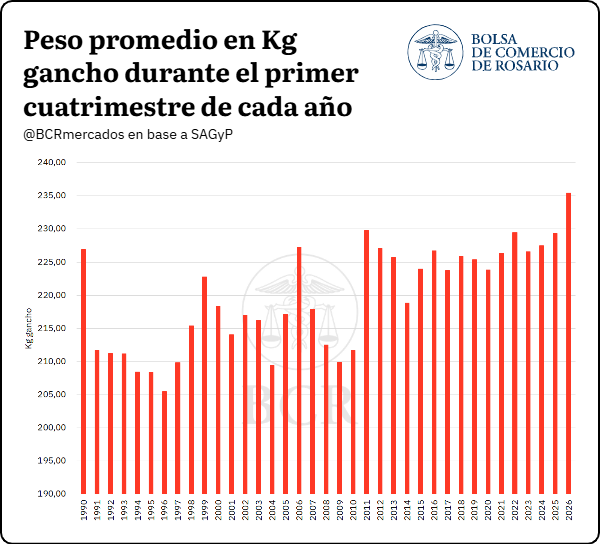
Por el lado de la producción de carne, en el primer cuatrimestre de 2026, la misma se ubicó en 926.583 toneladas equivalente res con hueso, el menor registro en nueve años. No obstante, el dato más destacado es que el peso promedio por animal faenado ascendió a 235,4 kg en gancho, el valor más elevado en los registros para un primer cuatrimestre, con datos disponibles desde 1990. Este indicador supera en 9 kg al promedio de los últimos 10 años para el mismo período (226,4 kg) reflejando una decisión productiva orientada a maximizar el rendimiento por animal en un contexto de precios favorables y oferta restringida.

Exportaciones: primer cuatrimestre récord en valor

De acuerdo con datos de INDEC, el valor exportado por Argentina en productos del complejo Carne y Cueros Bovinos durante el primer cuatrimestre de 2026 ascendió a US$ 1.653,7 millones, un 36% por encima del mismo período del año previo y un 39% por encima del promedio de los últimos cinco años para el mismo lapso, consolidándose como el máximo histórico para un primer cuatrimestre, con datos desde 2002. 

Esto se vio apuntalado en buena medida por el aumento de los precios de exportación: durante abril de 2026, el precio promedio de exportación informado por SAGyP alcanzó los USD 5.490 por tonelada (eq. res con hueso), un máximo desde mayo de 2014.

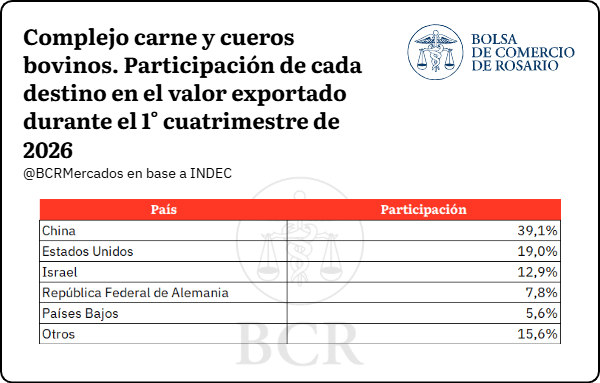
Excluyendo el secreto estadístico, la distribución por destino muestra que el 39,1% del valor exportado tuvo como destino China, el 19,0% a Estados Unidos, el 12,9% a Israel, el 7,8% a Alemania, el 5,6% a Países Bajos y el 15,6% restante se distribuyó entre otros 35 destinos.

En términos de volumen, las exportaciones de carnes bovinas alcanzaron en el primer cuatrimestre 257.345 toneladas res equivalentes, un 10% superior al mismo período de 2025 y se un 2% por debajo del promedio de los últimos cinco años.

Se destaca un incremento en los despachos de carne a la Unión Europea, particularmente de carne fresca deshuesada. En el primer cuatrimestre, el volumen despachado ascendió a 15.580 toneladas (peso producto), siendo este el mayor volumen exportado al bloque de este producto desde el año 2009, para un primer cuatrimestre. Desde luego, Estados Unidos también viene jugando un rol muy relevante, pero en este caso se destacan fundamentalmente las compras de carne deshuesada congelada, que suman 28.539 t, siendo el máximo registro histórico para un primer cuatrimestre. El volumen de carnes despachado a China, si bien continúa liderando el podio, se presenta como el menor en los últimos seis años para un primer cuatrimestre, totalizando 128.698 t (p.p.). Cabe recordar, sin embargo, que Argentina cuenta con una cuota de 511.000 toneladas de carnes para enviar al gigante asiático durante el año en curso.

Detrás de los incrementos de exportaciones a la Unión Europea y a Estados Unidos, se encuentran el Acuerdo Mercosur – Unión Europea y la Proclama Presidencial presentada este año por EE. UU.

Con respecto al primero, se estableció que a partir del primero de mayo la alícuota de la cuota Hilton bajó de 20% a 0%. Además, se creará una nueva cuota de 99.000 toneladas de carne bovina para el Mercosur, con un arancel preferencial del 7,5%, la cual está dividida en dos cuotas de carne congelada y enfriada de 54.450 y 44.550 toneladas, respectivamente, y de la cual todavía resta definirse la distribución entre los países miembros. Todo esto permite pensar que haya un repunte las exportaciones al bloque europeo se mantengan en niveles elevados en el transcurso de 2026. 

En relación con el acuerdo con EE. UU., cabe recordar se adicionaron 80.000 toneladas libres de aranceles para recortes de carnes magras, las cuales ingresan en cuatro tramos trimestrales de 20.000 toneladas durante el año 2026. Este volumen se suma al acuerdo preexistente de 20.000 toneladas anuales que cuentan con un arancel preferencial. De este modo, durante el corriente año el volumen total con preferencias arancelarias asciende desde 20.000 hasta 100.000 toneladas.

Dinámica del consumo interno

En el primer cuatrimestre de 2026, el consumo aparente se ubicó en 681.209 toneladas equivalente res con hueso, un 11,7% por debajo del año previo y un 7,8% por debajo del promedio de los últimos cinco años para el mismo período. La caída responde a dos factores que operan de manera simultánea. Por un lado, el incremento real de los precios minoristas que tuvo lugar en el transcurso del último año. En segundo lugar, el menor consumo es también consecuencia a una menor oferta de carne, resultado directo de los mínimos productivos mencionados anteriormente en el informe.

Compartí esta noticia !

Santa Fe consolida su histórico vínculo con la Unión Europea y se perfila como uno de los grandes ganadores del acuerdo Mercosur-UE

Compartí esta noticia !

La entrada en vigencia del acuerdo entre el Mercosur y la Unión Europea desde el 1° de mayo comenzó a modificar el mapa de oportunidades para las exportaciones argentinas. En ese escenario, Santa Fe aparece como uno de los territorios con mayor potencial para capitalizar la apertura comercial gracias a una relación histórica con el bloque europeo y a su liderazgo dentro del complejo agroindustrial nacional.

Un informe elaborado por la Bolsa de Comercio de Rosario (BCR) muestra que la provincia mantiene un vínculo estratégico con la Unión Europea desde hace más de dos décadas. No solo se trata del segundo destino más importante de las exportaciones santafesinas, sino que uno de cada tres dólares que Argentina exportó hacia el mercado europeo entre 2002 y 2025 tuvo origen en Santa Fe.

La Unión Europea es el segundo socio comercial de la provincia. Uno de cada tres dólares exportados a la UE por parte de Argentina consiste en producción de Santa Fe. La provincia invencible exporta a la UE más que Uruguay y Paraguay juntos.

La implementación del acuerdo entre el Mercosur y la Unión Europea desde el 1ro de mayo de este año volvió a darle protagonismo a uno de los socios comerciales más relevantes para la Argentina. Este tratado ya está avanzando en progresivas reducciones de aranceles junto con la creación de nuevas cuotas de acceso para muchos productos agroindustriales. Esto va generando nuevas oportunidades para profundizar el intercambio entre ambos bloques.

La Unión Europea constituye uno de los mercados más importantes para las exportaciones argentinas. En 2025 se ubicó como el segundo destino de las ventas externas nacionales, representando cerca del 10% del total exportado por el país. Más allá de las oscilaciones en su tasa de crecimiento económico, el bloque europeo continúa destacándose por ser la tercera economía del mundo, con un elevado poder adquisitivo y alta demanda de alimentos, energía y manufacturas industriales.

En este contexto, Santa Fe ocupa un lugar estratégico. La provincia concentra el 80% de la capacidad de procesamiento de oleaginosas del país en torno al emplazamiento estratégico del Gran Rosario, el principal nodo portuario agroexportador del mundo en 2025Santa Fe mantiene una sostenida relación comercial con la Unión Europea, tanto por sus exportaciones de harina de soja como por sus embarques de biodiesel, carnes y otros productos agroindustriales.

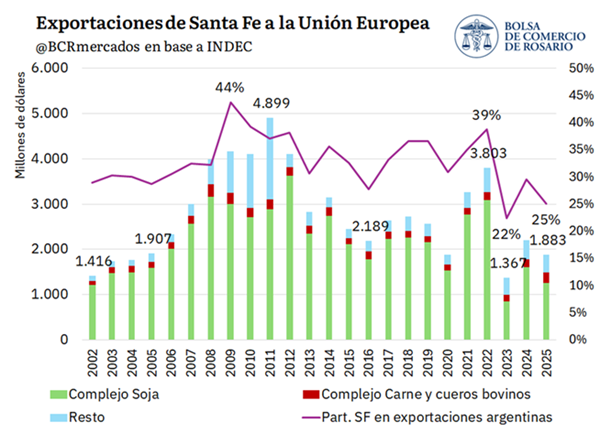
Santa Fe ha tenido un rol central dentro de las exportaciones argentinas hacia la Unión Europea a lo largo de la historia argentina. Promediando el período comprendido entre 2002 y 2025, el 33% de las exportaciones argentinas a la UE se generaron en Santa Fe. De esta manera, uno de cada tres dólares exportados a la Unión Europea consistió en producción santafesina. 

El máximo de participación tuvo lugar en 2009, cuando Santa Fe explicó el 44% de las exportaciones argentinas al bloque. Años más adelante, en 2022 alcanzó nuevamente una participación elevada, cercana al 39%. Sin embargo, en los últimos años dicha participación se redujo, ubicándose en torno al 25% en 2025. Esta evolución muestra que, aunque Santa Fe perdió peso relativo dentro del comercio argentino con la Unión Europea respecto de sus máximos históricos, la provincia continúa siendo un actor muy relevante en la relación comercial entre Argentina y el bloque europeo. De hecho, fue la segunda provincia argentina con más exportaciones a la UE en 2025, detrás de Buenos Aires, y supo ocupar sostenidamente el primer lugar hasta 2022. 

Además, en 2025 la Unión Europea fue el segundo destino más relevante de las exportaciones originadas en Santa Fe, sólo detrás de la India. En 2025 se rompió el récord histórico de exportaciones de carne bovina santafesina a la UE. Con el acuerdo vigente, hay aún mejores condiciones para ampliar la inserción santafesina de carnes en la UE. Asimismo, la exportación de harina de girasol desde Santa Fe también marcó máximos en 2025. 

Sin embargo, la menor demanda de harina de soja y biodiesel proveniente de Argentina por parte de la Unión Europea ha recortado las exportaciones del complejo soja hacia la UE. Por el protagonismo de la provincia en la industrialización de soja, esta caída de la demanda ha golpeado de lleno en las exportaciones santafesinas hacia el bloque europeo. Durante todo este siglo, el complejo soja explicó la mayor parte de los envíos de la provincia hacia el mercado europeo, acompañado por carne bovina y otros productos agroindustriales e industriales. Más del 85% de las exportaciones argentinas a la Unión Europea consisten en productos agroindustriales. 

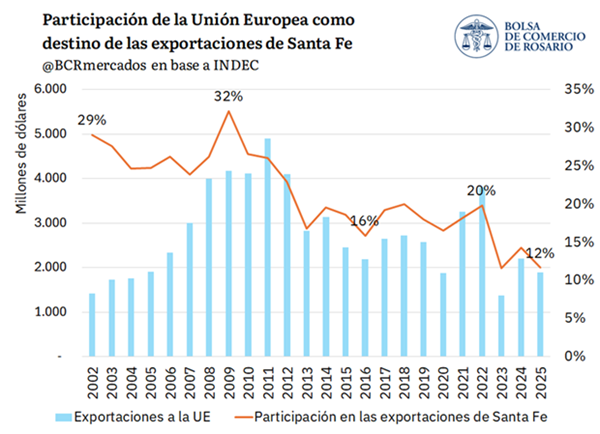
La Unión Europea también ha perdido peso relativo como destino de las exportaciones santafesinas. A comienzos del período analizado, el bloque absorbía cerca del 29% de las ventas externas de la provincia, alcanzando un máximo del 32% en 2009. Desde entonces, su participación mostró una tendencia descendente, hasta ubicarse en el 12% para 2025. Esta caída está también alineada con la pérdida de preponderancia de la UE en las exportaciones argentinas, que tocó un nuevo mínimo en 2025. 

La evolución reciente responde tanto a cambios en la composición de las exportaciones santafesinas como a una creciente diversificación de mercados. En las últimas décadas, destinos como el Sudeste Asiático, Medio Oriente y otros países de América Latina han ganado relevancia para los productos agroindustriales argentinos, reduciendo el peso relativo de Europa dentro de la canasta exportadora provincial. 

Asimismo, el máximo exportador nominal de Santa Fe a la UE tuvo lugar en 2011, sin superarse desde entonces. No obstante, esta menor participación relativa no implica una pérdida total de relevancia. En términos absolutos, las exportaciones de Santa Fe a la Unión Europea continúan ubicándose en niveles significativos, cercanos a los US$ 1.900 millones en 2025. 

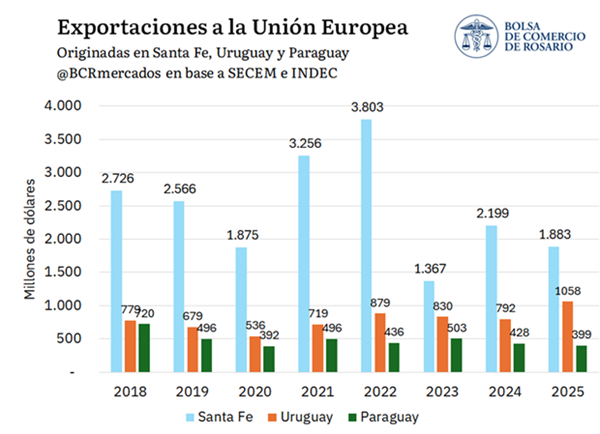
La importancia de la Unión Europea para Santa Fe también puede apreciarse al comparar los flujos comerciales provinciales con los de otros socios del Mercosur. A pesar de tratarse de una única provincia argentina, Santa Fe genera exportaciones hacia la Unión Europea superiores a las de países miembros del bloque como Uruguay y Paraguay. De hecho, Santa Fe genera sistemáticamente más exportaciones al bloque europeo que estos dos países juntos. 

Entre 2018 y 2025, las exportaciones santafesinas al mercado europeo se ubicaron sistemáticamente por encima de las registradas por ambos países. Incluso en años de menor desempeño, como el 2023 marcado por la histórica sequía, Santa Fe exportó a la Unión Europea US$ 1.367 millones, superando ampliamente los US$ 830 millones de Uruguay y los US$ 503 millones de Paraguay. Más recientemente, en 2025, las ventas externas santafesinas al bloque alcanzaron US$ 1.883 millones, frente a US$ 1.058 millones y US$ 399 millones, respectivamente. 

En este contexto, la profundización de los vínculos comerciales entre el Mercosur y la Unión Europea adquiere importancia clave para Santa Fe. La provincia puede ser uno de los territorios más beneficiados por más integración económica en el área de libre comercio más grande del mundo. Un detalle de Santa Fe como pilar para las exportaciones a la UE y de las cuotas abiertas puede encontrarse en este artículo del Informativo Semanal.

No obstante, no debemos dejar de lado que existen factores que pueden limitar el acceso de Santa Fe al mercado europeo. Sobre la base de criterios cuestionados en su base científica, la Comisión Europea podría clasificar a la soja como un cultivo de alto riesgo por el “cambio indirecto del uso de suelo” (iLUC, por sus siglas en inglés), lo que limitaría el acceso al mercado europeo para el biodiesel y el aceite de soja argentinos, que se producen especialmente en Santa Fe. Asimismo, las salvaguardias para productos agrícolas de la UE, introducidas luego del cierre de negociaciones, constituyen claramente una medida contra el espíritu del acuerdo. Este conjunto de medidas es monitoreado en vista de su impacto potencial sobre el comercio entre naciones.

Compartí esta noticia !

Unión Europea redefine exigencias ambientales y mantiene presión sobre la soja argentina

Compartí esta noticia !

La Unión Europea introdujo cambios operativos en el reglamento contra la deforestación, pero mantuvo intacto el núcleo de exigencias para soja, carne y madera. Argentina sigue clasificada como país de “riesgo estándar” y el costo de trazabilidad continúa siendo uno de los principales desafíos para el sector exportador.

Según un informe de la Bolsa de Comercio de Rosario, la Comisión avanzó con una nueva etapa de ajustes sobre el Reglamento de Productos Libres de Deforestación (EUDR), una normativa que busca bloquear el ingreso al mercado europeo de materias primas y derivados vinculados a desmontes y degradación forestal.

Aunque Bruselas presentó modificaciones destinadas a simplificar procedimientos administrativos para operadores europeos, las exigencias estructurales sobre trazabilidad y debida diligencia continúan prácticamente intactas para los países exportadores. En el caso argentino, el impacto sigue concentrado sobre cadenas estratégicas como soja, carne bovina y madera, sectores con fuerte peso económico en el NEA y particularmente en Misiones.

La Comisión Europea aclaró que los cambios impulsados entre 2024, 2025 y la nueva revisión de abril de 2026 buscan aliviar la carga operativa de empresas europeas pequeñas y medianas, además de los actores “aguas abajo” dentro de la cadena comercial del bloque. Sin embargo, el esquema mantiene elevada la responsabilidad sobre quien introduce el producto en el mercado europeo.

La UE flexibiliza procesos internos, pero no modifica el corazón del sistema

Documentos, enmiendas legislativas y cambios en sistemas y criterios alivian la carga operativa y administrativa del downstream europeo, pero refuerza la carga de responsabilidad sobre el operador (importador) que ingresa productos al mercado de la UE.

En diciembre de 2025, el Parlamento y el Consejo Europeo adoptaron una enmienda en la regulación EUDR 2023/1115, la que busca combatir la deforestación y la degradación forestal en la cadena de suministro de materias primas y productos derivados que se colocan en el mercado europeo. A la vez, le pidieron a la Comisión Europea que hiciera una revisión simplificada y la presentara, junto con una propuesta legislativa, para su consideración a fines de abril de 2026. Así se dieron a conocer propuestas y aclaraciones, que, de todas formas, no cambian significativamente el rumbo que la EUDR empezó a trazar desde su sanción.

La Comisión Europea concluyó que las medidas introducidas en 2024 y 2025 y las de esta versión de abril de 2026 son más que suficientes para alivianar significativamente la carga administrativa y simplificar los trámites que las empresas deben cumplir en el marco de la EUDR. Si se leen detenidamente, se advierte que, por sobre todas las cosas, el conjunto de medidas apunta a los países de bajo riesgo (Argentina está calificada de riesgo estándar), a los operadores pequeños y medianos (de la UE) y a los actores aguas abajo en la cadena de abastecimiento (los que se encuentran en el mercado europeo, una vez introducido el producto relevante en el bloque). 

En los documentos recientemente publicados hay tres grupos de ajustes: 1) cambios normativos; 2) aclaraciones, remociones y agregados en los documentos Guía (Guidance, en su denominación en inglés) y Preguntas Frecuentes (FAQ o Frequently Asked Questions, en inglés); y 3) medidas tomadas en relación con el Sistema de Información y otras herramientas digitales.


En el primer grupo de cambios normativos, ¿cómo se verían afectados los productos argentinos?

Dentro del primer grupo, el de las modificaciones regulatorias, cabe repasar lo ocurrido desde la aprobación de la EUDR 2023/1115. Previo a los últimos conocidos en la primera semana de mayo, ocurrieron otros tres cambios importantes: 

1) se dilató en dos oportunidades la fecha de aplicación de las responsabilidades de todos los involucrados en lo que concierne a la EUDR, estableciendo distintos momentos de inicio según categoría de operador; 

2) se amplió la categorización de actores involucrados, los que asumen diferentes tipos de responsabilidades; y 

3) se pasó de un sistema de Declaración de Diligencia Debida (DDD) para todos los operadores y comerciantes a uno en donde la declaración únicamente la debe hacer quien primero introduce el producto relevante. Esto significa que se reduce significativamente la carga de responsabilidad en el resto de los operadores y comerciantes dentro del mercado de la Unión Europea, lo que varía el nivel de información o recopilación de datos que debe hacerse según la categoría en la que se encuentren. 

Cabe aclarar que, dentro de las novedades legislativas importantes, la categorización de riesgo de deforestación por país fue un punto crítico. Si bien no es una enmienda normativa, sí es una notificación que cumplió pasos legales e impactó en los países productores y proveedores de materias primas relevantes y de productos relevantes. 

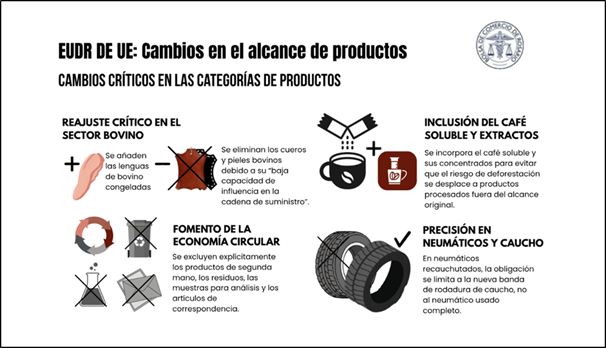
En este mayo de 2026 se presentó una propuesta de Reglamento Delegado, con el que se busca modificar el Anexo I del EUDR. Dicho anexo contiene temas conceptuales y el listado de materias primas y productos relevantes para la regulación. En la enmienda se propone la remoción y exención de algunos productos relevantes y la inclusión de otros, pero no se cambian las materias primas relevantes -las mismas 7 originales; esto es, ganado bovino, cacao, café, palma aceitera, caucho, soja y madera-. 

Para nuestro país lo más importante está en el complejo del ganado bovino, ya que se eliminaron cuero y pieles en bruto, cuero y pieles curtidas y preparados después del curtido y cueros y pieles apergaminados derivados del ganado bovino. ¿Cuál fue la fundamentación para el cambio? La alta diferenciación de la cadena de valor del cuero respecto de la de la carne. Es que resulta raro que las curtiembres generen los suficientes incentivos económicos como para influir en la industria de la carne roja, que es la principal demanda en la cría, invernada y faena de los bovinos. Se considera que los operadores en la UE tienen una muy limitada influencia para exigir a sus proveedores la información de debida diligencia. Por otra parte, en pos de la coherencia, a la inclusión de lenguas de bovino frescas le agregaron las de congeladas. No hubo nada relevante o cambio alguno que implique al complejo soja.

Segundo grupo, el de las aclaraciones e interpretaciones

Con el objetivo de simplificar la carga administrativa, se introdujeron cambios y se hicieron precisiones dentro de los dos documentos mencionados más arriba, la Guía y el de Preguntas Frecuentes. Se mencionan algunas de esas alteraciones, sólo para que se tenga una idea de hasta qué punto se pone el foco en la menor carga administrativa [para los operadores, los industriales y los comerciantes europeos]. 

Además de que el obligado a efectuar la Declaración de Debida Diligencia (DDD) o Declaración Simplificada (DS) es el primero que introduce el producto relevante al mercado europeo, se refuerza el rol de los Operadores Intermedios o de aguas abajo como simples recolectores de los números de referencia de las DDD o DS. (Se recuerda que el Operador Intermedio es quien coloca en el mercado un producto pertinente, fabricado a partir de otro producto o materia prima pertinente que ya están cubiertos por la DDD o DS.) De hecho, ni siquiera tienen que requerir esa información a su proveedor, quien tiene la obligación de proporcionársela. En definitiva, se robustece el objetivo de simplificar la carga administrativa y operativa de todos los intervinientes aguas abajo en la cadena de transformación y comercialización de productos relevantes. 

Con la introducción de nuevas clasificaciones entre los participantes (Operador, Operador Intermedio, Micro y Pequeño Operador Primario, Comerciante –Trader-, Empresa y Consumidor final), la debida diligencia también toma distintas formas, pero todo enfatizando el objetivo mencionado en el párrafo anterior.

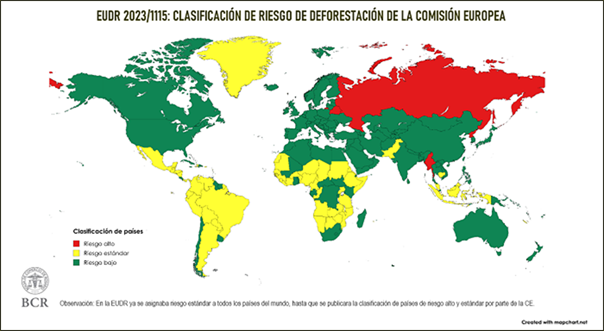
Se proporcionaron guías respecto de cuáles son los umbrales de tamaño para que un operador entre en la categoría de Micro y Pequeños Operadores Primarios, el cual sólo puede encontrarse en un país de bajo riesgo (país miembro de la UE y otros, como EE. UU.; ver mapa). Con una aplicación de la normativa desde el 30 de junio de 2027, los MyPOP pueden utilizar una dirección postal en lugar de la geolocalización, si la dirección se corresponde con las parcelas productivas, y presentar una declaración simplificada por única vez, sin necesidad de realizar la evaluación ni la mitigación de riesgo.  


El tercer grupo, el de herramientas operativas

Dentro de este grupo se incluyen respuestas a varias demandas hechas por los usuarios, demandas que se empezaron a plasmar en el Sistema de Información. En este sistema se permitirá la presentación de declaraciones simplificadas, únicas para micro y pequeños productores primarios, se habilitaron perfiles específicos para micro y pequeños operadores primarios downstream y se incluyeron herramientas para la agrupación voluntaria de números de referencia en DDD o DS. También se introdujeron mejoras en la interfaz de programación de APIs, lo que permitiría que las empresas que manejan grandes volúmenes puedan subir en un solo bloque las declaraciones debidas desde sus propios sistemas.

La segunda parte de este tercer grupo es la decisión de la Comisión de establecer dos repositorios centrales, que estarían disponibles para diciembre de 2026. Uno muy importante es el de las legislaciones relevantes de los países productores. Esto facilitará a los operadores –y a las autoridades de control de cada país miembro de la UE- estar chequeando los marcos legales extranjeros desde cero, permitiéndoles cumplir con el criterio de legalidad. El otro repositorio anunciado no menos importante es el de los esquemas de certificación. Es decir, la Comisión Europea ha manifestado en varias oportunidades que no hará reconocimiento de esquemas de certificación o verificación desarrollados por terceros aplicables para las materias primas relevantes, pero la sola introducción de cualquiera de estos sistemas en ese repositario implica que, mínimamente, habrá pasado algún filtro. 

En este sentido, cabe destacar el hecho de que el Reporte que preparó la Comisión para el Parlamento y el Consejo Europeos describe a VISEC como una plataforma digital innovadora de Argentina que permite la trazabilidad de las exportaciones de soja. Se menciona junto con otros sistemas y herramientas digitales nacionales que están siendo desarrollados o mejorados por diversos países para prepararse para el cumplimiento del Reglamento EUDR.


Ahora bien, ¿el conjunto de estos ajustes afecta a la cadena de valor del complejo soja argentino?

Para el sector agroindustrial enfocado en el complejo de la soja (grano, harina, aceite, etc.), el conjunto de estos ajustes no introduce flexibilidades operativas importantes, ya que estaban dentro de lo que se conocía hasta el momento. Sólo para resumirlas, se pueden mencionar:

a)    La flexibilidad de la “declaración en exceso” 
La regulación se basa en una trazabilidad estricta, pero reconoce la posibilidad de efectuar una “declaración en exceso” (declarar coordenadas de un número de parcelas mayor al que realmente produjo la soja comercializada) en casos específicos donde se produzca la rotación de cultivos. Esto facilita el trámite para las explotaciones donde la soja se cultiva en diferentes partes de la tierra cultivable total cada año.

b)    Manejo de silos y almacenamiento a granel 
La soja es un producto que se comercializa mayoritariamente a granel, pero se reitera que está prohibido el “balance de masa”; esto es, que mezclen soja libre de deforestación con soja de origen desconocido o no conforme. Cuando se mezcla soja conforme de múltiples orígenes en un mismo depósito: 1) el operador debe declarar el lugar de producción de “todos los bienes que ingresaron al silo desde la última vez que estuvo vacío”; 2) si los silos no se vacían regularmente, se puede usar un sistema de “primero en entrar, primero en salir” (FIFO) u otro equivalente que asegure que no se mezclen materias primas de origen desconocido.

c)    Delimitación de las parcelas de producción 
Si la soja se cultiva en una parcela que forma parte de una propiedad inmobiliaria más grande, el operador tiene la flexibilidad de “declarar únicamente el área específica cultivada con soja”, o bien declarar la propiedad entera siempre que toda ella goce de condiciones homogéneas de riesgo

d)    Reglas sobre la soja usada como alimento para ganado 
La harina y el pellet de soja son insumos clave para la alimentación animal. Por lo tanto, si un ganadero alimenta a sus animales con harina de soja, debe asegurarse de que ésta sea libre de deforestación. No obstante, “el ganadero no necesita proporcionar la geolocalización de esa soja”; le bastará con guardar las facturas o los números de referencia de la declaración de diligencia debida (DDS) de su proveedor de soja (el caso de un ganadero europeo). En el caso que un productor europeo importe harina de soja para alimentar aves de corral (como el caso de los pollos, que no están en el alcance del EUDR), se convierte en “operador” al importar la soja y debe presentar una DDS en la Aduana. Si usa su propia soja cultivada internamente para alimentar a sus pollos, queda fuera de la regulación porque no comercializa la soja.

e)    Reconocimiento a plataformas de trazabilidad 
El informe de la Comisión destaca positivamente el surgimiento de sistemas digitales innovadores en los países productores que facilitan el cumplimiento para el sector. Si bien no es un reconocimiento formal respecto de cuál sistema convalida y cuál no, la mención y potencial inclusión en un repositario es un paso adelante.

f)    Régimen simplificado para pequeños productores de soja 
Al igual que en otras cadenas, los agricultores de soja que califiquen como “micro o pequeños operadores primarios” (MSPOs) y estén en países de bajo riesgo, “ya no tendrán que presentar una declaración por cada envío”. Solo deberán realizar una “declaración simplificada” única e incluso podrán usar datos catastrales o direcciones postales en lugar de polígonos de geolocalización complejos.


Conclusión

Si bien el reporte de la Comisión celebró la reducción de costos que implicaría la simplificación del sistema debido a las menores obligaciones de distintos agentes aguas abajo (downstream) en el mercado europeo, no se ha evaluado el costo de la segregación y la trazabilidad de los productos en el upstream pasando las fronteras del bloque de la UE hasta las explotaciones del país productor.

Puede decirse, entonces, que para la cadena de valor exportadora del complejo soja de Argentina no ha cambiado mucho las cosas en lo que respecta al cumplimiento de la EUDR. En la vereda opuesta, sí resultaría significativo, en el caso de aprobarse la propuesta, la exclusión de los cueros vacunos, pero el impacto sólo se sentiría en la industria curtidora, ya que el sector ganadero en su conjunto sigue bajo la lupa de la EUDR.  

Por lo tanto, resta, por un lado, seguir la recepción de los ajustes sugeridos por la Comisión ante el Parlamento Europeo y el Consejo Europeo, por si hubiera algún cambio en ese frente. Aquí se está hablando de un plazo que podría prolongarse, como mucho, hasta agosto.

Por el otro, es importante apoyar, con todos los fundamentos y elementos posibles, las gestiones de nuestros propios funcionarios gubernamentales ante las autoridades europeas en dos temas claves. Uno de ellos es enfatizar la complejidad de la segregación en una materia prima a granel, como es la soja, ya que la regulación lleva a apartar a una parte importante de la producción oleaginosa de la comercialización de commodities para ubicarla en el proceso logístico del negocio de una specialty. En este punto, el costo no es un ítem despreciable. El otro tema no menor es insistir en la calificación de Argentina como país de riesgo bajo, para el que existen suficientes argumentos.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin