CEPA

Yerba: cae la cosecha, crecen las exportaciones y el precio de la hoja sigue por debajo del costo

Compartí esta noticia !

Hay una contradicción cada vez más difícil de soslayar en el mercado yerbatero. La cosecha cae, hay menos hoja verde ingresando a los secaderos, las exportaciones crecen y, aun así, el precio que recibe el productor no reacciona en la misma dirección.

El contraste toca el corazón de la discusión abierta desde la desregulación de la actividad. El Gobierno nacional, con Federico Sturzenegger como uno de sus principales voceros sobre el tema, sostiene que el problema de precios responde fundamentalmente a un desequilibrio entre oferta y demanda generado por el crecimiento de la producción. Durante su paso por Puerto Iguazú, entrevistado por Economis, el ministro defendió la desregulación y puso el énfasis en ampliar las exportaciones como mecanismo para absorber la producción argentina.

La explicación encuentra respaldo cuando se mira el extraordinario salto productivo de 2024. Pero empieza a perder fuerza cuando se observa lo ocurrido después.

El nuevo informe sectorial del Centro de Economía Política Argentina (CEPA), elaborado sobre estadísticas oficiales del Instituto Nacional de la Yerba Mate, permite reconstruir esa secuencia que contradice las palabras del ministro.

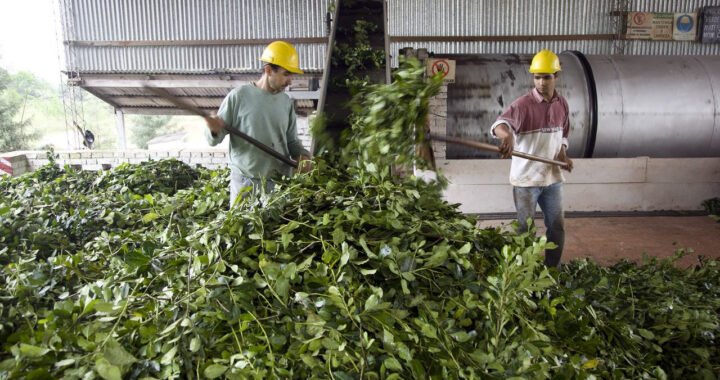
En 2024 los secaderos procesaron 987,1 millones de kilos de hoja verde, la mayor cosecha de los últimos años. El volumen estuvo 19,7% por encima del promedio 2020-2023 y fue 27,4% superior al registrado en 2023. Pero el récord no se repitió.

Durante 2025 se procesaron 889,3 millones de kilos, una retracción interanual de 9,9%. Fueron casi 98 millones de kilos menos que el año anterior. CEPA atribuye la caída al impacto del “rulo” sobre las plantaciones, pero principalmente a la pérdida de rentabilidad del productor. 

En 2026 la tendencia se profundizó. Durante el primer semestre ingresaron a los secaderos 417,5 millones de kilos, 7,2% menos que en enero-junio de 2025 y nada menos que 25,9% por debajo del mismo período de 2024. El volumen también quedó 11% por debajo del promedio de los siete primeros semestres comprendidos entre 2019 y 2025.

Julio terminó de confirmar que no se trataba de una fluctuación puntual. Entre enero y julio de este año se procesaron 568,9 millones de kilos de hoja verde: 71,5 millones menos que en igual período de 2025, una caída interanual de 11,2% y la sexta peor marca de los últimos ocho años.

Sólo en julio ingresaron 151,3 millones de kilos, contra 190,5 millones un año antes: 20,6% menos. Es decir, lejos de revertirse, la contracción de la cosecha se hizo más intensa sobre el cierre de la zafra.

La secuencia es clara: 987,1 millones de kilos en 2024; 889,3 millones en 2025; y una nueva caída de dos dígitos en los primeros siete meses de 2026.

Esto no permite afirmar que hayan desaparecido los excedentes acumulados en la cadena. La cosecha récord de 2024 pudo generar stocks de yerba canchada y la expansión de las plantaciones durante los años anteriores elevó la capacidad productiva del sector.

Pero sí obliga a introducir una distinción decisiva: una cosa es discutir la expansión estructural de la oferta y los stocks acumulados; otra es explicar el precio actual exclusivamente por una cosecha excesiva cuando la cantidad de hoja que efectivamente está ingresando a los secaderos viene cayendo con fuerza.

La oferta cae mucho más que el consumo

La demanda doméstica tampoco muestra una contracción equivalente. En 2025 el consumo interno aumentó 3,1%, desde 258,8 hasta 266,8 millones de kilos. El dato siguió 6,5% por debajo de 2023, cuando se habían comercializado 285,4 millones, pero significó una recuperación respecto del golpe sufrido en 2024.

Durante el primer semestre de 2026 el mercado interno volvió a retroceder, aunque apenas 0,7%: pasó de 138,3 millones de kilos a 137,3 millones. Y junio dejó incluso un crecimiento interanual del consumo del 9,5%.

La comparación es reveladora. Mientras la cosecha cayó 7,2% durante el primer semestre, el consumo interno bajó sólo 0,7%. La oferta primaria se contrajo, por lo tanto, a un ritmo diez veces mayor que la demanda doméstica.

Eso nuevamente debilita una lectura lineal según la cual el valor de la materia prima continúa deprimido simplemente porque sobra hoja verde.

Hay otro elemento particularmente significativo frente al argumento oficial: las exportaciones efectivamente están aumentando.

En 2025 los envíos al exterior crecieron 32,4% y alcanzaron un récord. Durante el primer semestre de 2026 volvieron a expandirse: aumentaron 6,6% interanual y llegaron a 25,9 millones de kilos. Los principales destinos son Siria, Chile, España y Estados Unidos.

Hasta julio la tendencia continuó. Las exportaciones acumularon 32,1 millones de kilos, 4% más que un año antes y un nuevo récord histórico para ese período.

Es una variable central porque el crecimiento exportador es precisamente una de las soluciones planteadas por Sturzenegger ante el reclamo de los productores.

En su entrevista con Economis durante el Congreso del IAEF en Iguazú, el ministro puso el foco en llevar la yerba argentina al mundo y defendió la posibilidad de ampliar fuertemente la demanda externa.

Los números muestran que esa salida comenzó a materializarse. La Argentina cosecha menos y exporta más. Lo que todavía no aparece es el traslado de esa combinación hacia el precio de la materia prima.

CEPA incorpora, de todos modos, un matiz relevante. Los valores de exportación están más de 50 centavos de dólar por kilo por debajo de 2023, mientras aumentaron los costos medidos en dólares. Esa combinación limita la capacidad del negocio externo para traccionar mejores precios hacia el origen.

La apertura importadora constituye otra pieza de la discusión, pero tampoco explica por sí sola el comportamiento de la hoja verde. Las importaciones habían saltado desde 6,6 millones de kilos en 2023 hasta 11,9 millones en 2024. En 2025 fueron 11,3 millones.

Durante el primer semestre de este año, sin embargo, cayeron 30,1% interanual, desde 6,5 hasta 4,5 millones de kilos. Además, el 99,9% de lo importado corresponde a yerba mate molida, no a hoja verde: 65,8% proviene de Brasil y 34,2% de Paraguay.

En términos de magnitud, CEPA calcula que las importaciones equivalieron a apenas 3,3% de la producción molida nacional durante el primer semestre.

El comportamiento del precio de la hoja verde es todavía más llamativo cuando se reconstruye su recorrido.

En mayo de 2025 se llegó a pagar un máximo de $305 por kilo de hoja verde. El valor duró poco. Desde entonces comenzó a caer hasta tocar apenas $180 en diciembre, una reducción nominal del 41%. Durante 2026 hubo una recomposición parcial: $220 en marzo, $250 en abril y mayo y $280 en junio.

Aun así, el máximo de junio seguía 8,2% por debajo de mayo de 2025.

En el otro extremo de la cadena ocurrió algo diferente: el kilo de yerba en góndola rondaba en junio los $5.211, 17% más que en mayo del año anterior.

Sobre el cierre de la zafra, con menos hoja disponible, algunos secaderos comenzaron a ofrecer hasta $300 por kilo.

Los grandes molinos comenzaron a competir por adquirir hoja canchada de los secaderos ante la menor disponibilidad, aunque sin que esa competencia derivara en una mejora sustancial del valor de la materia prima. En algunos casos, el incentivo pasó por acortar plazos de pago en lugar de elevar el precio.

La escasez empezó a aparecer en el mercado físico antes que en el bolsillo del productor.

La distancia con los costos dimensiona la crisis. La actualización de la grilla del INYM utilizada por CEPA calcula en $473,70 el costo de producir un kilo de hoja verde, sin incluir impuestos ni rentabilidad.

De ese total, $201,21 corresponden a producción en planta y $245,48 a cosecha y transporte, según el informe. Contra un precio de $280, la diferencia alcanza $193,70 por kilo. En otras palabras, el valor debería aumentar 69,2% sobre esos $280 solamente para igualar el costo estimado, todavía sin incorporar impuestos ni una rentabilidad para el productor.

Incluso los $300 que algunos secaderos comenzaron a ofrecer hacia el final de la zafra representan apenas 63% del costo calculado por el INYM. Faltarían otros $173,70 por kilo simplemente para alcanzar ese umbral.

El problema no está únicamente en el valor absoluto. También cambió la distribución del precio dentro de la cadena. En diciembre de 2023 el kilo de hoja verde se pagaba $210 y el kilo de yerba en góndola costaba aproximadamente $2.794. Para junio de 2026 la hoja había subido a $280 y la góndola a $5.211.

Eso representa un incremento nominal de apenas 33,3% para la materia prima frente a 86,5% para el producto en góndola.

Cuando se ajusta ambos valores por inflación, la hoja verde perdió 60,2% en términos reales, mientras que el precio minorista también cayó, pero bastante menos: 44,3%.

El resultado aparece con nitidez en otro indicador. En junio, el productor captaba 16,1% del valor final de la yerba. Pero el promedio de enero-junio fue todavía menor: apenas 13,3%, el peor semestre desde 2019 en la relación entre el valor recibido por el productor y el precio de góndola. El ajuste fue considerablemente más profundo sobre la materia prima que sobre el producto final.

Compartí esta noticia !

Empleo registrado: se perdieron 441.746 puestos y cerraron 30.633 empleadores desde noviembre de 2023

Compartí esta noticia !

Un informe de CEPA, elaborado con datos de la Superintendencia de Riesgos del Trabajo, muestra el deterioro del tejido empresarial y del empleo privado registrado hasta mayo de 2026. Industria y construcción concentran parte de las mayores pérdidas.

El presente informe tiene como objetivo analizar la evolución de la cantidad de trabajadores/as y empleadores/as desde el triunfo de Javier Milei en el ballotage de noviembre de 2023 hasta mayo de 2026, en base a los datos disponibles al momento de su publicación[1]. Para ello, se empleó una metodología cuantitativa basada en la información provista por la Superintendencia de Riesgos del Trabajo (SRT), correspondiente al sistema de Seguridad Social.

El informe se organiza en dos secciones. La primera analiza la variación en la cantidad de empresas y trabajadores/as registrados entre noviembre de 2023 y mayo de 2026, según los datos de la SRT, e incluye una desagregación por sectores económicos, identificando cuáles fueron los más afectados en el período. La segunda sección examina la evolución del empleo según el tamaño de las empresas, comparando la situación inicial con la de mayo de 2026.

Evolución de la cantidad de empleadores y de trabajadores/as durante el primer año de gestión de Javier Milei

La comparación entre noviembre de 2023 y mayo de 2026 muestra una disminución en la cantidad de empleadores, pasando de 512.357 a 481.724. Esto implica una contracción de 30.633 empresas, es decir, 33,5 empresas por día, reflejando una tendencia negativa en el tejido empresarial durante el período.

El sector de Comercio fue el más afectado, con una pérdida de 8.408 empleadores en 30 meses. Otros rubros también registraron caídas significativas: Servicio de transporte y almacenamiento perdió 6.733, Servicios inmobiliarias sufrió una caída de 4.098 empleadores, Industria manufacturera de 4.020, Servicios profesionales, científicos y técnicos de 2.691 y Agricultura, ganadería, caza, silvicultura y pesca de 2.421 empleadores en el período.

En términos relativos, el sector más afectado fue el de Servicios de organizaciones y órganos extraterritoriales, que registró una caída del 17,2% en la cantidad total de empleadores. Le siguen el sector de Servicios de transporte y almacenamiento con una disminución del 17,1%, Servicios Inmobiliarios con 13,8% y Construcción, con una contracción del 9,3%.

Por otro lado, en el mismo período, la cantidad de trabajadores/as registrados/as en unidades productivas se redujo un 4,18%, lo que representa una pérdida de 411.613 puestos de trabajo, al pasar de 9.857.173 a 9.445.560, lo que equivale a 450 trabajadores/as menos por día desde la asunción del gobierno de Javier Milei.

El sector más afectado en términos de pérdida de puestos de trabajo fue el de Industria manufacturera con una reducción de 97.312 trabajadores entre noviembre de 2023 y mayo de 2026. Le sigue el sector de Construcción que perdió 80.399 puestos. También registraron caídas significativas en Servicio de transporte y almacenamiento con 72.480 empleos menos, y Administración pública, defensa y seguridad social obligatoria con una pérdida de 72.312 puestos de trabajo.

En términos relativos, el sector más afectado fue Construcción con una caída del 16,8% en la cantidad de trabajadores registrados entre noviembre de 2023 y mayo de 2026. Le siguen Servicios de organizaciones y órganos extraterritoriales con una retracción del 15,4%, y Servicios de transporte y almacenamiento que registró una disminución del 13,5% en el mismo período.

El sector de trabajadores en casas particulares sufrió una caída significativa en el empleo registrado: pasó de 629.660 en noviembre de 2023 a 599.527 en mayo de 2026. Son 30.133 personas, lo que equivale a una pérdida de poco más de 33 puestos de trabajo por día.

Este sector es un termómetro sensible de la economía: al no estar protegido por grandes empresas ni convenios colectivos fuertes, el empleo en casas particulares reacciona rápido ante cualquier crisis. Si cae, es señal de que los hogares ajustan gastos (menos personas pueden pagar empleadas) y que el trabajo precario aumenta (muchas pasan a trabajar en negro para no perder el ingreso).

Si sumamos trabajadores en las unidades productivas (industria, comercio, servicios y demás) y empleadas en casas particulares, el empleo privado registrado pasó de 10.486.833 en noviembre de 2023 a 10.045.087 en mayo de 2026. Son 441.746 personas en dos años y medio. Eso equivale a 484 puestos de trabajo registrados que se destruyen por día.

Variación de la cantidad de empleadores y trabajadores/as por tamaño de empresa durante los primeros meses de Milei

Si se analiza la reducción de casos de empleadores, se observa que los principales afectados, en los 30 meses de la gestión de Milei, son las empresas de hasta 500 trabajadores: 99,78% del total de los casos (30.565 empresas menos). Por el contrario, la cantidad de empleadores de más de 501 trabajadores explican sólo el 0,22% (68 casos).

En términos relativos, la cantidad de empleadores con más de 500 trabajadores/as se redujo un 3,77%, mientras que los empleadores con hasta 500 trabajadores/as disminuyeron un 5,99% en el mismo período.

Al analizar la pérdida de empleo registrado según el tamaño de las empresas, se observa que la mayor expulsión de trabajadores se concentró en las firmas de gran porte: el 61,02% de la caída total del empleo registrado (equivalente a 251.176 puestos) se produjo en empresas con más de 500 trabajadores/as. En contraste, las empresas con menos de 500 empleados/as redujeron sus plantillas en 160.437 trabajadores, lo que representa el 38,98% del total de empleos perdidos entre noviembre de 2023 y mayo de 2026.

En términos porcentuales, mientras que las empresas de más de 500 trabajadores/as redujeron su personal 5,25% (de 4.782.973 a 4.531.797), las empresas de hasta 500 disminuyeron su dotación 3,16% (de 5.074.200 a 4.913.763).

Conclusiones

Este informe tuvo como propósito analizar las principales variables del mercado de trabajo según la Superintendencia de Riesgos del Trabajo, con foco en la evolución de los/as trabajadores/as registrados/as y empleadores durante los primeros 28 meses de la gestión de Javier Milei, entre noviembre de 2023 y mayo de 2026.

Del análisis se desprende las principales conclusiones:

  • Entre noviembre de 2023 y mayo de 2026, se redujo la cantidad de empleadores en 30.633 casos (33,5 por día).
  • En términos absolutos, “Comercio al por mayor y al por menor, reparación de vehículos automotores y motocicletas” es el sector más afectado, con una pérdida de 8.408 empleadores.
  • En término relativos, el sector más afectado es la “Servicios de organizaciones y órganos extraterritoriales”, que ha registrado una pérdida del 17,2% en el total de empleadores.
  • En el mismo período, se perdieron 411.613 puestos de trabajo registrados en unidades productivas (-4,18%), 450 puestos por día.
  • El sector “Industria manufacturera” es el más afectado en términos de pérdida de puestos de trabajo, con una disminución de 97.312 trabajadores.
  • En términos relativos, el sector más afectado es la construcción (-16,8%).
  • En el sector de trabajadores en casas particulares se perdieron 30.133 puestos de trabajo registrados, casi 36 casos por día.
  • Si se analiza la reducción de casos de empleadores, se observa que los principales afectados, en estos 30 meses de la gestión de Milei, son las empresas de hasta 500 trabajadores/as: 99,78% del total de los casos (30.565 empresas menos). Por el contrario, la cantidad de empleadores de más de 501 trabajadores/as explican sólo el 0,22% (68 casos).
  • Al analizar el tamaño de empresa se observa que la expulsión de trabajadores es más mayor en las empresas de mayor porte: 61,02% de la pérdida de empleo (-251.176 trabajadores) se focalizó en empresas de más de 500 trabajadores. En cambio, la reducción de personal por parte de las empresas con menos de 500 trabajadores/as fue menor: 160.437 casos, explicando el 38,98% del total. En términos absolutos, mientras que las empresas de más de 500 trabajadores/as redujeron su personal de 4.782.973 a 4.531.797, las empresas de hasta 500 disminuyeron su dotación de 5.074.200 a 4.913.763.

[1] A mediados de agosto 2026, los datos publicados por la Superintendencia de Riesgos del Trabajo correspondían a la cantidad de empleadores y trabajadores hasta el mes de mayo 2026.

Compartí esta noticia !

Por primera vez, los argentinos comen más pollo que carne vacuna: el impacto de los precios

Compartí esta noticia !

La mesa de los argentinos atraviesa un cambio histórico. Por primera vez desde que existen registros, el consumo de carne de pollo superó al de carne vacuna, desplazando a un alimento que durante décadas fue el símbolo de la identidad gastronómica del país.

Los datos del Centro de Empresas Procesadoras Avícolas (CEPA) muestran que en 2025 el consumo per cápita de pollo alcanzó los 49,4 kilos anuales, el nivel más alto de la serie histórica. En paralelo, la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA) estimó que el consumo promedio de carne vacuna cayó a 47 kilos por habitante, un 8,2% menos que un año antes.

La diferencia de 2,4 kilos por persona marca un punto de inflexión en los hábitos alimentarios de los argentinos y refleja tanto el crecimiento sostenido de la avicultura como la pérdida de participación de la carne bovina en el mercado interno.

El pollo gana terreno

La industria avícola cerró 2025 con una producción de 2,47 millones de toneladas, uno de los mejores registros de su historia, gracias a la faena de unas 750 millones de aves en establecimientos habilitados por el Senasa.

Desde CEPA explican que el crecimiento se apoya en cuatro pilares, mejoramiento genético, nutrición, manejo productivo y bioseguridad.

Estos avances permitieron aumentar la eficiencia, mantener precios competitivos y consolidar además un perfil exportador. Durante 2025, Argentina envió carne aviar a 74 países, sobre un universo de más de cien mercados habilitados.

La tendencia también acompaña el escenario internacional. El Departamento de Agricultura de Estados Unidos (USDA) proyecta que la producción mundial de pollo llegará en 2026 a 110,7 millones de toneladas, un récord histórico y un crecimiento del 3% respecto del año anterior.

En Argentina, la actividad continúa concentrada principalmente en Entre Ríos y Buenos Aires, provincias que reúnen más del 90% del procesamiento avícola nacional.

La carne vacuna pierde consumo

Mientras tanto, la ganadería atraviesa una realidad diferente en el mercado doméstico.

Según CICCRA, durante el primer semestre de 2026 la producción de carne vacuna cayó 6,2% interanual, hasta 1,428 millones de toneladas, producto de una menor oferta de hacienda para faena.

Pero el dato más significativo aparece en el consumo.

El abastecimiento del mercado interno retrocedió 11,5% respecto del mismo período de 2025, reflejando el impacto de la pérdida del poder adquisitivo y del mayor precio relativo de la carne vacuna frente a otras proteínas.

En números absolutos, los argentinos consumieron 131.830 toneladas menos de carne vacuna durante el primer semestre del año.

Exportar más, vender menos en casa

Paradójicamente, mientras cae el consumo interno, las exportaciones bovinas muestran una dinámica positiva.

Entre enero y junio de 2026 se exportaron 408.600 toneladas, un crecimiento del 10,2% interanual, impulsado principalmente por una mayor demanda desde Estados Unidos.

China continúa siendo el principal comprador de carne argentina y concentró más del 52% de las exportaciones de mayo, aunque con una reducción respecto del año anterior.

Así, la ganadería profundiza un perfil cada vez más orientado al mercado externo, mientras resigna participación en el consumo doméstico.

Precio y nutrición, las claves del cambio

El avance del pollo no responde únicamente a una cuestión de precios.

La industria destaca también sus atributos nutricionales. Según la Asociación Argentina de Licenciados en Nutrición (AALEN), cada 100 gramos de pechuga aportan aproximadamente 22 gramos de proteínas de alto valor biológico, con bajo contenido graso y predominio de grasas insaturadas.

A ello se suma un menor contenido de sodio y una estructura de costos que permitió mantener precios más accesibles para los consumidores.

El resultado es un cambio que parecía impensado hace apenas una década: la proteína que durante generaciones definió la dieta argentina cedió el liderazgo frente a una industria más eficiente, con menores costos y una creciente aceptación entre los consumidores.

Más que una simple estadística, el cruce entre ambas curvas refleja una transformación económica y cultural. Mientras la carne vacuna fortalece su perfil exportador, el pollo se consolida como la proteína elegida por cada vez más hogares argentinos.

Compartí esta noticia !

El superávit comercial no alcanza: intereses, turismo y fuga de divisas absorbieron gran parte de los dólares generados en mayo

Compartí esta noticia !

El balance cambiario de mayo dejó una fotografía con claroscuros para la economía argentina. Mientras el fuerte desempeño de las exportaciones, impulsadas principalmente por el complejo agroexportador y el sector energético, permitió revertir el déficit de la cuenta corriente cambiaria y sostener un importante superávit comercial, la salida de divisas por turismo, pago de intereses, utilidades y formación de activos externos continúa erosionando buena parte de esos dólares.

Así lo sostiene el último informe del Centro de Economía Política Argentina (CEPA), elaborado sobre la base de los datos oficiales del Banco Central, que pone el foco en la composición del resultado cambiario más allá del saldo positivo de la balanza comercial.

En mayo de 2026, la balanza de bienes registró un superávit de USD 4.322 millones, explicado por un aumento interanual de las exportaciones y una fuerte caída de las importaciones. El 67% de ese saldo provino del complejo oleaginoso-cerealero, que aportó USD 2.892 millones, mientras que el sector petrolero sumó otros USD 1.599 millones gracias al fuerte crecimiento de las exportaciones energéticas.

No obstante, el propio estudio advierte que el aporte del sector energético podría enfrentar mayores desafíos durante los próximos meses ante la caída del precio internacional del petróleo, un factor que podría moderar el ingreso de divisas por exportaciones.

El mayor ingreso de dólares por comercio exterior permitió que la cuenta corriente cambiaria volviera a terreno positivo por segundo mes consecutivo. En mayo alcanzó un superávit de USD 1.877 millones, impulsado casi exclusivamente por el desempeño de la balanza comercial. Desde enero de 2024, el superávit acumulado de bienes asciende a USD 50.917 millones, aunque la cuenta corriente apenas acumula USD 802 millones positivos, reflejando el peso que tienen otros componentes de la salida de divisas.

Precisamente allí aparece uno de los principales ejes del informe. Según el CEPA, durante mayo los pagos por intereses, el déficit turístico y la remisión de utilidades consumieron el equivalente al 58% del superávit comercial del mes.

La balanza turística volvió a mostrar un rojo significativo. Solo en mayo registró un déficit de USD 855 millones considerando consumos con tarjetas, viajes y transporte de pasajeros, mientras que en los primeros cinco meses del año acumula un saldo negativo de USD 4.131 millones, aunque inferior al registrado durante igual período de 2025.

A ello se suma la creciente demanda de divisas por utilidades y dividendos. Durante mayo las empresas remitieron al exterior USD 484 millones por este concepto, elevando el acumulado de los primeros cinco meses del año a USD 1.841 millones. Desde diciembre de 2023, la salida neta por utilidades ya supera los USD 2.480 millones.

El estudio también pone la lupa sobre una tendencia estructural. Desde diciembre de 2023, la balanza comercial acumuló USD 54.298 millones de superávit. Sin embargo, una vez descontados los pagos de intereses de deuda y el déficit turístico, ese resultado se reduce a apenas USD 5.547 millones. En otras palabras, intereses y turismo absorbieron cerca del 90% del saldo comercial generado durante el período.

En paralelo, el Banco Central logró incrementar sus reservas durante mayo gracias a una combinación de endeudamiento privado, mayores exportaciones y un nuevo desembolso del Fondo Monetario Internacional. La cuenta financiera cambiaria registró un superávit de USD 1.763 millones, permitiendo un aumento mensual de las reservas internacionales de USD 3.646 millones.

Sin embargo, el informe advierte que buena parte de esos ingresos financieros terminaron financiando la creciente formación de activos externos (FAE), es decir, la compra de divisas por parte del sector privado. Entre enero y mayo de 2026 la dolarización de activos alcanzó USD 10.893 millones, mientras que desde la unificación cambiaria acumula USD 43.764 millones.

Para el CEPA existe una correlación prácticamente directa entre el incremento del endeudamiento y la salida de capitales. Desde diciembre de 2023 el endeudamiento neto aumentó USD 42.595 millones —entre deuda pública y privada—, una cifra muy similar a los USD 40.591 millones acumulados por la formación de activos externos durante el mismo período.

El comportamiento de las personas físicas ocupa un lugar central en esta dinámica. Solo durante mayo, las denominadas “Personas Humanas” compraron divisas por USD 2.212 millones, prácticamente la totalidad de la formación de activos externos del mes. Desde diciembre de 2023 acumulan compras netas por USD 47.804 millones, mientras que el resto del sector privado no financiero registró un desatesoramiento debido a las restricciones que aún mantienen las empresas para acceder plenamente al mercado cambiario.

Otro aspecto que destaca el informe es la persistente debilidad de la inversión extranjera directa. En mayo volvió a registrar un saldo negativo de USD 798 millones, explicado principalmente por la salida de capitales del sector petrolero. De esta manera, desde el inicio de la actual administración el flujo acumulado de inversión extranjera permanece en terreno negativo, con una desinversión neta superior a los USD 1.180 millones.

Respecto del financiamiento internacional, el CEPA señala que desde la unificación cambiaria el ingreso neto proveniente de organismos multilaterales alcanzó USD 21.327 millones, de los cuales cerca del 73% corresponde a desembolsos del Fondo Monetario Internacional.

En ese contexto, el informe concluye con un dato que sintetiza la tensión cambiaria del actual esquema económico. Durante los primeros cinco meses de 2026, las compras de divisas realizadas por personas humanas alcanzaron USD 14.033 millones, un monto 26% superior al ingreso neto generado por el complejo oleaginoso y cerealero en igual período. Además, la formación de activos externos acumulada desde abril de 2025 equivale al 282% de todos los desembolsos efectuados por el FMI bajo el programa vigente.

Informe de Balance Cambiario BCRA Junio 2026 by CristianMilciades

Compartí esta noticia !

Warsh: ¿cisne negro para Caputo?

Compartí esta noticia !

Centro de Economía Política Argentina. La semana pasada se conoció la recalificación del perfil de riesgo de la deuda argentina por parte de S&P al grado “B-”. El efecto en el Riesgo País fue significativo, llevó a una baja hasta los 425 puntos (casi 95 puntos menos en los últimos 30 días), impulsado por la expectativa de los inversores de que esta recalificación venga aparejada de un mayor flujo de inversión por parte de no residentes. Esto tuvo impacto ya que es la segunda calificación de ese grado que tiene el país (anteriormente Fitch recalificó a Argentina) y los estatutos de los principales fondos de inversión internacionales restringen la compra de activos a aquellos países con este grado de calificación por parte de dos de las tres posibles. 

El informe de la calificadora resalta la necesidad de acceder a los mercados internacionales para refinanciar los vencimientos de deuda y advierte que “probablemente se producirán tensiones durante los próximos 12 a 18 meses que podrían socavar la estabilidad económica”. Tanto los índices de confianza en el gobierno como una colocación en los mercados internacionales son los factores determinantes para la evolución de las próximas revisiones. Además, las calificadoras siempre prestan especial atención al resultado fiscal, de hecho, lo resaltan como motivo para la suba, pero en lo que va del año la dinámica fiscal muestra una imagen significativamente peor a la del año pasado.

Como adelantamos en la edición anterior, en mayo los ingresos del Tesoro mostraron una caída real interanual del 4,1% en su totalidad (recursos tributarios, rentas de la propiedad, otros ingresos corrientes e ingresos de capital), y específicamente, recursos tributarios, registró una caída del 2,4%. Estos resultados se dieron incluso con el viento de cola de la recaudación por ganancias, derivado de la baja base de comparación de mayo 2025 (algo que desarrollamos mejor en la edición anterior). En este sentido, es de esperar que la caída de ingresos en junio sea aún mayor. 

Por el lado del gasto, en mayo cayó 2,2% real interanual, un ritmo menor al que venía en los meses anteriores. Esta desaceleración es consistente con las declaraciones del ministro de hace unas semanas, donde reconoció que necesitaba que los ingresos se recuperen porque no le quedaba margen para seguir ajustando. En particular, las transferencias corrientes a provincias acumulan en 2026 una caída del 42,0% real frente al período enero – mayo de 2025. La contracara de ese ajuste a las provincias es el aumento de “anticipos financieros” a las mismas, en concepto de adelanto de coparticipación (que, al ser un préstamo y no un gasto, no aparece en el resultado fiscal), y desde abril se autorizaron anticipos para 15 provincias que agregan hasta $6,0 billones de pesos.

Esta combinación donde los ingresos caen más rápido que los gastos lleva a que el superávit fiscal acumulado en 2026 sea 31,5% menor en términos reales al de 2025. Mientras las calificadoras todavía festejan el “ancla fiscal”, creemos que el continuo deterioro del resultado presupuestario consolidado, que es una realidad, será un factor relevante para el Riesgo País. 

Sin embargo, buenos datos de inflación podrían traer un alivio en ese frente. Con la aparente resolución del conflicto en Irán y un barril de petróleo BRENT que cayó cerca de 20 dólares en la última quincena, el gobierno va a tener un mayor margen para reducir subsidios energéticos. Tener presente que el ministro Caputo había dado marcha atrás en enero en el cambio de la canasta de medición del INDEC, para evitar que los servicios pasaran a tener una ponderación mayor. Sin embargo, hasta el mes mayo, al comparar el dato acumulado entre ambas canastas, la diferencia es mínima, por lo que, o se dieron un tiro en el pie al perder credibilidad sin beneficio, o tenían planeada una suba en las tarifas que debieron postergar por el aumento de los precios de la guerra, hipótesis que luce más plausible. El buen dato de inflación de mayo (2,1%) refuerza esta idea, dado que amortigua un aumento tarifas y así permite acelerar el ajuste fiscal vía reducción de subsidios. 

Otro evento relevante de la semana y en línea con la vuelta a los mercados internacionales, fue que el gobierno envió al Congreso la propuesta para pagarle USD 170 millones a los hold-outs que litigaron en el exterior, lo que convalida el fallo extranjero y deja al país a merced de posibles juicios en el futuro de bonistas que entraron en canjes anteriores. 

Con estos niveles de tasa de interés internacional y Riesgo País, la vuelta a los mercados comienza a depender más de la estrategia que de la posibilidad. Por un lado, los vencimientos de Julio por USD 4.200 millones parecerían estar cerrados: el Tesoro cuenta con casi USD 3.000 millones de dólares en depósitos del Tesoro y se confirmaron las garantías que el Banco Mundial, junto al BID y la CAF le darían al país para que Caputo pueda acceder a financiamiento por hasta alrededor de USD 3.200 millones (sin contar lo garantizado por la CAF que está pendiente de confirmación) a tasas menores a las de mercado. La apuesta por fuentes de financiamiento “alternativas”, como los cerca de USD 4.900 millones obtenidos entre los distintos bonares finalizaría en la próxima licitación, cuando se complete el límite establecido del AO28. Nosotros creemos que seguramente se abra un nuevo título de características similares cuando nos acerquemos a los vencimientos de enero. Ahora bien, hay motivos por los cuales aprovechar esta ventana de financiamiento internacional que parecería permitir la caída del Riesgo País puede resultar atractivo.

El primer semestre históricamente cuenta con estacionalidad positiva en el mercado cambiario: la liquidación de la cosecha gruesa y la guerra le permitieron al BCRA comprar más de USD 10.000 millones. En el segundo semestre se ven mayores dificultades en el mercado de cambios, al ingresar en junio ya se empieza a ver un menor ritmo de compras de reservas y una mayor intervención por parte del BCRA en títulos dólar linked, por lo que una incógnita relevante es hasta cuándo podrá mantenerse el ritmo de compras. Las dos variables determinantes serán el tipo de cambio y tasa de interés que el gobierno desee sostener, a mayor tipo de cambio y tasa de interés, mayor es la capacidad para acumular reservas. Por el contrario, si desea controlar el tipo de cambio en los meses de menor oferta estructural, podríamos ver ventas de reservas y una mayor contracción monetaria para subir la tasa y desincentivar la compra de dólares.

Con un mercado que se encuentra optimista y de cara a un segundo semestre más complicado y las elecciones de 2027 cada vez más cerca, el ruido político que pueden generar las legislativas en Estados Unidos y un mayor foco en la situación fiscal (consolidado gobierno y provincias), luce difícil que siga bajando el costo de financiamiento – y que aumenta la carga de intereses del Tesoro -, que en el mercado internacional rondaría el 8%-9%.  A pesar de ser un valor elevado, ya comienza a estar en un rango de sostenibilidad de la deuda y forma parte del camino de refinanciar el frente externo de deuda, ya que uno de los aspectos más relevantes es brindar certidumbre acerca del origen de los fondos para afrontar los vencimientos.

Cambio de rumbo en la política monetaria de la Reserva Federal

Un factor muy relevante para determinar si la ventana de financiamiento es efectivamente una oportunidad de corto plazo, o si “no hay apuro”, es la trayectoria esperada de las tasas de interés a nivel global, que mostraron un cambio.

La tasa de fondos fijada por la Reserva Federal se ubica en el nivel de 3,5% desde diciembre de 2025. En esa misma reunión, las proyecciones de la FED para la tasa de interés indicaban una baja durante 2026. Sin embargo, las tasas de mercado se desacoplaron de la dinámica que sostuvo la fijada por la FED, con la tasa de los bonos del Tesoro de Estados Unidos a 2 años aumentando 0,62 puntos porcentuales desde comienzos de año, desde 3,45% hacia 4,07%. Al mismo tiempo, las probabilidades implícitas en precios de los activos marcaron una expectativa de que en 2026 tengamos una suba en la tasa, oponiéndose a las últimas proyecciones de la FED.

Finalmente, la asunción del nuevo presidente de la autoridad monetaria, Kevin Warsh, trajo un cambio radical en la política monetaria. No sólo las proyecciones del directorio se alinearon a las expectativas de mercado, proyectando una suba para 2026, sino que Warsh anunció reformas estructurales en la conducción de la política monetaria. Desde que Trump lo nominó como candidato, las declaraciones del flamante presidente tuvieron una línea argumentativa clara: “la Reserva Federal está hablando mucho y mal, tendríamos que hablar menos y mejor”.

La disputa que lleva adelante Warsh es contra el concepto de “forward guidance” adoptado post crisis financiera global de 2008. Este marco implica orientar a los mercados sobre la evolución futura de la política monetaria, para lo que se implementaron reuniones cada 45 días acompañadas de conferencias de prensa, proyecciones de tasas, crecimiento económico y desempleo. Además, los miembros del directorio declaraban periódicamente sobre el futuro de las tasas de interés. La búsqueda de este enfoque es brindarle orientación a los mercados financieros para que se anticipen a las decisiones de la institución. 

Bueno, en su primera conferencia de prensa, Warsh dio señales que van fuertemente en contra de esta teoría, argumentando que dar forward guidance es contraproducente para la interpretación de los agentes de los datos económicos, y todo se analiza en función de cómo iría a reaccionar la Reserva Federal. Para ello, Warsh anunció un paquete de reformas estructurales que buscan reformular la presentación de proyecciones, dar conferencias de prensa sólo cuando sea necesario, dar menos declaraciones públicas y tornar “más aburridos” sus comunicados.

Además, y probablemente lo más importante de su primera conferencia, Warsh planteó un objetivo claro dirigido al control de la inflación como objetivo de la política monetaria, relativizando el mandato dual de la institución, que además balancea los riesgos del desempleo. Durante la conferencia no nombró por iniciativa propia al desempleo y cuando le preguntaron al respecto contestó que no existe un trade-off entre inflación y desempleo, una regla ampliamente instalada.

En lo concreto, los efectos de esta reestructuración de la conducción de la política monetaria fueron inmediatos. En apenas 2 horas, la tasa de interés de deuda estadounidense a 2 años subió a 4,2% (+0,14 puntos porcentuales), el índice S&P500 cayó 1,3% y los mercados recalcularon sus proyecciones, poniendo en precios la posibilidad de 2 subas de tasa para 2026. El panorama internacional está claro: las tasas de interés no van a bajar, y probablemente terminen subiendo. Para Caputo, esto implica que la hipotética ventana de acceso al mercado que se abrió con la recalificación de S&P puede durar muy poco.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin