construcción argentina

La actividad de la construcción disminuyó 4,5% interanual, según el INDEC

Compartí esta noticia !

La actividad de la construcción volvió a mostrar señales de debilidad en julio de 2026. Según los datos difundidos por el Instituto Nacional de Estadística y Censos (INDEC), el Indicador Sintético de la Actividad de la Construcción (ISAC) registró una caída del 4,5% respecto de julio de 2025 y una contracción del 4,6% frente a junio, en la serie desestacionalizada.

El dato mensual marca un retroceso significativo después de una primera mitad del año que todavía conserva un resultado acumulado positivo. Entre enero y julio, la serie original del ISAC acumula una mejora de 1,7% respecto del mismo período de 2025. Sin embargo, la caída de julio vuelve a poner en discusión la capacidad del sector para sostener una recuperación que hasta ahora aparece irregular.

La señal tampoco resulta alentadora al observar la tendencia de fondo. La serie tendencia-ciclo presentó en julio una variación negativa de 1,1% respecto del mes anterior, lo que indica que el retroceso no quedó limitado exclusivamente a un movimiento puntual de la actividad mensual.

El comportamiento de los insumos permite observar con mayor precisión la heterogeneidad que atraviesa al sector. En julio, algunos materiales registraron incrementos interanuales, aunque con magnitudes muy diferentes. El grupo denominado “resto de los insumos”, que incluye grifería, tubos de acero sin costura y vidrio para construcción, tuvo un aumento de 22,8%. También crecieron los artículos sanitarios de cerámica, con una suba de 7%, los mosaicos graníticos y calcáreos, con 0,7%, y las pinturas para construcción, con un incremento marginal de 0,1%.

El panorama fue considerablemente más contractivo para otros materiales directamente vinculados con la ejecución de obras. El consumo aparente de asfalto cayó 23,1% interanual en julio, mientras que el yeso retrocedió 21,2%. También disminuyó el consumo de ladrillos huecos, con una baja de 12,9%; cales, 9,8%; hormigón elaborado, 9,5%; cemento portland, 8,1%; placas de yeso, 7,2%; pisos y revestimientos cerámicos, 6,9%; y hierro redondo y aceros para la construcción, 2,4%.

La lectura de los primeros siete meses ofrece un cuadro algo más favorable, aunque tampoco homogéneo. En ese período, el resto de los insumos acumuló una expansión de 23,8%, seguido por pinturas para construcción, con 10,3%, artículos sanitarios de cerámica, con 6,9%, hierro redondo y aceros para la construcción, con 4,6%, hormigón elaborado, con 1,4%, y placas de yeso, con 0,8%.

En paralelo, varios insumos mantienen variaciones acumuladas negativas. El yeso registra una caída de 11,5% en los primeros siete meses del año, mientras que los pisos y revestimientos cerámicos retroceden 9,1%, el asfalto 8,9%, los mosaicos graníticos y calcáreos 7%, los ladrillos huecos 5,1%, las cales 4,7% y el cemento portland 3,3%.

El contraste entre el resultado acumulado y el desempeño de julio resulta central para interpretar la situación del sector. La mejora de 1,7% acumulada hasta julio todavía evita hablar de una caída generalizada en lo que va del año, pero el retroceso mensual y la baja de la tendencia-ciclo muestran que esa recuperación perdió impulso.

Desde una perspectiva de política económica y productiva, el principal desafío pasa por transformar la mejora acumulada en una trayectoria sostenida. Para ello, la evolución de materiales como cemento, asfalto, ladrillos, yeso y hormigón resulta especialmente relevante, porque sus caídas acumuladas sugieren que una parte importante de la cadena todavía no logró recuperar los niveles de actividad del año anterior.

El dato de julio también muestra que no alcanza con observar el indicador general. La construcción combina segmentos con comportamientos muy diferentes y, por lo tanto, una recuperación sostenible requerirá que la mejora se extienda desde determinados nichos de insumos hacia los materiales asociados a una mayor diversidad de obras. El desafío para los próximos meses será determinar si el crecimiento acumulado consigue recomponerse después del retroceso de julio o si el sector ingresa en una nueva etapa de enfriamiento.

Compartí esta noticia !

Caputo anunció un plan de $2 billones para ampliar el crédito hipotecario con fondos de la Anses

Compartí esta noticia !

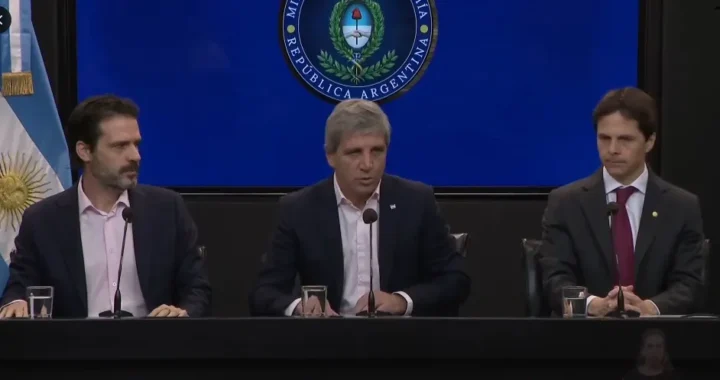
El Gobierno anunció este miércoles un nuevo esquema para intentar reactivar el crédito hipotecario en Argentina, con un programa de $2 billones destinado a generar fondeo de largo plazo para los bancos. El ministro de Economía, Luis Caputo, explicó que los recursos provendrán de licitaciones de depósitos a plazo fijo entre entidades financieras y tendrán como objetivo ampliar los préstamos para la compra, construcción, ampliación y refacción de la primera vivienda.

El anuncio fue realizado a las 10 en el Palacio de Hacienda, donde Caputo estuvo acompañado por el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning; el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez; y el director del BCRA, Martín Vauthier. La iniciativa retoma una alternativa que el Gobierno ya había anticipado y pone al Fondo de Garantía de Sustentabilidad (FGS) de la Anses en el centro de una estrategia para generar ahorro de mayor plazo.

El ministro de Economía, Luis Caputo, anunció este miércoles un nuevo programa para ampliar la oferta de crédito hipotecario en Argentina, utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES como fondeo de largo plazo para los bancos. El esquema contempla licitaciones por un total de $2 billones y apunta a facilitar préstamos para la compra, construcción, ampliación o refacción de la primera vivienda.

La medida busca atacar uno de los problemas estructurales del sistema financiero argentino: el descalce entre depósitos de corto plazo y préstamos hipotecarios que pueden extenderse durante 15, 20 o 25 años. La estrategia oficial consiste en que el FGS coloque depósitos a plazo fijo ajustados por UVA más una tasa adicional, mientras las entidades financieras utilizan ese fondeo para ampliar la cartera de créditos hipotecarios.

Según explicó Caputo durante una conferencia de prensa en el Palacio de Hacienda, el programa tendrá licitaciones de $200.000 millones cada una. Los depósitos podrán constituirse a uno o cinco años, con tasas mínimas de UVA más 2,5% para el primer tramo y UVA más 4,5% para el segundo. Los bancos, a su vez, no podrán otorgar con estos fondos créditos hipotecarios por encima de una tasa de UVA más 7,5%.

El programa estará destinado exclusivamente a primera vivienda y los préstamos tendrán un plazo mínimo de 15 años. El monto máximo será equivalente a 150.000 UVA por crédito. La estimación oficial es que, tomando como referencia el monto promedio actual de los préstamos, el programa podría alcanzar a unas 17.000 o 18.000 familias, aunque esa cifra dependerá del valor promedio de los créditos que finalmente originen los bancos.

Caputo planteó que el objetivo excede al mercado inmobiliario. Para el ministro, el desarrollo del crédito hipotecario puede convertirse en un mecanismo de impulso para la construcción, el consumo asociado al equipamiento de los hogares y la formalización de trabajadores que hoy permanecen fuera del sistema financiero tradicional.

El diagnóstico oficial parte de una comparación que muestra la baja profundidad del crédito hipotecario argentino. Caputo señaló que el stock de préstamos hipotecarios representa actualmente alrededor del 2% del producto, frente a aproximadamente 27% en Chile y niveles históricamente mucho mayores en Estados Unidos. En pesos nominales, el stock pasó de unos $7,5 billones al inicio de la gestión a $16,8 billones, mientras que, medido en UVA, el crecimiento informado por el ministro fue del 57%.

El FGS como puente entre el ahorro y la vivienda

La innovación central del esquema no consiste en que la ANSES otorgue directamente las hipotecas. El Fondo de Garantía de Sustentabilidad aportará liquidez mediante depósitos de mayor plazo, pero serán los bancos los responsables de seleccionar a los tomadores, otorgar los préstamos y asumir el riesgo crediticio.

“Los bancos son los encargados de dar el crédito hipotecario, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, explicó Caputo al ser consultado sobre eventuales incumplimientos. Según precisó durante la presentación, la mora actual de los créditos hipotecarios se ubica en torno al 1,6%.

El diseño también apunta a preservar la lógica financiera del FGS. Juan Cruz Michele, representante del Fondo, explicó que el organismo trabajó durante varios meses junto con los ministerios de Economía y Capital Humano para encontrar una alternativa que permitiera canalizar recursos hacia el mercado hipotecario sin asumir directamente el riesgo de las familias.

La primera licitación está prevista para la próxima semana, por $200.000 millones. La continuidad del programa dependerá de la velocidad con la que los bancos transformen ese fondeo en nuevas hipotecas.

El Banco Central tendrá un papel operativo y de supervisión. Las licitaciones se realizarán mediante un sistema de subastas y el organismo deberá controlar que las entidades participantes destinen efectivamente los recursos recibidos a préstamos hipotecarios bajo las condiciones establecidas por el FGS.

El desafío es que la cuota compita con el alquiler

La apuesta económica del Gobierno busca reconstruir un circuito que durante décadas tuvo escaso desarrollo: ahorro de largo plazo, financiamiento hipotecario y construcción. La dificultad está en que los bancos argentinos tienen depósitos predominantemente de muy corto plazo, mientras que una hipoteca exige fondeo compatible con plazos de 15 a 30 años.

En ese punto, el FGS funciona como un puente financiero. En lugar de colocar los recursos en instrumentos de duración más corta, el programa busca extender el plazo de los depósitos bancarios y permitir que las entidades tengan mayor capacidad para prestar a largo plazo.

El ejemplo presentado por Caputo permite dimensionar el esquema. Para una propiedad de algo más de US$100.000, con un préstamo equivalente a unos US$80.000, el ejercicio oficial plantea una cuota cercana a $865.000 mensuales a 25 años, bajo una tasa de UVA más 7,5%. El ingreso requerido, considerando que la cuota represente hasta el 25% de los ingresos, sería de unos $3,46 millones.

La referencia es particularmente relevante para el mercado inmobiliario porque ubica el debate en la relación entre cuota e ingreso, más que exclusivamente en el precio de las propiedades. La posibilidad de transformar un gasto mensual de alquiler en una cuota hipotecaria es, precisamente, uno de los argumentos centrales con los que el Gobierno busca estimular la demanda.

Construcción, crédito y dólares: el segundo frente

El anuncio se complementa con otra medida recientemente comunicada por el Gobierno: la posibilidad de que los bancos utilicen una parte de sus depósitos en dólares para financiar proyectos de personas jurídicas, bajo las normas macroprudenciales definidas por el Banco Central.

La combinación apunta a actuar sobre ambos lados del mercado. Por un lado, más financiamiento para desarrolladores y proyectos inmobiliarios; por otro, mayor disponibilidad de crédito hipotecario para compradores de primera vivienda.

El efecto esperado excede entonces al sistema financiero. Si el mecanismo logra traducirse en nuevas obras, puede impactar sobre construcción, materiales, equipamiento, servicios profesionales y empleo. Ese es el canal de transmisión que el Gobierno identifica como uno de los principales multiplicadores de la política.

El punto crítico estará en la ejecución. El programa tiene recursos definidos, límites de tasa, mecanismos de licitación y supervisión, pero su impacto económico dependerá de que los bancos efectivamente conviertan el fondeo en préstamos y de que una cantidad significativa de hogares pueda cumplir con las condiciones de acceso.

La primera licitación, prevista para la próxima semana, será por eso la primera prueba concreta del esquema. Más que el volumen anunciado, el indicador a seguir será cuánto de esos $200.000 millones logra transformarse en hipotecas y a qué velocidad.

Compartí esta noticia !

Tormenta perfecta en la madera: exportaciones récord, nula demanda interna y rentabilidad mínima

Compartí esta noticia !

El contraste es tan llamativo como incómodo. Mientras el Gobierno nacional exhibe cifras récord de exportación forestal y celebra la apertura de mercados, buena parte de la industria maderera de Misiones atraviesa una de las crisis de rentabilidad más profundas de los últimos años. Las exportaciones crecen, pero las empresas aseguran que venden al costo. Los mercados externos se expanden, pero el mercado interno prácticamente desapareció. Y el dólar estable, que para la macroeconomía funciona como ancla antiinflacionaria, se convirtió para los industriales en un factor de pérdida de competitividad frente a Brasil, Paraguay y Uruguay.

En Misiones los industriales advierten sobre una crisis profunda marcada por la caída del mercado interno, el dólar atrasado, el aumento de los costos energéticos y una rentabilidad cada vez más estrecha.

Mientras el Gobierno nacional celebra el desempeño exportador de la forestoindustria argentina, en los aserraderos de Misiones el clima está lejos del optimismo. Los números oficiales muestran crecimiento. Los empresarios hablan de supervivencia.

La Secretaría de Agricultura, Ganadería y Pesca destacó que las exportaciones forestoindustriales crecieron 18% durante 2025 respecto del año anterior. La cadena logró presencia en 70 mercados para productos de madera, 75 para papel y cartón y 44 para taninos.

Los datos del primer trimestre de 2026 también muestran dinamismo. India incrementó sus compras un 350%; Estados Unidos un 56%; Vietnam un 33%; China un 9% y Chile un 2%. A su vez, las exportaciones de madera aserrada crecieron 30% en volumen, las colofonias 17% y las maderas perfiladas 15%.

Sin embargo, detrás de esas cifras aparece una realidad muy distinta en el corazón forestal argentino.

Estamos exportando porque ha desaparecido prácticamente el mercado interno y estamos exportando al costo para mantener nuestras empresas“, resume Guillermo Fachinello, presidente de la Asociación de Productores, Industriales y Comerciantes Forestales de Misiones y Norte de Corrientes y también de la Confederación Económica de Misiones. La frase sintetiza la paradoja que atraviesa al sector: se exporta más, pero se gana menos.

Exportar para sobrevivir

La expansión de las ventas externas no necesariamente implica mejores resultados económicos. Jerónimo Lagier, referente empresarial del sector, asegura que los números de crecimiento esconden una realidad incómoda.

“No son aumentos con una rentabilidad aceptable. Se exporta porque es el mercado que hoy está demandando. Las operaciones se tienen que cerrar para poder seguir girando la rueda”, explica el ex funcionario de Cambiemos.

La situación se repite en buena parte de los aserraderos medianos y pequeños.

Guillermo Sato sostiene que muchas empresas comenzaron a buscar mercados externos simplemente porque dejaron de encontrar demanda local.

“La exportación ha subido porque empresas que antes no exportaban hoy se están lanzando al mercado internacional. Pero el dólar actual no representa un negocio; representa algo que te salva por el momento mientras buscás cómo sostener la estructura”, afirma.

La ecuación es sencilla. Los precios internacionales se mantienen relativamente estables, mientras los costos locales aumentan en dólares.

Combustible, energía, salarios, logística y cargas sociales avanzan más rápido que el tipo de cambio. “La energía aumentó 26 por ciento el Kw y 10,77 por ciento la potencia contratada”, detalla Sato. 

Lo que subió el combustible en dólares y lo que subió la energía en dólares nos saca competitividad frente a Brasil, Paraguay y ahora Uruguay”, advierte Fachinello.

Un boom exportador concentrado

Los industriales también relativizan el alcance real del crecimiento exportador.

Fachinello sostiene que menos del 27% de las empresas misioneras exportan regularmente y que una parte importante de los embarques está concentrada en grandes jugadores.

“No llegamos al 27% de las empresas que exportan y las exportaciones están concentradas principalmente en dos grandes empresas”, señala.

Esto significa que buena parte de los aserraderos sigue dependiendo del mercado interno, precisamente el segmento que hoy muestra mayor debilidad.

Si existe un consenso absoluto entre los empresarios consultados es que el principal problema ya no está en las exportaciones, sino en la falta de demanda doméstica.

La construcción privada sigue sin recuperar niveles históricos y la paralización de la obra pública nacional eliminó uno de los motores tradicionales del consumo de madera.

Tenemos toda la capacidad para producir, pero no hay demanda“, resume Abel Gauto Fechtner. Guillermo Sato coincide.

“Hubo pequeñas reacciones del mercado interno en marzo y abril. Pensamos que podía ser una normalidad, pero solo fueron pequeños destellos”, explica.

El fenómeno alcanza incluso a productos industrializados con mayor valor agregado.

Marcela Berezozki, de Placas y Maderas, asegura que la caída del consumo es visible en toda la cadena.

La industria maderera en Misiones está atravesando uno de los momentos más difíciles de los últimos años. Hay muchos productos que están reemplazando a la madera y eso complica aún más las ventas”, señala.

La empresaria cita como ejemplo el avance de materiales sintéticos sobre segmentos históricamente dominados por la madera.

“El machimbre de pino fue reemplazado en muchos casos por machimbres de PVC”, explica.

Qué reclama la industria maderera

Los pedidos ya no apuntan al crecimiento, sino a la supervivencia.

Presión fiscal Reducción de impuestos y flexibilización de embargos.
Energía Medidas para abaratar el costo eléctrico industrial.
Construcción Incentivos a la obra privada y al crédito hipotecario.
Logística Mejoras vinculadas al puerto de Eldorado.
Transporte Reformas en la ley de cabotaje para reducir costos.
Biomasa Incentivos para generar energía a partir de residuos forestales.
Exportación Agilización de reintegros y recuperos impositivos.

A la falta de demanda se suma una nueva preocupación: el costo energético. Durante las últimas semanas, las industrias enfrentaron aumentos de entre 18% y 26% en sus facturas eléctricas, además de modificaciones en los esquemas de potencia contratada.

Nos han cambiado las categorías y hemos tenido casi un 19% de aumento en los grandes consumidores“, afirma Fachinello en respuesta a la decisión del Gobierno nacional de liberar tarifas y quitar definitivamente todos los subsidios. 

Lagier agrega que el problema no es coyuntural. “Estamos enfrentando una situación estructural. En otros lugares se cobra potencia consumida y acá se cobra potencia contratada. Eso encarece significativamente los costos industriales”.

El dirigente considera que resulta indispensable avanzar en incentivos para la generación mediante biomasa y energía solar.

Las consecuencias ya comienzan a sentirse. Fachinello recuerda que recientemente cerró una de las mayores fábricas de pallets de la provincia.

“La empresa dejó más de 150 trabajadores sin empleo directo y afectó a toda la cadena logística asociada”, señala.

Otras compañías redujeron turnos, suspendieron líneas de producción o disminuyeron horas de trabajo.

Muchas empresas están operando al 50% o 55% de su capacidad industrial“, advierte Sato.

Aunque el empleo todavía se sostiene en buena parte de la cadena, los empresarios reconocen que cada vez cuesta más mantener las estructuras.

“Sostener es difícil. Hoy estamos luchando por sobrevivir”, resume Berezozki.

Enrique Bongers, presidente de la Asociación Maderera, Aserraderos y Afines del Alto Paraná (Amayadap), coincide con el diagnóstico general del sector, pero advierte que la situación actual combina varios factores que están erosionando la competitividad de la industria de manera simultánea.

“El primer semestre arrancó muy complicado y acentuó el difícil momento que ya veníamos atravesando desde fines del año pasado”, señala. “Los aumentos de logística por el combustible, los incrementos en energía y potencia contratada profundizaron aún más la crisis”.

Según Bongers, durante los primeros meses del año la demanda interna se ubicó en niveles extremadamente bajos y recién en las últimas semanas comenzaron a observarse algunos movimientos puntuales.

“Los corralones empezaron a hacer algunos pedidos porque se estaban quedando sin determinadas medidas de madera y necesitaban reponer stock. Pero eso no significa una recuperación. Se está comercializando a márgenes cero, simplemente para sostener la actividad”, explica.

El dirigente remarca que la industria sigue operando con elevados niveles de capacidad ociosa y que la mejora observada en algunos indicadores de exportación no necesariamente se traduce en una mejora económica para los aserraderos.

“Los aserraderos que exportan están trabajando con precios de medios a bajos porque el mercado internacional está teniendo precios medios a bajos. Muchas veces se trabaja a contribución marginal”, sostiene.

A su entender, el problema es especialmente grave para los establecimientos pequeños que no cuentan con bosques propios ni integración vertical.

“Hay que diferenciar al aserradero chico del aserradero mediano que tiene forestación propia. El que tiene plantaciones puede darle un valor marginal a su materia prima y sostener algunas exportaciones. Pero hay aserraderos chicos que directamente no pueden salir a exportar porque no les cierran los números. Si sumás el costo de la madera, la logística y la energía para poner un contenedor FOB Buenos Aires, terminás perdiendo dinero”.

Para Bongers, la competitividad exportadora también está condicionada por el tipo de cambio.

“Nosotros creemos que el dólar está atrasado para la industria. Un dólar de 1.550 o 1.600 pesos nos daría mayor competitividad“, afirma.

Aunque aclara que la discusión no es lineal.

“También es cierto que muchos de los insumos que usamos para exportar están dolarizados. Consumimos polietileno, flejes y otros productos vinculados al dólar. Si el dólar sube, también aumentan esos costos. Pero claramente hoy estamos atrasados para competir”.

Otro de los factores que más preocupa a la entidad es el impacto de la energía sobre la estructura de costos.

Tuvimos un aumento del 18% en energía sin aviso previo. Nosotros vendemos a precios pactados y después nos encontramos con costos que no tenemos forma de trasladar. Así se hace muy difícil planificar”.

Por eso considera que debe existir un tratamiento diferencial para la industria.

Debería haber una tarifa energética diferencial para el sector productivo. Hoy estamos compitiendo con países que tienen costos mucho más bajos que los nuestros”.

A pesar del contexto, Bongers asegura que la prioridad sigue siendo sostener el empleo. “Lo que más priorizamos es la mano de obra. Es nuestro capital más importante. Son años de capacitación y experiencia. Por eso la mayoría de los socios de la cámara están haciendo un enorme esfuerzo para sostener a sus trabajadores”.

Sin embargo, reconoce que el panorama sigue siendo incierto.

“El contexto continúa siendo difícil. Sentimos que todavía no se tocó fondo. La demanda sigue siendo el principal problema y los costos continúan demasiado altos para el sector”.

Desde Amayadap impulsan una agenda concreta de medidas para recuperar competitividad. Entre ellas aparecen el fortalecimiento del Puerto de Eldorado, la reforma de la legislación de marina mercante para potenciar el transporte fluvial, la reducción de la carga impositiva, mejoras en el esquema energético y programas de promoción para viviendas de madera.

“Estamos convencidos de que el transporte por la hidrovía puede bajar significativamente los costos logísticos. Paraguay lo utiliza intensamente y obtiene ventajas competitivas. Nosotros también deberíamos aprovechar esa herramienta”, sostiene.

La entidad también promueve mecanismos para reactivar la demanda interna.

“Presentamos propuestas para fortalecer la construcción de viviendas de madera y viviendas mixtas financiadas con créditos hipotecarios. Si logramos reactivar ese mercado, los aserraderos más chicos podrán enfocarse en abastecer la demanda local mientras los grandes continúan exportando”.

Para Bongers, el futuro inmediato de la actividad dependerá menos de los mercados internacionales y más de la capacidad de corregir problemas estructurales.

“Hoy los tres grandes temas que están afectando a la industria son la logística, la energía y la carga impositiva. Si no trabajamos sobre esos costos, cada vez será más difícil competir”.

Otro dato que genera preocupación surge del censo forestoindustrial que realiza la Secretaría de Agricultura.

Según Lagier, los primeros resultados muestran una fuerte divergencia regional.

“Misiones y Entre Ríos aparecen prácticamente estancadas en cantidad de industrias, mientras Corrientes pasó de unas 150 a cerca de 300 plantas”, señala.

Para los industriales, el dato refleja diferencias vinculadas a costos energéticos, incentivos fiscales y condiciones de inversión.

El diagnóstico empresarial ya no gira alrededor del crecimiento. La prioridad pasó a ser sostener las empresas abiertas.

Las demandas incluyen reducción de la presión fiscal, alivio en materia energética, incentivos para la construcción, créditos hipotecarios accesibles, mejoras logísticas vinculadas al puerto de Eldorado, reformas al sistema de cabotaje y una mayor velocidad en los reintegros de exportación.

Pero detrás de esos reclamos aparece una preocupación más profunda.

Fachinello lanza una advertencia que resume el estado de ánimo de gran parte del empresariado. “Nos extraña mucho la pasividad que estamos teniendo en esta agresión y destrucción de la industria nacional“.

Y agrega: “Estamos adormecidos. Tenemos que darnos cuenta de la destrucción de la industria nacional y del parate que tenemos. Si no tomamos medidas ahora, los problemas serán mucho más graves.”

La forestoindustria argentina vive así una situación inédita. Exporta más que nunca, conquista nuevos mercados y amplía su presencia internacional. Pero puertas adentro, buena parte de las empresas trabaja con márgenes mínimos, capacidad ociosa creciente y un mercado interno que sigue sin reaccionar.

La paradoja es evidente: el sector vende más madera al mundo, pero cada vez encuentra menos rentabilidad para producirla.

Compartí esta noticia !

Esuco entra en concurso preventivo: la constructora quedó atrapada entre el freno de la obra pública y la crisis financiera

Compartí esta noticia !

Después de casi ocho décadas de actividad y de haber participado en algunas de las obras de infraestructura más importantes del país, la constructora Esuco ingresó en concurso preventivo de acreedores. La decisión judicial marca un punto de inflexión para una empresa que durante años fue uno de los principales actores de la ingeniería argentina y refleja el profundo cambio de escenario que atraviesa el sector de la construcción tras la paralización de la obra pública nacional.

La apertura del concurso fue dispuesta por el Juzgado Nacional en lo Comercial N° 28, luego de que la compañía reconociera dificultades para afrontar sus compromisos financieros. En su presentación, sostuvo que el objetivo de la reestructuración judicial es preservar la continuidad operativa y alcanzar un acuerdo con más de 800 acreedores, mientras intenta sostener una actividad que se redujo drásticamente durante el último año.

Fundada en 1948, Esuco desarrolló más de 500 proyectos de infraestructura en todo el país. Su trayectoria incluye la participación en obras emblemáticas como la represa hidroeléctrica Yacyretá, el Aeropuerto Internacional Comandante Armando Tola de El Calafate, el ex Centro Cultural Kirchner, el Gasoducto del Noreste Argentino (GNEA), la planta depuradora de efluentes cloacales de Berazategui, el Acueducto Miraflores en Chaco y la estación terrena satelital Las Lajas, además de numerosos emprendimientos viales, ferroviarios, energéticos e hidráulicos ejecutados para organismos nacionales, provinciales y municipales.

La paralización de la obra pública aceleró el deterioro

En el expediente judicial, la empresa atribuye su crisis a una combinación de factores que modificaron por completo el escenario del negocio. La fuerte reducción de la inversión pública, la virtual desaparición de nuevas licitaciones nacionales, el incremento de los costos de construcción, el elevado costo del financiamiento y los conflictos contractuales con Energía Argentina (Enarsa) terminaron deteriorando su capacidad financiera.

Según expuso la compañía, el cambio comenzó a profundizarse desde fines de 2023 y se consolidó durante 2024, cuando numerosos contratos financiados por el Estado fueron paralizados, suspendidos o ralentizados.

La empresa sostiene que la inversión pública en infraestructura cayó cerca de un 80% en términos reales respecto de 2023, mientras que la actividad de la construcción retrocedió más de un 27% durante 2024, provocando una fuerte reducción en las oportunidades de negocio y dificultando el reemplazo de los proyectos que finalizaban.

Los números reflejan esa transformación. Aunque durante 2024 Esuco facturó $84.664 millones, ese nivel representó una caída real del 23,7% frente al ejercicio anterior. El deterioro operativo también impactó sobre la rentabilidad: tras obtener una ganancia de $2.849 millones en 2023, cerró el último ejercicio con pérdidas por $6.206 millones.

El resultado bruto descendió desde $25.138 millones hasta $17.373 millones, mientras que los ingresos provenientes de obras ejecutadas disminuyeron desde $110.993 millones a $84.664 millones.

Más del 80% del personal fue desvinculado. La contracción de la actividad también golpeó con fuerza la estructura laboral de la empresa.

La documentación presentada ante la Justicia muestra que Esuco redujo su plantel de 397 trabajadores en junio de 2025 a apenas 70 empleados en abril de 2026, una disminución superior al 80% en menos de un año.

Los empleados permanentes pasaron de 160 a solo 25, mientras que el personal jornalizado afectado directamente a las obras cayó de 237 a 45 trabajadores, reflejando la magnitud del ajuste que debió afrontar la compañía.

El conflicto con Enarsa agravó la situación financiera

Otro de los ejes centrales de la presentación judicial es el conflicto que la empresa mantiene con Energía Argentina (Enarsa), vinculado a la ejecución de dos proyectos estratégicos para el sistema energético nacional: la Planta Compresora Mercedes y las obras de adecuación de las plantas compresoras necesarias para la reversión del Gasoducto Norte.

Esta última constituye una de las principales obras energéticas de los últimos años, ya que permitirá incrementar el transporte de gas desde Vaca Muerta hacia el norte del país para sustituir progresivamente las importaciones provenientes de Bolivia.

Esuco sostiene que ambos contratos estuvieron afectados por demoras en la aprobación de certificados de obra, redeterminaciones de precios, autorizaciones técnicas e ingresos de materiales, situación que la obligó a financiar una parte creciente de los trabajos mediante recursos propios y endeudamiento bancario.

Según la empresa, solo el contrato correspondiente a la reversión del Gasoducto Norte le generó perjuicios económicos por aproximadamente $3.700 millones, mientras que los créditos pendientes de cobro relacionados con distintos proyectos energéticos superarían los $53.900 millones.

La constructora también argumenta que el atraso en los pagos, sumado a tasas de interés que durante parte de 2025 superaron el 100% nominal anual, terminó deteriorando aún más su situación financiera e imposibilitó sostener el ritmo previsto de ejecución de las obras.

Carlos Wagner y una empresa emblemática del sector

La historia reciente de Esuco también está estrechamente ligada a la figura del ingeniero Carlos Wagner, uno de los empresarios más influyentes de la construcción argentina durante las últimas décadas.

Wagner presidió la Cámara Argentina de la Construcción entre 2004 y 2012, período caracterizado por un fuerte crecimiento de la inversión pública en infraestructura. Posteriormente adquirió notoriedad nacional al declarar como imputado colaborador en la causa conocida como los “Cuadernos de las Coimas”, donde describió el funcionamiento del presunto esquema de recaudación ilegal vinculado a contrataciones de obra pública.

No obstante, en la presentación del concurso preventivo, la empresa atribuye su crisis exclusivamente al cambio de escenario económico y operativo derivado del derrumbe de la inversión pública y las dificultades para sostener proyectos de gran escala.

El ingreso de Esuco al concurso preventivo trasciende la situación de una empresa en particular y se convierte en uno de los casos más representativos del impacto que tuvo el cambio de política de infraestructura sobre el sector de la construcción.

Mientras el Gobierno nacional mantiene el recorte de la obra pública como uno de los pilares del ajuste fiscal, numerosas empresas contratistas enfrentan una combinación de menor actividad, dificultades de financiamiento y conflictos derivados de contratos en ejecución.

Para Esuco, la continuidad dependerá ahora de la posibilidad de reestructurar su pasivo, recuperar los créditos pendientes —especialmente los vinculados a obras energéticas— y adaptarse a un mercado significativamente más reducido que el que impulsó su crecimiento durante décadas.

Compartí esta noticia !

La construcción perdió más de 90 mil empleos y reclama previsibilidad para salir de la crisis

Compartí esta noticia !

La industria de la construcción atraviesa uno de los momentos más delicados de los últimos años. Con obras públicas paralizadas, proyectos demorados, dificultades de financiamiento y una fuerte caída de la actividad, el sector acumula la pérdida de más de 90 mil puestos de trabajo en apenas dos años y advierte que la recuperación económica difícilmente pueda consolidarse sin una estrategia de inversión sostenida en infraestructura.

El diagnóstico fue planteado por el presidente de la Cámara Argentina de la Construcción (Camarco), Gustavo Weiss, durante la 71° Convención Anual de la entidad, donde expuso la compleja situación que enfrentan las empresas constructoras en un contexto marcado por el ajuste fiscal y la retracción de la obra pública nacional.

“Las empresas de la construcción atraviesan un momento muy duro”, sintetizó Weiss al describir una realidad atravesada por obras suspendidas, proyectos ralentizados y dificultades en los pagos de trabajos ya ejecutados. Según explicó, el impacto excede a las compañías constructoras y alcanza a toda la cadena productiva vinculada al sector, incluyendo proveedores, industrias asociadas y trabajadores.

La consecuencia más visible de esta contracción es el empleo. La pérdida de más de 90 mil puestos laborales en los últimos dos años refleja la magnitud del ajuste que atraviesa una actividad históricamente considerada uno de los principales motores de generación de trabajo formal en Argentina.

La crisis también afecta al segmento privado. Weiss sostuvo que la caída de la actividad no solo golpea a la obra pública sino también a los nuevos desarrollos inmobiliarios y a las inversiones productivas impulsadas por empresas privadas. La combinación de tasas elevadas, escaso financiamiento de largo plazo y expectativas todavía cautelosas limita la puesta en marcha de nuevos proyectos.

Pese a este escenario, el titular de Camarco destacó la capacidad de adaptación demostrada por el sector. Señaló que las empresas constructoras han mantenido su capacidad técnica y continúan aportando propuestas para enfrentar los desafíos estructurales de infraestructura que enfrenta el país.

En ese contexto, valoró que tanto el sector público como el privado hayan comenzado a discutir con mayor profundidad los mecanismos de financiamiento necesarios para cubrir el déficit de infraestructura acumulado durante décadas. Para Weiss, el debate ya no pasa exclusivamente por el gasto público tradicional, sino por la búsqueda de modelos que permitan atraer capital privado bajo esquemas previsibles y sostenibles.

El dirigente reconoció además los avances alcanzados por el Gobierno nacional en materia de estabilización macroeconómica. Sin embargo, advirtió que el equilibrio fiscal y la desaceleración inflacionaria, aunque necesarios, no son suficientes para impulsar un ciclo de crecimiento sostenido.

“El esfuerzo macroeconómico no alcanza si no se complementa con inversiones productivas que generen empleo”, afirmó. La observación adquiere relevancia en un momento en el que la administración nacional busca consolidar la estabilidad económica mientras reduce significativamente la participación del Estado en la ejecución de obras.

En esa línea, Weiss destacó el creciente interés por esquemas de concesión y participación público-privada para financiar infraestructura. Consideró que estos mecanismos pueden transformarse en herramientas eficaces para movilizar inversiones, siempre que se desarrollen bajo marcos regulatorios transparentes y reglas de juego claras.

No obstante, alertó que el volumen actual de inversión continúa siendo insuficiente frente a las necesidades del país. El deterioro de rutas nacionales, redes logísticas, infraestructura energética y planes habitacionales genera costos crecientes para la economía y limita la competitividad de las distintas regiones productivas.

Para provincias exportadoras como Misiones, donde los costos logísticos representan una de las principales desventajas competitivas frente a otros mercados, la situación adquiere una dimensión estratégica. La falta de inversión en rutas, puertos, energía y conectividad impacta directamente sobre sectores clave como la forestoindustria, la yerba mate, el té y el comercio fronterizo.

Desde la visión de Camarco, el principal desafío ya no es la capacidad técnica del sector, sino la ausencia de previsibilidad. Weiss sostuvo que Argentina dispone de empresas, profesionales y recursos humanos con experiencia suficiente para ejecutar las obras que el país necesita, pero remarcó que la inversión requiere estabilidad jurídica y económica.

“Sin reglas de juego claras, sin contratos que se respeten, sin financiamiento y sin continuidad, la inversión se debilita, se encarece y las oportunidades se pierden”, advirtió.

La definición refleja una preocupación recurrente entre los actores económicos: la necesidad de construir marcos institucionales duraderos que trasciendan los ciclos políticos y permitan planificar proyectos de infraestructura con horizontes de largo plazo.

En ese sentido, Weiss reivindicó el rol histórico de la Cámara Argentina de la Construcción como articuladora entre el sector privado y el Estado. A 90 años de su creación, sostuvo que la entidad mantiene el objetivo de promover consensos que permitan fortalecer la inversión, generar empleo y elevar los estándares de calidad de la infraestructura nacional.

El mensaje final estuvo orientado a instalar una discusión estratégica que trascienda la coyuntura económica. Para el titular de Camarco, la infraestructura no debe ser entendida como un gasto, sino como una condición indispensable para el desarrollo. La competitividad de las economías regionales, la atracción de inversiones y la capacidad de crecimiento del país dependen, en gran medida, de la calidad de sus rutas, sistemas energéticos, viviendas y redes logísticas.

Por eso, concluyó, Argentina necesita construir un consenso amplio y sostenido que permita comprender que sin inversión en infraestructura no existe desarrollo posible. En una economía que busca dejar atrás décadas de estancamiento, la construcción vuelve a plantear una advertencia que atraviesa gobiernos y modelos económicos: ningún país logra crecer de manera sostenida si deja de invertir en las bases materiales de su propio desarrollo.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin