consumo de carne

El consumo de carne cayó casi 10% interanual en agosto y se mantiene en mínimos históricos

Compartí esta noticia !

El consumo de carne vacuna volvió a retroceder y se mantiene entre los niveles más bajos de las últimas dos décadas. En agosto se ubicó en 46 kilos por habitante al año, una caída del 9,5% frente al mismo mes de 2025, según el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA).

La medición surge del promedio móvil de los últimos doce meses y muestra una pérdida de 4,9 kilos por persona en apenas un año. En agosto de 2025, el consumo equivalente era de 50,9 kilos anuales.

La perspectiva histórica permite dimensionar el cambio. De acuerdo con la serie de CICCRA, entre 2005 y 2010 el consumo de carne vacuna había superado los 60 kilos anuales por habitante. Ahora quedó en 46 kilos.

La caída del consumo se produce, además, en un escenario de menor producción y fuertes aumentos de precios. En agosto, la carne vacuna acumuló una suba interanual del 51,2%, frente a una inflación general del 33,2%.

Es decir, el precio de la carne aumentó 18 puntos porcentuales por encima del nivel general.

Menos carne para el mercado interno

Entre enero y agosto de 2026, el consumo aparente destinado al mercado doméstico alcanzó 1,377 millones de toneladas de res con hueso, un 11,3% menos que en igual período del año pasado.

La retracción estuvo acompañada por una menor actividad de la cadena ganadera: la producción de carne vacuna cayó 6,8% y la faena retrocedió 9,9%.

“Los envíos de carne vacuna al mercado interno habrían verificado una contracción de 11,3% anual en los primeros ocho meses del año, dando lugar al significativo aumento del precio relativo de la carne vacuna que venimos analizando en los últimos informes”, señaló CICCRA.

El comportamiento de los precios refleja esa menor disponibilidad.

La carne picada común aumentó 52,7% interanual; el asado, 52,1%; el cuadril, 51,9%; la nalga, 50%; y la paleta, 49%.

Todos esos incrementos quedaron claramente por encima de la inflación general.

El resultado combina así dos movimientos que golpean directamente sobre el consumo: menos oferta destinada al mercado interno y una carne que se encareció considerablemente más que el promedio de los bienes y servicios de la economía.

Exportaciones en alza

Mientras el mercado doméstico absorbió menos carne, las exportaciones avanzaron.

Según CICCRA, durante los primeros ocho meses de 2026 los envíos al exterior crecieron 6,5% interanual y alcanzaron las 567.400 toneladas equivalentes de res con hueso.

Con ese incremento, las exportaciones representaron el 29,2% de la producción total, frente al 25,6% registrado durante el mismo período del año anterior.

La participación del mercado externo ganó así 3,6 puntos porcentuales en un año.

China continuó siendo el principal destino de la carne vacuna argentina, aunque el crecimiento de las operaciones con Estados Unidos e Israel permitió compensar parcialmente la caída de las ventas hacia el gigante asiático.

En julio, las exportaciones generaron US$446,6 millones, 34% más que un año atrás. China explicó el 35,3% de esos ingresos, Estados Unidos el 20,8% e Israel otro 20,1%.

Entre los tres mercados concentraron más de tres cuartas partes de la facturación exportadora del mes.

Más dólares afuera, menos consumo adentro

Los datos vuelven a mostrar una divergencia dentro de la cadena cárnica argentina.

Por un lado, las exportaciones encuentran demanda y aumentan su participación sobre la producción. Por otro, el mercado interno recibe menos volumen y el consumo por habitante continúa retrocediendo.

CICCRA contabilizó 335.500 toneladas exportadas durante los primeros siete meses del año, un crecimiento interanual del 10,1%, equivalente a 30.900 toneladas adicionales. Frente al promedio registrado entre 2020 y 2025, el volumen resultó 5% superior.

El Consorcio ABC, que agrupa a los principales frigoríficos exportadores, también registró un incremento de los embarques, aunque utiliza una medición diferente: informó un crecimiento del 6,7% en volumen durante los primeros siete meses, hasta 403.100 toneladas.

Más allá de las diferencias metodológicas entre ambas estadísticas, la tendencia es coincidente: las ventas externas crecen mientras el consumo doméstico pierde terreno.

El dato de agosto sintetiza esa transformación. Los argentinos consumen el equivalente a 46 kilos de carne vacuna por habitante al año, casi cinco kilos menos que doce meses atrás, mientras los precios de los cortes aumentan por encima de la inflación y una proporción creciente de la producción encuentra destino fuera del país.

La carne vacuna sigue ocupando un lugar central en la alimentación y en la cultura de consumo argentina. Pero los números muestran que cada vez llega en menor cantidad a la mesa local.
Compartí esta noticia !

Carne: los argentinos comen 14 asados menos que en 2023

Compartí esta noticia !

El asado sigue ocupando un lugar central en la cultura argentina, pero aparece cada vez menos en la mesa. Según datos difundidos por el Instituto Argentina Grande, el consumo interno de carne vacuna por habitante cayó 13,13% respecto de noviembre de 2023.

El consumo per cápita pasó de 53,3 kilos anuales en noviembre de 2023 a 46,3 kilos en julio de 2026.

La diferencia es de siete kilos de carne vacuna por argentino al año. Traducido a una imagen cotidiana, y tomando como referencia medio kilo de carne por asado, equivale a unos 14 asados menos por persona en doce meses.

La caída del consumo interno contrasta con el desempeño exportador de la cadena bovina.

Más dólares por exportaciones

Durante los primeros siete meses de 2026, los ingresos generados por las exportaciones de carne vacuna fueron 62,4% superiores a los registrados en igual período de 2023, según el relevamiento del IAG.

Solamente en julio, las ventas externas del sector generaron USD 461 millones.

La comparación muestra dos caras diferentes de una misma actividad: mientras el sector encuentra una fuente creciente de ingresos en los mercados internacionales, el consumo doméstico permanece considerablemente por debajo del nivel previo al cambio de Gobierno.

Esto no significa que exista una relación automática entre ambos fenómenos. Los mercados externos demandan determinados cortes y productos y la estructura exportadora no replica exactamente la composición del consumo argentino.

Sin embargo, la evolución simultánea de ambos indicadores resulta relevante: crecen los dólares provenientes de la carne argentina vendida en el exterior mientras cae la cantidad que consume cada habitante dentro del país.

La retracción del consumo de carne vacuna se convierte así en otro indicador del comportamiento de los hogares y de la pérdida de espacio de algunos consumos tradicionales dentro del presupuesto familiar.

La caída desde 53,3 hasta 46,3 kilos significa que cada argentino dispone, en promedio, de casi 600 gramos menos de carne vacuna por mes que a fines de 2023.

Compartí esta noticia !

Por primera vez, los argentinos comen más pollo que carne vacuna: el impacto de los precios

Compartí esta noticia !

La mesa de los argentinos atraviesa un cambio histórico. Por primera vez desde que existen registros, el consumo de carne de pollo superó al de carne vacuna, desplazando a un alimento que durante décadas fue el símbolo de la identidad gastronómica del país.

Los datos del Centro de Empresas Procesadoras Avícolas (CEPA) muestran que en 2025 el consumo per cápita de pollo alcanzó los 49,4 kilos anuales, el nivel más alto de la serie histórica. En paralelo, la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA) estimó que el consumo promedio de carne vacuna cayó a 47 kilos por habitante, un 8,2% menos que un año antes.

La diferencia de 2,4 kilos por persona marca un punto de inflexión en los hábitos alimentarios de los argentinos y refleja tanto el crecimiento sostenido de la avicultura como la pérdida de participación de la carne bovina en el mercado interno.

El pollo gana terreno

La industria avícola cerró 2025 con una producción de 2,47 millones de toneladas, uno de los mejores registros de su historia, gracias a la faena de unas 750 millones de aves en establecimientos habilitados por el Senasa.

Desde CEPA explican que el crecimiento se apoya en cuatro pilares, mejoramiento genético, nutrición, manejo productivo y bioseguridad.

Estos avances permitieron aumentar la eficiencia, mantener precios competitivos y consolidar además un perfil exportador. Durante 2025, Argentina envió carne aviar a 74 países, sobre un universo de más de cien mercados habilitados.

La tendencia también acompaña el escenario internacional. El Departamento de Agricultura de Estados Unidos (USDA) proyecta que la producción mundial de pollo llegará en 2026 a 110,7 millones de toneladas, un récord histórico y un crecimiento del 3% respecto del año anterior.

En Argentina, la actividad continúa concentrada principalmente en Entre Ríos y Buenos Aires, provincias que reúnen más del 90% del procesamiento avícola nacional.

La carne vacuna pierde consumo

Mientras tanto, la ganadería atraviesa una realidad diferente en el mercado doméstico.

Según CICCRA, durante el primer semestre de 2026 la producción de carne vacuna cayó 6,2% interanual, hasta 1,428 millones de toneladas, producto de una menor oferta de hacienda para faena.

Pero el dato más significativo aparece en el consumo.

El abastecimiento del mercado interno retrocedió 11,5% respecto del mismo período de 2025, reflejando el impacto de la pérdida del poder adquisitivo y del mayor precio relativo de la carne vacuna frente a otras proteínas.

En números absolutos, los argentinos consumieron 131.830 toneladas menos de carne vacuna durante el primer semestre del año.

Exportar más, vender menos en casa

Paradójicamente, mientras cae el consumo interno, las exportaciones bovinas muestran una dinámica positiva.

Entre enero y junio de 2026 se exportaron 408.600 toneladas, un crecimiento del 10,2% interanual, impulsado principalmente por una mayor demanda desde Estados Unidos.

China continúa siendo el principal comprador de carne argentina y concentró más del 52% de las exportaciones de mayo, aunque con una reducción respecto del año anterior.

Así, la ganadería profundiza un perfil cada vez más orientado al mercado externo, mientras resigna participación en el consumo doméstico.

Precio y nutrición, las claves del cambio

El avance del pollo no responde únicamente a una cuestión de precios.

La industria destaca también sus atributos nutricionales. Según la Asociación Argentina de Licenciados en Nutrición (AALEN), cada 100 gramos de pechuga aportan aproximadamente 22 gramos de proteínas de alto valor biológico, con bajo contenido graso y predominio de grasas insaturadas.

A ello se suma un menor contenido de sodio y una estructura de costos que permitió mantener precios más accesibles para los consumidores.

El resultado es un cambio que parecía impensado hace apenas una década: la proteína que durante generaciones definió la dieta argentina cedió el liderazgo frente a una industria más eficiente, con menores costos y una creciente aceptación entre los consumidores.

Más que una simple estadística, el cruce entre ambas curvas refleja una transformación económica y cultural. Mientras la carne vacuna fortalece su perfil exportador, el pollo se consolida como la proteína elegida por cada vez más hogares argentinos.

Compartí esta noticia !

La carne vacuna encuentra un nuevo equilibrio: caen los aumentos de precios mientras cambian los hábitos de consumo

Compartí esta noticia !

La dinámica del mercado de carnes en Argentina comienza a mostrar señales de un cambio estructural. Luego de varios años marcados por fuertes ajustes de precios y una inflación que condicionaba el comportamiento del consumo, la carne vacuna atraviesa una etapa de mayor estabilidad. Al mismo tiempo, el crecimiento sostenido del consumo de carne porcina y el sostenimiento de la demanda de pollo configuran un mercado más competitivo, en el que el consumidor adquiere un papel cada vez más determinante en la formación de precios.

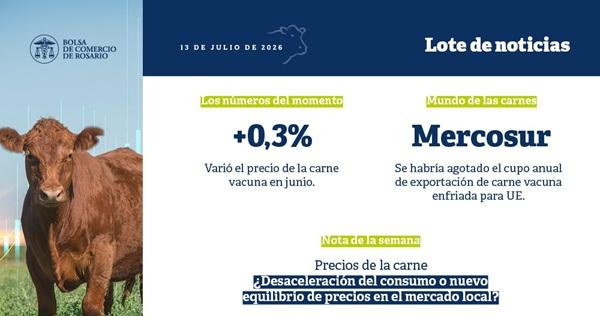
Según el último informe de la Bolsa de Comercio de Rosario (BCR), basado en datos del Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), durante junio el precio promedio de los cortes vacunos prácticamente no registró variaciones. Con un valor medio de $18.617 por kilogramo, el incremento mensual fue de apenas 0,3%, completando el tercer mes consecutivo con subas inferiores al ritmo de la inflación.

Los últimos datos disponibles sobre la evolución de los precios de la carne al consumidor parecen marcar un nuevo escenario para la carne vacuna en el mercado interno.

De acuerdo con el Relevamiento de Precios Minoristas que realiza el Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), durante junio los precios de los distintos cortes de carne vacuna prácticamente no registraron variaciones. Con un valor promedio de $18.617 por kilo, el incremento mensual fue de apenas 0,3%, completando así el tercer mes consecutivo con aumentos inferiores a la inflación.

En paralelo, al observar la evolución del consumo doméstico también se advierte una cierta desaceleración. En mayo, el consumo aparente de carne vacuna se ubicó en 47,4 kilos por habitante al año, lo que representa una caída del 6,4% respecto del mismo mes del año anterior.

Sin embargo, al analizar este indicador es importante recordar que se trata de un consumo aparente o indirecto. Es decir, no surge de una medición directa de las cantidades efectivamente consumidas, sino que se estima a partir de la producción total de carne obtenida en un determinado período, descontando el volumen exportado durante ese mismo lapso.

En consecuencia, el indicador refleja la disponibilidad de carne para el mercado interno y no el consumo efectivo. Implícitamente, supone que toda la carne destinada al mercado doméstico durante un mes es consumida en ese mismo período, sin contemplar variaciones de existencias o almacenamiento entre meses.

Por ello, la forma más adecuada de analizar este tipo de indicadores es mediante medias móviles, que permiten identificar cambios de tendencia y reducen el efecto de fluctuaciones mensuales que muchas veces responden a cuestiones de oferta antes que a modificaciones reales en el nivel de consumo. No obstante, los indicadores de consumo siempre deben analizarse de manera integral.

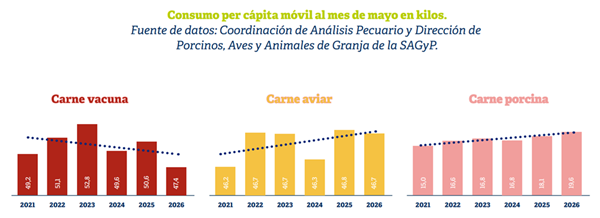
Bajo este criterio, al observar la evolución del consumo de carnes en los últimos años se aprecia una tendencia descendente en el consumo per cápita de carne vacuna, mientras que las carnes aviar y porcina muestran trayectorias crecientes o, en el caso del pollo, relativamente estables. Esta evolución responde, en parte a una cuestión de oferta, pero también a una relación de precios relativos cada vez más favorable para estas dos proteínas. En efecto, con el equivalente al precio de un kilo de carne vacuna es posible adquirir aproximadamente dos kilos de carne porcina y casi cuatro kilos de carne aviar, lo que incrementa significativamente su competitividad frente a la carne vacuna.

Mientras que en 2021 el consumo promedio de carne vacuna alcanzaba los 49,2 kilos por habitante por año, actualmente se ubica en 47,4 kilos, es decir, cerca de dos kilos menos por persona.

En paralelo, el consumo de carne aviar se mantuvo prácticamente estable, pasando de 46,2 kilos per cápita en 2021 a 46,7 kilos según los datos disponibles a mayo de este año. En tanto, el consumo de carne porcina incrementó su participación de manera sostenida, pasando de 15 a 19,6 kilos por habitante al año durante el mismo período.

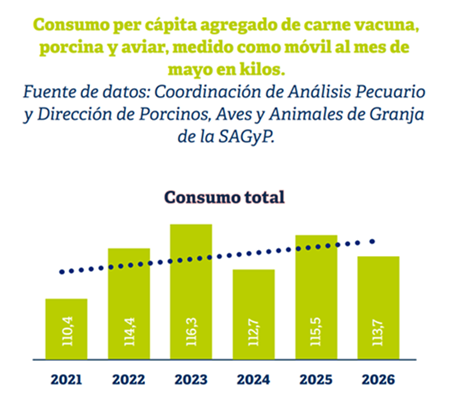
En consecuencia, el consumo agregado de las tres principales carnes en Argentina se expandió desde un promedio de 110 kilos por habitante por año en 2021 hasta cerca de 114 kilos en la actualidad. De este modo, el país continúa ubicándose entre los mayores consumidores de carne del mundo, sólo por detrás de Estados Unidos y por encima de otros importantes productores y consumidores como Brasil y Australia.

Por lo tanto, desde una perspectiva agregada, la oferta total de carnes disponible para el mercado interno continúa siendo elevada en relación con el tamaño de la demanda doméstica.

Este aspecto ayuda a explicar la aparente disociación que hoy existe entre la menor disponibilidad de carne vacuna y la inusual estabilidad de sus precios.

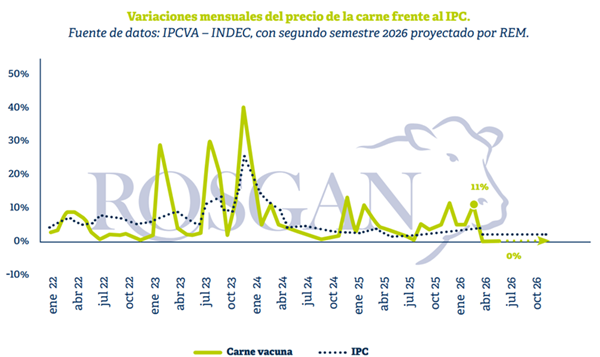
En este sentido, al analizar la evolución de los precios minoristas relevados por el IPCVA durante el último año y medio, se observa un cambio en el patrón de ajuste respecto del registrado en años anteriores, cuando la elevada inflación explicaba gran parte de los movimientos de precios.

Actualmente, en un contexto de mayor estabilidad macroeconómica y con una oferta de carnes alternativas más abundante y competitiva, el consumidor local parece mostrar una menor disposición a convalidar incrementos bruscos en el precio de la carne vacuna, tal como ocurría en períodos de mayor inflación.

De hecho, luego del fuerte ajuste registrado en marzo, cuando los precios aumentaron más de 10%, el mercado ingresó en una etapa de mayor estabilidad. Es probable que esta situación se prolongue durante buena parte del segundo semestre, favorecida por una mayor disponibilidad estacional de hacienda terminada y, particularmente este año, por una estrategia generalizada de retención de animales para agregar kilos antes de la faena.

Por otra parte, la mayor oferta de proteínas disponible para el consumidor ya no proviene únicamente de las carnes sustitutas —principalmente pollo y cerdo—, sino también de una porción aún reducida, aunque en crecimiento, de carne vacuna importada que comienza a integrarse a la oferta total del mercado interno, con más de 11.500 toneladas ingresadas en los primeros cinco meses del año.

Este último componente constituye otro de los cambios estructurales que gradualmente comienzan a observarse en el mercado argentino y que acercan su funcionamiento al de otros grandes países productores y exportadores de carne vacuna. En esos mercados, una mayor apertura comercial y una demanda doméstica más diversificada favorecen una integración más eficiente entre el consumo interno y las exportaciones, permitiendo maximizar la generación de valor a lo largo de toda la cadena.

Compartí esta noticia !

Carne bovina: las exportaciones marcaron un récord mientras la menor faena redefine el mercado interno

Compartí esta noticia !

El sector bovino argentino atraviesa un escenario de fuerte reconfiguración. La menor disponibilidad de hacienda está reduciendo la producción de carne y el consumo interno, pero al mismo tiempo mejora el posicionamiento exportador gracias a precios internacionales más altos y una mayor demanda de mercados estratégicos como Estados Unidos y la Unión Europea.

Así lo refleja un informe de la Bolsa de Comercio de Rosario (BCR), que analiza el desempeño del complejo cárnico durante el primer cuatrimestre de 2026 y muestra un cambio de ciclo: la oferta doméstica continúa ajustándose mientras el comercio exterior registra los mejores resultados de las últimas décadas.

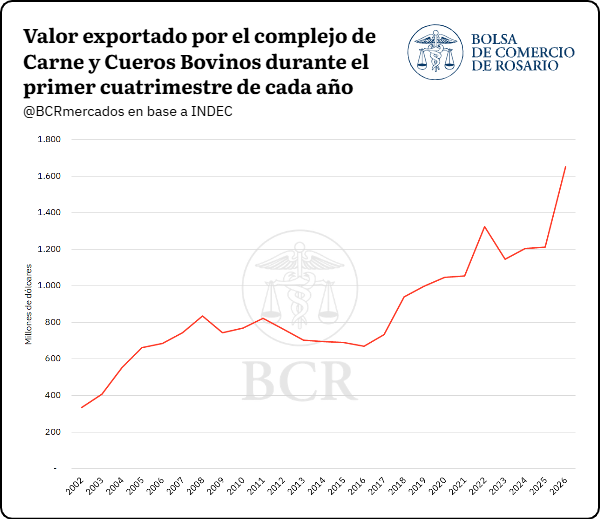
El valor de las exportaciones del complejo bovino alcanza US$ 1.654 M (+36% interanual), nuevo récord histórico. La faena registra un mínimo de diez años, aunque el peso promedio de los animales faenados se mantiene firme.

La presente nota analiza la coyuntura del sector bovino argentino durante el período enero-abril de 2026, con foco en la faena y producción de carne, el comercio exterior, la dinámica de los precios internacionales y el consumo interno. Se observa una contracción en la oferta doméstica sumada a un contexto internacional favorable para el sector exportador.

Faena y producción

El año pasado había cerrado con una faena de 13,6 millones de cabezas, lo que representó una contracción del 2,5% respecto de 2024 y del 1,6% frente al promedio de los cinco años previos. De este modo, la faena decreció por segundo año consecutivo luego de haber tocado un máximo relativo de 14,5 millones de cabezas en 2023, pico que había estado en gran medida impulsado por la severa sequía de ese año y su impacto negativo sobre las pasturas.

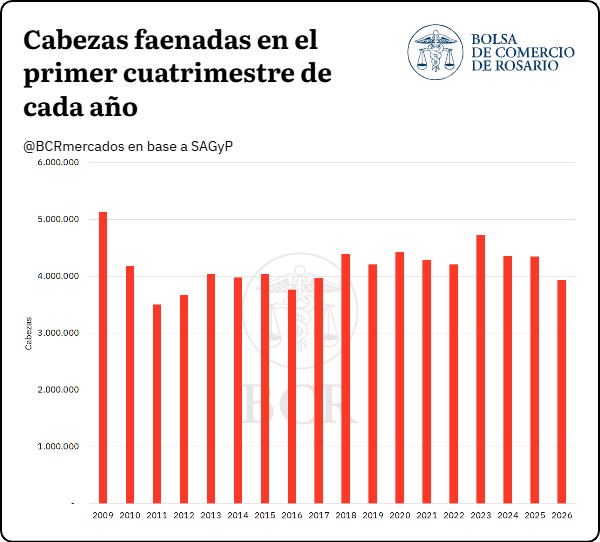
En el primer cuatrimestre de 2026 la tendencia contractiva se profundizó: con 3.935.598 de cabezas faenadas, la serie se ubicó en su registro mínimo en diez años para un primer cuatrimestre. La disponibilidad hídrica y los buenos precios del kilogramo vivo incentivaron a los productores a extender el período de engorde, aumentando el peso de los animales previo al envío a faena. 

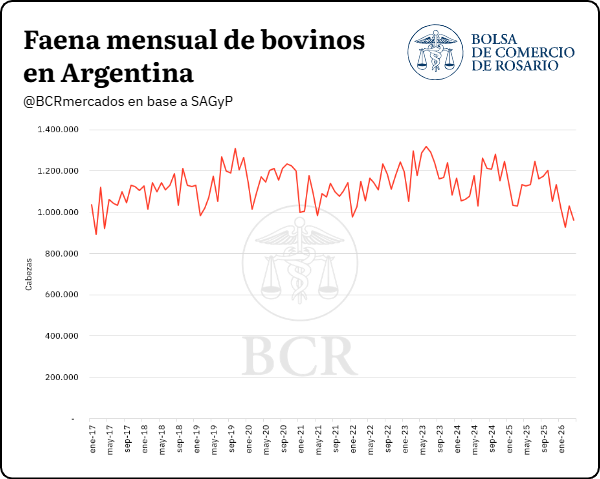
En términos mensuales, la faena de febrero de 2026, con 925.235 cabezas, fue la más baja desde abril de 2017, y el dato de abril de 2026 (960.871 cabezas) se ubicó como el más bajo para dicho mes en los últimos nueve años. 

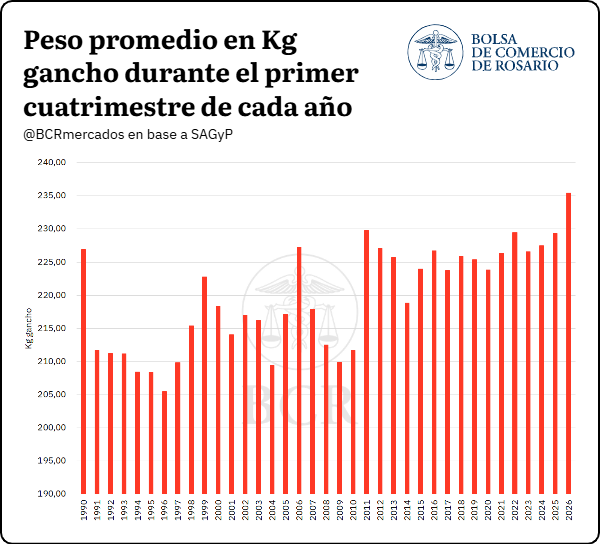
Por el lado de la producción de carne, en el primer cuatrimestre de 2026, la misma se ubicó en 926.583 toneladas equivalente res con hueso, el menor registro en nueve años. No obstante, el dato más destacado es que el peso promedio por animal faenado ascendió a 235,4 kg en gancho, el valor más elevado en los registros para un primer cuatrimestre, con datos disponibles desde 1990. Este indicador supera en 9 kg al promedio de los últimos 10 años para el mismo período (226,4 kg) reflejando una decisión productiva orientada a maximizar el rendimiento por animal en un contexto de precios favorables y oferta restringida.

Exportaciones: primer cuatrimestre récord en valor

De acuerdo con datos de INDEC, el valor exportado por Argentina en productos del complejo Carne y Cueros Bovinos durante el primer cuatrimestre de 2026 ascendió a US$ 1.653,7 millones, un 36% por encima del mismo período del año previo y un 39% por encima del promedio de los últimos cinco años para el mismo lapso, consolidándose como el máximo histórico para un primer cuatrimestre, con datos desde 2002. 

Esto se vio apuntalado en buena medida por el aumento de los precios de exportación: durante abril de 2026, el precio promedio de exportación informado por SAGyP alcanzó los USD 5.490 por tonelada (eq. res con hueso), un máximo desde mayo de 2014.

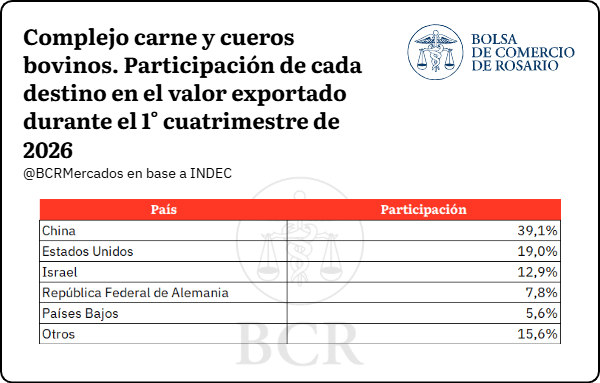
Excluyendo el secreto estadístico, la distribución por destino muestra que el 39,1% del valor exportado tuvo como destino China, el 19,0% a Estados Unidos, el 12,9% a Israel, el 7,8% a Alemania, el 5,6% a Países Bajos y el 15,6% restante se distribuyó entre otros 35 destinos.

En términos de volumen, las exportaciones de carnes bovinas alcanzaron en el primer cuatrimestre 257.345 toneladas res equivalentes, un 10% superior al mismo período de 2025 y se un 2% por debajo del promedio de los últimos cinco años.

Se destaca un incremento en los despachos de carne a la Unión Europea, particularmente de carne fresca deshuesada. En el primer cuatrimestre, el volumen despachado ascendió a 15.580 toneladas (peso producto), siendo este el mayor volumen exportado al bloque de este producto desde el año 2009, para un primer cuatrimestre. Desde luego, Estados Unidos también viene jugando un rol muy relevante, pero en este caso se destacan fundamentalmente las compras de carne deshuesada congelada, que suman 28.539 t, siendo el máximo registro histórico para un primer cuatrimestre. El volumen de carnes despachado a China, si bien continúa liderando el podio, se presenta como el menor en los últimos seis años para un primer cuatrimestre, totalizando 128.698 t (p.p.). Cabe recordar, sin embargo, que Argentina cuenta con una cuota de 511.000 toneladas de carnes para enviar al gigante asiático durante el año en curso.

Detrás de los incrementos de exportaciones a la Unión Europea y a Estados Unidos, se encuentran el Acuerdo Mercosur – Unión Europea y la Proclama Presidencial presentada este año por EE. UU.

Con respecto al primero, se estableció que a partir del primero de mayo la alícuota de la cuota Hilton bajó de 20% a 0%. Además, se creará una nueva cuota de 99.000 toneladas de carne bovina para el Mercosur, con un arancel preferencial del 7,5%, la cual está dividida en dos cuotas de carne congelada y enfriada de 54.450 y 44.550 toneladas, respectivamente, y de la cual todavía resta definirse la distribución entre los países miembros. Todo esto permite pensar que haya un repunte las exportaciones al bloque europeo se mantengan en niveles elevados en el transcurso de 2026. 

En relación con el acuerdo con EE. UU., cabe recordar se adicionaron 80.000 toneladas libres de aranceles para recortes de carnes magras, las cuales ingresan en cuatro tramos trimestrales de 20.000 toneladas durante el año 2026. Este volumen se suma al acuerdo preexistente de 20.000 toneladas anuales que cuentan con un arancel preferencial. De este modo, durante el corriente año el volumen total con preferencias arancelarias asciende desde 20.000 hasta 100.000 toneladas.

Dinámica del consumo interno

En el primer cuatrimestre de 2026, el consumo aparente se ubicó en 681.209 toneladas equivalente res con hueso, un 11,7% por debajo del año previo y un 7,8% por debajo del promedio de los últimos cinco años para el mismo período. La caída responde a dos factores que operan de manera simultánea. Por un lado, el incremento real de los precios minoristas que tuvo lugar en el transcurso del último año. En segundo lugar, el menor consumo es también consecuencia a una menor oferta de carne, resultado directo de los mínimos productivos mencionados anteriormente en el informe.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin