crédito al consumo

El negocio de la deuda: billeteras digitales, tasas impagables y apuestas online detrás de la nueva morosidad

Compartí esta noticia !

La economista Mercedes D’Alessandro advirtió en Batalla Cultural que el crecimiento de la morosidad no puede explicarse únicamente por las decisiones de quienes toman créditos. La caída de los ingresos, las tasas exorbitantes, la expansión de las billeteras virtuales y el auge de las apuestas online conformaron un mercado que obtiene rentabilidad de hogares cada vez más vulnerables.

La discusión sobre el endeudamiento de las familias suele comenzar por el último eslabón de la cadena: la persona que utilizó la tarjeta por encima de sus posibilidades, aceptó un crédito desde el teléfono o acumuló cuotas que después no pudo pagar. La economista misionera Mercedes D’Alessandro propuso invertir esa mirada. Antes de responsabilizar al deudor, planteó, es necesario observar quién diseñó el préstamo, a qué tasa lo ofreció, qué información tenía sobre la capacidad de pago del cliente y cuánto dinero ganó mientras la deuda se volvía impagable.

En una entrevista con el programa Batalla Cultural, D’Alessandro situó el aumento de la morosidad dentro de una transformación económica más profunda. La pérdida de poder adquisitivo, la destrucción de puestos de trabajo, el deterioro de las jubilaciones y el retroceso de las políticas de ingresos empujaron a numerosos hogares a financiar gastos esenciales. Pero esa crisis encontró, además, una infraestructura digital preparada para convertir la necesidad en un negocio disponible las 24 horas.

El interrogante, entonces, excede la conducta individual: ¿el problema son quienes se endeudan o quienes construyeron un modelo de rentabilidad basado en endeudarlos?

D’Alessandro describió un desacople que atraviesa la economía argentina: los ingresos de los hogares cayeron con mayor intensidad que el consumo. Esa diferencia no representa una inesperada capacidad de resistencia, sino que fue cubierta mediante tarjetas, préstamos personales, adelantos de dinero y créditos otorgados por plataformas financieras.

“El consumo no cayó tanto como cayeron los ingresos. Ese consumo que no terminó de caer se financió con deuda, que fue lo único que creció y creció durante estos años”, detalló. 

Después de la fuerte devaluación inicial del Gobierno de Javier Milei, la aceleración de los precios produjo una pérdida de poder adquisitivo que, según la economista, nunca terminó de ser reparada. A ese golpe se sumaron los despidos en el Estado y el sector privado, la caída del empleo formal, el congelamiento del bono para jubilados y el deterioro de la jubilación mínima.

Las familias, sin embargo, no pueden reducir determinados consumos en la misma proporción. La comida, los medicamentos, los alquileres, las tarifas, el transporte y los útiles escolares no son gastos prescindibles. Cuando el salario deja de alcanzar, la deuda aparece como un ingreso sustituto: permite llegar hasta fin de mes, pero compromete los ingresos del mes siguiente.

Así se conforma una dinámica acumulativa. Se toma un crédito para cubrir una necesidad inmediata; la cuota reduce los recursos futuros; el nuevo faltante obliga a refinanciar el saldo o contraer otra obligación. En ese circuito, la deuda deja de ser una herramienta para anticipar consumo y se transforma en un mecanismo permanente de supervivencia.

La pandemia aceleró una transformación que, en condiciones normales, habría demandado varios años. El uso de pagos electrónicos creció de manera exponencial, mientras que las extracciones de dinero en cajeros automáticos perdieron participación.

El Ingreso Familiar de Emergencia impulsó la bancarización de millones de personas que hasta entonces se encontraban fuera del sistema. Las billeteras virtuales multiplicaron sus usuarios y el código QR se incorporó a la vida cotidiana. Comprar, transferir, cobrar una prestación o pedir dinero prestado pasó a concentrarse en la misma pantalla.

Aquella expansión tuvo un costado inclusivo: permitió que millones de personas accedieran por primera vez a una cuenta y realizaran operaciones sin depender del efectivo. Sin embargo, también abrió una puerta de entrada masiva al crédito con escasos controles y tasas muy elevadas.

Antes, recordó D’Alessandro, obtener un préstamo exigía presentarse en una sucursal, acreditar ingresos, demostrar capacidad de pago y, en muchos casos, conseguir un garante. Ahora la oferta aparece dentro de la aplicación, con un monto “preaprobado” y la posibilidad de aceptarlo inmediatamente.

La facilidad tecnológica eliminó fricciones, pero también debilitó los momentos de evaluación. El prestamista posee información detallada sobre los movimientos del usuario, sus ingresos, sus consumos y su saldo disponible. Pese a ello, puede ofrecerle una cuota que absorba una porción desproporcionada de sus recursos.

D’Alessandro relató el caso de su padre, jubilado de la mínima, a quien le ofrecieron un préstamo de dos millones de pesos cuya primera cuota se acercaba a los 188.000 pesos. La contradicción resulta evidente: el sistema conoce los ingresos del cliente, pero igualmente propone una obligación difícilmente compatible con su capacidad de pago.

No se trata solamente de una imprudencia del usuario. Existe una decisión empresarial de colocar el crédito aun cuando los indicadores anticipan un elevado riesgo de incumplimiento. Ese riesgo, además, ya está incorporado en tasas, cargos, intereses punitorios y mecanismos de refinanciación que pueden mantener al deudor dentro del circuito durante años.

La vulnerabilidad convertida en mercado

La economista puso especial énfasis en los sectores de menores ingresos. Mencionó a las titulares de la Asignación Universal por Hijo, los jubilados que cobran la mínima y las personas con discapacidad, grupos para los cuales el crédito suele destinarse a cubrir necesidades básicas y no consumos extraordinarios.

Según sostuvo durante la entrevista, ocho de cada diez mujeres que cobran prestaciones a través de Mercado Pago se encuentran endeudadas. En esos casos, la pregunta sobre el destino del dinero es central: buena parte de esas obligaciones se origina en la compra de alimentos, medicamentos, vestimenta o materiales escolares.

Desde la economía feminista, D’Alessandro definió ese fenómeno como deuda de cuidados. Las mujeres suelen asumir gastos vinculados con la crianza y el sostenimiento cotidiano del hogar, incluso cuando no reciben la cuota alimentaria correspondiente. La deuda no financia un activo capaz de generar ingresos futuros, sino bienes que se consumen inmediatamente.

Esa característica reduce las posibilidades de repago. Quien se endeuda para comprar comida no obtiene con ella un rendimiento que permita cancelar el préstamo. Cuando llega la cuota, el ingreso continúa siendo insuficiente y la necesidad reaparece.

Por eso, cuestionar únicamente al tomador del crédito supone ignorar la asimetría entre las partes. De un lado se encuentra una persona cuyo ingreso no alcanza para cubrir gastos esenciales. Del otro, bancos y empresas tecnológicas con bases de datos, algoritmos, capacidad para medir riesgos y poder para fijar unilateralmente las condiciones.

Frente a la multiplicación de proyectos para atender la morosidad, D’Alessandro advirtió que una política de desendeudamiento no debería convertirse en un rescate indirecto a bancos y fintech. “No queremos un salvataje a los bancos. Los bancos y las fintech tienen una responsabilidad gigantesca por haber aplicado tasas exorbitantes a personas de sectores vulnerables”, aseveró. 

Si el Estado aporta beneficios fiscales o fondos públicos para garantizar el cobro completo de las deudas, el resultado puede ser paradójico: se socializan las pérdidas mientras se preserva la rentabilidad de quienes otorgaron créditos a tasas excesivas.

La propuesta en la que colaboró para la Legislatura porteña parte de otro criterio. Los acreedores deben asumir una parte del costo mediante la eliminación de intereses punitorios, la reducción de tasas y, para los sectores más vulnerables, quitas sobre el capital.

También planteó explorar la creación de un fondo financiado por el propio sistema o mediante un aporte extraordinario. Una alternativa sería utilizar la diferencia entre la tasa promedio del mercado y las tasas efectivamente cobradas a los sectores de mayor vulnerabilidad.

El principio económico consiste en distribuir responsabilidades. Si la entidad obtuvo ganancias mediante condiciones abusivas o colocó préstamos sin atender la capacidad real de pago, no debería quedar completamente al margen de la solución.

El antecedente citado por D’Alessandro es el programa Desenrola Brasil, impulsado por el Gobierno de Luiz Inácio Lula da Silva después de encontrar alrededor de 70 millones de personas con problemas para pagar sus compromisos. El mecanismo permitió renegociar las obligaciones de unos 15 millones de deudores mediante acuerdos entre el Ministerio de Hacienda, el Banco Central y las entidades financieras.

El Estado constituyó un fondo de garantías, pero la clave estuvo en las negociaciones: se aplicaron fuertes reducciones de intereses y descuentos de capital. 

Según explicó D’Alessandro, el fondo prácticamente no necesitó utilizarse. La intervención pública funcionó principalmente como instancia de coordinación y presión para que los acreedores aceptaran una parte de la pérdida.

Apuestas online: la nueva fábrica de deuda

La digitalización no modificó solamente el acceso al crédito. También trasladó el juego al teléfono celular y creó un circuito en el cual préstamo, transferencia y apuesta pueden realizarse sin salir de una misma plataforma.

La experiencia brasileña reveló esta nueva dimensión. Al analizar las causas de la morosidad durante el programa de desendeudamiento, las autoridades detectaron una proporción creciente de obligaciones asociadas con apuestas online, particularmente entre los jóvenes.

D’Alessandro señaló que cuatro de cada diez jóvenes presentan problemas de morosidad. En esa franja, el deterioro laboral convive con la expansión de aplicaciones que ofrecen bonos de bienvenida, incentivos para la primera apuesta y sistemas diseñados para sostener la permanencia del usuario.

La operatoria reduce todas las barreras. La casa de apuestas está disponible a cualquier hora; el medio de pago se encuentra vinculado al teléfono y, en algunos casos, el propio ecosistema digital facilita el acceso al dinero. Un joven puede apostar fondos prestados, usar la tarjeta de sus padres o comprometer ingresos que todavía no posee.

Brasil avanzó sobre esta conexión al prohibir el uso de tarjetas de crédito y determinadas herramientas fintech para financiar apuestas. También restringió los bonos promocionales y encendió una alarma al detectar que beneficiarios del programa Bolsa Família destinaban parte de esos ingresos al juego.

D’Alessandro mencionó un estudio brasileño que estimó en alrededor de un punto del producto bruto interno los recursos absorbidos por las apuestas online. Además de sus consecuencias sociales, el fenómeno tiene un impacto macroeconómico: es dinero que deja de circular en comercios y servicios y se transfiere hacia las plataformas de apuestas y sus estructuras financieras.

La publicidad masiva durante los grandes acontecimientos deportivos terminó de normalizar el negocio. Las marcas de apuestas se incorporaron a camisetas, transmisiones, clubes e influencers hasta diluir la frontera entre entretenimiento y juego de azar. El riesgo dejó de presentarse como riesgo y comenzó a ofrecerse como una experiencia cotidiana.

Las grandes plataformas ocupan una posición privilegiada en el nuevo mapa financiero. No solamente administran pagos: observan en tiempo real cuánto cobra una persona, qué compra, con qué frecuencia transfiere dinero y cuándo se queda sin saldo.

Esa concentración de información les permite conocer mejor que nadie el grado de vulnerabilidad de sus usuarios. Por eso, la discusión regulatoria no puede limitarse al porcentaje de la tasa. También debe examinarse cómo se seleccionan los clientes, qué estímulos reciben, de qué manera se presentan los préstamos y qué mecanismos utilizan los algoritmos para inducir decisiones.

La tecnología no es neutral cuando está diseñada para eliminar el tiempo de reflexión. Un crédito preaprobado, una apuesta bonificada y una transferencia inmediata forman parte de una misma economía de la urgencia: cuanto menor es la distancia entre el deseo o la necesidad y la operación, menor es también la posibilidad de ponderar sus consecuencias.

Compartí esta noticia !

El FMI destaca la fortaleza de Paraguay, pero reclama acelerar reformas y ordenar las cuentas públicas

Compartí esta noticia !

La economía de Paraguay sigue demostrando una notable resiliencia, respaldada por sólidos fundamentos macroeconómicos y esfuerzos de reforma. La implementación de reformas estructurales de manera sostenida será esencial para impulsar la productividad y garantizar un crecimiento duradero e inclusivo en el mediano plazo.

La política fiscal debe seguir anclada en restablecer el cumplimiento de la Ley de Responsabilidad Fiscal (LRF) protegiendo al mismo tiempo los gastos esenciales, reforzar la gestión financiera pública, y regularizar los atrasos en los pagos, a fin de preservar la credibilidad de la política fiscal.

La calibración actual de la política monetaria es adecuada en el corto plazo y deja margen para una flexibilización gradual adicional si el shock energético resulta ser temporal, las expectativas de inflación permanecen ancladas, y la actividad económica se modera según lo proyectado.

El Directorio Ejecutivo del Fondo Monetario Internacional (FMI) concluyó la Consulta del Artículo IV con Paraguay[1]. Las autoridades han dado su consentimiento para la publicación del informe del personal técnico del FMI preparado para esta consulta[2].

Paraguay ha registrado un sólido desempeño macroeconómico. Tras expandirse un 6,6% en 2025, el PIB real creció un 5,8%, en cifras interanuales en el primer trimestre de 2026, sustentado en el sólido desempeño de los sectores de servicios, manufactura, agricultura, construcción, y distribución energética. Se prevé que en 2026 el crecimiento alcance el 4,4% y que a mediano plazo se modere hasta su nivel potencial del 3,8%. Los riesgos en torno a las perspectivas económicas están equilibrados. En junio la inflación general se situó en un 2,1%, en términos interanuales, debido a que el alza de los precios internos de los combustibles se vio compensada por reducciones de precios en algunos segmentos alimentarios y en los bienes duraderos importados, gracias a la apreciación del guaraní. Se proyecta que la inflación general alcance la meta del banco central del  3,5% este año. El déficit en cuenta corriente disminuyó en 2025 hasta el 2,5% del PIB y se prevé que se sitúe en el 2,6 % en 2026. El guaraní se apreció un 23,1%, interanual frente al dólar estadounidense en términos nominales, y un 8,6% en lo que va del año hasta junio de 2026. A fines de junio, las reservas internacionales netas rondaban USD 11.000 millones, y las reservas brutas se encuentran dentro del rango considerado adecuado.

El déficit presupuestario alcanzó el 2% del PIB en 2025 y se prevé que aumente hasta el 3,5% del PIB en 2026, debido principalmente a la regularización parcial de los atrasos en el pago de gastos acumulados durante el período 2023-2025 y a la disminución de los ingresos como consecuencia de la apreciación del guaraní. Hasta junio de 2026, los ingresos tributarios crecieron un 2,1% en cifras interanuales acumuladas, impulsados por los impuestos internos, mientras que los ingresos aduaneros se contrajeron un 11,5%. Los ingresos no tributarios disminuyeron un 11,3% en términos interanuales, debido principalmente a la apreciación del guaraní.

El crecimiento general del crédito se ha moderado, y el sector bancario sigue mostrando buenos niveles de capitalización, liquidez, y rentabilidad. Tras alcanzar un máximo del 22,8% a comienzos de 2025, el crecimiento del crédito fue del 6,8% en cifras interanuales en diciembre, y el 3,2% en mayo de 2026. Sin embargo, el crédito al consumo sigue creciendo y se situó en el 22,8%. En mayo de 2026, los activos líquidos de los bancos representaban el 24,3% de los pasivos totales y los coeficientes de suficiencia de capital se situaban en el 14% y el 17,3% (capital de nivel 1 y capital regulatorio total, respectivamente), muy por encima de los mínimos del 8% y el 12%.

Evaluación del Directorio Ejecutivo[3]

Los directores ejecutivos estuvieron de acuerdo en términos generales con la evaluación del personal técnico. Acogieron con satisfacción los buenos resultados macroeconómicos que sigue registrando Paraguay, respaldados por políticas sólidas y reformas estructurales sostenidas, y valoraron positivamente las perspectivas favorables de crecimiento a mediano plazo, así como el equilibrio de los riesgos para las perspectivas. No obstante, teniendo en cuenta la mayor incertidumbre externa y las vulnerabilidades internas, los directores subrayaron la necesidad de mantener políticas macroeconómicas prudentes y seguir impulsando reformas estructurales para reforzar la resiliencia y apoyar un crecimiento duradero e inclusivo.

Los directores celebraron el compromiso de las autoridades de restablecer el cumplimiento de la Ley de Responsabilidad Fiscal para 2028. Señalaron que las iniciativas sostenidas para mejorar la administración tributaria y ampliar la base imponible, así como para fortalecer la eficiencia en el gasto, facilitarían la consolidación fiscal y generarían margen para el gasto social y en desarrollo prioritario. Los directores destacaron la importancia fundamental de regularizar oportunamente los atrasos por concepto de gastos y de reforzar la gestión financiera pública para preservar la credibilidad de la política fiscal, y acogieron con satisfacción los esfuerzos de las autoridades en este sentido. Asimismo, se mostraron a favor de revisar y fortalecer el marco fiscal, una vez que se hayan alcanzado las metas de consolidación.

Teniendo en cuenta el aumento de la incertidumbre externa, los directores se mostraron de acuerdo con que las decisiones de política monetaria deben seguir basándose en los datos. Coincidieron en que la credibilidad del régimen de metas de inflación de Paraguay y su tipo de cambio flexible han contribuido a la estabilidad macroeconómica, y subrayaron que el tipo de cambio debe seguir desempeñando una función esencial a la hora de absorber los shocks externos. Los directores instaron a realizar esfuerzos adicionales para mejorar los marcos de gestión de liquidez y de divisas, así como para fortalecer la autonomía y la gobernanza del banco central.

Los directores señalaron que, si bien los riesgos del sector financiero parecen estar controlados, el rápido crecimiento del crédito al consumo justifica un seguimiento minucioso y la disposición a actuar en caso de que surjan indicios de un debilitamiento de los criterios de evaluación de préstamos. Destacaron que el desarrollo de un conjunto de herramientas macroprudenciales, especialmente de aquellas basadas en los prestatarios, contribuirá a reforzar la capacidad de las autoridades para contener las vulnerabilidades. Los directores instaron a las autoridades a que completen la aprobación de la Evaluación Nacional de Riesgos actualizada y subsanen sin demora cualquier deficiencia detectada, con el fin de reforzar aún más el marco de lucha contra el lavado de dinero y el financiamiento del terrorismo (LLD/LFT).

Los directores valoraron positivamente los esfuerzos de las autoridades en materia de reformas estructurales y subrayaron que su aplicación continuada será fundamental para aumentar la productividad y garantizar un crecimiento duradero e inclusivo. Animaron a las autoridades a seguir adelante con nuevas reformas para reducir la informalidad, aprovechando los avances recientes.  Asimismo, los directores alentaron a las autoridades a seguir fortaleciendo la gobernanza y las instituciones de lucha contra la corrupción para mejorar el clima de inversión. También señalaron que continuar con las reformas relacionadas con el clima, incluidas las iniciadas en el marco del Servicio de Resiliencia y Sostenibilidad (SRS), afianzaría aún más la resiliencia de Paraguay ante los desastres naturales.

Se prevé que la próxima consulta del Artículo IV con Paraguay se celebre en el ciclo normal de 12 meses.

[1] Conforme al Artículo IV de su Convenio Constitutivo, el FMI mantiene conversaciones bilaterales con sus países miembros, habitualmente todos los años. Un equipo de funcionarios del FMI visita el país, recaba información económica y financiera, y analiza con las autoridades la evolución del país y sus políticas en materia económica. Tras regresar a la sede del FMI los funcionarios elaboran un informe que sirve de base para el análisis del Directorio Ejecutivo.

[2] Opción 1: El Convenio Constitutivo del FMI establece que la publicación de documentos que se refieren a los países miembros es voluntaria y requiere el consentimiento del país miembro. El memorando del personal técnico se publicará en breve en la página www.img.org/pry.

[3] Al concluir las deliberaciones, la Directora Gerente, como Presidenta del Directorio, resume las opiniones de los directores ejecutivos, y el resumen se comunica a las autoridades del país. En el siguiente enlace consta una explicación de las expresiones utilizadas en las exposiciones sumarias: https://www.imf.org/external/spanish/np/sec/misc/qualifierss.htm.

Compartí esta noticia !

El consumo de los hogares creció 2% en julio, según la CAC

Compartí esta noticia !

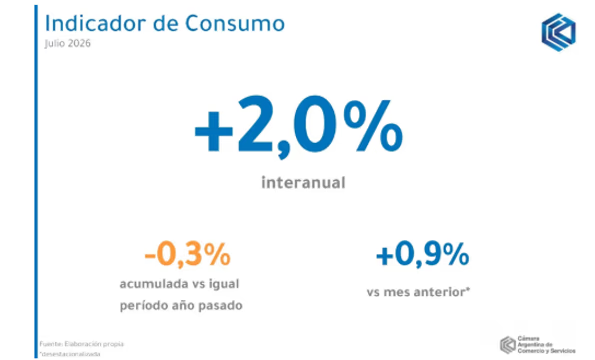
El consumo de los hogares en bienes y servicios finales creció 2% en julio en comparación con el mismo mes del año pasado y avanzó 0,9% respecto de junio, según el Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC). El dato muestra una recuperación moderada de la demanda, aunque con diferencias marcadas entre los principales rubros de la economía.

La comparación interanual requiere, sin embargo, una lectura contextual. Julio estuvo atravesado por un efecto extraordinario asociado al Mundial, cuando la Selección Argentina llegó a la final, lo que impulsó reuniones sociales, eventos y consumos que elevaron la base de comparación frente a otros años. Por eso, el crecimiento registrado no puede interpretarse de manera aislada como una mejora uniforme de la capacidad de compra de los hogares.

La evolución de la demanda también estuvo condicionada por los precios. Durante julio se registró una nueva variación del índice de precios al consumidor cercana al 2%, después de varios meses de desaceleración observada entre fines de 2025 y comienzos de 2026. En términos interanuales, la variación llegó al 33,8%, el nivel más elevado desde agosto del año pasado.

El comportamiento sectorial confirma que la recuperación del consumo continúa siendo desigual. Indumentaria y calzado encabezaron la mejora, con una expansión interanual del 12,9%, mientras que recreación y cultura aumentaron 8,7%. Vivienda, alquileres y servicios públicos, por su parte, registraron un crecimiento estimado del 2,1%.

El contraste aparece con mayor claridad en transporte y vehículos, donde el consumo cayó 11,3% frente a julio de 2025. El dato refleja que la mejora de la demanda todavía no alcanza de la misma manera a los bienes y servicios que requieren un mayor nivel de desembolso o financiamiento.

El resto de los rubros relevados mostró en conjunto una expansión interanual del 3,1%. La fotografía general es, por lo tanto, la de un consumo que vuelve a crecer, pero todavía sin una dinámica homogénea capaz de trasladarse con la misma intensidad a todos los sectores.

El crédito constituye una de las variables centrales para explicar esa diferencia. Entre 2024 y 2025 se produjo una expansión significativa del financiamiento en términos reales, con un crecimiento marcado de las tarjetas de crédito, los préstamos personales, los prendarios y los hipotecarios. Esa mayor disponibilidad de financiamiento contribuyó a sostener decisiones de consumo e inversión de los hogares.

Durante 2026, en cambio, el comportamiento comenzó a diferenciarse. Las tarjetas de crédito y los préstamos personales y prendarios ingresaron en una etapa de retroceso leve, aunque persistente. El crédito hipotecario mantiene una trayectoria ascendente, pero con una velocidad de crecimiento más moderada.

Esta dinámica introduce una señal relevante para la evolución de la demanda interna. Si el consumo puede sostenerse con una inflación interanual todavía elevada y un crédito que comienza a perder impulso en algunos segmentos, la recuperación dependerá cada vez más de la evolución de los ingresos reales y de la capacidad de las familias para mantener su nivel de gasto sin ampliar su endeudamiento.

El dato de julio, en ese sentido, muestra una economía doméstica que recupera actividad, pero todavía selecciona dónde gastar. La mayor expansión en indumentaria y recreación convive con la contracción en vehículos y transporte, mientras el financiamiento pierde dinamismo en varios de los canales que habían acompañado la recuperación previa.

Para el comercio y los servicios, el desafío pasa por transformar ese crecimiento puntual en una tendencia más sostenida. La desaceleración de la inflación puede mejorar la previsibilidad, pero la consolidación del consumo dependerá de que esa estabilidad se traduzca en mayor poder adquisitivo y de que el crédito vuelva a funcionar como una herramienta accesible para las familias.

La señal de julio es, entonces, positiva pero todavía condicionada: el consumo crece, aunque lo hace sobre una base marcada por efectos extraordinarios y con una demanda que continúa segmentada. El próximo desafío será determinar si la mejora puede sostenerse cuando desaparezca el efecto estadístico del Mundial y en un escenario donde el crédito ya no crece al ritmo observado durante 2024 y 2025.

Compartí esta noticia !

“Juventud endeudada”: los menores de 35 años concentran la mora más alta y los neobancos ganan peso

Compartí esta noticia !

El endeudamiento dejó de ser solamente una cuestión de acceso al crédito y comenzó a funcionar como un indicador de las desigualdades que atraviesan a los hogares argentinos. En junio de 2026, la tasa de mora de la deuda de personas físicas alcanzó el 17,4% a nivel nacional, pero el deterioro se concentra con mayor intensidad entre los menores de 35 años, en particular aquellos con inserción laboral precaria y mayor dependencia de entidades financieras no tradicionales.

El diagnóstico surge del mapa interactivo desarrollado por el Centro de Estudios de la Ciudad (CEC) con apoyo de la Fundación Friedrich Ebert (FES), una herramienta que permite observar la evolución del endeudamiento a escala nacional, provincial y territorial. Los datos muestran que mientras el volumen real del crédito otorgado dejó de crecer desde comienzos de 2026, el monto de deuda en situación irregular continuó aumentando, llevando la morosidad a niveles récord.

El fenómeno adquiere una dimensión particularmente sensible entre los jóvenes. Las personas menores de 35 años presentan tasas de mora superiores al 25% y, dependiendo del tipo de entidad acreedora, pueden alcanzar picos de hasta el 50%. El dato revela una paradoja: quienes tienen mayores dificultades para consolidar ingresos estables son, al mismo tiempo, quienes enfrentan una mayor exposición a mecanismos de financiamiento que pueden resultar más costosos.

La estructura del endeudamiento también permite observar el desplazamiento hacia nuevos actores del sistema financiero. El 36% de los deudores jóvenes concentra sus compromisos en neobancos, una proporción que el estudio vincula con la informalidad laboral y las dificultades de acceso al sistema bancario tradicional. La expansión de estas plataformas se produjo en paralelo con un escenario de mayor desregulación financiera y un fuerte incremento de las tasas aplicadas a determinados préstamos.

El problema, por lo tanto, no se limita al tamaño de la deuda. También importa quién presta, cuánto cobra y qué capacidad tiene el deudor para afrontar el compromiso. Según el relevamiento, los Proveedores No Financieros de Crédito presentan la mayor tasa de mora del mercado, con 47,8%. Le siguen las tarjetas no bancarias, con 33,27%, y los neobancos, con 23,34%.

La banca tradicional exhibe niveles inferiores. Los bancos privados registran una mora de 18,61%, mientras que los bancos públicos presentan 10,13%. Las compañías financieras aparecen con la menor tasa entre los segmentos relevados, con 4,88%. El contraste expone que el riesgo crediticio no se distribuye de manera homogénea y que las condiciones de acceso al financiamiento pueden terminar determinando también las posibilidades de salir del endeudamiento.

La dimensión territorial profundiza esa lectura. A nivel provincial, La Rioja presenta la mayor proporción de mora sobre el monto adeudado, con 23,9%, seguida por San Luis, con 22,2%; Santa Cruz, con 21,9%; Catamarca, con 21,5%; y San Juan, con 20,5%. En el extremo opuesto aparecen La Pampa, con 9%; CABA, con 11,7%; Entre Ríos, con 13,3%; Santa Fe, con 14,3%; y Córdoba, con 15%.

La desigualdad también se reproduce dentro de las propias ciudades. En la Ciudad de Buenos Aires, donde el 81% de la población adulta registra algún tipo de deuda, la mora llega al 11,5% en el conjunto del distrito, pero presenta una brecha marcada entre territorios: en los barrios del sur ronda el 20%, mientras que en los del norte se ubica entre 8% y 10%.

En la provincia de Buenos Aires se repite una dinámica similar. Los mayores niveles de atraso se concentran en el Área Metropolitana de Buenos Aires, alrededor del 25%, frente a porcentajes de entre 10% y 15% en el resto del territorio bonaerense. Una brecha comparable aparece en Santa Fe y Córdoba, donde la morosidad se intensifica en los cordones urbanos que rodean a Rosario y Córdoba Capital.

El mapa permite así cambiar la pregunta: el problema no es solamente cuánto se endeudan las familias, sino bajo qué condiciones lo hacen. La geografía del atraso sugiere que la capacidad de pago está estrechamente relacionada con el mercado laboral, los ingresos disponibles y las alternativas de financiamiento que tiene cada hogar.

Para los jóvenes, el riesgo es todavía mayor. La combinación de ingresos inestables, dificultades para acceder a la banca tradicional y disponibilidad inmediata de crédito digital puede transformar una herramienta destinada a resolver una necesidad de corto plazo en una deuda difícil de cancelar. A esto se suma el uso de algoritmos de segmentación y predicción del comportamiento para orientar ofertas financieras hacia determinados perfiles de consumidores.

El desafío de política pública pasa entonces por evitar que la digitalización financiera se convierta en una nueva vía de exclusión. La solución no consiste necesariamente en cerrar el acceso al crédito, sino en mejorar la información disponible, transparentar el costo financiero, fortalecer la educación financiera y establecer mecanismos de evaluación que contemplen la capacidad real de pago de los hogares.

La herramienta desarrollada por el CEC y la FES aporta una pieza central para ese objetivo: hacer visible dónde se concentra la deuda y quiénes son los grupos más expuestos. Esa información permite pasar de una discusión general sobre el endeudamiento a políticas más precisas, capaces de diferenciar entre acceso al crédito, sobreendeudamiento y mora.

En un contexto en el que el crédito real dejó de expandirse pero la deuda atrasada continúa creciendo, la “juventud endeudada” aparece como una señal de alerta económica y social. El desafío es que el sistema financiero pueda ampliar el acceso sin convertir la precariedad laboral en el principal factor de riesgo para quienes recién ingresan a la vida económica adulta.

Compartí esta noticia !

La mora de las familias alcanzó un récord de dos décadas: crecen los atrasos en tarjetas y préstamos

Compartí esta noticia !

El último Informe sobre Bancos del Banco Central (BCRA) confirmó que la mora de las familias argentinas volvió a subir en mayo y alcanzó el 12,8%, el registro más elevado en más de dos décadas, reflejando las crecientes dificultades de los hogares para cumplir con sus obligaciones financieras.

El deterioro se explica principalmente por el aumento de los atrasos en los créditos destinados al consumo. Según los datos oficiales, los préstamos personales presentan el mayor nivel de irregularidad, con una mora del 15,9%, mientras que en las tarjetas de crédito el indicador llegó al 13,1%. También crecieron los incumplimientos en préstamos prendarios (7,7%), aunque los créditos hipotecarios mantienen una mora muy reducida, del 1,6%.

En términos generales, el ratio de irregularidad del crédito al sector privado alcanzó el 7,7%, con un incremento de 0,4 puntos porcentuales respecto de abril. El Banco Central señala que prácticamente todo ese aumento provino del segmento de familias, mientras que la mora de las empresas se ubicó en 3,5%, mostrando un deterioro mucho más moderado.

Más crédito, pero también más incumplimientos

Paradójicamente, el aumento de la morosidad ocurre en un contexto donde el crédito comenzó a recuperarse luego de varios meses de caída.

El informe del BCRA destaca que en mayo el saldo real del crédito al sector privado en pesos creció 0,3% mensual y 5,1% interanual, impulsado principalmente por las líneas comerciales y los préstamos con garantía real. En moneda extranjera, el financiamiento privado aumentó 2,6% respecto de abril y acumuló una expansión interanual superior al 52%.

Es decir, mientras más familias y empresas acceden nuevamente al financiamiento, también aumenta la cantidad de deudores que comienza a presentar atrasos en los pagos.

El deterioro se concentra en los hogares

El Banco Central advierte que la mayor parte del deterioro de la cartera corresponde al segmento de personas humanas.

La explicación es sencilla: durante los últimos meses creció con fuerza el financiamiento al consumo mediante tarjetas y préstamos personales, pero la recuperación del ingreso disponible no avanzó al mismo ritmo. El resultado es un incremento de la mora, especialmente en las obligaciones de corto plazo.

No obstante, el propio informe señala que el ritmo de deterioro comenzó a moderarse durante los últimos meses, acompañando una desaceleración en el crecimiento de la cartera irregular.

Los bancos siguen mostrando fortaleza

Pese al incremento de la morosidad, el Banco Central descarta por ahora riesgos para la estabilidad del sistema financiero.

El informe sostiene que las entidades mantienen elevados niveles de liquidez y solvencia, además de una amplia cobertura mediante previsiones para absorber eventuales pérdidas.

Las previsiones constituidas cubren 86,3% de la cartera irregular, mientras que el crédito considerado de mayor riesgo representa apenas 2,2% de la Responsabilidad Patrimonial Computable (RPC) del sistema, lo que refleja una elevada capacidad para enfrentar eventuales incumplimientos.

También se mantiene sólida la integración de capital, que alcanza el 30,7% de los activos ponderados por riesgo, muy por encima de los mínimos regulatorios exigidos por el Banco Central.

Empresas: una situación mucho menos comprometida

El panorama empresarial continúa siendo significativamente más favorable.

La mora de las compañías ascendió apenas al 3,5%, apenas una décima por encima del mes anterior. Si bien el indicador también viene aumentando respecto de 2025, permanece muy lejos de los niveles observados entre las familias.

Una señal de alerta para el consumo

La evolución de la morosidad constituye uno de los indicadores más sensibles de la economía real. El fuerte crecimiento de los atrasos en tarjetas y préstamos personales sugiere que una parte importante del consumo de los hogares continúa sosteniéndose mediante financiamiento, en un contexto donde los ingresos aún no logran recomponerse plenamente.

Para el sistema financiero, la situación continúa bajo control gracias a sus elevados niveles de capitalización y previsiones. Sin embargo, para la economía doméstica, el aumento de la mora refleja una creciente presión sobre el presupuesto familiar y anticipa un escenario donde la capacidad de pago seguirá siendo uno de los principales desafíos del mercado de crédito.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin