crisis financiera

Granja Tres Arroyos pidió el concurso de acreedores y profundiza su crisis financiera

Compartí esta noticia !

La crisis financiera de Granja Tres Arroyos ingresó en una nueva etapa. Granja Tres Arroyos SA, la empresa de mayor dimensión dentro del grupo GTA y uno de los principales actores de la industria avícola argentina, solicitó la apertura de un concurso preventivo de acreedores ante la Justicia Comercial, en un intento por ordenar un pasivo que se volvió difícil de sostener con el nivel actual de actividad.

La presentación quedó radicada ante el Juzgado Comercial N° 21, Secretaría N° 42, de la Cámara Nacional de Apelaciones en lo Comercial y se suma al procedimiento que ya había iniciado Wade SA, otra de las compañías pertenecientes al grupo. El concurso preventivo abre una instancia judicial para negociar con los acreedores las condiciones de reestructuración de las obligaciones y evitar, al menos en esta etapa, una interrupción desordenada de la actividad empresarial.

El movimiento judicial llega después de varios años de deterioro operativo. La producción del grupo cayó hasta niveles considerados muy bajos, mientras aumentaron las dificultades para atender compromisos financieros. El incremento de los cheques rechazados se convirtió en uno de los indicadores más visibles de esa tensión y terminó afectando la capacidad de funcionamiento de distintas unidades productivas.

La dimensión financiera permite medir la profundidad del problema. El pasivo total que enfrenta el grupo GTA está estimado en US$350,9 millones, una cifra que la compañía busca reestructurar mediante el mecanismo concursal, con la posibilidad de acordar quitas y nuevos plazos de pago con sus acreedores.

En el caso específico de Granja Tres Arroyos SA, los registros del Banco Central muestran 6.702 cheques rechazados por más de $114.425 millones, mientras que las deudas bancarias superan los $41.827 millones. Los datos reflejan una tensión de liquidez que excede un problema puntual de financiamiento y alcanza el circuito cotidiano de pagos de la compañía.

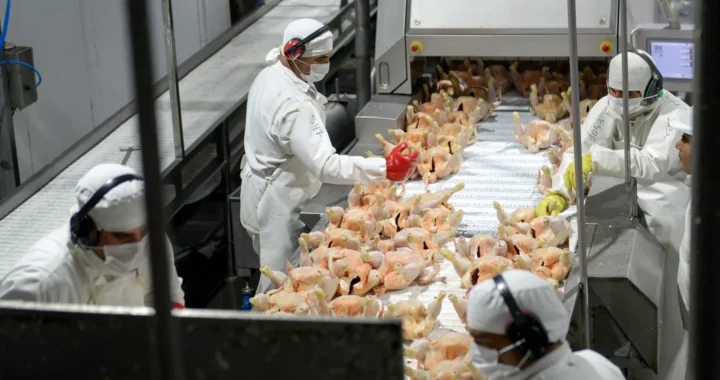
El deterioro financiero tiene su correlato industrial. La mayoría de las plantas del grupo se encuentra paralizada o funcionando por debajo de su capacidad, una situación que impactó directamente sobre el empleo. Uno de los episodios más significativos ocurrió en Capitán Sarmiento, donde fueron desvinculados 700 trabajadores.

En los telegramas de despido, la empresa atribuyó las desvinculaciones a una “grave disminución de trabajo no imputable a esta empleadora” y a circunstancias extraordinarias que, según sostuvo, afectaron de manera directa el funcionamiento de la actividad. La explicación empresarial ubica la caída del nivel de producción como uno de los principales factores detrás del ajuste de la estructura laboral.

El proceso no comenzó con la presentación judicial. A fines de 2024, el grupo había ingresado en un procedimiento preventivo de crisis y desde entonces profundizó distintas medidas de reducción de costos. Entre ellas se implementó un programa de retiros voluntarios y se avanzó en un esquema de cumplimiento de obligaciones “de manera escalonada y en cuotas”.

El concurso de Granja Tres Arroyos SA transforma ahora esa estrategia de administración de la crisis en una instancia formal de negociación con los acreedores. La herramienta no implica por sí misma la quiebra ni determina el cierre de la empresa: busca establecer un marco judicial para ordenar los pasivos y definir cómo serán atendidos mientras se intenta preservar la continuidad de la actividad.

El desafío productivo, sin embargo, permanece. Para una compañía industrial, reestructurar deuda puede aliviar la presión financiera, pero la recuperación sostenible depende también de recomponer el nivel de producción, recuperar capacidad instalada y generar flujo de fondos suficiente para afrontar las obligaciones futuras.

El caso de Granja Tres Arroyos expone así una tensión que atraviesa a una parte de la industria argentina: cuando la caída de actividad se prolonga, la restricción financiera deja de ser un problema exclusivamente bancario y comienza a comprometer producción, proveedores y puestos de trabajo. El concurso abre una vía institucional para reordenar las deudas; el resultado dependerá de si esa herramienta consigue acompañar una recuperación operativa que permita volver a generar los recursos necesarios para sostener la compañía.

Compartí esta noticia !

Récord de morosidad: uno de cada cuatro argentinos ya tiene deudas en atraso

Compartí esta noticia !

La morosidad de las familias argentinas alcanzó en febrero de 2026 un nuevo máximo histórico y expone con crudeza el deterioro del poder de pago de los hogares. Según un informe elaborado por el Instituto Argentino de Análisis de Gestión (IAG) en base a datos del Banco Central de la República Argentina (Banco Central de la República Argentina), el 11,2% de los créditos de las familias presenta atrasos superiores a 90 días, el nivel más alto de toda la serie iniciada en 2010.

El dato no solo marca un récord absoluto, sino que confirma una tendencia persistente: ya son 17 meses consecutivos de suba en la morosidad familiar. Desde julio de 2025, este indicador rompe su propio techo mes tras mes, superando ampliamente el máximo previo de 5,1%, que había funcionado como techo histórico durante más de una década.

El deterioro golpea especialmente en los créditos personales, donde el 13,8% de las operaciones ya se encuentra en situación irregular. En tarjetas de crédito, la mora alcanza el 11,6%, mientras que en los créditos prendarios se ubica en 6,8%.

El fenómeno no se limita a los hogares. Las empresas también muestran señales de tensión financiera: la morosidad corporativa llegó al 2,9% en febrero y acumula 15 meses consecutivos de aumento, aunque todavía sin alcanzar niveles récord comparables con los de las familias.

Una crisis más profunda de lo que muestran los bancos

El informe advierte que la situación real de las personas es todavía más grave que la reflejada por los indicadores bancarios tradicionales.

El Banco Central mide la morosidad como el monto moroso sobre el total del crédito otorgado, una metodología útil para evaluar el riesgo sistémico del sistema financiero, pero que puede subestimar el drama cotidiano de los hogares.

Cuando se observa la cantidad de personas morosas —y no solo el peso monetario de sus deudas— el panorama se agrava de manera contundente: el 25,5% de las personas humanas del país tiene al menos una deuda en situación irregular, es decir, con atrasos de tres meses o más.

En cambio, la medición tradicional sobre montos muestra una mora total de 15,5%.

Récord de morosidad en Argentina

Febrero 2026 | Fuente: IAG en base a BCRA

Indicador Valor
Morosidad total de familias 11,2%
Créditos personales en mora 13,8%
Tarjetas de crédito en mora 11,6%
Créditos prendarios en mora 6,8%
Morosidad de empresas 2,9%
Deuda total en mora (por monto) 15,5%
Personas con al menos una deuda impaga 25,5%
Desde julio de 2025, la morosidad de las familias rompe récords todos los meses. La serie histórica comenzó en 2010 y nunca había superado el 5,1%.

La diferencia responde a un fenómeno claro: quienes deben montos más pequeños son hoy proporcionalmente más morosos que quienes arrastran deudas más grandes. Como esos pasivos pesan menos en el total de pesos adeudados, quedan parcialmente invisibilizados en la estadística clásica.

Esto significa que millones de personas enfrentan situaciones de asfixia financiera cotidiana —atrasos en cuotas, refinanciaciones forzadas, pagos mínimos o directamente incumplimientos— aunque su situación no impacte con igual fuerza en la contabilidad bancaria.

Consumo en tensión y deterioro del ingreso

El avance de la mora refleja la persistente fragilidad del ingreso real, especialmente en sectores medios y asalariados informales, que enfrentan aumentos acumulados en servicios, alimentos, tarifas y financiamiento, con salarios que no logran recomponerse al mismo ritmo.

La expansión del crédito al consumo durante 2024 y 2025 permitió sostener transitoriamente niveles de gasto, pero también dejó una estructura más expuesta a la suba del endeudamiento y a la incapacidad de cancelarlo.

El resultado es una economía donde crece el uso del financiamiento para sostener gastos corrientes y, al mismo tiempo, aumenta la imposibilidad de cumplir con esos compromisos.

La mora récord de febrero no solo es una señal de alerta para los bancos: es, sobre todo, una radiografía del deterioro social y financiero de las familias argentinas.

Compartí esta noticia !

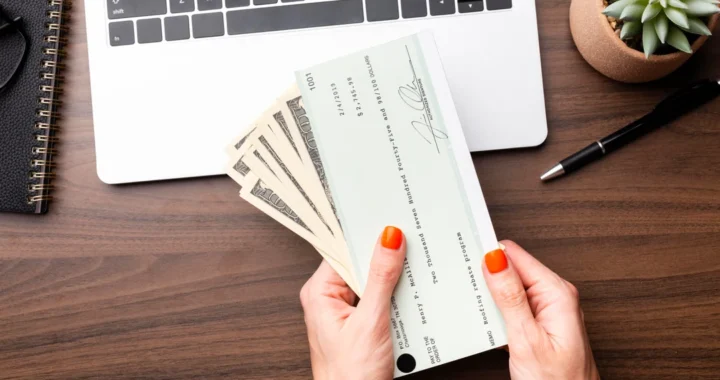
Los cheques rechazados se duplicaron en un año y exponen la tensión financiera de empresas y comercios

Compartí esta noticia !

La cantidad de cheques rechazados por falta de fondos volvió a encender una señal de alerta en la economía argentina. Durante marzo de 2026, se registraron cerca de 112.000 cheques rechazados, más del doble que en el mismo mes del año pasado, cuando la cifra rondaba los 55.000. El dato refleja un deterioro en la capacidad de pago de empresas y particulares, en un contexto donde la cadena de pagos sigue mostrando fragilidad y mayores niveles de estrés financiero.

Según el último informe de pagos minoristas del Banco Central de la República Argentina (BCRA), el incremento también fue significativo en la comparación mensual: los rechazos crecieron 24,4% respecto de febrero, cuando se habían contabilizado unos 90.000 cheques sin fondos. Además, se trata del nivel más alto de los últimos doce meses, consolidando una tendencia ascendente tanto en cantidad como en monto de las operaciones impagas.

En términos proporcionales, la tasa de rechazo alcanzó el 2,2% sobre la cantidad de cheques compensados y el 1,6% sobre el monto total operado, valores superiores a los registrados en febrero y que más que duplican los niveles observados un año atrás, cuando apenas superaban el 1%.

Durante marzo, el sistema compensó un total de 5,1 millones de cheques por un monto de 22,4 billones de pesos. Dentro de ese universo, el segmento electrónico (ECHEQ) profundizó su predominio y concentró el 82,9% del monto total, equivalente a 18,6 billones de pesos.

Sin embargo, el dato más preocupante aparece en el monto rechazado: ascendió a 357.800 millones de pesos, con una suba nominal de 21% frente a febrero. Si se descuenta el efecto inflacionario, el incremento real mensual fue de 14,2%, mientras que en la comparación interanual el salto real supera el 59,8%.

El fenómeno revela una creciente dificultad de financiamiento en el sector privado, especialmente en pequeñas y medianas empresas que siguen utilizando el cheque como herramienta central para sostener capital de trabajo y pagos corrientes. El aumento de los rechazos suele ser leído como un termómetro directo del nivel de tensión en la actividad económica.

El avance de los pagos digitales

En paralelo, el informe del BCRA muestra una transformación acelerada en los sistemas de pago. Las transferencias inmediatas “push” alcanzaron 731,5 millones de operaciones en pesos durante marzo, con una suba interanual del 25,6%, y movilizaron 82,2 billones de pesos, consolidándose como el principal motor del sistema de pagos.

También crecieron con fuerza los pagos con transferencia interoperables (PCT), que totalizaron 100,8 millones de operaciones, un 62,7% más que un año atrás. El 98,8% de estas transacciones se realizó mediante códigos QR, confirmando el fuerte desplazamiento de los métodos tradicionales hacia soluciones digitales.

En este escenario, mientras el uso de tarjetas de débito y crédito muestra caídas en cantidad de operaciones y montos reales, los pagos electrónicos ganan protagonismo. Pero la persistencia del problema de los cheques rechazados expone que, detrás de esa modernización financiera, persisten serias dificultades de liquidez en buena parte del entramado productivo.

Compartí esta noticia !

El Gobierno logra rollover del 102% y capta US$700 millones en una licitación clave del Tesoro

Compartí esta noticia !

El Gobierno nacional consiguió este martes renovar más deuda de la que vencía y captar divisas en una licitación del Tesoro que buscaba despejar tensiones de corto plazo. Según informó la Secretaría de Finanzas, se adjudicaron $8,11 billones frente a compromisos por $7,9 billones, lo que implicó un rollover del 102,15%, además de obtener unos US$700 millones mediante bonos en dólares.

El dato no es menor. En un contexto de ajuste fiscal, desinflación en curso y necesidades de financiamiento, el resultado funciona como una señal de respaldo del mercado a la estrategia económica oficial.

Deuda, tasas y necesidad de dólares

La operación se da en un escenario donde el Gobierno intenta sostener el equilibrio fiscal sin recurrir a emisión monetaria. El rollover por encima del 100% indica que no solo cubrió vencimientos, sino que consiguió financiamiento adicional, lo que reduce presión sobre el Banco Central.

Al mismo tiempo, la captación de divisas aparece alineada con obligaciones inmediatas. Parte de esos fondos se utilizarían para afrontar un pago cercano al Fondo Monetario Internacional, estimado en torno a US$800 millones según lo informado.

Qué instrumentos colocó el Tesoro

La licitación combinó deuda en pesos y en dólares, con fuerte presencia de instrumentos de corto plazo.

Más del 60% del total se concentró en letras capitalizables (Lecap), que absorbieron cerca de $4,94 billones con tasas mensuales en torno al 2,10%. También se colocaron bonos ajustados por inflación (CER) por $1,04 billones y títulos vinculados a la tasa TAMAR por $1,03 billones.

A eso se sumaron instrumentos dólar linked por $0,16 billones y un bono dual (CER/TAMAR) por $0,95 billones con vencimiento en 2029.

En moneda dura, el Tesoro emitió dos bonos bajo legislación local: uno a 2027 por US$350 millones con una tasa cercana al 5,16% y otro a 2028 por el mismo monto con rendimiento en torno al 8,77%. Ambas colocaciones explican la captación total de US$700 millones.

El resultado refuerza la posición del Ministerio de Economía en un momento donde la consistencia del programa depende de sostener financiamiento sin sobresaltos. Lograr rollover positivo y acceso a dólares permite ganar tiempo y reducir urgencias.

Sin embargo, la señal es acotada. La dependencia de colocaciones frecuentes y tasas que aún reflejan riesgo marcan que el proceso sigue en transición. El mercado acompaña, pero con condiciones.

Alivio de corto plazo

La operación aporta aire en dos frentes. Por un lado, evita que el Gobierno tenga que recurrir a emisión para cubrir vencimientos en pesos. Por otro, suma reservas en dólares en la antesala de pagos externos.

Esa combinación ayuda a sostener expectativas de estabilidad, un factor clave para contener la inflación y dar previsibilidad a decisiones de inversión.

Compartí esta noticia !

Stelatto elimina áreas y reestructura la Municipalidad de Posadas para reducir gastos

Compartí esta noticia !

El intendente Leonardo “Lalo” Stelatto oficializó el Decreto N.° 717, que introduce una fuerte reestructuración administrativa en la Municipalidad de Posadas. La medida, vigente desde el 1 de septiembre de 2025, elimina diez direcciones, centraliza competencias en la Secretaría de Gobierno y dispone un ajuste presupuestario para enfrentar el crítico escenario financiero que atraviesa la comuna.

Según el Ejecutivo, la decisión apunta a reducir costos, optimizar el uso de recursos municipales y priorizar la prestación de servicios esenciales en un contexto de caída de la coparticipación y restricciones presupuestarias.

El decreto recuerda que la Municipalidad de Posadas atraviesa “un difícil contexto económico y financiero, producto de una baja significativa de los ingresos por coparticipación”, situación que amenazaba con generar un desequilibrio presupuestario.

La norma se apoya en la Ordenanza de Emergencia Administrativa, Económica y Financiera (N.º 3/22), que habilita al Ejecutivo a introducir modificaciones en la estructura organizativa y en la nómina de cargos. Asimismo, la Carta Orgánica Municipal otorga al intendente la facultad de reorganizar dependencias, racionalizar funciones y disponer de los recursos humanos.

“El objetivo es racionalizar gastos, proteger el erario público y garantizar los servicios básicos que están a cargo del municipio”, establece el decreto firmado por Stelatto.

Direcciones eliminadas y nuevas áreas

El Decreto N.° 717 dispuso la eliminación de 10 dependencias, entre ellas:

  • Dirección de Seguridad Ciudadana
  • Dirección General de Control Comunal
  • Dirección de Registro de Vía Pública
  • Dirección de Inspección y Servicios
  • Dirección General de Derechos Humanos
  • Dirección de Promoción y Protección de Derechos Humanos
  • Dirección General de Métodos Participativos, Resolución de Conflictos y Fortalecimiento Ciudadano
  • Dirección de Promoción y Fortalecimiento para el Acceso a la Justicia
  • Dirección de Capacitación y Formación de Centros de Resolución de Conflictos
  • Dirección General de Coordinación

En total, se suprimen 4 Direcciones Generales y 6 Direcciones, con un achique funcional notorio en áreas sensibles como Derechos Humanos, que pasan a rango de Dirección.

En paralelo, se crean tres nuevas dependencias bajo la órbita de la Secretaría de Gobierno:

  • Dirección de Control Comunal
  • Dirección de Derechos Humanos
  • Dirección de Métodos Participativos, Resolución de Conflictos y Fortalecimiento Ciudadano

Además, se incorporan a la órbita municipal las administraciones de “La Placita del Puente” y “La Placita tradicional”, junto con sus bienes y personal.

Ajuste administrativo y presupuestario

El decreto establece que la Secretaría de Hacienda deberá reestructurar el presupuesto vigente para adecuarlo a la nueva organización y asegurar el pago de las obligaciones municipales. También se amplían competencias en la Dirección de Recursos Humanos y en la Dirección General de Asuntos Jurídicos, que suman tareas en legajos, jubilaciones, sumarios y procuración.

De esta forma, el Ejecutivo busca mejorar la eficiencia administrativa y contener el gasto público en un contexto de caída de ingresos y alta presión inflacionaria.

La medida implica un recorte de la planta jerárquica municipal, lo que generará ahorros en salarios de funcionarios y en estructuras duplicadas. Sin embargo, también marca un retroceso en el peso institucional de áreas como Derechos Humanos y fortalecimiento ciudadano, lo que podría generar debate político en el Concejo Deliberante y en organizaciones sociales.

La decisión se inscribe en una política de reducción del organigrama que Stelatto viene aplicando desde 2024, cuando ya había reducido el número de Secretarías de 11 a 7.

En lo inmediato, la reestructuración dará mayor poder de gestión a la Secretaría de Gobierno, bajo la conducción de José Antonio Amable, que concentra ahora áreas clave de control, habilitaciones, nocturnidad, diversidad sexual y resolución de conflictos comunitarios.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin