Daniel Artana

Daniel Artana: “El verdadero indicador macroeconómico que da mal es la inversión”

Compartí esta noticia !

La economía argentina consiguió ordenar algunas de sus variables fundamentales, resistió una sucesión de shocks y comenzó a desplegar una potencia exportadora que promete cambiar su estructura durante la próxima década. Pero todavía tiene un punto débil que condiciona todo el programa: la inversión no reacciona.

Daniel Artana puso allí el foco durante una entrevista con Economis en el Encuentro de Ejecutivos de Finanzas realizado en el hotel Loi Suites de Puerto Iguazú. Para el economista, la estabilidad alcanzada es una condición necesaria, pero no garantiza por sí misma un ciclo de crecimiento sostenido. Sin inversión, productividad y reformas estructurales, el orden macroeconómico puede convertirse en una plataforma prolija, aunque insuficiente.

La estabilidad es condición necesaria, pero no suficiente. Los países no crecen porque tienen inflación; al contrario, la inflación complica el crecimiento económico. Pero se necesitan otras cosas: más inversión y más productividad”, definió.

Artana considera que la Argentina todavía necesita ampliar su horizonte. Aunque el Gobierno haya corregido desequilibrios importantes, entre los empresarios persiste la duda sobre la continuidad política de esas transformaciones. El temor a que el país vuelva a aplicar políticas que no existen en otras economías desalienta decisiones que requieren años para recuperar el capital comprometido.

Esa incertidumbre, sumada a problemas coyunturales, explica por qué la inversión sigue rezagada. No ocurre lo mismo con las exportaciones, que muestran un fuerte dinamismo, ni necesariamente con el producto bruto interno, que soportó numerosos impactos sin desplomarse. Tampoco es el consumo, según su lectura, la principal señal de alarma.

El verdadero indicador que da mal macroeconómicamente es la inversión. Está muy baja”, remarcó.

La estabilidad no compra el crecimiento

El planteo de Artana atraviesa el debate económico de fondo. Bajar la inflación, reducir el déficit y ordenar los precios relativos son pasos imprescindibles, pero no producen automáticamente nuevas fábricas, infraestructura, tecnología ni empleos de mayor productividad.

Para que eso ocurra, el sector privado necesita previsibilidad suficiente para invertir y el Estado debe avanzar en reformas capaces de remover obstáculos acumulados durante décadas. La estabilidad evita que la economía se desordene, pero el crecimiento requiere aumentar la cantidad y la calidad del capital productivo.

La Argentina todavía enfrenta, además, el riesgo de volver atrás. Una parte de las decisiones empresariales continúa suspendida por la pregunta que acompaña a todos los programas económicos del país: cuánto de lo realizado permanecerá después de la próxima elección.

Artana considera que un programa será verdaderamente consistente cuando pueda atravesar la alternancia política sin que se discutan nuevamente sus principios elementales. Lo que definió como el “ABC” económico -aquello tan básico como aceptar que dos más dos es cuatro- debería sobrevivir a los cambios de presidente.

El problema es que todavía existe una parte de la dirigencia dispuesta a desconocer esas reglas. Mientras esa amenaza siga abierta, el horizonte permanecerá corto y la inversión tendrá dificultades para despegar.

La falta de infraestructura apareció como uno de los puntos centrales de la entrevista. La retirada del Gobierno nacional de la obra pública dejó proyectos paralizados y trasladó presión hacia provincias que, al mismo tiempo, enfrentan una menor disponibilidad de recursos y reclamos para reducir impuestos.

Para Artana, la explicación debe buscarse en la forma en que creció el gasto público durante las últimas décadas. El Estado expandió fuertemente sus erogaciones, pero concentró buena parte de ese incremento en gastos corrientes.

En el nivel nacional, los mayores recursos se destinaron principalmente a subsidios económicos y moratorias previsionales. En las provincias y los municipios, el aumento estuvo asociado, en gran medida, con la expansión del empleo público. El economista aclaró que su descripción no supone necesariamente un juicio sobre la legitimidad de esas decisiones, sino la constatación de una restricción básica: el dinero es limitado.

Si uno gasta más en gasto corriente, gasta menos en gasto de capital”, sintetizó.

La Argentina habría recorrido una historia diferente si el auge del gasto público se hubiera dirigido hacia rutas, energía, conectividad, puertos y otras obras capaces de elevar la productividad. Otros países aprovecharon períodos de abundancia para ampliar su infraestructura. El país, en cambio, consolidó compromisos corrientes que luego resultaron difíciles de reducir.

Cuando el Gobierno nacional decidió recortar el déficit fiscal, una de las partidas más castigadas fue la inversión pública. También cayeron con fuerza las transferencias de capital destinadas a las provincias. Los gobiernos subnacionales ajustaron menos, pero quedaron frente a la misma disyuntiva: revisar el gasto corriente o resignarse a invertir poco.

“Las provincias siempre tienen la opción de ser austeras por el lado del gasto corriente para poder gastar más en infraestructura. Tampoco hay mucho espacio para seguir subiendo impuestos. La plata tiene que salir de algún lado, porque mágicamente las cosas no se resuelven”, señaló.

La definición resulta especialmente sensible para Misiones, una provincia que necesita inversiones nacionales para compensar déficits históricos de infraestructura, pero que también debe competir con Brasil y Paraguay, reducir costos internos y sostener servicios públicos con recursos propios.

Artana considera que el Gobierno nacional podría haber moderado algunos movimientos del programa económico. La alternativa, explicó, habría sido acumular una mayor cantidad de reservas y sostener un tipo de cambio “un poco más depreciado” que el actual.

No propone regresar a una devaluación permanente ni construir competitividad exclusivamente a partir de un peso débil. Su observación apunta a la velocidad con la que se produjo el encarecimiento de la economía argentina en dólares y al impacto que ese proceso genera sobre sectores que todavía no alcanzaron niveles suficientes de productividad.

De todos modos, advirtió que el país probablemente será más caro en dólares que en otros momentos de su historia. Esa tendencia no necesariamente expresa una anomalía: puede ser el resultado de una economía que aumenta con fuerza su capacidad de generar divisas.

“Si no matamos la gallina de los huevos de oro que nos da el campo, la minería, los hidrocarburos y muchos sectores industriales que están aumentando sus exportaciones, esta economía va a ser más cara en dólares de lo que fue históricamente”, explicó.

La proyección que trazó es ambiciosa: en menos de una década, la Argentina podría alcanzar exportaciones por 200.000 millones de dólares anuales. El salto sería impulsado por los recursos naturales, pero también por actividades industriales que ya consiguen colocar más producción en el exterior. La carne es uno de los ejemplos mencionados por el economista.

Ese flujo de dólares cambiaría la estructura económica. También tendería a apreciar los costos internos y obligaría a elevar la productividad. El problema, otra vez, es qué ocurre durante la transición con los sectores que no participan del boom exportador.

No todas las actividades cuentan con petróleo, gas, minerales o una demanda externa en expansión. Parte de la industria depende del mercado interno, arrastra problemas de escala y debe competir después de años de operar dentro de una economía protegida.

Para Artana, esos sectores deberán reconvertirse. El proceso no será inmediato ni indoloro.

“Hay actividades con problemas de demanda interna y esas reconversiones no son fáciles”, reconoció.

La construcción sufrió el golpe más directo por el derrumbe de la inversión pública. Después de una caída muy fuerte, mostró una recuperación parcial, volvió a retroceder y todavía no consiguió estabilizar un sendero de crecimiento. La industria, por su parte, permanece estancada en un nivel relativamente bajo.

Sin embargo, Artana encontró una señal menos negativa: la producción industrial lleva varios meses sin continuar cayendo. El piso puede ser bajo, pero al menos dejó de profundizarse el deterioro.

“Uno puede decir que está en un nivel bajo, y es cierto. Pero por lo menos no cae desde hace varios meses”, observó.

Su expectativa es que la industria empiece a reaccionar a medida que las empresas introduzcan mejoras, eleven su productividad y adapten sus estructuras. No habrá una recuperación uniforme: algunas compañías conseguirán reconvertirse y otras encontrarán mayores dificultades para sobrevivir en una economía más abierta y competitiva.

La combinación entre menor obra pública nacional, presión tributaria elevada y gasto corriente rígido deja a las provincias ante una ecuación incómoda. Necesitan invertir para mejorar su competitividad, pero tienen poco margen para aumentar impuestos y enfrentan resistencias para reducir estructuras estatales consolidadas.

Artana no ofreció una salida sencilla. Precisamente, advirtió que no existe. Si las provincias quieren recuperar capacidad de inversión, deberán revisar prioridades y liberar recursos actualmente absorbidos por gastos corrientes.
Compartí esta noticia !

Con la estabilidad sola no alcanza: empresarios respaldan el rumbo, pero advierten por los costos de la transición

Compartí esta noticia !

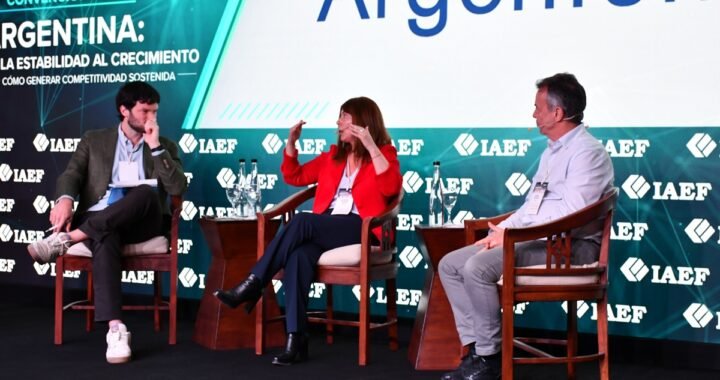
Con la estabilidad sola no alcanza. Y ¿qué estabilidad? En el salón de convenciones del Loi Suites quedó revoloteando esa paradoja. El consenso de que con la estabilidad es una condición necesaria, pero por sí sola no alcanza. Y la pregunta sobre qué tipo de estabilidad está parada la Argentina. Entre los ejecutivos de finanzas de las principales empresas del país, no hay dudas de que las reformas macro que impuso Javier Milei son correctas, pero al mismo tiempo, admiten que pueden no ser suficientes para contener a una economía que anda en varias velocidades a la vez y, sobre todo, a quienes son las víctimas necesarias de un proceso de “destrucción creativa”. El mejor ejemplo de esas velocidades es que la visita del presidente Javier Milei -la primera desde que asumió- chocará de lleno con una protesta de productores yerbateros que reclaman por la caída de los precios que impuso la desregulación, pilar de la economía libertaria.

Pese a eso, hay confianza en que la desaceleración de la inflación es clave para fortalecer inversiones. Esa es la principal conclusión de una encuesta presentada con la participación de más de 100 de las principales empresas líderes de la Argentina. Los ejecutivos consultados prevén para el 2026 un crecimiento en las ventas y en la rentabilidad de sus compañías.   

Con respecto a las inversiones, el 84% de los empresarios destacó que crecerán o permanecerán constantes con relación al 2025. Este año estuvieron enfocadas principalmente en activos fijos, incorporación de tecnología y fortalecimiento del capital de trabajo. 

Pese a la alta expectativa, la primera jornada del encuentro realizado en la ciudad de las Cataratas careció de representantes del Gobierno nacional, aunque se espera que este viernes estén el ministro de Desregulación, Federico Sturzenegger, el de Economía, Luis Caputo y finalmente, el presidente Javier Milei. Sturzenegger, al igual que Patricia Bullrich, eran esperados este jueves, pero uno no llegó y la senadora optó por esperar la cadena nacional presidencial.

La postal del primer día de la 47ª Convención Anual del Instituto Argentino de Ejecutivos de Finanzas fue, entonces, la de un empresariado que respalda el rumbo general, pero comienza a ponerle condiciones al entusiasmo. El déficit cero, la baja de la inflación, la eliminación de la maraña cambiaria y la recuperación de estadísticas públicas confiables ya no aparecen como materias de discusión. El interrogante se trasladó a otro terreno: cuánto tiempo puede sostenerse la transición sin que sus costos económicos y sociales terminen debilitando las propias reformas.

Pablo Miedziak, presidente del Instituto Argentino de Ejecutivos de Finanzas, lo explicó con la imagen más potente de la jornada: en la Argentina corren dos relojes y no marcan la misma hora.

Uno es el reloj de las reformas estructurales. Allí entran la reforma laboral, el rediseño tributario, la transformación del Estado y el Régimen de Incentivo para Grandes Inversiones. Son decisiones cuyos resultados se miden en años o décadas y que, según Miedziak, pueden definir el perfil productivo del país durante los próximos veinte años.

El otro es el reloj de la caja. No tiene la paciencia de la macroeconomía ni puede esperar a 2030. Es el de la pequeña y mediana empresa que debe pagar los salarios el cuarto día de cada mes, el del productor yerbatero que necesita liquidar la cosecha, el del hotel de Puerto Iguazú que factura en pesos y compite con Brasil o Paraguay y el del comerciante obligado a renovar capital de trabajo con tasas muy superiores a las vigentes en los países vecinos.

La distancia entre ambos tiempos concentra la principal amenaza. Las mismas medidas que podrían generar una economía más competitiva en el largo plazo también pueden acelerar, en el presente, la caída o reconversión de empresas y actividades que no tienen espalda financiera para esperar los beneficios prometidos. No es una impugnación del programa económico. Es el reconocimiento de que el tránsito hacia ese nuevo modelo tiene ganadores, perdedores y plazos que no siempre coinciden.

Para Miedziak, si ambos relojes no consiguen encontrarse, el peligro es el regreso del péndulo argentino: un nuevo salto desde una economía cerrada y regulada hacia una apertura extrema, o viceversa. La sustentabilidad de las reformas dependerá, por lo tanto, de que comiencen a producir resultados visibles en la vida cotidiana.

“No hay reforma sostenible sin resultados que la gente vea e impacte en su realidad personal y familiar”, planteó. La definición condensó el tono del encuentro: respaldo al rumbo, pero también un pedido para que el orden macroeconómico deje de ser solamente una promesa futura y empiece a convertirse en inversión, empleo y mejora de los ingresos.

Empresas resistentes, pero todavía cautelosas

La encuesta anual sobre financiación e inversión elaborada por EY Argentina y el Instituto Argentino de Ejecutivos de Finanzas expuso esa mezcla de confianza y prudencia. El relevamiento, que alcanza a más de cien compañías líderes, mostró que el proceso de estabilización todavía avanza de manera heterogénea.

Durante el último año, el 51% de las empresas indicó que sus ventas aumentaron, una proporción inferior al 62% registrado en el relevamiento anterior. En el otro extremo, el 32% informó una caída. La rentabilidad tampoco mostró un resultado uniforme: mejoró para el 32%, permaneció estable para el 30% y empeoró para el 34%.

La expectativa mejora cuando las compañías miran hacia 2027. El 68% prevé un crecimiento de sus ventas y el 53% espera una mayor rentabilidad. Casi la mitad proyecta aumentar sus inversiones, principalmente en bienes de capital e incorporación de tecnología, dos destinos que concentraron el 70% de las respuestas. Otro 19% planea reforzar el capital de trabajo.

La inversión, sin embargo, todavía depende demasiado de los recursos propios. La autofinanciación representa el 31% de las fuentes utilizadas por las compañías, seguida por los bancos y entidades financieras locales, con el 22%, y los aportes de las casas matrices, con el 15%. Para el 69% de los ejecutivos, las necesidades de financiamiento no cambiaron respecto del año anterior, un dato que también revela cautela frente al endeudamiento.

Alejandro Kelman, socio de EY Argentina, explicó que la autofinanciación continúa funcionando como el refugio natural de las empresas mientras se consolida el orden macroeconómico. El desafío será recuperar el crédito estructurado y el mercado de capitales para financiar proyectos de una escala que los balances empresarios difícilmente puedan sostener por sí solos.

Energía, agro e infraestructura encabezan las expectativas

La energía volvió a destacarse como el sector con mayor potencial de crecimiento, con el 37% de las menciones. Le siguieron los agronegocios, con el 23%, y la infraestructura, con el 17%. Son, precisamente, tres sectores que exigen inversiones de largo plazo, financiamiento abundante y reglas que sobrevivan a los cambios de gobierno.

Para mejorar la competitividad, el 61% de los ejecutivos reclamó una simplificación tributaria y administrativa. Otro 19% pidió acuerdos entre el Gobierno, los sindicatos y las empresas. Entre los incentivos fiscales, el 29% se inclinó por reducir alícuotas a cambio de reinvertir utilidades y el 28% propuso bajar las cargas sociales cuando se genere nuevo empleo.

La confianza necesaria para invertir sigue atada a tres demandas centrales: un plan económico claro y sustentable, mencionado por el 27%; una reforma tributaria que estimule la inversión, elegida por el 25%; y una política cambiaria estable, señalada por el 20%.

El respaldo al rumbo, en consecuencia, no equivale a un cheque en blanco. Los empresarios valoran la reducción de la inflación y la normalización de variables básicas, pero quieren saber si esas condiciones podrán sostenerse y si estarán acompañadas por impuestos más simples, crédito, infraestructura y reglas previsibles.

La tecnología aparece como otra frontera decisiva. El 28% de los consultados señaló a la inteligencia artificial como una de las tendencias con mayor impacto sobre sus negocios, mientras que el 26% manifestó preocupación por la irrupción de competidores no tradicionales. Para pasar de la estabilidad al crecimiento, el 30% priorizó aumentar la productividad mediante la integración de inteligencia artificial y tecnología, y el 29% volvió a reclamar reglas básicas que permitan planificar a largo plazo.

La microeconomía, la deuda pendiente

El economista Daniel Artana llevó la discusión hasta el núcleo del problema. La inflación, advirtió, afecta negativamente el crecimiento, pero derrotarla no resuelve por sí sola los déficits acumulados durante décadas. La macroeconomía puede encaminarse mientras la micro continúa atrapada entre baja productividad, informalidad, escasa innovación, deterioro del capital humano y una infraestructura insuficiente.

La inversión argentina apenas supera el 17% del producto, un nivel demasiado bajo para sostener una expansión robusta y prolongada. El rezago no nació con el actual Gobierno, sino que es consecuencia de lo que Artana definió como una “larga siesta de décadas”. Mientras el mundo atraviesa la revolución de la inteligencia artificial, la Argentina todavía debe reconstruir condiciones elementales para competir.

La salida implica asumir costos. Algunas empresas conseguirán reconvertirse; otras quedarán en el camino. Esa dinámica genera tensiones económicas, sociales y políticas que no pueden descartarse como un daño colateral sin importancia. La pregunta de largo plazo, señaló Artana, es qué dolor está dispuesta a soportar la sociedad para modificar una estructura que lleva dos décadas con la productividad estancada.

Allí reaparece la paradoja que atravesó toda la jornada. La estabilidad es imprescindible porque sin ella no hay cálculo posible, no existe crédito de largo plazo y cualquier inversión queda rehén de la próxima crisis. Pero la estabilidad también debe ser examinada por su calidad: puede haber equilibrio fiscal con empresas sin financiamiento, calma cambiaria con sectores incapaces de competir y menor inflación con familias cuyos ingresos todavía no alcanzan.

El empresariado reunido en Puerto Iguazú no pidió abandonar el programa ni volver atrás. Al contrario, consideró que las reformas deben sostenerse. Pero dejó una advertencia: el orden de las grandes variables solamente será políticamente durable si consigue bajar hasta la economía real.

En el Loi Suites hubo confianza, aunque sin euforia. Las empresas creen que pueden vender más, mejorar su rentabilidad e invertir. También saben que el crédito sigue siendo escaso, que la presión tributaria reduce competitividad y que no todos llegarán con la misma fortaleza al final del ajuste.

El Gobierno propone pasar de la estabilidad al crecimiento. Los ejecutivos financieros coinciden con ese destino. La discusión que quedó abierta en Puerto Iguazú es cómo atravesar el camino sin que el reloj de las reformas termine quedándose sin empresas, trabajadores y respaldo social antes de marcar la hora prometida.

Compartí esta noticia !

Reformas estructurales

Compartí esta noticia !

El gobierno anunció que enviará al Congreso cuatro proyectos de reformas estructurales: una nueva Carta Orgánica del BCRA, el “Grillete Fiscal”, modificaciones a la legislación sobre mercado de capitales y cambios en normas referidas a seguros. Todavía no se conoce el detalle de los tres últimos.

En el caso de la reforma a la Carta Orgánica del BCRA, se establece como mandato único de la autoridad monetaria preservar el valor del peso y velar por la estabilidad financiera, dejando de lado las imprecisiones introducidas en 2012 que agregaron objetivos de actividad y empleo y cuestiones sociales. Si bien es cierto que la Federal Reserve tiene un mandato dual (no así el Banco Central Europeo), en un país con alta predisposición a utilizar al banco central como financiador del Tesoro parece más adecuado el mandato único.

En ese sentido, se prohíbe el financiamiento al Tesoro y las utilidades del BCRA deben destinarse a reducir deuda. Esto último tiene particular sentido en un contexto en el cual el costo de la deuda es todavía elevado.

Pero el problema central de cualquier reforma es la capacidad del marco legal de resistir los embates populistas. La propuesta de contar con mayorías calificadas en ambas cámaras es una señal, pero podría ser modificada por otra ley que no requiere tales mayorías especiales. En definitiva, la inconsistencia temporal de obtener y gastar recursos en el corto plazo a costa de hipotecar el futuro no se resuelve por sí sola con una nueva ley, sino que requiere de perseverancia y éxito económico y de una sociedad que valore la estabilidad.

Nótese que un mismo gobierno populista pudo lograr capturar parte de las reservas del BCRA o apropiarse de los fondos que los trabajadores tenían en las AFJP (en este caso, validado por la justicia ya que en aquel momento no se podía demostrar el daño futuro), mientras que tuvo que ceder en su intento por aumentar los derechos de exportación al campo. En este último caso había un sector afectado con mayor capacidad de movilización y el daño era más cercano y visible, que el que sufriría varios años después el conjunto de aportantes a la seguridad social o el que podían padecer los ciudadanos por el deterioro en la calidad de los activos del BCRA.

En lo que respecta al “Grillete Fiscal”, según las declaraciones de los funcionarios, se buscaría alentar al Congreso a que corrija un déficit si éste se mantiene durante algunos meses. Para ello, se dispone que se cierren actividades no esenciales y que los legisladores nacionales y los funcionarios del Ejecutivo dejen de percibir sus haberes hasta que no se remedie el problema.

Esta reforma tiene poco que ver con una regla fiscal tradicional. Si bien tiene un parecido con el “shutdown” americano, en aquel caso no se pretende lograr un equilibrio de las cuentas públicas, sino que el Congreso aumente el tope de deuda.

Una regla fiscal pretende asegurar la solvencia del Estado, pero permitiendo que la política fiscal actúe en forma contracíclica. En las versiones más modernas se trata de preservar el recorte en la inversión pública, que es lo más fácil de hacer desde un punto de vista político[1]. En trabajos de FIEL encontramos evidencia de que las reglas provinciales flexibles protegieron la inversión pública durante períodos de consolidación fiscal y que las reglas nacionales pasadas no fueron un obstáculo para la expansión significativa del gasto público durante 2009 y 2016, cuando se relajaron las restricciones de la regla aprobada en 2004.[2]

En definitiva, las modificaciones en los marcos legales pueden ayudar, pero no son suficientes para asegurar la estabilidad y todavía queda pendiente contar con un marco fiscal de largo plazo moderno que aumente las chances de asegurar la solvencia intertemporal.   

Actividad económica e ingresos fiscales

La última información del PIB mensual correspondiente al mes de mayo arrojó un dato algo peor al esperado. Pero analizando un listado más amplio de indicadores se pueden obtener algunas conclusiones.

  1. La actividad económica muestra que la recuperación modesta continuó a lo largo de los primeros meses del año, ubicándose alrededor de 5% por encima del nivel del año 2023.
  2. La industria se mantiene en un nivel 9% más bajo que el observado en 2023, pero hace meses que detuvo su caída (aunque tampoco inició una recuperación).
  3. En el caso de la construcción, luego de un desmoronamiento de 28% entre 2023 y 2024, se inició una mejora que ha continuado en los primeros meses de 2026. Ello ha permitido que el sector se encuentre en un nivel menos malo que el observado hace dos años (18% más bajo que en 2023).
  4. La información del INDEC sobre consumo formal muestra que las ventas en supermercados medidas a precios constantes continúan en 2026 alrededor de 10% más bajas que en 2023, mientras que las que se realizan en shopping centers han vuelto a los niveles de aquel año. 

Es posible contrastar las cifras que arrojan los indicadores de consumo formal disponibles con los datos de recaudación impositiva. En el caso del IVA y de Ingresos Brutos, hay que contemplar que cada mes se recauda en función de las ventas del mes previo, mientras que en el caso del impuesto a las transacciones financieras, el fisco se hace de recursos prácticamente en el mismo mes, a medida que se registran los débitos y créditos en las cuentas corrientes bancarias de las empresas.

Debe tenerse presente que estos indicadores no son precisos. Por ejemplo, influye la cantidad de días hábiles de cada mes, y los valores mensuales pueden estar afectados por cambios en la parte que se recauda de IVA e Ingresos Brutos en la Aduana al importar insumos. Además, ingresos brutos y el impuesto al cheque son una mezcla de impuestos a la producción y al consumo por lo que su recaudación no debería reflejar perfectamente lo que pasa con el consumo formal.

De todas maneras, en los impuestos recaudados por el gobierno nacional se observa una caída entre 2023 y 2025 algo mayor que la observada en las ventas de supermercados y shopping centers. En cambio, el desempeño de la recaudación de ingresos brutos en ese período fue algo mejor que el observado en los impuestos nacionales mencionados.

Pero esa diferencia desaparece en 2026 y, en todos los casos, la recaudación estuvo por debajo de lo que sugiere la evolución de las ventas formales. Una posibilidad es que haya algo más de consumo informal, lo que es consistente con la evolución de la masa salarial informal que ha mejorado tanto por mayor empleo como por mayores ingresos reales, a diferencia de la masa salarial formal que se ha visto afectada negativamente, tanto por la evolución de los puestos de trabajo como de los ingresos de los trabajadores medidos a precios constantes.

Otra posibilidad es que las empresas se endeuden más con el fisco que en el pasado demorando el ingreso de sus obligaciones tributarias; sin embargo, esta opción no es consistente con la normalización de las tasas reales de financiamiento a corto plazo para empresas. 

El gobierno nacional ha compensado con esfuerzo la caída de los ingresos tributarios con reducciones adicionales en el gasto primario. Pero para mantener el ancla del programa económico parece que será necesario, no sólo un mayor dinamismo en la actividad económica, sino también mejorar la administración tributaria.


[1] Ver, por ejemplo, Ardanaz, Martín, Cavallo, Eduardo, Izquierdo, Alejandro y Puig, Jorge, 2021. «Growth-friendly fiscal rules? Safeguarding public investment from budget cuts through fiscal rule design,» Journal of International Money and Finance, Elsevier, vol. 111(C).

[2] Daniel Artana, Cynthia Moskovits, Jorge Puig e Ivana Templado, 2022. «Fiscal rules and the behavior of public investment: towards growth-friendly fiscal policy? The case of Argentina,» SN Business & Economics, Springer, vol. 2(8), pages 1-23, August.

Compartí esta noticia !

Economía con muchos contrastes

Compartí esta noticia !

Varios analistas destacan que la actividad económica muestra grandes contrastes, con las actividades primarias (agro, minería e hidrocarburos) liderando el crecimiento y otras muy rezagadas, como la industria y la construcción. Sin embargo, hay matices importantes que señalar.

Los datos de marzo del EMAE reflejan que la construcción y la industria mostraron mejoras importantes cuando se corrigen las series originales por estacionalidad. En abril, el Índice de Producción Industrial (IPI) de FIEL continuó mejorando, pero a un ritmo más bajo. En cualquier caso, los datos muestran que:

  1. La industria viene oscilando en los últimos meses en un nivel similar al observado en 2025.
  2. Pero también hay grandes diferencias entre sectores industriales. Por ejemplo, la información desagregada del EMI que estima el INDEC muestra que la actividad industrial se encontraba en el primer trimestre de este año 2,3% por debajo del nivel alcanzado en el mismo período de 2025, pero los textiles y el calzado explicaban más de la mitad de esa caída, la producción de maquinaria y equipo un 30% y la industria automotriz un 20%, pero otros sectores aportaban mejoras importantes (refinación de petróleo, industria maderera y sustancias y productos químicos). Y al interior de los sectores industriales, también hay diferencias muy importantes.
  3. Además, las exportaciones de manufacturas de origen industrial (excluyendo piedras preciosas y oro) aumentaron 20% interanual en el primer cuatrimestre del año, explicando un 20% del aumento en las exportaciones totales (más que la contribución de la energía en ese período, que fue del 14%). Incluso en el último mes (abril) las exportaciones industriales (sin oro y piedras preciosas) alcanzaron US$ 2000 millones (35% por encima de lo observado un año antes) y aportando el 23% del aumento de las exportaciones (mejora de US$ 524 millones comparado con un incremento interanual de todas las exportaciones de US$ 2240 millones).
  4. Las importaciones de bienes intermedios, que en general son insumos del proceso industrial, han vuelto a superar los US$ 2.000 millones por mes en marzo y abril, con crecimiento interanual positivo de 7% en ese bimestre. Esto podría explicarse por una normalización, luego de digerirse los aumentos observados en 2025 (sobre todo en septiembre y octubre) a la espera de una devaluación que no ocurrió y/o a una expectativa de mejora en la actividad de los próximos meses.
  5. La construcción sufrió una caída muy importante. Si se toma como referencia el año 2019 (nivel 100), en 2024 se observó un nivel de 76 y en 2025 uno de 81. Pero el último dato desestacionalizado del mes de marzo aumentó a 84, insinuando que el sector se puede estar moviendo un escalón más arriba (los datos de despachos de cemento de abril fueron malos, pero posiblemente ello se explique por la cantidad de días con lluvia, con lo cual habrá que esperar a mayo para confirmar si se ha concretado ese salto a un escalón menos malo).  

En materia de salarios y empleo, el panorama general no es bueno, pero también hay fuertes contrastes. Los trabajadores formales han perdido algo de sus ingresos medidos en pesos constantes, pero lo opuesto se observa en los informales. Aún con problemas de medición, los ingresos de estos trabajadores muestran mejoras enormes respecto de finales de 2023, lo cual era esperable a la luz de la reducción en la tasa de inflación de dos dígitos mensuales a niveles que nuevamente parecen caminar hacia el 2%. En la medida en que consuman una parte de su ingreso en negocios que no dan ticket es posible que esta mejora pase desapercibida para las empresas que miden consumo masivo y, obviamente, ello sería consistente con el deterioro real en la recaudación tributaria de los impuestos nacionales más relacionados al consumo y también con la mejora en el consumo privado que registran las cuentas nacionales.

Finalmente, la inflación ha vuelto a mostrar un sendero descendente luego de varios meses con tendencia al alza. Tomando promedios móviles de tres meses, los mejores valores, tanto en la inflación general como en la núcleo, se observaron en el tercer trimestre de 2025 (1,8% mensual de promedio). Desde ahí aumentaron sin pausa hasta marzo (3,1% y 3% respectivamente en el promedio móvil), pero en abril cambió la tendencia en ambas estimaciones. La información preliminar del índice de FIEL para la Ciudad de Buenos Aires sugiere que, en mayo, habría continuado la baja en ambos indicadores.   

En resumen, hay grandes contrastes en los indicadores sectoriales e incluso dentro de cada sector, con diferencias regionales y entre familias importantes. Pero parecería que lo peor ha quedado atrás.

Compartí esta noticia !

Problemas nuevos y viejas discusiones

Compartí esta noticia !

En los últimos meses, algunos observadores han manifestado su preocupación sobre la marcha de la economía. Sin embargo, los datos que acaban de publicarse sobre el estimador del PIB del mes de diciembre han sido mejores a los esperados. Además de que se corrigieron al alza los meses previos, se observó un aumento muy importante en el último mes del año que fue impulsado no sólo por una excelente cosecha fina y por la actividad minera (hidrocarburos) sino también por crecimientos interanuales de dos dígitos en pesca, la actividad financiera y electricidad, gas y agua.

Si se compara el promedio del año pasado con el de 2023, se observa que 8 de los 14 sectores han mejorado su nivel de actividad y el resto todavía se encuentra peor. Dentro de los sectores que todavía tienen problemas, revisten algunos que son trabajo intensivos (definidos como aquéllos que tienen un mayor porcentaje del empleo total que del PIB total). Este es el caso, por ejemplo, de la construcción y el comercio mayorista y minorista y de varias actividades de servicios, pero también tienen un nivel de actividad menor al registrado en el año 2023 algunos sectores capital intensivos, como la industria manufacturera. Del mismo modo, se observa que dentro de los que han mejorado la actividad en los últimos dos años, hay algunos capital intensivos (como el agro y la minería) y otros trabajo intensivos, como el sector de hoteles y restaurantes o las actividades inmobiliarias y financieras. En resumen, no parece haber un patrón muy claro que muestre con elocuencia que los sectores que se expanden son sólo aquellos que usan poca mano de obra.

Durante los últimos meses del año 2025, se observó una reducción de 2% real en los salarios privados formales y de 4% real en los públicos, mientras que los informales mejoraron 2% (aunque registraron caídas durante noviembre y diciembre). Esto puede haber afectado negativamente las decisiones de consumo de las familias y podría explicarse porque las paritarias se cierran para varios meses y la inflación proyectada resultó ser menor a la que finalmente se observó durante el último trimestre del año.

Sin embargo, los trabajadores arrastran una pérdida de ingresos mucho más significativa si se consideran los momentos recientes de mejores salarios reales. Por ejemplo, en el caso del trabajador privado registrado, los ingresos de diciembre de 2025 eran 18% menores que los de marzo de 2018 o 24% más bajos que los de noviembre de 2015. Sin embargo, esos niveles de ingresos probaron ser insostenibles para las cuentas externas de la Argentina. En aquellos años, el déficit externo alcanzó cerca del 3% del PIB en 2015 y casi 6% en 2018. Cuando se redujo el flujo de fondos externos, el tipo de cambio sufrió un salto abrupto y los salarios perdieron contra la inflación. En resumen, no hay magia posible. Los salarios reales en el largo plazo pueden crecer al mismo ritmo que la productividad. Si está se estanca, como ha ocurrido en la Argentina durante las últimas décadas, no hay espacio para mejoras sostenibles de ingresos.

En el frente externo aparecen varios puntos que han despertado interés, entre otros, la reducción de importaciones, la apreciación del tipo de cambio nominal, la acumulación de reservas y el uso de éstas para pagar deuda o fortalecer la posición de reservas netas del BCRA.

La reducción de importaciones guarda alguna relación con el nivel de actividad que se había estancado hasta noviembre, pero también ha influido la normalización de un adelanto en las compras a la espera de una devaluación post elecciones que no ocurrió. Por ejemplo, las compras mensuales de insumos intermedios se habían disociado de la evolución de la producción industrial. Tarde o temprano se debía volver a cierta normalidad.

El tipo de cambio nominal se ha apreciado más que otras monedas, aún a pesar de que el BCRA compró muchos más dólares que lo proyectado a finales del año pasado. Hay cuestiones puntuales como la normalización de la demanda de divisas para atesoramiento, que volvió en noviembre y diciembre a los niveles del primer semestre (alrededor de US$ 1.500 millones por mes) comparado con algo más de US$ 5.000 millones durante los meses de julio a octubre, de incertidumbre electoral. Durante el mes de enero, hubo un rebote de alrededor de 50%, pero habrá que esperar a los próximos meses para poder estimar cuál es una demanda “normal” de divisas de las familias.

También se profundizó el financiamiento neto a empresas y provincias y ayudó la excelente cosecha fina. Pero hay un debate de mediano plazo. Por un lado, en la medida en que se concrete el shock previsto en las exportaciones de minería e hidrocarburos, en el mediano plazo habría un salto de ventas al exterior de alrededor de US$ 20.000 millones. Y si la economía continúa su proceso de normalización, la dolarización de ahorros debería ceder aún con la cuenta capital abierta (digamos unos US$ 10.000 millones menos). Esto sería bastante mayor a la normalización en los pagos al exterior de empresas todavía restringidos por el cepo y requeriría de un aumento equivalente en la demanda por importaciones de bienes y servicios o pagos netos de deuda al exterior para repetir valores históricos del tipo de cambio real. Obviamente que puede interceder el BCRA comprando divisas para terminar de resolver una debilidad del programa en curso, pero terminado el proceso de remonetización y alcanzada una inflación “normal”, el señoreaje sólo permitiría compras no esterilizadas por alrededor 0.5% de PIB al año. Un Tesoro con más sobrante de pesos que pueda cancelar deuda ayudaría. Si bien no es tarea fácil de lograr, sería positivo que se tratara de alcanzar un superávit primario de 2.5% del PIB como se acordó con el FMI en abril de 2025. Puesto de otra manera, el influjo de dólares es de los privados y el que debería cancelar deuda neta (o mejorar sus activos) es el gobierno. Esto requiere que el BCRA o el Tesoro tengan ingresos suficientes para poder completar esa tarea.

Algunos analistas plantearon alguna objeción al uso de las divisas compradas en el mercado para eventualmente reducir la deuda externa pública. En la medida en que el swap de monedas con Estados Unidos sea creíble, cancelar un pasivo no es muy diferente que acumular un activo líquido. Pero si se pierde esa opción, entonces parecería que un activo líquido da algunas opciones de manejo adicionales, al menos en el cortísimo plazo.

Finalmente, el conflicto en Medio Oriente plantea algunas oportunidades y desafíos que obviamente dependen de cuál sea su duración. El primer efecto sobre las exportaciones argentinas es positivo. Por cada US$ 10 que aumente el precio del petróleo en el mercado internacional, las exportaciones aumentarían en alrededor de US$ 3 millones por día. Al mismo tiempo, hay un efecto negativo sobre los subsidios que todavía paga el Tesoro Nacional porque aumentaría el costo marginal de la energía eléctrica que se produce con derivados del petróleo. También es de esperar que en un escenario de mayor incertidumbre global aumente el riesgo país y se fortalezca algo el dólar americano.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin