Dólar oficial

Fase de Remonetización: el Gobierno redefine el esquema cambiario y lanza un programa de acumulación de reservas

Compartí esta noticia !

Según la consultora Ecolatina el Gobierno lanzó la “Fase de Remonetización” y redefine el esquema cambiario y monetario desde 2026

El Gobierno anunció al cierre de la rueda del lunes una nueva etapa del programa económico, denominada “Fase de Remonetización”, que introduce cambios relevantes en la política cambiaria y monetaria. El nuevo esquema contempla un programa de acumulación de reservas, la indexación del crawling peg a la inflación y la normalización gradual de encajes, en un contexto marcado por la necesidad de recomponer reservas, sostener la desinflación y consolidar el acceso al financiamiento.

La medida fue presentada tras una colocación de deuda en dólares por debajo de lo esperado y un mercado cambiario que no reaccionó con el optimismo previsto luego del resultado electoral de octubre. En ese marco, el rediseño busca corregir desequilibrios del esquema vigente, evitar una apreciación real persistente del tipo de cambio y sentar las bases para una mayor estabilidad macroeconómica hacia 2026, aunque introduce nuevos interrogantes sobre la velocidad de la desinflación y el grado de discrecionalidad del Banco Central.

Programa de compras de reservas y nuevo crawling peg indexado

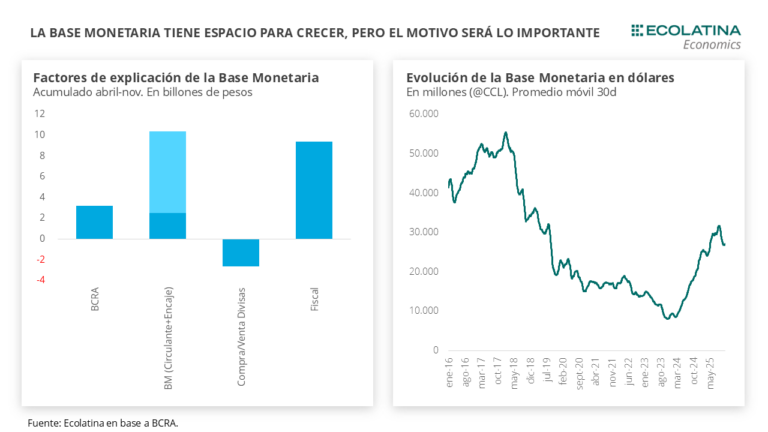
El eje central de la Fase de Remonetización es el inicio, a partir del 1° de enero de 2026, de un programa de acumulación de reservas por parte del Banco Central, alineado con la evolución de la demanda de dinero y la liquidez del mercado de cambios. Según el escenario base oficial, la Base Monetaria pasaría del 4,2% del PIB actual al 4,8% del PIB en diciembre de 2026, lo que equivale a compras de divisas por aproximadamente USD 10.000 millones, con la posibilidad de extenderse hasta USD 17.000 millones adicionales si la relación base-producto aumentara un punto porcentual.

Las compras estarán condicionadas por la oferta de divisas del balance de pagos, en particular de la Cuenta Financiera, y por la evolución de la demanda de dinero. El BCRA no intervendrá de manera automática: el monto diario de compras no superará inicialmente el 5% del volumen operado en el mercado de cambios y podrá ajustarse según la liquidez disponible, con el objetivo explícito de evitar presiones alcistas sobre el dólar. Además, se habilita la posibilidad de realizar “compras en bloque” por fuera del mercado, modalidad que el Tesoro ya utilizó durante 2025.

En paralelo, el Gobierno anunció una modificación sustancial del esquema cambiario. A partir de enero de 2026, las bandas cambiarias se ajustarán mensualmente según el último dato de inflación publicado por el INDEC. En enero, el crawling peg será del 2,5% mensual, correspondiente a la inflación de noviembre, y se actualizará en los meses siguientes conforme a los nuevos registros. Este rediseño reemplaza el esquema previo, en el que el techo de la banda crecía al 1% mensual mientras la inflación se ubicaba en torno al 2%.

Como resultado, el nuevo esquema evita la apreciación real que venía acumulándose. De acuerdo con estimaciones basadas en la mediana del Relevamiento de Expectativas de Mercado (REM) del BCRA, el techo de la banda alcanzaría en diciembre de 2026 los $1.860 (o $1.930 según otras proyecciones), entre un 8% y un 12% por encima del nivel que habría resultado con un deslizamiento del 1%, que lo habría ubicado en torno a $1.720.

Efectos macroeconómicos, reservas y discrecionalidad del esquema

Desde el punto de vista macroeconómico, la indexación del crawling peg presenta efectos contrapuestos. Por un lado, permite que el tipo de cambio real deje de apreciarse e incluso se deprecie en el margen, mejorando la competitividad externa. En un contexto internacional en el que la Reserva Federal muestra un sesgo más moderado y la inflación en Estados Unidos sorprendió a la baja en noviembre, el escenario de tasas internacionales más bajas hacia 2026 podría favorecer el apetito por deuda emergente y un dólar global más débil, ampliando el margen de competitividad cambiaria.

Por otro lado, el tipo de cambio dejará de funcionar como ancla nominal del programa económico, lo que introduce un componente inercial en la dinámica de precios y podría derivar en una desinflación más lenta. Además, el esquema arranca con un tipo de cambio real que, si bien mejoró cerca de un 20% desde la implementación de las bandas en abril, todavía luce bajo en términos históricos.

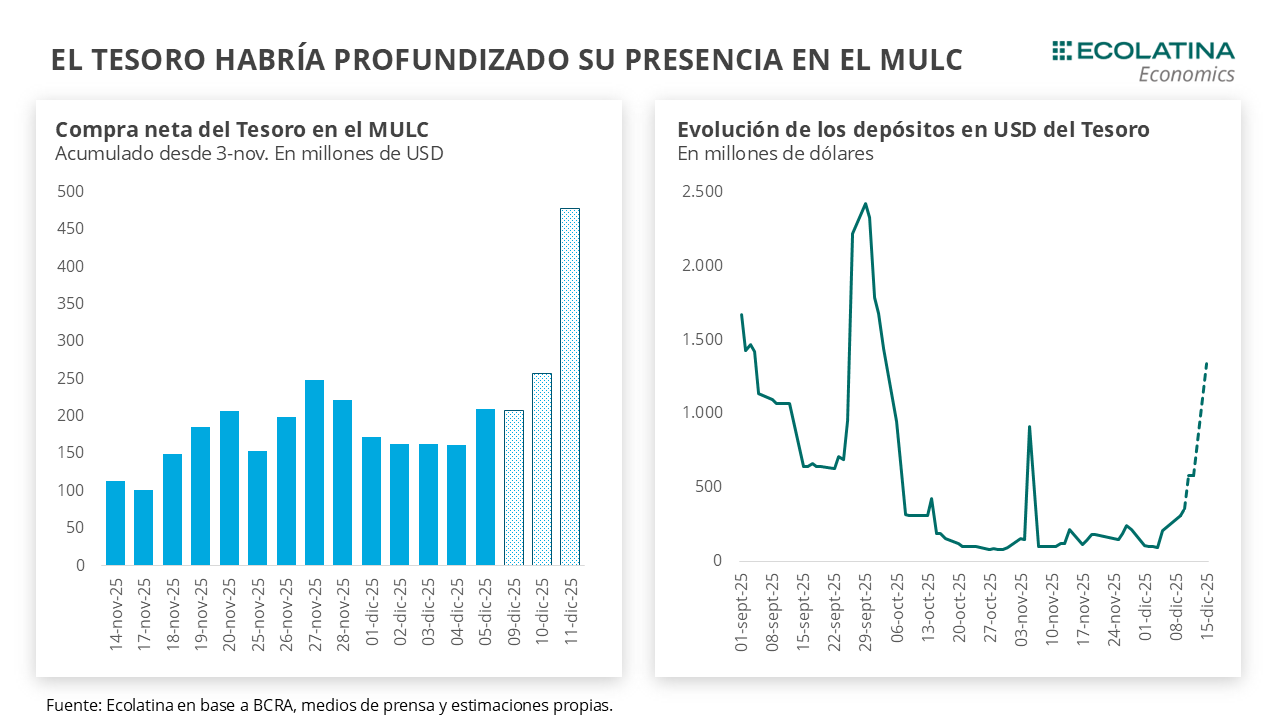
En este contexto, el comportamiento del dólar dentro de la banda será clave y dependerá de la oferta y demanda de divisas y de las expectativas del mercado. Tras el anuncio, el Tesoro habría interrumpido su racha compradora en el Mercado Único y Libre de Cambios (MULC). Entre la semana pasada y el martes posterior al anuncio, los depósitos del Tesoro crecieron de USD 309 millones a USD 2.077 millones, impulsados por compras en el MULC, el ingreso del BONAR y movimientos con organismos internacionales. Sin embargo, luego del anuncio, Hacienda pasó a contener la cotización mediante ventas de instrumentos dólar linked en el mercado secundario y ventas directas de USD 13 millones y USD 150 millones en el MULC, lo que explicó la estabilidad del dólar en torno a los $1.450 durante cuatro jornadas consecutivas, con un volumen operado cercano a USD 600 millones.

La estrategia oficial refleja un rasgo central del nuevo programa: la preferencia por la discrecionalidad antes que por reglas rígidas. La política de encajes se ajustará gradualmente según la evolución de las variables monetarias y cambiarias, y el límite del 5% de participación del BCRA en el mercado es indicativo, no obligatorio. Esto deja abierta la posibilidad de jornadas sin compras o con intervenciones superiores a ese umbral, así como operaciones fuera del mercado cambiario formal.

Repercusiones en el mercado y el desafío del Riesgo País

En el corto plazo, el dólar oficial se mantuvo dentro del techo de la banda ($1.400–$1.450) y cerró en $1.450, con una suba semanal del 0,6%. Las Reservas Netas habrían retornado a terreno positivo y se estiman en torno a USD 1.400 millones. En contraste, los dólares alternativos mostraron alzas: el dólar minorista subió 0,7% hasta $1.474, el blue avanzó 2,8% a $1.485, el CCL con CEDEARs trepó 2,1% a $1.547 y el MEP con AL30 aumentó 1,5% a $1.494. La brecha cambiaria promedio se ubicó cerca del 4%.

Los contratos de dólar futuro también reflejaron el nuevo escenario: los vencimientos cortos subieron 0,3%, mientras que los contratos desde marzo de 2026 avanzaron 1,1%. Las devaluaciones implícitas cerraron en +0,5% para diciembre, +2,9% para enero y +5,0% para febrero.

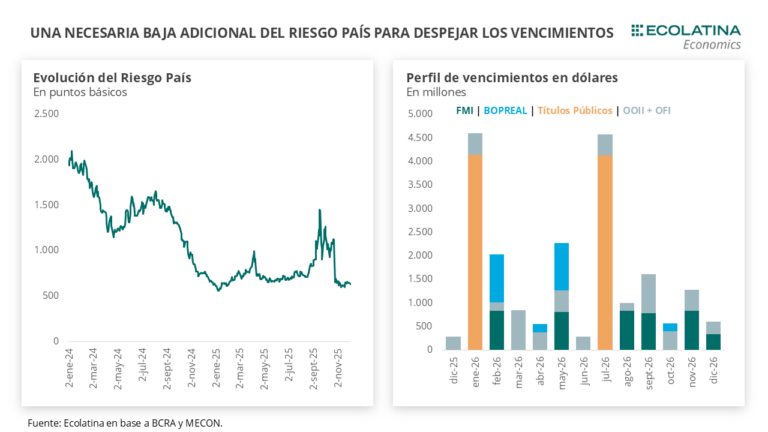
Hacia adelante, el principal interrogante es la compatibilidad entre la recomposición de reservas y el respeto del techo de la banda cambiaria. Para que el escenario base del Gobierno se materialice, será clave una nueva baja del Riesgo País que habilite al Tesoro a regresar al mercado de capitales en 2026 y comenzar a rollear vencimientos. A ello se sumarían ingresos por la Cuenta Financiera, una mayor oferta del sector agropecuario y potenciales inversiones extranjeras bajo el régimen RIGI, además de colocaciones internacionales que podrían habilitarse si el Presupuesto 2026 se aprueba en el Congreso.

Compartí esta noticia !

Bonos, pesos y dólares: cómo enfrenta el Tesoro los vencimientos de enero

Compartí esta noticia !

El Tesoro ajusta su programa financiero en pesos en un contexto de reservas netas negativas y dólar estable. El análisis de la consultora Ecolatina.

La semana financiera estuvo marcada por un intenso rally de licitaciones del Tesoro, la colocación del primer bono soberano en dólares en ocho años y una serie de definiciones cambiarias que reordenan el esquema monetario. Con un dólar oficial estabilizado en la zona de $1.400-$1.450 y reservas netas nuevamente en terreno negativo, el foco del mercado se desplazó hacia la sostenibilidad del programa financiero en pesos y la capacidad del Tesoro para afrontar los vencimientos de enero.

Licitaciones, deuda en dólares y señales del mercado

La semana estuvo cruzada por el rally de licitaciones del Tesoro y una serie de novedades en el plano cambiario. Mientras tanto, el dólar spot cerró hoy en $1.441 y se ubicó 0,4% por encima del viernes de la semana anterior.

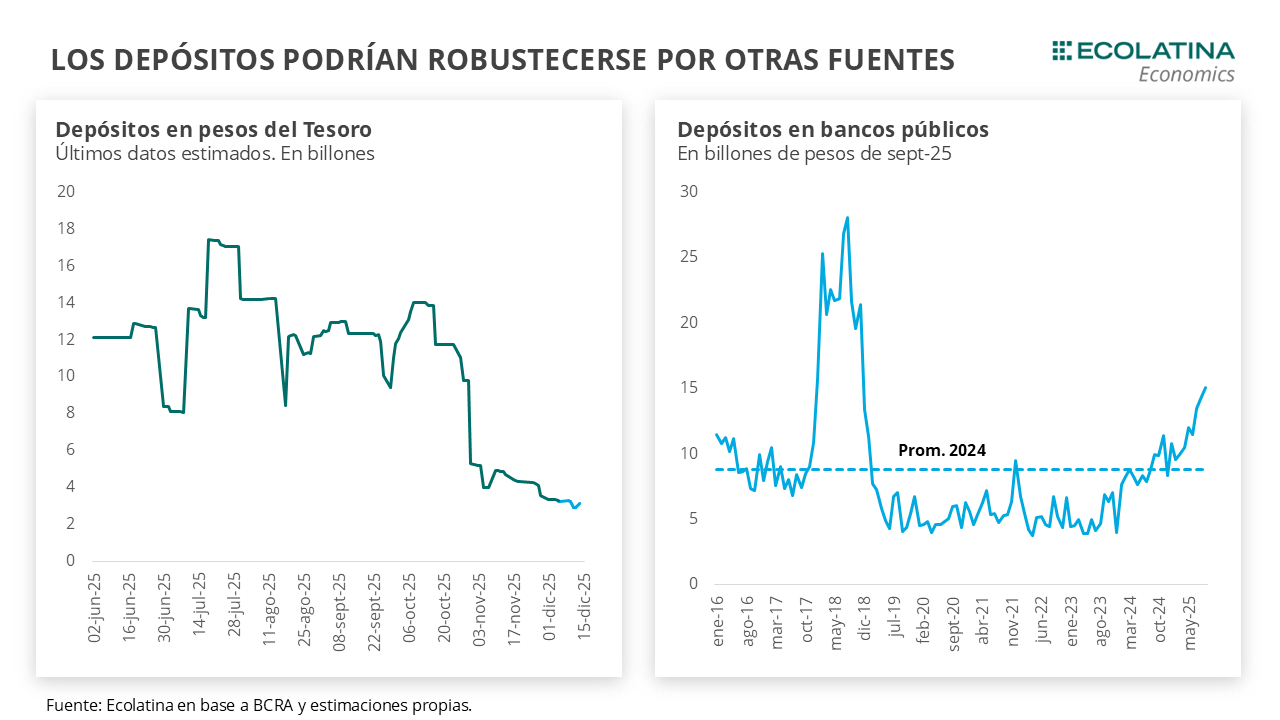
Dentro de las novedades, se encontró la baja de retenciones y el pago de BOPREAL del BCRA, que no afectó a las Reservas Brutas, pero sí a las Netas. Dentro de las licitaciones, Finanza captó USD 910 M (USD 1.000 M VNO) en la colocación del nuevo BONAR 2029 a una tasa del 9,26% TNA. Dentro de los aspectos a mejorar, la tasa convalidada aún sigue en niveles elevados (levemente por encima de las expectativas, aunque las vueltas a los mercados suelen ser graduales), lo cual podría explicarse por la incertidumbre generada ante la falta de acumulación de Reservas y las dudas sobre el esquema cambiario en el corto plazo. Por otro lado, el Tesoro obtuvo un rollover del 102% en la licitación en pesos de la semana. Con el Tesoro dando señales de mayores compras de dólares en el MULC, la cuestión pasa por el programa financiero en pesos. Para cancelar los compromisos totales en moneda dura de enero (USD 4.600), la exigencia en pesos rondaría los $4,6 bn al tipo de cambio actual, superior al stock de depósitos (rondarían los $3,3 bn). Para robustecer las cuentas, el Tesoro tendrá disponible en el corto plazo los ingresos correspondientes al superávit fiscal y a depósitos disponibles en bancos públicos, y hacia adelante un eventual giro de Utilidades por parte del BCRA.

En síntesis, el programa financiero podrá salir airoso en enero. Para lo que resta del 2026, vemos un Tesoro con sus cuentas robustecidas por un nuevo giro de Utilidades del BCRA y siendo una pieza fundamental en el esquema de agregados monetarios, influyendo y testeando la demanda nominal de dinero en las diferentes licitaciones de Finanzas.

Reservas, retenciones y compras de dólares

La semana estuvo cruzada por el rally de licitaciones del Tesoro y una serie de novedades en el plano cambiario. Mientras tanto, el dólar spot cerró hoy en $1.441 y se ubicó 0,4% por encima del viernes de la semana anterior. En este sentido, la divisa norteamericana se mantiene firme en la zona de flotación post-electoral ($1.400 – $1.450) y los contratos de dólar futuro se encuentran alineados al interior de la banda cambiaria al menos hasta junio del próximo año.

Empezando por las novedades, el martes por la mañana Caputo anunció una nueva baja permanente de retenciones a las exportaciones para el sector agropecuario: la Soja pasó de 26% a 24%; los Subproductos de soja de 24,5% a 22,5%; Trigo y cebada de 9,5% a 7,5%; Maíz y sorgo de 9,5% a 8,5%; y Girasol de 5,5% a 4,5%. En otro orden, los datos monetarios confirmaron que el BCRA pagó el vencimiento de BOPREAL por diciembre por el orden de USD 1.000 M, movimiento que no afectó las Reservas Brutas, pero sí las Netas. En detalle, tras el pago las Reservas Brutas se mantuvieron estables en el orden de los USD 41.900 M, debido a que parte de los dólares se mantuvieron en el sistema y se encajaron en el Central. No obstante, la medición de Reservas Netas (Brutas – SWAPs – Encaje – REPOs – SEDESA) pasó de USD 580 M el 27/11 (previo al pago) a terreno negativo por el orden de los USD 400 M en la actualidad.

Por otro lado, Finanza captó USD 910 M (USD 1.000 M VNO) en la colocación del nuevo BONAR 2029 a una tasa del 9,26% TNA. De esta forma, el país volvió a colocar deuda en dólares luego de ocho años y lo hizo a una tasa inferior a lo que reflejan los bonos argentinos bajo legislación local comparables en el mercado (cerca de 100 puntos básicos por debajo). Si bien el resultado es positivo, ya que es un nuevo paso de cara al retorno a los mercados internacionales en 2026, dejó sabor a poco producto del optimismo con el que se encaró la previa a la licitación.

Incluso, el Central pavimentó una mayor participación en la previa mediante una batería de normativas: 1) Redujo la restricción cruzada de 90 a 15 días para personas que participen en la licitación y para aquellas que quieran reinvertir los pagos que percibirán el próximo enero; y 2) Introdujo un plazo de 90 días (antes era 300, pero incluía sólo emisiones corporativas) el límite que tienen las entidades financieras para vender en el mercado secundario los títulos en dólares del Tesoro adquiridos en licitaciones primarias (de hacerlo, se ven obligadas a compensarla con otro instrumento del Tesoro de igual duration denominado en USD). Por su parte, el Tesoro habilitó a que las aseguradoras puedan apalancarse en cauciones en dólares siempre y cuando se suscriban a letras en dólares emitidas en el mercado primario.

El desafío del programa financiero en pesos

Volviendo al resultado, ¿cuáles son los aspectos para mejorar? En primer lugar, la tasa convalidada aún sigue en niveles elevados (levemente por encima de las expectativas, aunque las vueltas a los mercados suelen ser graduales), lo cual podría explicarse por la incertidumbre generada ante la falta de acumulación de Reservas y las dudas sobre el esquema cambiario en el corto plazo. A su vez, pese a rechazar ofertas (se recibieron ofertas por USD 1.400 M), el Tesoro captó apenas el 22% de los vencimientos en USD que deberá cancelar a principios de enero con bonistas privados (USD 4.200 M en total). Por tal motivo, es probable que para cubrir el remanente de vencimientos las autoridades recurran a un nuevo REPO con bancos privados. Recordemos que Caputo confirmó que tienen negociaciones avanzadas por hasta USD 7.000 M, pero que la cifra final a adjudicar aún no estaba definida por parte del equipo económico.

En este marco, el Tesoro habría acelerado las compras de dólares. En un mix entre mayores señales de compras que demanda el mercado y la necesidad per se de cara a los vencimientos de enero (sólo USD 4.200 M corresponden a bonos), el Tesoro quebró la racha de ventas con la que inicio diciembre en el MULC (estimamos -USD 60 M) y comenzó a comprar. En detalle, el viernes 5/12 compró USD 47 M y, según la prensa, habría comprado USD 50 M y USD 220 M entre el miércoles y el jueves, respectivamente. De todas formas, habrá que esperar los datos para confirmar si fue así y si corresponde a compras al mercado o BCRA.

De esta forma, sumándole los ingresos netos de Organismos Internacionales, el stock de depósitos en dólares en el BCRA pasó de USD 108 M el 1/12 a USD 309 M el 9/12, y llegaría a los USD 579 M si sumamos lo trascendido por los medios. A esta suma, habrá que restarle egresos brutos con OOII por USD 188 M que restan por diciembre, aunque habrá que tener en cuenta potenciales ingresos (el 5/12 ingresaron USD 65 M). Contemplando también el ingreso de la licitación que ocurrirá hoy, los depósitos podrían llegar a los USD 1.300 M a comienzos de la semana próxima.

Para el mismo lapso, y como contrapartida de dichos movimientos, los depósitos en pesos rondarían los $3,3 bn. Este número contempla la última licitación del año realizada por Finanzas, donde adjudicó $21,3 bn (sobre ofertas por $23,4 bn) y obtuvo un rollover del 102%. Los títulos a tasa fija concentraron cerca del 38% de lo adjudicado, con cortes de entre 31% y 33% TIREA en los vencimientos de 2026 y 2027 (S17A6, S29Y6, S30N6 y T31Y7). Por su parte, los instrumentos CER explicaron aproximadamente el 48% del total, con rendimientos que oscilaron entre 6,3% y 8,9% para plazos de 2026 a 2028 (X29Y6, X30N6, TZXY7 y TZX28). En tanto, el bono TAMAR M31G6 absorbió alrededor del 12% de la colocación y cortó con un margen de 4,43%. Finalmente, la demanda por instrumentos dólar linked fue marginal: sólo se adjudicaron $0,05 billones en la D30A6, con una tasa del 2,72%.

Así las cosas, la cuestión pasa por programa financiero en pesos. Si bien de cara a los vencimientos de enero se podría seguir acumulando dólares en el mercado (máxime con una gran campaña de trigo por delante), la activación del REPO para alcanzar un potencial remanente no alivia las necesidades de liquidez en pesos¿A qué nos referimos? Ya sea vía mercado o REPO (lo realiza el BCRA y el Tesoro deberá adquirirlos), se necesitarán los pesos para comprar dólares necesarios. Hagamos un ejercicio sencillo. Decíamos que el Tesoro va a llegar a USD 1.300 M, teniendo en cuenta los vencimientos de enero totales por USD 4.600 M (sumamos OOII+OFI), eso arroja una necesidad cercana a los USD 3.300 M que requeriría un total de $4,7 bn a un tipo de cambio de $1.438. A esto, se le suman vencimientos de instrumentos en pesos en enero por $29,3 bn (estimamos cerca de $17,5 sacando BCRA), que para facilitar el ejercicio podríamos suponer que Finanzas obtendrá un rollover rondando el 100%.

En este último tiempo por diversas razones venimos mencionando que vemos probable un nuevo giro de Utilidades del BCRA al Tesoro el próximo año. Dicho giro suele producirse una vez se presente el balance contable anual del BCRA, el cual en los últimos siete años se produjo entre abril y mayo del año siguiente. ¿Cuál será el puente hasta entonces? La cuenta del Tesoro se podrá robustecer mediante los ingresos correspondientes al superávit fiscal y a los depósitos en los bancos públicos. El último dato disponible a septiembre ubicó los depósitos en $15 bn, los cuales una parte se pueden inyectar a las cuentas del Tesoro (como en feb-25). Teniendo en cuenta que en promedio durante 2024 se ubicó en $8,8 bn (a precios de septiembre) y que en diciembre producto de pagos de aguinaldo el sector público incurriría en un déficit (como en dic-24), un número conservador arroja que podrían inyectar como mínimo $4 bn a las cuentas del Tesoro.

En síntesis, el programa financiero podrá salir airoso en enero. Para lo que resta del 2026, vemos un Tesoro con sus cuentas robustecidas por un nuevo giro de Utilidades del BCRA y siendo una pieza fundamental en el esquema de agregados monetarios, influyendo y testeando la demanda nominal de dinero en las diferentes licitaciones de Finanzas.

Dólar oficial estable

Con un dólar estabilizado en el orden de los $1.400-$1.450, el dólar spot finalizó en $1.441 y se ubicó 0,4% por encima del viernes de la semana anterior. Por otro lado, las Reservas Netas (Brutas – Swap CH y USA – Encajes – REPOs – SEDESA) habrán finalizado en terreno negativo por -USD 400 M.

La brecha cambiaria se estabiliza

Los dólares alternativos finalizaron mixtos: el dólar minorista subió 0,1% ($1.465) respecto al viernes de la semana anterior, el dólar blue aumentó 1,4% ($1.445) y, por el contrario, el dólar CCL operado con CEDEARs bajó 0,7% ($1.515) y el dólar MEP operado con AL30 cayó 0,1% ($1.472). En este contexto, la brecha cambiaria promedio finalizó en la zona del 3%.

Los futuros de dólar neutros

Los contratos a futuro del dólar se ubican en sintonía a la semana previa. En detalle, los contratos cortos con vencimiento entre diciembre a febrero subieron levemente 0,1%, y aquellos con vencimiento desde marzo 2026 bajaron 0,1%. Respecto a las devaluaciones implícitas, el mercado cerró con una devaluación del +0,8%, +3,2% y +5,2% para diciembre, enero y febrero, respectivamente.

Compartí esta noticia !

Dólar oficial cae a $1.435 mientras Economía acelera su retorno al mercado internacional de deuda

Compartí esta noticia !

El Gobierno acelera su retorno a los mercados mientras el dólar oficial cae a $1.435 y Finanzas prepara una emisión clave en dólares, el análisis de la consultora Ecolatina

Con el dólar oficial retrocediendo 1,1% hasta $1.435 y la brecha cambiaria estabilizada en torno al 2%, el Gobierno avanza con un giro decisivo en su estrategia financiera: el 10 de diciembre lanzará un bono en dólares bajo legislación local para cubrir vencimientos por USD 1.187 millones y negocia un REPO por hasta USD 7.000 millones con bancos internacionales. Las medidas buscan reducir el Riesgo País, recomponer reservas y marcar el regreso de la Argentina al mercado global de deuda.

El Tesoro vuelve a emitir en dólares y negocia un REPO por USD 7.000 millones

La semana cerró con señales concretas de que la administración nacional se prepara para retomar el financiamiento externo. El miércoles 10, la Secretaría de Finanzas lanzará la colocación del BONAR 2029N, un título denominado y pagadero en dólares, con legislación local, tasa anual del 6,50%, amortización bullet el 30 de noviembre de 2029 y pagos semestrales cada 30 de mayo y 30 de noviembre.

Según el Ministerio de Economía, los fondos obtenidos se utilizarán para cancelar parcialmente los vencimientos de capital de los AL29 y AL30, que suman USD 1.187 millones y vencen en enero de 2026. La operación, por su diseño, no implicaría un aumento de la deuda pública en dólares.

La licitación será el primer test relevante para evaluar el apetito por “riesgo argentino” bajo legislación doméstica. Su resultado delineará la capacidad del Tesoro para administrar un calendario de vencimientos que asciende a USD 4.200 millones, de los cuales USD 1.500 millones corresponden a bonos bajo legislación extranjera cuyo eventual rolleo requerirá intervención del Congreso entrante el 10 de diciembre.

Paralelamente, el ministro Luis Caputo confirmó en una charla organizada por El Cronista que el Gobierno negocia un REPO con bancos privados por hasta USD 7.000 millones, replicando las operaciones de enero (USD 1.000 millones) y junio (USD 2.000 millones). Con un rolleo total de la emisión del miércoles, una adjudicación de USD 3.000 millones permitiría cubrir los vencimientos de enero, mientras que un REPO completo por USD 7.000 millones cubriría prácticamente también los de julio.

Caputo también expuso la hoja de ruta para recomponer reservas. Según explicó, mantener la Base Monetaria en 4% del PBI permitiría comprar USD 7.000 millones en 2026; un aumento de un punto porcentual permitiría sumar otros USD 7.000 millones. No obstante, indicó que la capacidad real dependerá de la posición del tipo de cambio dentro de la banda (entre +USD 6.200 millones y +USD 8.200 millones), del comportamiento de los agregados monetarios y del ingreso de capitales por la Cuenta Financiera.

Mercado cambiario: dólar oficial a la baja, brecha mínima y futuros en retroceso

El dólar oficial cerró la semana en $1.435, ubicándose 1,1% por debajo del viernes anterior. La cotización se mantiene dentro del rango post electoral de $1.400–$1.450, pese a la rotación de contratos de futuros y al vencimiento de letras atadas al dólar.

El tipo de cambio informado por el BCRA finalizó en $1.439 (-0,8%). Y la entidad confirmó que modificará su metodología de cálculo hacia un promedio ponderado. Las Reservas Netas —descontando swap con China y EE.UU., encajes, REPOs y SEDESA— finalizaron en torno a –USD 600 millones.

Los dólares alternativos también retrocedieron: Minorista: $1.463 (-1,7%). MEP con AL30: $1.474 (-0,2%). CCL con CEDEARs: $1.526 (-0,3%). Blue: $1.425 (-0,7%)

La brecha se sostuvo en torno al 2%, uno de los niveles más bajos desde el inicio del actual esquema cambiario.

En el mercado de futuros, los contratos acompañaron la tendencia del spot. Los vencimientos de diciembre a febrero subieron apenas 0,1%, mientras que los de marzo 2026 en adelante cayeron 0,4%. Las devaluaciones implícitas quedaron en 1,1% para diciembre, 3,6% para enero y 5,4% para febrero.

Empresas y provincias reabren el crédito externo y anticipan el regreso soberano a los mercados internacionales

Antes de la colocación soberana, el sector privado y las provincias testearon el apetito por instrumentos en dólares. Desde la compresión del Riesgo País —de la zona de 1.000 puntos a 650 puntos básicos— las empresas colocaron USD 4.000 millones en Obligaciones Negociables en noviembre y USD 600 millones en los primeros cuatro días hábiles de diciembre.

En el plano provincial, CABA abrió el camino con una emisión de USD 600 millones, mientras que Santa Fe colocó USD 800 millones esta semana.

Estas operaciones configuran el escenario para el retorno soberano a los mercados externos. Aunque para consolidarlo el Gobierno deberá avanzar sobre dos frentes: Estabilidad cambiaria y credibilidad del esquema de bandas. Eliminación de restricciones financieras, como los límites a empresas y la “restricción cruzada” para personas.

    Solo con estos elementos podrá producirse el ingreso de capitales por la Cuenta Financiera. Necesario para compensar un eventual déficit de Cuenta Corriente y permitir que el BCRA recomponga reservas sin tensionar la demanda de pesos.

    Compartí esta noticia !

    El dólar consolida un piso de $1.400 y el BCRA baja la tasa al 20%: claves del nuevo equilibrio cambiario

    Compartí esta noticia !

    Mercado cambiario: según la consultora Ecolatina el dólar consolida un nuevo piso y el Gobierno acelera la estrategia para recomponer reservas

    El dólar oficial cerró la semana en $1.425, un 1,6% por encima del viernes 14, en un contexto de calma cambiaria, compras del Tesoro en el mercado y una baja adicional de tasas por parte del BCRA que llevó la TNA al 20%. Con este comportamiento, el esquema de bandas se reconfigura de facto entre un piso de $1.400 y un techo de $1.500, mientras el Gobierno avanza en una secuencia que apunta a la recomposición de reservas, la reducción del Riesgo País y el retorno a los mercados internacionales de deuda.

    Un mercado más estable: Tesoro comprador, menor tasa y retorno de CABA a los mercados

    En el plano cambiario, se produjeron dos novedades: el regreso de CABA a los mercados internacionales de deuda y la compra de dólares en el MULC por parte del Tesoro. En este marco, el esquema de bandas se viene reconfigurando de facto a un piso de $1.400 y un techo de $1.500. Por otro lado, el BCRA redujo la tasa de simultaneas a 20% TNA en la jornada de hoy, dando un nuevo paso de reducción previo a la licitación de Finanzas el miércoles próximo. La baja de tasas en el mercado desde septiembre (de 35% TNA al 20% TNA actual) posicionó la tasa por debajo del ritmo de los precios por primera vez en lo que va del año.  

    Vemos que la secuencia que busca el Gobierno es un BCRA dando señales de recomposición de Reservas, una baja adicional del Riesgo País y un ingreso a los mercados internacionales de deuda. En paralelo, se podrían ir relajando ciertas restricciones a la Cuenta Financiera en la búsqueda por un mayor ingreso de capitales, que se enlazarían con una demanda de divisas menos reprimida. El desarrollo será importante, dado que el TC resultante demandará una tasa de interés que evite presiones dolarizadoras y a la par sea compatible con la actividad económica.

    Finaliza una semana tranquila en el plano cambiario-monetario. El dólar oficial mantuvo la tónica que presentó a lo largo del mes, fluctuando en la zona de los $1.400-$1.450 y manteniéndose en torno al 7%-8% por debajo del techo de la banda. En concreto, luego de bajar a $1.387 durante el lunes, el dólar spot finalizó hoy en $1.425 (+1,6% por encima del viernes 14).

    Decíamos la semana pasada que detrás del comportamiento reciente del dólar se encontraban dos factores: la ratificación de las bandas por parte de las autoridades económicas y una mayor oferta financiera vía colocación de Obligaciones Negociables en dólares por parte de las empresas. Respecto a esto último, un Riesgo País rondando los 600 puntos y un mayor optimismo permitió también que el Gobierno de la Ciudad Autónoma de Buenos Aires salga a los mercados internacionales de deuda y logre colocar USD 600 M (sobre ofertas por USD 1.700 M) a una tasa del 7,8%.

    ¿Hasta dónde puede llegar este tipo de financiamiento? 

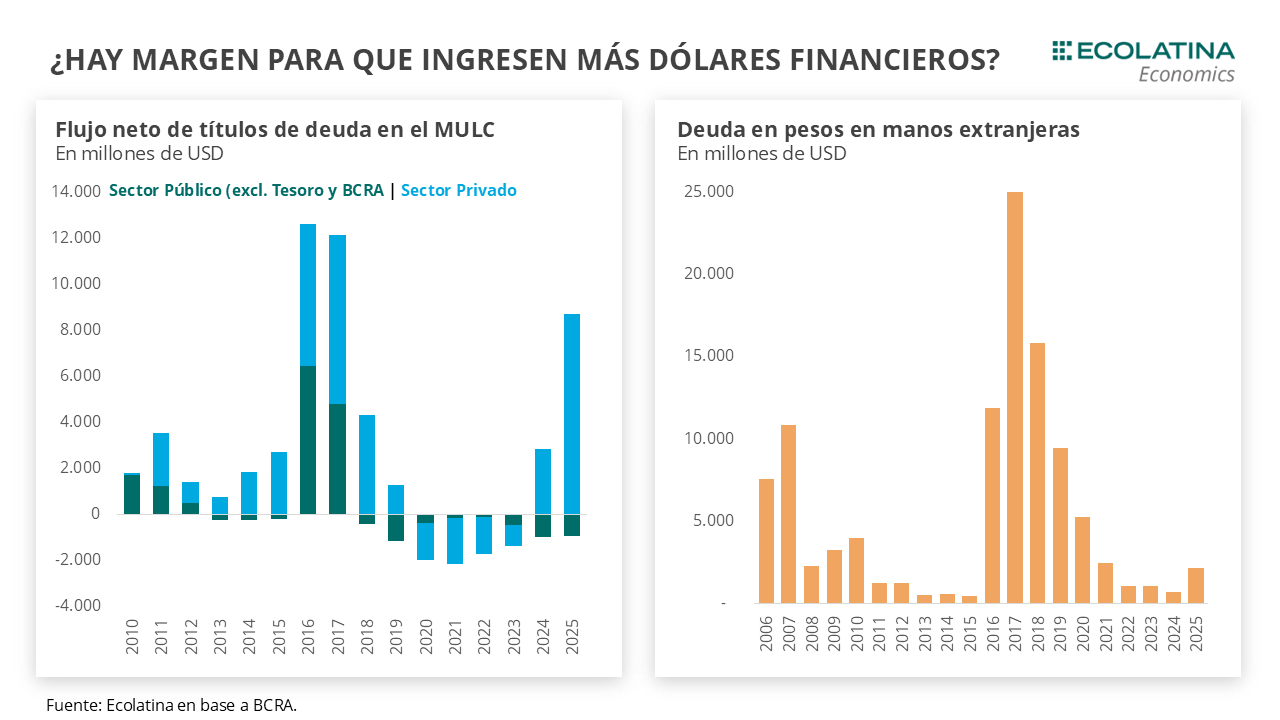
    Si tomamos como referencia la etapa 2016-17, los ingresos brutos por préstamos de títulos públicos en el MULC totalizaron los USD 12.500 M (USD 11.300 M netos), para luego cerrarse producto de la crisis 2018 y la posterior reinstauración del cepo. De consolidarse la situación actual, las provincias tendrán la oportunidad de volver a tomar protagonismo en los mercados de deuda internacional y serán un factor dinamizador en el mercado de cambios local. De todas formas, bien cabe destacar que hoy las provincias son menos deficitarias que en aquel período.

    En el ámbito nacional, la incógnita es qué postura tomaría el Gobierno respecto a la necesaria recomposición de Reservas. Tras el extenso y agitado proceso electoral, los depósitos del Tesoro en moneda dura en el Central llegaron muy diezmados a noviembre, con un stock de apenas USD 150 M y con vencimientos entre el FMI y Organismos Internacionales por delante por USD 1.300 M. Hasta el momento, buena parte de estos vencimientos fueron cubiertos con compras directas del Tesoro al BCRA, fortaleciendo la demanda del mercado por una ruta de recomposición de Reservas que permitiría a la postre una baja adicional del Riesgo País. Algo que, justamente, fueron dando señales las autoridades entre entrevistas y presentaciones.

    Así las cosas, llegaron los indicios de compras del Tesoro en el MULC. En lo que va de noviembre (datos parciales hasta el 17-nov), Hacienda fue realizando compras erráticas en el mercado de cambios: el 7-nov habría comprado USD 49 M, el 12-nov USD 18 M y el 14-nov USD 97 M. Además, según la periodista Florencia Donovan durante este lunes habría comprado USD 200 M al BCRA y el martes unos USD 50 M en el mercado. Esto es consistente con los vencimientos de deuda con los OOII, ya que a inicios de semana vencían USD 308 M. Dado que al 14-nov el stock de depósitos en dólares llegaba a USD 216 M, la caída de USD 105 M el lunes 17 se explicaría por el por el pago a OOII neto de las compras trascendidas al Central, dejando un stock de USD 111 M al 17-nov.

    En concreto, en noviembre el Tesoro llevaría comprado USD 1.106 M al Central y USD 214 M en el MULC (USD 114 M netos de ventas). Producto de estas operaciones, se explica por qué el dólar se encuentra haciendo un “piso” alrededor de los $1.400, donde el Tesoro se estaría sintiendo cómodo y estaría saliendo a comprar divisas cuando se ubica por dicha zona (o incluso la quiebra). Por tanto, nos encontramos transitando un escenario donde la banda se reconfigura de facto en un piso de $1.400 ($927 de jure) y un techo de $1.500 

    Con un noviembre casi cerrado en materia de vencimientos (queda poco más de USD 80 M), será importante ver si el Tesoro mantiene el statu quoDurante diciembre, Hacienda enfrenta vencimientos brutos con OOII por USD 950 M. Por lo pronto, las autoridades podrían mantener la estrategia entre compras en el MULC y el BCRA, pero el último mes del año puede ser una prueba interesante que arroje nuevas definiciones en el plano cambiario-monetario.

    ¿A qué hacemos referencia?

    En el plano monetario, se suscitarán una serie de eventos relevantes que podrían utilizarse para comenzar a delinear el nuevo esquema. En el marco de una demanda de dinero que crece por factores estacionales en diciembre, Finanzas y el BCRA contarán con la oportunidad de seguir aflojando el apretón monetario. El 28-nov vence la Comunicación del Central que aumentó en 5 p.p. la exigencia de encajes para los bancos, los cuales podían encajar mediante títulos públicos adquiridos en el mercado primario. Esta regulación no sólo presionó sobre la liquidez bancaria, sino que además mantuvo cautiva a las entidades financieras en las diferentes licitaciones de Finanzas. En este sentido, diciembre podría ser un mes de prueba de menores exigencias de efectivo mínimo (y por tanto mayor capacidad prestable) y una licitación “menos amañada” que permitiría eventualmente expandir los pesos (vía un rollover menor a 100%) en un mes de mayor demanda.

    Por otro lado, sería una oportunidad para que el Central comience a recomponer Reservas. Un paulatino ordenamiento monetario y una mayor demanda de pesos podrían empujar a que el BCRA comience a testear y comprar divisas en el mercado. Naturalmente, estas compras tendrían un efecto monetario expansivo, a diferencia de las compras que realiza el Tesoro al BCRA que tienen un efecto monetario neutro (los pesos no “salen a la calle”). Eventualmente, esto podría ser una señal positiva para una baja adicional del Riesgo País, que colabore para un pronto retorno a los mercados internacionales de cara a los vencimientos por USD 4.500 M de enero 2026 (con Reservas Netas que se ubican en USD 1.600 M). Probablemente, la secuencia se podría superponer con algún financiamiento internacional del estilo REPO con bancos privados (algo que comentaron diferentes medios).

    En este marco, el BCRA redujo la tasa al 20% TNA en la jornada de hoy. En las puertas de la licitación del próximo miércoles, la autoridad monetaria replicó el movimiento de la primera licitación del mes cuando bajó la tasa ofrecida en las ruedas simultaneas de 25% TNA a 22% TNA. De esta forma, se pavimenta una reducción de tasas en el mercado que otorgue más espacio a Finanzas en las últimas dos licitaciones del año, lo que permitiría ofrecer tasas más competitivas en las licitaciones primarias para recorrer un fino equilibrio entre la ampliación de pesos y la demanda efectiva en el mercado.

    No obstante, comienza a emerger cierto trade-off entre tasas y dólar. La baja de tasas comienza a entrar en un terreno negativo en términos reales por primera vez en lo que va de 2025. Hasta julio, la tasa de política monetaria (LEFIs) se ubicaron sistemáticamente por encima de la inflación general y núcleo. Desde el desarme, la postura del Central en el mercado seguía implicando una tasa real positiva, pero la volatilidad al alza fue el factor determinante fruto del nuevo esquema monetario y la mayor expectativa de devaluación. Resuelto en mayor o menor medida este último punto, la baja de tasas desde septiembre (de 35% TNA al 20% TNA actual) introdujo a las tasas en un terreno real negativo (1,5% TEM vs una inflación del 2%).

    En suma, vemos que la secuencia que busca el Gobierno es un BCRA dando señales de recomposición de Reservas, una baja adicional del Riesgo País y un ingreso a los mercados internacionales de deuda. En paralelo, se podrían ir relajando ciertas restricciones a la Cuenta Financiera en la búsqueda por un mayor ingreso de capitales, que se enlazarían con una demanda de divisas menos reprimida. El desarrollo será importante, dado que el TC resultante demandará una tasa de interés que evite presiones dolarizadoras y a la par sea compatible con la actividad económica.

    Dólar oficial al alza

    Con un dólar estabilizado en el orden de los $1.400-$1.450 y un Tesoro que habría estado presente comprando divisas, el dólar spot finalizó en $1.425 y se ubicó 1,6% por encima del viernes de la semana anterior. Asimismo, con la publicación de la planilla de Reservas del BCRA al FMI, se oficializó la activación del Swap de USA por el orden de los USD 2.500 M, por lo que las Reservas Netas se redujeron en la misma magnitud. En concreto, las Reservas Netas (Brutas – Swap CH y USA – Encajes – REPOs – SEDESA) pasaron de USD 4.400 M a los USD 1.600 M.

    La brecha cambiaria se estabiliza

    Los dólares alternativos finalizaron mixtos: el dólar minorista subió 1,3% ($1.450) respecto al viernes de la semana anterior, el dólar MEP operado con AL30 ascendió 0,3% ($1.452), el dólar CCL operado con CEDEARs se deslizó +0,4% ($1.492) y, por el contrario, el blue bajó 0,3% ($1.425). En este contexto, la brecha cambiaria promedio finalizó en la zona del 3%.

    Los futuros de dólar suben

    Los contratos a futuro del dólar acompañaron el movimiento del spot. En detalle, los contratos de noviembre a enero bajaron 1,1%, y misma magnitud para aquellos con vencimiento desde febrero 2026. Respecto a las devaluaciones implícitas, el mercado cerró con una devaluación del 0,3%, 3,1% y 5,4% para noviembre, diciembre y enero 2026, respectivamente.

    Compartí esta noticia !

    El Gobierno evalúa acelerar las bandas cambiarias y presentará su plan en 30 días

    Compartí esta noticia !

    Caputo anticipa un ajuste en la política de bandas cambiarias y presentará un nuevo plan económico en 30 días. Frente a inversores explicó que se prepara un nuevo plan que incluye ajuste del dólar, recompra de bonos y acumulación de reservas

    Durante un encuentro con inversores en Nueva York, el ministro de Economía, Luis Caputo, adelantó que el Gobierno podría acelerar el movimiento de las bandas cambiarias y habilitar compras de dólares dentro del rango operativo. También confirmó una recompra de bonos soberanos y la presentación de un plan integral que incluirá metas de acumulación de reservas, manejo de deuda y nuevos instrumentos financieros.

    Flexibilización gradual del esquema cambiario y señales al mercado

    En el marco de la gira del presidente Javier Milei por Estados Unidos, el ministro de Economía Luis Caputo mantuvo una reunión privada con unos 40 inversores organizada por JP Morgan, uno de los bancos que participa en el esquema de apoyo financiero del Tesoro estadounidense hacia la Argentina.

    Según trascendió a través de la agencia Bloomberg, Caputo aseguró que no está previsto liberar el tipo de cambio, sino mantener la moneda operando dentro de las bandas establecidas. Sin embargo, reconoció que podría acelerarse el ajuste de los límites cambiarios del 1% al 1,5% mensual, dependiendo de la inflación y del comportamiento de la demanda de pesos.

    “El objetivo no es liberar el dólar, sino mantener una flotación administrada dentro de parámetros previsibles, mientras se fortalece la acumulación de reservas”, planteó el ministro, según fuentes presentes en el encuentro.

    Actualmente, las bandas cambiarias —el rango dentro del cual puede fluctuar el peso frente al dólar— se ajustan 1% mensual, permitiendo una depreciación controlada. Caputo deslizó que ese ritmo podría incrementarse si los indicadores macroeconómicos lo justifican, lo que marcaría un cambio en el diseño del régimen cambiario-monetario vigente.

    El funcionario también confirmó que el Gobierno planea recomprar bonos soberanos —particularmente los Global 2029 (GD29) y 2030 (GD30)— utilizando una fuente de financiamiento más barata. Si bien no precisó los mecanismos, mencionó que existe un acuerdo de confidencialidad con Estados Unidos, lo que sugiere la intervención directa del Tesoro norteamericano en la asistencia técnica y financiera al país.

    Recomposición de reservas y nuevo plan económico en desarrollo

    Caputo adelantó que en los próximos 30 días presentará un plan económico integral que incluirá un cronograma de acumulación de reservas, una estrategia de recompra de deuda y la emisión de un nuevo instrumento financiero denominado “bono por educación”, cuya creación ya había sido anunciada en septiembre.

    El anuncio se produce en un contexto de reservas internacionales debilitadas: desde la firma del acuerdo por US$ 20.000 millones con el Fondo Monetario Internacional (FMI) en abril, el Banco Central (BCRA) tuvo dificultades para recomponer su posición en divisas. Durante la previa electoral, incluso, se vio obligado a vender dólares para contener la volatilidad cambiaria.

    Al encontrarse limitado por la normativa que impide al BCRA intervenir dentro de la banda, fue el Tesoro argentino quien asumió el rol de estabilización hasta agotar sus fondos. Luego, el Gobierno acordó un esquema de asistencia directa del Tesoro de Estados Unidos, que vendió aproximadamente US$ 2.000 millones para evitar una devaluación desordenada.

    “El Tesoro norteamericano y el JP Morgan actuaron como respaldo externo en un momento de fragilidad cambiaria. Ahora, el objetivo del equipo económico es que la acumulación de reservas vuelva a depender de la política interna”, explicaron fuentes cercanas al Palacio de Hacienda.

    En ese sentido, Caputo indicó que el Gobierno podría habilitar compras de dólares aun cuando el tipo de cambio se mantenga dentro de la banda, siempre que la liquidez del mercado lo permita. Esta modificación implicaría una mayor flexibilidad operativa para recomponer reservas, sin alterar el compromiso de mantener una flotación administrada.

    Expectativas del mercado

    Desde la victoria de La Libertad Avanza en las elecciones de medio término, el mercado financiero había reclamado definiciones sobre el futuro del esquema cambiario. Algunos fondos internacionales, como Pimco, sugirieron incluso que la Argentina debería permitir la libre flotación del peso para atraer capitales y normalizar el funcionamiento del mercado.

    El encuentro de Caputo con inversores fue interpretado como una señal de continuidad con ajustes graduales, orientada a consolidar credibilidad sin abandonar el marco de control monetario. La posibilidad de acelerar el ritmo de depreciación y la recompra de bonos fueron recibidas como indicios de pragmatismo financiero, en contraste con posiciones más dogmáticas.

    “La acumulación de reservas dentro de la banda es una herramienta que refuerza la confianza y mejora la sostenibilidad del programa financiero”, expresó uno de los participantes del encuentro.

    De concretarse el plan anunciado, el Gobierno buscaría alinear tres frentes críticos: la estabilidad cambiaria, la reducción de la deuda en moneda extranjera y la recuperación de la confianza del mercado internacional. El nuevo esquema, cuya presentación está prevista dentro de un mes, definiría la hoja de ruta del segundo tramo de la política económica de Milei, con impacto directo en las expectativas inflacionarias y la proyección del tipo de cambio para 2026.

    Compartí esta noticia !

    Categorías

    Solverwp- WordPress Theme and Plugin