economía doméstica

Milei toca su techo de rechazo en Posadas: el 70% de los créditos ya se usa para sobrevivir

Compartí esta noticia !

Con un 66% de imagen negativa del presidente Javier Milei y un 70% de los créditos tomados en Posadas destinados a la supervivencia, el agobio financiero cotidiano es el tema principal en la capital de Misiones, dejando a los libertarios recluidos en su núcleo duro. El informe completo detalla además que el 63% de los ciudadanos tiene la cabeza puesta exclusivamente en su economía diaria -dejando la rosca política en un plano marginal-, expone una tasa de morosidad del 29% (tres de cada diez no pueden pagar) que golpea con más fuerza a los jóvenes, y documenta cómo las mujeres lideran la toma de créditos para amortiguar la crisis en los hogares locales.

Con un 66% de imagen negativa a nivel local y un tejido financiero donde la abrumadora mayoría de los créditos se destina a cubrir urgencias básicas, los datos de MRVT Consultora advierten sobre una sociedad que ha agotado sus márgenes de tolerancia ante la falta de previsibilidad económica.

1. Un año de medición presidencial en Posadas: Del optimismo inicial al techo de negatividad y el “núcleo duro”

Al cumplirse un año exacto midiendo la imagen del presidente Javier Milei en la plaza local, los datos de MRVT Consultora reflejan un profundo quiebre en las expectativas sociales, detallando tanto la evolución diferencial como el comportamiento de los indecisos.

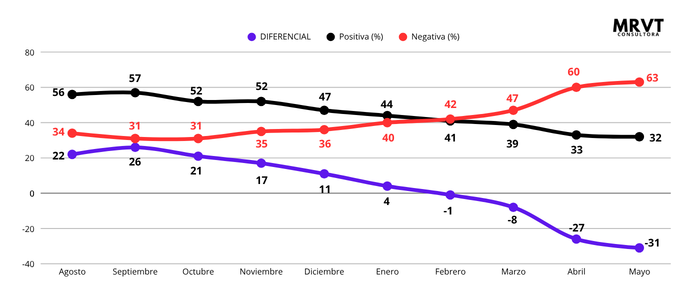
• En el arranque de la serie (agosto-septiembre del año pasado), la imagen positiva se ubicaba en lo más alto (56% y 57%), con un diferencial neto favorable de +22 y +26 puntos.

• El punto de inflexión técnico se registró en febrero, mes en el que las curvas se cruzaron (positiva en 41% y negativa en 42%), marcando el fin de la esperanza de un repunte económico inminente.

• A partir de allí, la imagen negativa se disparó hasta tocar el 66% en los últimos meses, arrastrando el diferencial a un rojo profundo de -36 puntos en agosto.
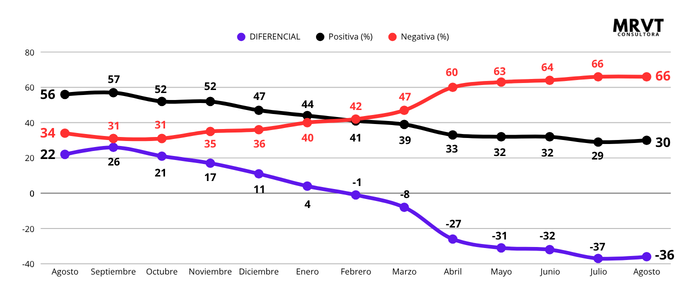
• En paralelo, la imagen positiva se ha planchado en un 30%, evidenciando la consolidación de un bloque de apoyo incondicional que ya no capta indecisos -un segmento que se redujo drásticamente desde el 10-17% inicial hasta una mínima expresión del 4% en agosto-.

2. La agenda ciudadana: El 63% con la cabeza puesta en la economía

El descontento político encuentra su correlato directo y unívoco en las prioridades cotidianas de los posadeños, donde la subsistencia opaca por completo cualquier otro debate de la coyuntura. Ante la pregunta sobre dónde se concentra la atención frente al día a día, el 63% de los consultados respondió que tiene la cabeza puesta exclusivamente en su situación económica.

• Lejos de esa urgencia quedan la llamada “rosca política”, que apenas concentra el 14%, y quienes atienden ambos temas por igual (21%).

• Un testimonial 2% se declara completamente desconectado de la agenda pública, evidenciando que la crisis actual no da tregua para distracciones institucionales.

3. Radiografía del crédito y morosidad: El 70% de los créditos destinados a la supervivencia

El estudio financiero local profundiza sobre el ahogamiento de los hogares de Posadas, revelando una altísima dependencia del endeudamiento como un recurso corriente de asistencia y no de inversión:

• El 72% de la población posee préstamos activos, lo que demuestra la masividad del recurso financiero para poder llegar a fin de mes, frente a un 28% que opera sin deudas.

• En la vereda de enfrente, solo un magro 10% se aplica a inversión genuina en negocios o capital de trabajo, y un 20% a arreglos de vivienda o bienes durables.

• Como consecuencia directa de este escenario de ahogamiento, 3 de cada 10 tomadores de créditos están en mora (29%), frente a un 71% que logra mantenerse al día con sumo esfuerzo financiero.
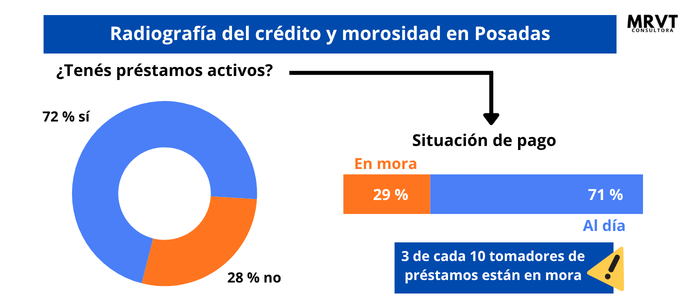
• Al analizar el destino de los fondos, el cuadro es alarmante: el 70% de los créditos se utiliza para la subsistencia y la refinanciación. Específicamente, el 40% se destina al consumo esencial -alimentos, ropa, estudio o gastos del hogar- y el 30% a la cancelación de deudas anteriores o servicios.

4. Vulnerabilidad demográfica y de género: El peso del endeudamiento en los hogares y los rostros de la crisis

El desglose por segmentos etarios y de género expone con máxima precisión la radiografía de la vulnerabilidad financiera en la ciudad, marcando quiénes sostienen la economía y quiénes sufren los mayores niveles de incumplimiento:

• El rol central de las mujeres en la contención: Las mujeres lideran la participación en la toma de créditos con el 54% de los casos (frente al 46% de los varones), posicionándose en la primera línea de gestión y administración de la escasez en el hogar. Este protagonismo femenino refleja cómo la responsabilidad de sostener la economía cotidiana recae fuertemente sobre ellas, utilizando el crédito como principal herramienta de contención familiar.

• Los jóvenes encabezan la morosidad: El grupo etario de 16 a 35 años concentra el mayor nivel de incumplimiento con un 39%, duplicando prácticamente a los mayores de 55 años (17%), mientras que el segmento de 35 a 55 años se ubica en el 26%. Esta situación evidencia que el segmento más joven enfrenta barreras estructurales severas para honrar sus compromisos financieros en el actual contexto local.

Ficha Metodológica

• Diseño de investigación: Ficha Técnica y Metodología: El Sistema de Encuesta Panel

Este informe se sustenta en una Encuesta Panel de seguimiento longitudinal sobre muestra fija (n = 220 casos mensuales) en la ciudad de Posadas, Misiones.

 Universo y Muestra: Ciudadanos residentes en Posadas, estructurados bajo un panel estable de 220 encuestados.

 Segmentación Etaria: Diseñado con cuotas proporcionales por grupos de edad (80 casos de jóvenes de 16-35 años, 85 casos de adultos de 35-55 años y 55 casos de adultos mayores de 55+ años).

 Cuotas de Género: Equilibradas estrictamente en 51% de mujeres y 49% de varones.
Compartí esta noticia !

Encuesta marca que la imagen negativa de Milei alcanzó en mayo su nivel más alto en Posadas

Compartí esta noticia !

El último monitoreo mensual de la consultora misionera MRVT revela el fin de la neutralidad en la capital provincial. El derrumbe de los indecisos migró de manera lineal hacia el rechazo de la gestión, dejando un saldo político crítico: la imagen negativa ya duplica a la positiva y abre una brecha neta de -31 puntos para el Presidente.

Como dato destacado, un módulo especial de la encuesta muestra que el factor económico, bajo distintas modalidades, alcanza al 90% de los posadeños.

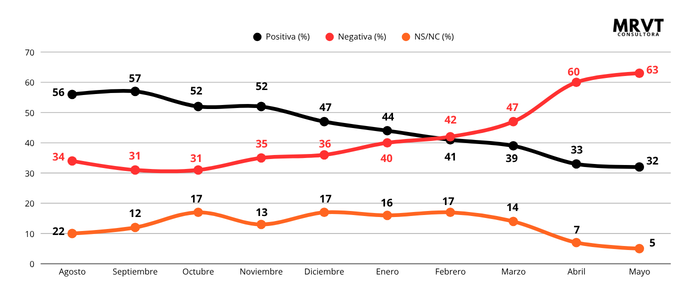
De acuerdo con el desglose estratégico de los indicadores de mayo, la imagen negativa de Javier Milei rompió su techo y alcanzó un nuevo récord del 63%, consolidando el fuerte malestar que ya se había detectado en abril, cuando había llegado al 60%.

Este comportamiento coincide con un marcado descontento en el segmento de entre 35 y 55 años —considerado motor de la economía local— y entre los adultos mayores.

Por su parte, la imagen positiva quedó congelada en su núcleo duro, con un 32%, frente al 56% que registraba al inicio de la serie. Esto confirma una pérdida de confianza transversal que dejó la brecha neta de capital político en un piso histórico de -31 puntos, diferencia que surge de contrastar el 32% de apoyo con el 63% de rechazo.

La principal clave analítica del período radica en el indicador de NS/NC (indecisión), que cayó hasta un mínimo histórico del 5%. Desde la consultora explicaron que la interpretación es contundente: el panel se definió por completo, la postura neutral desapareció y quienes antes respondían que “no sabían” se volcaron en su totalidad hacia la imagen negativa.

El correlato cronológico real (agosto de 2025 – junio de 2026)

Etapa 1: La expectativa sufriente y la incertidumbre

Meses: agosto, septiembre y octubre de 2025.

El panel comenzó en pleno invierno y primavera del año pasado. Predominaba una combinación de esperanza e incertidumbre. El porcentaje de indecisos o respuestas neutrales era el más alto de toda la serie porque los ciudadanos de Posadas evaluaban el impacto inicial de las grandes reformas y preferían esperar resultados antes de emitir un juicio definitivo.

Etapa 2: El esfuerzo de fin de año y las fiestas

Meses: noviembre y diciembre de 2025, y enero de 2026.

El cierre del año y las vacaciones sostuvieron una tensa calma. La inflación y el costo de vida ya comenzaban a golpear, pero operaban factores estacionales como las fiestas y el optimismo asociado al cambio de año. El crédito social se mantenía bajo la lógica del “esfuerzo necesario”, aunque la tensión empezaba a hacerse evidente.

Etapa 3: El quiebre de la rutina y la alarma doméstica

Meses: febrero, marzo y abril de 2026.

Fue el momento del golpe de realidad. El inicio de las clases, el fin de las vacaciones y, especialmente, la llegada de facturas de servicios públicos con fuertes incrementos marcaron el paso de la esperanza a la decepción. La preocupación dejó de ser una expectativa futura y pasó a convertirse en una crisis cotidiana dentro de los hogares.

Etapa 4: La consolidación y el escenario de definición forzada

Meses: mayo y junio de 2026.

Tras casi un año completo de seguimiento, el panel terminó de procesar el ciclo económico. La abrupta reducción de los indecisos constituye el cierre de ese proceso de diez meses. Según la interpretación de la consultora, los ciudadanos ya no esperan para ver qué ocurre: la presión sobre el bolsillo los obligó a tomar una posición definida, eliminando las zonas grises.

Módulo especial: el humor social y las prioridades del día a día

Como aporte adicional al monitoreo de este mes, MRVT Consultora incorporó una medición específica sobre las preocupaciones cotidianas de los trabajadores bajo la consigna: “Con el día a día como está, ¿dónde tenés puesta tu cabeza hoy?”.

Los resultados son contundentes y reflejan con claridad la realidad percibida por la población.

Al consolidar las variables relevadas, la centralidad de la economía alcanza un impacto global del 90% en los hogares posadeños. Este amplio consenso social se compone de un 57% que manifiesta tener su atención puesta exclusivamente en la situación económica —precios, tarifas de servicios y capacidad de compra del ingreso— y un 33% que afirma repartir su interés entre economía y política por igual.

En ambos casos, la economía aparece como el denominador común de las preocupaciones.

En el extremo opuesto, la denominada “rosca política” tradicional —los debates partidarios, las internas y los posicionamientos de dirigentes considerados de manera aislada— concentra apenas un 3% de interés exclusivo.

Finalmente, un 7% declaró encontrarse completamente desconectado de la agenda pública.

Los datos consolidados muestran que el humor social en Posadas abandonó las posiciones intermedias y que la ciudadanía evalúa la gestión pública bajo una estricta mirada microeconómica. El respaldo o el rechazo al actual escenario político ya no se define en discusiones partidarias abstractas, sino en la capacidad de respuesta concreta frente a los problemas cotidianos del bolsillo.

Compartí esta noticia !

Índice Joven: La generación de los “Ratones Profesionales”

Compartí esta noticia !

La imagen tradicional del joven que no sabe administrar sus ingresos parece haber quedado vieja. En la Argentina de 2026, los menores de 30 años desarrollaron una estrategia de consumo mucho más sofisticada: recortan gastos cotidianos, comparten servicios y buscan alternativas económicas para liberar recursos que luego destinan a experiencias, bienestar personal, tecnología o actividades vinculadas a su identidad.

Esa es una de las principales conclusiones de un relevamiento elaborado por Focus Market, que analizó cómo administran su presupuesto los adolescentes y jóvenes adultos en un contexto marcado por la pérdida de poder adquisitivo y el encarecimiento del costo de vida. Lejos de la austeridad absoluta, el estudio muestra una generación que prioriza de manera selectiva.

“A partir de este informe observamos que muchos jóvenes están reorganizando sus presupuestos con una lógica mucho más selectiva y emocional que en generaciones anteriores. Frente al aumento del costo de vida, reducen gastos cotidianos o postergan consumos tradicionales, pero mantienen —e incluso priorizan— aquellos vinculados a experiencias, bienestar personal, tecnología, viajes o vida social”, explicó Damián Di Pace, director de Focus Market.

Según el informe, los jóvenes argentinos desarrollan una economía doméstica de dos velocidades. Por un lado, aplican estrategias de ahorro en consumos considerados secundarios. Por otro, sostienen gastos asociados a la construcción de identidad, pertenencia y desarrollo personal.

La lógica es sencilla: compartir plataformas de streaming, dividir gastos de conectividad, utilizar bicicleta en lugar de transporte motorizado o llevar comida preparada desde el hogar son decisiones que permiten reducir costos sin afectar la percepción de bienestar. El ahorro acumulado por estas prácticas puede alcanzar los $268.500 mensuales respecto de los precios de referencia del mercado.

Ese monto, según el estudio, se convierte luego en financiamiento para consumos que los jóvenes consideran prioritarios. Allí aparecen los recitales, la tecnología, las zapatillas de marca, las cafeterías de especialidad o determinados viajes y experiencias.

El gasto emocional no se negocia

Mientras optimizan gastos cotidianos, muchos jóvenes mantienen consumos que podrían considerarse prescindibles desde una mirada tradicional, pero que para ellos cumplen una función social y emocional relevante.

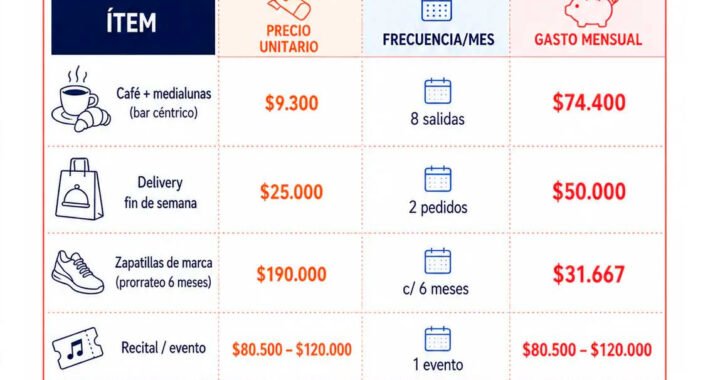
Un café con medialunas en una cafetería céntrica ronda los $9.300. Tomado ocho veces por mes, implica un desembolso cercano a los $74.400 mensuales. A eso se suman pedidos de delivery de fin de semana, que pueden agregar otros $50.000 al presupuesto, o la compra de zapatillas de marca, cuyo costo prorrateado representa más de $31.000 mensuales.

Los recitales ocupan un lugar central dentro de esa escala de prioridades. Según Focus Market, una entrada para un espectáculo nacional ronda actualmente los $80.500, mientras que un show internacional puede superar los $120.000. Sin embargo, para buena parte de los jóvenes ese gasto no se elimina: simplemente se reorganiza el resto del presupuesto para hacerlo posible.

Redes sociales y consumo aspiracional

El informe también identifica un fenómeno cada vez más visible: el consumo vinculado a la exhibición digital.

Desde cafeterías diseñadas para ser fotografiadas hasta accesorios virales impulsados por influencers, existe una porción creciente del gasto que responde a la necesidad de pertenencia y validación social dentro de las plataformas digitales.

El estudio cita como ejemplos los cafés de especialidad, prendas utilizadas para eventos específicos o accesorios convertidos en tendencia por TikTok e Instagram. En estos casos, el valor simbólico del producto puede resultar tan importante como su utilidad práctica.

“Hoy los jóvenes construyen sus decisiones de consumo y ahorro mucho más desde la identidad y la pertenencia que desde modelos tradicionales de estabilidad. Las aspiraciones individuales están profundamente influenciadas por los espacios sociales que integran, ya sea educativos, laborales, deportivos o culturales”, señaló Di Pace.

Una nueva racionalidad económica

Lejos de los estereotipos, Focus Market concluye que los jóvenes argentinos no son ni austeros ni derrochadores. Son consumidores que administran recursos limitados bajo una lógica distinta a la de generaciones anteriores.

La inflación, las dificultades de acceso a la vivienda y los cambios en los patrones laborales modificaron las prioridades. La estabilidad material perdió peso frente a experiencias, formación, bienestar y pertenencia.

La paradoja es que ambas conductas conviven sin contradicción: ahorrar donde el sacrificio resulta invisible para gastar donde sienten que construyen identidad. En definitiva, no se trata de una generación que dejó de ahorrar, sino de una que redefinió qué vale la pena financiar.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin