exportacion

Flete récord y ríos vacíos: AFoA advierte que el actual régimen de cabotaje asfixia la competitividad del NEA

Compartí esta noticia !

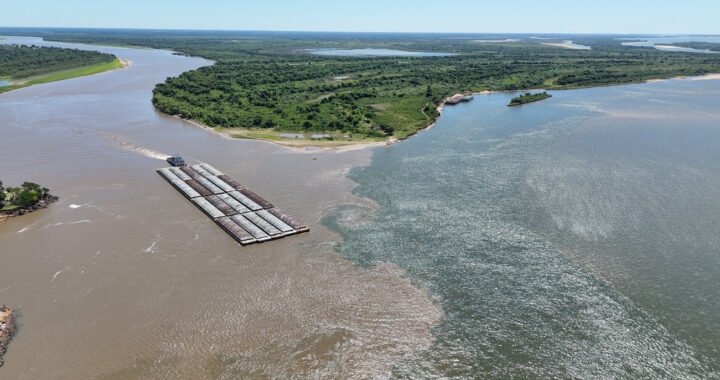
Argentina cuenta con uno de los sistemas fluviales más extensos y estratégicos del continente y, sin embargo, para gran parte de la producción del Nordeste argentino el camión continúa resultando la única alternativa viable para mover sus cargas. Esta paradoja volvió al centro del debate a partir de la iniciativa del Gobierno nacional de impulsar una reforma integral del régimen de cabotaje marítimo y fluvial.

La problemática fue uno de los ejes centrales del Seminario por el 80° Aniversario de la Asociación Forestal Argentina (AFoA), realizado recientemente en Posadas (Misiones). Durante el encuentro, el panel “Competitividad e Infraestructura Portuaria” reunió a referentes del sector público y privado para analizar el impacto de la logística sobre las economías regionales.

“En la forestoindustria trabajamos con productos voluminosos, estamos lejos de los grandes centros de consumo y necesitamos una logística aceitada con costos muy bajos”, planteó el presidente de AFoA, Pablo Ruival, al abrir la discusión. Corrientes y Misiones concentran el núcleo forestal del país con bienes de gran porte -madera, celulosa, tableros y derivados industriales- cuya rentabilidad y capacidad de inserción global dependen directamente de la eficiencia en el transporte.

La brecha de costos: el flete que neutraliza al interior

Las distorsiones logísticas que impone el actual sistema se reflejan con claridad en los números:

  • Contenedores de exportación: Mover un contenedor desde Eldorado (Misiones) hasta subirlo a un buque oceánico en Buenos Aires demanda hoy alrededor de USD 3.600 por vía terrestre, mientras que a través del modo fluvial ese valor podría reducirse a USD 2.500.
  • Graneles y cargas secas: Mientras una tonelada transportada en camión desde Clorinda a Rosario costaría unos USD 100, cruzando el río, desde Asunción, el flete fluvial abona apenas USD 25.
  • Impacto regional: Estimaciones oficiales señalan que una reducción integral de costos logísticos mediante mayor oferta de bodegas generaría para el NEA un ahorro de USD 355 millones anuales, cifra que equivale al 31% del total exportado por la región en 2025.

El diagnóstico del Panel: “El río está, pero no alcanza solo con puertos”

Durante el panel temático, el director de Transporte Fluvial y Puertos de Corrientes, Adolfo Escobar, remarcó que la infraestructura portuaria provincial, por sí sola, resulta insuficiente si el resto de la cadena logística mantiene sobrecostos artificiales. Escobar señaló que el actual régimen de cabotaje constituye uno de los mayores frenos para que las economías regionales accedan a tarifas competitivas y demandó condiciones normativas que permitan una integración real con las vías de ultramar.

A su turno, el especialista en transporte fluvial Diego Azqueta resumió el desafío desde una óptica operativa:

“No estamos lejos de los puertos. Estamos cerca del río”.

Azqueta explicó que el transporte fluvial ofrece menores costos operativos, menor consumo energético y menores exigencias de mantenimiento frente al carretero. Sin embargo, cuestionó las asimetrías de la región: mientras en la margen paraguaya prolifera la disponibilidad de bodegas e infraestructura dinámica, las cargas del NEA argentino continúan obligadas a viajar más de mil kilómetros en camión hasta Buenos Aires para resolver procesos aduaneros o servicios consolidación de cargas que deberían completarse en origen.

El panel coincidió en que el objetivo de máxima debe ser que un productor de Corrientes o Misiones pueda consolidar su carga en su establecimiento, transferirla a un puerto provincial cercano (como Posadas, Ituzaingó o Corrientes) y despacharla directamente a destino internacional sin sobrecostos de intermediación.

Derogar el Decreto-Ley de 1944: fin de la reserva y eficiencia operativa

Desde AFoA recalcaron que el debate legislativo no debe circunscribirse a una puja entre banderas o armadores, sino a la imperiosa necesidad de generar más oferta, competencia y alternativas logísticas bajo estándares transparentes.

El marco vigente descansa sobre el Decreto-Ley 19.492 de 1944, una normativa proteccionista concebida hace más de 80 años que, paradójicamente, terminó por desmantelar la flota comercial argentina al volver inviable su operación económica.

Entre los puntos de la reforma destacados por los especialistas figuran:

  • Apertura y flexibilidad de bodega: Eliminación de los trámites de waiver y habilitación para fletar buques de la región de forma ágil para cubrir picos de demanda.
  • Despacho y libramiento en origen: Otorgar el libramiento aduanero definitivo en el puerto inicial de carga, evitando demoras, dobles inspecciones y costos de estadía innecesarios en Buenos Aires.
  • Alivio tributario sobre el flete: Exención del impuesto a los combustibles líquidos para remolcadores (donde el combustible representa entre el 35% y el 45% del costo operativo), abaratando la tarifa por tonelada/kilómetro tanto para la bajada de madera y granos como para la subida de insumos clave como la urea y fertilizantes.

Beneficios sociales, viales y ambientales

El fomento de la vía fluvial ofrece además un salto cualitativo en sustentabilidad y seguridad:

  • Alivio de la red vial: Cada convoy de barcazas estándar moviliza el volumen equivalente a 1.600 camiones pesados, descomprimiendo corredores críticos como las Rutas Nacionales 12 y 14.
  • Seguridad vial: Menor tránsito pesado de larga distancia disminuye directamente la tasa de siniestros viales (el transporte fluvial presenta una siniestralidad 99% inferior a la terrestre).
  • Complementariedad del transporte: El camión no desaparece; reconvierte sus recorridos hacia circuitos capilares de corta y media distancia hacia las terminales portuarias fluviales, mejorando la previsibilidad y descanso de los transportistas.
  • Descarbonización (ESG): La vía fluvial reduce hasta un 90% las emisiones de gases de efecto invernadero (CO?) por tonelada transportada frente al modo carretero, una ventaja indispensable para responder a las exigencias de sostenibilidad y deforestación cero de la Unión Europea y otros mercados de destino.

“La verdadera soberanía es la competitividad territorial”

Frente a las posturas que cuestionan la apertura por temor a la pérdida de empleo local, desde la entidad forestal enfatizaron que el régimen actual fue el verdadero destructor de puestos de trabajo al paralizar puertos y aserraderos por falta de viabilidad económica.

“No existe soberanía posible con ríos vacíos de buques comerciales propios mientras la producción del interior queda rehén de costos logísticos asfixiantes”, remarcaron. Una hidrovía activa multiplicará la demanda neta de mano de obra en muelles, estiba, servicios de amarre, agencias marítimas, talleres navales y logística de enlace.

“La Argentina ya tiene las vías navegables y posee recursos forestales de clase mundial; el desafío es modernizar las reglas de juego para que producir cerca del río vuelva a ser una ventaja competitiva real para el interior productivo”, concluyeron desde AFoA.
Compartí esta noticia !

El comercio externo de la Argentina sigue por buen camino en un mundo cada vez más fragmentado

Compartí esta noticia !

Por Marcela Cristini y Guillermo Bermúdez / FIEL – El comercio y las inversiones internacionales son ejes centrales para el desarrollo de la Argentina, reconocidos como tales en el actual programa de gobierno. El objetivo de la política económica de ganar una mayor inserción internacional busca solucionar la escasez histórica de divisas para financiar el crecimiento y acelerar la modernización y el desarrollo de nuestro país.

La iniciativa local se ha dado en un momento crítico de las relaciones políticas y económicas del mundo, como ya se viene advirtiendo desde esta sección de Indicadores de Coyuntura. En lo político, las relaciones internacionales evolucionan con una marcada inestabilidad que incluye avances y retrocesos en los graves conflictos armados en curso (invasión rusa a Ucrania y guerra entre Irán y Estados Unidos/Israel), crecimiento del armamentismo, incluida la amenaza nuclear y distanciamiento entre aliados históricos (crisis de la OTAN) entre los aspectos más notables.

Los cambios son tan importantes como frecuentes y obligan a mantener el diagnóstico y las perspectivas actualizadas. En el plano económico mundial, el crecimiento volvería a disminuir en 2026 con pronósticos del 3,1% al 2,6% dependiendo de la evolución de los conflictos y la consecuente moderación de los precios internacionales de la energía. En el caso del conflicto actual en el Golfo Pérsico, los analistas internacionales ven cerca las posibilidades de un plan de paz que ayudaría a impulsar nuevamente el crecimiento mundial en 2027. También se prevé un aumento de la inflación, en especial en los Estados Unidos, y de la deuda internacional, con algún riesgo para la estabilidad financiera. En ese escenario, el comercio mundial mantiene una notable resiliencia. Luego de un importante aumento de su valor en 2025, el año 2026 muestra un primer cuatrimestre con un 7,5% de aumento en el valor del comercio de bienes y servicios, manteniendo la dinámica en bienes y con un recorte en el crecimiento de los servicios.  Parte de estos resultados se explican por el aumento de precios de los productos básicos (commodities) liderados por el petróleo y por la redistribución del comercio mundial a partir del “desacople” entre los Estados Unidos y China.

La competencia entre los Estados Unidos y China, en el marco de un intercambio comercial bilateral muy favorable al segundo país, tuvo un punto de aceleración luego de la pandemia del COVID 19. El gobierno demócrata del Presidente Biden ya había tomado medidas de protección al abastecimiento estratégico de los Estados Unidos y una política industrial de apoyo a la competitividad de las industrias locales. Desde abril de 2025, el gobierno del Presidente Trump hizo explícito el enfrentamiento económico entre los dos países por la vía de fijación de altos aranceles. Las medidas de represalia entre ambos países se matizaron con retrocesos tácticos y reuniones periódicas. Desde entonces, el comercio bilateral se redujo significativamente (ver Gráfico 1).

Gráfico 1

Fuente: FIEL con base en datos Bureau of Labor Statistics, USA.

En efecto, por detrás del escenario de fragmentación mundial creciente sigue vigente la competencia económica y también geopolítica entre las dos primeras economías globales. Las reuniones entre sus máximos líderes se caracterizan por buscar la reducción de las tensiones bilaterales sin presentar soluciones efectivas a los problemas (normalización de relaciones China-Taiwán, amenazas de limitación de exportación china de tierras raras, represalias de los Estados Unidos por falta de control en la provisión china de fentanilo, restricciones bilaterales al intercambio de nuevas tecnologías). Los presidentes Trump y Xi Jinping se reunieron 7 veces desde 2017 y en 2025-26 tuvieron dos reuniones en el marco del ya mencionado “desacople” comercial entre ambas economías.

En ese contexto, y en ausencia de tendencias reconocibles, los analistas utilizan técnicas prospectivas de escenarios para trazar estrategias. Estas técnicas parten de reconocer la situación de las principales variables que dan forma a las relaciones políticas y económicas internacionales para, a continuación, proyectar su evolución en escenarios alternativos. Generalmente se construirïa un escenario de tendencia, uno optimista, otro pesimista y alguno con algunas modificaciones frente a la tendencia principal. La dificultad actual es que tanto la ruptura del mundo multilateral en lo económico como del mundo unipolar en lo político, complica la proyección de una tendencia dominante a la vez que los escenarios pesimistas llevarían a resultados con gravísimas consecuencias al involucrar riesgos de ataques con armamento nuclear.

Por su parte, los países en desarrollo se encuentran alejados de los conflictos, pero enfrentan sus consecuencias. Si bien el crecimiento de estos países será en promedio más alto que el de los países avanzados en 2026, su tasa es mucho menor que la registrada durante el período de la globalización. En particular, en el caso de China la tasa pronosticada es del 4%, menos de la mitad de su tasa histórica reciente. También el resto de las economías en el Este asiático, las del Sur de Asia (India es la excepción con una tasa pronosticada del 6,5%) y las de Europa del Este tendrán tasas de crecimiento menores a las del año 2025. Las economías de América Latina alcanzarían un crecimiento del 2,2% (CEPAL), destacándose la Argentina con una tasa del 3,3%, mientras que México y Brasil estarían por debajo del promedio.

En términos del comercio mundial, los actuales conflictos llevaron a una intensificación de los flujos Sur-Sur. Las proyecciones para América Latina son de un crecimiento por debajo del promedio de esos flujos, en particular para el Mercosur, que todavía mantiene un nivel bajo de inserción mundial. Por último, el crecimiento de los flujos de inversión extranjera directa se ha concentrado en los países más avanzados con mermas para los países en desarrollo. En el caso de América Latina, México y Brasil siguen concentrando el 70% del total de los flujos de ingreso de inversiones. Los inversionistas en nuestra región se concentran en sectores estratégicos de recursos naturales.

El caso de la Argentina presenta algunas particularidades positivas derivadas de su reforma económica y de un buen año en términos de clima que favoreció una cosecha récord. En el capítulo del comercio exterior, el primer cuatrimestre de 2026 mostró novedades importantes en el crecimiento y en el patrón exportador, luego de un buen 2025 con un crecimiento del 9,3%. Así, las exportaciones argentinas de bienes del primer cuatrimestre totalizaron USD 30.820 millones, equivalente a un incremento de 21,5%. Las importaciones cayeron un -6,4% en línea con el menor nivel de actividad económica y la amplia recomposición de inventarios de los dos años anteriores.

En cuanto a la composición del comercio, las exportaciones de productos primarios y de la agroindustria mantienen su importancia con un 57% del total exportado y con un crecimiento del 31% y 8,6%, respectivamente. Como tendencia importante, la balanza de combustibles muestra un crecimiento de su saldo positivo como consecuencia del aumento de la producción de petróleo. Este resultado no muestra aún el impacto pleno del potencial de los yacimientos de gas no convencional de Vaca Muerta. Se estima un saldo positivo de USD 12000 millones proveniente de este sector para 2026 como resultado del aumento del volumen exportador, pero también por el significativo aumento de los precios internacionales derivado del conflicto entre Irán y Estados Unidos/Israel. En el caso de la industria automotriz, que es la exportación manufacturera más relevante de nuestro país, aunque la balanza se mantiene negativa, el primer cuatrimestre muestra la continuidad en el aumento de las exportaciones (28,8%), con base en los vehículos para transporte de mercancías.

Como parte del objetivo de ampliación de la inserción internacional de nuestro país, la firma reciente de acuerdos comerciales con la Unión Europea y el EFTA en el marco del MERCOSUR y del acuerdo bilateral con los Estados Unidos, muestran un sendero inicial prometedor.  En el caso de la Unión Europea, Argentina fue el primer miembro de MERCOSUR en ratificar el acuerdo y ocupar los cupos de exportación de algunos productos agroindustriales (huevos, miel). En una primera etapa estas cuotas se están cubriendo por orden de llegada y está pautada una negociación entre los miembros del MERCOSUR para coordinar su reparto. Este proceso está previsto para los próximos meses y no estará exento de roces hasta alcanzar algún mecanismo de asignación. En el caso de los Estados Unidos, la ampliación del cupo de importaciones de carne vacuna permitió un importante envío en el primer cuatrimestre de este año (en torno a 20000 toneladas).

A la vez, la política oficial se ha orientado a reducir la carga impositiva sobre los productos exportables con bajas de derechos de exportación. Como se ha repetido desde este espacio muchas veces, estos derechos se encuentran entre los instrumentos tributarios más distorsivos de la producción y las inversiones y reducen las oportunidades de crecimiento de largo plazo. Por esta razón son sólo utilizados excepcionalmente en el resto del mundo, mientras nuestro país ha abusado de su utilización a lo largo de nuestra historia. Durante el anterior gobierno (presidencia de A. Fernández) estos impuestos representaron el 8% de la recaudación total, para reducirse a un poco más del 4% en la actualidad, en el marco de un sendero descendente al que se ha comprometido el actual gobierno (Gráfico 2).

Gráfico 2

Fuente: FIEL con base en Ministerio de Economía de la Nación.

Estos aspectos describen las fortalezas que está adquiriendo nuestro país, a las que se han sumado varias iniciativas para atraer nuevas inversiones a través de regímenes especiales como el Régimen de Incentivo para Grandes Inversiones (RIGI) y el Régimen de Incentivos para Medianas Inversiones (RIMI), que serían continuados por un “Súper RIGI”. Este último se orientaría a la creación de nuevas industrias y pensado para completar las cadenas de valor a partir de la explotación de recursos naturales como el litio o los productos de la energía. En todos los casos, las normas incluyen la amortización acelerada de inversiones y la devolución anticipada de los saldos tributarios favorables (IVA) entre los principales beneficios.

En síntesis, hasta el inicio del segundo cuatrimestre de 2026, el balance de la situación comercial externa parece favorecer a la Argentina, pese a los riesgos internacionales. La continuidad de esta tendencia dependerá de seguir reconociendo y corrigiendo nuestras debilidades históricas, promoviendo la inserción internacional y la ampliación de las inversiones.

Compartí esta noticia !

Argentina destronó a Brasil como principal exportador de yerba del mundo

Compartí esta noticia !

El mercado internacional de la yerba mate en 2025 cerró con Argentina recuperando el primer puesto como exportador en volumen y valor, mientras Brasil mantuvo su peso estructural en el comercio global, aunque con menor volumen físico colocado y desafíos productivos aún pendientes.

De acuerdo con el Instituto Nacional de la Yerba Mate (INYM), Argentina exportó 57.980.912 kilos, equivalentes a 57.981 toneladas, por un valor total de 116,34 millones de dólares, lo que arroja un precio promedio de 1.938,64 dólares por tonelada. Se trata del mayor registro histórico para el sector, en un contexto de crecimiento sostenido de las ventas externas. Ese desempeño se apoya en una base productiva también relevante: en 2025, el país elaboró 889.253.082 kilos de yerba mate (889.253 toneladas), lo que implica que aproximadamente el 6,5% de la producción se destinó a la exportación.

Del otro lado, Brasil registró en 2025 embarques por más de 48,6 mil toneladas, según datos del sistema ComexStat del Ministerio de Desarrollo, Industria, Comercio y Servicios, equivalentes a unos 48,5 millones de kilos, con un valor total cercano a los 100–102 millones de dólares. 

El principal destino de la yerba brasileña es Uruguay, que concentró 45,3% de las exportaciones y representa alrededor del 80% del consumo total de ese país, que no posee condiciones naturales para el cultivo. Además, Brasil mantiene una red de exportación diversificada que incluye mercados como Estados Unidos, Siria, Argentina, Alemania y Francia, entre otros. 

Esta capilaridad comercial explica en buena medida su posicionamiento global: Brasil concentra el 46,5% de las exportaciones mundiales de yerba mate, lo que lo ubica como el principal actor del comercio internacional en términos de participación.

Sin embargo, esa fortaleza convive con limitaciones estructurales. A pesar de contar con una producción cercana a las 900.000 toneladas anuales -en línea con las series históricas del IBGE-, especialistas señalan que el potencial productivo y comercial de la yerba mate brasileña sigue subaprovechado. Los principales desafíos pasan por mejorar la eficiencia de los yerbales y diversificar los usos del producto más allá del consumo tradicional del chimarrão, condiciones consideradas clave para garantizar la sostenibilidad económica del productor y ampliar la competitividad internacional, un escenario que también se enfrenta de este lado de la frontera, donde se busca potenciar subproductos, como bebidas energizantes o usos para cosmética. 

La comparación entre ambos países permite una lectura más profunda. Argentina, con niveles de producción similares a Brasil, logró exportar cerca de 9.500 toneladas más, además de generar un mayor ingreso de divisas. Brasil, en cambio, mantiene una estructura donde el consumo interno absorbe gran parte de la producción, limitando su volumen exportador, aunque compensando parcialmente con una mayor diversificación de destinos y una fuerte presencia en el comercio global.

Compartí esta noticia !

Primero Brasil: el gobierno de Lula planea exportar solo el excedente de sus “tierras raras”

Compartí esta noticia !

El asesor especial presidencial en asuntos exteriores de Brasil, Celso Amorim, afirmó que el país sudamericano pretende exportar apenas el excedente de tierras raras y priorizará el interés nacional en la definición de sus necesidades estratégicas, en medio de la creciente disputa global por minerales críticos.

Tras señales del Gobierno de Estados Unidos sobre su disposición a invertir no solo en la extracción, sino también en el procesamiento de minerales críticos en Brasil, Amorim sostuvo que la cuestión va más allá de beneficiar los recursos dentro del país, durante una entrevista con el portal de noticias UOL.

“La cuestión no es solo beneficiar. Hay tres puntos. El principal de ellos es que necesitamos definir nuestras necesidades (inteligencia artificial, defensa, alta tecnología) y solo exportar el excedente”, afirmó Amorim, quien fue canciller y ministro de Defensa de Brasil.

Ese posicionamiento sugiere que el Gobierno del presidente Luiz Inácio Lula da Silva evalúa mecanismos para garantizar el acceso prioritario de la industria nacional a tierras raras y a otros minerales estratégicos, como el litio, fundamentales para el desarrollo de baterías eléctricas, chips y productos de alta tecnología.

El Ministerio de Minas y Energía estudia políticas y marcos regulatorios para la explotación del sector debido a que Brasil posee la segunda reserva mundial de este tipo de minerales detrás de China.

Amorim añadió que otro aspecto clave es el nivel de procesamiento de los minerales en territorio brasileño. “El segundo punto es el grado de procesamiento. Es la diferencia entre procesar arrabio y aceros especiales, para hablar en términos más antiguos”, explicó, en referencia al objetivo de agregar valor a la producción antes de su exportación.

Al ser consultado sobre las intenciones de Estados Unidos de firmar acuerdos de explotación de estas tierras raras, Amorim dijo que Brasil no aceptará condiciones de exclusividad en la comercialización de esos recursos estratégicos. “Queremos poder comercializar con todos”, dijo el asesor especial de Lula.

Compartí esta noticia !

El Gobierno formalizó distribución de carne vacuna a exportar a Estados Unidos

Compartí esta noticia !

El Gobierno nacional oficializó la distribución de 19.956,345 toneladas de carne vacuna deshuesada, enfriada o congelada con destino a los Estados Unidos.

Este cupo corresponde al ciclo comercial 2026, sobre un total de 20.000 toneladas anuales que el Departamento de Agricultura de dicho país otorga a la Argentina.

La asignación se divide en dos categorías principales: 19.000 toneladas para el sector industrial y 1.000 toneladas para proyectos conjuntos.

En total, se inscribieron 72 postulantes, de los cuales 39 pertenecen a la categoría Industria y 33 a Proyectos Conjuntos.

La medida fue establecida a través de la Resolución 8/2026 de la Secretaría de Agricultura publicada este jueves en el Boletín Oficial.

La autoridad de aplicación desestimó a cuatro firmas en este proceso.

El Grupo Tresnal S.R.L. quedó excluido por no contar con la habilitación sanitaria correspondiente, mientras que Frigorífico Villa Olga S.A. fue apartado por no acreditar antecedentes de exportación previos.

Por su parte, las empresas Agropecuaria Santa Maria S.R.L. y San Pedro Agropecuaria S.A.S. fueron inhabilitadas tras haber renunciado a la totalidad de su cuota en el ciclo 2025.

La normativa también incluyó autorizaciones especiales. Frigorífico Gorina S.A.I.C. recibió un permiso excepcional para operar en establecimientos de terceros debido a un siniestro ocurrido en su planta de elaboración.

Asimismo, se otorgó tratamiento de grupo económico a las firmas Black Bamboo Enterprises S.A., Frigorífico Alberdi S.A., Mattievich S.A. y S.A. Carnes Pampeanas para que operen sus asignaciones de forma indistinta en sus establecimientos.

Finalmente, la resolución determinó que el Fondo de Libre Disponibilidad, conformado por el tonelaje no distribuido o recuperado por incumplimientos, asciende a 43,655 toneladas, correspondientes únicamente a la categoría de Proyectos Conjuntos. Para la categoría Industria, el fondo inicial quedó en cero tras distribuirse la totalidad del cupo asignado.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin