EXPORTACIONES DE CARNE

El campo se une contra la desregulación del IPCVA y advierte que eliminar los aportes obligatorios pondría en riesgo las exportaciones

Compartí esta noticia !

Una propuesta de desregulación impulsada por el Ministerio de Desregulación y Transformación del Estado abrió un nuevo frente de tensión entre el Gobierno nacional y uno de los sectores más dinámicos de la agroindustria. Las principales entidades de productores ganaderos y cámaras frigoríficas rechazaron el anteproyecto que busca transformar en voluntarios los aportes que hoy financian al Instituto de Promoción de la Carne Vacuna Argentina (IPCVA), al considerar que la medida comprometería la capacidad del organismo para sostener la inserción internacional de la carne argentina.

El debate trasciende una discusión sobre aportes obligatorios. Para las entidades que integran el Consejo de Representantes del IPCVA, el instituto constituye una herramienta estratégica construida por el propio sector privado desde la sanción de la Ley 25.507, destinada a financiar investigaciones técnicas, inteligencia comercial, promoción internacional y apertura de nuevos mercados para una de las principales cadenas exportadoras del país.

En un documento conjunto, las entidades afirmaron que la eliminación del esquema de financiamiento compulsivo implicaría, en los hechos, la desaparición del instituto. Argumentan que un sistema de contribuciones voluntarias generaría un problema clásico de acción colectiva: todos se beneficiarían de la promoción internacional sin asumir necesariamente el costo de sostenerla, debilitando progresivamente la capacidad operativa del organismo.

Actualmente, el IPCVA se financia exclusivamente con recursos privados aportados por productores y frigoríficos. La legislación vigente establece una contribución equivalente al 0,07% del valor índice de la res vacuna en plaza de faena para los productores y del 0,03% para la industria frigorífica. Según remarcan las entidades, ese mecanismo permitió sostener durante años una política de promoción continua sin depender del presupuesto estatal.
El respaldo institucional exhibe una amplitud poco habitual dentro del sector agropecuario. Firmaron el pronunciamiento las cuatro entidades de la Mesa de Enlace —Sociedad Rural Argentina (SRA), Confederaciones Rurales Argentinas (CRA), Federación Agraria Argentina (FAA) y Coninagro— junto con las principales cámaras de la industria frigorífica, entre ellas ABC, CADIF, CICCRA, FIFRA y UNICA. Además, el propio Estado nacional participa del Consejo de Representantes a través de la Secretaría de Agricultura, Ganadería y Pesca.

Las organizaciones sostienen que el IPCVA ha sido determinante para consolidar acuerdos comerciales, fortalecer la relación sanitaria con los principales países compradores y posicionar la marca “Carne Argentina” como un producto premium en los mercados internacionales. Incluso recuerdan que entre el 3% y el 5% del presupuesto anual del instituto se destina a colaborar con tareas sanitarias desarrolladas por el SENASA, aspecto considerado central para mantener la habilitación de mercados de alto valor.

El documento también introduce un argumento comparativo. Según las entidades, todos los grandes países exportadores de carne vacuna cuentan con organismos similares financiados mediante aportes obligatorios y, en muchos casos, complementados con recursos públicos. Australia, Estados Unidos, Reino Unido y Uruguay aparecen como ejemplos de modelos donde la promoción internacional constituye una política de Estado orientada a sostener la competitividad de toda la cadena.

Desde esa perspectiva, los representantes del sector consideran que el debate no debería centrarse únicamente en la reducción de cargas, sino en evaluar el retorno económico que generan estas instituciones. La promoción internacional, la construcción de reputación sanitaria y la apertura de nuevos mercados benefician tanto a grandes exportadores como a pequeños productores, al ampliar la demanda y mejorar las posibilidades de colocación de la producción argentina.

Otro aspecto que las entidades destacan es el carácter federal y plural del instituto. Desde su creación, la presidencia y la vicepresidencia fueron ejercidas de manera rotativa entre representantes de distintas organizaciones, mientras que el Consejo Asesor incorpora universidades, institutos tecnológicos, asociaciones de criadores, organismos científicos, cámaras empresarias y organismos públicos, consolidando un esquema de gobernanza compartida que, sostienen, fortalece la legitimidad institucional.

La discusión también expone un desafío más amplio para la agenda de desregulación impulsada por el Gobierno. Mientras el Ejecutivo busca reducir mecanismos obligatorios de financiamiento sectorial, parte del complejo agroindustrial advierte que existen instituciones cuya sostenibilidad depende precisamente de la participación colectiva de todos los actores. En este caso, el interrogante no pasa únicamente por reducir costos, sino por determinar cómo preservar herramientas que contribuyen a generar divisas, abrir mercados y sostener el posicionamiento internacional de uno de los principales productos de exportación de la Argentina.

La controversia deja planteado un debate de fondo sobre el diseño de las políticas de competitividad. Para el sector cárnico, el desafío no consiste solamente en producir más, sino en mantener instituciones capaces de sostener la calidad sanitaria, promover la diferenciación de la carne argentina y consolidar su presencia en un mercado internacional cada vez más competitivo. Allí radica, sostienen las entidades, el verdadero valor estratégico del IPCVA.
Compartí esta noticia !

El consumo de carne vacuna cayó 11,5% y marcó el peor primer semestre en tres décadas

Compartí esta noticia !

La carne vacuna, uno de los productos más emblemáticos de la dieta argentina, atraviesa uno de los momentos más complejos de las últimas décadas. Durante el primer semestre de 2026, el consumo interno volvió a desplomarse y alcanzó el nivel más bajo de los últimos 30 años, reflejando el impacto combinado de la pérdida de poder adquisitivo, el encarecimiento de los cortes y una creciente participación de las exportaciones en el destino de la producción.

Así lo revela el último informe de la Cámara de la Industria y Comercio de Carnes y Derivados de la República Argentina (CICCRA), que estima que entre enero y junio el abastecimiento del mercado doméstico cayó 11,5% interanual.

En términos absolutos, el consumo aparente fue de 1.019.430 toneladas res con hueso, unas 132.000 toneladas menos que en igual período de 2025. Se trata del menor registro para un primer semestre desde que la entidad lleva estadísticas comparables.

Menos carne en la mesa de los argentinos

La caída también se refleja en el consumo por habitante.

El promedio móvil de los últimos doce meses descendió hasta 47 kilos por persona al año, lo que representa una baja del 8,2% respecto del mismo período del año anterior. En términos prácticos, cada argentino consumió en promedio 4,2 kilos menos de carne vacuna que hace un año.

La tendencia confirma un cambio que se viene profundizando desde hace varios años: la carne vacuna continúa perdiendo participación en la dieta familiar frente a otras proteínas más accesibles, especialmente el pollo y, en menor medida, el cerdo.

El precio de la carne corrió más rápido que los salarios

Uno de los principales factores detrás de la caída del consumo fue el fuerte aumento del precio relativo de la carne vacuna.

Durante los últimos doce meses, el rubro “Carnes y derivados” aumentó 45%, muy por encima de la inflación general, que fue del 33,5%.

Dentro de ese grupo, los cortes vacunos fueron los que más se encarecieron, con una suba promedio del 53,6%.

En contraste, el pollo entero —el principal sustituto elegido por los consumidores cuando el presupuesto se ajusta— aumentó 29,9%, bastante por debajo de la carne vacuna.

La diferencia de más de veinte puntos porcentuales terminó modificando las decisiones de compra de muchas familias, que redujeron el consumo de carne vacuna o directamente reemplazaron parte de esas compras por proteínas de menor precio.

Entre los cortes populares, la mayor suba correspondió a la carne picada común, que aumentó 56,2% interanual. Le siguió el asado, con un incremento del 54,3%, dos productos de fuerte presencia en la mesa cotidiana.

Menor producción, pero más exportaciones

El retroceso del consumo no obedeció únicamente a la pérdida de poder de compra.

También influyó una menor disponibilidad de carne para el mercado interno.

Durante el primer semestre se faenaron 6,02 millones de cabezas, un 8,9% menos que en igual período del año pasado.

Como consecuencia, la producción de carne vacuna descendió hasta 1,428 millones de toneladas, con una caída interanual del 6,2%.

Sin embargo, el consumo cayó todavía más que la producción.

La explicación está en el comercio exterior.

Mientras el mercado doméstico reducía su demanda, las exportaciones siguieron creciendo.

Entre enero y junio se exportaron 408.600 toneladas, un aumento del 10,2% respecto del mismo semestre de 2025.

Eso modificó significativamente el destino de la producción nacional.

Hace un año, el 75,6% de la carne producida permanecía en el mercado interno y el 24,4% se destinaba al exterior.

Hoy esa relación cambió: el mercado doméstico absorbe 71,4% de la producción, mientras que las exportaciones ya representan 28,6%.

En otras palabras, una porción creciente de la carne argentina encuentra mejores oportunidades en los mercados internacionales, reduciendo el volumen disponible para el consumo local.

Un cambio estructural del negocio ganadero

La evolución de los indicadores refleja un proceso más profundo que una simple caída del consumo.

El sector ganadero viene atravesando una etapa de menor oferta de hacienda, consecuencia de varios años de liquidación de stock bovino.

Según CICCRA, ese proceso comienza lentamente a desacelerarse y podría dar paso, en los próximos años, a una etapa de recomposición del rodeo nacional.

Mientras esa recuperación no se consolide, la oferta seguirá siendo limitada y los frigoríficos continuarán enfrentando un escenario de competencia entre el mercado interno y las exportaciones.

Un consumo en mínimos históricos

El primer semestre de 2026 quedó registrado como el de menor consumo interno de carne vacuna en al menos tres décadas.

Ni las crisis económicas de comienzos de siglo, ni los años marcados por fuertes procesos de liquidación de hacienda habían mostrado un abastecimiento doméstico tan reducido.

El dato refleja un cambio que va más allá de la coyuntura.

Por un lado, el deterioro del ingreso real obliga a las familias a sustituir alimentos de mayor precio por opciones más económicas.

Por otro, la creciente demanda internacional convierte a la exportación en un destino cada vez más atractivo para la industria frigorífica.

La combinación de ambos factores redefine el mercado: menos carne disponible para el consumo local, precios que crecen por encima de los salarios y una dieta que incorpora progresivamente otras proteínas como alternativa.

Para un país históricamente identificado con el consumo de carne vacuna, el descenso hasta 47 kilos por habitante por año constituye mucho más que un dato estadístico. Es una señal de cómo la transformación económica está modificando incluso uno de los hábitos alimentarios más arraigados de la sociedad argentina.

Compartí esta noticia !

China reconfigura el mercado de la carne y Argentina apuesta a capturar mejores precios

Compartí esta noticia !

La estrategia comercial de los principales proveedores de carne vacuna hacia China comienza a redefinir el tablero del comercio internacional y abre un escenario de oportunidades, aunque también de incertidumbre, para Argentina. Mientras Brasil y Australia aceleraron sus embarques hasta dejar prácticamente agotadas sus cuotas de exportación antes de finalizar el primer semestre, el resto de los países exportadores optó por una política mucho más conservadora, apostando a que la escasez relativa de oferta impulse una recuperación de los precios durante la segunda mitad del año.

El resultado es un mercado que, lejos de haber encontrado un nuevo equilibrio, permanece en pausa a la espera de una definición política por parte de Beijing. La decisión que adopte el gobierno chino sobre el tratamiento de la mercadería que eventualmente llegue fuera de cuota será determinante para el comportamiento de los precios internacionales durante el cierre de 2026 y el inicio de 2027.

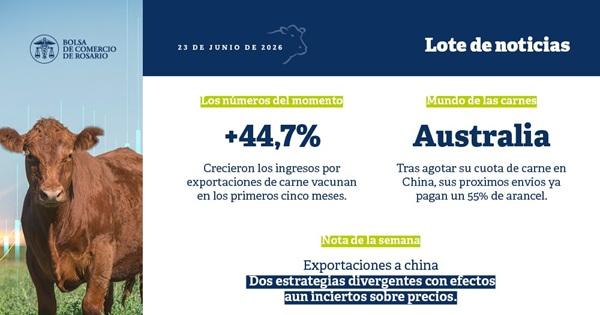
De acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR), Australia ya habría consumido la totalidad de su cupo anual de 205.000 toneladas asignadas por China. Según el Ministerio de Comercio chino (MOFCOM), al 20 de junio los embarques australianos completaron ese límite.

Antes de finalizar la primera mitad del año, tanto Australia como Brasil habrían quedado, virtualmente, fuera de juego en el mercado chino.

Según informó el propio Ministerio de Comercio de China (MOFCOM), al 20 de junio los envíos de carne vacuna desde Australia cubrieron la totalidad del cupo asignado de 205.000 toneladas anuales.

En el caso de Brasil, si bien aún no se ha emitido un anuncio oficial, las principales plantas procesadoras que faenan para China están ajustando e incluso suspendiendo la producción de cortes destinados a este mercado, con el objetivo de evitar embarques que arriben fuera de cuota y queden sujetos al pago de un arancel final del 67%. Esta decisión evidenciaría un virtual agotamiento de su cupo anual de 1.106.000 toneladas y, en consecuencia, la necesidad de redireccionar parte de sus exportaciones hacia otros destinos.

En una situación estratégica diferente se encuentran el resto de los proveedores —Argentina, Uruguay, Nueva Zelanda y, naturalmente, Estados Unidos—, que registran hasta el momento un avance considerablemente menor en la utilización de sus respectivas cuotas.

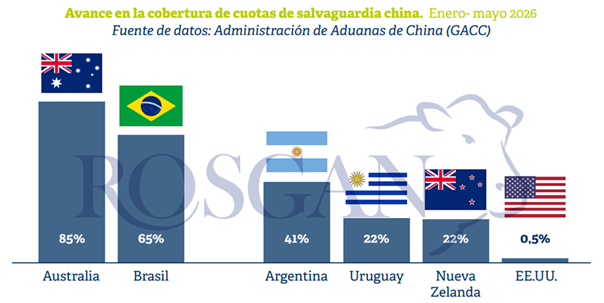
De acuerdo con los datos informados por la Administración General de Aduanas de China, al 31 de mayo Australia había ingresado 175.082 toneladas de carne vacuna, equivalentes al 85% de su cuota anual. Por su parte, Brasil acumulaba 723.745 toneladas, cubriendo el 65% de su cupo.

En contraste, los demás orígenes mostraban avances significativamente inferiores. Argentina registraba una ejecución del 41%, con 210.857 toneladas ingresadas; Uruguay y Nueva Zelanda alcanzaban apenas el 22% de utilización de sus cuotas, sobre un total de 324.000 y 206.000 toneladas, respectivamente; mientras que Estados Unidos, con apenas 803 toneladas ingresadas, prácticamente no había utilizado su cuota anual de 164.000 toneladas.

Por su parte, los proveedores que operan sin una cuota exclusiva aportaron en conjunto 56.122 toneladas, lo que representa un nivel general de cobertura del 33%.

Estos datos reflejan una marcada diferencia en la velocidad de ejecución de las cuotas entre los distintos actores del mercado, en línea con estrategias de posicionamiento claramente divergentes. Mientras que los dos países menos favorecidos en la distribución de cuotas, Australia y Brasil, apuntaron a saturar rápidamente el mercado bajo la expectativa de una negociación —primero sobre los criterios de aplicación para los envíos en tránsito y luego respecto de una eventual ampliación de cuota—, un segundo grupo de países, entre ellos Argentina, apostó por mantener un ritmo más moderado de ejecución, a la espera de un agotamiento de las cuotas y, en consecuencia, de un fortalecimiento de los precios impulsado por las necesidades de la demanda.

Lo cierto es que, hasta el momento, ninguna de las dos estrategias ha logrado plasmar plenamente sus resultados.

En los primeros cinco meses de 2026, China importó cerca de 1,3 millones de toneladas de carne vacuna, un 18% más que en igual período del año anterior, pagando además valores promedio un 14% superiores a los registrados doce meses atrás.

Ambos indicadores contrastan notablemente con la caída del 4% en las importaciones que el propio gobierno chino había proyectado a comienzos de año mediante la asignación de cuotas y, por ende, con las expectativas de precios que predominaban en el mercado. En efecto, el esquema de distribución establecía un límite anual de importaciones de 2.688.000 toneladas, frente a las 2.802.000 toneladas registradas por la aduana china durante 2025.

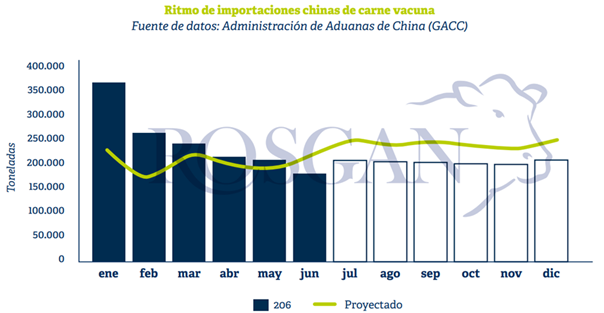
Una vez conocidas las cuotas asignadas a los distintos orígenes, el mercado esperaba una ejecución relativamente previsible. De hecho, tomando como referencia el comportamiento promedio de compras observado entre 2019 y 2025, era posible proyectar un ritmo mensual relativamente estable.

Sin embargo, la fuerte presión ejercida por Australia y Brasil durante los primeros meses del año alteró rápidamente esas proyecciones, obligando a recalcular los volúmenes disponibles para los meses restantes, que ahora se ubicarían entre 40.000 y 50.000 toneladas mensuales.

No obstante, todavía persisten elementos de incertidumbre dentro del mercado chino. Este año, el patrón de compras podría verse aún más alterado durante el tramo final, sin que dicho cambio resulte necesariamente visible en las estadísticas aduaneras.

La principal incógnita radica en si el gobierno chino permitirá el ingreso de mercadería fuera de cuota para su almacenamiento en depósitos aduaneros.

Si esta alternativa no fuera habilitada, no deberían esperarse cambios significativos respecto del ritmo habitual de compras observado durante la segunda mitad del año. Bajo este escenario, los países que aún disponen de una porción importante de sus cuotas sin utilizar —entre ellos Argentina— podrían consolidar una posición más favorable dentro del mercado chino durante los últimos meses del año.

Por el contrario, si se habilitara el almacenamiento de mercadería fuera de cuota, los dos grandes jugadores que actualmente se encuentran virtualmente fuera de juego —Australia y Brasil— podrían comenzar a presionar los valores de ingreso al mercado chino hacia fines de año, con el objetivo de posicionar mercadería para su nacionalización inmediata una vez renovados los cupos anuales a partir del 1 de enero de 2027.

De confirmarse este escenario, y considerando los tiempos de navegación, Brasil probablemente sería el primer actor en mover sus fichas, convirtiéndose nuevamente en un competidor de fuerte peso para el resto de los exportadores de la región.

Por el momento, lejos de observarse una presión alcista por parte de los importadores chinos, el mercado parece haber ingresado en un impasse, condicionado por una fuerte expectativa y cautela.

Compartí esta noticia !

La carne argentina exportó USD 425 millones en mayo y volvió a crecer de la mano de mejores precios

Compartí esta noticia !

Las exportaciones argentinas de carne bovina cerraron mayo con una señal clara: el negocio externo volvió a ganar volumen, pero sobre todo facturación. Según el informe mensual del Consorcio de Exportadores de Carnes Argentinas ABC, los embarques de carne bovina refrigerada y congelada alcanzaron las 58,6 mil toneladas peso producto, por un valor de USD 425,1 millones.

El salto mensual fue fuerte. Frente a abril, los volúmenes exportados crecieron 23,3%, mientras que el ingreso de divisas avanzó 28,6%. La mejora también se observa en la comparación interanual: contra mayo de 2025, las toneladas exportadas subieron 7,5%, pero el valor obtenido aumentó 42,3%. La diferencia entre ambos porcentajes marca el dato económico más relevante del mes: la recuperación de precios internacionales.

En los primeros cinco meses de 2026, Argentina exportó 271,4 mil toneladas peso producto de carne bovina refrigerada y congelada, por USD 1.833,7 millones. En relación con igual período de 2025, el volumen creció 8%, mientras que la facturación se expandió 44,7%.

El precio promedio de exportación llegó en mayo a USD 7.251 por tonelada. Fue 4,3% superior al de abril y 32,4% más alto que el registro de mayo del año pasado, cuando se ubicaba en torno a USD 5.477 por tonelada. El informe recuerda que, tras el pico de USD 6.300 por tonelada de abril de 2022, los valores habían iniciado una pendiente descendente hasta tocar un piso cercano a USD 3.740 a mediados de 2024. Desde 2025 comenzó una recuperación sostenida que encontró en mayo de 2026 un nuevo máximo reciente, en torno a USD 7.250 por tonelada.

China sigue siendo el corazón del negocio exportador. En mayo absorbió 60,1% de los volúmenes exportados y en el acumulado de enero a mayo concentró 60,5% del total. En el mes se enviaron a ese destino 14,7 mil toneladas de carne con hueso y huesos bovinos producto de la despostada, por USD 43,4 millones, y 20,5 mil toneladas de carne bovina deshuesada, por USD 124,2 millones.

El precio de la carne sin hueso enviada a China también mostró una señal positiva: se ubicó alrededor de USD 6.060 por tonelada, por encima del máximo anterior de USD 5.900 registrado en mayo de 2022. Sin embargo, el informe advierte que, en los primeros cinco meses del año, los embarques argentinos de carne congelada deshuesada a China cayeron 7% interanual, mientras Brasil aumentó 23,6% y Australia 30,7% sus envíos al mismo mercado. Es decir: Argentina mejora precios, pero enfrenta competidores que ganan espacio en volumen.

La carne refrigerada tuvo un desempeño destacado. En mayo se exportaron 11,4 mil toneladas por USD 156,1 millones. El precio promedio de la carne refrigerada sin hueso fue cercano a USD 13.740 por tonelada. Los volúmenes crecieron 69,7% frente a abril y 14,8% contra mayo de 2025. En el acumulado del año, esta partida llegó a 46,3 mil toneladas y USD 612,8 millones, con un aumento interanual de 5,5% en volumen y 37,9% en facturación.

Los principales destinos para la carne refrigerada fueron Europa, con 5,4 mil toneladas y USD 82,4 millones; Israel, con 2,7 mil toneladas y USD 33,6 millones; y Chile, con 1,5 mil toneladas y USD 15,2 millones. Europa volvió a ganar peso por la ventana correspondiente al tercer trimestre de la cuota 481, mientras el contingente Hilton mostraba un nivel de ejecución cercano al 99% al cierre de mayo.

La carne congelada sin hueso fue la principal partida por volumen y valor. En mayo sumó 32,2 mil toneladas por USD 223,4 millones, con un precio promedio de USD 6.937 por tonelada. Los envíos crecieron 14% mensual y 4,6% interanual. Entre enero y mayo, esta categoría acumuló 154,5 mil toneladas y USD 1.026,9 millones, con subas de 9,7% en volumen y 46,3% en divisas.

En ese segmento, China encabezó los destinos con 20,5 mil toneladas y USD 124,2 millones. Estados Unidos quedó segundo, con 8,9 mil toneladas y USD 69 millones, seguido por Israel, con 1,4 mil toneladas y USD 17 millones.

La carne congelada con hueso y los huesos producto de la despostada totalizaron en mayo 15 mil toneladas por USD 45 millones. El precio unitario rondó los USD 3.000 por tonelada. Esta partida tuvo como destino casi exclusivo a China. En los primeros cinco meses del año acumuló 70,3 mil toneladas, 6% más que en igual período de 2025, y USD 191,4 millones, con una suba de 59,4% en valor.

El informe también incorpora el universo de menudencias y preparaciones bovinas. En mayo, esas exportaciones sumaron 8,8 mil toneladas por USD 23,5 millones. El precio medio se ubicó por encima de USD 2.670 por tonelada, con picos de USD 4.223 para lenguas bovinas. Entre enero y mayo, las ventas externas de menudencias y preparaciones llegaron a 43,5 mil toneladas por USD 111,7 millones.

Entre los datos destacados del mes aparece la recuperación de los embarques Kosher a Israel, tras el reinicio de la zafra a mediados de abril. En mayo se despacharon 2,7 mil toneladas de carne enfriada a USD 12.272 por tonelada y 1,4 mil toneladas de carne congelada a USD 11.974 por tonelada. Con 4,1 mil toneladas totales, Israel fue el cuarto destino más relevante del mes, detrás de China, Estados Unidos y Europa.

Estados Unidos se consolidó como segundo mercado en relevancia. En mayo recibió 9,9 mil toneladas entre carne enfriada y congelada, impulsado por la ampliación del contingente libre de aranceles. El precio promedio de los productos enfriados superó los USD 16.060 por tonelada y el de los congelados rondó los USD 7.800. Al 15 de junio, Argentina ya había completado el 60,2% de la cuota anual de 20 mil toneladas y el 98% de la cuota del segundo trimestre en el marco del Acuerdo Recíproco.

El dato menos favorable aparece en Chile. Las cargas de carne enfriada sin hueso retrocedieron con fuerza. En abril se habían despachado 1,3 mil toneladas, 26,8% menos que en marzo de 2026 y 29,1% por debajo de marzo de 2025. Aunque en mayo el volumen hacia Chile fue de 1,5 mil toneladas, el mercado muestra una dinámica más débil que la de otros destinos premium.

El balance de los últimos doce meses confirma la escala del negocio: entre junio de 2025 y mayo de 2026, Argentina exportó 733,9 mil toneladas peso producto de carne bovina refrigerada y congelada, por un valor cercano a USD 4.453 millones.

La foto de mayo combina tres elementos: más toneladas, mejores precios y alta dependencia de China. La mejora en la facturación le da oxígeno a la cadena frigorífica y refuerza el aporte de divisas del complejo cárnico. Pero también deja una advertencia: el crecimiento de Brasil y Australia en el mercado chino obliga a mirar no solo el precio, sino la capacidad argentina de sostener volumen, competitividad y acceso comercial en los destinos de mayor valor.

Compartí esta noticia !

Carne bovina: las exportaciones marcaron un récord mientras la menor faena redefine el mercado interno

Compartí esta noticia !

El sector bovino argentino atraviesa un escenario de fuerte reconfiguración. La menor disponibilidad de hacienda está reduciendo la producción de carne y el consumo interno, pero al mismo tiempo mejora el posicionamiento exportador gracias a precios internacionales más altos y una mayor demanda de mercados estratégicos como Estados Unidos y la Unión Europea.

Así lo refleja un informe de la Bolsa de Comercio de Rosario (BCR), que analiza el desempeño del complejo cárnico durante el primer cuatrimestre de 2026 y muestra un cambio de ciclo: la oferta doméstica continúa ajustándose mientras el comercio exterior registra los mejores resultados de las últimas décadas.

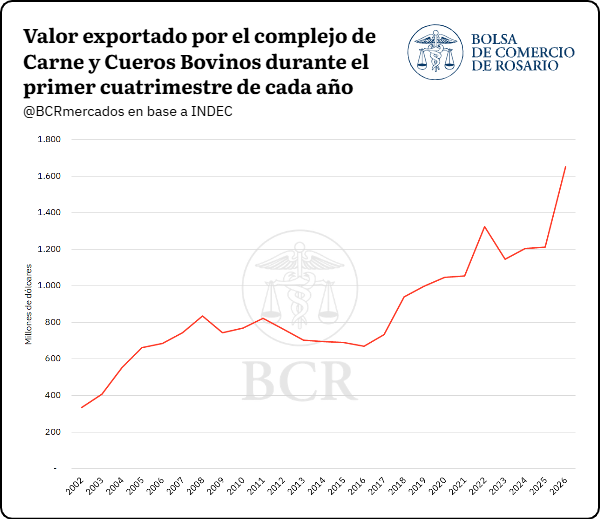
El valor de las exportaciones del complejo bovino alcanza US$ 1.654 M (+36% interanual), nuevo récord histórico. La faena registra un mínimo de diez años, aunque el peso promedio de los animales faenados se mantiene firme.

La presente nota analiza la coyuntura del sector bovino argentino durante el período enero-abril de 2026, con foco en la faena y producción de carne, el comercio exterior, la dinámica de los precios internacionales y el consumo interno. Se observa una contracción en la oferta doméstica sumada a un contexto internacional favorable para el sector exportador.

Faena y producción

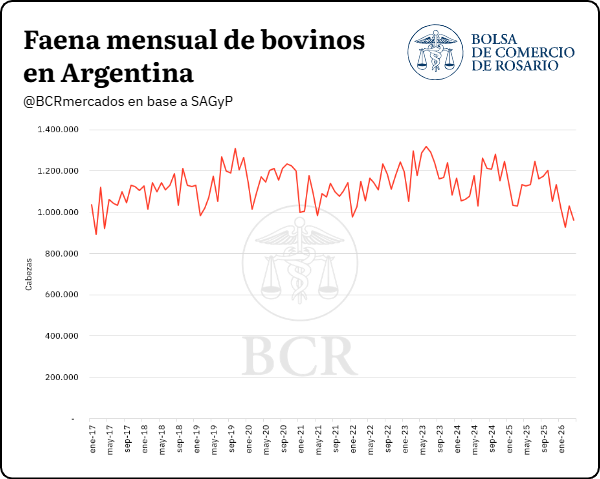
El año pasado había cerrado con una faena de 13,6 millones de cabezas, lo que representó una contracción del 2,5% respecto de 2024 y del 1,6% frente al promedio de los cinco años previos. De este modo, la faena decreció por segundo año consecutivo luego de haber tocado un máximo relativo de 14,5 millones de cabezas en 2023, pico que había estado en gran medida impulsado por la severa sequía de ese año y su impacto negativo sobre las pasturas.

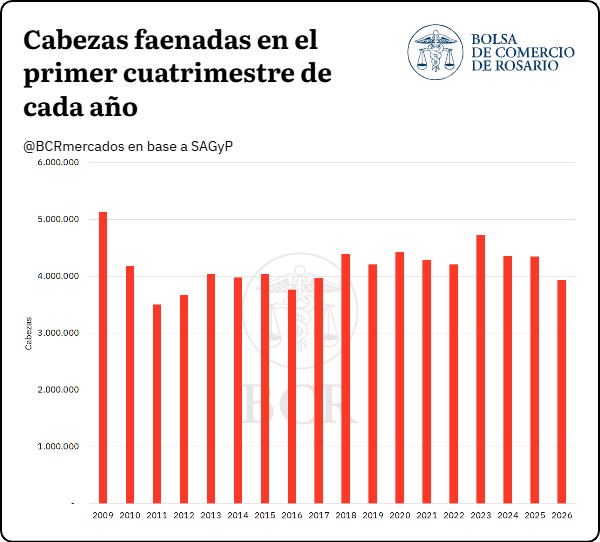
En el primer cuatrimestre de 2026 la tendencia contractiva se profundizó: con 3.935.598 de cabezas faenadas, la serie se ubicó en su registro mínimo en diez años para un primer cuatrimestre. La disponibilidad hídrica y los buenos precios del kilogramo vivo incentivaron a los productores a extender el período de engorde, aumentando el peso de los animales previo al envío a faena. 

En términos mensuales, la faena de febrero de 2026, con 925.235 cabezas, fue la más baja desde abril de 2017, y el dato de abril de 2026 (960.871 cabezas) se ubicó como el más bajo para dicho mes en los últimos nueve años. 

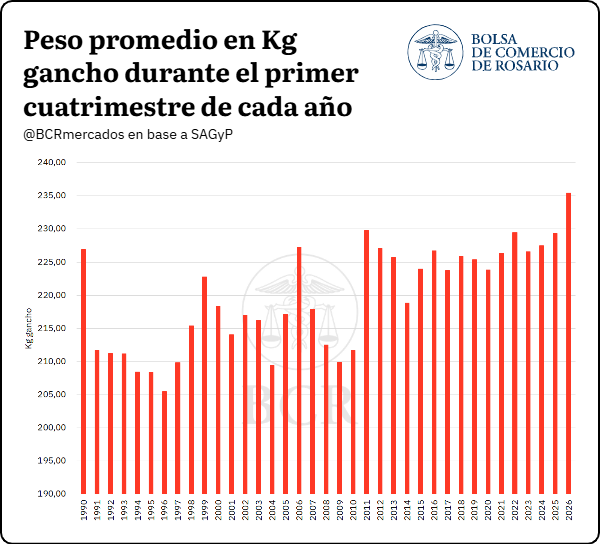
Por el lado de la producción de carne, en el primer cuatrimestre de 2026, la misma se ubicó en 926.583 toneladas equivalente res con hueso, el menor registro en nueve años. No obstante, el dato más destacado es que el peso promedio por animal faenado ascendió a 235,4 kg en gancho, el valor más elevado en los registros para un primer cuatrimestre, con datos disponibles desde 1990. Este indicador supera en 9 kg al promedio de los últimos 10 años para el mismo período (226,4 kg) reflejando una decisión productiva orientada a maximizar el rendimiento por animal en un contexto de precios favorables y oferta restringida.

Exportaciones: primer cuatrimestre récord en valor

De acuerdo con datos de INDEC, el valor exportado por Argentina en productos del complejo Carne y Cueros Bovinos durante el primer cuatrimestre de 2026 ascendió a US$ 1.653,7 millones, un 36% por encima del mismo período del año previo y un 39% por encima del promedio de los últimos cinco años para el mismo lapso, consolidándose como el máximo histórico para un primer cuatrimestre, con datos desde 2002. 

Esto se vio apuntalado en buena medida por el aumento de los precios de exportación: durante abril de 2026, el precio promedio de exportación informado por SAGyP alcanzó los USD 5.490 por tonelada (eq. res con hueso), un máximo desde mayo de 2014.

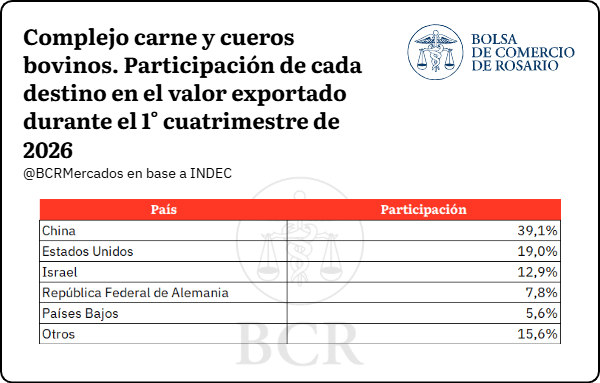
Excluyendo el secreto estadístico, la distribución por destino muestra que el 39,1% del valor exportado tuvo como destino China, el 19,0% a Estados Unidos, el 12,9% a Israel, el 7,8% a Alemania, el 5,6% a Países Bajos y el 15,6% restante se distribuyó entre otros 35 destinos.

En términos de volumen, las exportaciones de carnes bovinas alcanzaron en el primer cuatrimestre 257.345 toneladas res equivalentes, un 10% superior al mismo período de 2025 y se un 2% por debajo del promedio de los últimos cinco años.

Se destaca un incremento en los despachos de carne a la Unión Europea, particularmente de carne fresca deshuesada. En el primer cuatrimestre, el volumen despachado ascendió a 15.580 toneladas (peso producto), siendo este el mayor volumen exportado al bloque de este producto desde el año 2009, para un primer cuatrimestre. Desde luego, Estados Unidos también viene jugando un rol muy relevante, pero en este caso se destacan fundamentalmente las compras de carne deshuesada congelada, que suman 28.539 t, siendo el máximo registro histórico para un primer cuatrimestre. El volumen de carnes despachado a China, si bien continúa liderando el podio, se presenta como el menor en los últimos seis años para un primer cuatrimestre, totalizando 128.698 t (p.p.). Cabe recordar, sin embargo, que Argentina cuenta con una cuota de 511.000 toneladas de carnes para enviar al gigante asiático durante el año en curso.

Detrás de los incrementos de exportaciones a la Unión Europea y a Estados Unidos, se encuentran el Acuerdo Mercosur – Unión Europea y la Proclama Presidencial presentada este año por EE. UU.

Con respecto al primero, se estableció que a partir del primero de mayo la alícuota de la cuota Hilton bajó de 20% a 0%. Además, se creará una nueva cuota de 99.000 toneladas de carne bovina para el Mercosur, con un arancel preferencial del 7,5%, la cual está dividida en dos cuotas de carne congelada y enfriada de 54.450 y 44.550 toneladas, respectivamente, y de la cual todavía resta definirse la distribución entre los países miembros. Todo esto permite pensar que haya un repunte las exportaciones al bloque europeo se mantengan en niveles elevados en el transcurso de 2026. 

En relación con el acuerdo con EE. UU., cabe recordar se adicionaron 80.000 toneladas libres de aranceles para recortes de carnes magras, las cuales ingresan en cuatro tramos trimestrales de 20.000 toneladas durante el año 2026. Este volumen se suma al acuerdo preexistente de 20.000 toneladas anuales que cuentan con un arancel preferencial. De este modo, durante el corriente año el volumen total con preferencias arancelarias asciende desde 20.000 hasta 100.000 toneladas.

Dinámica del consumo interno

En el primer cuatrimestre de 2026, el consumo aparente se ubicó en 681.209 toneladas equivalente res con hueso, un 11,7% por debajo del año previo y un 7,8% por debajo del promedio de los últimos cinco años para el mismo período. La caída responde a dos factores que operan de manera simultánea. Por un lado, el incremento real de los precios minoristas que tuvo lugar en el transcurso del último año. En segundo lugar, el menor consumo es también consecuencia a una menor oferta de carne, resultado directo de los mínimos productivos mencionados anteriormente en el informe.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin