Fondos Comunes De Inversión

La CNV avanza con la reglamentación de los Fondos de Asistencia Laboral

Compartí esta noticia !

Tercera reunión con los principales estudios jurídicos del país para analizar la reglamentación de los Fondos de Asistencia Laboral (FAL).

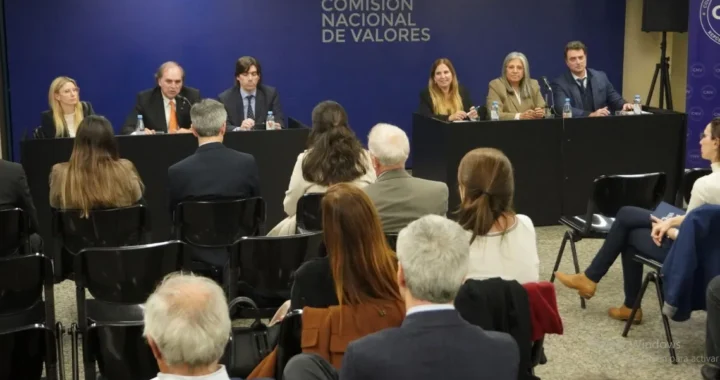
La Comisión Nacional de Valores (CNV) realizó la tercera reunión con los principales estudios jurídicos del país y actores del mercado de capitales con el objetivo de presentar la reglamentación de los FAL, puesta en consulta pública a través de la RG N° 1161.

El encuentro estuvo encabezado por el presidente del organismo, Roberto E. Silva, junto a la vicepresidente, Sonia Salvatierra, y los directores vocales, Laura Herbón y Manuel Calderón, y participaron representantes de los principales estudios jurídicos del país.

Durante la jornada expuso los lineamientos de la RG N° 1161, que establece el marco regulatorio para la constitución y funcionamiento de los FAL, como un nuevo mecanismo destinado a atender las obligaciones derivadas de la extinción de la relación laboral, mediante patrimonios de afectación específica integrados por las contribuciones de los empleadores.

El Dr. Silva, destacó que “volvemos a encontrarnos para compartir con ustedes la reglamentación que estuvimos trabajando desde CNV para los FAL, que ya se encuentra en consulta pública a través de la RG N° 1161”, y agregó que “queremos contarles qué hicimos, explicarles los principales puntos de la propuesta y, sobre todo, escuchar sus aportes. Para nosotros es muy importante que quienes trabajan en el armado de estos productos puedan participar de este proceso y, de esta manera, tener la mejor norma posible”.

En la reunión se desarrollaron temas como la instrumentación de los FAL a través de FFs con oferta pública o FCIs abiertos, ambos bajo la supervisión de la CNV. En ese marco, la propuesta crea el Régimen de PIC FAL (que engloba a ambos), conformado por nuevos vehículos cuyos recursos deberán provenir exclusivamente de las contribuciones efectuadas en los términos del régimen.

Además, estuvieron presentes los gerentes de Fideicomisos Financieros, Silvina Dimateo, y de Fondos Comunes de Inversión, Carlos Terribile, con sus respectivos equipos profesionales.

También asistieron representantes de la Cámara Argentina de Fondos Comunes de Inversión (CAFCI), la Cámara Argentina de Fideicomisos y Fondos de Inversión Directa (CAFIDAP), la Asociación de Bancos Argentina (ADEBA), la Cámara de Sociedades y el Consejo Profesional Ciencias Económicas de CABA.

La iniciativa busca profundizar el diálogo con los regulados en el marco de la consulta pública abierta para la RG N° 1161, la cual establece el marco normativo de los FAL en cumplimiento de la Ley N° 27.802, el Decreto N° 408/2026 y la Resolución del Ministerio de Economía N° 1276/2026.

Compartí esta noticia !

La CNV abre la discusión sobre los fondos que administrarán el nuevo sistema de asistencia laboral

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) puso en marcha el proceso de elaboración participativa para reglamentar los Productos de Inversión Colectiva de Fondos de Asistencia Laboral (PIC FAL), una de las piezas centrales del nuevo esquema creado por la Ley de Modernización Laboral. La iniciativa busca establecer cómo se constituirán, administrarán e invertirán los recursos destinados a afrontar obligaciones derivadas de la extinción de las relaciones laborales.

La Resolución General 1161/2026, publicada este jueves en el Boletín Oficial, no constituye todavía la regulación definitiva, sino que abre una instancia formal para que empresas, entidades financieras, profesionales, trabajadores y ciudadanos puedan presentar opiniones y propuestas sobre el proyecto. La CNV fijó un plazo de 15 días hábiles para realizar las presentaciones a través de su sitio web.

El mecanismo elegido tiene una relevancia particular porque permite discutir antes de su aprobación definitiva la arquitectura financiera de un régimen que trasladará recursos de los empleadores hacia vehículos de inversión específicamente afectados al cumplimiento de obligaciones laborales. La CNV plantea así una instancia de participación que busca aportar seguridad jurídica, transparencia y eficiencia a la implementación de los PIC FAL.

El proyecto contempla que los fondos puedan estructurarse mediante Fondos Comunes de Inversión Abiertos de Asistencia Laboral (FCIA FAL) o Fideicomisos Financieros de Asistencia Laboral (FF FAL). En ambos casos, los recursos deberán provenir exclusivamente de las contribuciones efectuadas por los empleadores en los términos establecidos por la Ley de Modernización Laboral.

Uno de los puntos centrales de la propuesta es la creación de la Cuenta Individual del Empleador, que funcionará como un patrimonio separado, de afectación específica, independiente, inenajenable e inembargable. La cuenta estará vinculada a un ID FAL, un identificador único que permitirá relacionar al empleador con el vehículo elegido o, eventualmente, asignado de oficio, y asegurar la trazabilidad de los aportes.

El esquema busca resolver uno de los desafíos operativos más sensibles del nuevo sistema: que los aportes puedan ser individualizados por empleador sin transformar al fondo colectivo en una suma de patrimonios separados por trabajador. Para ello, la propuesta establece que la cuenta individual estará compuesta por el PIC FAL elegido y una cuenta comitente donde se registrarán las participaciones correspondientes al empleador.

La reglamentación también prevé una salida para aquellos empleadores que no informen un ID FAL válido. En esos casos, la CNV podrá asignarles de oficio un vehículo elegible, a partir de la información suministrada por la ARCA. La entidad habilitada que reciba esa asignación deberá informar el ID FAL y avanzar con la apertura de la cuenta correspondiente.

Otro aspecto relevante es que los empleadores conservarán la posibilidad de portar sus inversiones hacia otro PIC FAL, incluso cuando el nuevo vehículo sea administrado por una entidad habilitada diferente. El proyecto establece que el traspaso deberá concretarse, como máximo, dentro de los diez días hábiles desde la solicitud, sujeto a la inexistencia de obligaciones pendientes de pago. Cuando el cambio sea entre entidades habilitadas diferentes, la regla general establece una periodicidad mínima de seis meses, aunque se contemplan excepciones para las asignaciones de oficio.

Desde el punto de vista financiero, la CNV propone un régimen de inversión acotado. Los PIC FAL sólo podrán canalizar los recursos hacia títulos de deuda del Estado Nacional, instrumentos de deuda de provincias y de la Ciudad Autónoma de Buenos Aires, depósitos en entidades financieras autorizadas por el BCRA y obligaciones negociables emitidas en Argentina por empresas privadas. La política de liquidez deberá ser definida por cada vehículo en función de su estrategia y de la composición de su cartera.

La propuesta incorpora además límites destinados a reducir potenciales conflictos de interés. Cuando un PIC FAL esté constituido para uno o varios empleadores determinados, no podrá adquirir instrumentos emitidos por esos mismos empleadores o destinados a financiarlos, salvo que se cumplan simultáneamente determinadas condiciones: que la participación del empleador en el patrimonio del vehículo no supere el 5% y que la inversión vinculada a ese empleador tampoco exceda el 5% del patrimonio neto del PIC FAL.

La CNV también busca evitar que los costos de administración erosionen el objetivo económico del sistema. El proyecto establece que el límite anual de 1% previsto para honorarios, comisiones, gastos y demás contraprestaciones tendrá carácter global e integral. Esto significa que deberá abarcar las remuneraciones de todos los actores necesarios para estructurar y operar los vehículos, incluyendo entidades habilitadas, sociedades depositarias, agentes y asesores, entre otros.

Quedan fuera de ese límite las comisiones y gastos transaccionales directamente vinculados con las operaciones de inversión y las tasas de fiscalización y control de la propia CNV. La intención regulatoria es que el tope opere sobre el costo ordinario de administración y no sobre los gastos directamente asociados a la ejecución de las inversiones.

En materia de funcionamiento, el proyecto establece que los recursos acumulados en las cuentas individuales no podrán ser rescatados libremente. Su utilización estará vinculada al pago de las obligaciones previstas por la Ley de Modernización Laboral ante los distintos supuestos de extinción de la relación laboral, con las excepciones contempladas expresamente por la normativa.

Para los trabajadores, el punto decisivo estará en el mecanismo de verificación y pago. Los reglamentos de gestión de los fondos o los contratos de fideicomiso deberán definir cómo se determinarán y abonarán las sumas correspondientes frente a una desvinculación laboral. La propuesta incluso establece una excepción específica al procedimiento general de entrega de fondos a clientes para permitir que la entidad habilitada efectúe directamente el pago al trabajador en los supuestos contemplados por la ley.

La CNV propone, además, un régimen de autorización automática de oferta pública para los PIC FAL. Esto apunta a acelerar la puesta en funcionamiento de los vehículos, aunque la propia documentación deberá dejar expresamente establecido que esa autorización automática no implica que el organismo haya emitido juicio ni realizado un control sobre la veracidad de los documentos. Esa responsabilidad recaerá sobre las entidades habilitadas y los demás responsables previstos por la Ley de Mercado de Capitales.

El proyecto también fija requisitos de escala para las entidades que quieran administrar estos vehículos. Los fiduciarios financieros deberán contar, como regla general, con al menos diez fideicomisos financieros con oferta pública y un monto en circulación equivalente a 50 millones de UVA, mientras que las sociedades gerentes deberán administrar al menos diez fondos comunes de inversión y alcanzar un patrimonio mínimo equivalente a 50 millones de UVA. Para las entidades financieras se contemplan excepciones en el caso de los fiduciarios.

En el caso de los fideicomisos financieros FAL, la propuesta flexibiliza algunos requerimientos tradicionales del mercado de capitales para adaptarlos a la naturaleza del nuevo régimen: no se exigirá un monto máximo de emisión previamente determinado, ni la confección y publicación de un prospecto o suplemento de prospecto. Tampoco se requerirá colocación primaria mediante los mecanismos tradicionales ni listado o negociación de los certificados en un mercado autorizado.

El proyecto establece asimismo obligaciones de información para los fideicomisos, que deberán publicar datos estructurados, estados contables anuales, contratos de fideicomiso e informes mensuales de valuación de los activos. Estos últimos deberán difundirse a través de la Autopista de la Información Financiera de la CNV dentro de los 20 días hábiles posteriores al cierre de cada mes.

La instancia abierta por la CNV puede convertirse así en un punto relevante para definir cómo funcionará en la práctica uno de los componentes financieros de la reforma laboral. La discusión ya no pasa únicamente por la creación legal del Fondo de Asistencia Laboral, sino por cuestiones concretas que determinarán su funcionamiento cotidiano: quién administrará los recursos, dónde se invertirán, cuánto costará administrarlos, cómo se identificará cada aporte, qué ocurrirá cuando una empresa no elija un vehículo y cómo se garantizará que los fondos estén disponibles cuando aparezca la obligación laboral.

Las opiniones y propuestas deberán presentarse dentro de los 15 días hábiles previstos por la Resolución General 1161/2026. La documentación incorporada al procedimiento incluye un formulario específico para que particulares y representantes de personas jurídicas puedan presentar sus observaciones y propuestas, junto con la documentación respaldatoria correspondiente.

El paso siguiente será que la CNV evalúe los aportes recibidos antes de avanzar con la versión definitiva de la normativa. En términos de política pública, la oportunidad es significativa: el debate regulatorio permitirá ajustar antes de la implementación efectiva los mecanismos que deberán convertir las contribuciones empresarias en un fondo con capacidad financiera para responder frente al cese laboral, procurando al mismo tiempo preservar trazabilidad, liquidez, diversificación y costos controlados.

Anexo 1 Resolución General 1161/2026 CNV by CristianMilciades

Anexo 2 Resolución General 1161/2026 CNV by CristianMilciades

Compartí esta noticia !

La CNV obliga a transparentar los fondos comunes y redefine la relación con los inversores minoristas

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) avanzó este 26 de marzo con una modificación estructural en el régimen de fondos comunes de inversión (FCI): mediante la Resolución General 1121/2026, obligó a las sociedades gerentes a publicar una “Ficha Única” mensual por cada fondo abierto, con información estandarizada, clara y comparable. La medida entra en vigencia de forma inmediata tras su publicación en el Boletín Oficial y establece plazos de implementación de 30 días hábiles para los fondos de dinero y 60 días para el resto.

El dato no es meramente técnico. La decisión instala un nuevo piso regulatorio en el vínculo entre la industria financiera y los inversores minoristas, al forzar una exposición más directa —y homogénea— de riesgos, costos y rendimientos. En un mercado históricamente criticado por su opacidad relativa, la CNV introduce un instrumento que busca reducir asimetrías de información. La pregunta de fondo es si se trata solo de una mejora normativa o de un paso más amplio hacia un rediseño del funcionamiento del mercado de capitales.

De la normativa a la práctica: qué cambia para los actores

El nuevo esquema obliga a las sociedades gerentes a sintetizar en un único documento —de publicación mensual y acceso digital— aspectos centrales de cada fondo: política de inversión, perfil de riesgo, composición de cartera, rendimientos históricos, estructura de costos y tratamiento impositivo. Todo debe presentarse en lenguaje no técnico y orientado al inversor minorista.

La resolución no solo fija contenido, sino también formato y lógica de presentación. La información deberá ser comparable entre fondos de una misma categoría, replicando estándares internacionales como el Key Investor Document (KID) europeo. Además, los agentes de colocación deberán incorporar enlaces directos a estas fichas en todos sus canales comerciales, lo que amplía el alcance efectivo de la medida.

En términos institucionales, la CNV se apoya en facultades previstas en la Ley de Mercado de Capitales y en la normativa específica de FCI, pero también en lineamientos de la Organización Internacional de Comisiones de Valores (IOSCO). El encuadre no es menor: el organismo se alinea con estándares globales para reforzar su rol de supervisión y elevar la exigencia sobre los administradores de fondos.

Un punto clave es la exclusión de los fondos dirigidos exclusivamente a inversores calificados. La segmentación confirma que el foco está puesto en el inversor minorista, donde la asimetría de información es más crítica y donde la CNV decide intervenir con mayor intensidad.

Reordenamiento del poder en la industria financiera

La medida impacta directamente en la dinámica interna del mercado. Por un lado, fortalece la posición de los inversores, que pasan a contar con herramientas más claras para comparar productos. Por otro, introduce un factor de presión sobre las sociedades gerentes, que deberán exponer con mayor nitidez sus estructuras de costos, estrategias y resultados.

Esto puede derivar en una competencia más explícita entre fondos, donde la transparencia deje en evidencia diferencias de rendimiento y comisiones que antes podían diluirse en la complejidad técnica. En ese escenario, los actores más eficientes podrían consolidarse, mientras que otros enfrentarán mayores dificultades para sostener su posicionamiento.

Al mismo tiempo, la CNV refuerza su capacidad de disciplinamiento indirecto. Sin modificar sustancialmente las reglas de inversión, interviene sobre la forma en que la información circula. Es una estrategia regulatoria que no prohíbe ni restringe productos, pero condiciona su viabilidad a partir de la exposición pública.

Un movimiento alineado con estándares globales, pero con impacto local

La resolución se inscribe en una tendencia internacional que prioriza la divulgación clara y comparable de información financiera. Países de la región como Brasil, Chile, Perú, Colombia y México ya avanzaron en esa dirección, al igual que Europa con el KID. La CNV toma ese modelo y lo adapta al mercado local.

Sin embargo, la implementación efectiva será el verdadero test. La exigencia de actualización mensual dentro de los primeros diez días hábiles introduce una carga operativa relevante, especialmente para estructuras más pequeñas. A su vez, el cumplimiento formal no garantiza por sí mismo una mejora en la comprensión por parte de los inversores.

El movimiento deja abierto un escenario. La estandarización puede ordenar el mercado y mejorar la confianza, pero también expone tensiones: entre transparencia y competitividad, entre regulación y costos operativos, entre información disponible y capacidad real de interpretación.

Compartí esta noticia !

El Gobierno busca USD 250 millones más con el Bonar 2027 para enfrentar vencimientos clave

Compartí esta noticia !

El Ministerio de Economía intenta consolidar financiamiento en dólares mientras se acerca un pago de deuda por USD 4.200 millones

El equipo económico que conduce Luis Caputo volverá esta semana al mercado financiero con un objetivo concreto: captar otros USD 250 millones mediante el Bonar 2027 (AO27) para reforzar la caja del Tesoro de cara al vencimiento de deuda de USD 4.200 millones previsto para julio. La operación, que forma parte de una estrategia de colocaciones quincenales, no es sólo un movimiento técnico de financiamiento: funciona como un test político y financiero para el modelo que el Gobierno intenta consolidar tras meses de restricciones de crédito externo.

El antecedente inmediato alimenta el optimismo oficial. En la primera licitación del instrumento, la Secretaría de Finanzas logró captar USD 250 millones con una tasa menor a la esperada, en un contexto de fuerte demanda. El resultado dejó una señal que el Ministerio de Economía busca capitalizar: existe liquidez en dólares dentro del sistema financiero local y el Gobierno pretende canalizarla hacia deuda pública. La pregunta ahora es si ese interés se sostendrá o si el mercado exigirá rendimientos más altos a medida que avance el programa de emisiones.

Un test para el esquema de financiamiento del Gobierno

La estrategia oficial gira alrededor de una hipótesis central: existe un volumen elevado de dólares ociosos en el sistema financiero local, concentrado en depósitos privados en dólares, fondos comunes de inversión y cuentas de inversores minoristas.

Con ese diagnóstico, el Ministerio de Economía diseñó un esquema gradual de emisiones. El plan contempla licitaciones cada 15 días con un límite de USD 250 millones por subasta, hasta alcanzar un tope total de USD 2.000 millones.

El primer paso dejó señales que el Gobierno interpreta como positivas. Según el resultado oficial de la subasta inicial, las ofertas alcanzaron USD 868 millones, es decir 5,79 veces el monto finalmente adjudicado. En términos relativos, la demanda superó en 479% el volumen colocado.

El comportamiento del mercado secundario reforzó esa lectura. El rendimiento del Bonar 2027 descendió al 5,64%, por debajo del 5,89% que marcó la tasa de corte de la licitación, una señal que los analistas interpretan como indicio de demanda sostenida.

Para el Gobierno, ese dato tiene un valor político adicional: confirma —al menos en esta primera etapa— que el mercado local está dispuesto a financiar al Tesoro en dólares, incluso en ausencia de acceso pleno al crédito internacional.

El desafío estructural: cubrir un vencimiento de USD 4.200 millones

La necesidad de financiamiento no es menor. El pago de deuda previsto para julio representa uno de los compromisos más relevantes del calendario financiero del año.

Incluso si el plan oficial alcanzara su máximo potencial —es decir, USD 2.000 millones emitidos mediante el Bonar 2027— el Tesoro todavía debería cubrir al menos USD 1.800 millones adicionales, considerando el nivel actual de los depósitos en dólares.

En ese marco, cada licitación se convierte en una pieza dentro de un rompecabezas más amplio: garantizar liquidez sin alterar el equilibrio financiero ni presionar el mercado cambiario.

La arquitectura del nuevo bono busca justamente responder a esa lógica. El Bonar 2027 ofrece cupones mensuales, una amortización bullet —que concentra el pago al vencimiento— y una duration acotada de 1,57, características que apuntan a atraer inversores interesados en flujos de corto plazo y riesgo moderado.

Liquidez financiera y correlación de incentivos

El contexto actual del sistema financiero explica parte del interés por estos instrumentos. Los depósitos privados en dólares se mantienen en niveles récord, mientras que los fondos comunes de inversión en moneda extranjera manejan un volumen considerable de liquidez.

Ese escenario le da margen al Gobierno para sostener su estrategia de financiamiento local. En términos políticos, también le permite evitar —al menos por ahora— dos escenarios más complejos: recurrir a financiamiento extraordinario o generar presión sobre el mercado cambiario.

Sin embargo, el equilibrio es delicado. Analistas advierten que si la demanda comenzara a agotarse, las próximas licitaciones podrían requerir tasas de corte más altas para completar el cupo de emisión.

Ahí aparece el rasgo central del diseño oficial: la gradualidad. El Ministerio de Economía busca que el ritmo de emisiones permita que los nuevos ahorros en dólares del sistema financiero se vayan canalizando hacia el bono, evitando saltos abruptos en tasas o precios.

Lo que se juega en las próximas licitaciones

La próxima subasta del Bonar 2027 funcionará como un nuevo termómetro del vínculo entre el Gobierno y el mercado financiero local.

Si la demanda se mantiene sólida, el equipo económico podría consolidar una herramienta clave para financiar los vencimientos de deuda sin depender exclusivamente de organismos internacionales o crédito externo. En cambio, si el interés se diluye, el esquema gradual podría enfrentar sus primeros límites.

Más allá de la cifra puntual —otros USD 250 millones en esta licitación— lo que está en juego es la credibilidad del mecanismo que el Ministerio de Economía diseñó para administrar el calendario de pagos en dólares.

El mercado, por ahora, mostró disposición a participar. La incógnita es cuánto durará ese margen.

Compartí esta noticia !

La CNV simplifica trámites y acelera decisiones para emisores, fondos y agentes del mercado

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) avanzó con una reforma silenciosa pero estructural de su funcionamiento interno y de sus reglas operativas. A través de la Resolución General 1112/2026, publicada este 26 de febrero en el Boletín Oficial y con vigencia desde el día siguiente, el organismo actualizó el Título XVI de sus Normas para simplificar trámites, digitalizar procesos, redefinir mecanismos de notificación y ampliar la delegación de facultades hacia las gerencias técnicas.

El cambio no introduce nuevos productos ni modifica regímenes de inversión, pero impacta de lleno en el “cómo” del mercado: tiempos administrativos, costos de cumplimiento y previsibilidad regulatoria para emisores, agentes, fondos comunes de inversión y fideicomisos financieros. En un contexto de revisión normativa y agenda de desregulación selectiva, la CNV ajusta su engranaje interno para ganar velocidad sin resignar control.

Qué cambia en la práctica: menos fricción y más gestión digital

La resolución sustituye íntegramente el Título XVI de las Normas (N.T. 2013 y mod.) y ordena aspectos que, aunque operativos, tienen efectos económicos concretos.

Uno de los ejes centrales es la consolidación de las notificaciones electrónicas. A partir de ahora, las comunicaciones por correo electrónico declarado mediante declaración jurada tendrán efectos jurídicos plenos, siempre que se cursen bajo los recaudos formales establecidos. En términos prácticos, se reducen márgenes de ambigüedad y se refuerza la responsabilidad de los sujetos regulados sobre la actualización de sus datos de contacto.

También se eliminan canales obsoletos —como el uso del fax— y se explicita el horario de atención de la mesa de entradas, un detalle menor en apariencia, pero relevante para la trazabilidad de plazos y presentaciones.

En paralelo, la norma actualiza y amplía el listado de trámites que deben iniciarse obligatoriamente a través de la plataforma de Trámites a Distancia (TAD) del sistema de Gestión Documental Electrónica (GDE). La enumeración abarca prácticamente todo el ciclo regulatorio: desde la inscripción y cancelación de agentes, la autorización de emisiones, CEDEAR, fideicomisos y fondos comunes de inversión, hasta el registro de proveedores de servicios de activos virtuales.

En la práctica, esto consolida un esquema 100% digital para la interacción con el regulador, reduciendo costos administrativos y tiempos de procesamiento, especialmente para emisores frecuentes y estructuras PyME.

Más decisiones técnicas sin pasar por el Directorio

Otro cambio relevante es la ampliación y sistematización del esquema de delegación de facultades dentro del organismo. La resolución transfiere a las gerencias y subgerencias de áreas clave —Emisoras, Fondos Comunes de Inversión, Fideicomisos Financieros, Agentes y Mercados, Registro y Control, Gobierno Corporativo y Prevención de Lavado— la potestad de resolver trámites técnicos, operativos o de bajo impacto estructural.

Esto incluye autorizaciones de emisiones dentro de programas ya aprobados, modificaciones no esenciales, cancelaciones parciales, registros y bajas, advertencias por incumplimientos formales y decisiones de archivo o caducidad de expedientes sin interés público comprometido.

El Directorio de la Comisión Nacional de Valores conserva las definiciones sustantivas, pero deja de ser un cuello de botella para decisiones repetitivas. A cambio, las gerencias deberán informar mensualmente los actos dictados en ejercicio de la delegación, manteniendo un esquema de control ex post.

Desde la lógica del mercado, el mensaje es claro: menos tiempo de espera para autorizaciones rutinarias y mayor previsibilidad en los plazos regulatorios.

Revisión normativa y simplificación estatal

La reforma se inscribe en un proceso más amplio de revisión y modernización regulatoria impulsado a nivel nacional. El texto cita expresamente el Decreto 90/2025, que ordenó a los organismos del Estado relevar y depurar normas obsoletas o innecesarias, bajo la órbita del Ministerio de Desregulación y Transformación del Estado.

En el caso del mercado de capitales, la CNV ya había avanzado en los últimos años con regímenes simplificados, autorizaciones automáticas y esquemas diferenciados para PyMEs. Esta resolución no crea un régimen nuevo, pero armoniza criterios, unifica terminología y ajusta procedimientos que habían quedado fragmentados o desactualizados.

También introduce precisiones técnicas, como la ampliación de los medios válidos para identificar al deudor cedido en operaciones de cesión de créditos, un punto relevante para fideicomisos financieros vinculados a vivienda y construcción.

Costos, tiempos y competitividad

El impacto económico de la norma es indirecto, pero no menor. La digitalización obligatoria y la delegación de facultades tienden a reducir costos administrativos para los regulados y a acortar los plazos de autorización, un factor clave para emisiones en contextos de volatilidad financiera.

Para emisores frecuentes, fondos y fiduciarios, la agilización de trámites puede traducirse en una mejor sincronización con ventanas de mercado. Para agentes y mercados, la claridad en los procedimientos y en las notificaciones reduce riesgos operativos y contingencias legales.

No hay efectos fiscales ni cambios en la carga regulatoria sustantiva. Tampoco se introducen nuevas obligaciones materiales. El beneficio está en la eficiencia del sistema y en la reducción de fricciones que, acumuladas, impactan en la competitividad del mercado de capitales local frente a alternativas externas.

Continuidad regulatoria con ajuste operativo

La resolución no implica una desregulación en sentido estricto, pero sí un reordenamiento pro-eficiencia. Refuerza la centralidad de la CNV como autoridad de control, al tiempo que descentraliza decisiones dentro de su estructura para ganar agilidad.

La señal al mercado es de continuidad normativa con ajustes operativos. No hay un cambio de reglas de juego, sino una actualización del tablero administrativo. En un contexto donde la velocidad importa tanto como la norma en sí, el regulador busca mostrarse más previsible, más digital y menos burocrático.

Hacia adelante, el termómetro del impacto real estará en los tiempos efectivos de respuesta y en la consistencia de los criterios aplicados por las distintas gerencias. Si la delegación se traduce en agilidad sin dispersión regulatoria, el mercado lo sentirá rápido.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin