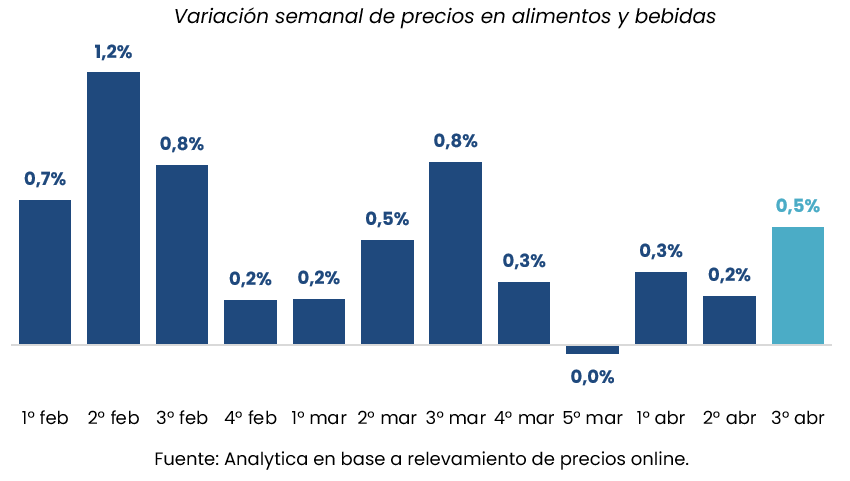
En la tercera semana de abril, los precios de alimentos y bebidas aumentaron 0,5% en supermercados de todo el país, según un relevamiento de la consultora Analytica, consolidando un promedio de 1,2% en las últimas cuatro semanas y una proyección mensual del 2,8%. El dato, que a primera vista sugiere una desaceleración de la inflación respecto de meses previos, se vuelve políticamente relevante porque impacta en el núcleo más sensible del consumo. ¿Se trata de una señal de estabilización o de una pausa transitoria en un contexto aún frágil?
La evolución de los alimentos funciona como termómetro directo del poder adquisitivo y, al mismo tiempo, como indicador de la eficacia del esquema económico. En ese marco, la dinámica de abril introduce un matiz: si bien los incrementos semanales muestran cierta moderación, la dispersión por rubros y regiones expone tensiones que todavía no se resuelven.
Desaceleración con matices: el mapa de precios y sus tensiones
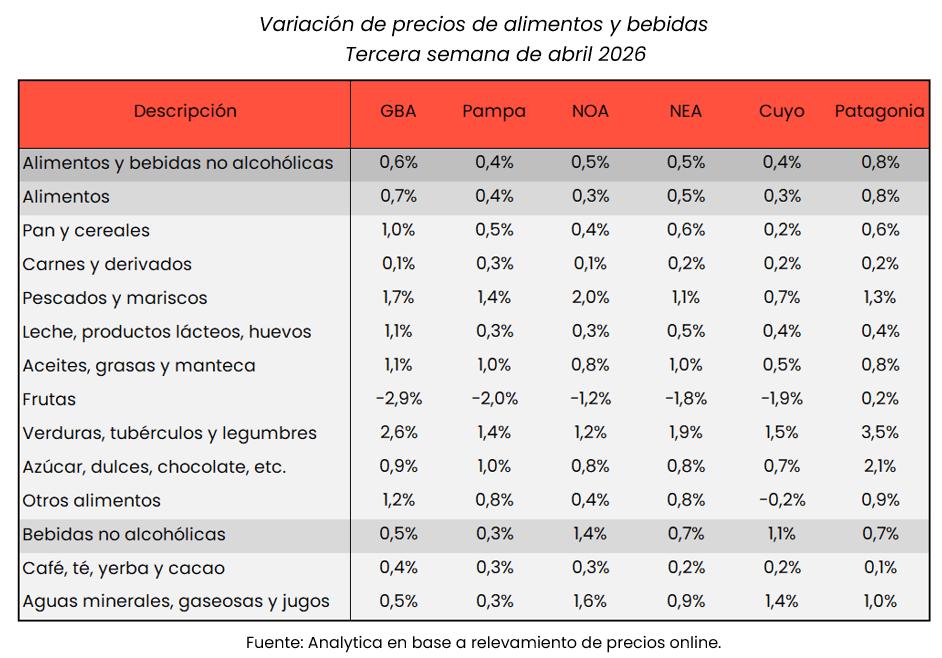
El relevamiento muestra diferencias claras en la composición de aumentos. En términos regionales, la región Pampeana y Cuyo registraron subas del 0,4%, mientras que la Patagonia encabezó los incrementos con 0,8%. Esa brecha sugiere que la desaceleración no es homogénea y que los costos logísticos y de abastecimiento siguen incidiendo en la formación de precios.
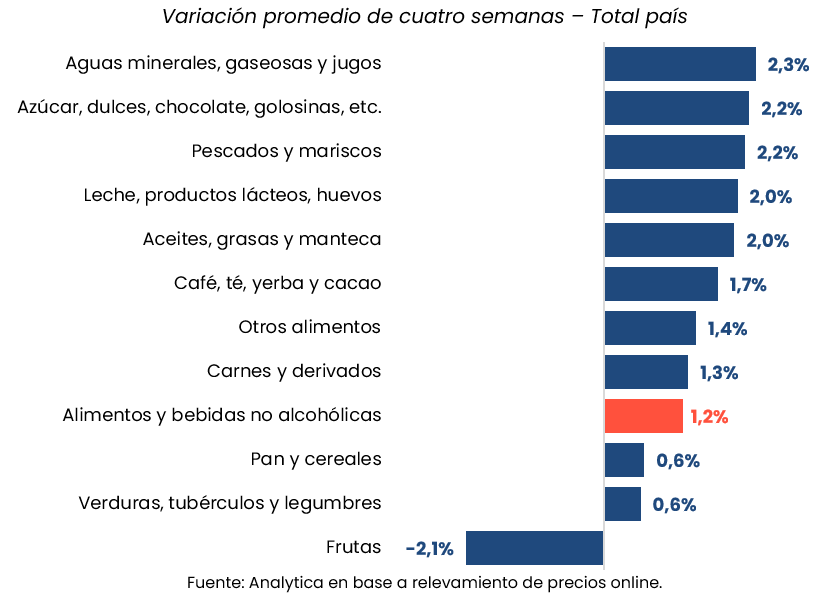
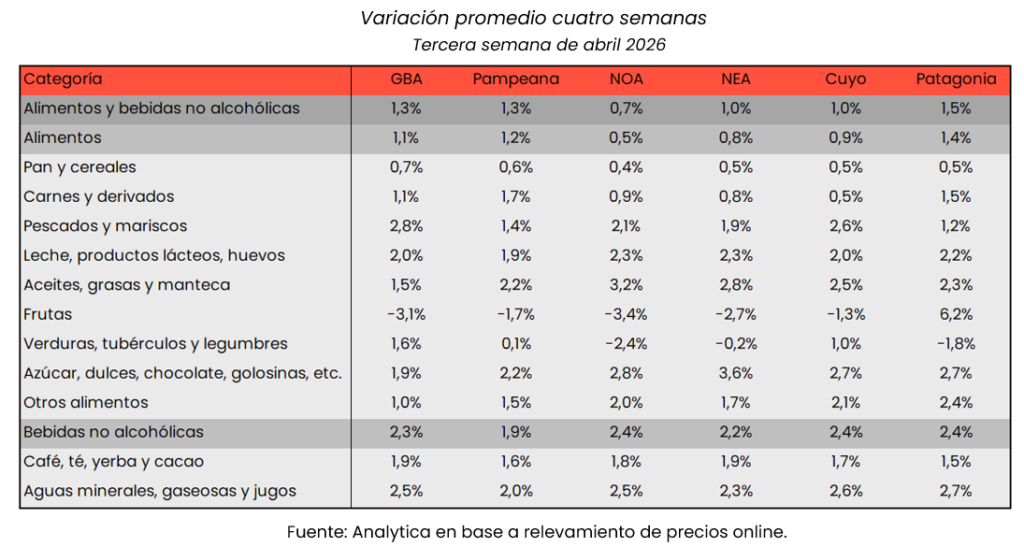
Por rubros, el comportamiento también es dispar. En el promedio de cuatro semanas, los mayores aumentos se concentraron en aguas, gaseosas y jugos (+2,3%) y en azúcar, dulces y chocolates (+2,2%). En contraste, pan y cereales y verduras avanzaron apenas 0,6%, mientras que las frutas mostraron una baja de -2,1%.
La lectura institucional de estos datos es directa: la inflación en alimentos no responde a un único factor, sino a una combinación de costos, estacionalidad y dinámica de consumo. La caída en frutas, por ejemplo, puede aliviar el índice general, pero no necesariamente compensa el impacto de categorías con mayor peso en la canasta.
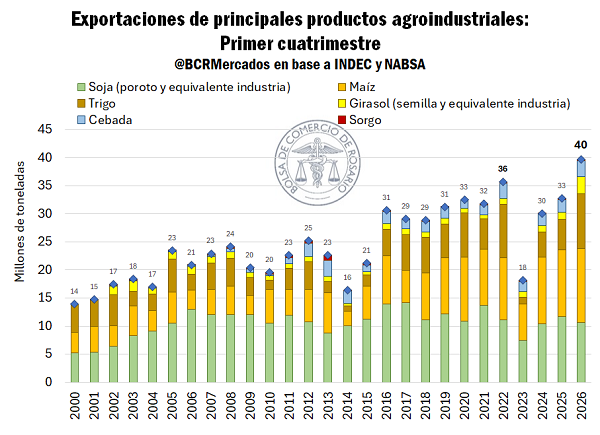
El primer cuatrimestre de 2026 cerraría con un hito para la agroindustria argentina: unas 40 millones de toneladas exportadas, un 11% por encima del récord previo, según la Bolsa de Comercio de Rosario. El dato no es menor en el actual escenario económico: se consolida como una fuente clave de divisas en momentos donde el Gobierno necesita sostener estabilidad cambiaria y acumulación de reservas. El impulso lo lidera el maíz, con embarques por 10,3 Mt entre marzo y abril, un volumen sin precedentes que redefine el arranque de campaña. La pregunta se instala: ¿es un ciclo estructural que fortalece la estrategia oficial o un pico condicionado por factores externos difíciles de sostener?
Los dos primeros meses de la campaña de maíz hacen historia, promediando 5 Mt embarcadas en cada uno. El girasol argentino llega para salvar un hueco en la Unión Europea. Se recuperan los precios internos por maíz.
El primer cuatrimestre del año cerraría con un nuevo hito para la agroindustria argentina, con embarques récord de maíz por segundo mes consecutivo
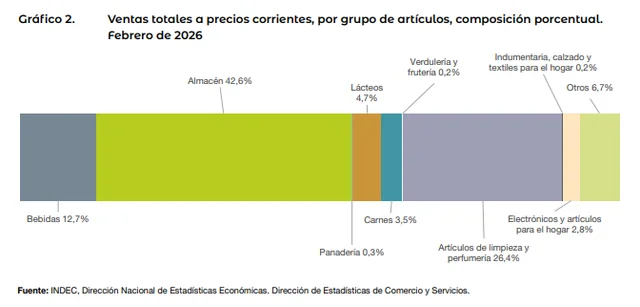
El ritmo de embarques de maíz está siendo extraordinario para el inicio de la campaña. Considerando el volumen programado a exportar hasta fines de este mes, entre marzo y abril se embarcarían 10,3 Mt de maíz, esto es 54% más que el primer bimestre de la campaña anterior y 3,7 Mt más que el promedio de los últimos cinco años; teniendo en cuenta que nunca antes se habían superado las 5 Mt para un solo mes. Al maíz se le añaden los embarques récord de trigo y girasol, la gran performance de las exportaciones de cebada y un ritmo promedio para sorgo y soja.
Teniendo en cuenta los embarques programados hacia fines de abril, el desempeño exportador de la agroindustria en el primer cuatrimestre del 2026 sorprende positivamente: 40 Mt de granos se habrían enviado hacia el resto del mundo, ya sea en forma de grano o transformados en productos derivados, 11% más que el récord anterior. Los volúmenes toman más relevancia si se tiene en cuenta que la soja de nueva cosecha todavía no comenzó a llegar de manera generalizada como ya suele ocurrir para esta altura. De hecho, en los últimos 26 años, el complejo soja nunca había tenido tan poca participación en los embarques agroindustriales del primer cuatrimestre como el presente año.
Girasol: performance exportadora sin precedentes
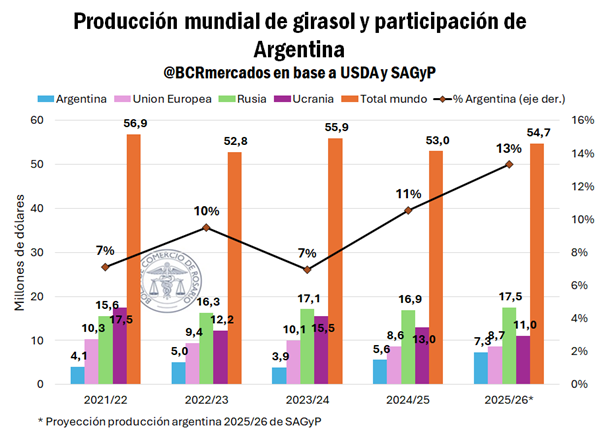
Tal como se comentó anteriormente, el mercado de girasol 2025/26 se encuentra muy dinámico dada una producción récord que la Secretaría de Agricultura, Ganadería y Pesca (SAGyP) estima en 7,3 Mt; 30,4% más que en el año anterior. Según dicho organismo, ya se cosecharon 6,98 Mt y se emitieron cartas de porte por 4,55 Mt.
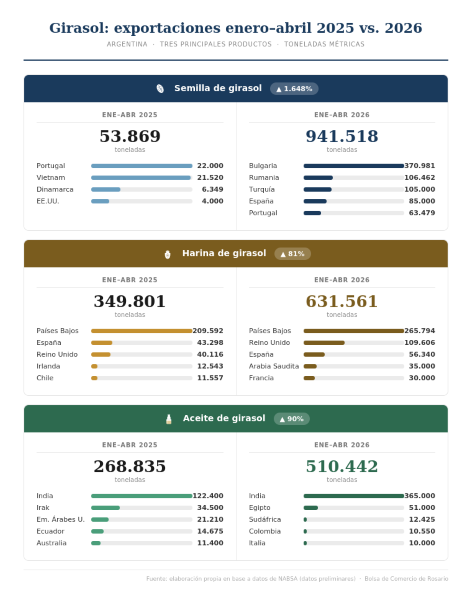
Más allá del lado productivo, sorprende el gran crecimiento en las exportaciones de semilla de girasol en bruto en el primer cuatrimestre: estaría cerca del millón de toneladas. No es habitual que sea la semilla en bruto la que lidere el mix exportador, sino que suelen tener mucha mayor participación los subproductos del crushing. Cabe, entonces, indagar el porqué de tal salto exportador de girasol sin procesar, que creció muy por encima que la producción.
Se puede pensar que, esta situación de mercado tiene que ver con la combinación de un nivel productivo local sin precedentes y, fundamentos coyunturales de oferta y demanda global que implican necesidades de importación del mercado europeo. Según la Comisión Europea, Argentina suministró el 30,6% de las importaciones de semillas de girasol de la UE, cuando el año pasado el share a esta altura era de 1%. La harina de girasol también ganó importancia en el mercado europeo, con un share de 54%, cuando el año pasado era de 27%.
Este año los dos grandes importadores del bloque son Bulgaria y Rumania. Bulgaria —el segundo mayor productor de girasol de la UE—padeció el destiempo climático en momentos críticos, implicando la caída en la producción interna. Esto derivó en una oferta ajustada y en bajos stocks para la industria de crushing. Frente a este escenario, las fábricas debieron complementar la oferta local con girasol importado, siendo Argentina el origen elegido. Según se informó en Bulgaria, inicialmente se comprarían hasta 400.000 t de semilla argentina.
Por su parte, Rumania es el principal productor de girasol de la UE, el cual también mostró un fuerte interés en la materia prima argentina, adquiriendo más de 100.000 t y siendo el segundo destino en nivel de importancia de las exportaciones de semillas. En este caso, no por una escasez de oferta interna, sino porque la alta competitividad de la cosecha argentina deja un margen atractivo para la industria molinera rumana, aun considerando los fletes, dado el alto precio del aceite de girasol en Europa.
La gran cosecha argentina llega a los mercados internacionales en un contexto óptimo. La anterior campaña mundial de girasol fue la más baja en cinco años, y la presente, si bien es superior a la 2024/25, no es suficiente para recuperar stocks, debido a los bajos resultados productivos en Ucrania, la UE y Turquía. Según el USDA, bajo este escenario las semillas de girasol argentinas representan 13% de la producción global, el share más alto en el último lustro. Además, el país gana lugar en una coyuntura con precios favorables, pues el valor FOB promedio del aceite de girasol entre septiembre de 2025 y marzo de 2026 marca US$1.300/t según el USDA, cuando en el mismo periodo un año antes era de US$ 1.100/t.
El maíz: el gran protagonista de la campaña 2025/26
Traccionadas por la demanda externa, las compras internas en el mercado de maíz se mantienen a un ritmo acelerado. Hasta el momento, se acumulan negocios por 23,7 Mt en lo que va de la campaña, el 35% de la cosecha estimada. Si bien – en términos de volumen – el ritmo actual de compraventa interna es significativamente mayor al del año pasado, la producción esperada es tan elevada este año, que en proporción de la producción los compromisos se encuentran completamente en línea con el promedio en torno al 36% respectivamente.
El avance de cosecha a nivel nacional ya alcanza 32% de la superficie objetivo según SAGyP, 4 p.p. por encima del año pasado a esta altura. Al mismo tiempo, se destaca que dicho organismo oficial volvió a subir la estimación de área sembrada desde 10,5 hasta 11,2 M ha (↑0,7 M ha), lo cual lleva la proyección de producción hasta 67,6 Mt, en línea con lo que había estimado Guía Estratégica para el Agro de la Bolsa de Comercio de Rosario en su informe del 8 de abril pasado.
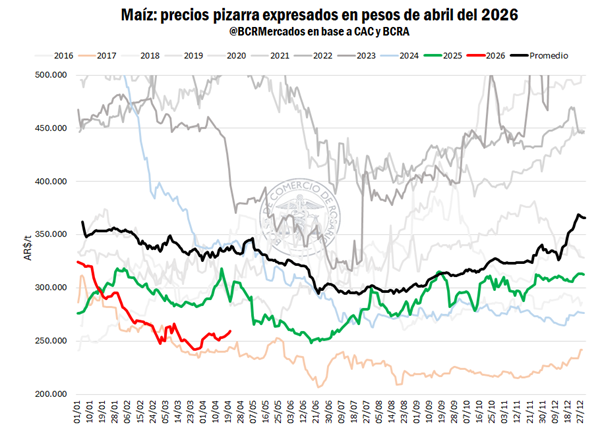
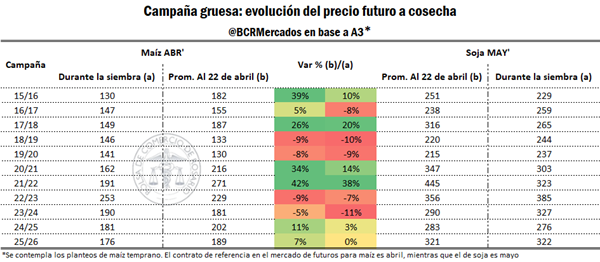
Entre la combinación de excelentes rindes observados y una alta participación de los planteos tempranos, este año el efecto en precios fue notable. Actualmente, el precio disponible por maíz ronda los AR$ 260.000/t, ajustando por inflación es 18% por debajo de comienzos de año, pero repuntando del piso de hace algunas semanas atrás. En este marco, la presión de cosecha fue más aguda este marzo que durante años anteriores: al iniciar el año, la diferencia relativa entre el precio de la 2025/26 y el promedio era 12,3%. Actualmente, la distancia es del 29%.
En línea con lo anterior, la tendencia ha venido cambiando estas últimas semanas y el movimiento de las cotizaciones parece haber encontrado ciertos fundamentos para recuperar terreno. En perspectiva del mercado global y sacando el ingreso de la cosecha argentina, queda menos cereal disponible hasta que llegue la safrinha brasilera. Por el lado de Estados Unidos, está avanzado con su programa exportador, habiendo comprometido ya 87% de las 83,8 Mt proyectadas a exportar. Situación similar sucede en Ucrania, dado que, a esta altura del año, le restan pocos suministros para abastecer al mercado, sumado que no está operando con su máximo potencial productivo y exportador. Esta coyuntura viene traccionando las cotizaciones en Chicago, revalorizando de esa forma el FOB argentino de maíz que, desde principios de año hasta ahora, subió más de US$ 15/t.
Por último, se puede remarcar que, con el cambio de los precios relativos el maíz sigue siendo una opción atractiva para la venta: las cotizaciones disponibles por maíz se recuperaron significativamente luego de tocar mínimos a fines de marzo y es la soja la cuál ahora está sintiendo el rigor de la presión de cosecha.
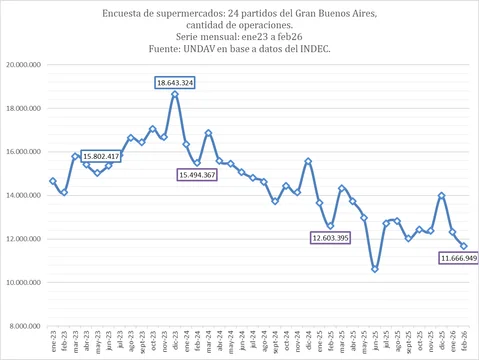
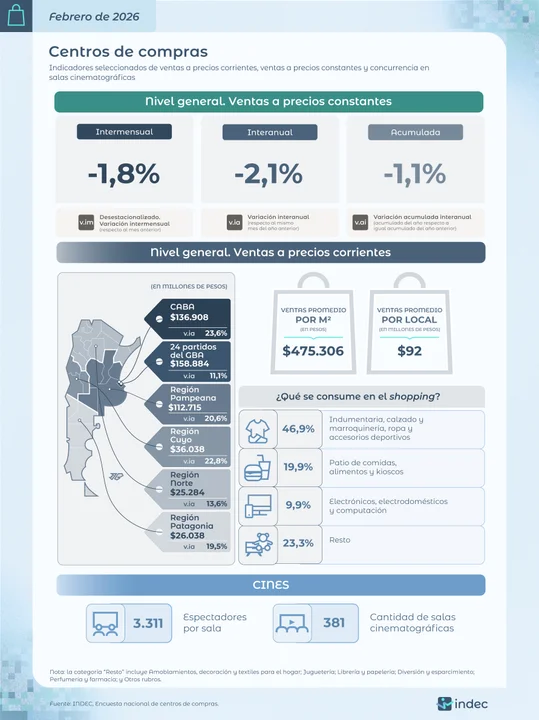
Entre febrero de 2023 y febrero de 2026, los supermercados perdieron 4,2 millones de tickets, al pasar de 15,8 millones a 11,6 millones de operaciones, según datos oficiales del INDEC. El dato, que se consolidó este 24 de abril, expone algo más que una retracción del consumo: revela una transformación en los hábitos de compra en plena gestión de Javier Milei. La caída se profundiza en un contexto de inflación persistente y salarios rezagados, abriendo un interrogante central para el Gobierno: ¿se trata de un ciclo recesivo transitorio o de un cambio estructural que redefine la economía cotidiana?
Un deterioro que trasciende la coyuntura y redefine el mapa comercial
Entre febrero último e igual mes de hace tres años, el consumo en los supermercados, medido por INDEC según la cantidad de tickets, muestra que, de 15,8 millones de tickets en febrero de 2023, cuando aún gobernaba Alberto Fernández, se bajó a 11,6 millones, es decir, se registraron 4,2 millones de operaciones menos.
Hasta el mismo mes de 2024, ya con Javier Milei como Presidente, cayeron en unos 300 mil más y descendieron a 12.603.395 en el año pasado, lo cual representó una pérdida de casi 3 millones de operaciones registradas en las cajas de los súper. Y en 2026, se resignaron otras 936.446, de acuerdo con datos oficiales
La cantidad de operaciones que toma INDEC es el número de las efectuadas según la ubicación geográfica de la boca de expendio donde se realizaron las ventas en el mes calendario de referencia.
Desde diciembre de 2023, en que alcanzó su pico de 18.643.324 operaciones en supermercados, el guarismo viene en disminución.
Se consume menos pero también se modificaron hábitos, lo cual obliga a una recomposición de los canales comerciales.
Para muestra basta con mirar el comportamiento del consumo masivo en el inicio de 2026, cuando volvió a su nivel más bajo desde septiembre 2024.
Fue en febrero cuando profundizó su deterioro con un descenso interanual del -3,4% y una fuerte contracción mensual del -6,3% en las compras en supermercados, autoservicios, farmacias, e-commerce, mayoristas y kioscos.
Debacle general
En el reparto, la debacle fue general: supermercados resignó -5,9% frente a febrero de 2025 y un -6,3% en comparación con enero; farmacia perdió -9,1% mensual, autoservicios -6,4%, kioscos -6,2% y mayoristas -5,8%, según datos de la consultora Scentia.
La caída de las ventas se da en el marco de un repunte de la inflación, que en los últimos nueve meses mostró una tendencia sostenida de avance.
Por el contrario, los salarios no están acompañando ese recalentamiento de precios.
El vicepresidente de la Cámara Argentina de Distribuidores y Autoservicios Mayoristas (CADAM), Armando Farina, en diálogo con LU9 Radio Mar del Plata, puso de relieve que “los servicios hoy ya se llevan el 62% de los ingresos de un salario” y señaló que, en ese marco, la gente “cada vez tiene menos recursos para hacer sus compras”.
Según Farina, el consumidor final “se está convirtiendo en un profesional de la compra”, que adquiere estrictamente lo que necesita en el día y especula con la pequeña tasa de interés que le pagan las aplicaciones por tener el dinero depositado.
Las grandes cadenas vienen atravesando un proceso sectorial de ventas, fusiones y achicamientos, pero a la vez afinan su política comercial para retener clientes.
En esa dirección están reforzando su oferta de productos frescos como consecuencia de la merma en la facturación y en la rentabilidad.
Farina lo expuso de este modo: “Cada vez tenés más diversidad de carnes, más diversidad de panes, más diversidad de pescadería”, detalló.
Esa estrategia, sin embargo, golpea directamente al comercio de proximidad.
El dirigente empresario advirtió que panaderías, carnicerías, pescaderías y ferreterías de barrio enfrentan cierres y una creciente competencia, porque “la gente está yendo a buscar eso a las principales cadenas”.
Los autoservicios mayoristas ofrecen precios competitivos tanto a comerciantes como a familias, pero ni aún así se salvaron de una caída del -1,2% interanual, mientras que el sector minorista/supermercados retrocedió -3,1%, evidenciando que la disminución del consumo es generalizada.
En kioscos y almaneces, el panorama no fue mejor.
Mayoristas en alerta
En marzo, la información preliminar de las consultoras indica que el canal mayorista también habría sido negativo en -9% y lo mismo los autoservicios resignaron no menos de -4%.
Los cambios en los hábitos de compra por el ajuste de cinturones pero también por tendencias modernas de consumo provocan una recomposición de la demanda entre un canal y otro que está en constante acomodamiento.
A nivel geográfico, las ventas mayoristas mostraron comportamientos dispares: en la Ciudad de Buenos Aires retrocedieron -0,2% interanual, mientras que crecieron 21,7% en el Gran Buenos Aires y 26,5% en el resto del país.
En supermercados, las mayores subas se registraron en Neuquén (30%), Formosa (28,3%), Santa Fe (27,8%), Río Negro (27,8%) y la Ciudad de Buenos Aires (27,3%), evidenciando una dinámica heterogénea según la región.
Fuentes de diversas empresas productoras de alimentos concidieron en que tracciona mejor el comercio tradicional que el moderno y, en algunos casos, también los del interior, en detrimento de las sucursales del AMBA.
También desde el sector lácteo aportaron elementos que permiten trazar hipótesis de hacia adónde se encaminan los consumidores: el volumen total vendido del primer trimestre del año versus el mismo período de 2025 está prácticamente igual, pero con una marcada diferencia entre supermercados y mayoristas, en cuyos casos la venta cayó entre -4% y -6%, respectivamente, contra autoservicios, donde hubo un crecimiento del 5%.
El Banco Central de la República Argentina volvió a intervenir con fuerza en el mercado cambiario y este jueves sumó USD 194 millones, encadenando 73 jornadas consecutivas de compras de dólares. Con ese resultado, las reservas brutas superaron nuevamente los USD 46.000 millones —cerraron en USD 46.167 millones— y el acumulado de 2026 ya supera los USD 6.600 millones. El dato excede lo financiero: consolida el esquema monetario lanzado en enero, pero abre interrogantes sobre su sostenibilidad en un contexto de mayor emisión y presión cambiaria.
Un esquema que prioriza acumulación de reservas
Desde la implementación del nuevo marco monetario a comienzos de 2026, el Banco Central lleva incorporados USD 6.685 millones, equivalente al 66% de la meta anual. Solo en abril, la autoridad monetaria adquirió USD 2.299 millones, lo que evidencia una aceleración del ritmo de compras frente a meses previos.
El objetivo oficial es claro: fortalecer reservas y sostener la estabilidad del tipo de cambio dentro del esquema de bandas. Sin embargo, esa estrategia convive con restricciones operativas. Los pagos de deuda del Tesoro, que se nutren en parte de esas divisas, limitaron el crecimiento neto del stock, que en febrero había alcanzado los USD 46.905 millones, el nivel más alto desde 2018.
Para sostener las compras, el Banco Central amplió la emisión de pesos sin recurrir a instrumentos de esterilización, mientras el Tesoro absorbió liquidez mediante colocaciones en moneda local. La coordinación entre ambas políticas busca evitar un traslado directo a inflación o presión sobre el dólar.
Dólares financieros y deuda corporativa: el otro sostén
El flujo de divisas no depende únicamente de la intervención oficial. Desde las elecciones legislativas de octubre de 2025, las empresas argentinas emitieron deuda en el exterior por cerca de USD 10.000 millones. De ese total, USD 6.800 millones ya ingresaron al mercado local, mientras restan USD 3.200 millones por liquidarse.
Ese ingreso parcial contribuyó a la estabilidad cambiaria reciente y aparece como un factor clave para sostener la oferta de dólares en el corto plazo. La dinámica corporativa, en este contexto, funciona como complemento de la estrategia oficial, aunque su continuidad depende de las condiciones financieras internacionales.
En paralelo, el tipo de cambio mostró señales de tensión: el dólar mayorista subió 14 pesos (1%) y cerró en $1.392, su valor más alto desde el 7 de abril, mientras el minorista alcanzó los $1.415. Aun así, el tipo de cambio oficial se mantiene un 21,5% por debajo del techo de la banda, fijado en $1.691,90.
Equilibrio entre estabilidad y riesgos latentes
La acumulación de reservas fortalece la posición del Gobierno en el frente cambiario y mejora su capacidad de intervención. Al mismo tiempo, le permite mostrar avances concretos frente a inversores, en línea con los objetivos de acumulación de divisas.
Sin embargo, el esquema no está exento de tensiones. La emisión de pesos para sostener compras introduce un riesgo potencial si no se absorbe con eficacia, mientras que la dependencia de flujos externos —como la deuda corporativa— expone al sistema a cambios en el contexto global.
El margen actual dentro de la banda cambiaria le da al Banco Central espacio de maniobra, pero también define un límite implícito: cualquier alteración en la demanda de pesos o en la oferta de dólares puede modificar rápidamente el equilibrio.
Un equilibrio dinámico
La estrategia oficial avanza con resultados visibles en la acumulación de reservas, pero enfrenta un escenario donde cada variable condiciona a la otra. La meta anual —estimada entre USD 10.000 y USD 17.000 millones— dependerá de factores que no están completamente bajo control del Banco Central.
En las próximas semanas, el foco estará puesto en la continuidad del ingreso de divisas, el comportamiento del tipo de cambio y la capacidad del Gobierno para sostener la coordinación entre política monetaria y fiscal.
El dato de reservas por encima de USD 46.000 millones marca un hito operativo. La incógnita es si ese nivel puede transformarse en un ancla duradera o si se trata de una estabilidad que todavía requiere ser consolidada.
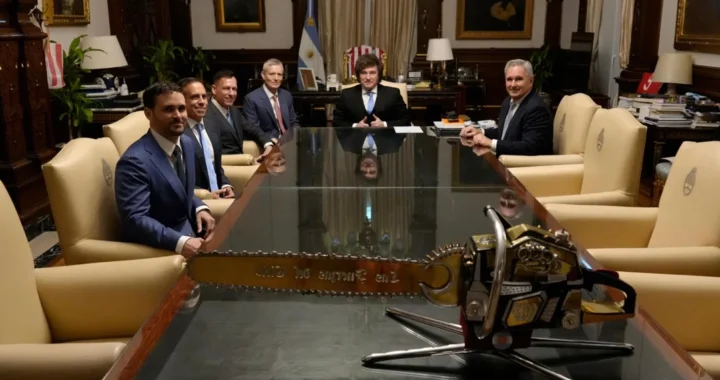
El presidente Javier Milei recibió este jueves a las 14 en la Casa Rosada al empresario tecnológico Peter Thiel, en un encuentro que combinó agenda económica e intercambio político. La reunión, que contó con la presencia del canciller Pablo Quirno, se enfocó en posibles inversiones en Argentina. Pero detrás del dato formal aparece una señal más amplia: el intento del Gobierno de vincularse de manera directa con actores centrales del capital tecnológico global. ¿Se trata de una apuesta para acelerar inversiones o de una construcción de afinidad estratégica con impacto político a futuro?
Una reunión que mezcla inversiones y afinidad ideológica
El encuentro se inscribe en una estrategia del Ejecutivo orientada a posicionar a la Argentina como destino de capital en sectores de innovación. Thiel no es un inversor convencional: cofundador de PayPal y primer inversor externo de Facebook, su trayectoria incluye participaciones en compañías como Uber, Airbnb, Spotify y SpaceX. También es creador de Palantir, con vínculos con agencias de seguridad.
Ese perfil lo ubica en la intersección entre tecnología, financiamiento y poder global. La reunión no solo abordó oportunidades de inversión, sino que incluyó un intercambio conceptual: el Presidente destacó la cercanía filosófica con el empresario, en torno a visiones de mercado y organización económica. Esa dimensión, aunque no normativa, introduce un componente político que excede la lógica estrictamente económica.
Señales al mercado y reconfiguración del vínculo con el capital
En términos de correlación de fuerzas, el encuentro proyecta un mensaje hacia el ecosistema inversor internacional: el Gobierno busca interlocutores con capacidad de movilizar capital en sectores estratégicos. La presencia de un actor con influencia en Silicon Valley refuerza esa señal, en un contexto donde la administración intenta consolidar credibilidad externa.
Al mismo tiempo, el gesto también tiene implicancias internas. La articulación directa con figuras del capital global puede fortalecer la narrativa oficial sobre apertura económica, pero exige resultados concretos en términos de inversiones efectivas. En ausencia de anuncios específicos, el impacto inmediato queda más ligado a expectativas que a decisiones operativas.
Un vínculo en construcción y un escenario abierto
La reunión abre un canal, pero no define aún su alcance. El interés de Thiel en analizar oportunidades en el país sugiere una fase exploratoria, donde el factor clave será la evolución del contexto económico y regulatorio.
En las próximas semanas, el foco estará puesto en si estos contactos derivan en proyectos concretos o permanecen en el plano de la interlocución estratégica. También en cómo se articula este vínculo con otras agendas del Gobierno, tanto económicas como políticas.
La foto en Casa Rosada deja una señal. Lo que todavía no está claro es si será el inicio de un flujo de inversiones o parte de una construcción más amplia, donde economía e ideología empiezan a entrelazarse en la proyección internacional del Gobierno.