INDUSTRIA AUTOMOTRIZ

La industria volvió a caer en mayo y profundiza las señales de desaceleración de la recuperación

Compartí esta noticia !

La actividad industrial registró en mayo un retroceso interanual de 2% y acumula una caída de 0.6% en los primeros cinco meses del año.

El Índice de Producción Industrial (IPI) de FIEL registró en mayo de acuerdo a información preliminar un retroceso interanual de 2.0%, interrumpiendo un bimestre de avance y elevando la caída acumulada en los primeros cinco meses del año hasta 0.6% en comparación con el mismo periodo del año pasado (véase Tabla 1 y Gráfico Nº 1).
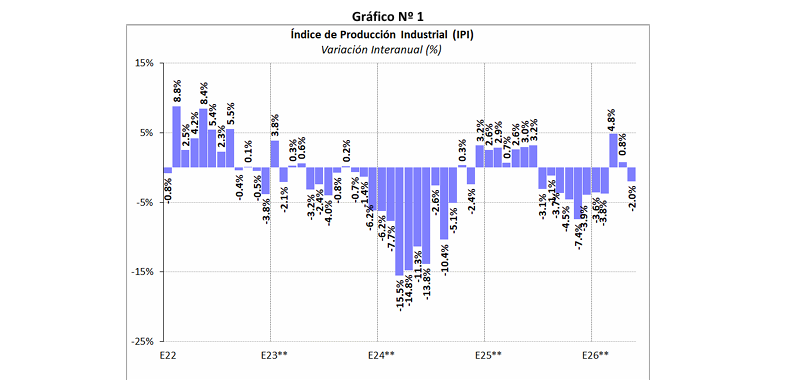
En el mes, la mayor caída de actividad entre los sectores industriales la registró la industria automotriz. Al interior de la rama se combinó una caída en la producción de automóviles –acumula once meses en marcada contracción‐, con una merma más moderada en la producción de utilitarios. En el mes se tuvo una caída de las exportaciones, luego de un bimestre de mejora, al tiempo que las ventas de vehículos tuvieron un importante retroceso, en un contexto de altos stocks a lo largo de la cadena de comercialización y menores expectativas de ventas.

En mayo la segunda mayor caída de la producción entre los sectores de actividad se registró en el de los químicos y plásticos. En efecto, luego de encadenar tres meses de avance en la compasión interanual y marcar en abril la segunda mayor alza sectorial de la producción –en parte por efecto de paradas realizadas en 2025‐, en mayo se tuvo un retroceso –anticipado‐ en la actividad a causa del cese de la operación de la única firma dedicada a la producción de negro de humo, junto con la marcada caída en la producción de neumáticos ‐se extiende desde fines de 2023‐, la que se ha profundizado con el cierre de una de las principales firmas del sector.

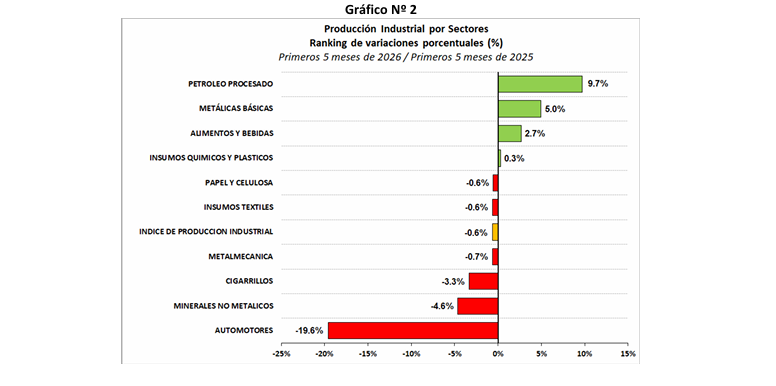
En el otro extremo, la refinación de petróleo tuvo en mayo el mejor registro de actividad entre los sectores industriales, encadenando doce meses de aumento de la producción y consolidando la posición del sector al tope del ranking de crecimiento. En efecto, en los primeros cinco meses del año la rama acumula un crecimiento de 9.7% en la comparación interanual, habiendo alcanzado en el período el mayor volumen de petróleo procesado desde 2008.

Entre los restantes sectores de actividad, en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025, con un crecimiento superior al promedio se colocan las industrias metálicas básicas con un avance de 5% y el sector de los alimentos y bebidas con una mejora de 2.7%. La producción de químicos y plásticos igualó (+0.3%) el nivel de actividad acumulado entre enero y mayo del año pasado, mientras que las ramas de papel y celulosa e insumos textiles registran en el período una caída similar al promedio de la industria. Por su parte, la metalmecánica mostró un retroceso ligeramente más elevado (‐0.7%), al tiempo que los despachos de cigarrillos cayeron 3.3% y la producción de minerales no metálicos lo hizo 4.6%, en cada caso en los primeros cinco meses y en comparación con el mismo periodo del año pasado. Finalmente, cierra el ranking sectorial, la industria automotriz con una caída acumulada de la producción del 19.6% entre enero y mayo (véase Gráfico Nº 2). Con lo anterior, en los primeros cinco meses, la refinación de petróleo pasó a hacer el mayor aporte para contener la caída de la actividad industrial relegando a la rama de los alimentos y bebidas.
Desde la perspectiva de los tipos de bienes producidos, en los primeros cinco meses del año y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 1.9%, seguidos de los bienes de uso intermedio con una mejora acumulada 1.3%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 5.9%, seguidos de los bienes de consumo durable con una merma del 8.7%, en cada caso en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025. Respecto al primer cuatrimestre, con la excepción de los bienes de consumo durable que mantuvieron la caída acumulada, todos mostraron un deterioro en el crecimiento, con una profundización de la caída en el caso de la producción de bienes de capital (véase Gráficos Nº 3).

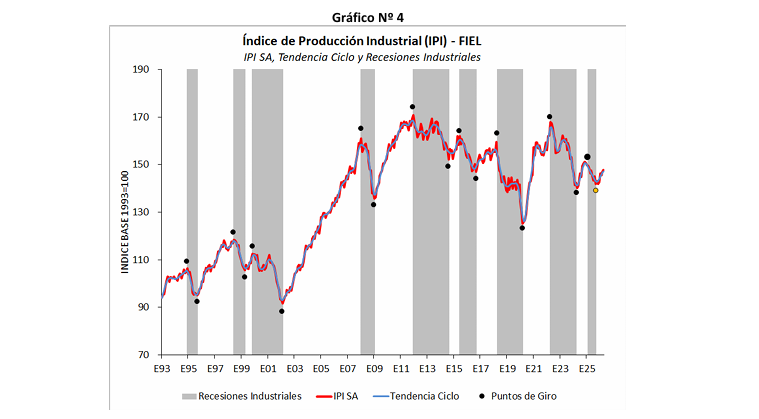
En términos desestacionalizados, la producción industrial del mes de mayo tuvo un retroceso de 0.6% respecto al mes anterior, luego de dos meses de mejora. Las señales que indican que la industria se encontraría transitando una nueva fase de recuperación han mostrado un ligero debilitamiento, sosteniéndose el mes de septiembre del año pasado como potencial inicio de la fase de recuperación de la actividad fabril. Desde aquel mes la producción acumula un crecimiento del 5.2% equivalente anual, el menor ritmo entre las expansiones industriales previas desde 1980. Finalmente, en el trimestre marzo mayo, se registró una ligera mejora de la difusión de la recuperación, aunque cerca del 40% de la industria continúa mostrando una caída en la comparación interanual.

En síntesis. La industria registró en mayo una caída en la comparación con el año anterior, luego de dos meses de mejora, explicada fundamentalmente por la contracción de la producción automotriz y de químicos y plásticos. La refinación de petróleo consolida su posición al tope del ranking de crecimiento y hace el mayor aporte para apuntalar la recuperación de la industria. Con lo anterior, se delinea una divergencia en los desempeños sectoriales, con mejores registros de producción para los vinculados a energía, minería y agro, los que a su vez traccionan sobre algunos intermedios ‐segmentos de la siderurgia‐ y bienes de capital –al interior de la metalmecánica‐, mientras que otros muestran rezagos en un escenario de mayor competencia y debilidad de la demanda.

Compartí esta noticia !

Autopartes: el Gobierno flexibiliza la implementación del QR obligatorio y da plazo hasta septiembre para liquidar stock

Compartí esta noticia !

La Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa introdujo cambios al régimen de identificación y trazabilidad de autopartes de seguridad mediante la Resolución 93/2026. La medida flexibiliza la implementación del sistema de códigos QR exigido para la comercialización de componentes críticos y establece una prórroga hasta el 1 de septiembre de 2026 para que fabricantes, importadores y comercios agoten existencias producidas o importadas antes de la entrada en vigor de la normativa original.

La decisión responde a planteos realizados por cámaras empresariales del sector automotor y autopartista, que habían advertido dificultades operativas para adaptar determinados productos a los requisitos establecidos por la Resolución 222/2025. El Gobierno mantuvo el objetivo central de trazabilidad y acceso a la información para el consumidor, pero incorporó excepciones y precisiones para facilitar su cumplimiento.

El esquema vigente exige que todas las autopartes y elementos de seguridad incluidos en el Anexo C de la Ley Nacional de Tránsito cuenten con un código QR que permita acceder a datos de certificación, fabricante o importador, origen del producto, número de licencia y organismo certificador.

La novedad es que la nueva resolución reconoce que existen productos cuya configuración física dificulta o directamente imposibilita incorporar el código QR en el propio componente o en su envase primario.

El caso más relevante es el de los neumáticos. A partir de ahora, cuando la incorporación física del QR resulte inviable, la información podrá exhibirse en el punto de venta o entrega, siempre que exista una identificación clara que permita vincular el código con el producto ofrecido.

También se incorpora una exigencia para el comercio electrónico: las autopartes alcanzadas por la norma deberán exhibir la información técnica y de certificación antes de la compra mediante un enlace digital visible.

Para fabricantes, importadores y distribuidores, la modificación evita costos adicionales de reempaque, reetiquetado o rediseño de procesos logísticos que podrían haber impactado en los precios finales.

Qué cambia para consumidores y talleres

Desde la perspectiva del usuario final, el objetivo oficial continúa siendo fortalecer la transparencia del mercado de autopartes.

A través del QR, el consumidor podrá verificar: Identidad del fabricante o importador. Origen del producto. Marca y modelo. Número de certificación. Organismo certificador responsable. Código interno o part number.

La herramienta apunta a combatir la circulación de componentes falsificados o sin certificación, una problemática histórica del mercado de reposición argentino que afecta tanto la seguridad vial como la competencia formal.

Para los talleres mecánicos y gomerías, la disponibilidad de información técnica verificable puede transformarse además en un mecanismo de respaldo frente a reclamos de clientes y organismos de control.

La resolución refleja un cambio de enfoque regulatorio: en lugar de endurecer exigencias, el Gobierno optó por ajustar la implementación a las condiciones reales de operación del sector.

La fecha del 1 de septiembre de 2026 funciona como un período de transición para que fabricantes, importadores, distribuidores y comercios adapten procesos sin generar pérdidas patrimoniales derivadas de mercadería que ingresó al mercado bajo reglas anteriores.

Para Misiones, donde buena parte del entramado comercial está compuesto por pequeñas y medianas empresas vinculadas a servicios automotores, la medida reduce riesgos de sobrecostos y facilita la continuidad de la actividad sin resignar los objetivos de control y trazabilidad.

Lo que habrá que seguir de cerca es si el sistema logra consolidarse como una herramienta efectiva para combatir la informalidad y la venta de autopartes no certificadas. La clave no estará únicamente en la existencia del QR, sino en la capacidad de fiscalización y en el uso que consumidores y talleres hagan de esa información.

Compartí esta noticia !

La industria recortó su caída en abril y FIEL detecta señales de recuperación con fuerte heterogeneidad sectorial

Compartí esta noticia !

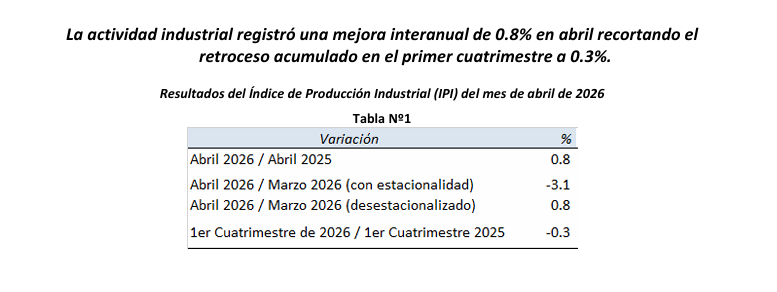
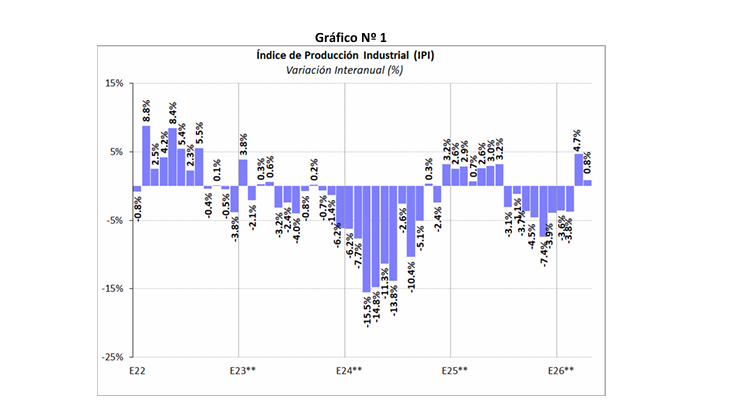
El Índice de Producción Industrial (IPI) de FIEL registró en abril de acuerdo a información preliminar una mejora interanual de 0.8%, encadenando un bimestre de avance y recortando la caída acumulada en el primer cuatrimestre a 0.3% en comparación con el período enero abril del año pasado (véase Tabla 1 y Gráfico Nº 1).

En el mes, ocho de diez ramas que reporta FIEL mostraron un avance en la comparación interanual. El mejor desempeño entre los sectores de actividad lo mostró el de los insumos químicos y plásticos, encadenando tres meses de mejora en la comparación interanual. Al interior de la rama, en abril volvió a repetirse un alza en la producción de químicos y petroquímicos básicos por efecto de paradas realizadas en 2025, al tiempo que la producción de neumáticos mostró una profunda contracción, sumando veintiséis meses en retroceso y sin perspectivas de mejora. Desde mayo, el cese de la producción de negro de humo impactará negativamente en la subrama de petroquímicos básicos y en los bienes de uso intermedio en conjunto.

Entre los sectores con contracción de la producción en abril se encuentran el de los minerales no metálicos y el automotriz. En el mes, al interior del bloque de los minerales no metálicos se registró una caída generalizada en los despachos y producción de insumos, lo que estaría explicado en parte por condiciones climáticas adversas para la actividad de la construcción. En efecto, en el Área Metropolitana de Buenos Aires se registró un récord de jornadas con precipitaciones y una marca histórica en términos de volúmenes de agua acumulada, al tiempo que las lluvias también marcaron records en el centro y norte del país por la presencia del fenómeno de El Niño afectando el normal desarrollo de actividades.

En el caso de la industria automotriz, se anticipaban bajas en los registros de actividad a causa de la realización de paradas de distinta magnitud y motivos en las terminales ‐reducción de producción por caída de exportaciones, problemas de abastecimiento de autopartes, adecuación de líneas de producción para el lanzamiento de nuevos modelos‐, que afectaron la producción. En términos de ventas, los despachos de las terminales volvieron a caer en abril sumando tres meses de retroceso, mientras que los patentamientos luego del impasse observado en marzo registraron una nueva caída. Por su parte, las exportaciones repitieron la mejora de marzo por el aporte de los envíos de utilitarios.

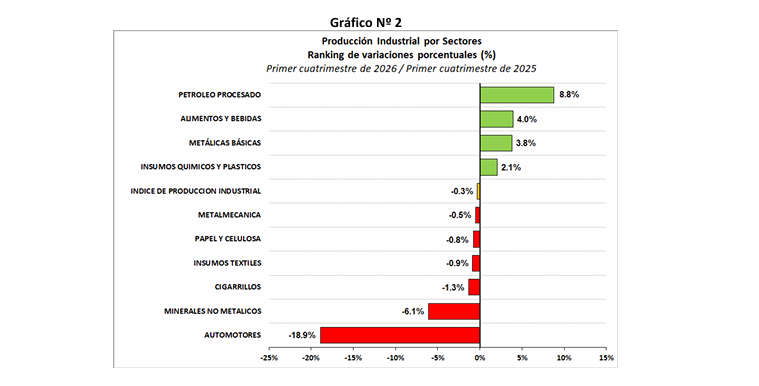
En cuanto al desempeño de los sectores en el primer cuatrimestre y en la comparación interanual, el ranking de crecimiento lo lidera la refinación de petróleo con una mejora acumulada de 8.8%, seguida de la producción de alimentos y bebidas con un alza de 4.0%, de la de las industrias metálicas básicas con un avance de 3.8%, y de los químicos y plásticos con un incremento de 2.1%. Con un retroceso superior al promedio de la industria se colocan la metalmecánica (‐0.5%), la producción de papel y celulosa (‐0.8%), la de insumos textiles (‐0.9%), los despachos de cigarrillos (‐1.3%), la de minerales no metálicos (‐6.1%) y la de automotores (‐18.9%), en cada caso en la comparación con el nivel de actividad acumulado entre de enero y abril de 2025 (véase Gráfico Nº 2).

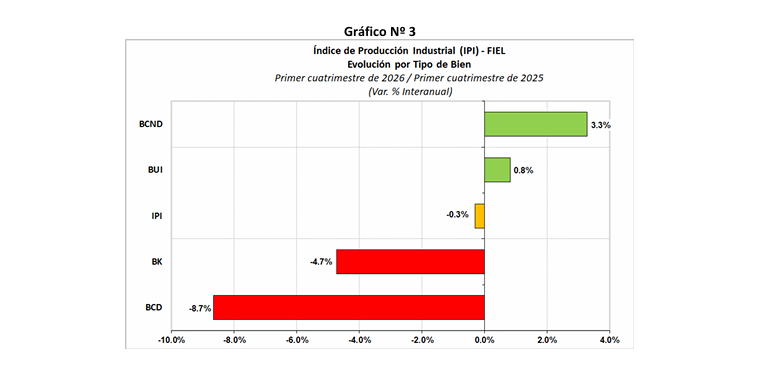
En el cuatrimestre el mayor aporte para amortiguar la caída de la industria lo realizó la producción de alimentos y bebidas, al tiempo que la mayor contribución a la contracción de la actividad lo hizo la industria automotriz. Desde la perspectiva de los tipos de bienes producidos, en el primer cuatrimestre y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 3.3%, seguidos de los bienes de uso intermedio con una mejora acumulada 0.8%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 4.7%, seguido de los bienes de consumo durable con una merma del 8.7%, en cada caso en los primeros cuatro meses del año y en la comparación con el mismo periodo de 2025. Respecto a los primeros tres meses del año, los bienes de uso intermedio elevaron su aporte al crecimiento mientras que los de consumo durable y capital recortaron la contracción acumulada. Los bienes de consumo durable hacen el mayor aporte al retroceso de la industria en lo que va de 2026 (véase Gráficos Nº 3).

En términos desestacionalizados, la producción industrial del mes de abril registró un alza de 0.8% respecto al mes anterior. Las señales que indican que la industria se encontraría transitando una nueva fase de recuperación se han fortalecido, identificando a septiembre de 2025 como un potencial punto de giro. Desde aquel mes la actividad acumula un crecimiento del 7.2% equivalente anual, superando el ritmo alcanzado en las expansiones que comenzaron en mayo de 2014 y septiembre de 2016, y que en siete meses habían acumulado un crecimiento anual de 4.8% y 5.5%, respectivamente. No obstante, la actual dinámica de crecimiento rezaga respecto a la alcanzada en nueve de los episodios de recuperación de la industria desde 1980.

En síntesis. La industria mostró en el mes de abril por segundo mes una ligera mejora interanual, con ocho de diez ramas registrando un avance. La producción de químicos y plásticos volvió a tener un alza en parte por un efecto de base en 2025, mientras que la producción automotriz registró nuevamente la caída más profunda entre las ramas de actividad. En la comparación con marzo descontando factores estacionales volvió a tenerse un avance de la producción. Momentáneamente la recuperación es débil en comparación con episodios previos, al tiempo que muestra desempeños divergentes y una baja difusión entre los sectores de actividad.

Compartí esta noticia !

Exportaciones a Brasil repuntan y cortan ocho meses de caída, pero el déficit comercial persiste

Compartí esta noticia !

Las exportaciones argentinas hacia Brasil crecieron un 13,1% interanual en marzo de 2026 y cortaron una racha de ocho meses consecutivos de caída, según el último informe de la Cámara Argentina de Comercio (CAC). El dato, registrado en el principal socio comercial del país, introduce una señal de recuperación en el frente externo en un contexto donde el Gobierno busca consolidar equilibrio macroeconómico. Sin embargo, el saldo comercial sigue en terreno negativo: el intercambio dejó un déficit de U$S 342 millones en el mes. La pregunta que se abre es si este repunte marca un cambio de tendencia o apenas un rebote puntual en una relación aún desbalanceada.

El dato: más exportaciones, menos importaciones

El comercio bilateral totalizó U$S 2.597 millones en marzo, un 1,5% más que en igual mes de 2025 y un 36,2% por encima de febrero. Dentro de ese flujo, las exportaciones argentinas alcanzaron U$S 1.128 millones, impulsadas principalmente por mayores ventas de vehículos para transporte de mercaderías y usos especiales, óleos brutos de petróleo o minerales bituminosos y productos lácteos.

En paralelo, las importaciones desde Brasil cayeron un 5,9% interanual, hasta los U$S 1.470 millones, con retrocesos en vehículos de carretera, autopartes y combustibles. Esa combinación —más exportaciones y menos importaciones— explica una mejora relativa del saldo, aunque sin revertir el rojo estructural.

En el acumulado del primer trimestre, el déficit comercial se ubicó en U$S 698 millones, significativamente menor a los U$S 1.276 millones registrados en el mismo período de 2025. La corrección existe, pero todavía no alcanza para equilibrar la balanza.

Un vínculo estratégico bajo presión

El comercio con Brasil no es un intercambio más: define buena parte de la dinámica industrial argentina. Que las exportaciones vuelvan a crecer después de ocho meses implica una señal relevante en sectores sensibles como el automotriz y el energético.

Al mismo tiempo, la mejora ocurre en un contexto en el que Brasil sostiene un fuerte superávit global —U$S 6.405 millones en marzo— y lleva 13 meses consecutivos con saldo positivo. Esa asimetría condiciona la relación bilateral: Argentina depende de un socio que exporta más y compra selectivamente.

En ese esquema, el país se ubicó como cuarto proveedor de Brasil, detrás de China, Estados Unidos y Alemania, y como tercer destino de sus exportaciones. La relación se mantiene intensa, pero con un peso relativo que refleja la competencia global.

Impacto político y económico: señales mixtas

El repunte exportador ofrece al Gobierno un dato para mostrar en medio de su estrategia de estabilización: más ventas externas y menor presión importadora pueden aliviar tensiones cambiarias y comerciales. Sin embargo, el déficit persistente revela los límites del proceso.

En términos de correlación de fuerzas, la mejora en el saldo trimestral —casi U$S 600 millones menos de déficit— puede interpretarse como un reacomodamiento parcial, aunque todavía insuficiente para modificar el patrón histórico de dependencia.

Además, el crecimiento del comercio interanual (13,1%) convive con un aumento mucho más moderado del intercambio total (1,5%), lo que sugiere que el rebote exportador no necesariamente implica una expansión homogénea del vínculo.

Un equilibrio inestable hacia adelante

El dato de marzo abre una ventana de expectativa, pero no cierra el debate. La clave estará en si las exportaciones logran sostener la tendencia en los próximos meses o si el repunte responde a factores coyunturales.

También habrá que observar la evolución de las importaciones y el impacto de la demanda brasileña, en un contexto donde ese país mantiene una fuerte dinámica comercial global.

El vínculo bilateral, central para la industria y el comercio argentino, vuelve a mostrar movimiento. Pero todavía no define si se trata de un giro estructural o de un ajuste transitorio dentro de un equilibrio que sigue en disputa.

Compartí esta noticia !

Cómo las pequeñas empresas automotrices impulsan el crecimiento en mercados emergentes

Compartí esta noticia !

La urbanización avanza rápidamente en las economías emergentes. En algunos lugares, muy rápido. Las ciudades siguen expandiéndose, las poblaciones siguen desplazándose y la movilidad comienza a convertirse en uno de esos temas que afectan casi todo lo demás, incluso cuando las personas no hablan de ello directamente.

A medida que aumentan los ingresos, las personas suelen querer un transporte más confiable. Eso no es sorprendente. Quieren llegar al trabajo con menos fricción, mover productos más rápido y, en muchos casos, tener un vehículo propio en lugar de depender de sistemas que están saturados, son irregulares o simplemente poco confiables en un mal día. Sin embargo, la infraestructura suele quedarse atrás. A veces un poco. A veces mucho.

Ese desajuste es una de las principales razones por las que el crecimiento automotriz en los mercados emergentes sigue ganando impulso. No solo a través de grandes fabricantes o redes formales de concesionarios, sino también mediante operadores más pequeños que tienden a moverse y adaptarse más rápido, muchos de los cuales buscan activamente oportunidades como auto shops for rent para establecerse en corredores urbanos de alta demanda y capturar esta necesidad creciente.

Y eso es importante. Porque en mercados que cambian rápido, la flexibilidad suele superar al tamaño, al menos en las etapas iniciales. No siempre, pero lo suficiente como para notarlo.

El rol de las pequeñas empresas automotrices en economías emergentes

El sector automotriz local en los mercados emergentes no es un sistema ordenado. Es más bien un mosaico: pequeños talleres, vendedores de autos usados, distribuidores de repuestos, intermediarios de importación, mecánicos independientes y proveedores informales de servicios. En el papel puede parecer fragmentado. En la práctica, es lo que mantiene funcionando la movilidad.

Estas empresas prolongan la vida útil de vehículos más antiguos. Hacen el transporte más accesible. Reducen costos cuando pueden o, al menos, evitan que aumenten aún más.

Y luego está el impacto económico más amplio. No se limita a vender autos o reparar motores. Estas empresas sostienen el comercio local, pequeñas cadenas de suministro, emprendimientos secundarios y empleos que probablemente no existirían de otra forma. Con el tiempo, el crecimiento automotriz de las pequeñas y medianas empresas ayuda a distribuir el valor en las comunidades en lugar de concentrarlo.

No es un sistema perfecto. Pero los sistemas perfectos son raros.

Acceso a la movilidad

En muchas regiones emergentes, la infraestructura se desarrolla de forma desigual. Algunas áreas reciben inversión, otras esperan. El transporte público puede mejorar en ciertos corredores y seguir siendo débil en otros. En ese contexto, las pequeñas empresas automotrices llenan esos vacíos.

Los vendedores de autos usados hacen posible el acceso a un vehículo para quienes no pueden comprar uno nuevo. Los talleres mantienen en funcionamiento flotas antiguas. Los distribuidores de repuestos, incluso muy pequeños, permiten el mantenimiento en zonas donde las cadenas formales son débiles.

Sin ese soporte, la movilidad se vuelve más difícil y costosa. Y eso tiene consecuencias más allá del transporte: acceso al trabajo, educación, salud y servicios. Reduce oportunidades, quizás gradualmente, pero de manera visible.

Generación de empleo e impacto económico local

Este aspecto suele subestimarse.

Un pequeño negocio automotriz puede emplear a pocas personas al inicio: un mecánico, un ayudante, alguien en ventas, quizás alguien en logística. No parece mucho. Pero cuando muchos de estos negocios se concentran en un mismo distrito o ciudad, el efecto combinado es significativo.

El ingreso comienza a circular localmente. Un taller sostiene varios hogares. Una fila de talleres sostiene la economía de un barrio. Se benefician vendedores de comida, transportistas, proveedores de repuestos e incluso propietarios de inmuebles.

Cada negocio puede ser pequeño, pero su impacto es mucho mayor de lo que parece.

Factores clave del crecimiento

El éxito de estas empresas no es solo esfuerzo o timing. Hay razones estructurales:

  • Crecimiento urbano
  • Cambios en las necesidades de movilidad
  • Mayor acceso a tecnología
  • Transformación en expectativas del consumidor

No siempre es un crecimiento explosivo. A veces es silencioso, pero constante.

Demanda de movilidad accesible

El crecimiento de la clase media impulsa la demanda de transporte, pero no necesariamente de autos nuevos. En la mayoría de los mercados emergentes, la accesibilidad es clave.

Por eso los vehículos usados son fundamentales. Permiten acceder a la propiedad sin el costo de un 0 km y generan demanda adicional de:

  • Reparaciones
  • Repuestos
  • Diagnóstico
  • Financiamiento

Los negocios centrados en movilidad accesible suelen tener el crecimiento más estable.

Urbanización y brechas de infraestructura

Las ciudades crecen más rápido que la infraestructura. Eso genera oportunidades para operadores pequeños.

El transporte público puede ser limitado o inconsistente. En ese contexto:

  • Se compran autos usados
  • Se recurre a transporte independiente
  • Se extiende la vida útil de vehículos

Las pequeñas empresas responden rápidamente porque conocen su territorio.

Tecnología digital y móvil

La tecnología móvil cambió el modelo de operación:

  • Apps de mensajería para cerrar ventas
  • Pagos móviles
  • Marketplaces online
  • Gestión básica de inventarios

Antes dependían del boca a boca. Hoy combinan confianza local con alcance digital.

Y algo clave: la tecnología simple suele ser más valiosa que la sofisticada.


Modelos de negocio que funcionan

Los modelos más exitosos suelen ser:

  • Flexibles
  • Poco intensivos en capital
  • Adaptados a la demanda real

Y crecen gradualmente, reinvirtiendo.

Venta de autos usados e importación

Los autos nuevos son caros. Los usados son accesibles.

Los pequeños operadores gestionan:

  • Compra
  • Importación
  • Inspección
  • Venta

El éxito depende del conocimiento del mercado.

Reparación y mantenimiento

Es uno de los segmentos más sólidos.

A medida que crece el parque automotor:

  • Aumenta la demanda de mantenimiento
  • Los vehículos envejecen
  • Las reparaciones son inevitables

Es un negocio resiliente y de ingresos recurrentes.

Microflotas y servicios de movilidad

Cada vez más comunes en ciudades densas:

  • Ride-hailing
  • Delivery
  • Leasing

Permiten ingresos frecuentes con baja inversión inicial.

Desafíos

Acceso al financiamiento

  • Limitado
  • Costoso
  • Inestable

Regulaciones e infraestructura

  • Normativas cambiantes
  • Logística deficiente
  • Problemas operativos diarios

Cadena de suministro

  • Falta de repuestos
  • Demoras
  • Impacto en flujo de caja

Estrategias para crecer

Redes y alianzas

  • Proveedores
  • Financiamiento
  • Contactos locales

Herramientas digitales

  • Pagos
  • Comunicación
  • Gestión

Estandarización

  • Procesos claros
  • Control de calidad
  • Escalabilidad

Conclusión

Las pequeñas empresas automotrices son clave en la movilidad de los mercados emergentes. Responden rápido, llenan vacíos y hacen el transporte más accesible.

Su impacto va más allá: generan empleo, sostienen economías locales y dinamizan cadenas productivas.

Hacia adelante, las que mejor se adapten, se organicen y mantengan cercanía con el mercado serán las que lideren.

Porque en estos contextos, crecer no es solo expandirse: es seguir siendo útil, adaptable y conectado con la realidad.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin