INDUSTRIA AUTOMOTRIZ

Tesla acelera su desembarco en Argentina, apuesta por infraestructura

Compartí esta noticia !

Tesla finalmente comenzó su desembarco formal en Argentina, cerrando un ciclo de expectativas que se extendió durante más de siete años. La empresa fundada por Elon Musk eligió una estrategia gradual para ingresar al mercado: antes que vender vehículos, desarrollará la infraestructura necesaria para sostener la electromovilidad. La decisión refleja un cambio de paradigma que trasciende a una marca y pone en evidencia que el principal desafío para la transición energética ya no es únicamente la oferta de automóviles, sino la construcción del ecosistema que permita utilizarlos.

El primer paso fue la constitución de Tesla Argentina S.R.L., publicada en el Boletín Oficial el pasado 1 de abril. La compañía designó a Joaquín Lizarralde como country manager para Argentina y Uruguay, avanzará con la apertura de oficinas y comenzará sus operaciones mediante el despliegue de una red de supercargadores, el modelo que Tesla replicó en los principales mercados del mundo antes de consolidar sus ventas de vehículos.

La decisión no responde únicamente al interés comercial por un nuevo mercado. Argentina era una de las pocas economías relevantes de América Latina donde la marca todavía no tenía presencia formal. Durante años, la combinación de restricciones regulatorias, escasa infraestructura de carga y un mercado prácticamente inexistente para los vehículos eléctricos había postergado el proyecto. El nuevo escenario económico, la apertura de las importaciones y el proceso de desregulación impulsado por el Gobierno nacional modificaron ese diagnóstico y volvieron viable una inversión que la compañía venía analizando desde 2018.

La alianza estratégica con YPF constituye el eje del desembarco. La petrolera estatal aportará su extensa red de estaciones de servicio para instalar los primeros puntos de carga rápida. El plan contempla habilitar 17 estaciones antes de finalizar el año, comenzando por Nordelta y extendiéndose luego hacia corredores estratégicos como Buenos Aires-Rosario, Buenos Aires-Mendoza y la conexión hasta Ushuaia. Más allá de facilitar los viajes de vehículos eléctricos, la iniciativa busca reducir una de las principales barreras para la adopción masiva de esta tecnología: la denominada “ansiedad de autonomía”, es decir, la incertidumbre sobre la posibilidad de recargar durante trayectos largos.

La estrategia también revela que Tesla observa oportunidades que exceden ampliamente la comercialización de automóviles. El desarrollo de infraestructura energética, los sistemas de almacenamiento mediante baterías de gran escala y la eventual instalación de centros de datos aparecen entre los negocios de mayor potencial. En ese esquema, la capacidad de generación y distribución energética de YPF se transforma en un activo estratégico para futuros proyectos vinculados a inteligencia artificial, procesamiento de datos y respaldo eléctrico.

El contexto del mercado, sin embargo, presenta desafíos importantes. La industria automotriz argentina continúa transitando una etapa de contracción. Durante el primer semestre se patentaron 294.181 vehículos, un 9,9% menos que en igual período de 2025. Pero el comportamiento cambia radicalmente cuando se observa exclusivamente el segmento de vehículos eléctricos.

En apenas seis meses se patentaron 3.860 unidades eléctricas, un crecimiento cercano al 880% interanual. El fenómeno tiene un protagonista indiscutido: la automotriz china BYD, cuyo modelo Dolphin Mini lidera ampliamente los patentamientos con 2.178 unidades y se convirtió en la referencia del segmento. La expansión de marcas asiáticas demuestra que la electromovilidad dejó de ser un mercado experimental para transformarse en un nuevo espacio de competencia tecnológica.

La llegada de Tesla ocurre, además, cuando BYD consolida su liderazgo global y acelera su expansión regional. Esto anticipa que la competencia ya no estará centrada únicamente en el diseño o la autonomía de los vehículos, sino también en precios, infraestructura de carga, servicios digitales y experiencia de usuario.

No obstante, el ingreso de Tesla enfrenta una limitación regulatoria relevante. Sus modelos no califican para el régimen de importación de vehículos electrificados con beneficios arancelarios debido a que superan el valor FOB máximo de US$16.000 establecido para acceder al cupo sin arancel extrazona. Los Tesla parten de valores superiores a los US$25.000 en origen, por lo que deberán ingresar pagando el arancel del 35%, una carga que impactará directamente sobre el precio final.

Esa condición posicionaría inicialmente a Tesla dentro del segmento medio-alto o premium. Mientras en Uruguay un Model 3 comienza alrededor de los US$33.000 y un Model Y desde US$36.500, en Argentina esos valores podrían prácticamente duplicarse una vez incorporados impuestos, aranceles y costos logísticos.

Desde la óptica del desarrollo económico, la llegada de Tesla representa mucho más que la incorporación de una nueva automotriz. Implica el ingreso de un actor cuya principal fortaleza reside en la integración entre movilidad, energía, software e inteligencia artificial. Para Argentina, el verdadero desafío será aprovechar esa presencia para desarrollar proveedores locales, ampliar la infraestructura eléctrica, generar empleo calificado y acelerar la transición hacia una economía con menor intensidad de carbono.

El desembarco de Tesla también envía una señal sobre la creciente importancia que adquiere Argentina dentro del mapa regional de inversiones tecnológicas. Si la expansión de la infraestructura logra acompañar el crecimiento del parque automotor eléctrico y el marco regulatorio mantiene previsibilidad, el país podría comenzar a cerrar una brecha histórica respecto de otros mercados latinoamericanos. En ese escenario, la competencia entre Tesla y BYD promete convertirse en uno de los principales motores de innovación para una industria automotriz que atraviesa la transformación más profunda de las últimas décadas.
Compartí esta noticia !

El mercado automotor se partió en dos: en Misiones se desplomaron los autos, pero las motos crecieron 66%

Compartí esta noticia !

El mercado de vehículos nuevos cerró el segundo trimestre con una fotografía tan dinámica como desigual. En Misiones, la recuperación no llegó de la mano de los automóviles ni de los vehículos utilizados para transporte y distribución, sino fundamentalmente de las motos, el segmento de menor costo de acceso y uno de los más vinculados con las necesidades cotidianas de movilidad.

Los datos del Instituto Nacional de Estadística y Censos correspondientes a junio muestran que en Misiones se patentaron 319 automóviles, un 23,5% menos que en el mismo mes de 2025. En sentido contrario, se inscribieron 2.080 motovehículos, con un crecimiento interanual del 66,4%. La brecha entre ambos indicadores ofrece una señal económica nítida: existe demanda de movilidad, pero se canaliza hacia bienes de menor valor y financiación más accesible.

Misiones perdió más terreno que la Nación en automóviles

La contracción del mercado automotor fue generalizada, aunque en Misiones resultó más intensa que en el promedio argentino. En todo el país se registraron 31.127 automóviles, una baja interanual del 15,1%. La caída misionera, del 23,5%, fue 8,4 puntos porcentuales más profunda.

Dentro del NEA, Misiones quedó por debajo de Corrientes, que patentó 584 unidades y cayó 16,9%, y de Chaco, con 531 vehículos y una disminución de 29,2%. Formosa registró 190 automóviles, con una baja de 28,8%. En conjunto, las cuatro provincias patentaron alrededor de 1.624 automóviles, aproximadamente 24% menos que un año atrás y apenas el 5,2% del mercado nacional.

Misiones representó cerca del 19,6% del mercado automotor del NEA, aunque su participación dentro del total nacional fue de apenas 1%. Es decir, por cada cien automóviles patentados en la Argentina durante junio, solo uno se registró en la provincia.

El deterioro no fue exclusivamente mensual. El índice nacional de patentamientos de automóviles acumuló entre enero y junio una caída del 9,3% interanual. No obstante, la serie desestacionalizada avanzó 2,3% frente a mayo, una señal de estabilización de corto plazo que todavía no alcanza para revertir la tendencia descendente del semestre.

El automóvil nuevo es cada vez más importado

La composición del mercado agrega otra dimensión relevante. De los 31.127 automóviles registrados en junio, 26.384 fueron importados, equivalentes al 84,8% del total. Los de fabricación nacional sumaron solo 4.743 unidades y sufrieron una caída interanual de 49,5%, frente a una baja de apenas 3,3% de los importados.

La estructura revela que el retroceso de los patentamientos no afecta de manera uniforme a la oferta. Mientras los modelos importados sostienen una presencia dominante, la producción nacional pierde participación. El fenómeno puede asociarse a una mayor apertura comercial, al ingreso de nuevas marcas y modelos y a una oferta externa que ganó competitividad relativa, pero también refleja las dificultades de la industria automotriz argentina para sostener volúmenes en un mercado interno todavía debilitado.

En este contexto, la caída de Misiones adquiere un significado adicional. Por su ubicación fronteriza y la comparación permanente de precios con Brasil y Paraguay, el consumidor misionero mantiene una elevada sensibilidad frente al valor de los vehículos, el tipo de cambio, los impuestos y el costo del financiamiento.

Las motos se convirtieron en el verdadero motor del mercado

El contraste más fuerte aparece en los motovehículos. Mientras los automóviles retrocedieron, el mercado nacional de motos creció 50% interanual y alcanzó las 69.439 unidades en junio. En el acumulado de los primeros seis meses, la expansión fue del 45%.

Misiones superó claramente ese promedio: con 2.080 unidades, aumentó 66,4%. Sin embargo, no fue la provincia más expansiva del NEA. Formosa creció 115,5%, Chaco 78,3% y Corrientes 62,4%. Entre las cuatro provincias se patentaron 11.361 motos, alrededor de 77% más que en junio del año anterior.

El NEA concentró así el 16,4% de todas las motos patentadas en el país, una participación muy superior al peso de la región en el mercado de automóviles. Misiones aportó el 18,3% de las inscripciones regionales y el 3% del total argentino.

La diferencia no es casual. En las provincias del nordeste, la moto funciona como vehículo familiar, herramienta de trabajo y alternativa frente al transporte público. Su menor precio inicial, el consumo reducido de combustible y la posibilidad de comprarla mediante planes de cuotas explican parte de su expansión.

También existe una diferencia industrial decisiva respecto de los automóviles: el 96,7% de los motovehículos patentados fue contabilizado como nacional, frente a solo 3,3% importado. En este rubro, la expansión de la demanda tiene, al menos estadísticamente, una vinculación mucho mayor con la actividad industrial local.

Transporte y carga: una señal más fría para la actividad económica

Los vehículos de transporte y carga ofrecen una lectura más ligada a las decisiones empresariales, la logística y la inversión. En Misiones se patentaron 192 unidades, 7,2% menos que en junio de 2025.

El resultado provincial contrastó con el crecimiento nacional del 1,5% y con el desempeño de Chaco y Corrientes, donde las inscripciones aumentaron 25% y 10,2%, respectivamente. Formosa retrocedió 26,7%. En conjunto, el NEA registró 1.152 unidades, con un incremento estimado cercano al 6,6% interanual.

Misiones concentró el 16,7% de los patentamientos regionales de este segmento y solo el 1,2% del total del país. El retroceso puede interpretarse como un indicador de cautela: cuando empresas, transportistas o trabajadores independientes postergan la renovación de utilitarios y vehículos de carga, generalmente existe una percepción menos favorable sobre las ventas futuras, el nivel de actividad o la capacidad de financiamiento.

El mercado nacional mostró, de todos modos, una recuperación mensual. La serie desestacionalizada de transporte y carga aumentó 13,1% respecto de mayo. Sin embargo, en el acumulado enero-junio permaneció 9,8% por debajo del mismo período de 2025, por lo que el repunte de junio todavía luce insuficiente para hablar de una recuperación consolidada.

También aquí aumentó la penetración importada. De las 15.550 unidades registradas en el país, el 41,5% fue de origen extranjero. Los patentamientos importados crecieron 14,1%, mientras los nacionales cayeron 6%.

Acoplados y maquinaria: fuertes porcentajes sobre una base mínima

Misiones mostró variaciones llamativas en los segmentos de acoplados y maquinaria agrícola, vial e industrial, aunque los porcentajes deben leerse con cautela debido al reducido número de operaciones.

En junio se patentaron 10 acoplados, 150% más que un año antes. En el conjunto nacional se registraron 1.107 unidades, con un crecimiento del 15,9%. Corrientes lideró el NEA en volumen, con 47 unidades; Chaco registró 20 y Formosa seis.

La provincia también patentó tres unidades de maquinaria agrícola, vial e industrial, frente a una sola en junio de 2025, lo que arrojó un incremento estadístico del 200%. Sin embargo, ese volumen representó apenas el 0,3% del total nacional y el 3,7% del mercado regional.

Chaco concentró la mayor actividad del NEA en este rubro, con 60 unidades y una suba de 87,5%. Corrientes registró 17, con un aumento de 88,9%, mientras Formosa tuvo una sola inscripción.

A escala nacional, los patentamientos de maquinaria aumentaron 14,4% interanual y acumularon una mejora de 1,1% en el semestre. No obstante, la serie desestacionalizada cayó 1,6% frente a mayo, lo que muestra que el sector todavía combina recuperación interanual con cierta pérdida de impulso mensual.

En este segmento, además, los equipos importados ya representan el 57,5% del mercado. Las unidades provenientes del exterior crecieron 34,1%, mientras las nacionales disminuyeron 4,6%.

Una recuperación apoyada en bienes más baratos y en importaciones

El balance general deja tres conclusiones económicas.

La primera es que la demanda no desapareció, pero cambió de composición. En Misiones y el NEA, el fuerte crecimiento de las motos convive con una contracción profunda de los automóviles. El consumidor sigue necesitando movilidad, aunque adapta su compra a un escenario de ingresos restringidos y crédito selectivo.

La segunda es que la recuperación de los bienes de mayor valor permanece incompleta. La baja de automóviles y de vehículos de carga en Misiones contrasta con los fuertes porcentajes de motos, acoplados y maquinaria. Sin embargo, en estos dos últimos rubros las variaciones se explican sobre bases de comparación extremadamente reducidas.

La tercera es el avance de los bienes importados. En junio, representaron el 84,8% de los automóviles, el 41,5% del transporte y carga y el 57,5% de la maquinaria agrícola, vial e industrial. La excepción fueron las motos y los acoplados, segmentos donde la producción nacional conservó participaciones superiores al 96%.

Así, la fotografía del segundo trimestre no muestra una recuperación homogénea del mercado automotor, sino una reactivación segmentada: motos en expansión, automóviles en retroceso, inversión logística todavía cautelosa y una presencia importada cada vez más decisiva. En Misiones, esa fragmentación resulta todavía más visible que en el promedio nacional.

Compartí esta noticia !

La industria volvió a estancarse en junio y cerró el semestre con una caída de 0,7%, según FIEL

Compartí esta noticia !

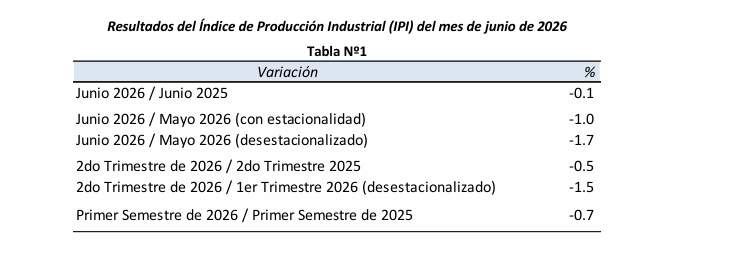
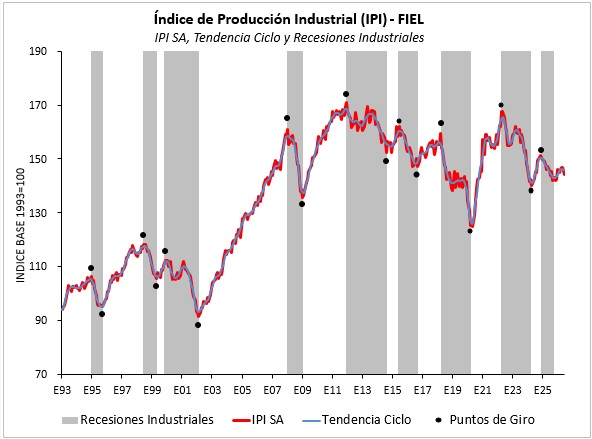
La actividad industrial igualó en junio el nivel del mismo mes de 2025 y acumula una caída de 0.7% en el primer semestre.

El Índice de Producción Industrial (IPI) de FIEL igualó en junio el nivel de actividad alcanzado en el mismo mes de 2025 de acuerdo a información preliminar, acumulando en el primer semestre del año un retroceso de 0.7% en la comparación con el mismo periodo del año pasado (véase Tabla 1).

En junio, la mayor caída entre los sectores de actividad la volvió a registrar la industria automotriz, con un nuevo y marcado retroceso en la producción de automóviles. En el mes volvió a tenerse una contracción en los envíos mayoristas –de terminales a concesionarias-, en los patentamientos y en las exportaciones. El repunte mensual de las ventas mayoristas de vehículos podría reflejar cierto ordenamiento de stocks en la cadena de comercialización, mientras las ventas de electrificados ganan participación en los patentamientos. En el otro extremo, la producción de alimentos y bebidas se colocó en récord para un mes de junio. Entre los alimentos, el salto en la faena porcina y el marcado avance en la aviar, más que compensaron la caída de la vacuna, mientras la lechería sostiene la mejora.

En el mes, deficiencias en la infraestructura de transporte de gas derivaron en cortes de suministro a algunos establecimientos fabriles. El fenómeno resultó circunscripto a empresas pequeñas y medianas en localizaciones específicas, sin una gravitación de magnitud en la producción industrial agregada. Al mismo tiempo, la implementación de cambios regulatorios en los meses recientes, determinaron que grandes usuarios industriales debieran pasar a comprar gas directamente a los comercializadores enfrentando mayores precios por el GNL.

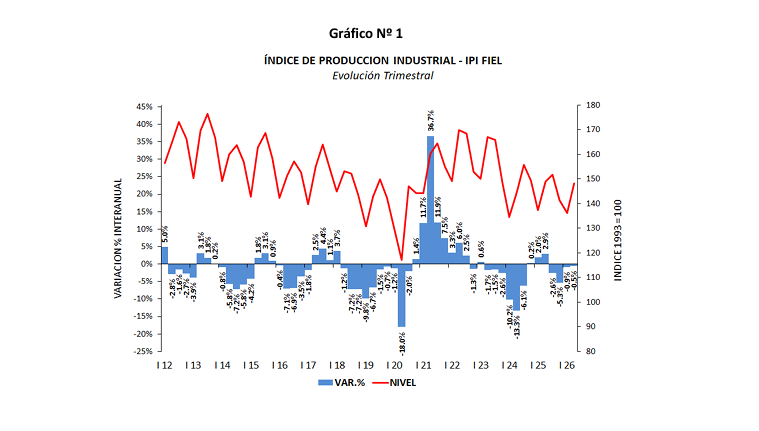
Los datos correspondientes al segundo trimestre muestran que la industria se contrajo 0.5% en la comparación con el mismo trimestre de 2025, encadenando cuatro trimestres de retroceso interanual. En la medición desestacionalizada, en el segundo trimestre la industria se contrajo 1.5% respecto al trimestre previo, interrumpiendo la recuperación de la actividad luego del avance observado en los primeros tres meses de este año (véase Gráfico Nº 1).

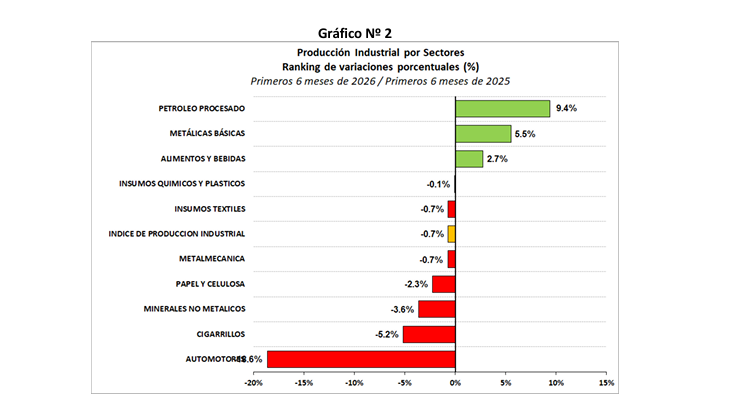
En cuanto al desempeño de los sectores industriales en el primer semestre, la refinación de petróleo lidera el ranking con un crecimiento acumulado de 9.4%, seguido de la producción de las industrias metálicas básicas con un avance de 5.5% y de la de alimentos y bebidas con un alza de 2.7%, en cada caso en la comparación con el nivel de actividad de los primeros seis meses del año pasado. El sector de los químicos y plásticos igualó en el semestre el nivel de producción del año pasado, mientras que el de los insumos textiles y la metalmecánica acumularon un retroceso similar al promedio de la industria. Con una caída más profunda se ubican la producción de papel y celulosa con un retroceso de 2.3%, seguido de la producción de minerales no metálicos (3.6%) y de los despachos de cigarrillos (-5.2%), en cada caso en el acumulado entre enero y junio y en la comparación con el primer semestre de 2025. Finalmente, la industria automotriz registra en lo que va del año el mayor retroceso acumulado -alcanza 18.6%-, y realiza la mayor contribución a la contracción de la industria en el período, mientras que en el otro extremo, la refinación de petróleo hace el mayor aporte para amortiguar el retroceso de la actividad fabril (véase Gráfico Nº 2).

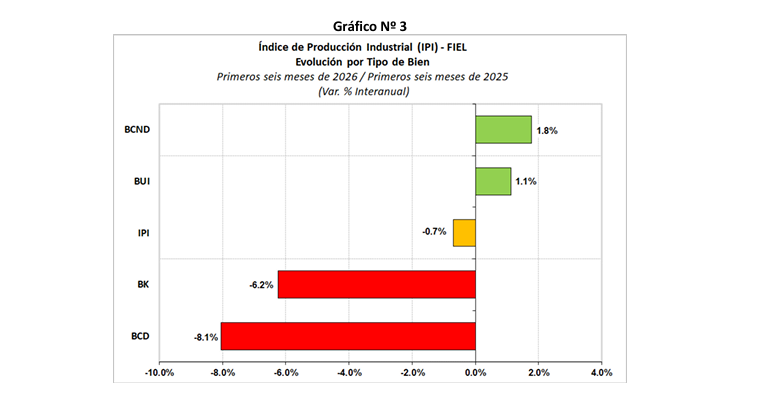
Desde la perspectiva de los tipos de bienes producidos, en los primeros seis meses del año y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 1.8%, seguidos de los bienes de uso intermedio con una mejora acumulada 1.1%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 6.2%, seguidos de los bienes de consumo durable con una merma del 8.1%, en cada caso en los primeros seis meses del año y en la comparación con el mismo periodo de 2025. Con lo anterior, los bienes de consumo no durable elevaron su aporte para contener el retroceso de la industria (véase Gráficos Nº 3).

Merece mencionarse que, en el inicio de julio mediante el Decreto 566/2026 las autoridades anunciaron la eliminación y reducción progresiva de derechos de exportación para un conjunto de posiciones del NCM correspondientes al sector industrial. El cronograma de desgravación culminará con la eliminación total de derechos de exportación en junio de 2027.

En términos desestacionalizados, la producción industrial del mes de junio tuvo un retroceso de 1.7% respecto al mes anterior, borrando la mejora acumulada que se tenía desde febrero pasado. Con lo anterior se profundizó el deterioro de las señales relativas a la sostenibilidad de la fase de recuperación, al tiempo que el índice de difusión se recortó ligeramente mostrando que en el segundo trimestre algo más del 60% de la industria registró una caída de la producción en la comparación interanual.

En síntesis. La industria igualó en junio el nivel de actividad de un año atrás. En el mes algunos establecimientos sufrieron cortes de suministro de gas producto de deficiencias de infraestructura, mientras que otros optaron por interrumpir la producción para no hacer frente al elevado costo del combustible. La producción automotriz volvió a mostrar el mayor retroceso y la de alimentos el mayor crecimiento, colocándose en récord para un mes de junio. En el semestre la refinación de petróleo acumula el mayor avance y hace la mayor contribución para contener la caída de la industria. La actividad corregida por estacionalidad mostró una caída mensual, debilitando las señales respecto a la sostenibilidad de la recuperación.

Compartí esta noticia !

La industria operó al 58,4% de su capacidad en mayo según el Indec

Compartí esta noticia !

La utilización de la capacidad instalada de la industria argentina alcanzó el 58,4% en mayo de 2026, un nivel que se ubicó 0,5 puntos porcentuales por debajo del registrado en igual mes del año pasado (58,9%), reflejando una actividad manufacturera que continúa mostrando desempeños muy heterogéneos entre los distintos sectores productivos. El dato, difundido por el INDEC, confirma que, si bien algunos complejos industriales sostienen elevados niveles de operación, buena parte del entramado fabril aún enfrenta dificultades para recuperar el ritmo de producción.

El informe revela una clara segmentación dentro de la industria. Los sectores vinculados a la energía y los insumos básicos continúan operando con elevados niveles de utilización, mientras que las actividades asociadas al consumo durable y a la inversión siguen mostrando importantes márgenes de capacidad ociosa.

La refinación del petróleo volvió a liderar el ranking con una utilización del 88,7%, impulsada por un mayor procesamiento de crudo. Según el índice de producción industrial manufacturero (IPI), la elaboración de gasoil y naftas registró incrementos interanuales del 23,8% y 18,3%, respectivamente. También exhibieron niveles superiores al promedio las industrias metálicas básicas (75,4%), papel y cartón (68,1%), sustancias y productos químicos (65,6%) y productos alimenticios y bebidas (60%).

En el extremo opuesto, la metalmecánica, excluida la industria automotriz, registró el peor desempeño, con apenas 38,7% de utilización de su capacidad instalada, una caída significativa frente al 46% de mayo de 2025. El INDEC atribuyó este retroceso principalmente a la menor producción de maquinaria agropecuaria y de electrodomésticos, actividades que experimentaron bajas interanuales del 29,6% y 34,1%, respectivamente.

La industria automotriz también profundizó su desaceleración. El nivel de utilización descendió hasta 45,5%, frente al 56,8% registrado un año antes, como consecuencia de una menor producción de vehículos por parte de las terminales. Este comportamiento refleja un mercado que aún no logra consolidar una recuperación sostenida, tanto por la demanda interna como por la evolución de las exportaciones.

Otro sector relevante para la economía argentina, el de alimentos y bebidas, operó al 60% de su capacidad, por debajo del 61,7% observado en mayo del año pasado. La reducción estuvo asociada principalmente a la menor producción de carne vacuna y bebidas. En ese sentido, el IPI manufacturero mostró una caída interanual del 7,7% en la producción de carne bovina y del 9,3% en bebidas, mientras que la Cámara Argentina de la Industria de Bebidas sin Alcohol (CADIBSA) informó una contracción del 14,6% en las ventas de gaseosas, aguas, jugos y bebidas energizantes.

Los productos textiles también permanecieron entre los sectores más afectados, con una utilización del 42,2%, por debajo del 47,4% de mayo de 2025, reflejando la persistente debilidad de la producción nacional y del consumo de bienes vinculados al mercado interno.

La fotografía sectorial evidencia que la recuperación industrial continúa siendo desigual. Mientras las ramas vinculadas a la energía, la refinación y ciertos insumos básicos mantienen niveles elevados de actividad, las industrias más dependientes del consumo y de la inversión siguen operando con una importante capacidad ociosa. Para provincias industriales y agroindustriales como Misiones, este escenario refleja un contexto en el que la evolución de la demanda interna continúa siendo un factor determinante para consolidar una recuperación más homogénea del aparato productivo nacional.

Compartí esta noticia !

Industria: caídas de cerca del 40% y una economía cada vez más dependiente de la energía

Compartí esta noticia !

La industria argentina sigue en alerta naranja. Después de algunos meses en los que parecía consolidarse una recuperación, mayo marcó un punto de inflexión: la producción manufacturera cayó 2% interanual y 0,6% respecto de abril, según el Índice de Producción Industrial (IPI) de FIEL, con cerca del 40% de las ramas industriales continúa en caída.

La baja interrumpió dos meses consecutivos de mejora y dejó al acumulado de los primeros cinco meses del año con una contracción de 0,6%.

Pero detrás del dato general se esconde un fenómeno más profundo: la economía industrial argentina ya no se mueve como un bloque. La recuperación está concentrada en pocos sectores. Mientras energía, petróleo y algunos segmentos agroindustriales avanzan, una porción significativa del entramado manufacturero continúa en retroceso.

La pregunta ya no es si la industria crece o cae. La pregunta es qué industria está creciendo.

Una industria partida en dos

Los datos de FIEL coinciden con las señales que surgen del último informe de Estadísticas de Productos Industriales del INDEC. La fotografía muestra una economía cada vez más dual.

Por un lado, aparecen los sectores vinculados a recursos naturales, energía y exportación. Por otro, las actividades ligadas al consumo interno, la inversión productiva y la fabricación de bienes durables siguen atravesando dificultades.

El caso más evidente es el de la refinación de petróleo.

FIEL identifica a este sector como el principal sostén de la actividad manufacturera nacional. Acumula doce meses consecutivos de expansión y un crecimiento del 9,7% en los primeros cinco meses de 2026. El volumen procesado alcanzó incluso el nivel más alto para este período desde 2008.

Los datos del INDEC refuerzan ese diagnóstico. En el primer trimestre, la extracción de petróleo crudo creció 16,4%, mientras el procesamiento de petróleo aumentó 10%. También avanzaron los combustibles: la producción de gasoil creció 14,5%, la nafta premium 9,9% y la súper 3,6%.

No se trata de una diferencia menor. La energía pasó a ocupar el rol que históricamente desempeñaba la industria alimenticia como principal amortiguador de las crisis manufactureras.

El problema es que la expansión energética no tiene la misma capacidad de derrame sobre empleo, proveedores y cadenas regionales que una recuperación industrial más diversificada.

La contracara de ese fenómeno es la industria automotriz. Según FIEL, el sector registró la peor performance de toda la economía manufacturera. Entre enero y mayo acumuló una caída de 19,6%, afectado por once meses consecutivos de retroceso en la producción de automóviles, menores exportaciones, caída de ventas y elevados stocks en concesionarias.

Los datos del INDEC muestran la misma tendencia. En los primeros meses del año la producción de automóviles y utilitarios retrocedió 18,6%, confirmando que uno de los sectores históricamente más dinámicos de la industria argentina atraviesa una etapa de ajuste.

La situación resulta particularmente relevante porque el complejo automotor tiene fuertes encadenamientos productivos con metalurgia, plásticos, neumáticos, autopartes y logística. Cuando el sector frena, el impacto se multiplica.

Otro dato preocupante aparece en la maquinaria agrícola. Tradicionalmente, la compra de tractores, sembradoras y cosechadoras funciona como termómetro de expectativas.

Sin embargo, el INDEC registra caídas de 38,5% en tractores, 17,3% en cosechadoras y 8,5% en sembradoras durante el primer trimestre.

La lectura económica es contundente: el agro produce más, exporta más y genera más divisas, pero no está transformando ese excedente en inversión productiva.

La señal coincide con otros indicadores nacionales que muestran una desaceleración en la incorporación de bienes de capital y maquinaria.

La construcción sigue siendo otro de los eslabones débiles. Los despachos de cemento portland retroceden 3,3%, el yeso cae 10,8% y los ladrillos cerámicos muestran una baja de 1,5%.

El consumo aparente de pisos y revestimientos también continúa en terreno negativo.

Aunque existen algunos nichos con recuperación -como sanitarios cerámicos o placas de yeso- el cuadro general sigue reflejando una actividad afectada por la virtual desaparición de la obra pública nacional y por un crédito hipotecario todavía insuficiente para impulsar una expansión sostenida.

Durante gran parte de 2024 y 2025, alimentos y bebidas funcionaron como refugio industrial.

Hoy siguen mostrando mayor estabilidad que otros sectores, pero también exhiben señales de agotamiento.

La producción de aceite de soja cayó 7,5% en el primer cuatrimestre, mientras los subproductos oleaginosos retrocedieron 6,7%.

Las compensaciones aparecen en girasol, cuyos aceites crecieron 36,3% y cuyos subproductos aumentaron más de 50%.

En carnes también aparecen contrastes. La faena vacuna cayó 9,6% y la aviar retrocedió 3%, mientras la porcina creció 11%, reflejando un cambio en los hábitos de consumo impulsado por diferencias de precios.

El informe del INDEC registra una caída de 14,4% en la producción de pastas celulósicas, uno de los indicadores más sensibles para Misiones, donde la cadena forestal constituye uno de los principales complejos industriales.

La baja se suma a un contexto ya complejo para aserraderos y fabricantes de productos de madera, que enfrentan dólar apreciado, pérdida de competitividad externa y menor demanda interna.

Paradójicamente, mientras la Nación celebra el crecimiento exportador de algunos segmentos forestales, muchas empresas del sector advierten que la rentabilidad sigue deteriorándose.

La principal conclusión que surge al cruzar los informes de FIEL e INDEC es que la economía argentina está experimentando una recuperación muy distinta a las observadas en otros ciclos.

No lideran los bienes durables. No lidera la construcción. No lidera el consumo. No lidera la inversión manufacturera.

Los sectores que hoy empujan la actividad son petróleo, refinación, energía y algunos complejos exportadores ligados a recursos naturales.

El dato no es necesariamente negativo. Son actividades capaces de generar divisas y sostener niveles de actividad.

Sin embargo, plantean una pregunta estratégica para los próximos años: si la expansión económica se concentra en sectores con bajo efecto multiplicador sobre el resto del tejido productivo, ¿cuánto podrá crecer el empleo industrial, la inversión manufacturera y las economías regionales?

Por ahora, la respuesta aparece reflejada en una cifra que resume el momento actual: según FIEL, cerca del 40% de las ramas industriales continúa en caída.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin