Inflación Mensual

La inflación de alimentos junio: Analytica proyecta un IPC de 1,8% para el mes

Compartí esta noticia !

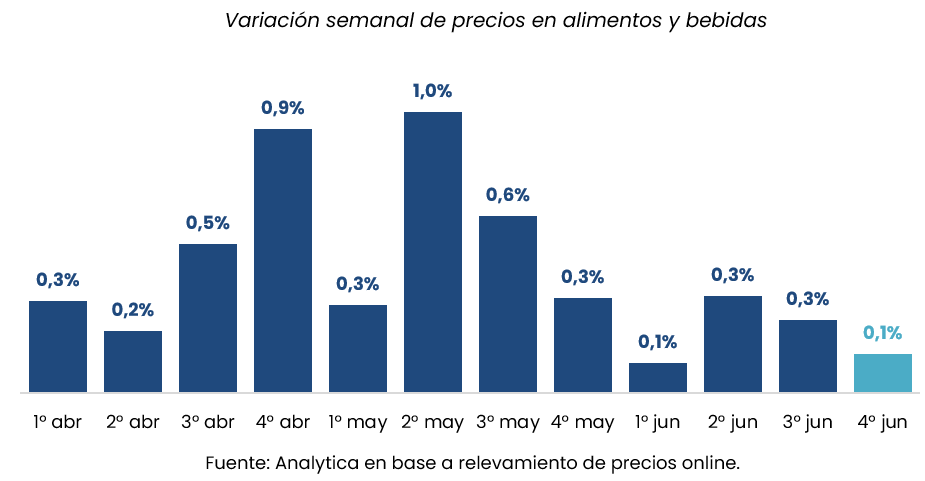
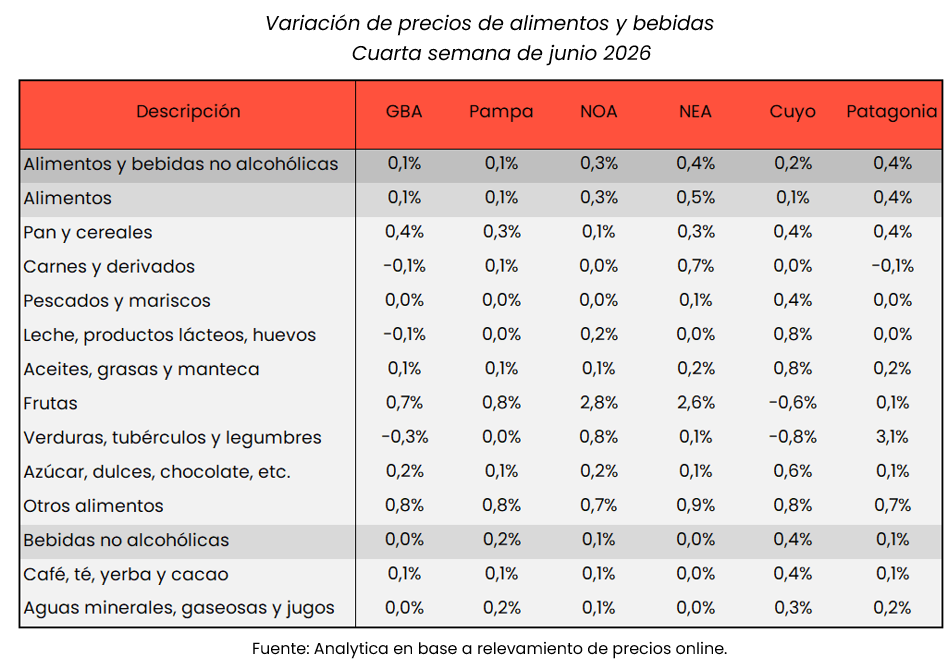
La desaceleración de los precios de los alimentos volvió a consolidarse sobre el cierre de junio y refuerza las expectativas de un nuevo dato de inflación mensual por debajo del 2%. De acuerdo con el último relevamiento de la consultora Analytica, los alimentos y bebidas registraron un incremento de apenas 0,1% durante la cuarta semana del mes, mientras que la variación acumulada de las últimas cuatro semanas alcanzó el 1,4%.

Con este comportamiento, la consultora mantiene su proyección de un Índice de Precios al Consumidor (IPC) de 1,8% para junio, un nivel que, de confirmarse, consolidaría el proceso de desaceleración inflacionaria que viene mostrando la economía en los últimos meses y reforzaría la estrategia oficial de estabilización de precios.
El informe muestra que la dinámica de los alimentos continúa siendo heterogénea entre regiones. Los mayores aumentos semanales se registraron en el Nordeste Argentino (NEA) y en la Patagonia, donde los precios avanzaron 0,4%. En contraste, el Gran Buenos Aires y la región pampeana exhibieron las menores variaciones, con incrementos de apenas 0,1%.

La evolución regional resulta especialmente relevante porque el comportamiento de los alimentos suele tener un impacto directo sobre la inflación general, dado el elevado peso que este rubro mantiene dentro de la canasta que releva el INDEC, especialmente en los hogares de menores ingresos.
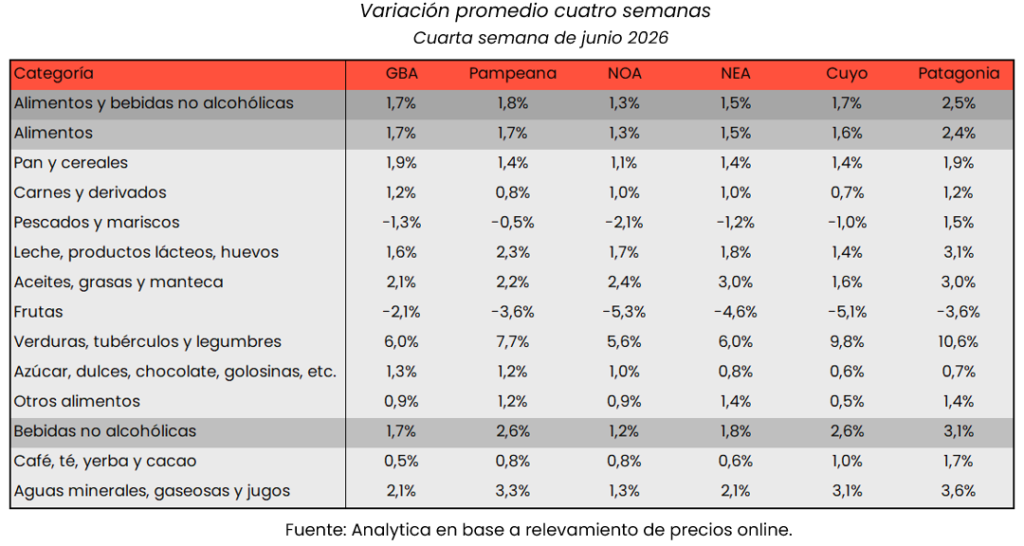
Al observar la evolución por categorías durante las últimas cuatro semanas, las verduras encabezaron los incrementos con una suba de 5,3%, consolidándose como el principal factor de presión dentro del rubro alimentos. También se destacaron las aguas, gaseosas y jugos, que acumularon un aumento de 2,4%.

En el otro extremo, varios productos mostraron una dinámica mucho más moderada. Las carnes y derivados, uno de los componentes con mayor incidencia sobre el índice general, aumentaron apenas 0,7% durante el período analizado, contribuyendo a contener la inflación de alimentos.

Asimismo, la consultora no detectó variaciones significativas en el segmento de café, té, yerba y cacao, un comportamiento que refleja una relativa estabilidad en productos de consumo masivo que durante los últimos años habían mostrado fuertes oscilaciones de precios.
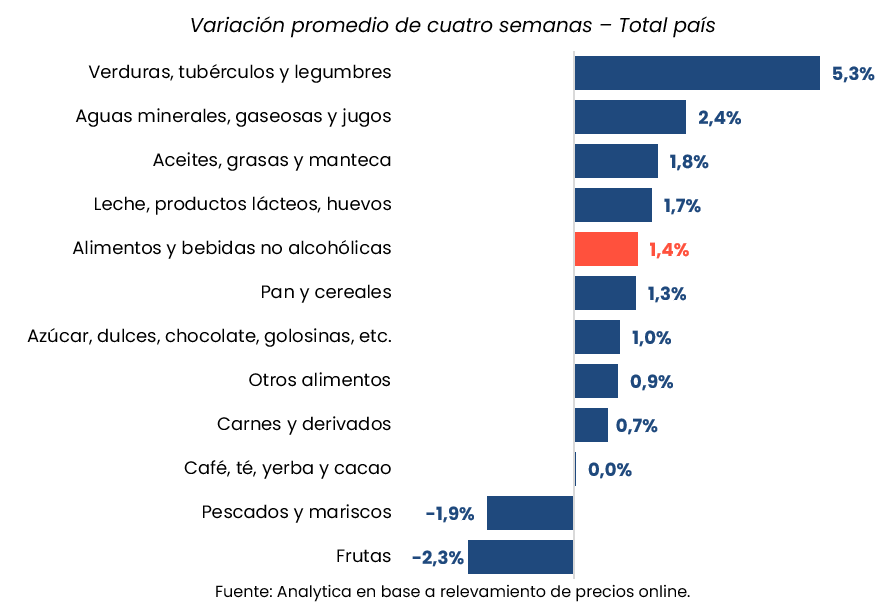
El relevamiento también registró bajas en algunos rubros estacionales. Los pescados y mariscos retrocedieron 1,9%, mientras que las frutas disminuyeron 2,3%, compensando parcialmente las subas observadas en verduras y bebidas.

La combinación de aumentos moderados en productos de alta ponderación y caídas en varios alimentos frescos permitió que la inflación semanal permaneciera prácticamente estable durante el cierre del mes, fortaleciendo la expectativa de que junio vuelva a exhibir uno de los registros inflacionarios más bajos del actual proceso de estabilización económica.

El dato de Analytica se suma a otros relevamientos privados que vienen anticipando una inflación mensual contenida, en un contexto donde el comportamiento de los alimentos continúa siendo uno de los principales determinantes de la evolución del índice general de precios y de las expectativas económicas para el segundo semestre.
Compartí esta noticia !

Los alimentos subieron apenas 0,3% en la segunda semana de junio

Compartí esta noticia !

La inflación de alimentos continúa mostrando señales de desaceleración durante junio según la consultora Analytica. En la segunda semana del mes, los precios de alimentos y bebidas registraron un incremento de apenas 0,3%, mientras que la inflación general proyectada para todo el mes se ubicaría en torno al 1,9%, consolidando un escenario de menor presión sobre el índice de precios al consumidor.

El relevamiento semanal muestra que, pese a algunas subas puntuales en determinados rubros, la dinámica general continúa moderándose, con fuertes diferencias entre regiones y categorías de productos.

El dato adquiere relevancia porque los alimentos representan uno de los componentes de mayor incidencia dentro del Índice de Precios al Consumidor (IPC), por lo que su evolución suele anticipar la tendencia de la inflación mensual.

En términos acumulados, el promedio móvil de las últimas cuatro semanas alcanzó una variación del 2,2%, reflejando que la desaceleración aún convive con aumentos significativos en algunos segmentos específicos de la canasta alimentaria.

Patagonia lideró las subas y el NEA registró el menor incremento

El comportamiento de los precios fue dispar según la región del país.

La Patagonia encabezó los aumentos con una variación semanal del 0,5%, convirtiéndose en la zona de mayor presión inflacionaria durante la segunda semana de junio.

En el extremo opuesto se ubicó el Nordeste Argentino (NEA), donde los alimentos aumentaron apenas 0,1%, marcando el menor incremento regional del país. La diferencia refleja la heterogeneidad en la formación de precios y en la dinámica comercial entre las distintas regiones.

Verduras y aceites siguen presionando la canasta

Al analizar la evolución por categorías durante las últimas cuatro semanas, el rubro verduras volvió a mostrar la mayor aceleración de precios, con un incremento acumulado del 9,9%, muy por encima del promedio general.

También se destacaron las subas en aceites, grasas y mantecas, que acumularon un aumento del 2,6%, superando la inflación promedio del período.

En contraste, azúcar, dulces y chocolates registraron un incremento moderado del 1,2%, mientras que el grupo denominado “otros alimentos” avanzó 1,1%.

Entre los productos que contribuyeron a moderar el promedio general sobresalieron las bajas de frutas, con una caída del 3,7% en las últimas cuatro semanas, y de pescados y mariscos, cuyos precios descendieron 0,1%.

La inflación de junio podría perforar el 2%

La proyección de una inflación general del 1,9% para junio refuerza la expectativa de que el índice mensual vuelva a ubicarse por debajo del umbral del 2%, un objetivo seguido de cerca tanto por el Gobierno como por el mercado.

Si la tendencia observada en los alimentos se mantiene durante el resto del mes, el IPC podría consolidar un nuevo período de desaceleración, aunque persisten focos de presión en productos estacionales como las verduras y en algunos alimentos industrializados.

La evolución de los alimentos continuará siendo uno de los principales indicadores para medir la velocidad del proceso desinflacionario, especialmente por su impacto directo sobre el poder adquisitivo de los hogares y las expectativas de precios.

Compartí esta noticia !

Analytica detectó una suba de 1,1% en alimentos y bebidas y suma presión sobre la inflación de marzo

Compartí esta noticia !

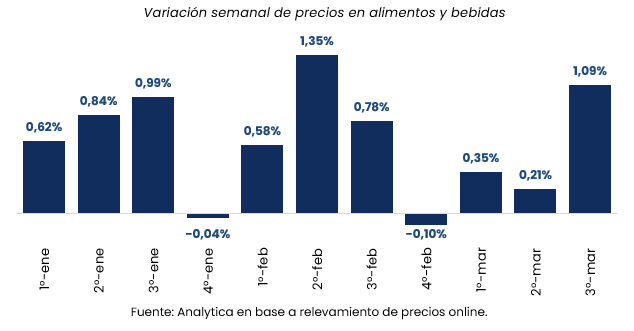
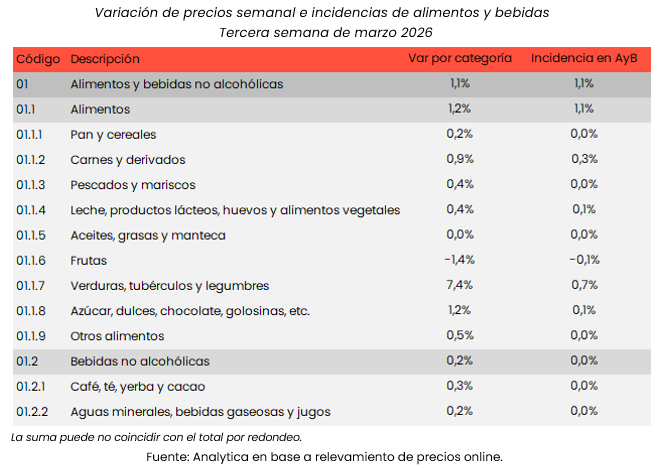
La tercera semana de marzo dejó una señal incómoda para el frente inflacionario: los precios de alimentos y bebidas en Gran Buenos Aires subieron 1,1% semanal, según el relevamiento de la consultora Analytica. El dato, en sí mismo, no redefine el escenario económico, pero sí refuerza una tensión que el Gobierno sigue de cerca: la dificultad para sostener una desaceleración firme cuando el rubro más sensible para el consumo masivo vuelve a mostrar presión. Con un promedio de cuatro semanas de 2,0% y una proyección de suba mensual del 3,0% para el nivel general de precios durante marzo, el movimiento no pasa inadvertido. La pregunta de fondo es si se trata de una oscilación puntual o de una señal de mayor persistencia inflacionaria.

Alimentos vuelve al centro de la escena económica

El dato central del informe es concreto. Durante la tercera semana de marzo, Analytica registró una variación de 1,1% en los precios de alimentos y bebidas en Gran Buenos Aires. Ese avance llevó el promedio de las últimas cuatro semanas a 2,0%, mientras que para el nivel general de precios la consultora proyectó una suba mensual de 3,0% en marzo.

No es un registro menor. Alimentos y bebidas no solo es uno de los capítulos con mayor impacto cotidiano sobre los hogares, sino también uno de los segmentos que más inciden en la percepción social de la inflación. En términos políticos, cada aceleración en este rubro recorta margen de maniobra. Porque una cosa es mostrar moderación en indicadores agregados y otra, muy distinta, es contener los precios que definen la compra básica.

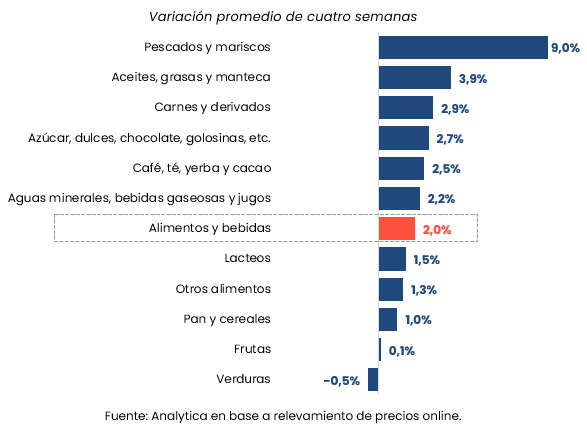
El relevamiento muestra además que la presión no fue homogénea. El mayor aumento en el promedio de las últimas cuatro semanas se observó en pescados y mariscos, con 9,0%, seguido por aceites, grasas y manteca, con 3,9%. En el otro extremo, pan y cereales registró un alza de 1,0%, mientras que frutas avanzó apenas 0,1%. Incluso hubo una baja en verduras de 0,5%.

Ese mapa interno importa. No solo porque ordena dónde estuvo la mayor tensión, sino porque permite ver que la dinámica de precios no responde a un único patrón lineal. Hay rubros con subas marcadas, otros con incrementos acotados y algunos con retrocesos. Sin embargo, el saldo general siguió siendo alcista.

La señal no es solo técnica: también tiene lectura política

Los relevamientos privados funcionan, muchas veces, como una antesala del debate público sobre inflación. No reemplazan a los indicadores oficiales, pero sí modelan expectativas, anticipan clima económico y condicionan la conversación política. En ese plano, una proyección mensual de 3,0% para marzo vuelve a poner el foco sobre la velocidad de la desinflación y sobre la capacidad oficial de sostenerla en un contexto donde los alimentos siguen siendo una referencia sensible.

La relevancia del dato no radica solamente en el número semanal. También aparece en el momento. Marzo suele ser un mes observado con lupa por la incidencia de ajustes y recomposiciones estacionales. Cuando en ese contexto alimentos y bebidas marcan 1,1% en una sola semana, el dato adquiere densidad política porque impacta sobre expectativas, consumo y humor social.

Además, el hecho de que el promedio de cuatro semanas se ubique en 2,0% introduce una segunda lectura. No se trata de un salto aislado de un solo corte semanal, sino de una secuencia que mantiene variación acumulada en un nivel que obliga a monitorear si el traslado a precios se estabiliza o vuelve a tomar envión.

Qué rubros empujan y cuáles amortiguan

Dentro del relevamiento, pescados y mariscos aparece como el capítulo de mayor incremento en las últimas cuatro semanas, con 9,0%. Es una variación claramente por encima del resto y rompe la media del conjunto. Detrás se ubican aceites, grasas y manteca, con 3,9%, otro segmento que suele tener efecto directo sobre la canasta cotidiana.

En cambio, pan y cereales mostró una suba de 1,0%, por debajo del promedio de cuatro semanas del conjunto relevado. Frutas casi no tuvo movimiento, con 0,1%, mientras que verduras registró una baja de 0,5%. Ese comportamiento parcial ayuda a explicar que la aceleración no haya sido todavía más intensa, aunque no altera el diagnóstico global: el bloque de alimentos siguió subiendo.

La clave está en que, aun con bajas o incrementos moderados en algunos segmentos, el índice agregado mantiene una trayectoria ascendente. Y en inflación, la percepción social no se construye solo con el promedio técnico, sino con la recurrencia de aumentos en productos de alta rotación.

Inflación, consumo y expectativa: la cadena que se vuelve a tensar

Cuando el rubro alimentos se mueve por encima de lo esperado, el impacto excede la estadística. Toca una fibra política central: el poder de compra. Por eso, incluso sin anuncios oficiales ni decisiones regulatorias asociadas en el texto base, el dato de Analytica tiene proyección más allá del informe. Si marzo efectivamente cierra con una suba mensual de 3,0% en el nivel general, la discusión no será solo cuánto aumentó la inflación, sino dónde volvió a sentirse con más fuerza.

Esa es la dimensión estratégica del relevamiento. En la macro, un dato puede leerse como una corrección acotada. En la micro, una suba semanal en alimentos reabre alertas sobre consumo, ingresos y capacidad de recuperación. Y allí es donde el dato económico se convierte también en un dato político.

Un marzo que todavía no termina de definirse

Por ahora, el relevamiento marca una advertencia más que una ruptura. La suba de 1,1% en la tercera semana y el promedio de cuatro semanas de 2,0% muestran presión, pero todavía dejan abierto qué ocurrirá en el cierre del mes. La proyección de 3,0% para el nivel general ordena una expectativa, no una certeza definitiva.

Compartí esta noticia !

Verduras y frutas impulsan los precios, alimentos aumentan 0,8% en el Gran Buenos Aires

Compartí esta noticia !

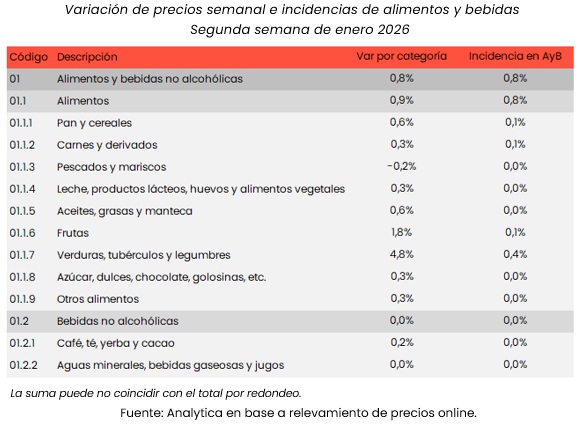
Los precios de alimentos y bebidas registraron un aumento del 0,8% durante la segunda semana de enero en el Gran Buenos Aires, según el relevamiento semanal de la consultora Analytica. Con este dato, el promedio de las últimas cuatro semanas se ubicó en 2,6%, un nivel que consolida la proyección de una suba mensual del 2,5% para el nivel general de precios durante enero.

El comportamiento del rubro alimentos, uno de los de mayor incidencia en la inflación y en el poder adquisitivo de los hogares, vuelve a mostrar una dinámica heterogénea entre categorías, con fuertes incrementos en productos frescos y variaciones más moderadas en otros segmentos.

Verduras, frutas y carnes lideran los aumentos

De acuerdo con el informe de Analytica, el mayor aumento promedio de las últimas cuatro semanas se concentró en verduras, con una suba del 7,5%, seguidas por frutas, que registraron un incremento del 4,8%, y por carnes y derivados, con un avance del 2,9%.

Estos rubros, caracterizados por una alta volatilidad y fuerte impacto estacional, explican una parte significativa de la aceleración de los precios de alimentos en el inicio del año. Su incidencia resulta especialmente relevante en la medición de la inflación, dado su peso en la canasta básica y en el consumo cotidiano de los hogares.

El comportamiento de estos precios refuerza la presión inflacionaria en el corto plazo y condiciona la evolución del índice general, en un contexto en el que los alimentos continúan siendo uno de los principales factores de arrastre.

Menores aumentos en lácteos y otros alimentos

En contraste, el relevamiento semanal mostró incrementos más moderados en otras categorías. Los lácteos registraron una suba del 1,1% en el promedio de las últimas cuatro semanas, mientras que el rubro otros alimentos, que incluye snacks, salsas y condimentos, avanzó 0,9%.

Estas variaciones más acotadas contribuyen a amortiguar parcialmente el impacto de los aumentos en productos frescos, aunque no logran revertir la tendencia general al alza en el rubro alimentos y bebidas.

La dispersión de precios entre categorías refleja un escenario inflacionario aún activo, con comportamientos diferenciados según el tipo de producto y su estructura de costos.

Proyección inflacionaria para enero y señales del mercado

En este contexto, Analytica proyecta que el nivel general de precios registrará una suba mensual del 2,5% durante enero, en línea con la evolución observada en alimentos y bebidas. Este dato resulta clave para anticipar la dinámica inflacionaria del primer mes del año y su impacto sobre salarios, consumo y expectativas económicas.

El desempeño de los precios en alimentos, por su peso específico en el índice y su sensibilidad social, seguirá siendo un indicador central para evaluar la trayectoria de la inflación en el corto plazo y las reacciones de los distintos sectores económicos ante la evolución del costo de vida.

Compartí esta noticia !

Alimentos y bebidas cerraron diciembre con subas moderadas, pero carnes y frutas lideraron los aumentos

Compartí esta noticia !

Los precios de alimentos y bebidas registraron una suba semanal del 0,6% en la quinta semana de diciembre en el Gran Buenos Aires, según el relevamiento de la consultora Analytica. Con este resultado, el promedio de las últimas cuatro semanas se ubicó en 3,3%, mientras que la inflación general proyectada para diciembre alcanzaría el 2,6%, marcando un cierre de año con presiones contenidas en términos agregados, pero con fuertes diferencias entre rubros.

El informe confirma que, aun en un contexto de desaceleración relativa del nivel general de precios, algunos segmentos clave de la canasta básica continuaron mostrando aumentos superiores al promedio, con impacto directo en el consumo cotidiano de los hogares.

Comportamiento semanal y promedio mensual

De acuerdo con el relevamiento semanal de Analytica, durante la quinta semana de diciembre los precios de alimentos y bebidas en el Gran Buenos Aires aumentaron un 0,6%. Este dato consolidó un promedio de suba del 3,3% en las últimas cuatro semanas, reflejando la dinámica de precios del tramo final del mes.

En paralelo, la consultora proyectó que el nivel general de precios registraría una suba mensual del 2,6% en diciembre, ubicando a los alimentos y bebidas por encima del índice general, un patrón que refuerza su peso específico en la inflación percibida por los consumidores.

Carnes y frutas, los principales motores de la suba

El informe señala que el mayor incremento en el promedio de las últimas cuatro semanas se concentró en frutas, con una suba del 7,8%, seguidas por carnes y derivados, que aumentaron 5,4%. Ambos rubros se posicionaron muy por encima del promedio general del período, explicando gran parte del movimiento del índice de alimentos.

En contraste, entre las categorías con menores aumentos se ubicaron café, té, yerba y cacao, con una suba acumulada del 1,5%, y lácteos, que mostraron un incremento del 1,2% en el mismo período. Estas variaciones más moderadas contribuyeron a amortiguar el impacto total sobre la canasta, aunque sin compensar completamente los aumentos de los rubros más volátiles.

Lectura económica

La dispersión de aumentos entre categorías refleja un escenario de heterogeneidad en la formación de precios dentro del rubro alimentos, con segmentos que continúan registrando ajustes significativos aun cuando el índice general muestra una trayectoria más moderada.

El comportamiento de carnes y frutas, dos componentes centrales del consumo, sugiere que las presiones inflacionarias siguen presentes en productos sensibles, lo que puede condicionar la evolución del gasto de los hogares y la percepción sobre la inflación en el cierre del año.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin