
inversión en Argentina

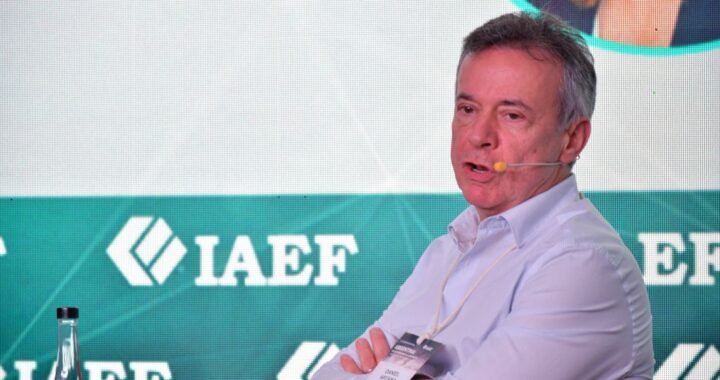
Daniel Artana: “El verdadero indicador macroeconómico que da mal es la inversión”

Compartí esta noticia !

La economía argentina consiguió ordenar algunas de sus variables fundamentales, resistió una sucesión de shocks y comenzó a desplegar una potencia exportadora que promete cambiar su estructura durante la próxima década. Pero todavía tiene un punto débil que condiciona todo el programa: la inversión no reacciona.

Daniel Artana puso allí el foco durante una entrevista con Economis en el Encuentro de Ejecutivos de Finanzas realizado en el hotel Loi Suites de Puerto Iguazú. Para el economista, la estabilidad alcanzada es una condición necesaria, pero no garantiza por sí misma un ciclo de crecimiento sostenido. Sin inversión, productividad y reformas estructurales, el orden macroeconómico puede convertirse en una plataforma prolija, aunque insuficiente.

La estabilidad es condición necesaria, pero no suficiente. Los países no crecen porque tienen inflación; al contrario, la inflación complica el crecimiento económico. Pero se necesitan otras cosas: más inversión y más productividad”, definió.

Artana considera que la Argentina todavía necesita ampliar su horizonte. Aunque el Gobierno haya corregido desequilibrios importantes, entre los empresarios persiste la duda sobre la continuidad política de esas transformaciones. El temor a que el país vuelva a aplicar políticas que no existen en otras economías desalienta decisiones que requieren años para recuperar el capital comprometido.

Esa incertidumbre, sumada a problemas coyunturales, explica por qué la inversión sigue rezagada. No ocurre lo mismo con las exportaciones, que muestran un fuerte dinamismo, ni necesariamente con el producto bruto interno, que soportó numerosos impactos sin desplomarse. Tampoco es el consumo, según su lectura, la principal señal de alarma.

El verdadero indicador que da mal macroeconómicamente es la inversión. Está muy baja”, remarcó.

La estabilidad no compra el crecimiento

El planteo de Artana atraviesa el debate económico de fondo. Bajar la inflación, reducir el déficit y ordenar los precios relativos son pasos imprescindibles, pero no producen automáticamente nuevas fábricas, infraestructura, tecnología ni empleos de mayor productividad.

Para que eso ocurra, el sector privado necesita previsibilidad suficiente para invertir y el Estado debe avanzar en reformas capaces de remover obstáculos acumulados durante décadas. La estabilidad evita que la economía se desordene, pero el crecimiento requiere aumentar la cantidad y la calidad del capital productivo.

La Argentina todavía enfrenta, además, el riesgo de volver atrás. Una parte de las decisiones empresariales continúa suspendida por la pregunta que acompaña a todos los programas económicos del país: cuánto de lo realizado permanecerá después de la próxima elección.

Artana considera que un programa será verdaderamente consistente cuando pueda atravesar la alternancia política sin que se discutan nuevamente sus principios elementales. Lo que definió como el “ABC” económico -aquello tan básico como aceptar que dos más dos es cuatro- debería sobrevivir a los cambios de presidente.

El problema es que todavía existe una parte de la dirigencia dispuesta a desconocer esas reglas. Mientras esa amenaza siga abierta, el horizonte permanecerá corto y la inversión tendrá dificultades para despegar.

La falta de infraestructura apareció como uno de los puntos centrales de la entrevista. La retirada del Gobierno nacional de la obra pública dejó proyectos paralizados y trasladó presión hacia provincias que, al mismo tiempo, enfrentan una menor disponibilidad de recursos y reclamos para reducir impuestos.

Para Artana, la explicación debe buscarse en la forma en que creció el gasto público durante las últimas décadas. El Estado expandió fuertemente sus erogaciones, pero concentró buena parte de ese incremento en gastos corrientes.

En el nivel nacional, los mayores recursos se destinaron principalmente a subsidios económicos y moratorias previsionales. En las provincias y los municipios, el aumento estuvo asociado, en gran medida, con la expansión del empleo público. El economista aclaró que su descripción no supone necesariamente un juicio sobre la legitimidad de esas decisiones, sino la constatación de una restricción básica: el dinero es limitado.

Si uno gasta más en gasto corriente, gasta menos en gasto de capital”, sintetizó.

La Argentina habría recorrido una historia diferente si el auge del gasto público se hubiera dirigido hacia rutas, energía, conectividad, puertos y otras obras capaces de elevar la productividad. Otros países aprovecharon períodos de abundancia para ampliar su infraestructura. El país, en cambio, consolidó compromisos corrientes que luego resultaron difíciles de reducir.

Cuando el Gobierno nacional decidió recortar el déficit fiscal, una de las partidas más castigadas fue la inversión pública. También cayeron con fuerza las transferencias de capital destinadas a las provincias. Los gobiernos subnacionales ajustaron menos, pero quedaron frente a la misma disyuntiva: revisar el gasto corriente o resignarse a invertir poco.

“Las provincias siempre tienen la opción de ser austeras por el lado del gasto corriente para poder gastar más en infraestructura. Tampoco hay mucho espacio para seguir subiendo impuestos. La plata tiene que salir de algún lado, porque mágicamente las cosas no se resuelven”, señaló.

La definición resulta especialmente sensible para Misiones, una provincia que necesita inversiones nacionales para compensar déficits históricos de infraestructura, pero que también debe competir con Brasil y Paraguay, reducir costos internos y sostener servicios públicos con recursos propios.

Artana considera que el Gobierno nacional podría haber moderado algunos movimientos del programa económico. La alternativa, explicó, habría sido acumular una mayor cantidad de reservas y sostener un tipo de cambio “un poco más depreciado” que el actual.

No propone regresar a una devaluación permanente ni construir competitividad exclusivamente a partir de un peso débil. Su observación apunta a la velocidad con la que se produjo el encarecimiento de la economía argentina en dólares y al impacto que ese proceso genera sobre sectores que todavía no alcanzaron niveles suficientes de productividad.

De todos modos, advirtió que el país probablemente será más caro en dólares que en otros momentos de su historia. Esa tendencia no necesariamente expresa una anomalía: puede ser el resultado de una economía que aumenta con fuerza su capacidad de generar divisas.

“Si no matamos la gallina de los huevos de oro que nos da el campo, la minería, los hidrocarburos y muchos sectores industriales que están aumentando sus exportaciones, esta economía va a ser más cara en dólares de lo que fue históricamente”, explicó.

La proyección que trazó es ambiciosa: en menos de una década, la Argentina podría alcanzar exportaciones por 200.000 millones de dólares anuales. El salto sería impulsado por los recursos naturales, pero también por actividades industriales que ya consiguen colocar más producción en el exterior. La carne es uno de los ejemplos mencionados por el economista.

Ese flujo de dólares cambiaría la estructura económica. También tendería a apreciar los costos internos y obligaría a elevar la productividad. El problema, otra vez, es qué ocurre durante la transición con los sectores que no participan del boom exportador.

No todas las actividades cuentan con petróleo, gas, minerales o una demanda externa en expansión. Parte de la industria depende del mercado interno, arrastra problemas de escala y debe competir después de años de operar dentro de una economía protegida.

Para Artana, esos sectores deberán reconvertirse. El proceso no será inmediato ni indoloro.

“Hay actividades con problemas de demanda interna y esas reconversiones no son fáciles”, reconoció.

La construcción sufrió el golpe más directo por el derrumbe de la inversión pública. Después de una caída muy fuerte, mostró una recuperación parcial, volvió a retroceder y todavía no consiguió estabilizar un sendero de crecimiento. La industria, por su parte, permanece estancada en un nivel relativamente bajo.

Sin embargo, Artana encontró una señal menos negativa: la producción industrial lleva varios meses sin continuar cayendo. El piso puede ser bajo, pero al menos dejó de profundizarse el deterioro.

“Uno puede decir que está en un nivel bajo, y es cierto. Pero por lo menos no cae desde hace varios meses”, observó.

Su expectativa es que la industria empiece a reaccionar a medida que las empresas introduzcan mejoras, eleven su productividad y adapten sus estructuras. No habrá una recuperación uniforme: algunas compañías conseguirán reconvertirse y otras encontrarán mayores dificultades para sobrevivir en una economía más abierta y competitiva.

La combinación entre menor obra pública nacional, presión tributaria elevada y gasto corriente rígido deja a las provincias ante una ecuación incómoda. Necesitan invertir para mejorar su competitividad, pero tienen poco margen para aumentar impuestos y enfrentan resistencias para reducir estructuras estatales consolidadas.

Artana no ofreció una salida sencilla. Precisamente, advirtió que no existe. Si las provincias quieren recuperar capacidad de inversión, deberán revisar prioridades y liberar recursos actualmente absorbidos por gastos corrientes.
Compartí esta noticia !

Mercado Libre anuncia su mayor centro de almacenamiento en Argentina

Compartí esta noticia !

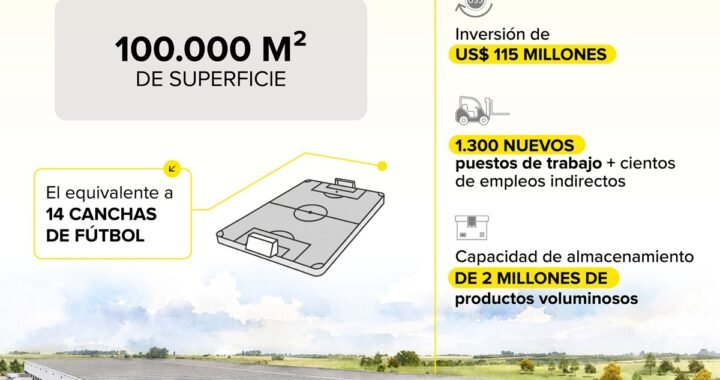
Mercado Libre anunció la construcción de un nuevo centro de almacenamiento en el partido bonaerense de Escobar, con el objetivo de ampliar su capacidad logística y mejorar los tiempos de entrega en todo el país. El proyecto, que demandará una inversión conjunta de 115 millones de dólares y estará a cargo de Plaza Logística, se enmarca en la estrategia de expansión del gigante del comercio electrónico en Argentina.

El nuevo centro contará con más de 100.000 metros cuadrados y tendrá capacidad para procesar hasta 130.000 productos por día, además de almacenar más de 2 millones de artículos voluminosos. La iniciativa permitirá optimizar la eficiencia de los envíos, facilitar entregas en 24 horas y generará 1.300 empleos directos, junto con cientos de puestos indirectos.

La obra forma parte del plan de inversiones por 3.400 millones de dólares que Mercado Libre anunció para 2026 en Argentina, destinado tanto a infraestructura como a gastos operativos.

Plaza Logística, desarrolladora del proyecto bajo modalidad “built to suit”, sumará con este desarrollo su octavo parque logístico en el país, consolidando su posicionamiento en el segmento de infraestructura industrial de calidad.

El nuevo centro complementará la operación de los depósitos ya existentes en el Mercado Central, Tres de Febrero y la red de más de 40 centros de última milla distribuidos en distintas provincias, fortaleciendo un sistema que conecta a millones de usuarios con cientos de miles de vendedores.

“Este nuevo centro en Escobar será el cuarto de nuestra red en Argentina y en menos de 18 meses habremos cuadruplicado nuestra capacidad operativa en el país. La ampliación logística es clave para mejorar la experiencia de usuarios y acompañar el crecimiento de miles de PyMEs”, señaló Juan Martín de la Serna, presidente de Mercado Libre Argentina.

Por su parte, Ramiro Molina, gerente general de Plaza Logística, destacó que el proyecto “ratifica el compromiso con el desarrollo de infraestructura bajo estándares internacionales de calidad y sustentabilidad”.

El intendente de Escobar, Ariel Sujarchuk, subrayó el impacto local de la inversión: “Esta iniciativa fortalece el perfil del distrito como polo logístico y tecnológico, y es resultado de un modelo de gestión que promueve la articulación público-privada para generar empleo y desarrollo”.

En un contexto de expansión del comercio electrónico, el 90% de las PyMEs que operan en Mercado Libre vende fuera de su ciudad de origen y casi la mitad depende de la plataforma como principal fuente de ingresos. En este escenario, la infraestructura logística resulta clave para escalar operaciones, ampliar mercados y dinamizar la economía.

Con esta inversión, la compañía refuerza su apuesta por el crecimiento del e-commerce, la generación de empleo y el fortalecimiento del ecosistema emprendedor en Argentina.

Compartí esta noticia !

Expectativas en alza, pero con cautela, qué condiciona la inversión en Argentina

Compartí esta noticia !

Un informe privado detectó una mejora incipiente en las expectativas de inversión en Argentina, aunque advirtió que el interés de los inversores permanece fuertemente condicionado a la implementación de reformas estructurales, la evolución del escenario político y la capacidad del país de transformar el ajuste fiscal en crecimiento sostenido. El relevamiento señala que, si bien el clima inversor muestra señales de recomposición, la estabilidad institucional y la agenda de reformas siguen siendo determinantes para consolidar ese proceso en el mediano y largo plazo.

El diagnóstico surge del Índice y Análisis de Riesgo País de América Latina 2025, elaborado por la Fundación Libertad y la Universidad Internacional de Florida, que mide percepciones de expertos regionales a través de una escala de 1 a 5. El documento describe a la Argentina como “un país en transición”, atravesado por costos económicos y sociales visibles, definiciones políticas pendientes y un escenario de inversión que empieza a recomponerse, pero aún lejos de una consolidación plena.

Inversión de largo plazo, con cautela y condiciones

Según el informe, el 63,3% de los especialistas recomienda invertir en Argentina bajo una perspectiva de largo plazo, una señal relevante en términos de expectativas, mientras que un 10% desaconseja directamente la inversión, al considerar que persisten riesgos estructurales que exceden el signo político del gobierno de turno.

El estudio remarca que el optimismo relativo se apoya en la corrección de desequilibrios macroeconómicos, pero advierte que la sustentabilidad de ese proceso depende de su traducción en crecimiento económico estable. En ese sentido, el documento subraya que la recuperación de expectativas no es automática ni garantizada, y que los inversores mantienen una postura de cautela ante la falta de definiciones de fondo en áreas clave.

La consolidación de un clima de negocios más favorable, según los expertos consultados, está atada a la capacidad del país de ofrecer reglas claras, previsibilidad normativa y estabilidad institucional, factores que siguen siendo evaluados con atención por los mercados.

Riesgo político, elecciones y gobernabilidad

En el plano político-institucional, el informe identifica a la polarización extrema y la desconfianza hacia la dirigencia como los principales ejes del riesgo país. En este marco, las elecciones legislativas aparecen como un punto crítico para el rumbo económico y regulatorio.

El análisis estima que el oficialismo necesitaría obtener entre el 40% y el 45% de los votos para facilitar la aprobación de leyes en el Congreso, reducir los bloqueos legislativos y disminuir el riesgo país, un indicador clave para el financiamiento y la inversión.

La lectura de los expertos es que la gobernabilidad legislativa será determinante para avanzar con reformas estructurales y sostener un programa económico consistente en el tiempo. Sin ese respaldo político, advierte el informe, el margen para consolidar expectativas positivas se reduce sensiblemente.

Economía real, empleo y reformas pendientes

En el frente económico, el relevamiento marca un cambio significativo en las preocupaciones dominantes: el desempleo desplazó a la inflación como el principal problema identificado por los especialistas. Si bien se reconoce una desaceleración en el ritmo de aumento de precios, el informe advierte que ese logro tuvo como contrapartida un estancamiento de la actividad económica y una mayor fragilidad laboral.

Los consultados coincidieron en que la sostenibilidad de las expectativas depende de la implementación de reformas estructurales clave, en particular en los planos laboral, previsional y tributario. Estas transformaciones son vistas como necesarias para mejorar la competitividad, reducir costos sistémicos y generar condiciones más favorables para la inversión productiva.

En el plano social, el estudio señala la existencia de una conflictividad latente, a la vez que advierte sobre el impacto del crimen organizado como un factor de riesgo adicional para la estabilidad y el clima de negocios.

Factores internacionales y agenda externa

A nivel internacional, el informe subraya la importancia estratégica de la relación de Argentina con Estados Unidos y el Fondo Monetario Internacional (FMI), actores centrales para el financiamiento, la credibilidad externa y el acceso a los mercados. Al mismo tiempo, identifica riesgos asociados a la competencia geopolítica entre Estados Unidos y China, un factor que también incide en las decisiones de inversión en América Latina.

En conjunto, el documento concluye que Argentina exhibe una ventana de oportunidad, pero que su aprovechamiento dependerá de decisiones políticas y económicas aún pendientes. El desafío central, según el análisis, será convertir el ajuste fiscal en crecimiento sostenido, empleo y estabilidad institucional, condiciones indispensables para que las expectativas de inversión se transformen en flujos reales de capital.

Compartí esta noticia !

Riesgo país argentino sube a 898 puntos, máximo en cinco meses

Compartí esta noticia !

La plaza financiera argentina volvió a mostrar señales de tensión este miércoles. Los ADRs de empresas argentinas que cotizan en Wall Street retrocedieron hasta un 4,3%, los bonos soberanos operaron con comportamiento mixto y el riesgo país escaló a 898 puntos básicos, su nivel más alto desde abril. El salto en el indicador elaborado por J.P. Morgan refleja la caída en los precios de la deuda y la creciente incertidumbre que domina al mercado en la recta final hacia las elecciones en la Provincia de Buenos Aires.

El S&P Merval retrocedió 1,7% hasta los 1.928.971 puntos en su versión en pesos, mientras que en dólares perdió 1,9%. Según Portfolio Personal Inversiones (PPI), “el Merval viene de un agosto para el olvido y enfrenta una semana donde la volatilidad es la gran protagonista, con las elecciones de PBA cada vez más cerca”.

ADRs en baja y riesgo país en ascenso

La totalidad de los papeles argentinos que cotizan en Nueva York cerraron en rojo, con Edenor (-2,1%), Telecom (-2%) y Grupo Supervielle (-1,4%) entre los más castigados, aunque Pampa Energía logró un leve avance del 0,4%. En la plaza local, las bajas más pronunciadas fueron las de Aluar (-4,1%), Grupo Supervielle (-3,1%), Telecom (-2,5%), Ternium (-2,5%) y Banco de Valores (-2,5%).

El mal clima inversor impactó de lleno en el riesgo país, que subió 8,3% en una sola rueda y alcanzó los 898 puntos básicos, récord desde el 10 de abril. Este repunte refleja el deterioro de la percepción sobre la capacidad de pago de la deuda soberana, en un contexto de tensiones cambiarias y altas tasas de interés reales.

Para Delphos Investment, el mercado se está moviendo más por factores políticos que por fundamentos: “Si el mercado pusiera en precio únicamente los fundamentos, la heterogeneidad sectorial se reflejaría con mayor claridad. En cambio, el Merval se mueve como un bloque donde flujo mata fundamento”.

Bonos globales: repunte parcial y señales mixtas

Los bonos en dólares exhibieron un comportamiento dispar. El Global 2046 avanzó 2,8%, mientras que el Global 2029 retrocedió 2%. Desde Guardian Capital señalaron que la curva soberana se mueve con “altísima volatilidad preelectoral”, con caídas en los títulos cortos y alzas en los más largos, y recomendaron revisar carteras “evitando el ruido de corto plazo”.

A nivel institucional, Aurum Valores advirtió que “estos movimientos serían motivados tanto por la incertidumbre política, como a las debilidades vistas en el último tiempo en términos de tasas y en el plano cambiario”.

En esa misma línea, Juan Manuel Franco, economista jefe de Grupo SBS, subrayó que la clave poselectoral estará en el manejo de la política monetaria: “La interpretación del mercado sobre el resultado electoral podrá ser un viento a favor o en contra para el desarme del actual apretón monetario. Mantener tasas reales muy altas sería muy nocivo para la actividad económica si perduran en el tiempo”.

Estrategias de inversión: defensivas y especulativas

En medio de la incertidumbre, los asesores financieros recomiendan cautela. Para perfiles conservadores, la opción más segura es dolarizarse y refugiarse en fondos comunes de inversión (FCI) o en obligaciones negociables (ON) de empresas AAA.

Los perfiles moderados pueden combinar estrategias, incluyendo exposición parcial a renta variable internacional, aprovechando que índices como el S&P 500 en EE.UU. se ubican cerca de máximos históricos.

En tanto, los más arriesgados apuntan al llamado “trade electoral”: apostar a activos argentinos —particularmente bancarios— con la expectativa de que un resultado favorable para el mercado dispare una recuperación de precios. Como explicó el asesor de Cocos Gold, Damián Palais: “Quienes inviertan en activos argentinos muy golpeados podrían beneficiarse de un rebote si el resultado electoral es positivo para el mercado”.

La evolución del riesgo país en los próximos días será clave para medir el pulso de la confianza financiera. El desenlace electoral en Buenos Aires podría marcar un punto de inflexión: un resultado ajustado o favorable al oficialismo podría brindar un respiro y dar espacio a una recuperación parcial de los activos. Sin embargo, un escenario adverso podría acelerar la salida de capitales, profundizar la presión cambiaria y reinstalar el debate sobre la sostenibilidad de la deuda argentina.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin