inversión

Milei y Reidel presentan un modelo matemático que busca explicar por qué algunas economías quedan atrapadas en la pobreza

Compartí esta noticia !

El trabajo académico Minimum Viable Scale: Extinction and Escape under Increasing Returns desarrolla un modelo formal para demostrar que, bajo determinadas condiciones, existe una escala mínima de capital necesaria para que una economía logre un sendero de crecimiento sostenido. El estudio combina teoría económica, demostraciones matemáticas y verificación computacional.

El presidente Javier Milei y el jefe del Consejo de Asesores Económicos, Demian Reidel, publicaron el paper “Minimum Viable Scale: Extinction and Escape under Increasing Returns”, un trabajo de investigación que propone un modelo matemático para analizar uno de los problemas clásicos del desarrollo económico: por qué algunas economías logran despegar mientras otras permanecen atrapadas en un equilibrio de baja productividad.

El estudio se inscribe dentro de la tradición de la teoría del crecimiento económico, aunque incorpora herramientas poco habituales en la literatura económica convencional, como pruebas matemáticas verificadas mediante algoritmos computacionales. El objetivo central es demostrar formalmente la existencia de una escala mínima viable (Minimum Viable Scale), es decir, un umbral de capital por debajo del cual una economía tiende a extinguir su capacidad productiva y por encima del cual puede iniciar un proceso sostenido de acumulación.

El modelo parte de un supuesto de rendimientos crecientes a escala, una característica presente en numerosos sectores intensivos en tecnología, infraestructura o conocimiento. Bajo estas condiciones, pequeñas diferencias iniciales en la dotación de capital pueden generar trayectorias completamente distintas para economías que, en apariencia, comparten condiciones similares.

Uno de los principales aportes del trabajo consiste en identificar matemáticamente dos regiones bien diferenciadas. La primera corresponde a una zona de extinción, donde el capital disminuye progresivamente hasta converger a cero. La segunda representa una región de alta acumulación, donde el crecimiento se vuelve autosostenido una vez superado un determinado umbral. Entre ambos escenarios existe una franja intermedia en la que las decisiones óptimas determinan si la economía consigue escapar del estancamiento o termina retrocediendo.

El paper demuestra que existe un nivel crítico de capital —denominado κ (kappa)— por debajo del cual ningún sendero factible logra sostener el stock de capital en el tiempo. A partir de las simulaciones certificadas, los autores concluyen que toda trayectoria que comience por debajo de ese umbral converge inexorablemente hacia la desaparición del capital productivo.

En el extremo opuesto, el trabajo sostiene que, una vez alcanzada la región superior de capital, la política óptima consiste en permanecer dentro de ese rango de alta acumulación. La demostración matemática establece que, para el intervalo de parámetros analizado, todas las trayectorias óptimas terminan ingresando y permaneciendo en esa zona de mayor escala productiva.

Una característica distintiva del estudio es la utilización de un sistema de verificación computacional para validar las demostraciones. En lugar de depender únicamente de desarrollos analíticos tradicionales, los autores construyen un “certificado” matemático compuesto por grillas discretas, funciones barrera y políticas óptimas verificadas mediante algoritmos que permiten garantizar rigurosamente los resultados obtenidos.

Desde el punto de vista conceptual, el trabajo intenta ofrecer una explicación formal sobre los denominados “poverty traps” o trampas de pobreza. Según el modelo, cuando una economía opera por debajo de la escala mínima necesaria, los incentivos individuales no alcanzan para generar el volumen de inversión requerido que permita salir del estancamiento. En cambio, una vez superado ese umbral, los rendimientos crecientes aceleran la acumulación de capital y consolidan una trayectoria de crecimiento.

El documento también introduce una interpretación relevante para el debate sobre política económica. Si bien no formula recomendaciones explícitas, el modelo sugiere que las economías podrían enfrentar restricciones estructurales asociadas a la escala productiva, más allá de los incentivos de mercado de corto plazo. En otras palabras, el tamaño inicial del capital disponible condicionaría las posibilidades de converger hacia un equilibrio de alto crecimiento.

Milei y Reidel: marco teórico para defender la desregulación by CristianMilciades

El paper evita extender sus conclusiones directamente al caso argentino y mantiene un enfoque estrictamente teórico. Los parámetros utilizados corresponden a un modelo abstracto diseñado para demostrar la existencia del fenómeno, sin realizar estimaciones empíricas sobre países específicos. Sin embargo, la publicación adquiere especial relevancia porque proviene del propio Presidente de la Nación y del principal asesor económico del Gobierno, en un contexto en el que la administración libertaria sostiene que la estabilidad macroeconómica, la inversión y la desregulación constituyen las condiciones necesarias para aumentar la escala de producción y acelerar el crecimiento de largo plazo.

Desde la perspectiva académica, el trabajo busca aportar una demostración formal de que la escala inicial importa y que, bajo determinados supuestos tecnológicos, las economías pueden enfrentar puntos críticos a partir de los cuales cambian completamente sus perspectivas de desarrollo. La combinación entre teoría económica, matemáticas avanzadas y verificación computacional convierte al estudio en una contribución metodológica poco frecuente dentro de la literatura sobre crecimiento económico.

Minimum Viable Scale por Milei y Reidel by CristianMilciades
Compartí esta noticia !

JP Morgan vuelve a recomendar bancos argentinos y elige a Macro y Galicia como las mejores apuestas

Compartí esta noticia !

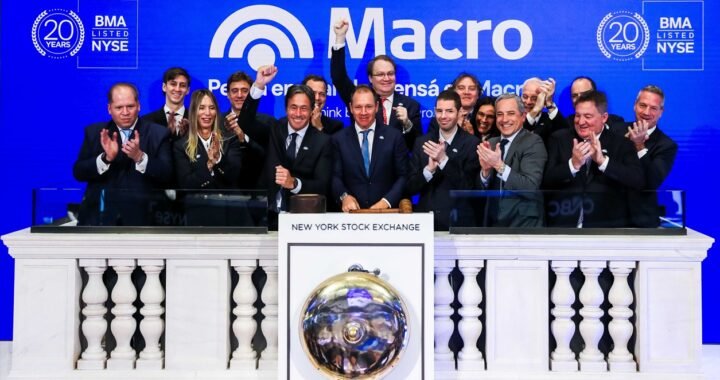
El banco de inversión estadounidense JP Morgan volvió a mostrar optimismo sobre el sistema financiero argentino y recomendó invertir en acciones de Banco Macro y Grupo Financiero Galicia, al considerar que ambas entidades ofrecen la mejor combinación entre riesgo y potencial de retorno dentro del sector.

La entidad sostiene que el mercado comenzó a cambiar su mirada sobre los bancos. Tras una etapa en la que las ganancias estuvieron impulsadas principalmente por la inflación y las elevadas tasas de interés, los inversores ahora priorizan cuáles serán las entidades con mayor capacidad para crecer cuando el crédito vuelva a expandirse.

En ese contexto, JP Morgan reafirmó su recomendación positiva sobre Galicia y Macro, mientras mantuvo una posición neutral respecto de Grupo Supervielle.

Galicia y Macro, los favoritos

El informe asigna un precio objetivo de 85 dólares por acción para Grupo Financiero Galicia y de 132 dólares para Banco Macro, al considerar que ambas entidades presentan el mayor potencial de apreciación dentro del mercado financiero argentino.

Los analistas destacan que Galicia comienza a reflejar los beneficios de la integración con HSBC Argentina, con mejoras en la calidad de su cartera de préstamos y mayores eficiencias operativas.

En el caso de Banco Macro, el informe resalta su sólida posición patrimonial, elevados niveles de liquidez y una política consistente de distribución de dividendos, características que lo posicionan favorablemente para un escenario de recuperación del crédito.

Un cambio de escenario para los bancos

Uno de los principales argumentos de JP Morgan es que la reducción de las tasas de interés en pesos comenzó a aliviar el costo de fondeo de las entidades financieras.

En particular, el banco destaca la baja de la tasa BADLAR, que permite recuperar parte del margen financiero luego de varios trimestres en los que la rentabilidad estuvo presionada.

Como consecuencia, la entidad elevó entre 6% y 7% sus estimaciones de ganancias para el segundo trimestre y mejoró entre 4% y 8% sus proyecciones de resultados para el conjunto de 2026, según cada banco bajo cobertura.

El desafío sigue siendo el crédito

Pese a la mejora en las perspectivas, JP Morgan advierte que la consolidación de la recuperación dependerá del crecimiento sostenido del crédito y de la evolución de la morosidad.

Si bien algunos indicadores muestran señales de estabilización, el deterioro registrado en la cartera de préstamos al consumo todavía no se revirtió completamente y podría requerir varios trimestres para normalizarse.

El informe también señala que el crecimiento real del crédito continúa siendo moderado y que la recuperación de los depósitos aún resulta insuficiente para acelerar con fuerza la expansión del negocio bancario.

Valuaciones aún atractivas

Aun con esos riesgos, el banco estadounidense considera que las acciones de los bancos argentinos siguen cotizando con descuentos respecto de su potencial.

Según el informe, las principales entidades financieras operan entre 1,2 y 1,5 veces su valor libro, múltiplos que JP Morgan considera atractivos si continúa consolidándose la estabilización macroeconómica.

A ese escenario se suma la baja del riesgo país y una percepción más favorable de los inversores internacionales sobre la economía argentina, factores que, según la entidad, fortalecen las perspectivas del sector financiero y explican su preferencia por Banco Macro y Grupo Financiero Galicia como las principales apuestas bancarias del mercado.

Compartí esta noticia !

Furiase reivindica la estabilidad macro como motor del crecimiento y asegura que ya se financió la deuda de 2026 y 2027

Compartí esta noticia !

Durante su exposición en el Congreso Nacional PyME 2026, organizado por Somos Pymes en el Centro de Convenciones Buenos Aires, el secretario de Finanzas de la Nación, Federico Furiase, realizó una defensa integral del programa económico del Gobierno de Javier Milei y sostuvo que la estabilidad macroeconómica constituye la condición indispensable para consolidar el crecimiento, reducir la inflación y mejorar el acceso al financiamiento para las pequeñas y medianas empresas.

El funcionario planteó que el proceso de estabilización debe analizarse desde una visión de equilibrio general que combine disciplina fiscal, orden monetario, fortalecimiento de las reservas internacionales y sostenibilidad de la deuda pública. Según explicó, ese conjunto de variables es el que permite amortiguar tanto los shocks políticos internos como la volatilidad proveniente del escenario internacional.

Uno de los principales ejes de su presentación fue la fuerte acumulación de reservas por parte del Banco Central. Furiase señaló que, mientras a comienzos de año las proyecciones más optimistas estimaban compras cercanas a los USD 10.000 millones para todo 2026, en los primeros seis meses ya se acumularon cerca de USD 11.000 millones, un ritmo anualizado superior a los USD 23.000 millones.

Para el secretario de Finanzas, este proceso desmiente los pronósticos de quienes sostenían que era imprescindible abandonar el esquema de flotación administrada y aplicar una fuerte devaluación para recomponer reservas. “La acumulación se logró dentro del régimen cambiario vigente, evitando un salto del tipo de cambio que habría tenido un fuerte impacto inflacionario y sobre el poder adquisitivo de la población”, afirmó.

Deuda más larga y menores tasas

Furiase destacó además el trabajo realizado por la Secretaría de Finanzas para modificar el perfil de vencimientos de la deuda en pesos. Explicó que, a comienzos de año, apenas el 15% de los compromisos en moneda local vencían después de octubre de 2027, mientras que actualmente esa proporción se elevó a casi el 40%.

Según sostuvo, la extensión de los plazos se produjo simultáneamente con una importante reducción de las tasas de interés, que pasaron de niveles cercanos al 50% efectivo anual hasta ubicarse en torno al 24%, reflejando menores expectativas de inflación y una mayor confianza del mercado.

El funcionario recordó que la administración libertaria recibió una pesada herencia financiera en diciembre de 2023, caracterizada por una elevada concentración de pasivos de corto plazo entre deuda del Tesoro y pasivos remunerados del Banco Central, estimada en unos USD 75.000 a 80.000 millones con vencimientos prácticamente inmediatos.

En ese contexto, sostuvo que el nuevo perfil de deuda fortalece la posición financiera del Estado de cara al calendario electoral de 2027.

Riesgo país, financiamiento y reservas

Otro de los puntos centrales fue la evolución del riesgo país. Furiase explicó que la reducción del indicador constituye la forma “genuina” de ganar competitividad, ya que disminuye el costo del financiamiento para empresas y familias.

En esa línea, adelantó que el Tesoro ya tiene cubiertos los vencimientos en dólares correspondientes a 2026 y que también se encuentra prácticamente asegurado el programa financiero para 2027 mediante financiamiento proveniente de organismos multilaterales y otras fuentes internacionales, evitando así la necesidad de salir a los mercados voluntarios en condiciones que consideró menos favorables.

El funcionario resaltó además que actualmente el Tesoro mantiene depósitos por unos USD 4.000 millones en el Banco Central, suficientes para afrontar los próximos vencimientos inmediatos.

Exportaciones récord y crecimiento sostenible

En su análisis del desempeño económico, Furiase afirmó que el actual proceso de crecimiento presenta una diferencia estructural respecto de experiencias anteriores: combina niveles récord tanto de consumo privado como de exportaciones.

A diferencia de otros períodos, argumentó, el crecimiento ya no depende del atraso cambiario, el déficit fiscal financiado con emisión monetaria o el control artificial de tarifas, sino de un marco de equilibrio macroeconómico que permite sostener un elevado superávit comercial.

El secretario de Finanzas proyectó un saldo comercial cercano a los USD 20.000 millones para este año y sostuvo que las estimaciones privadas ya anticipan un superávit de cuenta corriente, descartando los temores de una crisis de balance de pagos que algunos analistas advertían un año atrás.

Energía, minería y una nueva matriz exportadora

Furiase también puso el foco en el cambio estructural que, según el Gobierno, comenzará a experimentar la economía argentina con el crecimiento de los sectores energético y minero.

Según indicó, el superávit conjunto de energía y minería podría pasar de unos USD 12.000 millones este año hasta cerca de USD 49.000 millones hacia 2030, aportando una oferta sostenida de divisas que permitirá consolidar una moneda más fuerte y salarios reales más elevados.

En ese marco, aseguró que “se terminó la Argentina del dólar alto como mecanismo para ganar competitividad” y sostuvo que el nuevo modelo buscará mejorar la productividad mediante baja de impuestos, desregulación, apertura comercial inteligente, menor inflación y reducción del costo financiero.

Crédito PyME en máximos

El funcionario vinculó directamente la estabilidad macroeconómica con la recuperación del crédito para las pequeñas y medianas empresas. Destacó que el stock de préstamos al sector privado acumula un crecimiento real del 96% durante los primeros 29 meses de gestión, el mayor incremento registrado al comparar igual período con administraciones anteriores.

Asimismo, afirmó que las exportaciones PyME alcanzaron su mayor nivel desde 2013 y sostuvo que el nuevo contexto obliga a un cambio cultural dentro del sector empresario.

“Ya no conviene acumular inventarios ni trabajar con márgenes elevados como ocurría durante los años de alta inflación. El incentivo ahora es invertir, ganar eficiencia, reducir costos y competir”, señaló.

Finalmente, Furiase sostuvo que la continuidad del proceso dependerá de preservar los pilares del programa económico: superávit fiscal, disciplina monetaria, reducción del riesgo país, baja gradual de impuestos y profundización de las reformas estructurales. Según concluyó, esos elementos permitirán sostener el crecimiento, ampliar el acceso al crédito y continuar reduciendo la pobreza de manera permanente.

Compartí esta noticia !

Argentina recibió menos inversión extranjera y se ubicó última en la región

Compartí esta noticia !

Argentina quedó en el último lugar del ranking de Inversión Extranjera Directa (IED), de acuerdo a los datos de la Organización para la Cooperación y el Desarrollo Económicos (OCDE).

El dato da cuenta de que el país sigue con problemas para atraer inversiones del exterior. Economías regionales como las de Brasil, México, Chile y Colombia se adelantaron a la nacional.

Al respecto, la OCDE detalló la escala de inversiones internacionales de forma directa que recibió cada economía regional.

Inversión Extranjera Directa en América Latina
Ranking regional por monto de IED (millones de dólares)
Posición País IED
1 Brasil US$ 76.877 millones
2 México US$ 40.871 millones
3 Chile US$ 13.152 millones
4 Colombia US$ 11.462 millones
5 Costa Rica US$ 5.733 millones
6 Argentina US$ 3.134 millones
La Inversión Extranjera Directa (IED) refleja los flujos de capital destinados a inversiones productivas y participación empresarial en cada país.

De esta manera y según un informe realizado por Misión Productiva, los números dan cuenta de los desafíos que debe enfrentar Argentina para ser competitivo y lograr su consolidación como destino de inversiones productivas en el largo plazo.

En este sentido, desde tal espacio de pensamiento que busca el desarrollo productivo expresaron que: “El dato resulta especialmente significativo porque ocurre en un contexto donde el Gobierno impulsó un fuerte esquema de incentivos a grandes inversiones mediante el RIGI (Régimen de Incentivo para Grandes Inversiones). Sin embargo, los números de la OCDE muestran que esas inversiones vinculadas principalmente a recursos naturales y energía no alcanzan para generar un proceso amplio de atracción de capitales”.

También sostienen que “no es posible sostener una estrategia de desarrollo basada únicamente en grandes proyectos extractivos. La capacidad de atraer inversión también depende de factores como el dinamismo del mercado interno, el acceso al crédito, la estabilidad macroeconómica, la infraestructura y las perspectivas de crecimiento de sectores como la industria, la construcción y las pymes”.

Compartí esta noticia !

Milei ratificó el “apretón monetario” y aseguró que el Gobierno ya eliminó el 95% del cepo

Compartí esta noticia !

El presidente Javier Milei volvió a cerrar filas sobre el núcleo de su programa económico y aseguró que el Gobierno continuará endureciendo la política monetaria para “derrotar la inflación”. Lo hizo durante un evento organizado por VALO en el Museo de Arte Latinoamericano de Buenos Aires (Malba), donde además sostuvo que la Argentina ya eliminó “prácticamente el 95% del cepo” y reivindicó el ajuste fiscal como base de la estabilización económica.

La exposición del mandatario funcionó como una señal política y financiera. En medio de discusiones sobre el ritmo de recuperación económica, la dinámica del dólar y la sustentabilidad del esquema cambiario, Milei buscó transmitir previsibilidad hacia los mercados y reafirmar que no habrá modificaciones de rumbo.

“Tenemos una política de apretón monetario y estamos convencidos de seguir en ese camino hasta derrotar la inflación. No vamos a ceder ni un ápice”, sostuvo el jefe de Estado.

El Gobierno endurece el mensaje monetario

Durante su intervención, Milei insistió en que la administración nacional mantiene como prioridad absoluta la desaceleración de los precios, aun cuando reconoció que todavía persisten “rezagos” derivados de la expansión monetaria previa y de los controles cambiarios.

Según explicó, el Ejecutivo logró frenar los mecanismos de emisión monetaria hacia mediados de 2024, aunque advirtió que aún permanecen efectos residuales en la economía. En paralelo, defendió la política de esterilización monetaria aplicada por el Banco Central para evitar que la acumulación de divisas presione sobre la inflación.

En ese marco, el Presidente afirmó que, de no haber comprado “8.500 millones de dólares”, el tipo de cambio oficial se ubicaría en torno a los $1.100.

La definición no es menor: el Gobierno vuelve a colocar la política monetaria en el centro de la estrategia económica y refuerza la idea de que la estabilidad cambiaria y la desaceleración inflacionaria seguirán prevaleciendo sobre cualquier intento de expansión de liquidez o estímulo vía gasto público.

Uno de los puntos más sensibles del discurso estuvo vinculado al esquema cambiario. Milei aseguró que el país avanza hacia “un esquema de mayor libertad cambiaria”, aunque admitió que aún persisten restricciones parciales.

La declaración se complementa con las recientes definiciones del presidente del Banco Central, Santiago Bausili, quien había señalado que eliminar totalmente las restricciones para empresas no aparece entre las prioridades inmediatas de la autoridad monetaria.

El Gobierno, de acuerdo con las exposiciones oficiales, busca preservar el equilibrio externo mientras sostiene el proceso de desinflación. Esa estrategia explica por qué la administración libertaria mantiene foco en la acumulación de reservas y en la estabilidad financiera antes que en una liberalización total del mercado cambiario.

Milei también remarcó que el mercado paralelo “es completamente legal” y defendió el actual esquema de regulación cruzada para operar en distintos segmentos financieros.

Superávit fiscal y disputa política

El Presidente volvió a vincular el equilibrio fiscal con la baja del riesgo país, la reducción de tasas de interés y la posibilidad de atraer inversiones. Según planteó, la política de “déficit cero” permite consolidar solvencia macroeconómica y mejorar las condiciones de financiamiento.

En esa línea, reivindicó el trabajo del ministro de Economía, Luis Caputo, y del titular del Banco Central, Santiago Bausili, al asegurar que el Gobierno logró ordenar las cuentas públicas “en el primer mes”.

La lectura política del discurso también dejó un mensaje hacia la oposición. Milei responsabilizó a sectores políticos por episodios recientes de volatilidad financiera y afirmó que existieron intentos de “romper el equilibrio fiscal” mediante proyectos legislativos.

Pese a ello, sostuvo que la economía “resistió” shocks internos y externos y aseguró que los indicadores de marzo y abril comenzaron a mostrar señales de recuperación.

En su exposición, Milei sostuvo que la inflación podría haber escalado a niveles extremadamente altos si no se aplicaba el ajuste fiscal y monetario implementado desde el inicio de la gestión.

Además, afirmó que la reducción de la inflación tuvo impacto sobre los indicadores sociales y aseguró que la pobreza descendió respecto de los máximos registrados en 2024.

El Presidente también defendió la reforma laboral sancionada este año y vinculó el crecimiento futuro con la expansión del sector privado y la inversión empresarial.

“Sin empresarios no hay nada”, afirmó.

Un programa que entra en fase de validación política

El discurso de Milei dejó una definición central: el Gobierno considera que el programa económico ya superó su etapa defensiva y busca consolidar una fase de estabilización prolongada.

La tensión ahora pasa por otra dimensión: si el esquema de ajuste monetario y fiscal logra sostener actividad económica, empleo y recuperación del consumo sin perder respaldo político.

Con inflación todavía elevada, restricciones cambiarias parciales y señales mixtas en el mercado laboral, la evolución de los próximos indicadores económicos será determinante para medir si la estrategia oficial logra traducir estabilización financiera en crecimiento sostenido.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin