inversión

La economía sigue sin fuerza: cayó 0,6% en el trimestre y la inversión se hundió 11,1%

Compartí esta noticia !

La economía argentina sufre una pérdida de velocidad de la actividad, acompañada por caídas del consumo y la inversión y una dependencia creciente del impulso exportador.

La estimación preliminar difundida este jueves por el INDEC muestra que el Producto Interno Bruto aumentó 2% interanual entre abril y junio. Sin embargo, al eliminar los factores estacionales y comparar contra los primeros tres meses de 2026, el PIB cayó 0,6%.

En el acumulado del primer semestre, la economía quedó 2,2% por encima del mismo período del año pasado.

Las dos comparaciones no son contradictorias. Muestran momentos distintos. La variación interanual todavía recoge el crecimiento acumulado respecto de una base menor de 2025; la medición desestacionalizada revela qué ocurrió entre un trimestre y el siguiente. Y allí aparece el freno.

El componente más dinámico de la demanda fueron las exportaciones.

Las ventas externas de bienes y servicios aumentaron 13,7% interanual y otro 2,5% respecto del trimestre anterior. Fue el único gran componente de la demanda que mostró crecimiento en la comparación desestacionalizada.

En sentido contrario, las importaciones disminuyeron 8,6% interanual y 3,5% trimestral.

La composición importa porque muestra que el crecimiento interanual del PIB no estuvo acompañado por una expansión equivalente de los principales motores de la demanda interna.

El consumo privado, que representa la mayor parte de la economía, apenas avanzó 0,4% interanual. Y frente al primer trimestre cayó 2,4%.

El consumo público retrocedió todavía más: 4,1% contra el segundo trimestre de 2025 y 2,3% frente al trimestre inmediatamente anterior.

La distancia con 2025 es marcada. En el segundo trimestre del año pasado, el consumo privado había crecido 11,7% interanual. En el primero de 2026 todavía avanzaba 3,1%. Entre abril y junio, ese crecimiento quedó reducido a 0,4%.

La inversión, la señal más fuerte

El dato más contractivo aparece en la inversión. La formación bruta de capital fijo cayó 11,1% interanual durante el segundo trimestre y acumuló además una baja desestacionalizada de 0,8% contra los primeros tres meses del año.

No se trata de un movimiento concentrado en un único rubro. La inversión en construcciones retrocedió 0,1%; las denominadas otras construcciones, 8,2%; maquinaria y equipo, 15,2%; y equipo de transporte, 22,1%.

Dentro de maquinaria y equipo, la inversión en bienes nacionales cayó 15,5% y la correspondiente a bienes importados, 15%. En equipos de transporte la retracción fue todavía mayor: 20,4% en los nacionales y 24,9% en los importados.

La comparación con un año atrás permite dimensionar el cambio de ciclo. En el segundo trimestre de 2025 la inversión había crecido 32,4%. Un año después cae 11,1%.

También cambió su peso dentro de la economía: la formación bruta de capital fijo representaba 18,9% del PIB en el segundo trimestre de 2025 y bajó a 16,5% en igual período de 2026.

La industria vuelve a caer

La heterogeneidad también aparece cuando el PIB se abre por sectores.

Tres actividades tuvieron un crecimiento particularmente elevado: pesca avanzó 44,7%; explotación de minas y canteras, 16,4%; y agricultura, ganadería, caza y silvicultura, 6,9%. Electricidad, gas y agua creció 5% y la intermediación financiera, 4,8%.

En cambio, la industria manufacturera cayó 2,1% interanual. La construcción apenas creció 0,2% y el comercio mayorista, minorista y reparaciones quedó prácticamente sin variación respecto del segundo trimestre de 2025.

Hoteles y restaurantes avanzaron 1,6%; transporte, almacenamiento y comunicaciones otro 1,6%; actividades inmobiliarias y empresariales 0,7%; enseñanza 0,1% y servicios sociales y de salud 0,5%.

La administración pública cayó 1,4% y otras actividades de servicios comunitarios, sociales y personales retrocedieron 0,9%.

La composición vuelve a ofrecer una señal importante. Los sectores vinculados a recursos naturales y exportaciones muestran los incrementos más fuertes, mientras actividades muy ligadas al mercado interno -industria, comercio y construcción- oscilan entre la caída y el estancamiento.

La secuencia trimestral permite ver con claridad el cambio de velocidad.

El PIB había crecido 6,5% interanual en el segundo trimestre de 2025. La expansión se redujo a 3,2% en el tercero, 2,2% en el cuarto, repuntó a 2,4% durante el primer trimestre de 2026 y quedó en 2% entre abril y junio.

Pero el dato más inmediato es el -0,6% trimestral desestacionalizado. Después de crecer 0,7% en los primeros tres meses del año, la actividad retrocedió en el segundo trimestre.
Compartí esta noticia !

Brito: “Los perdedores hicieron el ajuste más rápido de lo que se están expandiendo los ganadores”

Compartí esta noticia !

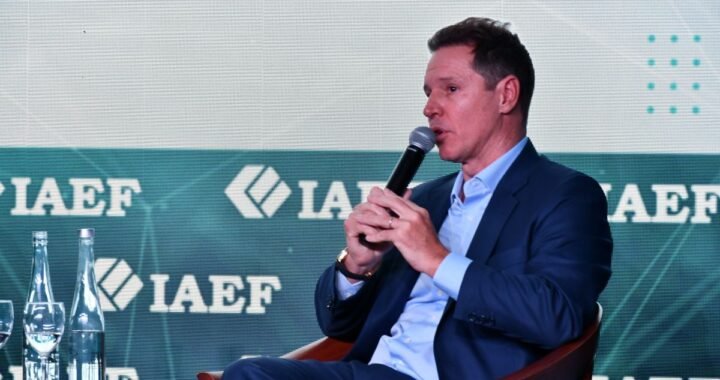
El presidente de Banco Macro, Jorge Brito, eligió Puerto Iguazú para poner en palabras una mirada que combina respaldo al ordenamiento macroeconómico con una advertencia sobre el punto más sensible que enfrenta ahora el programa económico: la estabilización todavía no consiguió traducirse con suficiente fuerza en actividad, empleo e ingresos.

El nivel de actividad hoy es el tema en Argentina, el nivel de actividad y, en consecuencia, el empleo”, sostuvo Brito en una diálogo con Economis y otros medios, durante su participación en la reunión del Instituto Argentino de Ejecutivos de Finanzas (IAEF) en Iguazú.

No es una observación menor viniendo de uno de los principales banqueros del país. Brito respaldó la necesidad de eliminar el déficit fiscal y consideró inevitable la corrección de buena parte de los subsidios que sostenía el Estado. Pero también marcó una diferencia con uno de los supuestos centrales sobre los que se apoyó el cambio de modelo: la velocidad con la que el mercado podía reordenar la economía.

Para mí es un error de diagnóstico creer que el mercado te iba a resolver muchos temas en el corto plazo”, afirmó.

Para Brito, el nuevo esquema económico produjo sectores ganadores y perdedores, pero ambos reaccionaron a velocidades diferentes.

Claramente lo que está ocurriendo es que los perdedores hicieron el ajuste más rápido de lo que se están expandiendo los ganadores”, explicó. Y allí ubicó una de las tareas pendientes: “Creo que ahí tiene que haber una coordinación”. 

Equilibrio fiscal, pero con matices

Brito no cuestiona el corazón fiscal del programa económico. Por el contrario, sostuvo que la Argentina había llegado a una situación en la que prácticamente no existían alternativas.

Cuando un Estado mantiene déficit y ya no consigue quién lo financie, explicó, quedan dos caminos: ajustar o emitir dinero. La experiencia inflacionaria argentina, planteó, mostró los límites de la segunda alternativa.

Sí puede discutirse, según el empresario, dónde debía recaer el recorte.

En ese sentido, defendió la reducción de los subsidios generalizados a las tarifas. “No hay países en el mundo, ni desarrollados ni subdesarrollados, que tengan subsidios de tarifa de la magnitud que tenía Argentina”, señaló.

Y utilizó su propio caso para graficar la distorsión: “Acá se subsidiaba la oferta y yo era subsidiado, yo, Jorge Pablo Brito. Entonces eso era algo que estaba claramente mal y había que resolverlo”. 

La corrección tarifaria redujo el ingreso disponible de las familias al mismo tiempo que la economía todavía no generó suficiente empleo e inversión como para compensar ese impacto. Según Brito, el peso de los servicios públicos en el presupuesto familiar pasó de niveles cercanos al 5 por ciento a alrededor del 25 por ciento, en un contexto que además combinó tasas de interés reales excepcionalmente elevadas, pérdida de puestos de trabajo y deterioro de ingresos. 

Uno de los ejes de la jornada del IAEF fue el crecimiento de la morosidad. Brito reconoció el problema, aunque evitó una lectura catastrófica.

En el sistema bancario, explicó, la mora involucra a más de dos millones de clientes, aunque representa menos del 10 por ciento. En Banco Macro, sostuvo, las nuevas generaciones de créditos muestran mejores indicadores de cumplimiento que las anteriores, una señal que alimenta la expectativa de que el deterioro haya comenzado a revertirse. 

No hay nada que nos haga pensar que eso vaya a incrementarse a futuro”, aseguró. “Somos muy optimistas de que esto se va a poder resolver en el corto plazo”. 

Brito aprovechó la entrevista con Economis para enviar además un mensaje directo a los clientes de Macro que atraviesan dificultades financieras.

“Convoco a todos los clientes que están en mora a que vengan. En el caso de mi banco van a encontrar una ayuda para poder refinanciar a tasas ventajosas y plazos convenientes”, afirmó. 

Pero trazó una línea frente a las propuestas políticas que buscan resolver el sobreendeudamiento afectando los derechos de los acreedores.

Para el presidente de Macro, una intervención de ese tipo podría solucionar un problema coyuntural a costa de generar otro mucho más profundo: reducir estructuralmente la oferta de crédito.

“Si violentamos o afectamos los derechos de los acreedores, eso en definitiva termina afectando la capacidad de dar préstamos”, advirtió. 

El argumento de Brito va más allá de la coyuntura de la mora. Su diagnóstico es que una de las debilidades estructurales argentinas es precisamente la escasez del crédito privado en relación con el tamaño de la economía.

“Cuantos menos préstamos tenemos en relación al producto, menos desarrollados somos”, sintetizó.

Pero hizo una distinción sobre la calidad del financiamiento. El desafío no pasa únicamente por multiplicar préstamos al consumo, sino por construir un sistema capaz de prestar a largo plazo.

“El préstamo bueno no es necesariamente el de consumo. Es el préstamo hipotecario, el que permite a un individuo comprarse una vivienda, a una pyme o a una empresa financiar capital de trabajo”. 

Allí aparece otra de las restricciones argentinas: el costo financiero.

Brito señaló que sobre cada préstamo existe una carga impositiva correspondiente a los tres niveles del Estado que puede terminar siendo superior al propio spread financiero de las entidades bancarias.

Para bajar el costo del crédito, planteó, también será necesario revisar esa estructura. 

Ante la pregunta sobre cómo recuperar el poder adquisitivo, Brito volvió sobre una palabra: productividad.

Su secuencia es inversión, productividad, creación de empleo y, finalmente, recuperación del salario real.

“Productividad genera empleo y la competencia del empleo es lo que genera aumento de salarios”, explicó.

Para que aumente el salario real, lo que tenemos que generar es aumento del empleo y el aumento del empleo se genera pura y exclusivamente con inversión”, insistió. 

Desde su rol empresario, aseguró que ésa es precisamente la estrategia que intenta llevar adelante en las compañías que conduce: identificar oportunidades de inversión capaces de generar crecimiento.

Brito mira al interior: “Debe ser el gran ganador”

En Iguazú, el presidente de Banco Macro dejó además una definición especialmente relevante para Misiones y las economías regionales.

El interior es el gran ganador” del nuevo modelo económico, afirmó, aunque inmediatamente introdujo una condición: para que ese potencial pueda convertirse en producción, exportaciones y empleo, la Argentina necesita infraestructura.

El riesgo, según Brito, es repetir viejos desequilibrios territoriales. Si las oportunidades económicas cambian de lugar pero la infraestructura no acompaña, el país puede volver a generar procesos migratorios y cuellos de botella como los ocurridos décadas atrás.

Por eso planteó la necesidad de “empezar a trabajar diagramando este nuevo modelo de país”, con infraestructura capaz de acompañar el desarrollo productivo de las provincias. 

Misiones, sostuvo, tampoco debería quedar al margen.

Brito identificó a la energía, el petróleo y el gas como motores de buena parte de la Patagonia y a la agricultura como un vector que atraviesa numerosas provincias del centro y del norte. En ese escenario, planteó que las exportaciones deberían adquirir mucho más peso dentro de la economía argentina, pero con una condición adicional: incorporar valor agregado. 

La infraestructura aparece, en su visión, como el puente entre el equilibrio macroeconómico y la recuperación de la economía real.

Argentina, dijo, tiene una infraestructura “totalmente desinvertida y atrasada”. Recuperarla permitiría atacar dos problemas simultáneamente: mejorar la competitividad futura y generar actividad y empleo ahora.

Y no necesariamente mediante obra pública financiada directamente por el Estado.

Brito planteó que el Gobierno puede crear incentivos y marcos regulatorios capaces de movilizar capital privado hacia rutas, ferrocarriles y obras hídricas.

“Todo eso debería generar un plan de infraestructura para generar empleo en el corto plazo”, sostuvo. 

Es, en definitiva, el matiz que Brito introduce al debate económico desde el sector privado. El equilibrio fiscal aparece como una condición que no debería abandonarse. Pero no alcanza.

La segunda etapa necesita inversión. Necesita crédito. Necesita infraestructura. Y, sobre todo, necesita velocidad para que los sectores que pueden crecer comiencen a hacerlo antes de que el ajuste de quienes perdieron termine profundizando el freno de la actividad.

El propio Brito lo resumió desde Iguazú: Argentina necesita empresarios “que se animen, que inviertan”.

Compartí esta noticia !

La industria sigue sin despegar: acumula una caída de 2% en 2026

Compartí esta noticia !

La industria argentina acumula una caída del 2% en lo que va de 2026 frente al mismo período del año pasado, según estimaciones preliminares del Centro de Estudios de la Unión Industrial Argentina (CEU-UIA). Sin embargo, los indicadores adelantados de julio anticipan una suba interanual de alrededor del 1,4%, aunque en términos mensuales la actividad habría permanecido prácticamente estable respecto de junio (-0,6% con ajuste estacional).

El dato positivo en la comparación interanual de julio responde, según el CEU-UIA, a un bajo nivel de comparación y no implica una recuperación sostenida. El organismo advierte que la actividad industrial se mantiene en un escenario de estancamiento que se extiende desde mediados de 2025.

Los indicadores sectoriales de julio presentaron un comportamiento heterogéneo. La construcción fue uno de los segmentos más débiles: los despachos de cemento cayeron 4,6% mensual y acumulan una baja del 3% frente a 2025, mientras que el Índice Construya —que concentra la venta de insumos para la construcción— retrocedió 0,8%. Ambos se ubican más de un 20% por debajo de los niveles de 2022, con los despachos asociados a obras pequeñas con una caída del 30% respecto de ese año.

La producción automotriz, por su parte, descendió 6,8% mensual y acumula una baja del 18% frente a 2025. El consumo de energía eléctrica de grandes usuarios industriales retrocedió 3,5% respecto de junio y se encuentra 6% por debajo de los niveles de 2022.

A contramano de la tendencia general, en metales, la producción de acero avanzó 3,4% mensual, aunque acumula una caída del 10,9% frente a 2022. La industria metalmecánica se mantuvo estable (+0,1%), pero permanece 17,4% por debajo de aquel año de referencia. La producción de aluminio primario cayó 1,8% mensual, aunque mantiene un desempeño positivo frente a 2025 (+1%) y a 2022 (+17%).

En alimentos y bebidas, la producción láctea y la de bebidas avanzaron 0,9% cada una respecto de junio, mientras que la faena vacuna retrocedió 2,8% y acumula una baja del 6% frente a 2025. En el frente externo, las exportaciones hacia Brasil cayeron 12% en julio, aunque en los primeros siete meses del año acumulan una suba del 3,8% respecto de 2025. La liquidación de divisas agroindustriales retrocedió 14,6% mensual y acumula un retroceso del 16,7% frente al año anterior.

El dato oficial de junio

Los números oficiales mostraron un mejor desempeño de lo que el CEU-UIA había anticipado. Un mes atrás, el organismo estimaba para junio una caída interanual de alrededor del 1,8%; los datos oficiales del Indec confirmaron, en cambio, un crecimiento del 2% interanual y del 0,9% frente a mayo. Pese a esa mejora puntual, el acumulado del primer semestre cerró con una caída del 2,2% respecto del mismo período de 2025, con la actividad aún un 11% por debajo de los niveles de 2022.

En este escenario, nueve de los 16 sectores registraron subas en la comparación interanual. Las industrias metálicas básicas lideraron el crecimiento con un alza del 11,8%, seguidas de productos químicos (+11,0%), madera y papel (+8,4%) y alimentos y bebidas (+6,2%). También avanzaron productos de metal (+3,6%), refinación del petróleo (+3,4%) y muebles y colchones (+3,4%).

En el otro extremo, otros equipos eléctricos registraron la caída más pronunciada del mes (-25,3%), seguidos de maquinaria y equipo (-16,8%) y productos textiles (-15,9%). Prendas de vestir, cuero y calzado cayeron 8,4%, los insumos para la construcción 7,2%, y automotores y autopartes 3,5 por ciento.

Qué explica la caída del primer semestre

El análisis por grandes agregados del CEU-UIA sobre el período enero-junio muestra que la producción de bienes durables y semidurables fue el principal factor de arrastre negativo, con una incidencia de -1,7 puntos porcentuales y una contracción del 21% frente al mismo período de 2025. La menor demanda interna en vehículos de transporte, electrodomésticos y equipos de uso doméstico explica ese retroceso.

Le siguieron en impacto negativo las prendas de vestir, cuero y calzado (-0,6 p.p. y -14% interanual), que se consolidan como uno de los sectores de peor desempeño de la industria, y las industrias vinculadas a la cosecha (-0,6 p.p. y -6% acumulado), afectadas en parte por una base de comparación elevada respecto del fuerte desempeño agropecuario de la primera mitad de 2025.

La producción destinada al consumo masivo fue el único agregado con incidencia positiva sobre el nivel general: aportó 0,7 puntos porcentuales y registró un crecimiento acumulado del 1,8%, traccionado por productos farmacéuticos, artículos de higiene y limpieza, y algunos segmentos de alimentos y bebidas.

Compartí esta noticia !

“Nos enfrentamos”: Lamelas puso a Misiones en el centro de la lucha regional contra el narcotráfico

Compartí esta noticia !

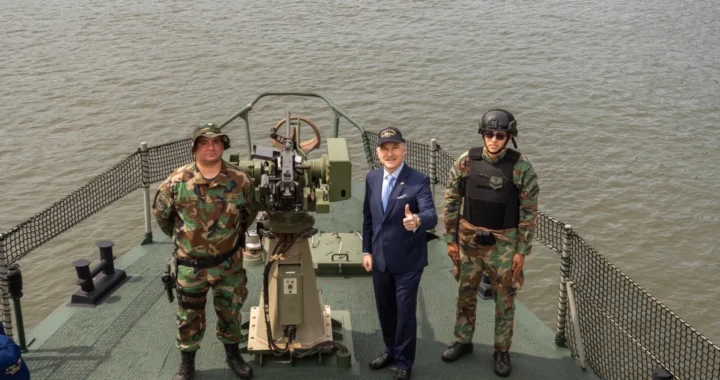
El embajador de Estados Unidos en Argentina, Peter Lamelas, volvió a poner a la Triple Frontera en el centro de su agenda durante su visita a Misiones. A través de sus redes sociales, el diplomático señaló que la seguridad de esta región constituye un asunto de alcance hemisférico y destacó el rol de Argentina como socio de Washington frente al narcotráfico y el crimen transnacional. “La seguridad en la Triple Frontera es seguridad para todo nuestro hemisferio. Recorrí la zona junto a autoridades argentinas para conocer de primera mano los desafíos que enfrentamos”, afirmó el diplomático luego de recorrer la zona junto a autoridades argentinas. El mensaje refuerza uno de los principales ejes de su visita a Misiones, marcada por la cooperación en materia de seguridad fronteriza y la búsqueda de mecanismos de articulación bilateral.

El uso de la primera persona del plural condensó el mensaje político de la visita: para Washington, el narcotráfico y el crimen organizado transnacional no constituyen problemas exclusivamente argentinos, sino amenazas compartidas que requieren cooperación, intercambio de información y operaciones coordinadas.

“Argentina es un socio clave de Estados Unidos en la lucha contra el narcotráfico y el crimen transnacional. Juntos, trabajamos por una Argentina y una región más fuertes, más seguras y más prósperas”, completó Lamelas.

Después de cumplir actividades en Puerto Iguazú, el embajador viajó a Posadas, donde pasó la noche. Este martes participará de una reunión del Grupo Operativo Conjunto de Lucha contra el Narcotráfico del Noreste Argentino y posteriormente mantendrá un almuerzo en la Residencia oficial con el gobernador de Misiones.

La agenda refuerza el componente político y operativo de la visita. El paso por la provincia no quedó limitado a una recorrida institucional o turística: incluyó contactos vinculados directamente con la seguridad fronteriza, el combate al narcotráfico y la coordinación entre organismos.

Para Misiones, ese eje tiene una dimensión particular. La provincia comparte más de 1.300 kilómetros de frontera internacional con Paraguay y Brasil y constituye un corredor permanente de personas, mercaderías y actividad económica. Esa integración representa una ventaja comercial y logística, pero también plantea desafíos frente a las organizaciones criminales que operan a través de las fronteras.

El embajador sostuvo que el recorrido tuvo como objetivo conocer “de primera mano los desafíos” que enfrenta la región. La definición adquiere particular relevancia en una zona estratégica por su ubicación entre Argentina, Brasil y Paraguay y por el intenso movimiento comercial, turístico y fronterizo que concentra.

Lamelas también ubicó a Argentina dentro de una estrategia regional más amplia. “Argentina es un socio clave de Estados Unidos en la lucha contra el narcotráfico y el crimen transnacional”, afirmó, al tiempo que planteó la necesidad de profundizar el trabajo conjunto para fortalecer las capacidades de ambos países.

La agenda de seguridad se integra así con la dimensión económica que acompaña la visita del diplomático a Misiones. El recorrido provincial contempla contactos con autoridades y el análisis de oportunidades de cooperación, comercio e inversión, en una provincia que ocupa una posición estratégica dentro del corredor internacional del Mercosur.

La Triple Frontera aparece, en ese esquema, como un punto donde convergen desafíos de seguridad, circulación internacional, comercio y turismo. Para Misiones, la cooperación en materia fronteriza adquiere además una dimensión concreta por el volumen de tránsito que atraviesa diariamente los pasos internacionales y por la necesidad de compatibilizar controles eficientes con la actividad económica regional.

El mensaje de Lamelas introduce, por lo tanto, una señal política que trasciende la visita protocolar. Washington busca fortalecer la cooperación con Argentina en una agenda que incluye narcotráfico y crimen organizado, mientras Misiones procura que su condición fronteriza también sea interpretada como una plataforma para ampliar vínculos comerciales y oportunidades de inversión.

“Juntos, trabajamos por una Argentina y una región más fuertes, más seguras y más prósperas”, concluyó el embajador en su publicación. La frase sintetiza el doble eje de la gira: seguridad y desarrollo, dos dimensiones que en la Triple Frontera están estrechamente vinculadas.

Compartí esta noticia !

Sturzenegger dijo que el riesgo país de Milei es de “80 puntos” y anticipó décadas de prosperidad

Compartí esta noticia !

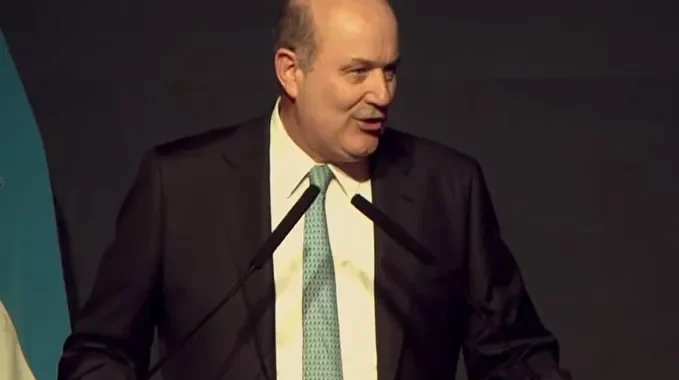
El ministro de Desregulación y Modernización del Estado, Federico Sturzenegger, introdujo una lectura alternativa sobre el riesgo soberano argentino durante su exposición en el Council of the Americas 2026: sostuvo que, si se toma como referencia un bono con vencimiento dentro del actual mandato presidencial, el riesgo asociado a la Argentina de Javier Milei sería de apenas 80 puntos básicos, muy por debajo del indicador soberano que se ubica por encima de los 500 puntos.

La interpretación del funcionario se apoya en el bono AO27, emitido durante la gestión de Luis Caputo y cuyo vencimiento se encuentra dentro del período presidencial de Milei. “El bono que emitió ‘Toto’ y que vence dentro del mandato de Milei tiene un riesgo país de 80 puntos básicos”, afirmó Sturzenegger ante empresarios, inversores y dirigentes políticos reunidos en Buenos Aires.

La diferencia entre ambas referencias no es un detalle técnico menor. Mientras el riesgo país tradicional busca reflejar el diferencial de rendimiento de la deuda argentina frente a instrumentos considerados de bajo riesgo, Sturzenegger utilizó la cotización de un título con vencimiento anterior al final del mandato para argumentar que el mercado estaría asignando un riesgo mucho menor a la capacidad de pago en ese horizonte específico.

El planteo apunta, en definitiva, a una discusión sobre las expectativas. Para el ministro, el mercado no estaría valorando de manera homogénea el riesgo argentino, sino que existiría una brecha entre la percepción general sobre la deuda soberana y el precio de determinados instrumentos. Esa lectura es consistente con la tesis oficial de que la mejora fiscal, la reducción de la inflación y la transformación de la matriz productiva están modificando progresivamente el perfil financiero del país.

Sturzenegger también puso el foco en la expansión económica y aseguró que la Argentina atraviesa un proceso de crecimiento “inédito”, aunque con diferentes velocidades según sectores y regiones. Según sus proyecciones, si se incorporan las expectativas del Relevamiento de Expectativas de Mercado del Banco Central hasta el final del mandato, la economía podría acumular un crecimiento cercano a los 13 puntos porcentuales durante la primera gestión de Milei.

“Le gana por goleada a las presidencias anteriores”, sostuvo el ministro, al comparar esa trayectoria con los resultados registrados durante administraciones anteriores. La diferencia que destacó no está solamente en el volumen del crecimiento, sino también en su composición: según Sturzenegger, se trata de una expansión liderada por las exportaciones y acompañada por una transformación de la estructura productiva.

El funcionario señaló particularmente el peso creciente de la energía. A la tradicional contribución del complejo agroexportador se sumaron las exportaciones de petróleo, en un proceso que, según su interpretación, permitiría que la economía argentina reduzca su dependencia de los ciclos de cosecha y avance hacia una matriz exportadora más diversificada.

Esa transformación también tendría una dimensión territorial. Sturzenegger anticipó una fuerte migración interna hacia las provincias vinculadas con la producción energética, petrolera y minera. En particular, estimó que durante las próximas tres décadas al menos dos millones de personas podrían instalarse en Neuquén, impulsadas por la expansión de Vaca Muerta y las actividades asociadas al desarrollo hidrocarburífero.

El dato plantea uno de los desafíos menos visibles de la nueva etapa económica: el crecimiento de los sectores exportadores no solamente modifica las cuentas externas, sino que puede alterar la geografía económica del país. El flujo de trabajadores hacia las zonas de mayor productividad obliga a pensar en vivienda, rutas, servicios públicos, escuelas, salud, transporte e infraestructura urbana antes de que el crecimiento demográfico se transforme en un cuello de botella.

En ese punto, Sturzenegger identificó cuatro condiciones que, a su juicio, serán determinantes para sostener el ciclo expansivo: derechos de propiedad, infraestructura, financiamiento y apertura económica. La combinación de esos factores debería permitir que el aumento de la inversión y la productividad se traduzca en una expansión prolongada.

“Vamos a tener muchas décadas de prosperidad si mantenemos este rumbo”, afirmó el ministro, condensando en esa frase la principal apuesta de largo plazo del Gobierno. El desafío, sin embargo, consiste en transformar las reformas regulatorias en capacidad productiva y evitar que la expansión quede concentrada exclusivamente en enclaves vinculados con recursos naturales.

Las 12 reformas con las que Sturzenegger busca explicar el cambio

El ministro aprovechó el escenario del Council of the Americas para enumerar las reformas que considera centrales en la estrategia de transformación económica. Con una metáfora que utilizó para definir el trabajo de su cartera, sostuvo: “Nosotros somos plomeros: nos metemos en las bases de los edificios, limpiamos los caños”.

Entre las medidas que destacó ubicó la modernización laboral, la modificación de la Ley de Glaciares, los cambios vinculados con la propiedad intelectual de semillas y una reforma del mercado de capitales que calificó como “extraordinaria”. También mencionó el nuevo esquema para la licitación de rutas, que según explicó se encuentra en proceso de definición por parte del Ministerio de Economía.

El listado incluyó además el tratado de comercio e inversiones con Estados Unidos, el proyecto de Ley de Propiedad Privada y una reforma de la Ley de Sociedades. La lógica que atraviesa estas iniciativas, según Sturzenegger, es reducir restricciones, mejorar los incentivos a la inversión y ampliar el espacio para que el sector privado pueda asignar capital.

En el caso de la Ley de Glaciares, el ministro vinculó la modificación con el potencial minero argentino y sostuvo que el marco anterior limitaba una capacidad exportadora que comparó con la experiencia chilena. La minería aparece así como una de las piezas estratégicas de la nueva matriz productiva junto con petróleo, gas y agroindustria.

La reforma laboral constituye otro de los pilares. Para el Gobierno, la reducción de costos y rigideces regulatorias debería facilitar la incorporación de trabajadores al sector privado formal. El desafío será que esa flexibilización se traduzca efectivamente en mayor empleo registrado, productividad y salarios reales, especialmente en una economía donde una parte sustancial de la fuerza laboral continúa fuera del mercado formal.

El mismo razonamiento se extiende al mercado de capitales. Una economía que pretende financiar grandes proyectos de infraestructura, minería y energía necesita desarrollar mecanismos capaces de canalizar ahorro doméstico y capital extranjero hacia inversiones de largo plazo. La reducción del riesgo soberano sería, en ese esquema, una condición relevante para abaratar el costo financiero de las empresas y ampliar el horizonte de inversión.

La exposición de Sturzenegger se inscribió en una jornada donde el Gobierno buscó mostrar una imagen coordinada frente al empresariado. Antes del cierre de Milei participaron el viceministro de Economía, José Luis Daza; el canciller Pablo Quirno y el jefe de Gabinete, Diego Santilli. El mensaje común fue que la estabilización constituye solamente la primera fase de un proceso cuyo objetivo final es modificar la estructura productiva argentina.

La discusión sobre los “80 puntos” introduce, sin embargo, una cuestión que excede la retórica política: qué precio le asigna realmente el mercado al riesgo argentino en los distintos horizontes de vencimiento. Si la mejora fiscal y la acumulación de activos productivos logran consolidarse, la compresión del riesgo podría convertirse en uno de los principales mecanismos para acelerar la inversión. Si, en cambio, las expectativas no se traducen en resultados sostenibles, la brecha entre determinados bonos y el indicador soberano podría terminar siendo solamente una fotografía de mercado.

Por ahora, Sturzenegger eligió mirar la película completa. Su argumento es que la combinación de reformas, exportaciones, inversión y apertura puede generar un ciclo de crecimiento que trascienda al actual Gobierno. El verdadero test será convertir esa expectativa en infraestructura, empleo formal, nuevas empresas y oportunidades concretas en las regiones que están llamadas a convertirse en los nuevos motores de la economía argentina.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin