inversiones en Argentina

Javier Timerman: “El Gobierno está jugando demasiado al borde y es riesgoso subestimar el malestar de la gente”

Compartí esta noticia !

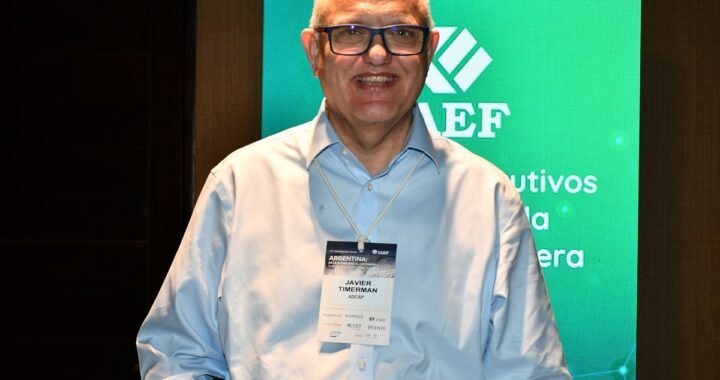
La estabilidad puede ser una condición necesaria para crecer. Pero todo depende de qué se entienda por estabilidad. Para Javier Timerman, la Argentina todavía está lejos de haberla conquistado: consiguió ordenar algunos indicadores económicos, moderar la inflación y encaminar una transformación de su estructura productiva, pero aún no logró convencer a los inversores de que esas reglas sobrevivirán al próximo cambio político.

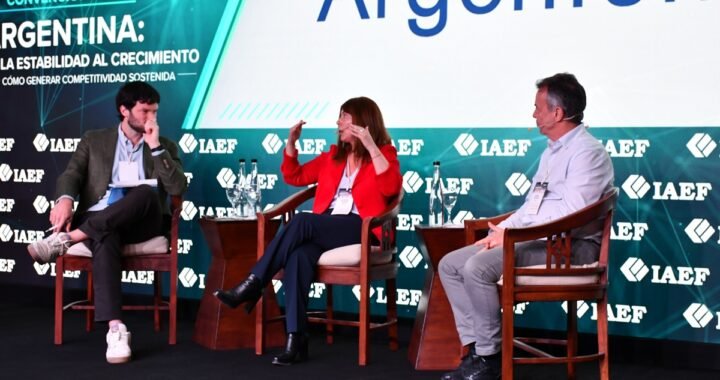
Esa fue la definición central que dejó el asesor financiero, con cuatro décadas de experiencia en el mercado estadounidense, durante el Encuentro de Ejecutivos de Finanzas realizado en el hotel Loi Suites de Puerto Iguazú.

En una entrevista con Economis, Timerman cuestionó la idea de que uno o dos años de calma sean suficientes para considerar estabilizada a una economía marcada históricamente por crisis, cambios abruptos de rumbo y políticas que se desarman con cada nuevo gobierno.

“Primero deberíamos definir qué es estabilidad. Yo creo que con la estabilidad sí alcanza, pero definamos estabilidad. Estabilidad no es que durante un año, un año y medio o dos los indicadores económicos estén estables. Eso significa que hay indicadores económicos estables”, diferenció.

Para el analista, la verdadera estabilidad llegará cuando la comunidad inversora acepte que la Argentina ya no tiene vuelta atrás en determinadas políticas. No será el resultado de una baja temporal de la inflación ni de algunos meses de tranquilidad cambiaria, sino de una acumulación prolongada de confianza.

“Para un país como la Argentina, eso no demanda dos años. Probablemente demande diez”, afirmó.

Timerman sostiene que la estabilidad no puede limitarse a una planilla económica. También requiere acuerdos políticos, instituciones previsibles y un debate público menos violento. El país será estable, explicó, cuando un cambio de gobierno no implique nuevamente la demolición de todas las reglas construidas por la administración anterior.

“Habrá estabilidad cuando el cambio político no altere determinadas reglas de juego, cuando los partidos las acepten, el discurso baje varios decibeles y el péndulo deje de asustarnos”, señaló.

Mientras esas condiciones no aparezcan, la economía continuará atravesando períodos de mayor tranquilidad y otros de renovada desconfianza. Ese movimiento explica, a su entender, por qué muchas compañías mantienen una posición cautelosa a pesar de reconocer los avances macroeconómicos.

El razonamiento del inversor todavía es defensivo: no sabe si las condiciones actuales tendrán continuidad y, por lo tanto, demora proyectos, reduce su exposición o invierte menos de lo que podría. En ese escenario, la estabilidad no está consolidada: apenas hay indicadores que, por ahora, permanecen relativamente ordenados.

“Cuando alguien dice ‘yo no sé qué va a pasar’, entonces no hay estabilidad”, resumió.

La diferencia no es semántica. Define cuánto capital está dispuesto a arriesgar el sector privado, durante cuánto tiempo y en qué actividades. La inversión de largo plazo exige algo más que una foto favorable: necesita la certeza de que el próximo gobierno no volverá a cambiar el tablero.

Timerman reconoce que los indicadores actuales muestran una transformación de la economía argentina. También advierte que una modificación de semejante profundidad inevitablemente produce ganadores y perdedores.

Durante décadas, numerosas empresas operaron dentro de una economía cerrada, sin crédito y con escasa competencia. En lugar de invertir para mejorar su productividad o conquistar mercados, destinaban apenas lo indispensable para mantener la facturación. La apertura encuentra ahora a una parte de ese entramado empresario rezagado, con dificultades para competir y sin certezas sobre su propia supervivencia.

“Cuando se hacen estas transformaciones no se puede esperar que no haya sectores beneficiados y sectores perjudicados. Es imposible evitarlo”, sostuvo.

El problema no se limita a las compañías que quedaron atrasadas. También alcanza a aquellas que podrían desarrollar productos competitivos, incorporar tecnología y buscar nuevos destinos, pero que todavía temen que el péndulo político vuelva a moverse en sentido contrario antes de que sus inversiones maduren.

La Argentina queda así atrapada en una contradicción: necesita inversiones para fortalecer su competitividad, pero la falta de continuidad política desalienta precisamente los proyectos que podrían sostener ese cambio.

La transformación tampoco impacta de manera uniforme sobre el territorio. Mientras sectores como la minería, la energía y buena parte del agro aparecen como los grandes ganadores del nuevo esquema, otras economías regionales enfrentan costos elevados, falta de infraestructura, asimetrías fronterizas y problemas de competitividad que no se resuelven únicamente con estabilidad macroeconómica.

En Misiones, esa discusión adquiere una dimensión concreta. La provincia no cuenta con gas natural, soporta mayores costos logísticos y energéticos y compite diariamente con las economías de Brasil y Paraguay. Tampoco dispone de la escala de las provincias mineras, petroleras o productoras de soja.

Timerman consideró que el programa económico debe reconocer esas diferencias y construir, junto con los gobernadores, políticas capaces de equilibrar las condiciones de provincias e industrias muy distintas.

“El plan económico debería tomar en cuenta las diferencias entre las regiones de la Argentina. Tiene que haber una política acordada con los gobernadores, con ciertos consensos que permitan equilibrar lo que ocurre en las distintas provincias y actividades”, planteó.

El asesor financiero destacó que la Argentina logró volverse atractiva en sectores que años atrás parecían condenados al estancamiento. El caso de la energía demuestra, a su juicio, que es posible transformar ventajas potenciales en actividades competitivas. El desafío consiste en detectar qué otros sectores pueden recorrer un camino similar.

Eso supone revisar también el papel del Estado. Timerman rechazó los dos extremos que suelen dominar la discusión argentina: la idea de que el Estado no sirve para nada y aquella que lo presenta como solución para todos los problemas.

“Hay que evaluar los sectores en los que la Argentina puede ser competitiva y utilizar al Estado para incentivar determinadas industrias, pero hacerlo inteligentemente, como hacen todos los países”, explicó.

El péndulo ideológico impide construir una estrategia productiva de largo plazo. Mientras la discusión permanezca atrapada entre la ausencia total del Estado y su intervención permanente, será difícil diseñar una política capaz de atender a empresas, actividades y provincias con necesidades profundamente diferentes.

El riesgo de una economía de serrucho

La pregunta decisiva es cuánto tiempo están dispuestas a esperar la sociedad y la dirigencia política. Timerman considera peligroso suponer que una economía con avances y retrocesos, ganadores visibles y perdedores persistentes puede mantenerse indefinidamente sin producir consecuencias electorales.

“Es muy riesgoso pensar que esta economía de serrucho, donde hay ganadores y perdedores, no tendrá en algún momento consecuencias políticas. El Gobierno está jugando demasiado al borde de algo que no sabemos cómo puede terminar”, advirtió.

El problema se vuelve más delicado porque, según su mirada, todavía no existe una alternativa política que garantice la continuidad de los avances alcanzados y, al mismo tiempo, corrija los costos de la transición. Si el malestar se traduce en un voto de castigo, la respuesta podría ser otro movimiento violento del péndulo.

Timerman recordó la volatilidad que precedió a las elecciones presidenciales de 2023. Horacio Rodríguez Larreta comenzó aquel año como uno de los principales aspirantes; después apareció Patricia Bullrich; Sergio Massa llegó a ejercer durante algunas semanas una centralidad casi presidencial y finalmente Javier Milei ganó el balotaje.

“No sabemos qué puede pasar. Es riesgoso subestimar que la gente muchas veces diga: ‘Entiendo que la estabilidad de los indicadores es importante, pero si a mí me va mal en lo personal, voto un cambio’”, sostuvo.

La advertencia toca el núcleo del dilema oficial. El Gobierno puede exhibir equilibrio fiscal, desaceleración inflacionaria y ordenamiento de las variables financieras, pero esos resultados no garantizan respaldo político si una parte importante de la sociedad no percibe mejoras en su empleo, sus ingresos o su capacidad de consumo.

Timerman también cuestionó con dureza a la oposición. Aseguró que el peronismo todavía no consiguió construir una agenda que incluya una autocrítica sobre sus gobiernos ni una definición clara frente a los principales debates económicos.

“El peronismo no logra discutir una agenda que contenga cierta autocrítica. Hoy no se sabe qué piensa”, afirmó.

Puso como ejemplo la discusión sobre la independencia del Banco Central. Dentro del mismo espacio conviven dirigentes que rechazan la iniciativa, otros que podrían acompañarla y sectores que ni siquiera explicitan una posición. Esa ambigüedad impide saber si las decisiones responden a convicciones económicas o simplemente a necesidades tácticas.

En el caso de Axel Kicillof, Timerman sugirió que el gobernador bonaerense podría estar priorizando la construcción territorial y la incorporación de intendentes antes que la formulación de una propuesta nacional. Para el analista, el peronismo está concentrado en la competencia política, pero posterga la tarea más importante: ofrecer una alternativa programática.

La diferencia con el oficialismo, observó, es evidente. Se puede coincidir o no con Milei, pero sus funcionarios repiten una orientación reconocible: consideran que la inflación debe continuar bajando, plantean que la mora es una relación entre privados y anticipan que profundizarán las reformas. Del otro lado, en cambio, aparecen grandes objetivos -más empleo, producción o desarrollo- sin políticas concretas para alcanzarlos. “Son objetivos, no políticas”, sintetizó.

Timerman consideró que la oposición cometerá un error si propone regresar al punto de partida. La sociedad puede buscar un gobierno que resuelva los problemas que la gestión de Milei no solucionó, pero difícilmente quiera renunciar a los avances obtenidos en materia de estabilidad de precios y orden macroeconómico.

Por eso, estimó que el peronismo debería reconocer los logros del Gobierno y concentrarse en aquello que considera necesario corregir. Allí podría encontrar una agenda propia: administrar la transición hacia una economía más abierta sin destruir la matriz industrial, diseñar políticas de reconversión y contemplar los tiempos que requieren empresas, trabajadores y provincias para adaptarse.

Sería más inteligente que el peronismo reconociera los logros de este Gobierno y apuntara a solucionar lo que todavía no fue resuelto. Pero no lo hace. No discute”, cuestionó.
Compartí esta noticia !

Con la estabilidad sola no alcanza: empresarios respaldan el rumbo, pero advierten por los costos de la transición

Compartí esta noticia !

Con la estabilidad sola no alcanza. Y ¿qué estabilidad? En el salón de convenciones del Loi Suites quedó revoloteando esa paradoja. El consenso de que con la estabilidad es una condición necesaria, pero por sí sola no alcanza. Y la pregunta sobre qué tipo de estabilidad está parada la Argentina. Entre los ejecutivos de finanzas de las principales empresas del país, no hay dudas de que las reformas macro que impuso Javier Milei son correctas, pero al mismo tiempo, admiten que pueden no ser suficientes para contener a una economía que anda en varias velocidades a la vez y, sobre todo, a quienes son las víctimas necesarias de un proceso de “destrucción creativa”. El mejor ejemplo de esas velocidades es que la visita del presidente Javier Milei -la primera desde que asumió- chocará de lleno con una protesta de productores yerbateros que reclaman por la caída de los precios que impuso la desregulación, pilar de la economía libertaria.

Pese a eso, hay confianza en que la desaceleración de la inflación es clave para fortalecer inversiones. Esa es la principal conclusión de una encuesta presentada con la participación de más de 100 de las principales empresas líderes de la Argentina. Los ejecutivos consultados prevén para el 2026 un crecimiento en las ventas y en la rentabilidad de sus compañías.   

Con respecto a las inversiones, el 84% de los empresarios destacó que crecerán o permanecerán constantes con relación al 2025. Este año estuvieron enfocadas principalmente en activos fijos, incorporación de tecnología y fortalecimiento del capital de trabajo. 

Pese a la alta expectativa, la primera jornada del encuentro realizado en la ciudad de las Cataratas careció de representantes del Gobierno nacional, aunque se espera que este viernes estén el ministro de Desregulación, Federico Sturzenegger, el de Economía, Luis Caputo y finalmente, el presidente Javier Milei. Sturzenegger, al igual que Patricia Bullrich, eran esperados este jueves, pero uno no llegó y la senadora optó por esperar la cadena nacional presidencial.

La postal del primer día de la 47ª Convención Anual del Instituto Argentino de Ejecutivos de Finanzas fue, entonces, la de un empresariado que respalda el rumbo general, pero comienza a ponerle condiciones al entusiasmo. El déficit cero, la baja de la inflación, la eliminación de la maraña cambiaria y la recuperación de estadísticas públicas confiables ya no aparecen como materias de discusión. El interrogante se trasladó a otro terreno: cuánto tiempo puede sostenerse la transición sin que sus costos económicos y sociales terminen debilitando las propias reformas.

Pablo Miedziak, presidente del Instituto Argentino de Ejecutivos de Finanzas, lo explicó con la imagen más potente de la jornada: en la Argentina corren dos relojes y no marcan la misma hora.

Uno es el reloj de las reformas estructurales. Allí entran la reforma laboral, el rediseño tributario, la transformación del Estado y el Régimen de Incentivo para Grandes Inversiones. Son decisiones cuyos resultados se miden en años o décadas y que, según Miedziak, pueden definir el perfil productivo del país durante los próximos veinte años.

El otro es el reloj de la caja. No tiene la paciencia de la macroeconomía ni puede esperar a 2030. Es el de la pequeña y mediana empresa que debe pagar los salarios el cuarto día de cada mes, el del productor yerbatero que necesita liquidar la cosecha, el del hotel de Puerto Iguazú que factura en pesos y compite con Brasil o Paraguay y el del comerciante obligado a renovar capital de trabajo con tasas muy superiores a las vigentes en los países vecinos.

La distancia entre ambos tiempos concentra la principal amenaza. Las mismas medidas que podrían generar una economía más competitiva en el largo plazo también pueden acelerar, en el presente, la caída o reconversión de empresas y actividades que no tienen espalda financiera para esperar los beneficios prometidos. No es una impugnación del programa económico. Es el reconocimiento de que el tránsito hacia ese nuevo modelo tiene ganadores, perdedores y plazos que no siempre coinciden.

Para Miedziak, si ambos relojes no consiguen encontrarse, el peligro es el regreso del péndulo argentino: un nuevo salto desde una economía cerrada y regulada hacia una apertura extrema, o viceversa. La sustentabilidad de las reformas dependerá, por lo tanto, de que comiencen a producir resultados visibles en la vida cotidiana.

“No hay reforma sostenible sin resultados que la gente vea e impacte en su realidad personal y familiar”, planteó. La definición condensó el tono del encuentro: respaldo al rumbo, pero también un pedido para que el orden macroeconómico deje de ser solamente una promesa futura y empiece a convertirse en inversión, empleo y mejora de los ingresos.

Empresas resistentes, pero todavía cautelosas

La encuesta anual sobre financiación e inversión elaborada por EY Argentina y el Instituto Argentino de Ejecutivos de Finanzas expuso esa mezcla de confianza y prudencia. El relevamiento, que alcanza a más de cien compañías líderes, mostró que el proceso de estabilización todavía avanza de manera heterogénea.

Durante el último año, el 51% de las empresas indicó que sus ventas aumentaron, una proporción inferior al 62% registrado en el relevamiento anterior. En el otro extremo, el 32% informó una caída. La rentabilidad tampoco mostró un resultado uniforme: mejoró para el 32%, permaneció estable para el 30% y empeoró para el 34%.

La expectativa mejora cuando las compañías miran hacia 2027. El 68% prevé un crecimiento de sus ventas y el 53% espera una mayor rentabilidad. Casi la mitad proyecta aumentar sus inversiones, principalmente en bienes de capital e incorporación de tecnología, dos destinos que concentraron el 70% de las respuestas. Otro 19% planea reforzar el capital de trabajo.

La inversión, sin embargo, todavía depende demasiado de los recursos propios. La autofinanciación representa el 31% de las fuentes utilizadas por las compañías, seguida por los bancos y entidades financieras locales, con el 22%, y los aportes de las casas matrices, con el 15%. Para el 69% de los ejecutivos, las necesidades de financiamiento no cambiaron respecto del año anterior, un dato que también revela cautela frente al endeudamiento.

Alejandro Kelman, socio de EY Argentina, explicó que la autofinanciación continúa funcionando como el refugio natural de las empresas mientras se consolida el orden macroeconómico. El desafío será recuperar el crédito estructurado y el mercado de capitales para financiar proyectos de una escala que los balances empresarios difícilmente puedan sostener por sí solos.

Energía, agro e infraestructura encabezan las expectativas

La energía volvió a destacarse como el sector con mayor potencial de crecimiento, con el 37% de las menciones. Le siguieron los agronegocios, con el 23%, y la infraestructura, con el 17%. Son, precisamente, tres sectores que exigen inversiones de largo plazo, financiamiento abundante y reglas que sobrevivan a los cambios de gobierno.

Para mejorar la competitividad, el 61% de los ejecutivos reclamó una simplificación tributaria y administrativa. Otro 19% pidió acuerdos entre el Gobierno, los sindicatos y las empresas. Entre los incentivos fiscales, el 29% se inclinó por reducir alícuotas a cambio de reinvertir utilidades y el 28% propuso bajar las cargas sociales cuando se genere nuevo empleo.

La confianza necesaria para invertir sigue atada a tres demandas centrales: un plan económico claro y sustentable, mencionado por el 27%; una reforma tributaria que estimule la inversión, elegida por el 25%; y una política cambiaria estable, señalada por el 20%.

El respaldo al rumbo, en consecuencia, no equivale a un cheque en blanco. Los empresarios valoran la reducción de la inflación y la normalización de variables básicas, pero quieren saber si esas condiciones podrán sostenerse y si estarán acompañadas por impuestos más simples, crédito, infraestructura y reglas previsibles.

La tecnología aparece como otra frontera decisiva. El 28% de los consultados señaló a la inteligencia artificial como una de las tendencias con mayor impacto sobre sus negocios, mientras que el 26% manifestó preocupación por la irrupción de competidores no tradicionales. Para pasar de la estabilidad al crecimiento, el 30% priorizó aumentar la productividad mediante la integración de inteligencia artificial y tecnología, y el 29% volvió a reclamar reglas básicas que permitan planificar a largo plazo.

La microeconomía, la deuda pendiente

El economista Daniel Artana llevó la discusión hasta el núcleo del problema. La inflación, advirtió, afecta negativamente el crecimiento, pero derrotarla no resuelve por sí sola los déficits acumulados durante décadas. La macroeconomía puede encaminarse mientras la micro continúa atrapada entre baja productividad, informalidad, escasa innovación, deterioro del capital humano y una infraestructura insuficiente.

La inversión argentina apenas supera el 17% del producto, un nivel demasiado bajo para sostener una expansión robusta y prolongada. El rezago no nació con el actual Gobierno, sino que es consecuencia de lo que Artana definió como una “larga siesta de décadas”. Mientras el mundo atraviesa la revolución de la inteligencia artificial, la Argentina todavía debe reconstruir condiciones elementales para competir.

La salida implica asumir costos. Algunas empresas conseguirán reconvertirse; otras quedarán en el camino. Esa dinámica genera tensiones económicas, sociales y políticas que no pueden descartarse como un daño colateral sin importancia. La pregunta de largo plazo, señaló Artana, es qué dolor está dispuesta a soportar la sociedad para modificar una estructura que lleva dos décadas con la productividad estancada.

Allí reaparece la paradoja que atravesó toda la jornada. La estabilidad es imprescindible porque sin ella no hay cálculo posible, no existe crédito de largo plazo y cualquier inversión queda rehén de la próxima crisis. Pero la estabilidad también debe ser examinada por su calidad: puede haber equilibrio fiscal con empresas sin financiamiento, calma cambiaria con sectores incapaces de competir y menor inflación con familias cuyos ingresos todavía no alcanzan.

El empresariado reunido en Puerto Iguazú no pidió abandonar el programa ni volver atrás. Al contrario, consideró que las reformas deben sostenerse. Pero dejó una advertencia: el orden de las grandes variables solamente será políticamente durable si consigue bajar hasta la economía real.

En el Loi Suites hubo confianza, aunque sin euforia. Las empresas creen que pueden vender más, mejorar su rentabilidad e invertir. También saben que el crédito sigue siendo escaso, que la presión tributaria reduce competitividad y que no todos llegarán con la misma fortaleza al final del ajuste.

El Gobierno propone pasar de la estabilidad al crecimiento. Los ejecutivos financieros coinciden con ese destino. La discusión que quedó abierta en Puerto Iguazú es cómo atravesar el camino sin que el reloj de las reformas termine quedándose sin empresas, trabajadores y respaldo social antes de marcar la hora prometida.

Compartí esta noticia !

La Unión Europea consolida su liderazgo como principal inversor en Argentina

Compartí esta noticia !

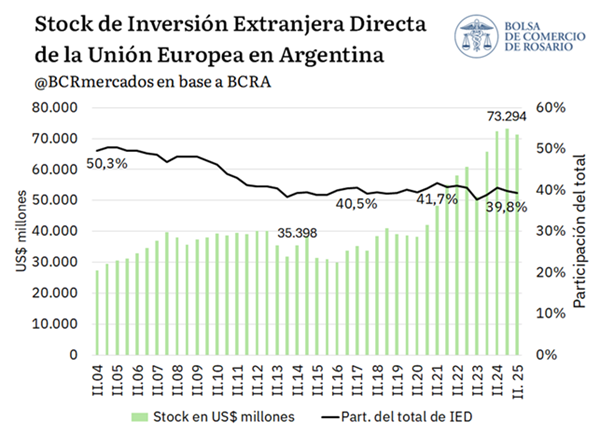
La Unión Europea reafirmó su posición como el principal inversor extranjero en la Argentina. Según un informe de la Bolsa de Comercio de Rosario (BCR), el stock de Inversión Extranjera Directa (IED) proveniente del bloque europeo alcanzó en 2025 un máximo histórico superior a los US$ 73.000 millones, consolidando un liderazgo que se mantiene desde hace décadas y que cobra una nueva dimensión tras la entrada en vigencia del acuerdo Mercosur-Unión Europea el pasado 1° de mayo.

La Unión Europea es el principal inversor extranjero de la República Argentina. En 2025 el volumen de inversiones de la UE marcó récords. España, Países Bajos, Alemania y Francia como protagonistas. Oportunidades en el marco del acuerdo Mercosur – UE.

La inversión extranjera directa (IED) y el comercio internacional constituyen mecanismos complementarios de integración económica. Una mayor articulación comercial puede favorecer más inversiones de la mano de la integración a cadenas globales de valor y la incorporación de tecnología y conocimiento. Con el acuerdo Mercosur – UE vigente desde el 1ro de mayo de este año, resulta relevante analizar la evolución de la inversión proveniente de la Unión Europea en Argentina.

Tal como se ve en el gráfico anterior, la Unión Europea concentra cerca del 40% del stock de inversión extranjera directa (IED) de la Argentina. Es decir, 4 de cada 10 dólares de inversión extranjera radicada en nuestro país consiste en capitales de países de la UE. Esto lo convierte a la vez en el principal inversor extranjero de la República Argentina. No conforme con ello, en 2025 las inversiones de los países del bloque europeo superaron los US$ 73.000 millones, el valor más elevado de la serie histórica para stock de IED en el país.

A pesar de la reducción en su participación relativa respecto de los primeros años analizados (supo representar más de la mitad de la IED del país a principios de este siglo), la inversión europea continuó expandiéndose en términos absolutos. Esto permitió que la Unión Europea mantenga por décadas su posición como principal origen de la inversión extranjera en el país.

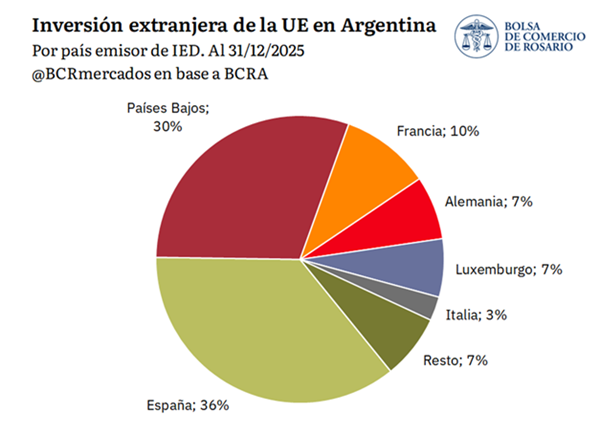
Abriendo del bloque europeo entre las 27 naciones que lo conforman, encontramos algunos países protagonistas. Al cierre de 2025, España y Países Bajos encabezaban el ranking de inversores europeos, con stocks de inversión en US$ 25.715 millones y US$ 21.580 millones, respectivamente, al cierre del 2025. Más atrás se ubican Francia, Alemania, Luxemburgo e Italia, completando el grupo de principales orígenes de capital dentro del bloque.

En conjunto, estos seis países explican cerca del 93% del stock de inversión de la Unión Europea en Argentina. La importancia de España y Países Bajos se vincula tanto a la presencia de empresas con operaciones productivas y de comercialización de bienes en el país, así como una amplia gama de servicios, desde bancos hasta empresas de seguros.

Santander, BBVA, Mapfre, Iberia, Zara, Meliá, Cabify, son empresas españolas con inversiones y presencia en el país. Por su parte, empresas provenientes de Países Bajos son Unilever, Heineken, Phillips, entre otras con filiales en Argentina. Reconocidas empresas francesas con inversiones en Argentina son Louis Dreyfus Company, TotalEnergies, Eramet, Peugeot, Citroën, Michelin, Carrefour, Air Liquide, Danone y L’Oreal. Finalmente, Mercedes-Benz, Volkswagen, Bayer, BASF, Siemens son relevantes empresas alemanas con inversiones en Argentina.

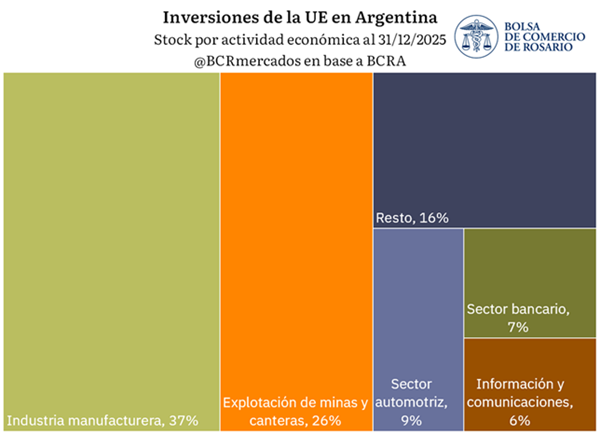
La composición por países refleja también cómo la relación de inversión entre Argentina y la Unión Europea se sustenta en diversos sectores de la actividad económica. Más allá de ello, aquí los protagonistas son la industria, la energía, la minería, el sector automotriz, los servicios financieros y las telecomunicaciones.

La inversión extranjera directa de la UE en Argentina se concentra principalmente en la industria manufacturera y la explotación de minas y canteras. Al cierre de 2025, estas actividades acumulaban stocks de inversión por US$ 26.037 millones y US$ 18.387 millones, respectivamente.

La relevancia de estos sectores refleja tanto el peso histórico de la actividad industrial dentro de la economía argentina, así como el creciente atractivo de los recursos naturales, particularmente en un contexto de expansión de proyectos vinculados a la minería. Detrás de estos rubros se ubicaron el comercio, la información y las comunicaciones y las actividades financieras, que también exhiben una importante participación dentro del stock de inversión extranjera.

La experiencia internacional muestra que los acuerdos comerciales con la Unión Europea suelen estar acompañados por una expansión de los vínculos de inversión. Según datos del BID, los países que suscribieron acuerdos con el bloque registraron importantes incrementos en el stock de inversión europea durante los años posteriores a su entrada en vigor.

Entre los casos analizados, Chile exhibió un aumento cercano al 278% en el stock de inversión europea desde la firma de su acuerdo en 2003 hasta el 2023, mientras que Costa Rica registró una expansión del orden del 368% en 10 años y Colombia del 82% en la misma década (2013-2023). Por su parte, Egipto y Sudáfrica mostraron crecimientos particularmente significativos, de aproximadamente 924% y 1.057% respectivamente desde los años que firmaron sus acuerdos (2004 y 2000). México también se destaca, con un incremento cercano al 569% entre la entrada en vigor de su acuerdo en el 2000 y el 2023.

De esta manera, el acuerdo Mercosur – UE da estabilidad regulatoria como mayor posibilidad de integración a las cadenas de valor vinculadas al bloque. La UE es el principal inversor externo del Mercosur, pero el Mercosur es el 5to destino de IED de la UE. Si bien la evolución de la inversión responde a múltiples factores económicos e institucionales, estos antecedentes nos muestran cómo una mayor integración comercial y la certidumbre de un acuerdo de asociación pueden contribuir a fortalecer los flujos de capital de la República Argentina.

Compartí esta noticia !

El Gobierno impulsa el “Súper RIGI” con mayores beneficios fiscales, cambiarios y laborales

Compartí esta noticia !

El Gobierno nacional avanzó con el envío al Congreso del denominado “Súper RIGI”, un nuevo esquema de promoción para mega inversiones que busca profundizar los beneficios ya contemplados en el Régimen de Incentivo para Grandes Inversiones (RIGI), pero enfocado exclusivamente en proyectos vinculados a nuevas industrias estratégicas y de alto impacto productivo.

La iniciativa, bautizada formalmente como Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias, apunta a captar desembolsos superiores a los USD 1.000 millones en sectores considerados clave para la transformación económica argentina, como baterías de litio, autos eléctricos, paneles solares, turbinas eólicas, infraestructura digital y cadena de valor del uranio.

El proyecto plantea un esquema de beneficios fiscales, aduaneros, laborales y cambiarios de una magnitud inédita en la legislación argentina reciente. Entre los principales incentivos aparece una reducción de la alícuota del Impuesto a las Ganancias al 15% para los Vehículos de Proyecto Único (VPU), estructuras jurídicas que deberán crearse exclusivamente para cada inversión adherida.

Además, incorpora amortización acelerada de inversiones, deducción ilimitada de quebrantos, reducción al 3,5% de la carga sobre dividendos y utilidades, devolución de IVA mediante Certificados de Crédito Fiscal y exenciones de derechos de importación y exportación vinculados al proyecto.

En materia laboral, el texto también introduce una reducción significativa de contribuciones patronales: establece una alícuota única del 10% para nuevas relaciones laborales generadas bajo los proyectos adheridos.

Uno de los capítulos más sensibles del proyecto es el referido al régimen cambiario. Allí se habilita la libre disponibilidad progresiva de divisas provenientes de exportaciones, con un esquema escalonado que permite disponer del 20% de los dólares el primer año, 40% el segundo y 100% a partir del tercero desde la primera exportación. También se exceptúa de liquidación obligatoria a divisas provenientes de aportes de capital y financiamiento externo.

La propuesta incorpora además garantías de estabilidad normativa por 30 años en materia tributaria, aduanera, cambiaria y de seguridad social, un punto central en la estrategia oficial para captar inversiones de largo plazo. El proyecto garantiza además disponibilidad plena sobre la producción, protección frente a actos confiscatorios y acceso irrestricto a la Justicia.

Sin embargo, uno de los aspectos que podría generar mayor debate político y federal aparece en el capítulo destinado a provincias y municipios. El texto exige a las jurisdicciones subnacionales compromisos concretos de “moderación fiscal” y limita severamente la posibilidad de crear o aumentar tributos locales sobre los proyectos adheridos.

En ese marco, las provincias no podrán aplicar alícuotas de Ingresos Brutos superiores al 0,50% ni cobrar Impuesto de Sellos sobre contratos, operaciones financieras o instrumentos vinculados a las inversiones. Tampoco podrán crear nuevos gravámenes después del 31 de diciembre de 2025 si implican una mayor carga fiscal.

La iniciativa también establece que las empresas que ya hayan solicitado adhesión al RIGI original no podrán ingresar al nuevo “Súper RIGI”, ni tampoco proyectos similares pertenecientes al mismo grupo económico, con el objetivo de evitar superposiciones y preservar el carácter estratégico del régimen.

El oficialismo busca presentar el nuevo esquema como una herramienta para acelerar inversiones de escala global en sectores tecnológicos y energéticos donde Argentina pretende posicionarse en la próxima década. No obstante, el alcance de los beneficios y las restricciones fiscales sobre provincias y municipios anticipan un debate político intenso en el Congreso y entre las administraciones provinciales.

Compartí esta noticia !

El financista más poderoso del mundo dejó Google y Amazon para invertir en Argentina: ¿qué compró?

Compartí esta noticia !

Stanley Druckenmiller quedará desde este viernes en el centro del poder financiero global. Con Scott Bessent en el Tesoro de los Estados Unidos y Kevin Warsh desembarcando en la Reserva Federal, el histórico inversor consolida una influencia inédita sobre la política monetaria y financiera norteamericana. En paralelo, su fondo volvió a apostar fuerte por la Argentina, con una posición millonaria en YPF y otros activos energéticos vinculados al boom del petróleo y el gas.

El nuevo titular de la Reserva Federal, Kevin Warsh, trabajó hasta su nominación en el fondo Duquesne Family Office, el vehículo de inversión liderado por Druckenmiller. El vínculo entre ambos no es menor: Warsh fue socio y asesor del fondo tras dejar la Fed en 2011 y, según la documentación presentada durante su proceso de nominación, mantenía participaciones millonarias en vehículos administrados por Duquesne.

La combinación de poder político y financiero no pasa desapercibida en Wall Street. Scott Bessent, actual secretario del Tesoro estadounidense, también trabajó junto a Druckenmiller, lo que refuerza la percepción de que el legendario gestor de fondos tendrá influencia directa sobre las principales decisiones económicas de Estados Unidos.

El interés de Druckenmiller por la Argentina volvió a quedar expuesto tras conocerse el formulario 13F correspondiente al cierre del primer trimestre de 2026. Allí sobresale una fuerte ampliación de su posición en YPF, con inversiones por unos 150 millones de dólares, equivalentes al 5,2% de la cartera total del fondo, valuada en unos 3.000 millones de dólares.

La apuesta por la petrolera estatal argentina convirtió a YPF en una de las cinco principales posiciones del fondo. La tenencia creció un 433% en cantidad de acciones durante el trimestre, mientras el fondo reducía exposición en gigantes tecnológicas como Alphabet y Amazon.

La lectura de mercado es clara: Druckenmiller decidió rotar hacia activos energéticos, particularmente vinculados al sector Oil & Gas argentino. El movimiento coincidió con la presentación de proyectos energéticos bajo el RIGI y con la suba internacional del petróleo por encima de los 111 dólares el barril.

Las apuestas argentinas no se limitaron a YPF. El fondo también incrementó posiciones en el ETF Global X MSCI Argentina ETF, con inversiones por 36,1 millones de dólares, equivalentes al 1,24% de la cartera. Ese índice concentra ADR argentinos y tiene una fuerte ponderación en compañías energéticas y financieras.

Dentro del ETF aparecen empresas como Mercado Libre, Vista Energy, Grupo Financiero Galicia, Pampa Energía, Transportadora de Gas del Sur y Banco Macro.

En Wall Street recuerdan que Druckenmiller quedó impactado por el discurso de Javier Milei en el Foro de Davos de 2024. En aquel momento, el inversor aplicó la lógica clásica del mercado: “comprar primero e investigar después”. Sin embargo, los movimientos actuales tienen otra escala y muestran una apuesta más estructural por la economía argentina.

La llegada de Warsh a la Fed también genera expectativas sobre un eventual giro en la política monetaria estadounidense. El financista, de perfil promercado y cercano a los grandes fondos de inversión, desembarca en un momento de tensión sobre la deuda pública norteamericana y volatilidad en los bonos del Tesoro.

Según trascendió en medios estadounidenses, Warsh habría prometido desprenderse de sus participaciones en Duquesne para evitar conflictos de interés. Parte de esas inversiones estaban colocadas en el Juggernaut Fund, administrado por la firma de Druckenmiller, con posiciones valuadas en al menos 50 millones de dólares cada una.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin