Las abundantes lluvias moderaron la actividad agropecuaria en abril
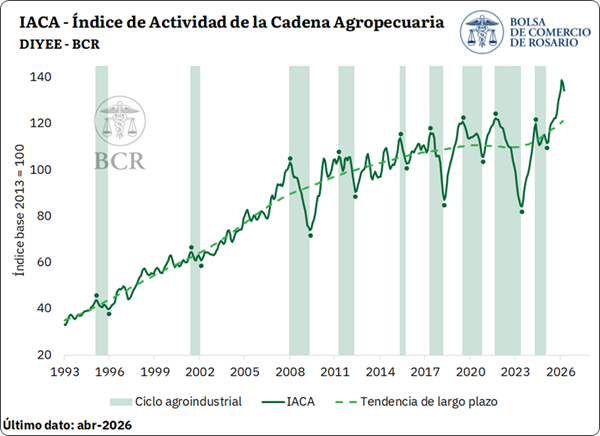
El IACA de la Bolsa de Comercio de Rosario marcó una caída mensual del 2,6% en abril, afectado por demoras en la cosecha y dificultades logísticas. No obstante, la actividad agropecuaria continúa en niveles históricamente elevados, posicionándose 16,5% por encima de abril de 2025.
1. IACA-BCR: ÍNDICE GENERAL
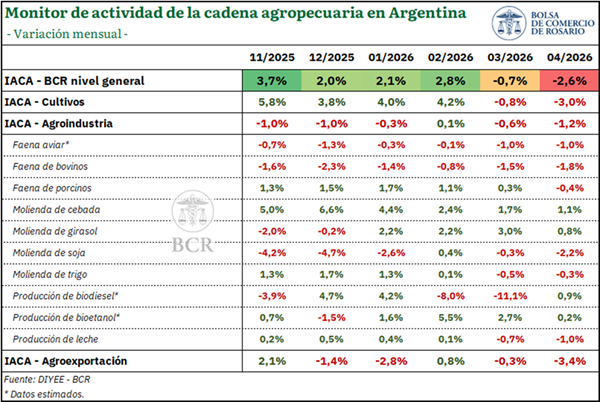
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró una tasa de variación mensual desestacionalizada del -2,6% en abril, en un mes signado por complicaciones climáticas que impactaron en las labores de cosecha y la logística de la mercadería. A pesar de ello, el nivel de actividad del sector se mantiene en máximos históricos, habiendo alcanzado valores récord en los primeros meses del año en curso.
Durante el mes de abril, ocho de las doce series que componen el índice registraron una variación mensual negativa, en tanto las cuatro restantes se posicionaron al alza. Una de las mayores caídas se evidenció en el avance mensual de labores agrícolas, que retrocedió 3% respecto a marzo ante los retrasos en la cosecha debido a las abundantes lluvias del mes. El exceso hídrico también dificultó el traslado de la mercadería hacia los puertos, lo que sumado a una menor cantidad de granos cosechados resultó en una caída mensual del 3,4% en las exportaciones de los principales complejos agropecuarios.
En líneas similares, las precipitaciones recurrentes afectaron la carga y el transporte de la hacienda, dejando como saldo caídas mensuales en la faena bovina del 1,8%. Asimismo, la faena aviar y porcina registraron retrocesos mensuales del 1% y 0,4%, respectivamente; en tanto la producción de leche retrocedió 1% respecto de marzo. Finalmente, también se evidenciaron caídas mensuales en la molienda de soja y la molienda de trigo, con tasas de cambio del -2,2% y -0,3%, respectivamente.
Por el contrario, la molienda de cebada mostró un incremento del 1,1% respecto a marzo y la molienda de girasol se posicionó al alza con una tasa de cambio mensual del 0,8%, en un contexto de abundante producción. En cuanto a los biocombustibles, se estima que la producción de biodiesel y de bioetanol se habría incrementado 0,9% y 0,2% frente al mes anterior, respectivamente.
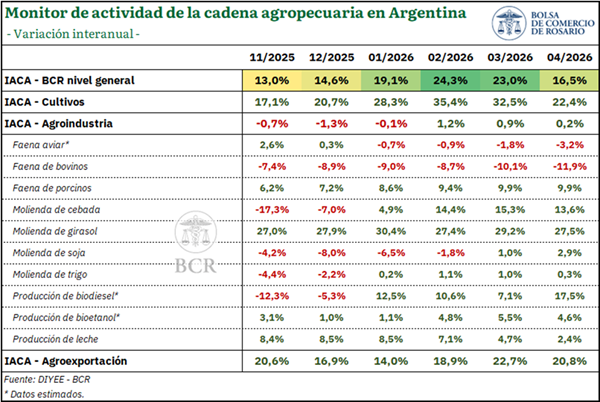
Analizando las variaciones interanuales, se evidencia un sólido desempeño del sector durante el último año, mostrando una tasa de cambio interanual del 16,5%. En abril, diez de las doce series que componen el índice se posicionaron por encima de su nivel registrado en el mismo mes del año anterior, con la única excepción de la faena de bovinos y la faena aviar.
En primer lugar, la producción primaria marcó un avance del 22,4% frente a abril de 2025. Este incremento se da en el marco de la mayor cosecha de girasol del siglo y el avance de una cosecha récord de maíz, que lograron más que compensar la caída estimada en las hectáreas cosechadas de soja. Por su parte, el subíndice IACA-Agroindustria se posicionó 0,2% por encima del año pasado, manteniéndose en niveles cercanos a máximos históricos. Entre las series que lo componen, se destaca el importante incremento en las series de molienda, así como también en la producción de leche y de biocombustibles. Respecto a la faena, el sector porcino muestra una clara tendencia alcista, que en abril lo posicionó casi 10% por encima de igual mes del año anterior. Por el contrario, la faena de bovinos y la faena aviar marcaron caídas en comparación al año previo.
Finalmente, el subíndice de exportaciones agropecuarias evidenció una suba interanual del 20,8% en abril. En este sentido, más allá de las dificultades puntuales evidenciadas en el mes reciente, el incremento interanual se enmarca en una cosecha 2025/26 récord, con un sólido desempeño de los complejos maíz y girasol, así como también del complejo lácteo.
2. SUBÍNDICES
2.1. IACA – Cultivos: Actividad de la producción de granos
El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir mensualmente la producción de granos. En abril, esta serie marcó una caída del 3% respecto al mes anterior, hilando su segunda variación mensual negativa. No obstante, al observar el nivel de la serie, se evidencia que la misma se ubica en valores excepcionalmente elevados, luego de alcanzar en febrero su máximo registro histórico. De esta manera, más allá del retroceso mensual observado en abril, el dato del mes emerge como el tercero más elevado de toda la serie.
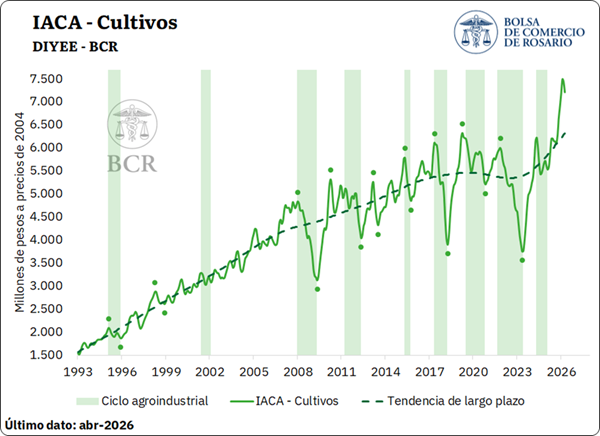
Durante abril se realizaron únicamente labores de cosecha de los principales cultivos extensivos del país, las cuales se vieron fuertemente condicionadas por excesos hídricos y falta de piso, provocando demoras generalizadas. En este escenario, la soja resultó el principal cultivo afectado. Hacia finales de mes, el avance de la cosecha de la oleaginosa resultó del 18%, lo que representa un progreso mensual de apenas 17 p.p., el menor registro para abril desde el inicio de la serie. Este escaso avance, combinado con un área estimada de siembra inferior al promedio de los últimos cinco años, se reflejó en un número reducido de hectáreas trabajadas.
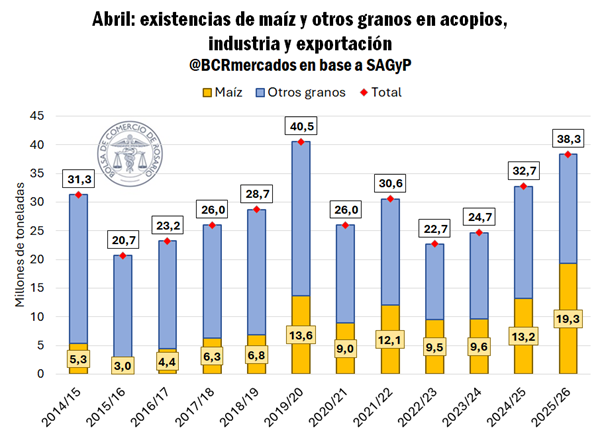
Las lluvias recurrentes también afectaron la recolección de sorgo, que presentó un avance mensual de 15 p.p., inferior al registrado durante igual mes de años anteriores. A ello se sumó una marcada caída en el área estimada de siembra para la campaña actual, lo que derivó en una baja cantidad de hectáreas trabajadas durante abril. Por su parte, en lo que respecta a la cosecha de maíz, si bien el avance mensual de la cosecha fue acotado, el progreso acumulado hacia fines de mes se mantuvo en línea con el de años anteriores. En consecuencia, la cantidad de hectáreas trabajadas resultó elevada, en el contexto de la mayor producción estimada de la historia. Finalmente, la cosecha de girasol avanzó en línea con años anteriores, alcanzando el 98% del área estimada de siembra hacia finales de mes, y proyectándose la mayor producción del siglo.
2.2. IACA – Agroindustria: Actividad agroindustrial
En cuanto a la actividad del sector industrial con base agropecuaria, la misma evidenció un retroceso del 1,2% respecto a marzo, aunque en términos de nivel continúa elevada, situándose en torno a máximos históricos.
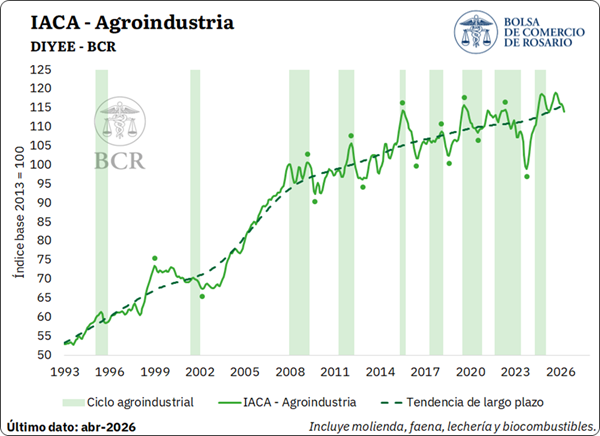
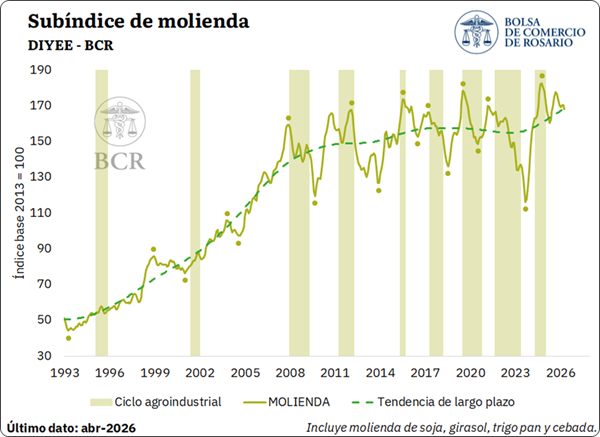
Dentro de las actividades que componen al sector agroindustrial, se advierte que la molienda de granos registró una caída del 1,3% en abril. En lo que respecta a las oleaginosas, el retraso en la cosecha y la menor disponibilidad de mercadería impactó en el crushing de soja, que se posicionó a la baja con una tasa de cambio mensual del -2,2%. El procesamiento de girasol, por el contrario, continuó su tendencia notoriamente alcista, y marcó un incremento mensual del 0,8% en abril, posicionándose en su nivel más elevado desde marzo del año 2000.
En cuanto a los cereales, el comportamiento también resultó dispar. La molienda de trigo retrocedió 0,3% respecto a marzo, en tanto el procesamiento de cebada avanzó por sexto mes consecutivo, incrementándose 1,1% respecto a marzo y acumulando un crecimiento de casi el 24%.
Por su parte, el subíndice de faena volvió a retroceder en abril, registrando una tasa de cambio mensual del -1,2% y posicionándose a la baja por octavo mes consecutivo. Esta contracción responde principalmente al desempeño de la faena de bovinos, que registró una tasa de cambio del -1,8% en el cuarto mes del año, hilando nueve variaciones mensuales negativas. Los informes del sector destacan que durante el mes de abril la faena se vio afectada por las lluvias persistentes y abundantes que generaron inundaciones en las principales regiones productoras del país, las cuales dificultaron severamente la carga y el transporte de la hacienda. A ello se le suma una menor actividad de los frigoríficos debido a los feriados de principios de mes.
Si bien la oferta resultó acotada, los precios continuaron transitando una fase de reacomodamiento y corrección marcada por la resistencia de la demanda interna, luego de los picos alcanzados en el primer bimestre del año. De esta manera, la cotización promedio del novillo en el mercado agroganadero retrocedió por segundo mes consecutivo en términos nominales, mientras que en términos reales se posicionó 6% por debajo de marzo y 10% por debajo de febrero, mes en el que alcanzó su máximo valor histórico. A pesar de ello, los precios se mantienen en niveles excepcionalmente elevados, resultando 16% superiores respecto al mismo mes del año anterior, también en términos reales.
En lo que respecta al sector porcino, se destaca que la faena exhibió su primera contracción en abril luego de nueve meses consecutivos al alza, con una tasa de cambio mensual del -0,4%. Sin embargo, esta leve caída mensual se produjo luego del valor récord alcanzado en el mes previos, de manera que la serie continúa en niveles históricamente elevados, con el dato de abril ubicándose como el tercero más alto registrado. La marcada tendencia alcista de largo plazo de la faena de porcinos encuentra sustento en el sostenido crecimiento del consumo interno, así como también en un gran dinamismo de las exportaciones.
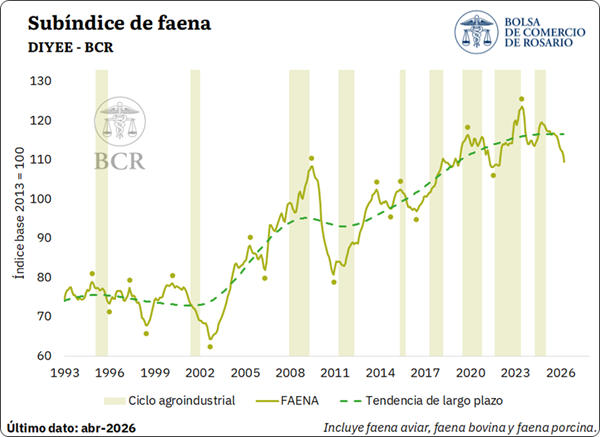
En cuanto a la carne aviar, la faena de aves también marcó una contracción del 1% en el cuarto mes del año. No obstante, se destaca que hacia finales de abril Argentina restituyó su estatus de país libre de influenza aviar luego de los brotes detectados en los meses previos, lo que le permitirá reactivar negociaciones comerciales con países con los que sostiene acuerdos de país libre de la enfermedad.
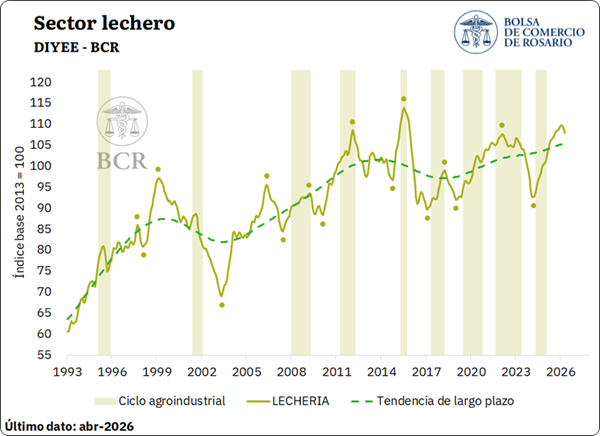
En lo que respecta al sector lechero, se advierte que la producción exhibió una caída mensual desestacionalizada del 1% en abril, mostrándose a la baja por segundo período consecutivo. Durante el último mes, la producción se vio severamente afectada por las condiciones climáticas adversas, ya que las recurrentes precipitaciones en la cuenca lechera central dificultaron las tareas operativas.
No obstante, la contracción se registra luego de que la serie encadenara 23 meses de variaciones mensuales positivas consecutivas, acumulando un crecimiento del 19%. En este marco, la producción de leche acumulada durante el primer cuatrimestre del año asciende a un total de 3.495 millones de litros, siendo el segundo mayor volumen para este período desde el inicio de la serie en 1983, únicamente por detrás de 2012.
En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de abril, incrementándose por cuarto mes consecutivo y posicionándose holgadamente por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,25 / litro. Este desempeño difiere de lo observado a nivel internacional, siendo que el índice de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) retrocedió 1,1% en el cuarto mes del año.
En lo que respecta a las relaciones insumo-producto, se estima que en abril un litro de leche, en promedio, podría comprar 1,95 kg de maíz. Este valor exhibe un deterioro respecto al mes anterior, debido a un aumento más que proporcional del precio cámara del maíz frente al precio de la leche. Hay que tener en cuenta que la relación de referencia suele ser de 2; es decir, un litro de leche debería poder comprar 2 kg de maíz, de manera que en abril la relación de precios se ubicó por debajo del nivel de referencia. En cuanto a la soja, se estima que en abril un litro de leche podría comprar, en promedio, 1,15 kg de soja, ubicándose por encima de la relación de referencia que suele ser de 1.
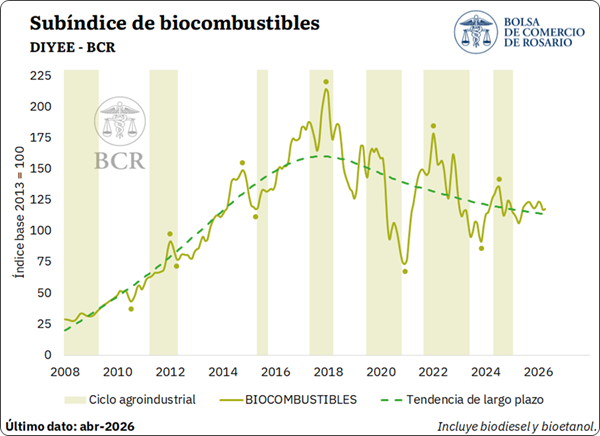
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, se habría incrementado 0,5% en abril, luego de dos meses consecutivos a la baja. Por un lado, se estima que la elaboración de biodiesel habría crecido 0,9% respecto de marzo; en tanto que la producción de bioetanol habría avanzado levemente un 0,2% mensual.
En términos de mezcla obligatoria, en abril se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, aunque a fines de marzo se autorizó la posibilidad de incorporar voluntariamente a partir de abril hasta 15% de bioetanol en naftas, en tanto la especificación técnica para el gasoil ya contemplaba mezclas de hasta el 20%. Sumado a ello, la Secretaría de Energía dispuso una baja nominal del 1,85% en el precio del biodiésel destinado al corte obligatorio con gasoil para el mes de abril. Estas medidas tuvieron como objetivo contener el aumento en el precio de los combustibles en el contexto del conflicto en Medio Oriente.
2.3. IACA – Agroexportación: Actividad de la agroexportación
Finalmente, analizando el último eslabón de la cadena a través del IACA – Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales registraron una variación mensual desestacionalizada del -3,4% en abril. En este sentido, la actividad exportadora del mes se vio afectada por el paro de transportistas de granos, que paralizó la operatoria en algunos puertos del país, impidiendo la carga de buques. Asimismo, las precipitaciones persistentes mencionadas previamente no sólo demoraron la cosecha, sino que dificultaron el transporte de la mercadería hacia los puertos.
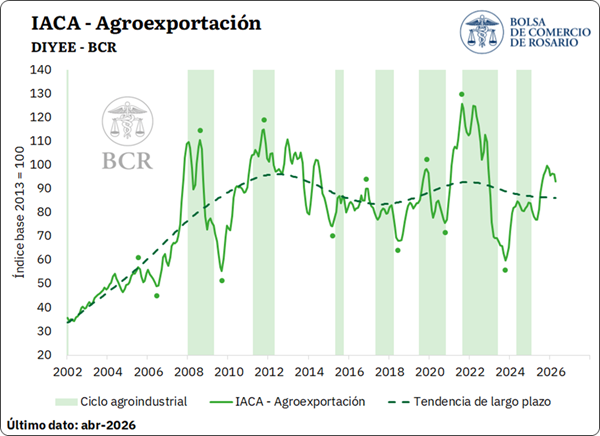
Al comparar el desempeño de los complejos en términos históricos, se evidencia que cinco de los nueve bajo análisis exportaron un volumen menor de mercadería respecto al promedio de igual mes de los últimos cinco años. El sector de mayor impacto en el índice debido a su volumen, así como también a su valor es el complejo soja, que registró envíos por 3,1 Mt durante abril, un 5% menos de lo registrado en años anteriores. En líneas similares, se evidenció un menor volumen de envíos del complejo avícola, porcino y cebada. El complejo carne y cuero bovinos también marcó una caída en sus volúmenes respecto al promedio, aunque el gran incremento de precios resultó en exportaciones por mayor valor.
Por el contrario, en abril se destacó nuevamente el gran desempeño del complejo maíz, que registró exportaciones por 5,1 Mt, siendo el segundo mayor registro para un mes de abril desde el inicio de la serie en 2002. Este volumen resultó 37% superior a abril de 2025, y 41% mayor al promedio de los últimos cinco años, en el marco de una cosecha histórica del cereal. En líneas similares, el complejo girasol continúa mostrando un gran dinamismo, con un volumen mensual de ventas externas que totalizó 500.000 toneladas en abril, el máximo registro para dicho mes en términos históricos. El complejo lácteo también mostró un desempeño sobresaliente, registrando el segundo mayor volumen de ventas para un mes de abril. Finalmente, el complejo trigo registró exportaciones por 1,2 Mt, 30% por encima del promedio de los últimos cinco años, aunque la caída de las cotizaciones significó ventas por un menor valor.