MANUFACTURAS

Banco Mundial moviliza US$112.000 millones de capital privado y pone el empleo en el centro

Compartí esta noticia !

El Grupo Banco Mundial movilizó US$112.000 millones de capital privado durante el ejercicio 2026, el mayor volumen de su historia y más del triple que cuatro años atrás. Sumados los recursos propios de la institución, el financiamiento total destinado o movilizado hacia economías en desarrollo superó los US$200.000 millones, en una estrategia que busca utilizar garantías, financiamiento y capacidad técnica para reducir barreras a la inversión privada y ampliar la generación de empleo.

El resultado marca un cambio de escala para una política que los accionistas y clientes del organismo vienen impulsando desde hace varios años: utilizar los recursos públicos del Grupo Banco Mundial no solamente para financiar proyectos directamente, sino también para disminuir riesgos y atraer capital privado hacia sectores y países donde las condiciones de inversión son más complejas.

En 2022, el capital privado movilizado por el organismo había alcanzado US$35.000 millones. Cuatro años después llegó a US$112.000 millones. El incremento no se concentró exclusivamente en los mercados de mayor ingreso. Los países de ingreso mediano bajo pasaron de recibir US$14.000 millones de capital privado movilizado a US$37.000 millones, mientras que los de ingreso mediano alto saltaron de US$12.000 millones a US$50.000 millones.

En los países de ingreso bajo, donde las dificultades para atraer inversión privada son mayores, el volumen se mantuvo alrededor de los US$3.000 millones. En África, en cambio, la movilización aumentó desde unos US$9.000 millones en 2022 hasta US$22.000 millones en 2026, un crecimiento cercano al 150%.

La garantía como herramienta para destrabar inversión

Una de las piezas centrales de esta estrategia son las garantías. Durante el ejercicio 2026, el Grupo Banco Mundial emitió más de US$25.000 millones en garantías y superó cuatro años antes de lo previsto el objetivo de alcanzar US$20.000 millones anuales en 2030.

El crecimiento estuvo liderado por la Plataforma de Garantías del Grupo Banco Mundial, creada en 2024 para ofrecer un punto de acceso único a los productos de garantía de las distintas ramas de la institución. La lógica financiera detrás de la herramienta es relativamente sencilla: cuando determinados riesgos son demasiado elevados para un inversor privado, una garantía institucional puede mejorar las condiciones de una operación y hacer posible una inversión que, de otro modo, no se concretaría.

La apuesta del organismo es llevar ese mecanismo más allá de proyectos aislados. En los últimos tres años modificó procesos internos para acercar las áreas vinculadas con el sector público y el privado, simplificar operaciones y ofrecer un único punto de contacto en cada país. También comenzó a elaborar estrategias integradas a partir de las necesidades y prioridades específicas de cada economía.

Ajay Banga, presidente del Banco Mundial, sostuvo que la institución recibió de sus accionistas y clientes el mandato de utilizar mejor su financiamiento y conocimiento para movilizar capital privado. Según planteó, el desafío ahora consiste en que esos recursos lleguen a lugares donde puedan generar oportunidades y empleos.

El problema que está detrás de los números: empleo

La dimensión económica de la estrategia adquiere otra relevancia cuando se la cruza con la evolución demográfica. Según el Grupo Banco Mundial, alrededor de 1.200 millones de jóvenes en economías en desarrollo alcanzarán la edad laboral durante los próximos 10 a 15 años, mientras que las proyecciones apuntan a la creación de aproximadamente 420 millones de puestos de trabajo.

La brecha entre ambos números coloca al empleo en el centro de la agenda de financiamiento. No se trata solamente de atraer capital para aumentar la inversión: el objetivo es que esa inversión se transforme en capacidad productiva y puestos de trabajo.

El sector privado tiene un papel determinante en esa ecuación. El organismo estima que genera nueve de cada diez empleos en las economías en desarrollo. Por eso, su estrategia combina financiamiento con políticas destinadas a mejorar el entorno en el que operan las empresas.

La agenda se organiza alrededor de tres pilares: infraestructura física y humana, condiciones regulatorias que faciliten la actividad empresarial y expansión de las empresas privadas. Sobre esa base, el Banco Mundial concentra esfuerzos en cinco sectores considerados con alto potencial para generar demanda laboral a escala: infraestructura y energía, agroindustria, salud, turismo y manufacturas de mayor valor agregado.

Durante el ejercicio 2026, el 55% del financiamiento total, incluyendo recursos propios y capital movilizado, se destinó a esos sectores.

El desafío cambia: pasar de movilizar capital a distribuirlo mejor

El récord de US$112.000 millones modifica también la pregunta que enfrenta el organismo. La cuestión ya no pasa únicamente por cuánto capital puede atraer, sino por cuántas fuentes distintas puede incorporar y hacia qué proyectos puede dirigirlas.

El Grupo Banco Mundial trabaja ahora sobre mecanismos de originación y distribución destinados a estructurar inversiones para luego distribuirlas entre inversores institucionales de mayor escala. El objetivo es conectar fondos de largo plazo de todo el mundo con oportunidades de inversión en economías en desarrollo.

Ese punto resulta particularmente relevante porque el problema de financiamiento de los países en desarrollo no se limita a la disponibilidad global de capital. También intervienen el riesgo cambiario, la regulación, la capacidad institucional, la profundidad de los mercados financieros y la posibilidad de estructurar proyectos con retornos previsibles.

Por eso, la estrategia incorpora herramientas de financiamiento en moneda local, garantías, instrumentos de capital y mecanismos para enfrentar riesgos cambiarios. El Laboratorio para la Inversión del Sector Privado complementa esa tarea mediante la identificación de obstáculos concretos que frenan la inversión y la elaboración de propuestas para removerlos.

Deuda, inversión y empleo: la nueva ecuación

La estrategia del Banco Mundial refleja una transformación en la arquitectura del financiamiento para el desarrollo. El Estado y los organismos multilaterales no abandonan el financiamiento directo, pero buscan utilizarlo como una palanca para multiplicar recursos privados.

El desafío consiste en que ese efecto multiplicador no quede concentrado en los mercados con mejores condiciones iniciales. El hecho de que los países de ingreso bajo mantengan una movilización cercana a los US$3.000 millones muestra que todavía existe una diferencia importante entre atraer capital hacia economías de riesgo relativamente menor y hacerlo allí donde las restricciones son estructurales.

La nueva etapa, por lo tanto, no se mide únicamente por el récord alcanzado en 2026. La prueba será si las garantías, la reducción de riesgos y la simplificación de procesos consiguen convertir capital internacional en infraestructura, empresas, producción y empleos en territorios que todavía tienen dificultades para acceder a financiamiento de largo plazo.

La consigna del organismo es ampliar simultáneamente las fuentes de capital y los destinos de la inversión. El resultado buscado es una ecuación en la que cada dólar de financiamiento público pueda ayudar a movilizar varios dólares privados y, finalmente, transformar esa inversión en capacidad productiva y oportunidades laborales. Allí estará la medida más concreta del éxito de esta estrategia.
Compartí esta noticia !

La industria volvió a caer y acumula cuatro meses sin señales de recuperación

Compartí esta noticia !

La industria manufacturera argentina volvió a mostrar en abril una señal de debilidad. Según el Índice de Producción Industrial Manufacturero del INDEC, el nivel general registró una caída interanual de 2,8% y acumuló en los primeros cuatro meses del año una baja de 2,4% frente al mismo período de 2025, que ya había sido negativo para el sector. El dato mensual tampoco ofrece alivio: la serie desestacionalizada retrocedió 2,1% respecto de marzo.

El único matiz positivo aparece en la serie tendencia-ciclo, que avanzó apenas 0,1% mensual. Es una señal demasiado tenue para hablar de recuperación. Más bien describe una industria que dejó atrás el piso más abrupto, pero que todavía no logra recomponer volumen, demanda ni previsibilidad.

El mapa sectorial confirma esa fragilidad. En abril, doce de las dieciséis divisiones industriales relevadas por el INDEC tuvieron caídas interanuales. Las bajas más relevantes, por su incidencia en el resultado general, se concentraron en maquinaria y equipo, con una contracción de 20,2%; industrias metálicas básicas, con una baja de 11,2%; prendas de vestir, cuero y calzado, con una caída de 15,9%; alimentos y bebidas, con una merma de 2,4%; y vehículos automotores, carrocerías, remolques y autopartes, que retrocedieron 10,7%.

El deterioro de maquinaria y equipo es uno de los datos más sensibles del informe. No se trata únicamente de una rama industrial más: funciona como termómetro de la inversión productiva. Su caída revela que el aparato fabril opera con cautela, posterga decisiones de ampliación y enfrenta un escenario en el que la recuperación de la demanda todavía no alcanza para reactivar plenamente los bienes de capital.

También resulta significativa la situación del bloque textil e indumentaria. Productos textiles se desplomó 22,2% interanual, mientras que prendas de vestir, cuero y calzado cayó 15,9%. Son sectores intensivos en empleo, muy expuestos al consumo interno y a la competencia de productos importados. Su desempeño sugiere que la recomposición del poder de compra sigue siendo insuficiente para sostener una mejora extendida en ramas sensibles al mercado doméstico.

Alimentos y bebidas, una de las divisiones de mayor peso dentro del entramado manufacturero, también mostró una baja de 2,4%. Dentro del bloque, se destacaron las caídas en carne vacuna, carne aviar, fiambres y embutidos, molienda de cereales y productos de panadería y pastas. En cambio, yerba mate, té y café tuvo una variación apenas positiva de 0,1% interanual y acumuló una suba de 9,1% en el primer cuatrimestre, un dato relevante para economías regionales como Misiones.

No todo el tablero industrial fue negativo. Sustancias y productos químicos creció 16,7% interanual y fue el principal sostén del indicador. También avanzaron refinación de petróleo, coque y combustible nuclear, con una suba de 5,6%; madera, papel, edición e impresión, con 4,1%; y productos de tabaco, con 6,5%. Pero esas mejoras no alcanzaron para compensar la amplitud de las caídas en el resto del entramado fabril.

El dato de sustancias químicas merece una lectura particular: el crecimiento estuvo impulsado por productos químicos básicos, agroquímicos, materias primas plásticas y productos farmacéuticos. Es decir, ramas con dinámicas propias, en algunos casos vinculadas al agro, la salud o cadenas de insumos específicos. Su avance mejora el promedio, pero no necesariamente expresa una expansión homogénea del mercado industrial.

La fotografía de abril muestra, en definitiva, una industria partida. De un lado, sectores puntuales que sostienen actividad por demanda específica, exportaciones, abastecimiento estratégico o recomposición de stocks. Del otro, ramas ligadas al consumo masivo, la construcción, el equipamiento productivo y los bienes durables que continúan en retroceso.

El contraste entre la caída interanual, la baja desestacionalizada y la leve mejora de la tendencia-ciclo obliga a una lectura prudente. La industria no está en desplome generalizado, pero tampoco en recuperación sólida. Se mueve en una zona de transición, con rebotes parciales, fuertes diferencias sectoriales y un nivel de actividad todavía inferior al de 2025.

Para una economía que necesita recomponer empleo privado, inversión y capacidad exportadora, el dato industrial de abril confirma que la estabilización macroeconómica, por sí sola, no garantiza una recuperación productiva rápida. Sin crédito accesible, demanda interna consistente y reglas claras para invertir, la industria seguirá dependiendo de impulsos parciales antes que de un ciclo expansivo sostenido.

Compartí esta noticia !

La industria encadenó su sexta caída interanual al hilo y cerró 2025 con una baja de casi 4%

Compartí esta noticia !

La industria manufacturera encadenó su sexta caída interanual consecutiva en diciembre, al arrojar un retroceso del 3,9% versus el mismo mes de 2024. De este modo, los datos volvieron a reflejar que se trata del sector más afectado por el modelo económico impulsado desde el Gobierno.

Así lo informó el INDEC este viernes a través de la publicación de su Índice de Producción Industrial (IPI). Al mirar la serie desestacionalizada y la tendencia-ciclo, puede observarse que la actividad del sector cerró el año pasado en mínimos desde mediados de 2024.

La serie desestacionalizada registró una baja mensual del 0,1%, mientras que la tendencia-ciclo se mantuvo prácticamente estancada. En otras palabras, la industria dejó de caer fuerte, pero tampoco logra crecer de manera sostenida. El nivel de actividad permanece por debajo de los picos previos y sin una señal clara de cambio de ciclo.

El análisis sectorial expone un mapa preocupante: 10 de las 16 divisiones industriales registraron caídas interanuales. Los retrocesos más profundos se dieron en textiles (-25,7%), prendas de vestir y calzado (-16,7%), automotores (-19,4%) y maquinaria y equipo (-14,8%), sectores intensivos en empleo y clave para el entramado productivo nacional.

Incluso dentro de los rubros que lograron crecer, el desempeño es heterogéneo. Alimentos y bebidas apenas avanzaron 0,8%, mientras que yerba mate, té y café retrocedieron 4,5%, un dato especialmente relevante para las economías regionales. La industria vinculada al consumo masivo muestra signos de agotamiento, presionada por la caída del poder adquisitivo.

La industria automotriz y la metalmecánica continúan entre los sectores más golpeados, reflejando tanto la debilidad del mercado interno como la falta de un esquema de inversión y financiamiento que permita sostener niveles de producción competitivos.

En síntesis, la industria argentina cerró 2025 sin colapso, pero también sin recuperación real. El leve crecimiento anual no alcanza para revertir la pérdida de empleo, la caída del consumo y la contracción de sectores estratégicos. Más que un rebote, el panorama industrial describe una economía que se mueve en un piso bajo y con señales de agotamiento estructural.

Compartí esta noticia !

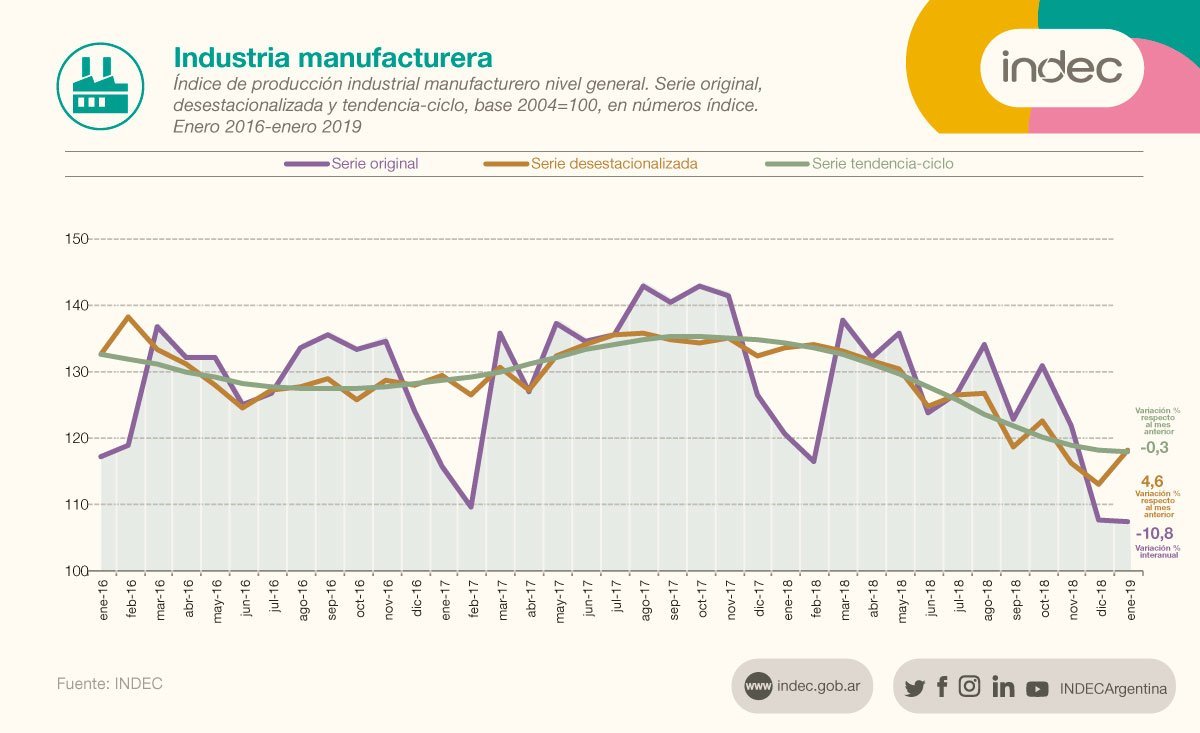
La industria creció 4,6% en enero de 2019 respecto del mes anterior y cayó 10,8% interanual

Compartí esta noticia !

Los datos del Indec muestran que la industria se desplomó un 10,8% en enero y acumuló 9 meses en baja
La producción manufacturera sufrió en enero su novena baja consecutiva, al desplomarse un 10,8% interanual, informó este miércoles el INDEC
El informe muestra que en el mes de enero de 2019, el índice serie original del índice de producción industrial manufacturero (IPI manufacturero) registra una caída de 10,8% respecto a igual mes del año anterior. En enero de 2019, el índice de la serie desestacionalizada arroja una variación positiva de 4,6% respecto al mes anterior y el índice serie tendencia-ciclo registra una variación negativa de 0,3% respecto al mes anterior.
Analizando las diferentes subdiviones de la industria, el Indec mostró que en el mes de enero de 2019 respecto a enero de 2018, la división “Alimentos y bebidas” registra una disminución de 2,2%, “Productos de tabaco” muestra una suba de 5,1%, “Productos textiles” cae 27,9%, “Prendas de vestir, cuero y calzado” muestra una disminución de 8,2%, “Madera, papel, edición e impresión” cae 6,7%, “Refinación del petróleo, coque y combustible nuclear” exhibe una caída de 4,9%, “Sustancias y productos químicos” muestra una retracción de 7,4%, “Productos de caucho y plástico” registra una disminución de 12,4%, “Productos minerales no metálicos” cae 19,0%, “Industrias metálicas básicas” cae 15,2%, “Productos de metal” muestra una disminución de 4,1%, “Maquinaria y equipo”  muestra una caída de 42,8%, “Otros equipos, aparatos e instrumentos” expone una contracción de 26,3%, “Vehículos automotores,  carrocerías, remolques y autopartes” registra una disminución de 18,0%, “Otro equipo de transporte” cae 58,8% y, por último, la división “Muebles y colchones, y otras industrias manufactureras” muestra una caída de 14,5%.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin