MERCADO LIBRE

Efecto Meli: el ecosistema de Mercado Libre representa el 1% del PBI argentino

Compartí esta noticia !

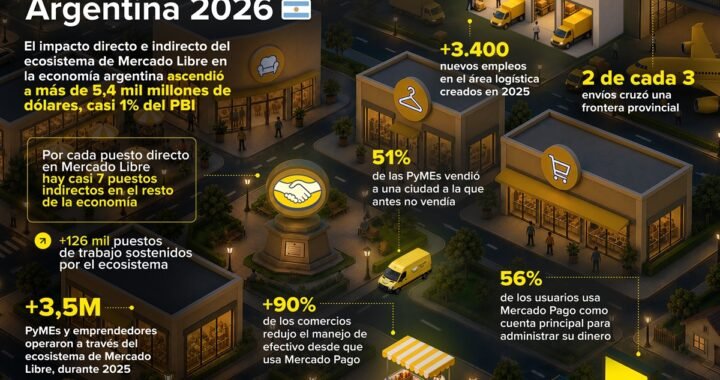
Mercado Libre presentó hoy Efecto MELI, el informe que dimensiona el impacto económico y social de su ecosistema en Argentina. Durante 2025, la actividad vinculada a la plataforma generó más de US$ 5.400 millones en valor agregado, el 1% del PBI argentino, y sostuvo 126.500 puestos de trabajo entre empleos directos e indirectos. 

Los resultados fueron presentados durante la segunda edición de Mercado Libre Experience, el encuentro de e-commerce más grande de la región, que reunió a más de 10 mil personas en La Rural, predio ferial de Buenos Aires. La jornada exhibió, a través de más de 40 charlas y cinco escenarios, las tendencias, herramientas e innovaciones que están transformando la manera en que los negocios venden, cobran, se financian, se promocionan y llegan a sus clientes. 

El informe Efecto MELI le pone números a la escala y profundidad que alcanzó el ecosistema de Mercado Libre y Mercado Pago, donde más de 3,5 millones de PyMEs y emprendedores argentinos operaron durante 2025. A su vez, casi 42.000 PyMEs y emprendedores comenzaron a vender en Mercado Libre durante el año. Para el 67% de los vendedores, Mercado Libre fue su primera experiencia vendiendo por internet. 

Efecto MELI nos permite tomar dimensión del tamaño e impacto de nuestro ecosistema y, sobre todo, cómo nuestro crecimiento se traduce en oportunidades concretas para quienes venden, compran y trabajan con el ecosistema Mercado Libre. Para nosotros es a la vez un orgullo y una gran responsabilidad que nos impulsa a seguir mejorando. Y nada mejor que presentar estos números durante una nueva edición de Mercado Libre Experience, donde pudimos encontrarnos y compartir experiencias con muchos de los que son parte del ecosistema todos los días”, señaló Adrián Ecker, Country Manager de Mercado Libre Argentina. 

El informe también muestra cómo las herramientas de Mercado Libre y Mercado Pago contribuyen a transformar la forma en que los negocios compiten. En 2025, casi la mitad de las PyMEs que venden en Mercado Libre utilizó herramientas de inteligencia artificial por primera vez. Entre ellas, casi el 70% las utilizó para mejorar las imágenes de sus productos, el 20% para crear clips y videos y el 14% para analizar reseñas, reclamos y cancelaciones. 

Esta evolución también se refleja en la capacidad de los negocios para llegar más lejos. En 2025, más del 50% de las PyMEs que venden en Mercado Libre llegó a una ciudad a la que antes no vendía, mientras que dos de cada tres envíos cruzaron al menos una frontera provincial. De esta manera, el ecosistema contribuye a conectar vendedores y compradores y a integrar mercados de todo el país. 

Compartí esta noticia !

Mercado Pago enfrenta una demanda por tasas que superarían el 1300% anual

Compartí esta noticia !

La plataforma Mercado Pago fue denunciada por el presunto cobro de intereses abusivos, que superan el 1300% anual, y un eventual fallo favorable podría beneficiar a unas 7 millones de personas en la Argentina.

El expediente, impulsado por el abogado Diego Espasandín, fundador de la Asociación de Consumidores Financieros de la República Argentina (ACFRA), tramita en el Juzgado N° 24 de la Ciudad de Buenos Aires.

De acuerdo con las mediciones efectuadas por la entidad, las tasas cobradas por la empresa sobrepasan el 1300% anual, lo que representa niveles considerados desproporcionados por la organización.

La pretensión del colectivo es que los tribunales analicen los montos aplicados en los últimos tres años y dispongan la devolución de aquellas sumas que hubieran sido percibidas de forma indebida.

Al respecto, Espasandín señaló en el streaming Contra Ataque que muchos clientes solicitaron financiamiento para resolver contingencias económicas concretas y terminaron asumiendo costos financieros excesivos.

A pesar de haberse originado por dos presentaciones individuales, la estrategia de ACFRA apunta a que una eventual resolución favorable beneficie de manera colectiva a todos los usuarios en idéntica posición, lo que podría alcanzar a unos siete millones de personas en el país.

Compartí esta noticia !

Cobro con Transferencia: una reforma bien pensada, con una zona de riesgo que el mercado del crédito no debería subestimar

Compartí esta noticia !

Desde el 31 de agosto pasado rige en la Argentina un nuevo mecanismo para cobrar  las cuotas de los créditos: el Cobro con Transferencia (CCT), creado por el Banco  Central mediante la Comunicación “A” 8406 del 2 de marzo pasado.  Reemplaza al DEBIN programado, el sistema que —pese a su utilidad— se convirtió en  los últimos años en una puerta de entrada habitual para el fraude: bastaba con  conseguir el CBU de alguien para intentar débitos no autorizados en su cuenta. El  BCRA tomó nota del problema y diseñó una solución que, en sus líneas generales,  merece un aplauso. Pero también trae una decisión de política regulatoria  que las empresas que operan como prestamistas no pueden dejar pasar sin  revisar sus procesos internos. 

El nuevo esquema exige que el deudor vincule expresamente la cuenta que autoriza a  debitar, mediante un consentimiento basado en un estándar técnico que puede revocar  en cualquier momento desde sus propios canales electrónicos. Además, la entidad que  cobra debe avisar el día hábil anterior a cada débito, y solo puede intentarlo una vez  por período, con dos reintentos acotados a las 48 y 96 horas. Ninguna de estas  exigencias existía con el DEBIN. En los hechos, el CCT cierra la principal vía de  fraude que afectaba al sistema anterior, y lo hace copiando —el propio BCRA lo  reconoce— instrumentos que ya funcionan en Brasil, India y Australia. No es una  ocurrencia aislada: es la Argentina alineándose, con varios años de retraso, a un  estándar internacional razonable. 

También hay un gesto de contención al sobreendeudamiento que vale la  pena destacar: el CCT solo puede usarse para cobrar créditos cuya cuota, al momento  de otorgarse el préstamo, no supere el 30% del ingreso del tomador. Es una barrera  modesta —no ataca la tasa de interés ni el costo financiero total, que es donde  realmente se juega el drama del sobreendeudamiento en la Argentina de 2026—, pero  al menos incorpora un límite objetivo al mecanismo de cobro mismo, y no lo deja  librado solo a la política crediticia interna de cada entidad. 

Ahora bien, hay una decisión de la norma que merece una lectura más atenta, sobre  todo para quienes financian o cobran créditos: la responsabilidad por fraude en el CCT  recae, sin excepción, en el prestamista, y la operatoria no admite reversas. Dicho en  criollo: si algo falla en la cadena de consentimiento y se produce un cobro indebido,  quien prestó el dinero no tiene forma de deshacer esa transacción; la pérdida queda de  su lado. Es una asignación de riesgo distinta a la que estábamos acostumbrados, en la  que buena parte de la discusión sobre responsabilidad por fraude terminaba  resolviéndose entre bancos. Acá, el BCRA la cierra de entrada: el que cobra, si algo sale  mal, paga. Las entidades y los proveedores no financieros de crédito que quieran usar  el CCT van a necesitar protocolos de verificación de consentimiento mucho más 

robustos que los que hoy tienen para el DEBIN, y probablemente algún esquema de  previsión o cobertura para ese riesgo residual. 

A eso se suma que no cualquiera puede ofrecer cobros por este medio. La norma exige  estar inscripto en el registro correspondiente y no haber sido sancionado en los últimos  cinco años por infracciones graves o muy graves como proveedor no financiero de  crédito, entre otros requisitos de cumplimiento y de gestión de riesgo tecnológico. Es  una barrera de entrada razonable desde la lógica prudencial del regulador, pero deja  afuera —al menos por ahora— a actores más chicos o con historial reciente, que van a  seguir cobrando por vías menos controladas. 

Aun con esa barrera de entrada, el principio de fondo me parece acertado y coincide  con algo que venimos sosteniendo en estas columnas a propósito de los límites a la  usura: la responsabilidad y los límites al crédito no pueden variar según quién presta.  El CCT exige las mismas reglas de consentimiento, aviso previo y tope de reintentos  tanto a un banco como a una financiera no bancaria o a una billetera virtual habilitada  como proveedor no financiero de crédito. Es la misma lógica que reclamamos para el  control del costo del crédito: que el techo a la renta y la responsabilidad frente al deudor  alcancen por igual a todo el que presta, esté o no dentro del sistema bancario  tradicional. La diferencia es que acá el BCRA sí impuso ese piso común; en materia de  tasas y usura, en cambio, seguimos esperando esa misma exigencia de trato igualitario. 

También hay un límite de diseño que conviene tener presente: el CCT solo sirve para  cuotas fijas e iguales durante toda la vida del contrato. Cualquier producto con cuotas  variables, refinanciaciones frecuentes o esquemas más flexibles queda, en los hechos,  fuera de este mecanismo. Y el costo no es gratis: hay un arancel mínimo del 0,6% de  cada cuota, más una tasa de intercambio a favor de quien recibe el débito, que es  razonable esperar que termine reflejado, de una forma u otra, en el costo financiero  que paga el cliente final. 

Por último, dos datos que le bajan el entusiasmo a la foto del primer día. Los propios  bancos consultados por la prensa anticipan que el uso va a ser limitado en el corto  plazo, porque el débito solo puede hacerse contra la cuenta donde se depositó  originalmente el crédito, y buena parte de las cuentas de las billeteras virtuales no  mantienen saldo disponible. Y, sobre todo, el CCT no le cambia la vida a nadie que ya  esté en problemas: como depende de condiciones fijadas al momento de originar el  crédito, no tiene ningún efecto sobre los cerca de seis millones de argentinos que hoy  están atrasados con préstamos otorgados bajo otras reglas. 

Hay, además, una lectura que excede al CCT y que vale la pena remarcar, sobre todo en  medio del debate público sobre qué puede y qué no puede hacer el Estado frente al  sobreendeudamiento: cuando el Banco Central se propone ordenar una  porción del mercado del crédito, puede hacerlo, y lo acaba de demostrar  con hechos, no con discursos. En pocos meses fijó un tope objetivo a la relación  cuota/ingreso, impuso un estándar de consentimiento revocable y, sobre todo, trasladó  al prestamista, sin excepción, el costo de sus propias fallas de verificación. Ninguna  de esas tres decisiones necesitó una ley del Congreso ni una sentencia que  la ordenara: alcanzó con la voluntad regulatoria de un organismo técnico. Vale la 

pena tenerlo presente cada vez que se sostiene que frente al sobreendeudamiento la  única salida posible es no intervenir y confiar en que el mercado se autorregule solo:  la misma autoridad que hoy exige a los prestamistas asumir el riesgo del  fraude en el cobro de las cuotas es la que todavía no fija un techo al costo  financiero total de esas mismas cuotas. 

Mi conclusión es que el BCRA acertó en el diagnóstico del fraude y en el diseño técnico  de la solución, y que vale la pena celebrar una norma que, por una vez, pone el  consentimiento explícito y revocable del deudor en el centro del sistema. Pero la  decisión de cargar toda la responsabilidad por fraude sobre quien cobra, sin posibilidad  de reversa, no es un detalle técnico menor: es una redistribución de riesgo que va a  exigir a bancos, fintechs y proveedores no financieros de crédito repensar sus procesos  de verificación antes de subirse al sistema, no después del primer incidente. Y, como  toda reforma que ataca el síntoma del cobro y no la causa del sobreendeudamiento,  conviene no confundir una buena cirugía con una cura. 

Como venimos remarcando en artículos anteriores, el paso que falta no es solo  regulatorio. Hace falta que el BCRA termine de asumirse como el ente rector  de la protección del consumidor financiero —no solo del sistema de pagos—, y  que sea igual de exigente y de duro contra el fraude cuando la víctima es el deudor y no  el banco. Hace falta también una protección de datos personales a la altura de  un mecanismo que hace circular información sensible entre bancos, billeteras y  proveedores no financieros cada vez que se otorga un consentimiento. Y hace falta,  sobre todo, que la Justicia deje de mirar estas reformas desde afuera y empiece a  aplicar, caso por caso, los límites que la Constitución y los tratados de derechos  humanos ya le exigen frente al sobreendeudamiento.

Compartí esta noticia !

Mercado Libre reconoce menor demanda en Argentina y el negocio financiero ya gana más que el comercio electrónico

Compartí esta noticia !

La discusión sobre el estado del consumo argentino sumó un dato proveniente de una de las compañías más importantes del comercio electrónico regional. Mercado Libre reconoció en su presentación de resultados una menor demanda de consumidores en Argentina y una desaceleración de las unidades vendidas, según destaca un análisis del Instituto Argentina Grande.

El dato resulta particularmente relevante después de que Marcos Galperin cuestionara las estadísticas de la Confederación Argentina de la Mediana Empresa (CAME), que habían mostrado una caída interanual de 3,8% en las ventas minoristas pyme.

La propia información financiera de Mercado Libre, sin embargo, describe un escenario de desaceleración de la demanda local.

El motor está cada vez más en las finanzas

El segundo dato destacado por el IAG es el cambio en la composición del negocio de la compañía.

Durante el segundo trimestre de 2026, el segmento fintech de Mercado Libre generó USD 1.182 millones, ampliamente por encima de los USD 657 millones correspondientes al negocio de comercialización de productos, según las cifras utilizadas por el Instituto.

La diferencia refleja la transformación que Mercado Libre experimentó durante los últimos años: dejó de ser exclusivamente una plataforma de comercio electrónico para convertirse también en uno de los mayores ecosistemas financieros digitales de América Latina.

Mercado Pago, créditos, procesamiento de pagos y otros servicios financieros tienen un peso creciente dentro de sus resultados.

La discusión por el 38%

Galperin utilizó como argumento el crecimiento de Mercado Libre del 38% medido en moneda constante para cuestionar las estadísticas que muestran una retracción de las ventas minoristas.

El Instituto Argentina Grande plantea una lectura diferente.

El indicador de moneda constante utilizado por una compañía regional permite comparar operaciones atravesadas por distintas monedas y contextos inflacionarios. Pero, para analizar específicamente el poder de compra y la actividad argentina, el IAG sostiene que debe considerarse también la evolución del dólar frente a la inflación doméstica.

Debido a que durante el período analizado el tipo de cambio aumentó por debajo de la inflación, el Instituto calcula que, deflactado en pesos, el crecimiento real equivalente rondaría el 4%.

De esta manera, los propios resultados de Mercado Libre permiten una lectura más compleja que la comparación directa con el indicador de CAME.

La compañía continúa creciendo, pero al mismo tiempo reconoce una desaceleración en las unidades vendidas por menor demanda de los consumidores argentinos, mientras una porción cada vez más importante de sus resultados proviene del negocio financiero.

El fenómeno vuelve a mostrar una característica de la economía actual: el crecimiento de una gran plataforma no necesariamente implica una recuperación equivalente del consumo masivo ni de las ventas del comercio tradicional.

Compartí esta noticia !

Mercado Libre acumuló USD 608 millones en beneficios impositivos y el debate vuelve sobre el costo fiscal

Compartí esta noticia !

El esquema de promoción de la economía del conocimiento volvió al centro del debate por su costo fiscal. Según un informe elaborado por el Instituto Argentina Grande a partir de las presentaciones financieras de Mercado Libre ante la Securities and Exchange Commission (SEC) de Estados Unidos, la compañía acumuló beneficios impositivos por USD 608,4 millones.

La cifra equivale, dependiendo del tipo de cambio utilizado para la conversión, a un monto cercano al billón de pesos y vuelve a poner bajo análisis la magnitud de los incentivos que recibe una de las compañías de mayor capitalización de origen argentino.

De acuerdo con los cálculos del IAG, durante los primeros seis meses de 2026 Mercado Libre obtuvo USD 29 millones de beneficio relacionado con el Impuesto a las Ganancias y otros USD 13 millones correspondientes a aportes y contribuciones a la seguridad social.

Son USD 42 millones solamente durante el primer semestre.

En 2025, según el mismo relevamiento, los beneficios habían alcanzado aproximadamente USD 81 millones.

El debate sobre el destino de los recursos

El Instituto Argentina Grande compara el costo fiscal acumulado de esos incentivos con otras partidas presupuestarias y sostiene que los recursos involucrados hubieran sido suficientes para afrontar la recomposición salarial docente y el incremento de gastos de funcionamiento contemplados por la Ley de Financiamiento Universitario.

La comparación introduce un debate más amplio que excede a Mercado Libre: cuál es el costo y cuál es el retorno para el Estado de los regímenes de promoción destinados a sectores considerados estratégicos.

Los beneficios tributarios buscan incentivar inversiones, generación de empleo, exportaciones y desarrollo tecnológico. La discusión aparece cuando se compara el volumen de esos incentivos con el ajuste aplicado sobre otras áreas del presupuesto nacional.

En el caso de Mercado Libre, la dimensión de la compañía amplifica el debate. La empresa se convirtió en uno de los principales actores tecnológicos y financieros de América Latina y su expansión excede ampliamente al comercio electrónico.

El dato de USD 608,4 millones acumulados presentado por el IAG pone así el foco no solamente sobre una empresa, sino sobre la política de incentivos fiscales y las prioridades presupuestarias del Estado argentino.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin