minería

Solo tres provincias superan el empleo privado de 2023 y se perdieron 241.000 puestos

Compartí esta noticia !

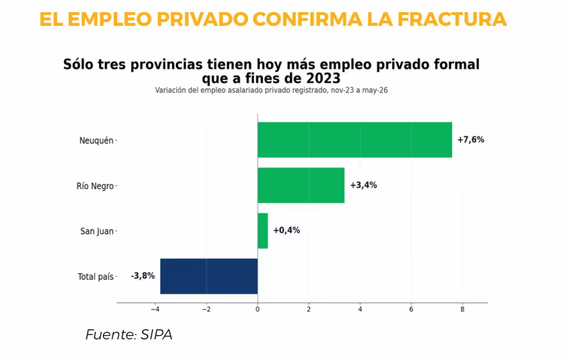
La recuperación del empleo privado registrado todavía no alcanza al conjunto de las provincias argentinas. A mayo de 2026, solo Neuquén, Río Negro y San Juan tenían más trabajadores asalariados privados registrados que en noviembre de 2023, mientras que el país acumulaba una pérdida aproximada de 241.000 puestos, equivalente a una caída del 3,8%, según un relevamiento de PensarLab, de la Fundación Pensar.

El dato expone una transformación que excede la dinámica del mercado laboral. El informe, que analiza las 24 jurisdicciones a partir de indicadores de actividad, inversión, empleo privado, situación fiscal, presión tributaria, pobreza, educación y seguridad, plantea que la Argentina está construyendo una nueva geografía económica, con resultados cada vez más diferenciados entre territorios.
“La estabilización es nacional, las oportunidades no”, sostiene el trabajo. La definición resume el principal hallazgo: el nuevo escenario económico parece favorecer en mayor medida a las provincias con recursos energéticos y mineros, producción agropecuaria, infraestructura y capacidad exportadora, mientras genera mayores desafíos en los distritos cuya estructura depende del consumo interno, la construcción, la industria orientada al mercado doméstico y el empleo público.

Neuquén aparece como el caso más contundente. El empleo asalariado privado registrado creció 7,6% frente a noviembre de 2023, mientras que la actividad económica de la provincia avanzó 11,3% durante 2024, de acuerdo con la serie homogénea utilizada por PensarLab. El desempeño está asociado principalmente al desarrollo de Vaca Muerta y al efecto que la expansión hidrocarburífera genera sobre la inversión, los salarios y la demanda de servicios vinculados con la actividad.

Río Negro ocupa el segundo lugar entre las provincias que lograron superar el nivel de empleo privado de noviembre de 2023, con una expansión del 3,4%. San Juan completa el grupo, aunque con un crecimiento mucho más moderado, del 0,4%. En ambos casos, el resultado adquiere relevancia porque muestra que el incremento del empleo formal privado no se distribuye de manera homogénea y comienza a concentrarse en economías con nuevos motores de inversión.

La distancia entre provincias también aparece en la evolución de la actividad. Durante 2024, solamente cinco jurisdicciones registraron crecimiento según la metodología empleada por el estudio. Después de Neuquén se ubicaron Córdoba, con una expansión del 4,5%; Santa Fe, con 3,1%; Entre Ríos, con 0,4%; y La Pampa, también con 0,4%.

En el otro extremo, Tierra del Fuego registró una contracción del 13,1%; Formosa cayó 12,9%; Jujuy, 9,5%; San Luis, 8,8%; y Chaco, 6,3%. La dispersión refleja que el cambio de régimen económico no impacta de igual manera sobre las estructuras productivas provinciales.

El caso de Córdoba ocupa un lugar particular en el análisis. PensarLab la identifica como la jurisdicción que presenta la combinación más equilibrada entre crecimiento, situación fiscal, educación y evolución social. Río Negro, por su parte, aparece como un nuevo polo de inversión y empleo, mientras que San Juan concentra expectativas de transformación vinculadas principalmente con el desarrollo minero.

El RIGI comienza a reforzar esa diferenciación territorial. A mediados de agosto, PensarLab contabilizaba 21 proyectos aprobados dentro del Régimen de Incentivo para Grandes Inversiones por un monto de USD 46.709 millones, asociados a unos 95.175 empleos directos e indirectos. La mayor parte de esos desembolsos corresponde a iniciativas vinculadas con minería, petróleo y gas.

La concentración geográfica de esos proyectos constituye uno de los principales puntos de atención hacia adelante. Las inversiones asociadas al RIGI se localizan especialmente en provincias patagónicas y de la región cordillerana, donde la disponibilidad de recursos naturales puede convertirse en una ventaja competitiva frente a otros territorios.

Para las provincias que quedan fuera de esos grandes corredores de inversión, el desafío consiste en desarrollar condiciones que permitan capturar parte de la nueva actividad económica mediante proveedores, infraestructura, capacitación laboral y servicios. El impacto territorial de un proyecto extractivo no depende únicamente del capital que ingresa, sino también de cuánto de esa cadena de valor logra permanecer y multiplicarse en las economías locales.

El informe advierte justamente sobre esa posibilidad: Argentina puede volver a crecer y, al mismo tiempo, profundizar las diferencias entre provincias. La cuestión central deja de ser únicamente cuánto crece la economía nacional y pasa a ser dónde se concentra ese crecimiento, qué tipo de empleo genera y qué capacidad tienen los gobiernos provinciales para convertir inversiones puntuales en desarrollo sostenido.

En ese escenario, el empleo privado registrado funciona como uno de los indicadores más concretos para medir si la recuperación económica logra trasladarse al mercado laboral. Los 241.000 puestos perdidos frente a noviembre de 2023 muestran que la estabilización macroeconómica todavía no se tradujo en una recuperación generalizada del trabajo formal privado.

La nueva geografía económica que describe PensarLab plantea, por lo tanto, una competencia entre modelos productivos. Energía, minería, agro y exportaciones aparecen como los sectores con mayor capacidad para atraer capital en el nuevo esquema, pero el desafío para cada provincia será transformar esa ventaja en empleo formal, proveedores locales, mayor productividad y mejoras sociales.

Para Misiones y buena parte del NEA, la discusión adquiere una dimensión estratégica: competir por inversiones en un mapa donde los recursos naturales y la infraestructura energética concentran buena parte de los grandes proyectos exige identificar otras ventajas —industriales, forestales, agropecuarias, logísticas y de servicios— capaces de generar empleo privado y vincularse con mercados externos.

El dato laboral marca el punto de partida. Mientras el país todavía se encuentra 3,8% por debajo del nivel de empleo privado registrado de noviembre de 2023, tres provincias ya lograron superar aquel registro. La pregunta que abre el nuevo escenario no es solamente quién crece primero, sino qué territorios conseguirán convertir la inversión en una estructura productiva capaz de sostener empleo y reducir las brechas sociales y regionales.
Compartí esta noticia !

La actividad económica cayó 0,9% en el segundo trimestre y complica el repunte de 2026

Compartí esta noticia !

La economía argentina cerró el segundo trimestre de 2026 con una contracción de 0,9% respecto del trimestre anterior, en términos desestacionalizados, según el último informe de la consultora INVECQ. Se trata de la primera caída trimestral de la actividad económica desde el segundo trimestre de 2024 y marca un límite para la recuperación que había comenzado a consolidarse durante 2025.

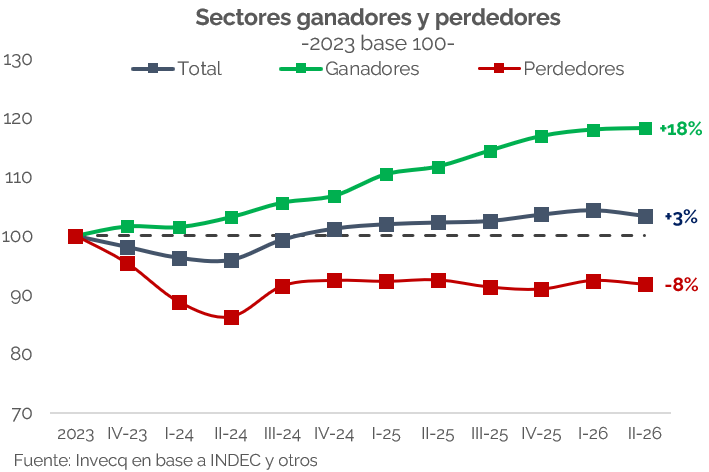
La actividad económica cerró el segundo trimestre con una caída de 0,9% t/t desestacionalizada, la primera contracción trimestral desde el segundo trimestre de 2024. Aun así, el acumulado del primer semestre se mantiene positivo, con un crecimiento de 1,9% i.a., en parte explicado por el efecto arrastre del último trimestre de 2025 y acompañado por el crecimiento del agro (+9,9% i.a.), que aportó 1,3 p.p. al crecimiento del semestre, y por la explotación de minas y canteras, que contribuyó con 0,7 p.p. (+14,4% i.a.).

El dato de junio evitó un cierre de trimestre más adverso. Tras caer 1,6% en abril y 0,6% en mayo, la economía rebotó 0,8% m/m, por encima de lo esperado. La composición del dato mostró que los sectores catalogados como “perdedores”, pero con mayor peso en el empleo —industria, construcción y comercio—, mostraron variaciones positivas por primera vez en el trimestre.  E      n la comparación interanual, 12 de los 15 sectores crecieron, y la industria, con +1,9% i.a., aportó crecimiento después de varios meses de restar.

Aun así, el crecimiento interanual sigue mayormente traccionado por los sectores “ganadores”: explotación de minas y canteras fue la de mayor incidencia, con una variación de +15,6% i.a., seguida por agro (+4,6% i.a.), actividades intensivas en capital, generadoras de divisas y de baja absorción de empleo. La mejora de los sectores rezagados, en cambio, todavía es marginal y parte de niveles deprimidos, por lo que aporta más a la estabilización del piso que al ritmo de crecimiento.

Para 2026 proyectamos un crecimiento en torno al 2%-2,5%, aunque el sendero para alcanzarlo es exigente. Para llegar al 2,5%, la actividad debería crecer en promedio 0,75% mensual entre julio y diciembre, frente a un primer semestre que promedió una caída de 0,2% mensual; alcanzar el 2% requiere un crecimiento promedio de 0,5% mensual. Más desafiante aún luce el 2,7% proyectado por el REM del BCRA, que supone un ritmo mensual de 0,85%. Si bien esperamos una mejora gradual durante la segunda mitad del año (de la mano de un salario real que se podría recuperar en el margen dada la desaceleración de la inflación y un crédito que empieza a recuperarse levemente), una aceleración de esta magnitud todavía no se observa en los indicadores de alta frecuencia.

La evolución del crédito será una variable clave para determinar si la actividad logra despegar en la segunda mitad del año. Tras el estancamiento de comienzos de 2026, los préstamos al sector privado en pesos comenzaron a mostrar una recuperación en junio y julio, más marcada en empresas que en familias. Si esta tendencia se consolida, ayudada por el freno en la suba de la morosidad —cuyos indicadores adelantados ya muestran cierta moderación—, podría contribuir a sostener una recuperación gradual de la actividad en la segunda mitad del año y que el año cierre como estimamos en torno al 2/2,5%.

Finanzas y mercados

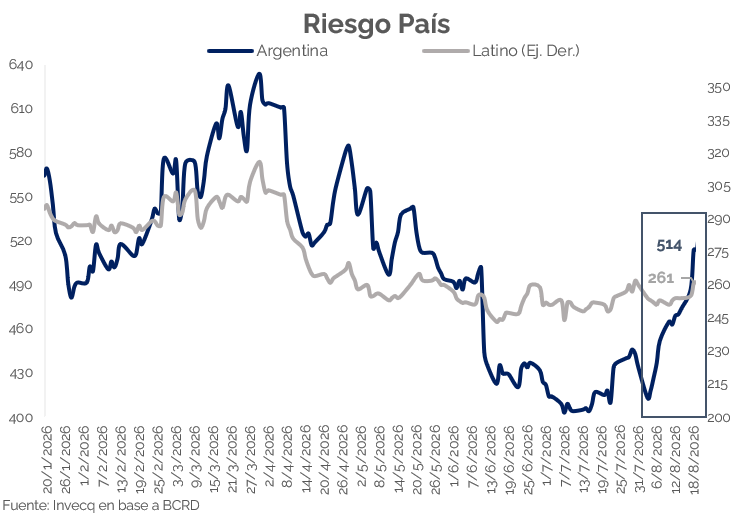
Esta semana el riesgo país volvió a superar los 500 p.b., reflejando un deterioro en la percepción de riesgo sobre los activos argentinos. Si bien el tipo de cambio esta semana tuvo una suba acotada, de cara a la próxima podrían observarse mayores niveles de volatilidad, especialmente el día del fixing del instrumento dollar-linked.

Esta semana, el riesgo país continuó en ascenso y llegó a rozar los 530 p.b. -algo que no se veía desde mayo- explicado en gran parte por una actividad económica débil (Ver sección Economía) e índices de confianza que no logran repuntar. En comparación con finales del mes anterior, el riesgo país argentino aumentó 94 puntos porcentuales, mientras que el riesgo de la región se mantuvo sin variaciones. Como se observa en el gráfico, se trató de un movimiento de carácter principalmente local, que implicó un desacople respecto del resto de los mercados latinoamericanos especialmente en lo que va del mes de agosto. La otra cara en la suba del riesgo país local fue la corrección de los bonos hard-dollar, particularmente aquellos bajo legislación local. A comienzos del mes pasado, cuando el riesgo país había alcanzado un mínimo de 403 p.b., estos instrumentos ofrecían rendimientos de entre 7,5% y 9%, según su duration, mientras que actualmente la mayoría vuelve a ubicarse en rendimientos por encima del 10%. Esta corrección mejora los puntos de entrada y, en caso de que el riesgo país retome la trayectoria descendente -en un contexto de mayor confianza-, deja un mayor upside para estos activos. La curva en pesos también reflejó una mayor tensión especialmente esta semana: las tasas fijas mostraron subas promedio superiores a los 200 p.b.- aunque esta presión tendió a moderarse hacia la última rueda de la semana. – y con la TAMAR avanzando también más 200 p.b. en la semana (de 24,2% a 26,5% en la semana), evidenciando el uso de la tasa para disciplinar al tipo de cambio.

Tal como anticipamos en la edición anterior, el mercado comenzó a incrementar la búsqueda de cobertura cambiaria ante un segundo semestre que suele presentar una mayor volatilidad del tipo de cambio. En este contexto, será relevante la próxima licitación del Tesoro, en la que vencen $13,9 bn en instrumentos en pesos y el equivalente a $3,9 bn en dollar-linked, que representan 28% del total de vencimientos. Del monto restante, 52% corresponde a instrumentos TAMAR y 20% a tasa fija. En particular, los vencimientos dollar-linked inicialmente alcanzaban aproximadamente $6 bn. Luego del canje realizado por el Tesoro esta semana -sexta operación del año- por unos $2 bn, el monto remanente se redujo a $3,9 bn, aunque continúa siendo elevado. El Tesoro buscó anticiparse a esta licitación mediante un canje de las letras dollar-linked con vencimiento el 31 de agosto (D31G6), ofreciendo instrumentos con vencimientos posteriores. En la operación se adjudicaron USD 1.354 M de la D30S6, con vencimiento en septiembre, y USD 141 M de la D30O6, con vencimiento en octubre.

Sin embargo, la tasa de aceptación fue de apenas el 34,1%, la menor del año y ubicándose, además, por debajo del promedio anual del 59%. Dado que estos instrumentos vencen el lunes 31 de agosto de 2026 y toman como referencia el tipo de cambio A3500 -el cual acumuló una suba semanal del 0,6%-, fijado el miércoles 26 es esperable que durante la próxima semana se observe una mayor presión sobre el mercado cambiario a medida que se aproxime dicha fecha. Cabe recordar que, en la última licitación del mes pasado, la jornada del fixing de la letra dollar-linked fue el único día en el año en el que el BCRA no logró comprar divisas en el MULC debido a la tensión de la demanda (incluso, el Tesoro vendió USD 150 M esa jornada). Con un vencimiento remanente sensiblemente mayor ($3,9 bn vs. $2,2 bn en la licitación previa), salvo que aparezca una oferta genuina de volumen, es probable que la presión cambiaria vuelva a intensificarse.

Compartí esta noticia !

Jalil, sobre la economía argentina: “Hay sectores que están bien y sectores que están sufriendo esta transición”

Compartí esta noticia !

La 24ª Asamblea de Gobernadores del Norte Grande tendrá este miércoles en Misiones una agenda que combina infraestructura, energía, transporte de gas y desarrollo regional. Pero el encuentro también funciona como una instancia de interlocución política con la Nación, en un momento en que los gobernadores buscan respuestas sobre el financiamiento de obras, el deterioro de las rutas y las condiciones para sostener las economías regionales.

Antes de la reunión en Posadas, el gobernador de Catamarca, Raúl Jalil, puso el acento en una herramienta que, según planteó, debería ordenar la relación entre las provincias y el Gobierno de Javier Milei: el diálogo y el consenso.

Consultado por los planteos judiciales que evalúan los gobernadores por los fondos específicos destinados al mantenimiento de las rutas, Jalil evitó anticipar una estrategia judicial conjunta y señaló que existen conversaciones en desarrollo. “Siempre hemos pensado que a través del diálogo y el consenso es la mejor forma de llevar adelante un acuerdo con el Gobierno nacional”, sostuvo.

La definición adquiere relevancia porque el deterioro de la infraestructura vial se convirtió en uno de los principales puntos de tensión entre las provincias y la Nación. El reclamo excede la discusión presupuestaria: para las economías regionales, la calidad de las rutas determina costos logísticos, acceso a mercados y posibilidades concretas de expansión productiva.

En ese marco, Jalil valoró especialmente la presencia del jefe de Gabinete, Diego Santilli, en la Asamblea. “Agradecemos al jefe de Gabinete que venga”, señaló, al considerar que el encuentro permite debatir directamente con la Nación las demandas de los mandatarios provinciales.

Una economía con ganadores y sectores en transición

Al analizar el escenario económico nacional, Jalil ofreció una lectura menos homogénea que la que surge de los indicadores macroeconómicos. “Hay sectores que están bien, sectores que están sufriendo esta transición económica”, afirmó.

El gobernador catamarqueño reconoció que la desaceleración de la inflación constituye uno de los cambios relevantes del proceso, aunque señaló como contrapartida el impacto sobre el empleo. “La inflación ha bajado, ha generado también un poco de desempleo”, sostuvo.

Su diagnóstico incorpora una cuestión central para las provincias del Norte Grande: la recuperación no se distribuye de manera uniforme entre actividades ni territorios. Mientras algunas cadenas vinculadas a recursos naturales muestran expansión, otras actividades enfrentan mayores dificultades para atravesar el proceso de transformación económica.

Jalil mencionó entre los sectores que actualmente presentan mayor dinamismo a la minería en Catamarca, además del gas y el petróleo en otras provincias. También incluyó a la ganadería entre las actividades que muestran crecimiento.

El dato es significativo para Catamarca, donde la minería ocupa un lugar creciente en la estrategia productiva provincial, pero el propio gobernador evitó presentar esa dinámica como una solución general para toda la economía. Su planteo fue que la transición debe gestionarse mediante acuerdos que contemplen las distintas realidades sectoriales.

“Es importante que esta transición económica, esta materia económica, la hagamos a través del diálogo y el consenso”, sostuvo.

Norte Grande: infraestructura, energía y economías regionales

La Asamblea de Posadas se desarrolla así sobre una tensión doble. Por un lado, los gobernadores reconocen que determinadas variables macroeconómicas muestran una evolución favorable respecto del escenario previo. Por otro, advierten que ese proceso todavía no alcanza de manera homogénea a las actividades productivas y al empleo en las provincias.

Esa diferencia explica buena parte de la agenda regional. El financiamiento de infraestructura, la energía, las rutas y las economías regionales no aparecen como demandas aisladas, sino como condiciones necesarias para que los sectores que hoy tienen capacidad de crecimiento puedan ampliar su impacto sobre el resto de las cadenas productivas.

En paralelo, la discusión nacional por el proyecto de Zonas Frías y la posibilidad de establecer posteriormente un régimen específico para las provincias con temperaturas extremas agrega una dimensión energética a la negociación entre la Nación y los gobernadores.

El desafío para el Norte Grande consiste, entonces, en transformar la Asamblea en una instancia de coordinación que permita convertir reclamos provinciales dispersos en una agenda común. La presencia del jefe de Gabinete ofrece una oportunidad para avanzar en ese sentido, aunque la eficacia del encuentro dependerá de que las conversaciones puedan traducirse posteriormente en obras, financiamiento y políticas concretas.

Jalil también destacó el carácter institucional de la reunión y su presencia en Misiones como una señal de acompañamiento a Hugo Passalacqua. “Venimos a acompañar a un gran gobernador, Hugo Passalacqua”, expresó.

La definición sintetiza el tono con el que Catamarca llega a Posadas: respaldo institucional al anfitrión, disposición al diálogo con la Nación y una advertencia sobre la heterogeneidad de la transición económica. Para los gobernadores del Norte Grande, el punto central ya no parece ser solamente discutir si la economía mejora o empeora, sino determinar qué sectores están capturando esa mejora, cuáles están quedando rezagados y qué políticas pueden acelerar la transmisión del crecimiento hacia el territorio.

Compartí esta noticia !

Caputo defendió el agro, la minería y la energía: “Son generadores de dólares”

Compartí esta noticia !

El ministro de Economía, Luis Caputo, defendió el rumbo productivo del Gobierno nacional y rechazó las críticas que señalan que el actual esquema económico concentra sus beneficios en el agro, la minería, el petróleo y la energía. Para el funcionario, el crecimiento de esos sectores no implica relegar al resto de la economía, sino generar las divisas necesarias para que también puedan expandirse otras actividades.

“Que crezcan estos cuatro sectores es muy bueno porque son los generadores de dólares”, sostuvo Caputo durante su participación en el ciclo “Miradas al futuro 2026”, organizado por la Cámara de Agentes de Bolsa. El ministro planteó que el ingreso de divisas generado por esas actividades fortalece al sistema financiero y permite al Banco Central consolidar su solvencia para sostener la estabilidad del mercado cambiario.

La argumentación oficial parte de un problema estructural de la economía argentina: la denominada restricción externa. Según Caputo, una mayor generación de dólares permitirá que los demás sectores productivos puedan acceder a las divisas necesarias para importar insumos y sostener su actividad. “Con las inversiones ya aprobadas el flujo de dólares va a ser cada vez mayor y eso es imprescindible para este país”, insistió.

El ministro buscó así responder a las críticas sobre el desempeño desigual de la economía, especialmente frente a los cuestionamientos por la situación de la industria y la construcción. En su exposición, rechazó la idea de que el país haya atravesado un período de auge industrial en los años previos y sostuvo que la industria cayó 10% entre 2011 y 2023, pese a haber contado con subsidios y tarifas reguladas.

“Que crezcan los sectores que generan dólares beneficia al resto de la economía”, resumió Caputo, al sostener que la expansión de las actividades vinculadas con recursos naturales puede convertirse en una condición para ampliar las posibilidades del conjunto del aparato productivo.

La discusión tiene como trasfondo el desafío de conseguir un crecimiento que no vuelva a quedar limitado por la falta de dólares. En la visión del Gobierno, el desarrollo de sectores con capacidad exportadora permitiría incrementar el flujo de divisas, mejorar la posición del Banco Central y, a partir de allí, reducir las restricciones que históricamente afectaron a las empresas que necesitan importar bienes de capital, insumos y componentes.

En ese marco, Caputo también descartó la necesidad de recurrir a una devaluación como mecanismo para recuperar competitividad. La apuesta oficial consiste en que el aumento de la productividad, la inversión y la generación genuina de divisas permitan mejorar las condiciones de la economía sin apelar a un salto cambiario.

El ministro también defendió el proceso de desinflación y lo vinculó con una política monetaria en la que el Banco Central dejó de financiar al Tesoro. Según sostuvo, la independencia del BCRA permitió avanzar en una desaceleración de la inflación más profunda de lo previsto y consideró que los procesos de estabilización requieren tiempo para consolidarse.

Caputo afirmó además que el país atraviesa una etapa diferente a experiencias anteriores porque, según su interpretación, la estabilización se está llevando adelante sin vulnerar el derecho de propiedad. La definición forma parte de la defensa más amplia que el ministro realiza del programa económico y de su estrategia para atraer inversiones.

El desafío que queda planteado es convertir el ingreso de dólares de los sectores exportadores en una plataforma de crecimiento más extendido. La tesis oficial es que el agro, la minería, el petróleo y la energía pueden aportar las divisas que históricamente escasearon; la prueba económica será determinar cuánto de ese flujo logra traducirse en inversión, empleo, crédito y actividad para el resto del entramado productivo.

Compartí esta noticia !

Industria minera global 2026: Cobre, litio y níquel impulsan el nuevo ciclo de crecimiento

Compartí esta noticia !

La industria minera a nivel global atraviesa una etapa de redefinición estratégica y se encamina hacia un nuevo ciclo de inversión. Impulsado por la demanda de minerales críticos, la digitalización de operaciones y la búsqueda de mayor resiliencia ante la volatilidad económica, el informe PwC Mine 2026 —que analiza la evolución de las 40 principales compañías mineras del mundo— destaca un proceso de consolidación en curso con menos transacciones, pero más enfocadas en activos estratégicos. En este escenario, los metales vinculados a la transición energética, como el cobre, el litio y el níquel, lideran el interés de los inversores, al tiempo que las empresas fortalecen su estructura de capital y priorizan proyectos con retorno sostenible.

“La industria minera está entrando en una nueva etapa donde la inteligencia artificial deja de ser una herramienta complementaria para convertirse en un habilitador central del crecimiento. La combinación entre digitalización, eficiencia operativa y demanda de minerales críticos está redefiniendo las decisiones de inversión a nivel global”, señaló Leonardo Viglione, socio de PwC Argentina y líder de la industria minera.

¿Cómo influye el contexto geopolítico en las estrategias mineras?

El avance tecnológico y el contexto geopolítico están jugando un rol fundamental en la reconfiguración de las estrategias operativas de las corporaciones. Los aranceles y la fragmentación comercial global actúan hoy como verdaderos impulsores de resiliencia, acelerando de forma directa la digitalización logística y la relocalización de procesos críticos.

En este marco de reconfiguración de las cadenas de suministro, los avances en inteligencia artificial responsable están transformando la estrategia industrial de raíz, y la minería no es la excepción.

El rol de Argentina y América Latina en el mercado de minerales críticos

“En América Latina, y particularmente en Argentina, estamos viendo un posicionamiento cada vez más relevante en minerales críticos como el cobre y el litio. La combinación de recursos, mejoras en los marcos regulatorios y el interés creciente de los inversores está consolidando a la región como un actor clave en el próximo ciclo de crecimiento de la industria minera”, detalló Viglione.

¿Qué impacto tiene la Inteligencia Artificial en la eficiencia de la minería?

El informe detalla que la inteligencia artificial (IA) se está consolidando como el factor transformador más relevante para la minería global en la actualidad: el 87% de las empresas del sector afirma con contundencia que la IA generará un impacto positivo directo en la eficiencia operativa en los próximos tres años.

En la práctica, las compañías mineras líderes ya están aplicando la tecnología en los siguientes desarrollos:

  • Modelos predictivos de mantenimiento para anticipar fallas.
  • Sistemas de visión por computadora para el control de calidad en línea.
  • Algoritmos de optimización aplicados a flotas y perforaciones, logrando reducir de forma drástica tanto los tiempos de inactividad como las emisiones contaminantes.

Transformación en la planificación geológica y seguridad laboral

El uso de IA generativa y el aprendizaje automático está cambiando por completo la planificación geológica tradicional. Los sistemas avanzados integran las siguientes variables para identificar y modelar depósitos minerales con mayor precisión y un menor riesgo exploratorio:

  • Imágenes satelitales.
  • Datos sísmicos.
  • Variables climáticas.

A nivel de seguridad laboral, los sensores inteligentes y las redes neuronales permiten hoy monitorear condiciones críticas en tiempo real, anticipar fallas de infraestructura y proteger al personal en entornos de alto riesgo.

“El desafío del sector energético hoy ya no es solo responder a una mayor demanda, sino hacerlo de manera eficiente, sostenible y resiliente. En un contexto marcado por la transición energética, la volatilidad geopolítica y el avance tecnológico, la capacidad de transformar el potencial en proyectos viables y atraer inversiones será un factor decisivo para capturar valor en el largo plazo”, señaló Juan Manuel Gallego Tinto, socio de PwC Argentina y líder de Energy, Utilities & Mining.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin