monotributo

Los aportes del monotributo no alcanzan para financiar una jubilación mínima

Compartí esta noticia !

El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.

El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.

La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.

Un régimen pensado para simplificar, pero con aportes previsionales bajos

El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.

Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.
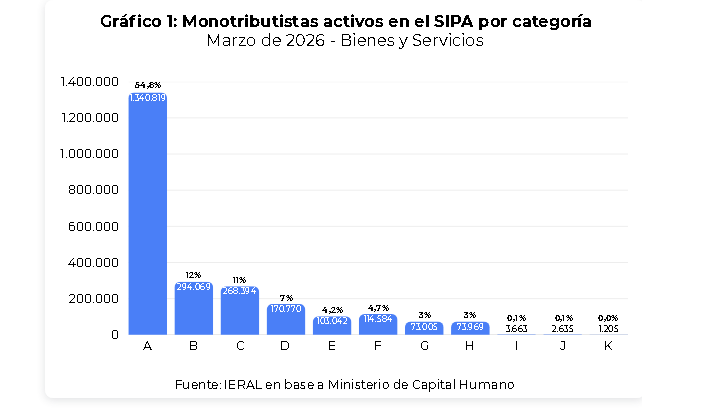
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.

Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.
El 1,1% que explica la brecha previsional

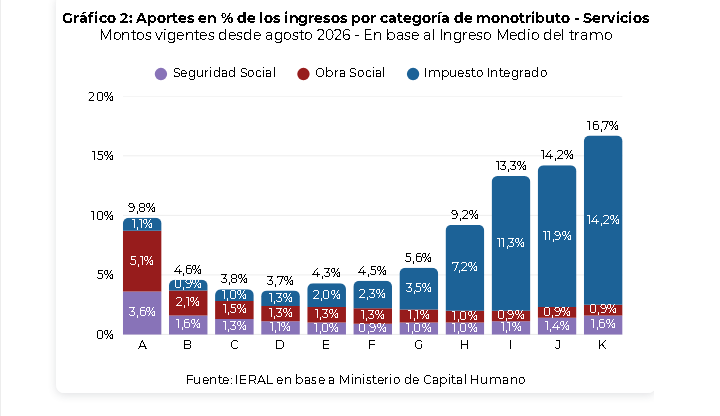
La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.

En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.
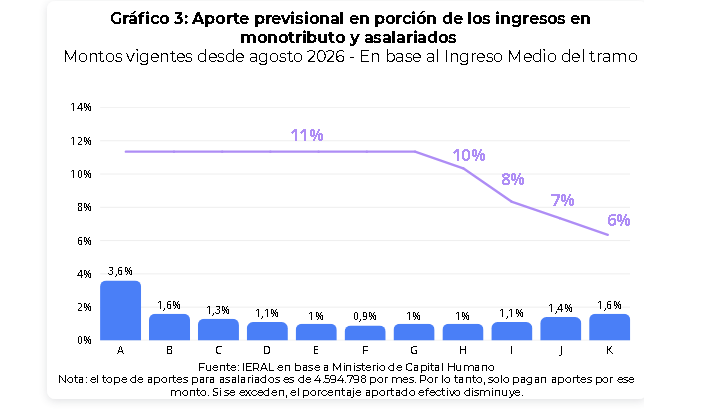
El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.

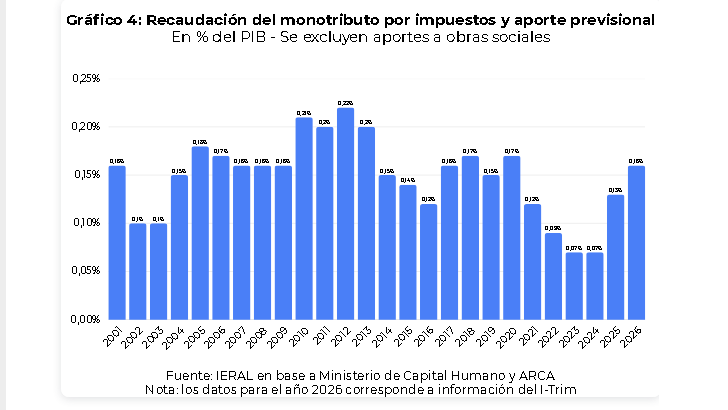
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.
Qué jubilación podría financiar cada categoría

Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.

El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.

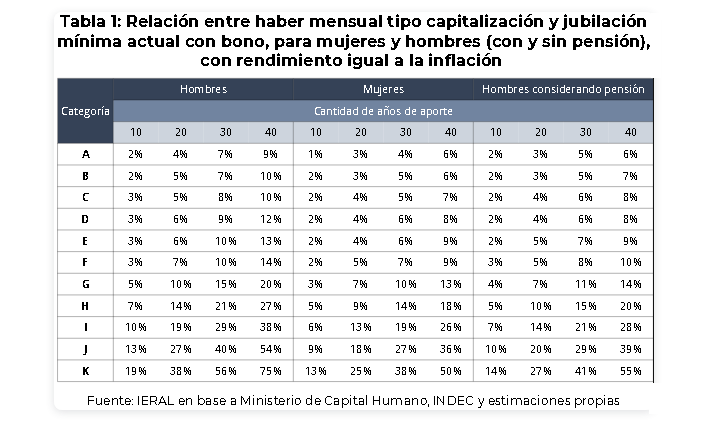
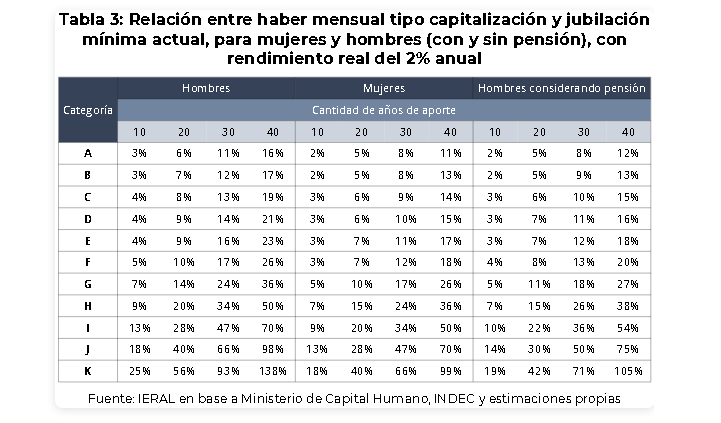
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.

La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.

El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.

La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.

El rendimiento cambia la ecuación, pero no para todos

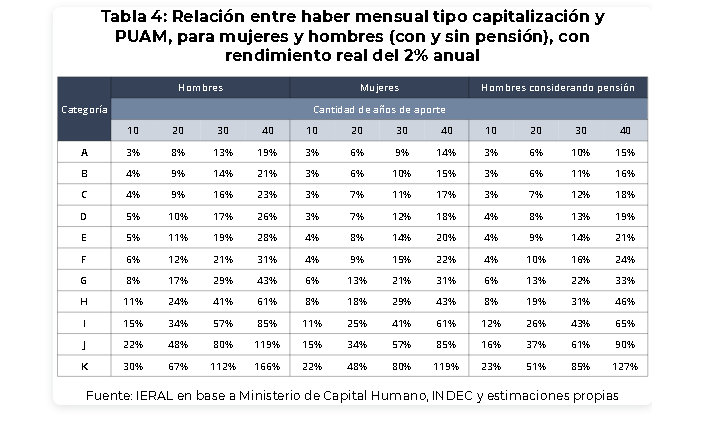
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.
Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.
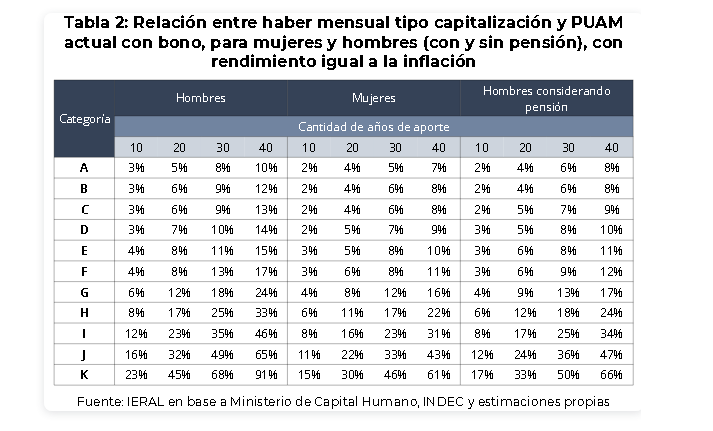
La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.
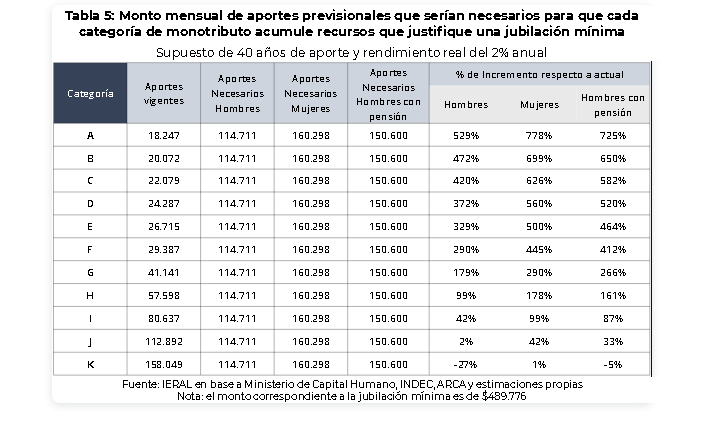
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.
La solución no pasa solamente por subir la cuota

El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.

Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.
Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.

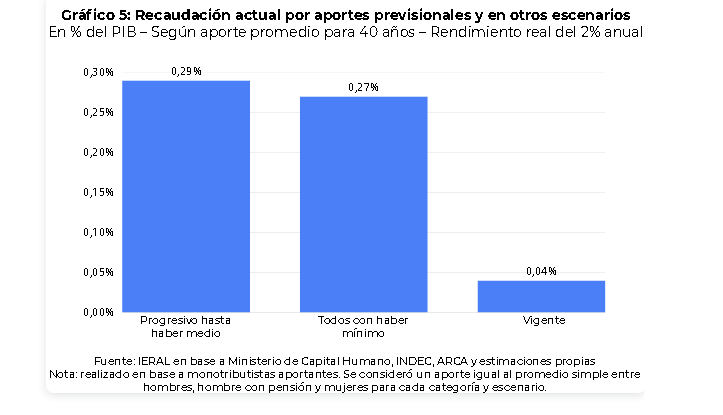
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.

El debate previsional que queda planteado

El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.
Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.

IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.

La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.

La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.

El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.
Compartí esta noticia !

ANSES proyecta 104.760 jubilados menos en 2027 y crece la PUAM

Compartí esta noticia !

El sistema previsional argentino enfrenta un cambio de composición que expone una de sus tensiones estructurales: ANSES proyecta que el padrón de jubilados se reducirá en 104.760 personas durante 2027, mientras aumentará en 32.724 la cantidad de beneficiarios de la Pensión Universal para el Adulto Mayor (PUAM). La estimación forma parte de las proyecciones para el Presupuesto 2027 y vincula el fenómeno con la dificultad creciente de reunir los 30 años de aportes exigidos para acceder a una jubilación contributiva.

Según las cifras proyectadas, el padrón de jubilados pasaría de 5.590.521 personas en 2026 a 5.485.761 en 2027. En paralelo, los beneficiarios de la PUAM subirían de 220.308 a 253.032. También se prevé un aumento de los titulares del Seguro de Desempleo, de 118.868 a 130.324 personas.

La lectura relevante no está solamente en la cantidad de prestaciones, sino en el desplazamiento entre categorías. El sistema proyecta menos personas que acceden a una jubilación basada en aportes y más adultos mayores que deberán recurrir a una prestación no contributiva destinada a quienes no lograron completar la trayectoria laboral requerida.

El mercado laboral empieza a definir quién llega a la jubilación

La jubilación contributiva exige, como regla general, 30 años de aportes. Ese requisito convierte la historia laboral en una variable decisiva: no alcanza con llegar a la edad jubilatoria si durante las décadas anteriores predominó el trabajo no registrado, la intermitencia laboral o una inscripción previsional insuficiente.

La edad jubilatoria se mantiene en 60 años para las mujeres y 65 para los hombres. El problema aparece cuando una persona alcanza ese momento sin haber reunido los años de aportes necesarios. Las moratorias previsionales habían funcionado como mecanismo para completar períodos faltantes, pero esas herramientas dejaron de estar disponibles, de modo que el sistema vuelve a hacer más visible la distancia entre edad y trayectoria contributiva.

La proyección de ANSES puede leerse, por lo tanto, como una consecuencia diferida de la estructura del mercado de trabajo. Un empleo informal hoy no solamente implica menor cobertura durante la etapa activa: también puede convertirse, décadas después, en una dificultad concreta para acceder a una jubilación contributiva.

El crecimiento esperado de la PUAM refleja justamente ese punto de quiebre. La prestación está destinada a personas de 65 años o más que no reunieron los aportes necesarios y que cumplen requisitos de vulnerabilidad social, además de atravesar una evaluación socioeconómica y patrimonial.

En septiembre de 2026, la PUAM se ubicó en $342.906,56, según la actualización oficial de ANSES. A ese monto se sumó el bono extraordinario previsional de hasta $70.000 para los beneficiarios alcanzados por la medida.

El monotributo agrega otra grieta al problema

El debate previsional no termina en la cantidad de años aportados. También importa cuánto se aporta durante esos años. Un estudio del IERAL de la Fundación Mediterránea puso el foco sobre esa segunda dimensión al simular qué prestación podría financiarse con los aportes previsionales correspondientes a las distintas categorías del monotributo.

El ejercicio no describe cómo funciona actualmente el sistema previsional argentino, sino que construye un escenario hipotético de capitalización individual: supone que los aportes de cada trabajador se acumulan y luego se utilizan para financiar una renta vitalicia. Bajo el supuesto de que esos fondos solamente mantienen su poder adquisitivo frente a la inflación, los resultados muestran una brecha considerable respecto del haber mínimo.

En la categoría A, la más baja del monotributo, un hombre con 40 años de aportes reuniría recursos equivalentes al 9% de una jubilación mínima, mientras que para una mujer la proporción sería del 6%. En la categoría K, la más alta, los porcentajes subirían al 75% para un hombre y al 50% para una mujer.

La conclusión económica del ejercicio es que el problema previsional no puede explicarse únicamente por la cantidad de años registrados. También existe una diferencia importante entre el ingreso sobre el cual se calcula el aporte y el nivel de prestación que se pretende financiar en la etapa pasiva.

El IERAL estima que el aporte personal promedio representa alrededor del 11% del ingreso de un asalariado formal, 5% en el caso de los autónomos y apenas 1,1% entre los monotributistas. A su vez, el 55% de los monotributistas activos se concentra en la categoría A y el 78% pertenece a las categorías A, B o C, donde los aportes previsionales son menores.

Cuatro décadas de aportes tampoco garantizan el piso

La simulación adquiere otra dimensión cuando se incorpora un rendimiento real del 2% anual por encima de la inflación. En ese escenario, un monotributista de categoría K que aportara durante 40 años podría alcanzar el equivalente al 138% de una jubilación mínima en el caso de un hombre y el 99% en el de una mujer.

Pero el resultado cambia drásticamente en las categorías inferiores. Para que una persona de categoría A pudiera financiar una prestación equivalente a una jubilación mínima bajo ese supuesto, el estudio calculó que los aportes previsionales deberían aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge.

La cifra muestra el tamaño de la brecha, pero también marca un límite para interpretar el problema: aumentar abruptamente los aportes de los trabajadores independientes podría mejorar la densidad contributiva futura, aunque también elevaría el costo de formalización de actividades de bajos ingresos.

El desafío pasa de pagar prestaciones a reconstruir trayectorias laborales

La combinación de las dos proyecciones plantea una discusión de mayor alcance para la política previsional. Por un lado, el sistema necesita financiar prestaciones para una población que envejece. Por otro, una parte creciente de quienes llegan a la edad jubilatoria puede no haber construido una trayectoria contributiva suficiente.

La respuesta, por lo tanto, no se agota en discutir el monto de la jubilación al momento del retiro. También involucra la calidad del empleo durante las décadas anteriores, la estabilidad de las trayectorias laborales, los incentivos a la formalización y la relación entre ingresos y aportes.

El aumento proyectado de la PUAM funciona como una señal concreta de esa transición. Si menos trabajadores reúnen los requisitos para una jubilación contributiva, el Estado debe sostener una mayor cantidad de prestaciones no contributivas. El problema se traslada así desde la historia individual de aportes hacia las cuentas públicas y la capacidad futura del sistema para garantizar ingresos durante la vejez.

El dato de 2027, entonces, no describe solamente cuántos jubilados habrá. Expone una pregunta más profunda: qué tipo de mercado laboral está construyendo la Argentina y qué nivel de protección previsional podrá ofrecer a quienes hoy trabajan, especialmente a quienes lo hacen de manera informal, independiente o con aportes reducidos.

Una reforma previsional sostenible debería abordar esa cadena completa. Mejorar la registración laboral, reducir la discontinuidad de los aportes, revisar la relación entre contribuciones y beneficios y generar mecanismos previsibles para quienes tienen trayectorias incompletas son piezas de un mismo problema. La cantidad de jubilados que aparece en el Presupuesto 2027 es, en última instancia, el resultado de decisiones laborales y previsionales acumuladas durante décadas.

Compartí esta noticia !

ARCA extiende la factura electrónica y pone fecha al fin de las excepciones para pequeños contribuyentes

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) amplió el universo de contribuyentes alcanzados por la obligación de emitir comprobantes electrónicos y fijó un cronograma que incorpora progresivamente a sectores que hasta ahora contaban con excepciones. La Resolución General 5893/2026 fue publicada este lunes en el Boletín Oficial y establece dos fechas centrales: el 1° de noviembre de 2026 y el 1° de marzo de 2027.

El primer cambio alcanzará desde noviembre a los pequeños contribuyentes adheridos al Régimen Simplificado para Pequeños Contribuyentes que estén incluidos en el Régimen de Inclusión Social y Promoción del Trabajo Independiente, así como a quienes figuren en el Registro Nacional de Efectores de Desarrollo Local y Economía Social. Para estos grupos, la factura electrónica o el uso del controlador fiscal pasarán a ser las modalidades ordinarias para documentar las operaciones.

La segunda etapa tendrá un alcance diferente. Desde el 1° de marzo de 2027, los contribuyentes que no estén alcanzados por el Impuesto al Valor Agregado deberán emitir comprobantes electrónicos originales bajo el régimen general establecido por ARCA. Hasta esa fecha continuarán utilizando el esquema vigente de comprobantes impresos.

El cambio se inscribe en una estrategia más amplia del organismo recaudador para ampliar la información disponible sobre las operaciones económicas y fortalecer la trazabilidad fiscal. La resolución modifica distintos regímenes de emisión de comprobantes y reduce el espacio de las excepciones que permitían utilizar comprobantes impresos como mecanismo habitual.

Para los contribuyentes alcanzados, la diferencia práctica será significativa: la operación quedará registrada mediante los sistemas electrónicos habilitados por ARCA y el comprobante podrá generarse a través de las herramientas disponibles para cada régimen. En el caso de los monotributistas que no tengan un punto de venta habilitado para emitir comprobantes electrónicos, el propio organismo establecerá uno para utilizar el servicio “Comprobantes en línea”, asociado a la opción “Factura en línea – Monotributo” y al domicilio fiscal declarado.

La norma mantiene, sin embargo, una salida para los problemas tecnológicos. Los talonarios de comprobantes impresos podrán seguir utilizándose como modalidad excepcional cuando exista una contingencia que impida emitir el comprobante por los medios electrónicos autorizados. Esa posibilidad no convierte nuevamente al papel en el mecanismo habitual: funcionará como respaldo frente a una imposibilidad de utilizar el sistema electrónico y quedará limitada por las condiciones de autorización correspondientes.

El Gobierno plantea la modificación también como una forma de reducir costos de cumplimiento. La digitalización elimina parte de la operatoria vinculada con la impresión y administración de comprobantes y, al mismo tiempo, permite que la información de las operaciones ingrese de manera más directa a las bases de datos fiscales.

El desafío estará en que esa simplificación sea efectiva para los sectores que se incorporan al sistema. Para un contribuyente pequeño, digitalizar no significa únicamente contar con una computadora: supone disponer de conectividad, comprender el mecanismo de emisión y poder resolver rápidamente una contingencia. Por eso, la implementación de la medida será tan importante como la obligación formal.

La resolución también establece que responsables inscriptos, exentos y no alcanzados en IVA, junto con los monotributistas, quedan comprendidos en el régimen de emisión electrónica y/o controlador fiscal. No obstante, los sujetos no alcanzados por IVA deberán utilizar exclusivamente comprobantes electrónicos en los términos previstos por el régimen, desde marzo de 2027.

En paralelo, las MiPyMEs tienen una consideración específica cuando realizan operaciones con empresas grandes o con otras MiPyMEs que hayan adherido al régimen de Factura de Crédito Electrónica MiPyMEs. En esos casos, la normativa establece la utilización obligatoria de comprobantes electrónicos alcanzados por el régimen correspondiente.

La decisión de ARCA marca así otro paso en la transformación de la relación entre pequeños contribuyentes y el Estado. La tendencia es clara: menos papel, más información en tiempo real y una mayor capacidad para cruzar operaciones. Para el contribuyente, la contracara debería ser un sistema sencillo, accesible y con menos carga administrativa.

El punto de fondo es que la digitalización puede ser una herramienta de formalización sin convertirse necesariamente en una nueva barrera de entrada para quienes trabajan por cuenta propia o desarrollan actividades de baja escala. El éxito de la reforma dependerá de que la tecnología efectivamente reduzca trámites y costos y no se limite a trasladar al pequeño contribuyente las complejidades de un sistema que antes absorbía el papel.

Con el nuevo cronograma, noviembre será el primer hito para los grupos de pequeños contribuyentes específicamente alcanzados y marzo de 2027 marcará la incorporación de quienes no están alcanzados por IVA. Desde entonces, la factura electrónica dejará de ser para estos sectores una opción asociada a la modernización y pasará a ser el estándar obligatorio para documentar sus operaciones.

Compartí esta noticia !

El empleo privado registrado cayó por tercer mes consecutivo

Compartí esta noticia !

El mercado laboral argentino volvió a mostrar en mayo una señal de debilidad que ya dejó de ser episódica: el empleo privado registrado encadenó su tercer mes consecutivo de caída y acumuló doce meses de contracción en el segmento asalariado. La fotografía que surge de los registros oficiales combina una moderación de la velocidad de destrucción de puestos con un problema más estructural: los empleos formales de mayor densidad productiva siguen perdiendo terreno, mientras crecen modalidades como el monotributo, que amortiguan estadísticamente el deterioro pero no sustituyen en cantidad ni calidad al empleo asalariado perdido.

De acuerdo con los datos desestacionalizados del Sistema Integrado Previsional Argentino (SIPA), el empleo privado registrado disminuyó en mayo en 9.059 puestos, equivalente a una baja mensual del 0,15%. La caída fue menor que la registrada en marzo y abril, cuando había alcanzado 0,2% y 0,3%, respectivamente. Sin embargo, la desaceleración no modificó la tendencia de fondo: el empleo asalariado privado mantiene doce meses consecutivos de retroceso.

En términos interanuales, el sector privado registrado perdió 135.438 puestos, un 2,16%. El dato adquiere mayor relevancia cuando se observa qué actividades explican la mayor parte del ajuste. La industria manufacturera destruyó 52.341 empleos en un año, una reducción del 4,5%, mientras que el comercio perdió 39.154 puestos, equivalente a un 3,1%. Transporte, almacenamiento y comunicaciones recortó otros 13.915 empleos y la intermediación financiera, 6.924.

En conjunto, esas cuatro ramas concentran alrededor del 49% del empleo asalariado privado registrado y unos tres millones de trabajadores. Por eso, la evolución de estos sectores resulta determinante para evaluar si la economía consigue transformar una eventual recuperación de la actividad en generación neta de empleo formal. La señal actual es todavía insuficiente.

La composición de la variación mensual ofrece, al mismo tiempo, una lectura más compleja. Mientras el empleo privado asalariado cayó, el monotributo incorporó 2.676 trabajadores en mayo y acumuló 42.672 nuevos inscriptos en los últimos doce meses. El trabajo en casas particulares también creció, con 1.352 puestos adicionales en el mes y 6.319 en términos interanuales.

Ese desplazamiento es relevante porque permite distinguir entre una recuperación de la ocupación y una recuperación del empleo formal asalariado. El crecimiento del monotributo puede ampliar la cantidad de personas registradas, pero no compensa automáticamente la pérdida de puestos en empresas privadas. De hecho, el aumento de esta modalidad durante el último año absorbió menos de la mitad de los empleos privados asalariados destruidos.

La otra cara del mercado laboral aparece en el sector público. En mayo sumó apenas 736 puestos, un 0,02% mensual, y en doce meses acumuló una reducción de 16.701 empleos, equivalente a 0,49%. El ajuste estatal, por lo tanto, fue considerablemente menor al observado en el sector privado registrado.

La evolución desde el inicio de la actual gestión también exhibe una transformación en la estructura ocupacional. Desde entonces, el empleo privado registrado acumula una reducción de 241.176 puestos, mientras el empleo público retrocedió en 79.865. En sentido contrario, el monotributo incorporó 160.573 inscriptos, un crecimiento del 7,88%.

El problema no se limita a la cantidad de puestos. El salario real también comenzó a deteriorarse nuevamente. La remuneración real promedio del empleo registrado privado cayó 2,9% en mayo y volvió a retroceder 0,9% en junio. Como resultado, quedó por primera vez en 20 meses por debajo del nivel de noviembre de 2023, con una pérdida acumulada del 0,6% respecto de aquel punto de referencia.

La dinámica muestra que la desaceleración de la inflación no necesariamente se traduce de manera inmediata en una recuperación del poder adquisitivo. Durante los primeros cuatro meses de 2026, las remuneraciones nominales habían aumentado en promedio 2,1% mensual, pero entre abril y mayo ese ritmo se redujo a aproximadamente 1%. Si los salarios nominales desaceleran más rápido que los precios, el resultado termina siendo una nueva pérdida de salario real aun en un contexto de menor inflación.

La situación tampoco es uniforme entre los distintos convenios colectivos. Algunas actividades lograron recomponer poder adquisitivo, entre ellas encargados de edificio, camioneros, construcción y farmacia. En el extremo opuesto, textiles acumula una pérdida real del 12,6% interanual, metalúrgicos del 12,4%, comercio del 11% y calzado del 10,5%.

Esta dispersión confirma que la discusión salarial se volvió progresivamente más sectorial. La capacidad de cada actividad para trasladar mejoras nominales y sostener el poder de compra depende de su estructura productiva, productividad, condiciones de demanda y capacidad de negociación. También existe una fuerte dimensión territorial: en el convenio metalmecánico, la mediana salarial de la provincia mejor remunerada llega a ser 4,4 veces superior a la de la jurisdicción con menor salario. En construcción la brecha alcanza 3,7 veces y en alimentación, 3,5 veces.

Para Misiones y el NEA, este componente territorial resulta especialmente relevante. La recuperación del empleo no depende únicamente de que mejore el nivel general de actividad, sino de que esa mejora se traduzca en inversión, producción y demanda laboral en las economías regionales. La brecha salarial entre jurisdicciones y la concentración de la destrucción de puestos en sectores como industria y comercio muestran que una política de empleo efectiva necesita considerar las estructuras productivas locales y no solamente los agregados nacionales.

Los datos de junio tampoco anticipan todavía un cambio de ciclo. La Encuesta de Indicadores Laborales registró una nueva caída del empleo asalariado privado en empresas de diez o más trabajadores de los principales centros urbanos, del 0,1% mensual. En el interior del país la contracción fue del 0,2%, superior a la observada en el Gran Buenos Aires.

La clave para revertir esta dinámica, entonces, excede cualquier modificación normativa sobre el mercado laboral. El propio análisis citado de LCG plantea que la actividad económica, tanto por el lado de la demanda interna como de la externa, tiene mayor capacidad para traccionar la creación de empleo que los cambios regulatorios aislados. El desafío de política económica pasa por conseguir que la estabilidad macroeconómica y la recuperación sectorial se conviertan en inversión productiva y, finalmente, en puestos de trabajo formales.

Ese es el punto donde el dato laboral deja de ser una estadística y se convierte en una señal sobre el modelo de crecimiento. La economía puede estabilizar precios, recuperar determinados sectores y ampliar modalidades de trabajo independiente, pero la prueba decisiva será si consigue reconstruir empleo asalariado formal, particularmente en industria, comercio y servicios. Sin esa transmisión, la mejora macroeconómica corre el riesgo de convivir durante más tiempo con un mercado laboral que todavía no logra recuperar capacidad de absorción.

Compartí esta noticia !

Misiones elimina retenciones sobre transferencias bancarias para pequeños contribuyentes

Compartí esta noticia !

El gobernador Hugo Passalacqua anunció una nueva medida de alivio fiscal destinada a pequeños contribuyentes de Misiones: a partir del 1 de agosto dejarán de aplicarse las retenciones de Ingresos Brutos sobre las transferencias bancarias, ampliando así el esquema de desgravación que ya había alcanzado a las billeteras virtuales.

La decisión, instrumentada por la Agencia Tributaria Misiones (ATM), establece que el beneficio alcanzará a los monotributistas de hasta la categoría D que cumplan con determinados requisitos de facturación.

Desde el organismo explicaron que las condiciones serán exactamente las mismas que rigen para la exclusión de retenciones en billeteras virtuales. Es decir, podrán acceder quienes sean monotributistas hasta la categoría D y no hayan registrado transferencias superiores al límite establecido para esa categoría, actualmente fijado en $2.184.404.

Además, señalaron que ese monto será actualizado con los nuevos parámetros del Monotributo durante agosto, aunque el cambio recién tendrá impacto operativo en septiembre debido a la mecánica de confección de los padrones de inclusión y exclusión que utilizan las entidades financieras.

“La medida es igual en todos sus términos. Son los mismos requisitos, las mismas condiciones y el mismo régimen. La única diferencia es que una alcanza a las transferencias bancarias y la otra a las billeteras virtuales”, explicaron desde ATM.

La decisión forma parte de la estrategia de simplificación tributaria impulsada por el Gobierno provincial para reducir costos financieros y administrativos de los pequeños contribuyentes, especialmente comerciantes, profesionales y emprendedores que operan mediante medios electrónicos de pago.

Con esta ampliación, Misiones extiende el alivio fiscal tanto al sistema bancario tradicional como a las plataformas de pagos digitales, evitando retenciones sobre movimientos que, en muchos casos, afectaban el flujo de fondos de los monotributistas.

La provincia viene implementando una serie de medidas de modernización tributaria y reducción de cargas para favorecer la formalización de la economía y mejorar la competitividad de las pequeñas actividades económicas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin