política fiscal

Milei condicionó su reelección a los resultados y rechazó flexibilizar la economía

Compartí esta noticia !

El presidente Javier Milei reconoció que el futuro electoral de La Libertad Avanza dependerá de su capacidad para mostrar resultados concretos y descartó cualquier flexibilización de la política fiscal o monetaria con el objetivo de mejorar sus chances de reelección. “Si nosotros no mostramos resultados se hace difícil acompañar”, admitió durante el cierre del evento “Vientos de Cambio”, organizado por la Fundación Libertad y Progreso en el hotel Sheraton de Retiro.

La definición expone uno de los principales desafíos políticos del Gobierno hacia 2027: sostener el programa económico mientras busca que la estabilización se traduzca en mejoras visibles para los hogares y en una recuperación que pueda consolidarse en el tiempo. Milei sostuvo que distintos sectores le reclaman moderar la política fiscal y monetaria para llegar mejor posicionado a las elecciones, pero aseguró que no seguirá ese camino.

“Nosotros no vamos a hacer eso, no vamos a flexibilizar. Nuestra política fiscal no se negocia, y tampoco la monetaria, porque no vamos a parar hasta terminar de derrotar la inflación”, afirmó. Para el Presidente, la consistencia del programa constituye también su principal activo electoral. “Al populismo no se le gana haciendo populismo. No hay sustituto para las buenas políticas”, sostuvo.

En paralelo, Milei planteó un escenario electoral favorable para el oficialismo. Aseguró que espera repetir en octubre un resultado similar al de la última elección y proyectó que una victoria permitiría a La Libertad Avanza alcanzar la mayoría en Diputados y quedar a dos bancas de la mayoría en el Senado. “Yo confío en los argentinos y creo que vamos a ganar”, afirmó.

El punto central de su exposición, sin embargo, estuvo en la relación entre gestión y respaldo político. El mandatario reconoció que las ideas necesitan traducirse en resultados para sostener el acompañamiento social y defendió la necesidad de combinar “batalla cultural”, capacidad política y gestión. En su lectura, la política económica no puede separarse de la construcción electoral porque el Gobierno debe demostrar que su programa produce efectos concretos.

Milei utilizó buena parte de su discurso para repasar los indicadores que considera más favorables de su administración y compararlos con los resultados de gobiernos anteriores. El primer eje fue la inflación. Según los datos expuestos por el Presidente, el IPC pasó de una tasa del 3% al comienzo de la gestión de Néstor Kirchner a 8,5% al finalizarla; durante las dos presidencias de Cristina Fernández de Kirchner pasó de 8,5% a 26,9%; con Mauricio Macri, de 25,9% a 53,85%; y durante la administración de Alberto Fernández, de 53,8% a 211,4%.

Sobre su propia gestión, Milei afirmó que la inflación se redujo un 85%, al pasar del 211,4% al 30% en los dos años y medio considerados en su exposición. El dato ocupa un lugar central en la estrategia oficial porque la desaceleración de los precios constituye uno de los resultados más directamente perceptibles por la población, aunque su impacto sobre el poder adquisitivo depende también de la evolución de salarios, empleo, tarifas y otros componentes del gasto familiar.

El Presidente también puso el foco en la pobreza. Recordó que la tasa había alcanzado el 53% en el primer semestre de 2024 y destacó su descenso al 28% en el segundo semestre de 2025. A partir de esa comparación, sostuvo que las políticas aplicadas por su administración permitieron sacar a 14 millones de personas de la pobreza.

En materia de actividad, Milei afirmó que la economía argentina acumulaba 12 años consecutivos sin crecimiento cuando asumió La Libertad Avanza. Para su primer mandato proyectó una expansión acumulada del PBI del 17% si se cumplen las hipótesis de mercado utilizadas por su Gobierno. Según planteó, ese crecimiento permitiría además elevar el PBI per cápita y superar el ritmo de expansión de la OCDE.

El tercer eje fue el mercado laboral. Milei contrastó la reducción del empleo público con la generación de puestos en el sector privado. Según sus cifras, el Estado redujo más de 70.000 empleados mientras que el sector privado incorporó más de 600.000 trabajadores. La comparación forma parte de la narrativa económica oficial: achicar el peso del Estado y ampliar el empleo privado aparecen como dos caras de un mismo proceso de transformación.

El desafío para el Gobierno será convertir esas variables agregadas en una percepción sostenida de mejora. La inflación puede desacelerarse y la pobreza puede reducirse, pero la consolidación política del programa dependerá de que la recuperación alcance al empleo, los ingresos y el consumo sin comprometer el equilibrio fiscal que Milei presenta como condición innegociable.

Ese punto resulta especialmente relevante de cara a las elecciones. El propio Presidente admitió que el acompañamiento no está garantizado por la sola estabilización macroeconómica. La sociedad deberá percibir resultados suficientes para volver a respaldar el rumbo. En términos políticos, la ecuación que enfrenta el oficialismo combina estabilidad, crecimiento y capacidad de transformar esos indicadores en bienestar cotidiano.

Milei también vinculó su proyecto con un cambio político regional y celebró el avance de gobiernos de derecha en América Latina. En ese marco, proyectó incluso una eventual victoria de ese espacio político en Brasil y presentó el proceso como parte de una transformación más amplia del mapa político continental.

La apuesta oficial queda así definida: preservar el equilibrio fiscal y monetario aun durante el ciclo electoral y competir políticamente con los resultados de la gestión. La pregunta que queda abierta no es solamente si el Gobierno podrá sostener sus metas, sino si la mejora de los indicadores macroeconómicos tendrá suficiente profundidad y duración para convertirse en una recuperación económica que la mayoría de los hogares pueda reconocer en su vida diaria.
Compartí esta noticia !

Mercado Libre acumuló USD 608 millones en beneficios impositivos y el debate vuelve sobre el costo fiscal

Compartí esta noticia !

El esquema de promoción de la economía del conocimiento volvió al centro del debate por su costo fiscal. Según un informe elaborado por el Instituto Argentina Grande a partir de las presentaciones financieras de Mercado Libre ante la Securities and Exchange Commission (SEC) de Estados Unidos, la compañía acumuló beneficios impositivos por USD 608,4 millones.

La cifra equivale, dependiendo del tipo de cambio utilizado para la conversión, a un monto cercano al billón de pesos y vuelve a poner bajo análisis la magnitud de los incentivos que recibe una de las compañías de mayor capitalización de origen argentino.

De acuerdo con los cálculos del IAG, durante los primeros seis meses de 2026 Mercado Libre obtuvo USD 29 millones de beneficio relacionado con el Impuesto a las Ganancias y otros USD 13 millones correspondientes a aportes y contribuciones a la seguridad social.

Son USD 42 millones solamente durante el primer semestre.

En 2025, según el mismo relevamiento, los beneficios habían alcanzado aproximadamente USD 81 millones.

El debate sobre el destino de los recursos

El Instituto Argentina Grande compara el costo fiscal acumulado de esos incentivos con otras partidas presupuestarias y sostiene que los recursos involucrados hubieran sido suficientes para afrontar la recomposición salarial docente y el incremento de gastos de funcionamiento contemplados por la Ley de Financiamiento Universitario.

La comparación introduce un debate más amplio que excede a Mercado Libre: cuál es el costo y cuál es el retorno para el Estado de los regímenes de promoción destinados a sectores considerados estratégicos.

Los beneficios tributarios buscan incentivar inversiones, generación de empleo, exportaciones y desarrollo tecnológico. La discusión aparece cuando se compara el volumen de esos incentivos con el ajuste aplicado sobre otras áreas del presupuesto nacional.

En el caso de Mercado Libre, la dimensión de la compañía amplifica el debate. La empresa se convirtió en uno de los principales actores tecnológicos y financieros de América Latina y su expansión excede ampliamente al comercio electrónico.

El dato de USD 608,4 millones acumulados presentado por el IAG pone así el foco no solamente sobre una empresa, sino sobre la política de incentivos fiscales y las prioridades presupuestarias del Estado argentino.

Compartí esta noticia !

El gasto primario se contrajo 8,9% real en julio, pero el ajuste efectivo sobre lo pagado fue menor

Compartí esta noticia !

El análisis de la consultora IARAF, encabezado por Nadin Argañaraz muestra que el gasto primario consolidado pasó de 37,8% del PBI en 2023 a 31,2% en 2025. En julio, la diferencia entre el gasto devengado y el efectivamente pagado volvió a poner el foco sobre la velocidad real del ajuste fiscal.

El ajuste fiscal argentino mantiene una característica que resulta central para interpretar la evolución de las cuentas públicas: la diferencia entre lo que el Estado reconoce como obligación y aquello que efectivamente desembolsa. En julio de 2026, el gasto primario devengado registró una caída real interanual del 8,9%, mientras que el gasto efectivamente pagado se contrajo 2,5%, de acuerdo con el análisis difundido por el economista Nadin Argañaraz.

La brecha entre ambos indicadores no es un detalle contable. El gasto devengado refleja las obligaciones reconocidas durante un período, mientras que el pagado registra la salida efectiva de fondos. Por eso, observar ambas variables permite dimensionar con mayor precisión tanto la intensidad del ajuste como su impacto sobre la ejecución presupuestaria y las necesidades de financiamiento.

La película de mayor plazo muestra una transformación todavía más profunda. Según la estimación de Argañaraz, el gasto público primario consolidado argentino habría pasado de representar el 37,8% del Producto Bruto Interno en 2023 al 31,2% en 2025. En apenas dos años, la reducción habría alcanzado 6,6 puntos porcentuales del PBI.

La magnitud del descenso permite ubicar el proceso dentro de una perspectiva histórica. El gasto primario consolidado de 2025 se encontraba 7,2 puntos porcentuales del PBI por encima del mínimo de la serie, registrado en 2004, cuando representó el 24%. En el extremo opuesto, el máximo se produjo en 2015, con un gasto equivalente al 41,6% del producto.

El dato de 2025 también quedó por debajo del promedio registrado entre 1993 y 2025, que se ubicó en 32,3% del PBI. Es decir, el Estado consolidado cerró ese año con un nivel de gasto primario inferior al promedio de las últimas tres décadas, aunque todavía significativamente por encima del piso observado en 2004.

Nación concentró la mayor parte de la reducción

La composición del ajuste permite observar dónde se produjo el mayor cambio. Entre 2023 y 2025, el gasto primario del Gobierno nacional cayó 5,2 puntos porcentuales del PBI. En las provincias y la Ciudad Autónoma de Buenos Aires, la reducción fue de 1,1 puntos, mientras que en los municipios alcanzó 0,3 puntos.

La distribución del gasto en 2025 también muestra una estructura relativamente equilibrada entre Nación y gobiernos subnacionales. El Estado nacional habría ejecutado un gasto primario equivalente al 14,3% del PBI, mientras que las provincias más CABA representaron el 13,8% y los municipios, el 3,1%.

La comparación con los extremos históricos permite dimensionar cuánto cambió la arquitectura fiscal. En 2004, cuando el gasto consolidado tocó su mínimo, Nación representaba el 11% del PBI, provincias más CABA el 10,6% y municipios el 2,4%. En 2015, en cambio, el gasto nacional llegó al 22,3% del producto, mientras que provincias más CABA alcanzaron el 15,8% y los municipios el 3,6%.

El contraste muestra que la reducción del gasto no fue homogénea entre niveles de gobierno. La Nación concentró la mayor parte del descenso registrado desde 2023, mientras que provincias y municipios exhibieron una disminución más acotada en términos del producto.

El desafío: cuánto del ajuste se transforma en capacidad fiscal sostenible

La discusión sobre el gasto público adquiere una dimensión adicional cuando se incorpora la diferencia entre devengado y pagado. Una caída real del 8,9% en el gasto devengado no necesariamente se traduce en una contracción equivalente de los desembolsos en el mismo período. En julio, la distancia entre ambos registros fue de 6,4 puntos porcentuales.

Para las cuentas públicas, la cuestión de fondo no pasa únicamente por reducir el gasto nominal o real, sino por determinar qué parte del ajuste puede sostenerse en el tiempo sin trasladar obligaciones hacia períodos posteriores. La consistencia fiscal requiere que la reducción de los compromisos reconocidos tenga correspondencia con una trayectoria sostenible de pagos, ingresos y financiamiento.

La evolución desde 2023 muestra que el cambio en la dimensión del Estado consolidado es significativo. El gasto primario habría retrocedido 6,6 puntos del PBI en dos años y se ubicó en 2025 por debajo de su promedio histórico. El dato de julio, sin embargo, agrega una advertencia metodológica: para medir la intensidad efectiva del ajuste no alcanza con observar una sola variable.

La lectura simultánea del gasto devengado, el pagado y su distribución entre Nación, provincias y municipios permite entender mejor dónde se está produciendo la consolidación fiscal y cuáles son sus efectos sobre cada nivel del Estado. En un país con una estructura federal como la Argentina, esa distinción resulta clave para evaluar no sólo cuánto se ajusta, sino también quién absorbe el costo y qué capacidad queda disponible para sostener servicios, infraestructura y políticas públicas.

Gasto Público de Administración Nacional de Julio 2026 by CristianMilciades

Compartí esta noticia !

Ley de Inocencia Fiscal: el Gobierno envió el proyecto a Diputados

Compartí esta noticia !

El Gobierno nacional dio un nuevo paso en su estrategia para incentivar la incorporación de ahorros no declarados al circuito formal al enviar a la Cámara de Diputados el proyecto de Ley de Inocencia Fiscal II, una iniciativa que modifica el Régimen Simplificado del Impuesto a las Ganancias y amplía de manera significativa el universo de contribuyentes que podrán adherir al sistema.

La propuesta, firmada por el presidente Javier Milei, el jefe de Gabinete Diego Santilli y los ministros Luis Caputo y Sandra Pettovello, será uno de los primeros proyectos que el Congreso debatirá tras el receso invernal. La intención del oficialismo es lograr su aprobación antes de finalizar agosto, aunque para ello deberá negociar con bloques dialoguistas como la UCR, el PRO, Innovación Federal, Producción y Trabajo y Provincias Unidas, ya que La Libertad Avanza no cuenta con mayoría propia en ninguna de las dos cámaras.

El cambio central de la iniciativa consiste en eliminar los límites de ingresos y patrimonio que hoy restringen el acceso al régimen simplificado. Hasta ahora solo podían adherir personas humanas con ingresos anuales inferiores a $1.000 millones y un patrimonio de hasta $10.000 millones. Con la reforma, todas las personas humanas y sucesiones indivisas residentes en el país podrán optar por este mecanismo, independientemente de su nivel patrimonial.

Desde el Ministerio de Economía sostienen que la modificación busca “democratizar” el acceso al sistema tributario simplificado y reducir barreras para la formalización de activos. La expectativa oficial es que una mayor cantidad de contribuyentes canalice recursos que actualmente permanecen fuera del sistema financiero, incrementando la liquidez de la economía sin recurrir a nuevos programas de blanqueo.

La iniciativa mantiene, sin embargo, las facultades de fiscalización de la Agencia de Recaudación y Control Aduanero (ARCA) sobre los contribuyentes considerados de mayor relevancia fiscal. En ese marco, redefine el concepto de “discrepancia significativa”, que habilitará la revisión de una declaración simplificada cuando la diferencia implique un aumento del impuesto determinado o una reducción de quebrantos superior al 15% respecto de lo declarado.

Otro de los ejes del proyecto apunta al fortalecimiento de los controles antilavado. Los contribuyentes que adhieran al régimen deberán canalizar sus operaciones mediante entidades financieras autorizadas por el Banco Central o la Comisión Nacional de Valores. Además, los fondos ingresados bajo estas condiciones podrán acceder a los beneficios previstos por la Ley 27.799 hasta el 31 de diciembre de 2027, mientras que la Unidad de Información Financiera (UIF) deberá adecuar su normativa para considerar la adhesión al régimen como un antecedente favorable dentro de sus procesos de evaluación. No obstante, el proyecto aclara que bancos y demás sujetos obligados continuarán aplicando los procedimientos de debida diligencia y reporte de operaciones sospechosas previstos por la legislación vigente.

El desafío político detrás del proyecto

Más allá de los aspectos técnicos, la reforma abre un debate político que promete atravesar el tratamiento parlamentario. Uno de los puntos más sensibles es que la eliminación de los topes patrimoniales también habilitaría el ingreso de funcionarios públicos y grandes contribuyentes al régimen simplificado, una cuestión que ya genera reparos incluso entre sectores aliados del oficialismo.

Las críticas se intensificaron luego de que trascendiera que el exjefe de Gabinete Manuel Adorni había adherido al régimen anterior tras el incremento de su patrimonio declarado. La ampliación ahora permitiría también el ingreso de contribuyentes con patrimonios superiores al límite vigente, un aspecto que probablemente sea objeto de modificaciones durante el debate legislativo.

La apuesta económica del Gobierno

La iniciativa forma parte de una estrategia más amplia del Ministerio de Economía para incentivar la circulación de los denominados “dólares del colchón”. El Gobierno apuesta a que la estabilidad macroeconómica, la reducción de la inflación y un esquema tributario más flexible generen incentivos suficientes para que esos recursos ingresen al sistema financiero, impulsen el consumo y fortalezcan la inversión privada.

El desafío será demostrar que esta nueva herramienta logra resultados diferentes a los obtenidos por el régimen vigente. En un contexto de desaceleración inflacionaria, pero con una recuperación económica aún heterogénea, la efectividad de la Ley de Inocencia Fiscal II dependerá tanto de la confianza de los contribuyentes como de la capacidad del oficialismo para construir los acuerdos políticos necesarios que permitan convertir el proyecto en ley.

Compartí esta noticia !

AFoAMi respaldó la eliminación del pago anticipado de Ingresos Brutos y pidió avanzar hacia una reforma tributaria integral

Compartí esta noticia !

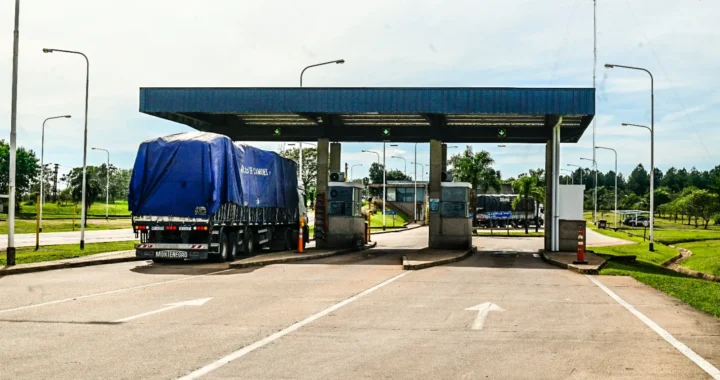
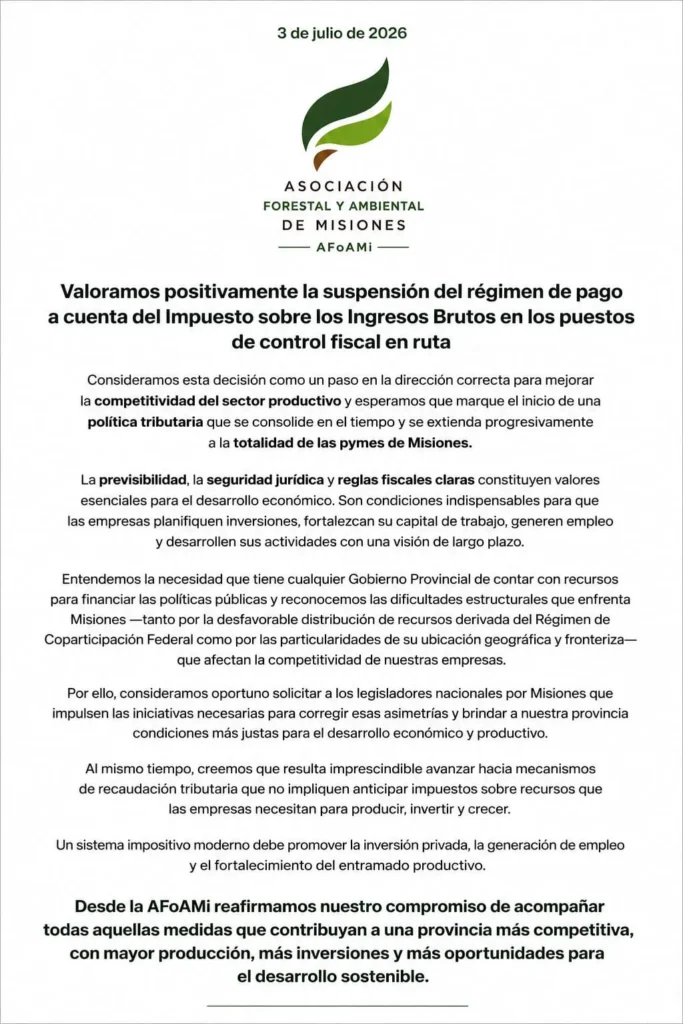
La Asociación Forestal y Ambiental de Misiones (AFoAMi) respaldó la decisión del Gobierno provincial de suspender, desde el 1° de julio, el régimen de pago a cuenta del Impuesto sobre los Ingresos Brutos en los puestos de control fiscal sobre rutas, al considerar que la medida representa un avance concreto para mejorar la competitividad de las empresas misioneras y aliviar una de las principales cargas financieras que enfrentaba el sector productivo.

La entidad sostuvo que la eliminación de este mecanismo constituye una señal positiva para la actividad económica, aunque planteó que el desafío de fondo pasa por consolidar una política tributaria más previsible y extender progresivamente este tipo de beneficios a la totalidad de las pequeñas y medianas empresas de la provincia.

Desde AFoAMi remarcaron que la previsibilidad, la seguridad jurídica y la estabilidad de las reglas fiscales son factores determinantes para atraer inversiones y fortalecer el entramado productivo. En ese sentido, advirtieron que las empresas necesitan contar con marcos impositivos estables para planificar proyectos de largo plazo, fortalecer su capital de trabajo, ampliar su capacidad productiva y generar empleo.

La posición de la entidad forestal se inscribe en un debate más amplio sobre la competitividad de Misiones, una provincia que históricamente sostiene que enfrenta desventajas estructurales derivadas del régimen de coparticipación federal y de su condición de provincia fronteriza. Según AFoAMi, estas asimetrías reducen la capacidad competitiva de las empresas locales frente a otras jurisdicciones y justifican la necesidad de avanzar en reformas tanto a nivel provincial como nacional.

Por esa razón, la asociación también reclamó la intervención de los legisladores nacionales por Misiones para impulsar modificaciones que permitan corregir esas diferencias y mejorar las condiciones de desarrollo económico de la provincia.

Al mismo tiempo, la entidad planteó la necesidad de revisar los mecanismos de recaudación tributaria que obligan a las empresas a anticipar impuestos antes de concretar sus operaciones comerciales. Desde su perspectiva, este tipo de esquemas inmoviliza recursos financieros que podrían destinarse a inversión, compra de insumos, ampliación de la producción o generación de nuevos puestos de trabajo.

“La recaudación no debería afectar el capital de trabajo de las empresas”, sintetiza el planteo institucional, que propone evolucionar hacia un sistema tributario orientado a incentivar la actividad privada en lugar de restringir la liquidez empresarial.

El pronunciamiento cobra relevancia en un contexto donde distintas cámaras empresarias vienen planteando la necesidad de reducir el denominado “costo argentino”, una agenda que incluye la revisión de tributos nacionales, provinciales y municipales para recuperar competitividad frente a otros mercados.

Para AFoAMi, la suspensión del pago anticipado de Ingresos Brutos puede convertirse en el punto de partida de una transformación más profunda del esquema tributario provincial. En ese sentido, la entidad manifestó su disposición a acompañar todas las iniciativas que favorezcan una provincia “más competitiva, con mayor producción, más inversiones y más oportunidades para el desarrollo sostenible”

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin