precios agrícolas

El agro argentino marca un récord exportador y abre una nueva ventana para el maíz

Compartí esta noticia !

El agro argentino volvió a ampliar su aporte al frente externo. Según un informe de la Bolsa de Comercio de Rosario (BCR), las exportaciones de los principales productos agrícolas superaron las 80,7 millones de toneladas entre enero y agosto, un volumen récord para ese período y 12,5% superior al registrado un año atrás.

Las exportaciones de los principales productos agrícolas superaron 80,7 Mt hasta agosto, récord para el período y 12,5% más que un año atrás, con máximos en maíz y trigo y una oferta local que sostiene la competitividad externa.

Exportaciones de granos y subproductos en récord

El agro argentino sigue consolidando su posición en el frente externo y vuelve a batir un récord para los primeros ocho meses del año. En el acumulado, las exportaciones de los principales productos agrícolas superaron las 80,7 Mt, con un crecimiento interanual del 12,5% y unas 7,5 Mt por encima del máximo anterior de la serie.

En un año extraordinario en cuanto a oferta interna, junto con una absorción externa que acompaña, los tres cultivos estrella que se destacaron en el frente externo siguen dando la nota. El complejo girasol exportó poco menos de 6 Mt, más que duplicando el promedio de los últimos años para esta época, y el maíz envió 29,1 Mt, el valor más alto para el mismo período desde que se tiene registro. Sobre todo se destaca el trigo que, acompañado por una producción histórica de 29 Mt para la 2025/26 exportó más de 12,4 Mt, un 60% más que la media para el acumulado enero-agosto.

En la misma línea, para el mes de agosto el complejo soja fue el que mejor desempeño tuvo, con un crecimiento del 16% mes a mes, siendo la harina de soja protagonista con 2,74 Mt embarcadas. Aun así, el ritmo exportador del complejo, 28 Mt en el acumulado del año, sigue siendo de los más bajos de los últimos quince años, puntualmente el cuarto más bajo de esa serie.

Una nueva ventana para el maíz argentino en el mercado internacional

Durante agosto se exportaron cerca de 3,9 Mt de maíz según datos del SENASA, un 20% por encima de lo que suele despacharse en ese mes para esta altura del año (3,22 Mt en promedio), aunque todavía por debajo de los picos de 2020 y 2021, cercanos a las 4,9 Mt. Detrás de ese ritmo, el tablero internacional del cereal se sigue reacomodando.

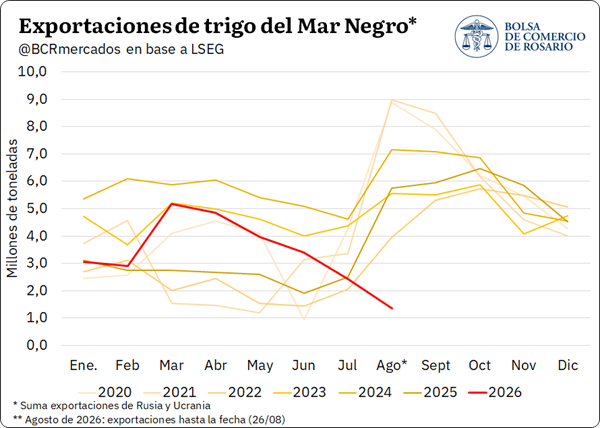
Ya desde hace más de dos meses que se extiende el conflicto en el Mar Negro. Los ataques rusos, con misiles y drones, obligaron en los últimos días a suspender varias veces las operaciones en los puertos ucranianos y a paralizar la exportación de granos. El impacto inminente estas últimas semanas se vio en trigo (que ya hemos comentado en reportes anteriores), en donde Rusia y Ucrania concentran más del 30% de las exportaciones globales, pero el maíz tampoco quedó al margen: Ucrania participa como el cuarto exportador mundial del cereal, con 23 Mt.

Así, en agosto Ucrania despachó cerca de 127.700 toneladas según datos de Reuters, cuando el promedio de los últimos cinco años más que triplica ese volumen. La verdadera incógnita, de todos modos, se abre pasando septiembre, que es cuando Ucrania comienza su cosecha e inunda el mercado internacional de maíz. De no llegarse a una resolución y de seguir bloqueado el comercio por el Mar Negro, a Ucrania hoy prácticamente solo le queda mover producción por tierra, probablemente hacia Francia, donde la ola de calor también dañó los rindes de maíz, dejando un posible hueco en los mercados que solía abastecer.

En este contexto, actualmente Argentina se mantiene como el origen más competitivo para la gran mayoría de países del mundo cuando no consideramos a Ucrania. Si consideramos los precios C&F de referencia, para septiembre el origen argentino se ubica como el más competitivo, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.

Con precios competitivos, abundante oferta y firme demanda externa, se espera que los embarques se mantengan sólidos en los próximos meses, sobre todo en un escenario donde las complicaciones logísticas en el Mar Negro podrían dejar a Argentina como un origen clave de maíz.

El repaso de las demás fuentes de oferta va en la misma dirección. Brasil viene exportando menos, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol: de enero a agosto de este año despachó 14,48 Mt de maíz, un 8% menos que el año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023, cuando había exportado 25 Mt hasta el mismo mes.

Del lado argentino, la contracara es una abundante disponibilidad que se contrapone a la situación de sus competidores. En su último informe mensual SAGyP estimó una producción de 71,7 Mt de maíz para la 2025/26 y, a esta altura del calendario, aún restan muchas toneladas por vender: para la semana del 2 de septiembre se llevaba comercializado el 58% de la producción, un porcentaje relativamente bajo frente al 67% que marca el promedio de los últimos cinco años para esta época.

Sumado a ello, desde la BCR se revisaron al alza las estimaciones de área sembrada de maíz 2026/27, alcanzando las 10,6 M ha y proyectando una producción para la nueva campaña superior a las 67,5 Mt. Con buenas chances de marcar un buen número de cosecha, y aún con más de 22,3 Mt disponibles para comercializar, habrá que seguir monitoreando el escenario internacional y las posibilidades de absorción externa.

Las fijaciones de soja avanzan a paso firme

El pulso de la semana también se sintió en soja. A la semana del 2 de septiembre se comercializó 1,03 Mt de la 2025/26, el volumen semanal más alto desde finales de julioy las fijaciones vienen tomando ritmo en paralelo: ya el 75% del total comercializado tiene precio hecho, cuando a principios de julio ese valor era cercano al 60%.

El movimiento acompaña el repunte de la pizarra. Para el miércoles de esta semana la cotización tocó los US$ 370/t ($ 556.000), casi US$ 30/t por encima de los valores de mediados de mes y unos US$ 48/t arriba de los US$ 322,3/t con los que había arrancado julio, tras un agosto que se movió en torno a los US$ 340/t.

Como se mencionó en el reporte anterior, los factores que estuvieron motivando el sostén de precios fueron el petróleo en alza por tensiones entre Estados Unidos e Irán, el deterioro de la condición del cultivo estadounidense y, sobre todo, la sólida demanda china por soja norteamericana.

Ligado a este último aspecto, el complejo soja está afectado por la incertidumbre que genera la reunión entre Donald Trump y Xi Jinping. En la agenda aparece una reducción de aranceles que permita seguir comprando soja de Estados Unidos, hoy prácticamente la única fuente disponible para China hasta enero, cuando vuelve a entrar la oferta de los países del sur.

La alternativa brasileña, mientras tanto, luce acotada. Según un informe de LSEG que recoge la visión de dos analistas brasileños, Brasil tiene margen limitado para aumentar sus ventas a China en el cuarto trimestre, en un contexto de demanda proveniente de otros compradores y de una fuerte actividad de crushing doméstico.

Al comparar la estimación del WASDE para la 2025/26 con lo que ya exportó, a Brasil todavía le quedan toneladas por despachar. Sin embargo, a diferencia de otros años, el peso de China entre sus destinos viene cediendo: entre enero y agosto de 2026 embarcó 64,7 Mt de soja, de las cuales el 70% tuvo como destino al gigante asiático. Es la participación más baja desde el 67% de 2022 (cuando habían cedido las tensiones comerciales entre China y Estados Unidos, por lo que este último le vendió muchas toneladas de soja al gigante asiático) y seis puntos por debajo del 76% de 2025, en una serie que llegó a marcar un máximo del 79% en 2018.

De cara a las próximas semanas, el mercado combina entonces un acumulado exportador récord, un remanente de maíz muy por encima del habitual para la fecha y un complejo soja que acelera fijaciones sobre una pizarra en alza, con dos frentes abiertos en el radar: el desarrollo del conflicto en el Mar Negro y las definiciones que deje el encuentro entre Estados Unidos y China.

El trigo cayó US$ 20/t en Chicago, pero aun así está por encima de los niveles alcanzados con el cierre de Ormuz.

Tras de alcanzar máximos de tres años y medio y superar incluso el pico alcanzado en el punto álgido del conflicto en Medio Oriente, las cotizaciones por el trigo en Chicago retrocedieron durante la semana. Luego de superar los US$ 280/t a comienzos de la semana pasada, el contrato más operado se desplomó casi US$ 15/t y cerró el jueves en US$ 265,7/t. Más allá de ajustar 5,2% en siete ruedas, el nivel actual de precios por el cereal todavía está por encima de los picos de mayo y julio de este año y equivalente a máximos desde julio del 2023.

Las hostilidades entre Rusia y Ucrania continúan y los acercamientos diplomáticos aún no rinden frutos. Por lo que permanece el cuello de botella en la región y se intensifican los daños estructurales con el seguir de los ataques.  Sin embargo, los fondos especulativos, entre rumores de acuerdo, toma de ganancias y reordenamiento de carteras frente al WASDE, liquidaron su posición comprada luego de que el trigo supere la barrera de los US$ 280/t en Chicago. Entre el primero de septiembre y el jueves, los fondos redujeron su posición comprada en un 90%, con ventas netas por 13.500 contratos.

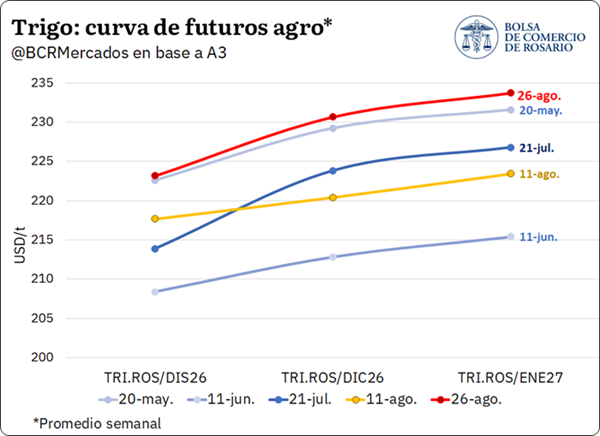
En el mercado doméstico se sintió la presión sobre las cotizaciones, pero no con la misma intensidad que en Chicago. La pizarra rondó los US$ 230/t, ajustando US$ 8/t desde el máximo de la semana pasada. La curva de futuros se desplazó entre un 1% y 1,4% siendo los ajustes más importantes para la posición a cosecha.

De la mano de las bajas en las cotizaciones, el ritmo comercial desaceleró luego del rally de las últimas dos semanas. Aún así, en el acumulado de la campaña ya se comprometieron 22,1 Mt, dejando aproximadamente 6 Mt disponibles para vender, en línea con los stocks finales proyectados para este ciclo. En base a las primeras estimaciones para la nueva cosecha 2026/27, con una producción de 21 Mt y stocks iniciales entre 5 y 6 Mt, la oferta total de la próxima campaña comercial podría rondar los 26 a 27 Mt de trigo. Esto es un 19% menos que la 2025/26 aunque un 20% más que el promedio para la última década.
Compartí esta noticia !

Maíz, trigo y soja alcanzan máximos de cuatro años para la cosecha argentina

Compartí esta noticia !

Los precios a cosecha de maíz, trigo y soja en Argentina alcanzaron durante esta semana niveles máximos de hasta cuatro años, en un mercado donde la geopolítica, las perspectivas de oferta estadounidense y la demanda internacional volvieron a ganar peso en la formación de precios.

El trigo concentra uno de los principales movimientos. La escalada de la tensión militar en el Mar Negro llevó a los futuros de Chicago a máximos de tres años, mientras que en el mercado argentino los contratos de la nueva campaña también aceleraron. En maíz, las señales más ajustadas sobre la producción estadounidense reforzaron las cotizaciones internacionales y trasladaron el impulso a los futuros locales. La soja, en tanto, encontró respaldo principalmente en nuevas compras de China.

El escenario abre una ventana de oportunidad para los productores argentinos según un reporte de la Bolsa de Comercio de Rosario (BCR), pero también plantea una cuestión estratégica: cuánto de esta mejora de precios puede consolidarse y cuánto responde a factores externos que podrían revertirse con la normalización de los flujos comerciales o una recomposición de la oferta mundial.

Crece la tensión en el Mar Negro y los precios del trigo en Chicago responden llegando a máximos en tres años

La coyuntura bélica del Mar Negro se recalienta y empuja al trigo a máximos desde 2023 en Chicago. A mediados de esta semana los contratos se dispararon luego de conocerse un informe que sugiere que Putin planea intensificar las hostilidades contra Ucrania, alimentando el riesgo de una disrupción sostenida en las exportaciones y reduciendo las expectativas de una normalización cercana de los flujos. El contrato más operado llegó a negociarse en US$ 274/t, 18/t (7%) más que el pico de la semana pasada.

Los ataques ucranianos a las capacidades exportadoras rusas fueron un dolor de cabeza para el gigante eurasiático, que tuvo su peor agosto en exportaciones desde 2010, según estima la consultora Sovecon. Ucrania, que exportaba el 90% de sus granos a través del Mar Negro, también debió redirigir sus embarques hacia otras rutas. El mercado global de trigo sigue bajo una aguda situación de estrechez inmediata de oferta, y una prolongación del conflicto está dejando a los precios en niveles similares a los vistos en el punto más álgido de la guerra europea, durante 2022.

Con la principal región proveedora de trigo fuera de juego, muchos envíos programados están quedando incumplidos, según informan medios reputados. Ucrania, que debió redirigir sus envíos hacia el Danubio (una vía con mucha menor capacidad), ahora además está enfrentando dificultades logísticas debido a los muy bajos niveles del río europeo, empujando los precios del trigo a nuevos máximos. Rusia, por su parte, busca sacar su producción por el Mar Báltico y el Mar Caspio.

Los precios de exportación de los orígenes del Mar Negro se desplomaron, como reflejo de la dificultad para exportar. Puertas adentro, la situación de los productores rusos es crítica: una combinación de un mercado interno inundado de oferta junto a una capacidad exportadora limitada, dejan los precios para el productor ruso en niveles relativamente bajos, incluso llevando al gobierno a evaluar la posibilidad de eliminar los derechos de exportación para granos temporalmente, en búsqueda de dar cierto alivio a la cadena primaria.

Argentina no quedó al margen de los efectos del conflicto. El precio FOB del cereal alcanzó valores máximos desde mayo de 2025, al tocar los US$ 250/t, 25/t más que en los momentos previos al comienzo de las hostilidades en el Mar Negro. En materia de exportación, nuestro país lleva un avance del programa del 82%, habiéndose embarcado 14,73 Mt hasta julio. Sin embargo, en ese mes se exportaron 0,6 Mt, valor que está casi apenas por encima del promedio del último lustro para este mes, reflejando el desafío de colocar una producción extraordinariamente alta, aunque con menor participación de la calidad panadera.

Sin embargo, el mercado local conserva cierta ventana de oportunidad para colocar trigo en los mercados externos. Con los orígenes del Mar Negro limitados de su capacidad exportadora, se abren ventanas de oportunidad para abastecer a mercados que estarían comprando a estos países, sobre todo del lado del Atlántico, y a los que inicialmente buscaban originar trigo de menor contenido proteico. También los países del Pacífico, importantes consumidores de trigo forrajero podrían mostrar algo de más de interés, al menos hasta que Australia comience su cosecha y cubra esa porción del mercado.

Como fuerza opuesta también juegan los orígenes del hemisferio norte, que están terminando de cosechar, y el que hecho de que varios países tradicionalmente importadores netos, entre ellos los de norte de África, habrían levantado una cosecha 30% superior a la campaña anterior. Por el momento, el line-up no revela una reactivación inmediata de los embarques.

El mercado doméstico de trigo reacciona subas tanto en el spot como en los precios a cosecha

En el mercado local, la coyuntura de conflictividad geopolítica llevó a que, durante la semana que termina, el trigo se haya negociado en sus valores más altos en más de dos años. El valor pico de $337.000/t o US$ 225/t informado por la CAC, constituyendo el precio en dólares más alto desde 2024. En una comparativa más corta, la cotización es 14% superior a lo negociado a principios de julio.

En A3, la curva de futuros se posicionó en su punto más alto en el año: mientras el disponible se negocia en US$ 225/t, los contratos de diciembre y enero escalaron a US$ 238/t y 242/t, respectivamente. Las posiciones diferidas escalaron 6% y 5% desde principio de mes. El pase de campaña se mantuvo comprimido durante casi todo agosto respecto a TRI.ROS/DIC26, sin llegar al 10% TNA, mientras el mes pasado la relación llegó hasta un 32% TNA. Aun así, los volúmenes comprometidos fueron mejores este mes.

La 2025/26 lleva un 70% de su volumen comprometido, rezagado respecto al promedio quinquenal de 86% para esta semana. El último dato comercial muestra un avance semanal de 0,31 Mt comprometidas para la 2025/26 y 0,11 Mt correspondientes a la 2026/27. Al hacer foco en el trigo nuevo, la comercialización semanal más que duplicó el volumen promedio de las últimas cuatro anteriores, sintiendo el impulso de las subas de los futuros de la nueva cosecha.

De cara a la campaña 2026/27, se espera que Argentina cuente con un buen nivel de oferta frente a las perspectivas de clima y los abultados stocks que se están acumulando en el mercado. Sin embargo, de prolongarse el conflicto en la región del Mar Negro, al trigo argentino le quedaría una ventana interesante para ubicar su oferta en destinos que quedarían desabastecidos.

Maiz: el precio disponible se mantiene estable mientras los futuros toman impulso

Los precios del maíz en Chicago siguen tomando impulso. El lunes, el Departamento de Agricultura de los Estados Unidos (USDA) informó una caída en las condiciones del cultivo estadounidense, la cual fue más pronunciada que la esperada por los operadores. Al último domingo, el 57% del maíz se encontraba en condición buena a excelente, por debajo del 60% de la semana previa y en el nivel más bajo para esta altura del año desde 2023, cuando el mercado anticipaba en promedio un 59%.

Por el lado del Pro Farmer Crop Tour, tras su recorrida anual, el viernes pasado informó un rinde promedio nacional proyectado en 108,71 qq/ha para Estados Unidos, muy por debajo de los 113,42 qq/ha de la última estimación oficial del USDA. La consultora sostuvo que la producción estadounidense 2026 se ubicará bastante por debajo de las previsiones del gobierno, luego de recorrer siete de los principales estados productores y encontrar cultivos deteriorados por un clima adverso durante el verano. Llevados a unidades locales, los números del crop tour arrojan una producción total de maíz de 389,76 Mt.

Se trata de datos que difieren fuertemente de lo estimado por el USDA en su informe mensual, que para agosto proyectó 406,75 Mt. Ya con la salida del WASDE de agosto los stocks finales estadounidenses habían impactado de forma positiva en los precios, al proyectarse en 41,98 Mt, cerca de 3,5 Mt menos que en el reporte previo. Ahora, con datos de producción del Crop Tour que se distancian en 17,14 Mt de los oficiales, el mercado comienza a operar con el temor de un escenario de stocks finales aún más ajustado. No obstante, habrá que seguir cómo se distribuye ese diferencial entre los distintos componentes del balance, donde los ajustes en demanda pueden moderar el impacto. En Chicago, el impacto en precios fue determinante: al miércoles, el maíz cerró en US$ 200,4/t, un 10% por encima de los valores de comienzos de la semana pasada y en línea con máximos de tres años.

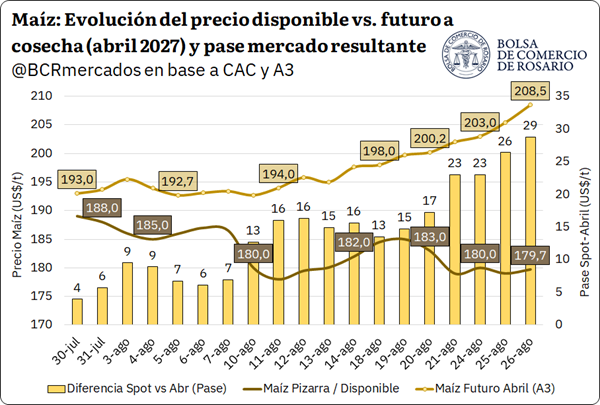
En el plano local, la suba del cereal se reflejó de forma dispar. Mientras que el disponible se mantuvo casi estable en la zona de los US$ 180/t (de hecho, cayó un 5,3% desde principios de mes), los futuros tomaron impulso: tanto la posición cosecha (abril) como diciembre se ubicaron en torno a los US$ 208,5 y 208,7 respectivamente para mitades de esta semana, cerca de US$ 10 por encima de los valores de comienzos de la semana pasada. Así, desde el inicio de la segunda semana de agosto la brecha comenzó a ampliarse, dando como resultado un pase de casi US$ 30 tanto para la campaña siguiente como para diciembre (24,45% y 50% TNA, respectivamente). En este marco, el volumen operado de toneladas de maíz en A3 para el mes de agosto estaría superando las 5 Mt, valor totalmente récord.

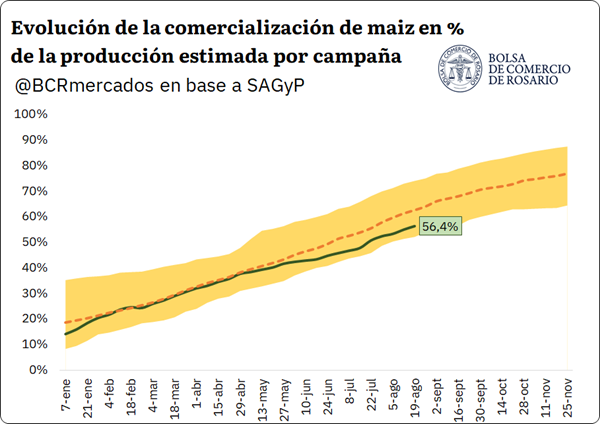
En línea con una producción estimada récord para esta campaña, en donde SAGyP en su último informe mensual ajustó sus estimaciones de producción al alza hacia 71,7 Mt (46% por encima del promedio de los últimos 5 años), ya se comercializo el 53,5% de este total (38,3 Mt). Si bien este volumen se encuentra en máximos para esta altura del año cuando lo medimos en términos absolutos, en relación con la producción nos encontraríamos 7 p.p por debajo del promedio de los últimos 5 años.

En ese marco, un dato clave es que la exportación se encuentra holgadamente abastecida para cumplir con sus compromisos, lo que evitaría presiones de compra en el spot. A partir de los datos de embarques y line up de agosto de NABSA, las exportaciones acumuladas de maíz para esta campaña pueden estimarse en 26,1 Mt para los primeros 8 meses del añoConsiderando que las ventas a la exportación en el mercado interno alcanzaron casi 35 Mt, el sector estaría abastecido por 8,89 Mt, por lo que no deberían generarse presiones sobre el disponible en el corto plazo, con un line up que se sostiene en niveles promedio de 1,8 Mt. Se trata, de todos modos, de una tendencia que podría revertirse: las DJVE de agosto alcanzaron 6,56 Mt, el segundo mes de anotaciones más alto desde al menos la campaña 2017/18, solo superado por marzo de este año.

La soja alcanza máximos de tres años en Chicago

En línea con los resultados del Pro-Farmer, el relevamiento tuvo efectos distintos en la soja. Se estimó una producción estadounidense de 124,43 Mt, por encima de las proyecciones del USDA por casi 1,45 Mt. A pesar de estas estimaciones de mayor oferta, el cultivo viene al alza en Chicago. A mitades de esta semana, el precio cerró en US$ 459,5/t, cerca de un 4,3% por encima de valores de principios de semana pasada y encontrándose este valor en máximos de 2 años.

En este sentido, el impulso vendría más bien del lado de la demanda. Se confirmaron compras chinas esta semana por 333.000 toneladas, lo que ya llevaría a las compras totales del gigante asiático a poco más de 7 Mt para la campaña 2026/27.  

A diferencia del maíz, este impulso en los precios se tradujo automáticamente en la pizarra de soja. Para el miércoles de esta semana el cultivo se encontraba en $540.000 (o US$ 352,7/t), cerca de $35.000 por arriba de valores de principios de mes.  Del mismo modo reaccionaron las posiciones diferidas: a cosecha, la soja cerró en US$ 352,5/t, máximos de 4 años Ante estos precios, a partir de los datos del Monitor del Comercio Granario, desde mitades de la semana pasada a este miércoles se habrían comercializado 1,16 Mt de soja, de las cuales 1 Mt serían a precio hecho. Esto demuestra un repunte en los compromisos comerciales, dado que desde principios de mes el promedio semanal se encuentra en 600.000 toneladas comercializadas, menos de la mitad de las estimaciones para esta semana.

Compartí esta noticia !

La soja cae en el mercado local mientras la harina alcanza máximos y tensiona la cadena exportadora

Compartí esta noticia !

En plena cosecha argentina, el mercado de la soja muestra señales cruzadas. Mientras el precio disponible en el mercado local se debilita, la harina de soja en Chicago alcanza valores máximos desde octubre de 2024, generando una tensión entre productores y la industria en un contexto de alta oferta y demoras logísticas.

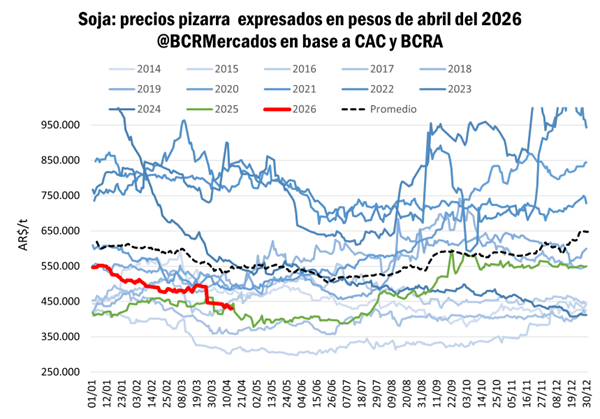
Según los datos del sector publicados por la Bolsa de Comercio de Rosario, la pizarra local ronda los $430.000 por tonelada, lo que en términos reales representa el nivel más bajo desde julio del año pasado y se ubica 22% por debajo del promedio. En paralelo, el precio en dólares cayó un 10% desde fines de marzo, mientras que en el mercado internacional prácticamente no registró variaciones.

Las lluvias de abril retrasan la cosecha de soja, aun así, las descargas en puertos son récord. El trigo norteamericano sufre la sequía y las perspectivas son mixtas. Se comprometieron 17 Mt de trigo y entramos al carry con grandes stocks remanentes.

Se desploma el precio de la soja en el mercado disponible

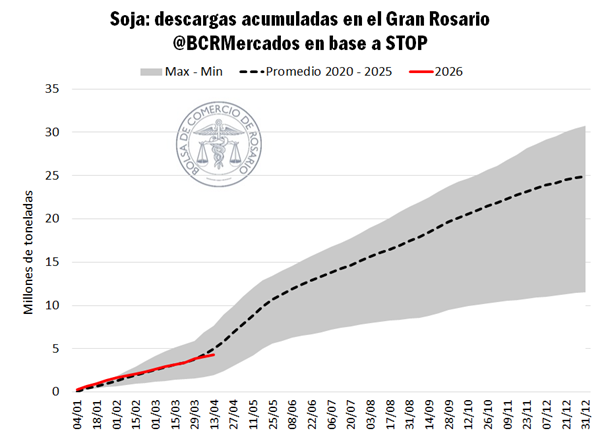
Desde el inicio del año y a principios de esta semana se descargaron en los puertos del Gran Rosario 18,8 Mt de granos según el sistema Stop, el volumen más alto de la serie y 30% por encima del promedio para esta altura del año. Si bien durante la semana pasada las entregas cayeron 22%, afectadas parcialmente por la intermitencia del servicio de transporte, las descargas en lo que van del año están en niveles máximos, pero con una particularidad: del total de toneladas que llegaron a puerto durante 2026, solo el 23% son porotos de soja. En el acumulado del año son 4,3 Mt, 400.000 toneladas menos que el año pasado y todavía no se siente el cambio de estacionalidad. 

El avance de las labores por soja está luchando con las persistentes lluvias sobre la región central, complicando tanto la cosecha como la salida misma de mercadería a puerto. En la Zona Núcleo, GEA-BCR estima que el 25% de la superficie objetivo ya fue cosechada, 3 p.p. por delante de la campaña pasada, pero considerablemente rezagados respecto al promedio de 55% para las últimas cinco campañas a esta altura. A pesar del lento ritmo que están tomando las labores de soja, las existencias totales de los principales granos al primero de abril llegaron a alcanzar máximos históricos (ver), impulsadas por la oferta récord de los cereales y la gran performance del girasol. En términos comerciales, se desprenden dos puntos fundamentales del escenario actual:

  1. A pesar de que todavía no se generalizaron los envíos de soja, el ritmo de recepción de las terminales ya está en máximos.
  2. En consecuencia, el valor del cupo sigue pesando en el precio disponible. No solo dependiendo de las entregas de soja, sino del espacio relativo entre maíz, trigo y girasol.

En materia de cotizaciones, la pizarra en pesos está cerca de los AR$ 430.000/t, ajustando por inflación es la cotización más baja desde julio del año pasado y está 22% por debajo del promedio. En términos comparativos, la pizarra de soja cayó 10% en dólares desde finales de marzo hasta ahora, mientras en Chicago prácticamente se mantuvo sin cambios, cediendo menos de un dólar por tonelada.

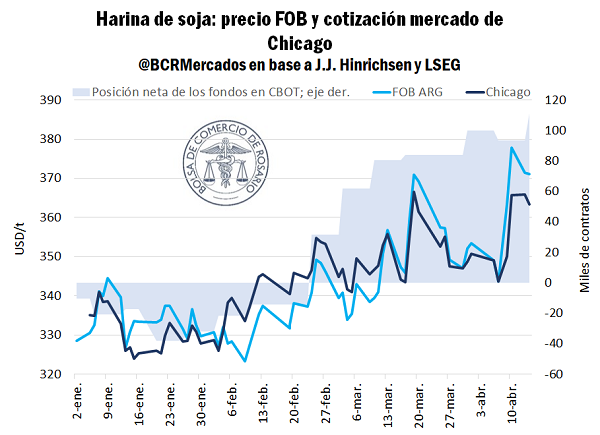
Al mismo tiempo que la pizarra exhibe la típica estacionalidad en precios a esta altura del año, las cotizaciones internacionales de la harina de soja llegan a máximos desde octubre del 2024, impulsadas por los fondos especulativos en Chicago y la tracción de demanda interna y externa en Estados Unidos. Siguiendo la dinámica del mercado, el precio de exportación de la harina argentina para embarques en cosecha llega a máximos del año superando los US$ 370/t, 13% más que a comienzos del 2026 y US$ 45/t más que el precio a cosecha el año pasado a esta altura. Teniendo en cuenta el ratio extracción teórico de la industria argentina, punta a punta, el alza del FOB de harina de soja le habría sumado US$ 30/t al precio promedio de venta industrial a cosecha en lo que va del año. 

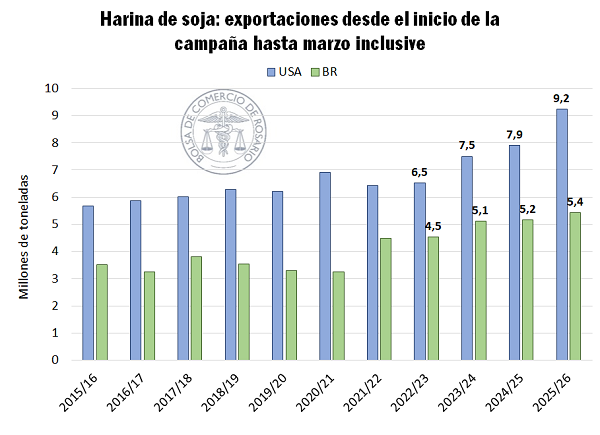
Sin embargo, el mercado internacional de harina de soja está sufriendo cambios estructurales muy relevantes y cada año es mayor la mayor preponderancia de Estados Unidos y Brasil. En el caso del país norteamericano, como era de esperarse, marzo rompió récords de procesamiento de porotos -el segundo mes más alto de su historia- y en lo que va de la campaña ya se procesaron 41,5 Mt, máximos históricos y 24% por encima del promedio de los últimos años a esta altura, produciendo 32,8 Mt de harina. Impulsados por los incentivos a biocombustibles, la oferta de harina se sigue expandiendo, funcionando como ancla en las cotizaciones y limitando las subas. Todavía sin la harina argentina entrando de lleno en el mercado internacional, las exportaciones desde EE. UU. hasta marzo inclusive se incrementaron 17% entre campañas y están 41% por encima del promedio para la última década.

Trigo argentino 2025/26: el volumen comercializado es el más alto desde la campaña 2021/22, pero en comparación con la producción pierde pulso

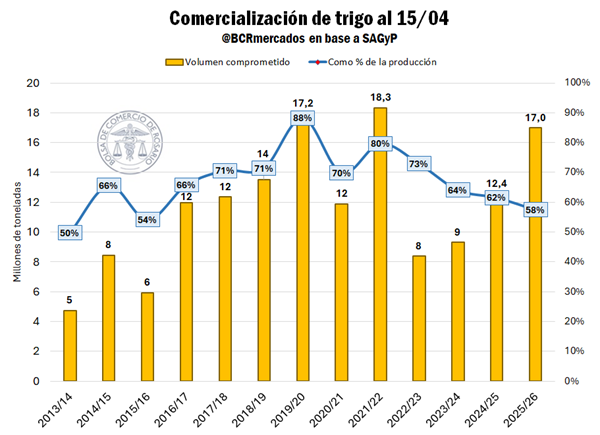
La aspiradora externa sigue traccionando fuertemente la comercialización interna de trigo y a esta altura del año se observan compromisos por 17 Mt, cifra que por sí misma equivale al promedio del total de las cosechas 2020/21 a 2024/25. La 2025/26 puso un golpe sobre la mesa y, con la nueva estimación de GEA-BCR para el cierre de la campaña, totalizó 29,5 Mt: casi 50% más que el ciclo anterior.

De dicho total comercializado, vemos que las 17 Mt comprometidas hasta ahora no son más que un 58% del total de cosecha estimada, debiéndonos remontar hasta 2015/16 para encontrar una cifra similar; sin embargo, el dato se matiza observando que fue solo 6 Mt el volumen comprometido en ese ciclo a esta altura, mientras el tonelaje de la campaña corriente casi lo triplica.

La Argentina todavía tiene otras 12,5 Mt del cereal disponibles para ser colocadas tanto en el mercado local como externo. Las exportaciones del cultivo hasta abril inclusive llegarían a unos 12,5 Mt, sumando datos preliminares de NABSA para este mes y marzo. 

Sin embargo, ya empiezan a hacerse sentir los efectos del carry sobre los precios de exportación. El FOB del cereal está en US$ 229/t, habiendo llegado a 230/t a principios de este mes, y cerca de 11% por encima de los precios de enero, cuando cotizaba en torno a los USD 205/t. En general, comienza a pesar la aguda competencia de la producción rusa que entra a los mercados internacionales, por lo que se acota el margen de subas del precio de exportación para mantener competitividad. Además, también toma relevancia seguir de cerca la coyuntura climática en Estados Unidos, que podría condicionar el futuro del cereal de ese origen y abrir ciertas posibilidades de exportación si el hemisferio norte presenta problemas de oferta.


El trigo norteamericano 2026/27, en jaque por el clima 

Por último, a poco de que inicio la cosecha de trigo de invierno en el hemisferio norte, el trigo estadounidense atraviesa una coyuntura climática compleja. Una sequía lleva semanas azotando a las regiones trigueras de Estados Unidos y amenaza con reducir los rindes finales. Según informa USDA, al 7 de abril 68% del trigo de invierno está bajo estado de sequía; más del doble que el año pasado a esta altura. 

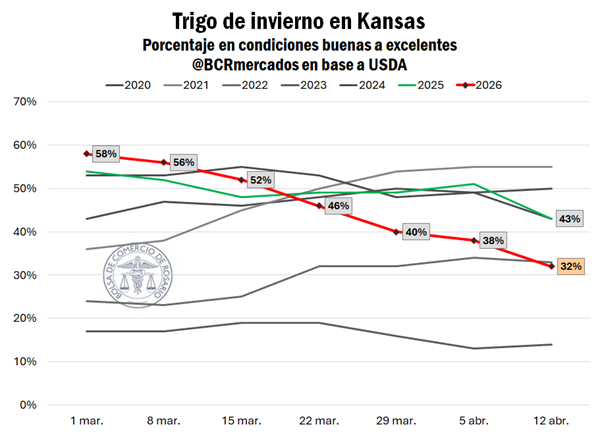
El lunes 13 de abril el USDA publicó la segunda edición del año del informe semanal Crop Progress (progreso de cultivos), en el que se relevan tanto el avance de las labores de siembra y cosecha como las condiciones de los cultivos. El mercado se encontró con un panorama poco alentador para el trigo de invierno, en tanto solo 34% se encuentra en condiciones buenas a excelentes; el año pasado el registro arrojaba 47%, y la cifra es, además, 1 p.p. inferior a la semana pasada.

Este dato confirma una tendencia que los operadores seguían de cerca desde hace semanas. Se puede considerar un buen indicador anticipado del desempeño general de la campaña al tomar las condiciones del trigo de invierno en Kansas, el principal estado productor del cultivo en Estados Unidos. Allí desde hace semanas ya se observaba un deterioro de las condiciones buenas a excelentes de los cultivos, al punto de alcanzar 32% en el último dato semanal, sumando una sexta semana consecutiva de merma en la variable y cayendo a su nivel más bajo desde 2022. Otros estados productores también son afectados, con 54% del trigo en Texas calificado como pobre o muy pobre y cerca de la mitad en esa condición en Oklahoma, Nebraska y Colorado.

Por otro lado, es importante mencionar que, entre el 1 y 8 de marzo, el porcentaje de trigo de invierno en condiciones buenas a excelentes era el más alto del último lustro en Kansas. Mientras que, con el correr de las semanas dicho porcentaje registró una caída de 26 p.p. respectivamente. Es la primera vez desde por lo menos 2015 que se observa una caída tan pronunciada y sostenida dentro del periodo. 

A diferencia de lo que se anticipaba en las últimas dos semanas, el panorama luce complejo para el cereal estadounidense. Las tan esperadas lluvias en las planicies estadounidenses, que llegarían a dar un alivio a la sequía, al final no estuvieron a la altura de lo esperado y es un factor que pone en alerta a los operadores y productores en general. A esto se añaden las perspectivas de un abril mayormente seco para las Planicies del Sur, escalando la preocupación frente a lo que ya se percibe como un riesgo real de daños sobre los rindes finales si no se materializan lluvias para el final de este mes.

En este contexto de expectativas no tan favorables para el rendimiento del trigo estadounidense, el USDA adelantó recientemente que el área total de trigo 2026/27 sería la más baja desde al menos 1919. Por lo tanto, el factor área no compensaría positivamente una situación de caídas de rindes en lo que sería el número final de producción de Estados Unidos.

Compartí esta noticia !

Cooperativas misioneras respaldan baja del IVA a la fécula de mandioca y advierten por la competencia externa

Compartí esta noticia !

Las cooperativas agropecuarias de Misiones salieron a respaldar el proyecto que propone reducir el IVA a la harina de mandioca al 10,5%, en línea con otros productos básicos, con el objetivo de mejorar la competitividad de la producción local frente a un escenario marcado por la recesión y la competencia externa.

La postura fue expresada por Hugo Reckziegel, gerente de la Cooperativa Agropecuaria Mixta de Montecarlo, quien señaló en una entrevista en LT17 Radio Provincia que la medida podría impactar tanto en los costos de producción como en la capacidad de la industria para sostener su actividad.

Un sector entre la recuperación de precios y la caída productiva

Según lo expuesto, el cultivo de mandioca atraviesa una situación compleja. Por un lado, los precios muestran una mejora significativa: la tonelada de raíz pasó de alrededor de $70.000 el año pasado a $150.000 en la actualidad, con posibilidad de incrementarse si mejoran los rendimientos.

Sin embargo, esa recuperación convive con una fuerte caída en la producción, vinculada a las heladas del año pasado que afectaron las semillas y redujeron la superficie cultivada. A esto se suma el arrastre de precios bajos en ciclos anteriores, que desincentivaron la siembra.

El resultado es un mercado con menor oferta y valores en alza, pero sin un volumen que garantice estabilidad a mediano plazo.

Qué cambiaría con la baja del IVA

El proyecto de reducir el IVA a la harina de mandioca busca equiparar su tratamiento impositivo con otras harinas como las de trigo y maíz.

Para el sector, la medida tendría un doble efecto: por un lado, reduciría la carga fiscal sobre la producción y, por otro, permitiría mejorar la competitividad frente a productos importados.

Reckziegel planteó que, en las condiciones actuales, la fécula proveniente de países vecinos puede resultar más conveniente que la producción local, lo que condiciona el desarrollo de la cadena.

Presión externa y sustitución de insumos

El mercado de la mandioca en Misiones no compite solo a nivel interno. Según lo señalado, Paraguay y Brasil cuentan con un alto potencial productivo, lo que introduce una presión directa sobre los precios y la rentabilidad local.

A su vez, el aumento en el costo de la materia prima impacta en la industria alimentaria, que utiliza derivados de mandioca como insumo. En un contexto de menor consumo, esto puede derivar en la sustitución por alternativas más económicas como el maíz o el arroz.

Esa dinámica agrega un factor de inestabilidad: si la industria migra hacia otros insumos, la demanda de mandioca podría resentirse incluso en un escenario de precios altos.

Presión fiscal y disputa por competitividad

El reclamo del sector pone en evidencia una tensión estructural: la carga impositiva nacional frente a economías regionales que compiten con mercados externos más flexibles.

La iniciativa de bajar el IVA aparece como una herramienta para corregir esa asimetría, en un contexto donde los productores no solo enfrentan costos internos, sino también la competencia directa de países limítrofes.

Al mismo tiempo, el impulso del proyecto refleja un alineamiento entre actores productivos y representación política provincial, con el objetivo de instalar la agenda de economías regionales en el debate nacional.

Producción, empleo y cadena de valor

La mandioca es un cultivo intensivo en mano de obra, lo que amplifica su impacto económico en la provincia. La caída en la producción no solo afecta a los productores, sino también a toda la cadena vinculada, desde la industria hasta la comercialización.

En ese marco, mejorar la competitividad del sector podría incidir en la recuperación de la actividad y en la generación de empleo, aunque su efectividad dependerá de variables más amplias como el consumo y los precios relativos.

El avance del proyecto de reducción del IVA será una de las variables a seguir en el corto plazo. Su aprobación podría modificar la ecuación de costos del sector, pero no resolvería por sí sola los problemas estructurales vinculados a la producción y la competencia externa.

A la par, la evolución de los precios, la disponibilidad de semillas y el comportamiento de la industria alimentaria serán factores clave para determinar si la recuperación actual se consolida o vuelve a tensionarse.

Compartí esta noticia !

Yerba mate: cooperativas sostienen precios, pero advierten que el mercado “aplasta” al productor

Compartí esta noticia !

En pleno inicio de zafra y con el precio de la hoja verde en caída, el presidente de la Federación de Cooperativas Agrícolas de Misiones (FEDECOOP), Gustavo Hein, puso en evidencia el límite estructural del sistema cooperativo frente al nuevo escenario de mercado: aun sosteniendo mejores valores para sus socios, la competencia con operadores que compran más barato termina “aplastando” los precios.

El dato central es contundente: mientras el costo de producción ronda los 465 pesos (dato brindado por el INYM en septiembre de 2025), el mercado paga entre 210 y 250 pesos, con plazos de hasta 120 días. La tensión queda planteada: ¿puede el cooperativismo resistir en un esquema donde el precio lo fija el eslabón con mayor poder de compra?

El cooperativismo como amortiguador: hasta dónde alcanza

El planteo que Hein brindó a Economis no se limita a una queja coyuntural. Expone una dinámica que atraviesa a toda la cadena yerbatera. Las cooperativas, explicó, intentan trasladar la mayor cantidad de beneficios al productor, evitando intermediación y sosteniendo valores más altos para sus socios. Así quedó observado en los precios que pagan Las Tunas o la cooperativa que produce la marca Piporé que marcan los precios más elevados de la región entre 380 y 450

Ese esquema, que históricamente funcionó como regulador informal del mercado, hoy muestra fisuras. La razón es simple: “cuando otros actores acceden a materia prima más barata, logran competir con ventaja en la góndola”. Esa diferencia termina presionando a la baja los precios generales, explicó Hein.

El mecanismo es progresivo. “Primero cae el precio de referencia. Luego se reduce la capacidad de las cooperativas para sostener valores diferenciales. Finalmente, aparece la pérdida de mercado”.

Costos, precios y ecuación inviable

Los números que describe el sector muestran una brecha crítica. El último costo de producción sin rentabilidad se ubicaba en torno a los 465 pesos por kilo de hoja verde. A ese valor debería sumarse entre un 25% y un 30% de margen para alcanzar un precio sustentable, cercano a los 700 pesos.

Sin embargo, el mercado opera muy por debajo. En términos generales, los productores reciben entre 210 y 250 pesos. En algunos casos, incluso menos. Esto también se observa en la comercialización de yerba canchada que es otra opción que usan algunas cooperativas o pequeños molinos, allí el valor de comercialización oscila en los 800 pesos por kilo de canchada, cuando el valor no debería ser inferior a los 1440 pesos.

El problema no es solo el precio, sino la estructura de costos. Para producir un kilo de yerba canchada se requieren tres kilos de hoja verde, a lo que se suman los costos de secanza. Con valores deprimidos en origen, la ecuación se vuelve directamente inviable.

A eso se agrega otro factor crítico: los plazos de pago. La extensión a 120 días traslada la carga financiera al productor, que debe sostener costos sin ingresos inmediatos.

Gustavo Hein, presidente de Fedecoop

Competencia desigual y pérdida de referencia

El análisis de Hein introduce un concepto clave: la competencia desleal dentro del propio mercado. No se trata solo de diferencias de eficiencia, sino de estructuras de compra que permiten acceder a materia prima a valores más bajos.

Ese diferencial se traslada a la comercialización. Quien compra más barato puede vender más barato. Y quien intenta sostener precios más altos pierde competitividad (o mercados).

El efecto es sistémico. Las cooperativas, aun con voluntad de sostener precios justos, quedan atrapadas en una lógica de mercado que no controlan. El resultado es una pérdida progresiva de referencia en los valores.

Un modelo en tensión y un debate abierto

La situación del cooperativismo yerbatero refleja una discusión más amplia sobre el funcionamiento del mercado en las economías regionales. Sin herramientas de regulación, el precio se define por la capacidad de compra, no por los costos de producción.

En ese contexto, el sistema cooperativo intenta sostener un equilibrio que se vuelve cada vez más frágil. La zafra en curso será una prueba concreta de hasta dónde puede resistir ese modelo.

Las próximas semanas estarán marcadas por dos variables: la evolución de los precios en plena cosecha y la capacidad del sector para sostener estrategias colectivas frente a la presión del mercado.

El interrogante no es solo económico. También es político: si el precio deja de ser una variable acordada y pasa a ser una imposición de mercado, el rol de cada actor dentro de la cadena vuelve a quedar en discusión.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin