
Morosidad: la caída del ingreso empuja a los hogares a una deuda cada vez más difícil de pagar
La morosidad de los hogares dejó de ser solamente un problema financiero para convertirse en una señal sobre el estado de los ingresos y la capacidad de consumo de las familias. Una encuesta de D’Alessio IROL/Berensztein presentada en la Convención Anual de IAEF muestra que el 66% de quienes no pudieron cumplir con sus obligaciones atribuye el origen del atraso a la pérdida o reducción de sus ingresos.
El dato permite observar la deuda desde otra perspectiva. El problema no aparece necesariamente porque las familias hayan incorporado un nivel extraordinario de consumo, sino porque una parte de sus ingresos dejó de alcanzar para sostener compromisos asumidos previamente. Cuando el ingreso se reduce y no consigue recuperarse, las cuotas comienzan a competir con los gastos cotidianos y la mora se transforma en una consecuencia de esa tensión.
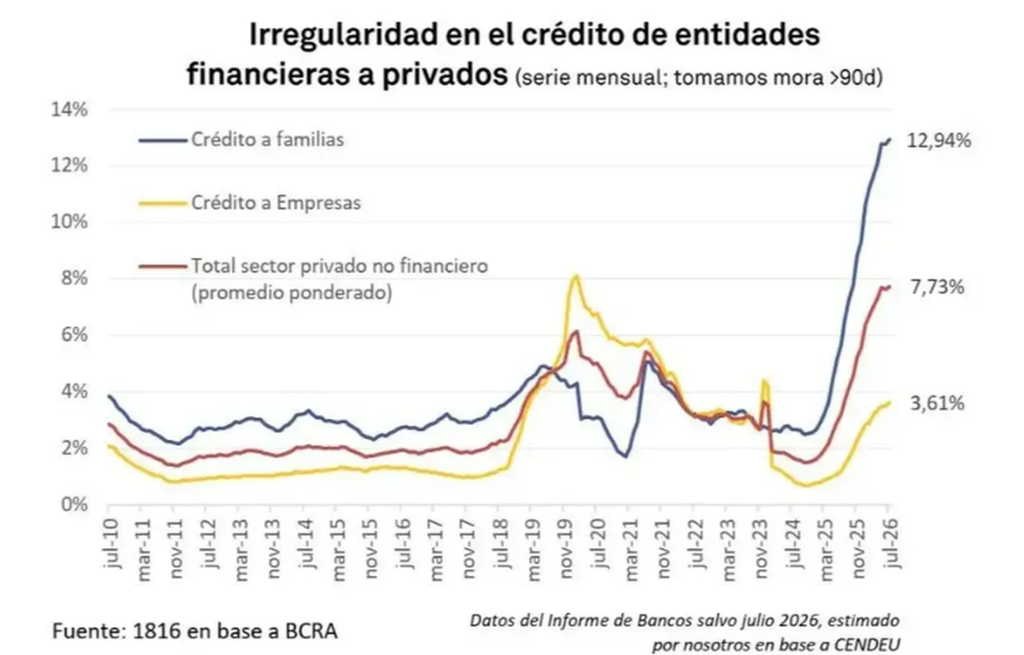
Los datos de morosidad del sector privado no financiero muestran que el fenómeno continúa extendiéndose. Según información de la Consultora 1816, la irregularidad total pasó de 7,63% en junio a 7,73% en julio. Entre los hogares, la morosidad alcanzó el 12,94% en entidades financieras y llegó al 33,69% en entidades no financieras. En las empresas, en cambio, la tasa se ubicó en 3,61%.
La deuda se instala en el presupuesto cotidiano
La encuesta muestra que el deterioro no alcanza a todos los hogares de la misma manera. Aunque el 64% de los consultados afirmó encontrarse al día con sus obligaciones, el 15% registraba atrasos de hasta 30 días y otro 20% acumulaba demoras superiores.
La brecha también aparece cuando se observa la situación según nivel socioeconómico. En el segmento medio-bajo, el 42% de los encuestados presenta algún nivel de incumplimiento, mientras que en el nivel medio-alto el porcentaje alcanza al 33%.
La estructura de las obligaciones revela hasta dónde se desplazó el problema. Las tarjetas de crédito constituyen el principal frente de incumplimiento y fueron mencionadas por el 59% de los deudores. Pero detrás aparecen compromisos que hacen al funcionamiento básico de un hogar: el 37% registra atrasos en servicios como luz, gas, agua o telefonía y el 33% mantiene préstamos o descubiertos bancarios pendientes.
La deuda también empieza a recorrer canales por fuera del sistema financiero tradicional. El 26% reconoce atrasos con familiares, amigos o prestamistas particulares, mientras que el 18% mantiene obligaciones con billeteras digitales o plataformas de préstamos. A su vez, el 16% acumula pagos pendientes de alquiler o expensas.
La composición de la mora funciona como un mapa de prioridades. Cuando una familia deja de pagar una tarjeta, una factura de servicios, un alquiler o una deuda personal, el problema ya no queda circunscripto al sistema financiero: comienza a comprometer decisiones básicas del presupuesto mensual.
Las cuotas absorben una parte creciente del ingreso
El peso de las obligaciones financieras permite dimensionar la presión que enfrentan los hogares antes de llegar al incumplimiento. El 37% de los encuestados destina entre el 41% y el 50% de sus ingresos al pago de deudas. Otro 25% compromete entre el 31% y el 40%.
En otras palabras, para una proporción significativa de las familias, una parte sustancial del ingreso mensual ya tiene destino asignado antes de afrontar alimentos, vivienda, transporte, educación y servicios.
El fenómeno se vuelve todavía más marcado entre quienes atraviesan determinadas etapas de la vida. Un estudio del Centro de Estudios para la Ciudad (CEC) señala que el 38,4% de las personas endeudadas de entre 30 y 49 años destina más de la mitad de sus ingresos al pago de deudas.
La situación también alcanza a los adultos mayores. El 44,6% de las personas de más de 65 años tiene deudas activas y, de acuerdo con un informe publicado en julio por Provincia Microcréditos, la morosidad en ese grupo etario pasó del 4,1% al 11,4% en un año.
El problema no es solamente entrar en mora, sino poder salir
La persistencia de los atrasos encuentra un límite que aparece con claridad en la encuesta: el ingreso. El 60% de quienes tienen deudas vencidas sostiene que no puede regularizar su situación porque sus recursos no alcanzan.
Otro 16% señala que debe priorizar gastos básicos, como alimentos o vivienda, mientras que el 9% atribuye la dificultad de ponerse al día al crecimiento de la deuda generado por intereses y recargos.
Ese mecanismo puede generar un círculo difícil de romper. Una familia que no consigue cubrir una cuota posterga el pago; los intereses incrementan el monto pendiente; el nuevo saldo demanda una mayor proporción del ingreso y reduce todavía más el margen disponible para afrontar los gastos corrientes.
Por eso, el dato más relevante no está solamente en cuántos hogares presentan atrasos, sino en la razón por la cual no consiguen revertirlos. Si seis de cada diez deudores que permanecen en mora identifican la insuficiencia de ingresos como principal obstáculo, la recuperación de la regularidad financiera queda estrechamente vinculada con la capacidad de recomponer el presupuesto familiar.
La morosidad como indicador de la economía real
El avance de la mora permite leer una dimensión de la economía que no siempre aparece en los indicadores financieros tradicionales. Las familias ajustan el consumo, refinancian obligaciones, utilizan crédito para cubrir gastos corrientes y, cuando ese margen se agota, comienzan a acumular atrasos.
El resultado es una economía doméstica con menos capacidad de absorber shocks. La deuda no solo compromete ingresos futuros: también condiciona el consumo presente. Cada peso destinado a cancelar obligaciones es un peso que deja de estar disponible para otros bienes y servicios.
La evolución de la morosidad, por lo tanto, funciona como una señal de alerta sobre la capacidad de los hogares para sostener el nivel de gasto con sus ingresos actuales. Y cuando el atraso alcanza servicios esenciales, alquileres y obligaciones contraídas fuera del sistema financiero, la discusión deja de ser exclusivamente crediticia.
El desafío para las políticas de financiamiento y recuperación del consumo consiste en evitar que la deuda se convierta en una trampa. Facilitar mecanismos de regularización, contener el crecimiento de los saldos vencidos y, sobre todo, recomponer la capacidad de pago son condiciones diferentes pero vinculadas.
La fotografía actual muestra un problema que excede a quien no paga una cuota. Cuando los ingresos pierden capacidad de respuesta frente a las obligaciones y las familias comienzan a elegir qué deuda pagar y cuál postergar, la morosidad se convierte en un indicador de la fragilidad económica del hogar y, por extensión, de la capacidad de consumo de toda la economía.
