
Préstamos personales

Morosidad: el Gobierno habilita nuevos mecanismos de cobro mientras crece el debate por el endeudamiento familiar

Compartí esta noticia !

El Gobierno nacional puso en marcha una nueva etapa en su estrategia para reducir la morosidad crediticia, con mecanismos destinados a facilitar el cobro de cuotas atrasadas por parte de bancos y fintech. La primera herramienta, denominada Cobros por Transferencia, entra en vigencia este lunes 31 de agosto y permitirá debitar una cuota pendiente desde una cuenta bancaria o billetera virtual, siempre que el usuario haya otorgado autorización expresa.

La decisión se produce en un escenario en el que la irregularidad del crédito familiar continúa en niveles elevados, aunque los últimos datos oficiales disponibles mostraron una primera señal de estabilización. Según el Banco Central de la República Argentina (BCRA), la morosidad de los préstamos personales y los saldos de tarjetas de crédito se ubicó en 12,8% en junio, apenas 0,1 puntos porcentuales por debajo de mayo. Para el conjunto del sistema financiero, la irregularidad del crédito quedó en 7,6%.

El dato adquiere otra dimensión cuando se observa la cantidad de personas involucradas. Un relevamiento elaborado con información del BCRA y de la Central de Deudores estimó en 5,91 millones las personas en situación irregular, sobre un universo de 20,96 millones de deudores.

Cómo funcionará el nuevo mecanismo

La nueva modalidad busca reducir el riesgo de incumplimiento mediante un débito directo de la cuota pendiente. El mecanismo requiere que el tomador del préstamo autorice expresamente a la entidad financiera a realizar la operación y contempla la posibilidad de revocar ese consentimiento de manera inmediata.

El diseño incorpora además límites para evitar que el mecanismo de cobranza derive en un nuevo factor de sobreendeudamiento. Las cuotas deberán ser fijas e iguales y no podrán superar el 30% de los ingresos del deudor. Cuando el crédito haya sido depositado en una cuenta de otra entidad, el prestamista podrá solicitar el débito desde esa cuenta de destino ante una demora.

La normativa también establece que el acreedor deberá informar al cliente con al menos un día de anticipación. Solo podrá realizar un intento inicial de cobro y hasta dos reintentos, previstos a las 48 y 96 horas, respectivamente.

El esquema, sin embargo, no genera consenso dentro de la industria financiera. Bancos y proveedores de crédito cuestionaron aspectos de su diseño, especialmente porque la posibilidad de cobro queda vinculada a la cuenta en la que fueron depositados los fondos. Ese condicionamiento podría limitar su utilización si el préstamo se acredita en una cuenta de una entidad competidora.

El segundo mecanismo apunta directamente al salario

El Gobierno también avanza con la ampliación del denominado código de descuento, una herramienta que permite descontar directamente del recibo de sueldo las cuotas correspondientes a determinados préstamos.

La modificación fue reglamentada en el marco del artículo 36 de la reforma laboral, aunque su implementación efectiva todavía depende de las normas complementarias que debe establecer el BCRA.

La diferencia respecto del mecanismo de Cobros por Transferencia es relevante: mientras uno busca facilitar el débito desde cuentas bancarias o billeteras, el código de descuento introduce al salario como fuente directa de repago.

En ambos casos aparece una misma lógica regulatoria: reducir el riesgo de incumplimiento y mejorar la cobrabilidad del sistema crediticio. El punto de tensión está en cómo equilibrar ese objetivo con la capacidad real de pago de los hogares.

El problema que excede a bancos y fintech

La discusión dejó de ser exclusivamente financiera. La morosidad se convirtió en un problema que atraviesa el presupuesto cotidiano de millones de familias y abrió una disputa política sobre cuál debe ser el papel del Estado frente al endeudamiento.

La Iglesia ingresó en ese debate. El presidente de la Conferencia Episcopal Argentina, monseñor Marcelo Colombo, pidió evitar una mirada superficial sobre la situación y cuestionó la idea de que se trate simplemente de un problema entre particulares.

“Lo que no se puede es tener una mirada superficial, ni menos decir: ‘No nos interesa o que se arreglen’”, sostuvo Colombo. El planteo apunta especialmente a los hogares que recurren al crédito para cubrir necesidades básicas y terminan acumulando compromisos que absorben una parte creciente de sus ingresos.

La preocupación también se extiende al crédito otorgado a través de billeteras virtuales. Según los datos citados en el relevamiento del CEPA, la morosidad en ese segmento alcanzó el 30,1%, por encima del pico registrado durante la pandemia de Covid-19.

La diferencia entre ambos mercados muestra uno de los principales desafíos del escenario actual: el crecimiento de las alternativas de financiamiento amplió el acceso al crédito, pero también multiplicó los canales por los que una persona puede acumular obligaciones.

El Congreso prepara una discusión sobre los hogares endeudados

El debate tendrá además una instancia parlamentaria. La oposición impulsó una sesión para el 9 de septiembre, en la que se analizarán iniciativas destinadas a atender la problemática de la morosidad.

El presidente de la Cámara de Diputados, Martín Menem, no descartó que el oficialismo participe de la discusión y eventualmente impulse proyectos alternativos, aunque marcó como condición que cualquier solución preserve el equilibrio fiscal.

La posición oficial sostiene que la irregularidad crediticia comenzó a descender y que el Estado no debería asumir el costo fiscal de las deudas privadas. La oposición, en cambio, busca que el Congreso intervenga frente al impacto que el endeudamiento tiene sobre los ingresos familiares.

El dato objetivo es que la morosidad dejó de crecer en junio, pero continúa en niveles elevados. La discusión política se desplaza así hacia una pregunta más estructural: cómo recuperar el acceso al crédito sin convertirlo en una vía de deterioro permanente del ingreso disponible de los hogares.

La respuesta no pasa únicamente por facilitar la cobranza. También requiere que las nuevas herramientas incorporen límites de endeudamiento, información clara sobre el costo financiero y mecanismos que permitan detectar tempranamente situaciones de sobreendeudamiento. En ese punto se juega el alcance social de la regulación: mejorar la cobrabilidad del sistema sin trasladar todo el riesgo financiero a familias que ya tienen comprometida una parte significativa de sus ingresos.
Compartí esta noticia !

La mora de las familias preocupa a los bancos: Abappra llevó propuestas al BCRA para facilitar refinanciaciones

Compartí esta noticia !

La mora de familias a entidades bancarias volvió a instalarse como uno de los principales focos de tensión del sistema financiero argentino. Aunque en junio el indicador general mostró una leve mejora, el problema continúa concentrado en los hogares: el 12,8% de los créditos a las familias permanecía en situación irregular. Frente a este escenario, la Asociación de Bancos Públicos y Privados de la República Argentina (Abappra) presentó al Banco Central (BCRA) un conjunto de alternativas para facilitar soluciones tempranas a quienes enfrentan dificultades transitorias para pagar sus préstamos.

El planteo de las entidades busca intervenir antes de que un atraso puntual se transforme en un problema crediticio de mayor profundidad. Entre las propuestas aparece la posibilidad de flexibilizar la clasificación de los deudores y el registro contable de los saldos en mora, con el objetivo de mejorar las condiciones bajo las cuales los bancos pueden ofrecer refinanciaciones.

La discusión adquiere relevancia porque el deterioro del crédito familiar se produce en un contexto en el que el acceso al financiamiento sigue siendo una variable central para el consumo y la actividad económica. Para los bancos, contener la mora no implica solamente recuperar cuotas vencidas: también supone evitar que una parte creciente de los hogares quede fuera del sistema financiero formal.

Según los datos citados por Abappra, en junio la irregularidad del crédito al sector privado cayó levemente del 7,7% al 7,6%, interrumpiendo una tendencia ascendente que se había extendido durante 19 meses. Sin embargo, el comportamiento agregado oculta una diferencia significativa entre empresas y familias. En los hogares, la morosidad permaneció en 12,8%.

El deterioro resulta todavía más visible en algunos segmentos. La irregularidad de los préstamos personales pasó del 15,9% en mayo al 16,3% en junio. A esto se suma que el 12,6% de los argentinos no alcanzó a pagar siquiera el monto mínimo de sus tarjetas de crédito, de acuerdo con información del Banco Central.

El objetivo es detectar el problema antes del incumplimiento

Abappra planteó que la respuesta regulatoria debería permitir distinguir entre quienes atraviesan una dificultad transitoria y aquellos casos en los que existe un deterioro estructural de la capacidad de pago. La diferencia es relevante: una refinanciación temprana puede evitar que una deuda relativamente manejable termine acumulando intereses, punitorios y restricciones de acceso a nuevo financiamiento.

En esa línea, la asociación propuso avanzar hacia criterios homogéneos entre los distintos proveedores de crédito para evaluar la capacidad de pago, administrar la información y mejorar los estándares de transparencia. La intención es que las entidades puedan detectar señales tempranas de deterioro y ofrecer alternativas antes de que el incumplimiento se profundice.

El planteo también busca evitar que las diferencias regulatorias entre bancos y otros proveedores de crédito terminen fragmentando la información disponible sobre el endeudamiento de las familias. Una evaluación más uniforme permitiría, según la visión de las entidades, contar con una fotografía más precisa de la capacidad de pago de cada cliente.

Abappra aclaró que su propuesta no apunta a desconocer el riesgo crediticio ni a establecer una solución generalizada para los deudores. El objetivo, según la entidad, es generar mecanismos preventivos que permitan preservar la relación entre bancos y clientes y, al mismo tiempo, sostener la estabilidad del sistema financiero.

El desafío: refinanciar sin trasladar el problema hacia adelante

La flexibilización regulatoria plantea una tensión que el BCRA deberá administrar. Facilitar refinanciaciones puede evitar que los atrasos se conviertan en incobrables, pero una extensión indiscriminada de los plazos también puede postergar un problema de solvencia que finalmente reaparezca con mayor magnitud.

Por eso, la propuesta de Abappra incorpora una dimensión preventiva: mejorar la información y establecer parámetros comunes para identificar dificultades antes de que se consoliden. El desafío consiste en que una herramienta destinada a contener la mora no termine simplemente desplazando hacia adelante el incumplimiento.

La asociación recordó que mecanismos regulatorios similares para flexibilizar la clasificación de deudores y el tratamiento contable de saldos en mora ya fueron utilizados por la autoridad monetaria en otros períodos de estrés sistémico. Ahora propone evaluar nuevamente esas herramientas frente a un deterioro que, aunque muestra señales de estabilización en el agregado, mantiene una presión particularmente fuerte sobre los hogares.

En paralelo, el Congreso acumula distintos proyectos destinados a abordar el problema de la morosidad bancaria. La discusión dejó de ser exclusivamente financiera: detrás de cada indicador aparecen hogares que reducen consumo, refinancian obligaciones o directamente pierden capacidad para acceder a nuevo crédito.

Desde la perspectiva del sistema financiero, anticipar el problema puede ser más eficiente que gestionar una cartera de incobrables una vez que el deterioro ya se consolidó. Para las familias, el resultado buscado es más concreto: contar con una alternativa de refinanciación antes de que una cuota impaga termine cerrando la puerta al crédito formal.

Compartí esta noticia !

El consumo de los hogares creció 2% en julio, según la CAC

Compartí esta noticia !

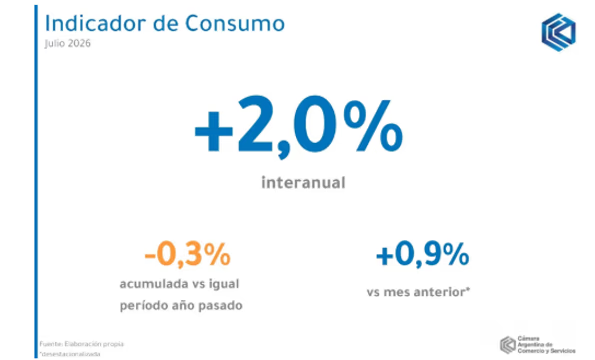
El consumo de los hogares en bienes y servicios finales creció 2% en julio en comparación con el mismo mes del año pasado y avanzó 0,9% respecto de junio, según el Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC). El dato muestra una recuperación moderada de la demanda, aunque con diferencias marcadas entre los principales rubros de la economía.

La comparación interanual requiere, sin embargo, una lectura contextual. Julio estuvo atravesado por un efecto extraordinario asociado al Mundial, cuando la Selección Argentina llegó a la final, lo que impulsó reuniones sociales, eventos y consumos que elevaron la base de comparación frente a otros años. Por eso, el crecimiento registrado no puede interpretarse de manera aislada como una mejora uniforme de la capacidad de compra de los hogares.

La evolución de la demanda también estuvo condicionada por los precios. Durante julio se registró una nueva variación del índice de precios al consumidor cercana al 2%, después de varios meses de desaceleración observada entre fines de 2025 y comienzos de 2026. En términos interanuales, la variación llegó al 33,8%, el nivel más elevado desde agosto del año pasado.

El comportamiento sectorial confirma que la recuperación del consumo continúa siendo desigual. Indumentaria y calzado encabezaron la mejora, con una expansión interanual del 12,9%, mientras que recreación y cultura aumentaron 8,7%. Vivienda, alquileres y servicios públicos, por su parte, registraron un crecimiento estimado del 2,1%.

El contraste aparece con mayor claridad en transporte y vehículos, donde el consumo cayó 11,3% frente a julio de 2025. El dato refleja que la mejora de la demanda todavía no alcanza de la misma manera a los bienes y servicios que requieren un mayor nivel de desembolso o financiamiento.

El resto de los rubros relevados mostró en conjunto una expansión interanual del 3,1%. La fotografía general es, por lo tanto, la de un consumo que vuelve a crecer, pero todavía sin una dinámica homogénea capaz de trasladarse con la misma intensidad a todos los sectores.

El crédito constituye una de las variables centrales para explicar esa diferencia. Entre 2024 y 2025 se produjo una expansión significativa del financiamiento en términos reales, con un crecimiento marcado de las tarjetas de crédito, los préstamos personales, los prendarios y los hipotecarios. Esa mayor disponibilidad de financiamiento contribuyó a sostener decisiones de consumo e inversión de los hogares.

Durante 2026, en cambio, el comportamiento comenzó a diferenciarse. Las tarjetas de crédito y los préstamos personales y prendarios ingresaron en una etapa de retroceso leve, aunque persistente. El crédito hipotecario mantiene una trayectoria ascendente, pero con una velocidad de crecimiento más moderada.

Esta dinámica introduce una señal relevante para la evolución de la demanda interna. Si el consumo puede sostenerse con una inflación interanual todavía elevada y un crédito que comienza a perder impulso en algunos segmentos, la recuperación dependerá cada vez más de la evolución de los ingresos reales y de la capacidad de las familias para mantener su nivel de gasto sin ampliar su endeudamiento.

El dato de julio, en ese sentido, muestra una economía doméstica que recupera actividad, pero todavía selecciona dónde gastar. La mayor expansión en indumentaria y recreación convive con la contracción en vehículos y transporte, mientras el financiamiento pierde dinamismo en varios de los canales que habían acompañado la recuperación previa.

Para el comercio y los servicios, el desafío pasa por transformar ese crecimiento puntual en una tendencia más sostenida. La desaceleración de la inflación puede mejorar la previsibilidad, pero la consolidación del consumo dependerá de que esa estabilidad se traduzca en mayor poder adquisitivo y de que el crédito vuelva a funcionar como una herramienta accesible para las familias.

La señal de julio es, entonces, positiva pero todavía condicionada: el consumo crece, aunque lo hace sobre una base marcada por efectos extraordinarios y con una demanda que continúa segmentada. El próximo desafío será determinar si la mejora puede sostenerse cuando desaparezca el efecto estadístico del Mundial y en un escenario donde el crédito ya no crece al ritmo observado durante 2024 y 2025.

Compartí esta noticia !

La mora de las familias alcanzó un récord de dos décadas: crecen los atrasos en tarjetas y préstamos

Compartí esta noticia !

El último Informe sobre Bancos del Banco Central (BCRA) confirmó que la mora de las familias argentinas volvió a subir en mayo y alcanzó el 12,8%, el registro más elevado en más de dos décadas, reflejando las crecientes dificultades de los hogares para cumplir con sus obligaciones financieras.

El deterioro se explica principalmente por el aumento de los atrasos en los créditos destinados al consumo. Según los datos oficiales, los préstamos personales presentan el mayor nivel de irregularidad, con una mora del 15,9%, mientras que en las tarjetas de crédito el indicador llegó al 13,1%. También crecieron los incumplimientos en préstamos prendarios (7,7%), aunque los créditos hipotecarios mantienen una mora muy reducida, del 1,6%.

En términos generales, el ratio de irregularidad del crédito al sector privado alcanzó el 7,7%, con un incremento de 0,4 puntos porcentuales respecto de abril. El Banco Central señala que prácticamente todo ese aumento provino del segmento de familias, mientras que la mora de las empresas se ubicó en 3,5%, mostrando un deterioro mucho más moderado.

Más crédito, pero también más incumplimientos

Paradójicamente, el aumento de la morosidad ocurre en un contexto donde el crédito comenzó a recuperarse luego de varios meses de caída.

El informe del BCRA destaca que en mayo el saldo real del crédito al sector privado en pesos creció 0,3% mensual y 5,1% interanual, impulsado principalmente por las líneas comerciales y los préstamos con garantía real. En moneda extranjera, el financiamiento privado aumentó 2,6% respecto de abril y acumuló una expansión interanual superior al 52%.

Es decir, mientras más familias y empresas acceden nuevamente al financiamiento, también aumenta la cantidad de deudores que comienza a presentar atrasos en los pagos.

El deterioro se concentra en los hogares

El Banco Central advierte que la mayor parte del deterioro de la cartera corresponde al segmento de personas humanas.

La explicación es sencilla: durante los últimos meses creció con fuerza el financiamiento al consumo mediante tarjetas y préstamos personales, pero la recuperación del ingreso disponible no avanzó al mismo ritmo. El resultado es un incremento de la mora, especialmente en las obligaciones de corto plazo.

No obstante, el propio informe señala que el ritmo de deterioro comenzó a moderarse durante los últimos meses, acompañando una desaceleración en el crecimiento de la cartera irregular.

Los bancos siguen mostrando fortaleza

Pese al incremento de la morosidad, el Banco Central descarta por ahora riesgos para la estabilidad del sistema financiero.

El informe sostiene que las entidades mantienen elevados niveles de liquidez y solvencia, además de una amplia cobertura mediante previsiones para absorber eventuales pérdidas.

Las previsiones constituidas cubren 86,3% de la cartera irregular, mientras que el crédito considerado de mayor riesgo representa apenas 2,2% de la Responsabilidad Patrimonial Computable (RPC) del sistema, lo que refleja una elevada capacidad para enfrentar eventuales incumplimientos.

También se mantiene sólida la integración de capital, que alcanza el 30,7% de los activos ponderados por riesgo, muy por encima de los mínimos regulatorios exigidos por el Banco Central.

Empresas: una situación mucho menos comprometida

El panorama empresarial continúa siendo significativamente más favorable.

La mora de las compañías ascendió apenas al 3,5%, apenas una décima por encima del mes anterior. Si bien el indicador también viene aumentando respecto de 2025, permanece muy lejos de los niveles observados entre las familias.

Una señal de alerta para el consumo

La evolución de la morosidad constituye uno de los indicadores más sensibles de la economía real. El fuerte crecimiento de los atrasos en tarjetas y préstamos personales sugiere que una parte importante del consumo de los hogares continúa sosteniéndose mediante financiamiento, en un contexto donde los ingresos aún no logran recomponerse plenamente.

Para el sistema financiero, la situación continúa bajo control gracias a sus elevados niveles de capitalización y previsiones. Sin embargo, para la economía doméstica, el aumento de la mora refleja una creciente presión sobre el presupuesto familiar y anticipa un escenario donde la capacidad de pago seguirá siendo uno de los principales desafíos del mercado de crédito.

Compartí esta noticia !

Misiones amplía el alivio financiero: prorroga la refinanciación de deudas e incorpora a jubilados nacionales

Compartí esta noticia !

En medio de la creciente presión sobre las finanzas de los hogares argentinos, el Gobierno de Misiones decidió extender durante todo julio el programa de refinanciación de deudas acordado con Banco Macro, incorporando además nuevos beneficiarios y flexibilizando las condiciones de acceso.

El anuncio fue realizado por el gobernador Hugo Passalacqua, quien confirmó la continuidad de la operatoria especial destinada a trabajadores públicos provinciales y municipales, jubilados, pensionados y retirados provinciales. La principal novedad es que, por primera vez, también podrán acceder al beneficio los jubilados y pensionados de ANSES.

Asimismo, el esquema amplía el universo de personas alcanzadas al incluir a quienes registran deudas en mora con más de seis días de atraso, un requisito que hasta ahora limitaba el acceso a la refinanciación.

La operatoria se encuentra vigente desde el 1 de julio y permanecerá disponible hasta el 31 de julio de 2026.

“Junto al Banco Macro hemos dispuesto continuar la operatoria especial destinada a trabajadores públicos provinciales y municipales, así como también a jubilados, pensionados y retirados provinciales. Ampliamos también el beneficio en esta oportunidad a aquellos cuya deuda en mora vencida sea mayor a seis días e incluimos a jubilados y pensionados de ANSES”, expresó Passalacqua al comunicar la medida.

Refinanciar para aliviar el presupuesto familiar

El programa permite refinanciar préstamos personales y deudas de tarjetas de crédito bajo condiciones más favorables, con el objetivo de reducir la carga financiera que enfrentan miles de familias misioneras.

La decisión llega en un escenario nacional marcado por el deterioro de la capacidad de pago de los hogares. El aumento del costo de vida, la desaceleración del consumo y la utilización creciente del crédito para cubrir gastos corrientes llevaron a un incremento sostenido de la morosidad bancaria.

En ese contexto, la continuidad del programa apunta a brindar una herramienta concreta para reordenar las finanzas personales, evitando que los atrasos deriven en mayores costos financieros o en situaciones de sobreendeudamiento.

Los datos del sistema financiero muestran que el endeudamiento de las familias continúa en ascenso. En mayo, la morosidad bancaria alcanzó el 12,1%, el nivel más elevado de las últimas dos décadas, reflejando las dificultades de numerosos hogares para cumplir con los pagos de préstamos y tarjetas.

Al mismo tiempo, el crédito dejó de utilizarse exclusivamente para financiar bienes durables y pasó a convertirse, en muchos casos, en un mecanismo para afrontar gastos cotidianos como alimentos, medicamentos, servicios y otros consumos esenciales.

Frente a ese escenario, la prórroga del programa de refinanciación representa una política de alivio financiero que busca ofrecer mejores condiciones para quienes necesitan reorganizar sus obligaciones sin quedar excluidos del sistema formal de crédito.

Con la incorporación de jubilados y pensionados de ANSES y la flexibilización de los criterios de elegibilidad, el Gobierno provincial amplía el alcance de una herramienta que apunta a sostener el consumo y reducir el impacto del sobreendeudamiento sobre la economía de las familias misioneras.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin