Presupuesto 2026

Misiones inyecta 140.000 millones al Parque de la Salud para sostener el sistema sanitario

Compartí esta noticia !

El Gobierno de Misiones autorizó una transferencia de $140.000 millones al Parque de la Salud Dr. Ramón Madariaga, destinada a financiar durante 2026 el funcionamiento y los objetivos del principal complejo sanitario público de la provincia.

La medida fue instrumentada mediante el Decreto 886, firmado por el gobernador Hugo Passalacqua y refrendado por los ministros de Hacienda, Finanzas, Obras y Servicios Públicos, Adolfo Safrán, y de Salud Pública, Héctor González.

El aporte tiene carácter no reintegrable y será financiado con partidas del Presupuesto provincial vigente. La decisión, además, introduce durante todo 2026 un mecanismo más flexible para las transferencias de recursos al Parque de la Salud, con el objetivo de acelerar las respuestas financieras frente a las necesidades del sistema sanitario, pero marca también el principio del cambio de control político sobre el financiamiento. Ya no habrá una “autarquía”, sino que Hacienda tomará el control de los fondos y su distribución.

El decreto responde a un pedido formulado por el propio Parque de la Salud para contar con recursos destinados al cumplimiento de los objetivos establecidos en la Ley XVII N° 70, norma que creó la institución y estableció su esquema de administración.

El Gobierno autorizó específicamente a la Dirección del Servicio Administrativo de Hacienda y Finanzas y a la Contaduría General de la Provincia a liquidar y transferir los $140.000 millones.

Los recursos se distribuyen presupuestariamente en dos partidas dentro de las Obligaciones a Cargo del Tesoro: $77.000 millones corresponden al concepto “Parque de la Salud Dr. R. Madariaga Ley XVII – N° 70”, mientras que otros $63.000 millones se imputan como “Aportes al Parque de la Salud Dr. R. Madariaga”.

La suma de ambas partidas completa los $140.000 millones autorizados.

Se trata de fondos provinciales y la transferencia se realiza dentro del Presupuesto 2026, aprobado mediante la Ley VII N° 107.

El decreto también modifica transitoriamente el procedimiento mediante el cual se canalizan las transferencias provinciales hacia el Parque de la Salud.

El Ejecutivo dispuso suspender entre el 1° de enero y el 31 de diciembre de 2026 la vigencia del artículo 6° del Decreto 83/2011, que regulaba el mecanismo de transferencia de fondos mediante una programación trimestral de inversiones.

En su reemplazo, durante este año el Ministerio de Hacienda quedó facultado para instrumentar las transferencias previstas en el Presupuesto y autorizar el giro de los fondos contemplados por la ley de creación del Parque de la Salud.

La decisión busca reducir los tiempos administrativos para disponer de los recursos.

En los fundamentos del decreto, el Ejecutivo sostiene que las necesidades e imprevistos derivados de la prestación sanitaria requieren “celeridad y flexibilidad” y plantea la necesidad de dotar transitoriamente al sistema de mayor capacidad de respuesta.

El argumento central es que la dinámica sanitaria obliga a contar con mecanismos capaces de acompañar rápidamente cambios en protocolos, tareas de prevención y diagnóstico, tratamientos y procesos de rehabilitación.

El Parque de la Salud como núcleo del sistema sanitario

La Fundación Parque de la Salud Dr. Ramón Madariaga fue constituida para administrar y gobernar el complejo sanitario creado por la Ley XVII N° 70. Su estatuto fue aprobado en 2010 y, desde entonces, dispone de un esquema específico para recibir y administrar fondos destinados a su funcionamiento.

El Parque concentra buena parte de la estructura sanitaria de alta complejidad de Misiones y constituye uno de los principales destinos del gasto provincial en salud.

El Decreto 886 vuelve a poner esa estructura en el centro de la asignación presupuestaria: los $140.000 millones no constituyen un préstamo ni deberán ser devueltos, sino que ingresan como aporte provincial para financiar las funciones asignadas legalmente al organismo.

La magnitud del giro también permite dimensionar el peso que tiene la atención sanitaria dentro de las cuentas provinciales. El aporte equivale a un promedio teórico de $11.667 millones por mes, aunque el decreto no establece una distribución mensual de los fondos y, por lo tanto, esa comparación sirve únicamente para dimensionar el volumen de recursos involucrados.

Compartí esta noticia !

Economía reorienta deuda de mediano plazo hacia vencimientos a 90 días para sostener el financiamiento hasta fin de año

Compartí esta noticia !

El Gobierno nacional decidió modificar la distribución de los límites de endeudamiento previstos en el Presupuesto 2026 para darle mayor margen a las operaciones de corto plazo. El Ministerio de Economía reasignó saldos que permanecían disponibles para financiarse a 180 días y tres años hacia instrumentos con un plazo mínimo de amortización de 90 días, luego de que se agotaran los cupos establecidos para otros vencimientos.

La decisión fue formalizada mediante la Resolución 1499/2026, publicada este jueves en el Boletín Oficial, y modifica la planilla anexa al artículo 44 de la Ley 27.798 de Presupuesto General de la Administración Nacional. El cambio apunta a adaptar la autorización presupuestaria a la estrategia de financiamiento que deberá ejecutar el Tesoro durante los últimos meses del ejercicio.

El dato central de la medida es que no se amplía el techo total de endeudamiento aprobado por el Congreso. Lo que cambia es la distribución de ese margen entre distintos plazos de amortización. En términos prácticos, Economía libera capacidad para realizar más colocaciones con vencimiento mínimo a 90 días utilizando autorizaciones que todavía no habían sido afectadas en otros segmentos.

La resolución explica que los montos autorizados para operaciones con plazos mínimos de 360 días, 18 meses y dos años ya se encuentran agotados. En paralelo, permanecían saldos sin utilizar correspondientes a los tramos de 180 días y tres años. Frente a esa situación, el Palacio de Hacienda resolvió trasladarlos al segmento de 90 días con el objetivo de “optimizar el uso de esta autorización” para las emisiones que deban concretarse hasta el cierre del ejercicio fiscal.

La reasignación muestra, de este modo, una adaptación de la estructura de financiamiento a las necesidades operativas del Tesoro. En lugar de mantener capacidad de endeudamiento inmovilizada en plazos para los cuales ya no existe margen disponible, la normativa permite utilizar esos recursos presupuestarios dentro de un horizonte temporal más corto.

El destino del financiamiento también permanece sin cambios. Las operaciones de crédito público, ya sea mediante títulos o préstamos, están autorizadas exclusivamente para atender servicios de la deuda y gastos no operativos. Por lo tanto, la resolución no habilita un nuevo destino de los fondos ni modifica el monto global aprobado por la Ley de Presupuesto.

La nueva distribución establece un límite de $61,415 billones para operaciones con un plazo mínimo de amortización de 90 días, mientras que el tramo de 180 días queda en $19,913 billones. Para los vencimientos mínimos de 360 días, 18 meses y dos años se mantienen $31,224 billones en cada categoría; el segmento de tres años queda en $12,343 billones y el de cuatro años en $31,224 billones. La planilla oficial que integra la resolución detalla estos montos y confirma que corresponden a operaciones de la Administración Central destinadas al servicio de la deuda y gastos no operativos.

La modificación tiene una consecuencia concreta sobre la gestión financiera: el Tesoro contará con mayor flexibilidad para recurrir a colocaciones de corto plazo durante el tramo final de 2026. Esto resulta relevante en un escenario en el que el Gobierno debe administrar vencimientos y necesidades de caja sin incrementar, por esta vía, el límite total de deuda autorizado.

El movimiento también deja expuesta una característica de la estrategia financiera oficial: la importancia creciente de administrar los plazos de vencimiento y la disponibilidad efectiva de cada cupo presupuestario. Cuando las autorizaciones para determinados horizontes se agotan, la capacidad de reasignar saldos permite evitar que recursos aprobados por el Presupuesto queden sin utilización mientras existen necesidades de financiamiento en otros segmentos.

Desde la perspectiva fiscal, la diferencia entre aumentar el endeudamiento autorizado y redistribuir su composición temporal resulta clave. La resolución pertenece al segundo supuesto: modifica dónde puede utilizarse el margen disponible, pero mantiene intacto el monto total autorizado por el Congreso. El propio texto normativo establece expresamente que la medida no altera ese importe.

El efecto final dependerá, sin embargo, de las condiciones en las que el Tesoro consiga colocar los instrumentos. Contar con mayor autorización para deuda a 90 días no implica, por sí mismo, que todas esas operaciones vayan a concretarse ni determina el costo financiero que tendrán. La variable decisiva será la capacidad del Gobierno para renovar los vencimientos y sostener el acceso al mercado en condiciones compatibles con su estrategia de reducción del déficit y administración de la deuda.

En ese sentido, la resolución funciona menos como una nueva autorización de endeudamiento que como una herramienta de gestión del financiamiento público. Economía reacomoda los casilleros disponibles para llegar al final del ejercicio con mayor margen operativo, sin modificar el volumen total de deuda que el Presupuesto 2026 permite tomar.

La medida entra en vigencia desde el 9 de septiembre, fecha en la que fue dictada por el ministro de Economía, Luis Caputo. El anexo oficial que acompaña la resolución fue emitido por la Secretaría de Finanzas y forma parte de la nueva distribución de los límites de crédito público previstos en el artículo 44 de la Ley 27.798.

Compartí esta noticia !

El Gobierno actualiza los haberes militares y fija una nueva escala salarial desde septiembre

Compartí esta noticia !

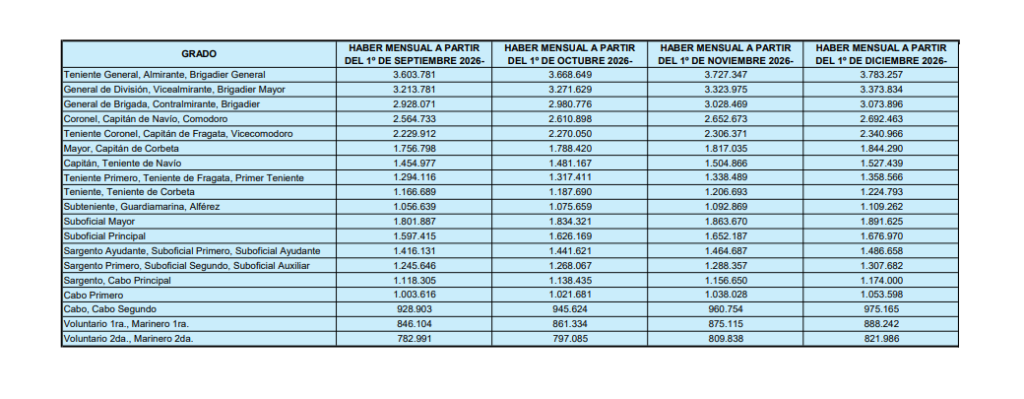
El Gobierno nacional dispuso una actualización de los haberes del personal militar de las Fuerzas Armadas y de la Policía de Establecimientos Navales, con una nueva escala que comienza a regir desde septiembre de 2026 y contempla incrementos sucesivos durante los últimos cuatro meses del año. La medida fue formalizada mediante la Resolución Conjunta 44/2026, firmada por el ministro de Economía, Luis Caputo, y el ministro de Defensa, teniente general Carlos Alberto Presti.

La decisión se inscribe en la pauta de incrementos salariales acordada para la Administración Pública Nacional para septiembre, octubre, noviembre y diciembre. Según los fundamentos de la resolución, el objetivo es actualizar las remuneraciones y preservar el poder adquisitivo del personal, contemplando además las diferencias asociadas a jerarquías, grados, responsabilidades y exigencias propias de la función militar.

La normativa establece que los nuevos haberes serán atendidos con los créditos correspondientes a las subjurisdicciones del Presupuesto General de la Administración Pública Nacional asignadas al Ministerio de Defensa. De esta manera, la actualización salarial queda incorporada al esquema presupuestario vigente y no implica la creación de una partida específica por fuera de los créditos correspondientes.

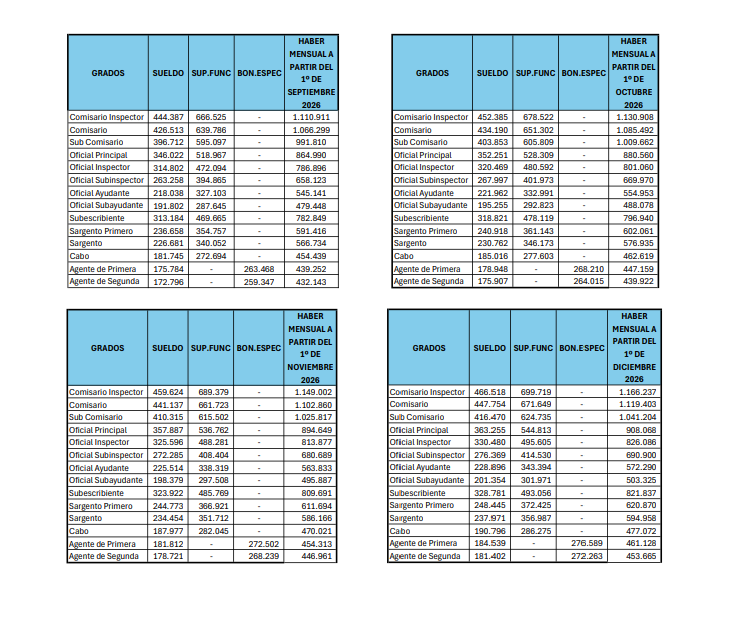
La resolución alcanza al personal militar de las Fuerzas Armadas y, mediante una escala específica, al personal de la Policía de Establecimientos Navales. En este último caso, el anexo oficial establece los importes correspondientes a cada jerarquía para septiembre, octubre, noviembre y diciembre.

Para septiembre, el haber mensual de un Comisario Inspector de la Policía de Establecimientos Navales queda fijado en $1.110.911, mientras que el de un Comisario asciende a $1.066.299 y el de un Subcomisario a $991.810. En los grados inferiores, el haber alcanza $864.990 para un Oficial Principal, $786.896 para un Oficial Inspector y $658.123 para un Oficial Subinspector. La escala también fija $545.141 para un Oficial Ayudante y $479.448 para un Oficial Subayudante.

La actualización continúa en octubre y noviembre, con nuevos valores para cada jerarquía. Para diciembre, el haber mensual de un Comisario Inspector llegará a $1.166.237, mientras que el de un Comisario será de $1.119.403 y el de un Subcomisario de $1.041.204. Para un Oficial Principal se establece un haber de $908.068 y para un Oficial Inspector, $826.086.

En los grados inferiores, la escala de diciembre fija un haber de $690.900 para un Oficial Subinspector, $572.290 para un Oficial Ayudante y $503.325 para un Oficial Subayudante. Para el personal identificado como Subescribiente, el importe asciende a $821.837, mientras que para Sargento Primero se establece en $620.870 y para Sargento en $594.958.

El esquema también alcanza a los agentes de la Policía de Establecimientos Navales. En diciembre, el haber mensual queda establecido en $461.128 para un Agente de Primera y en $453.665 para un Agente de Segunda.

La resolución incorpora así una actualización escalonada en lugar de una modificación salarial concentrada en un único mes. El mecanismo permite trasladar a las escalas específicas del Ministerio de Defensa la pauta general acordada para el sector público nacional, aunque preservando las particularidades de un régimen que distingue remuneraciones según grado y función.

El componente presupuestario adquiere especial relevancia porque la medida se implementa en un contexto de administración del gasto público bajo criterios de equilibrio fiscal. La propia resolución establece que el financiamiento deberá realizarse con los créditos ya correspondientes a las respectivas subjurisdicciones del Ministerio de Defensa, por lo que el impacto fiscal deberá absorberse dentro de las asignaciones presupuestarias vigentes.

Desde una perspectiva institucional, la actualización busca sostener la relación entre remuneración, jerarquía y responsabilidad dentro de las Fuerzas Armadas y de la Policía de Establecimientos Navales. La medida también refleja la utilización de la política salarial de la Administración Pública Nacional como referencia para actualizar regímenes específicos.

La nueva escala comenzará a regir desde septiembre y tendrá sucesivas modificaciones en octubre, noviembre y diciembre. El detalle completo de los importes por grado forma parte de los anexos de la Resolución Conjunta 44/2026 publicada en el Boletín Oficial.

Compartí esta noticia !

El presupuesto para las rutas nacionales tocó el nivel más bajo en 30 años y hay provincias con recortes de hasta 85%

Compartí esta noticia !

El presupuesto destinado a las rutas nacionales cayó en 2026 a su nivel más bajo en al menos tres décadas. La Dirección Nacional de Vialidad (DNV) dispone este año de unos $563.000 millones, un monto que representa una reducción real del 79% frente a 2023.

El recorte se produce sobre una red vial que acumula señales de deterioro. De acuerdo con los indicadores oficiales procesados por la Federación del Personal de Vialidad Nacional (Fepevina), el 57,5% de los kilómetros relevados se encuentra en estado malo o regular.

La medición, sin embargo, alcanza apenas al 49% de los 40.643 kilómetros que integran la red nacional. Es decir, más de la mitad de los caminos no cuenta con una evaluación comparable y actualizada.

El registro presupuestario es el menor desde 1995, punto inicial de la serie reconstruida por la Asociación Civil por la Igualdad y la Justicia (ACIJ) sobre la base de datos oficiales.

“Si bien medimos los últimos diez años, estamos con los registros más bajos desde 1995, desde que tenemos integrado todo en el sistema presupuestario nacional como lo conocemos ahora”, explicó Natán Spollansky, integrante del área de Justicia Distributiva de ACIJ.

De $2,7 billones a $563.000 millones

La dimensión del ajuste aparece con claridad al comparar el gasto de los últimos años a valores constantes de 2026.

Vialidad ejecutó casi $4,3 billones en 2016 y alrededor de $2,7 billones en 2023. El monto cayó a $811.000 millones en 2024 y a $783.000 millones en 2025. Para 2026, el crédito vigente se ubica en $563.000 millones.

La comparación requiere una precisión metodológica: entre 2016 y 2025, ACIJ tomó el gasto efectivamente devengado; para 2026 utilizó el crédito presupuestario vigente. Por lo tanto, la cifra de este año expresa los recursos disponibles y todavía puede modificarse durante el ejercicio.

La caída también golpeó al programa de Mantenimiento en Rutas Nacionales. Los recursos asignados pasaron de $828.000 millones, a precios actuales, en 2023 a $333.000 millones en 2025. En 2026, el programa dispone de $248.000 millones: cerca de 70% menos que tres años atrás.

El mapa provincial del recorte

La contracción presupuestaria no fue uniforme. Entre 2023 y 2025, dos períodos en los que puede compararse el gasto ejecutado, Buenos Aires y Chubut encabezaron el ajuste, con caídas cercanas al 85%.

Luego se ubicaron Chaco, con una reducción del 83%; Formosa, con 77%; Santa Fe, con 73%; y Córdoba, con 72%.

En Buenos Aires, el gasto real de Vialidad pasó de $468.500 millones en 2023 a $70.200 millones en 2025. En Chubut bajó de $66.800 millones a $9.800 millones; en Chaco, de $65.300 millones a $11.100 millones; en Santa Fe, de $107.300 millones a $28.600 millones; y en Córdoba, de $115.900 millones a $32.900 millones.

Las cifras provinciales de 2026 corresponden al presupuesto vigente, no al gasto efectivamente realizado, por lo que todavía podrían cambiar.

Obras con partidas de un peso

El ajuste no se limita al monto global asignado a Vialidad. Un relevamiento de Fepevina detectó que, de los 179 proyectos que tenían partidas previstas originalmente para 2026, 112 —el 63%— quedaron con un crédito vigente de apenas un peso o directamente sin fondos.

La ejecución de los recursos disponibles también se mantiene por debajo del avance del calendario. Al 31 de julio, cuando ya había transcurrido el 58,3% del año, Vialidad había devengado el 32,6% de su presupuesto vigente y pagado el 29,8%.

Representantes de Fepevina presentaron estos datos ante la Comisión de Obras Públicas de la Cámara de Diputados, durante una reunión informativa sobre el Sistema Vial Integrado (SisVial).

Patricia Mazzitelli, representante de la federación, definió el escenario como “el peor desmantelamiento y vaciamiento de los últimos años” y aseguró que prácticamente no existen obras en ejecución por falta de pagos.

Las restricciones presupuestarias ya derivaron en intervenciones judiciales. La Justicia federal ordenó recientemente al Gobierno nacional reparar de manera inmediata las rutas nacionales 7, 8 y 33 en el sur de Santa Fe, después de que la propia Vialidad reconociera que sus limitaciones financieras impedían realizar con normalidad las tareas mínimas de conservación.

Los fondos viales que no llegaron a las rutas

El recorte presupuestario convive con la acumulación de recursos que tienen asignación vial, pero no fueron aplicados íntegramente a obras.

El SisVial, financiado con una porción del impuesto a los combustibles, recaudó más de $1,5 billones durante los primeros dos años y medio del gobierno de Javier Milei. Sin embargo, solamente destinó $394.406 millones a infraestructura.

Al cierre de mayo, el sistema mantenía más de $1 billón colocado en títulos públicos y plazos fijos.

Spollansky consideró que ambos fenómenos forman parte del mismo proceso: por un lado, una administración nacional con menos recursos y menor ejecución; por otro, fondos con destinos específicos que tampoco se vuelcan completamente a infraestructura.

Los recursos no utilizados contribuyen al resultado fiscal y, cuando son colocados en títulos públicos, también funcionan como una fuente de financiamiento para el Tesoro.

Casi seis de cada diez kilómetros, deteriorados

La reducción de fondos ocurre mientras los indicadores de la propia DNV muestran un empeoramiento de la red vial.

Del total de kilómetros evaluados, el 31,8% fue calificado en mal estado y otro 25,7%, en estado regular. Solamente el 42,4% se encuentra en buenas condiciones.

La comparación histórica también muestra un retroceso. Al homogeneizar los datos de los dos últimos períodos, Fepevina determinó que los kilómetros en mal estado pasaron del 23% en 2022-2023 al 31,8% en 2024-2025, un incremento de casi nueve puntos porcentuales.

En sentido contrario, los tramos considerados en buen estado disminuyeron del 55% al 42,4%.

Fepevina sostiene que la situación del conjunto de la red podría ser todavía más crítica. “De acuerdo con nuestras inspecciones visuales, en todas las provincias vemos que el estado de la red se encuentra entre un 70% y un 75% en mal estado”, afirmó Mazzitelli.

Esa estimación no proviene del Índice de Estado oficial de Vialidad, sino de las inspecciones realizadas por la organización gremial.

Siniestros y deterioro vial

La federación cruzó los indicadores de infraestructura con un relevamiento de 22 siniestros graves ocurridos durante junio y julio en rutas nacionales. Los episodios dejaron 29 muertos y más de 20 heridos.

Para 17 de esos casos existía información sobre el estado de la calzada. Once —casi dos de cada tres— ocurrieron en tramos calificados como malos.

La propia Fepevina aclaró que los siniestros viales responden a múltiples causas y que esa correlación no permite atribuir directamente las muertes al estado de las rutas. El relevamiento sí muestra una concentración de accidentes graves en corredores identificados técnicamente como deteriorados.

Del retiro del Estado a las concesiones privadas

El mínimo presupuestario coincide con un cambio estructural en el modelo de administración vial. Desde el inicio de su gestión, el Gobierno de Javier Milei paralizó buena parte de la obra pública y planteó que la infraestructura debe ser desarrollada y administrada por el sector privado.

El Ministerio de Economía avanzó con la adjudicación de la Etapa III de la Red Federal de Concesiones, que comprende más de 3.900 kilómetros distribuidos en ocho tramos estratégicos. Con este proceso, el Gobierno informó que el total de corredores concesionados supera los 9.000 kilómetros.

Los contratos, previstos por veinte años, trasladan a los concesionarios tareas de operación, mantenimiento y conservación, como reparación de baches, mantenimiento de banquinas, corte de pasto, renovación de señalización y asistencia a los usuarios.

Las obras de ampliación de capacidad —entre ellas, nuevas autovías o la incorporación de terceros carriles— quedaron mayormente fuera de esta ronda y serán objeto de futuras licitaciones.

El repliegue de la Nación también incluye el traspaso de corredores a las provincias. El jefe de Gabinete, Diego Santilli, y el ministro de Economía, Luis Caputo, tienen previsto firmar un convenio con el gobernador de Río Negro, Alberto Weretilneck, para transferir rutas nacionales y ferrocarriles.

Entre los corredores involucrados se encuentra la ruta nacional 151, una vía estratégica para la logística de Vaca Muerta. Fepevina la ubica entre los casos críticos, con baches profundos, circulación por las banquinas y un deterioro estructural que ya no podría resolverse únicamente con trabajos de reparación superficial.

El cuadro resume la transformación en marcha: mientras el presupuesto nacional para rutas toca su piso en tres décadas, el Estado nacional reduce su intervención directa y traslada una porción creciente de la red hacia concesionarios privados o gobiernos provinciales.

Compartí esta noticia !

Casa de Moneda proyecta un déficit operativo de $45.487 millones, pero cerraría 2026 con superávit financiero

Compartí esta noticia !

La Resolución 1337/2026, firmada por el ministro Luis Caputo, formaliza una hoja de ruta que expone una diferencia central entre la sustentabilidad del negocio operativo y el resultado final de las cuentas. Casa de Moneda estima $57.978 millones en ingresos de operación, frente a $103.465 millones en gastos operativos, una brecha de $45.487 millones que constituye el principal desafío económico de la empresa.

La lectura del presupuesto requiere distinguir dos planos. Una empresa puede registrar pérdidas en su actividad principal y, al mismo tiempo, mostrar un resultado financiero positivo por transferencias, recursos de capital u otros ingresos corrientes. En el caso de Casa de Moneda, esa diferencia será determinante para evaluar cuánto de su funcionamiento puede sostenerse con ingresos propios y cuánto depende de recursos provenientes del sector público.

El desafío de transformar el presupuesto en una estrategia de sostenibilidad

Casa de Moneda ocupa un lugar particular dentro de la estructura estatal. Su actividad está vinculada a la producción de bienes y servicios de alta sensibilidad institucional, por lo que el análisis no puede reducirse exclusivamente a la rentabilidad. Pero esa condición tampoco elimina la necesidad de construir una estructura operativa sostenible.

El presupuesto aprobado prevé ingresos corrientes por $139.978 millones y gastos corrientes por $117.600 millones, lo que arrojaría un ahorro económico de $22.378 millones. A eso se suman $4.462 millones en recursos de capital, sin gastos de capital previstos en la resolución, para llegar al superávit financiero estimado de $26.841 millones.

La ecuación plantea una cuestión de política pública: el superávit financiero proyectado no modifica el hecho de que la actividad operativa, según los números aprobados, continuará arrojando pérdidas. El desafío será determinar si durante 2026 la empresa puede reducir esa brecha mediante una mayor utilización de su capacidad productiva, una mejora en la composición de sus contratos o una reducción de costos que no afecte su capacidad técnica.

Los ingresos propios y el respaldo estatal

Los anexos presupuestarios permiten observar que, en empresas públicas, la discusión sobre el resultado financiero suele ser más compleja que la simple comparación entre ingresos y gastos.

La información presupuestaria muestra cómo la estructura de ingresos puede combinar facturación por ventas con transferencias públicas, una distinción relevante para medir el grado de autonomía económica de una empresa estatal. En ese sentido, los ingresos de operación y las transferencias corrientes deben analizarse por separado para conocer cuál es el verdadero peso de la actividad comercial dentro de la ecuación financiera.

Esa transparencia resulta especialmente importante cuando se discute el destino de los recursos públicos. Para la sociedad, el debate no debería plantearse únicamente en términos de mantener o cerrar una empresa estatal, sino en cómo mejorar su eficiencia, definir qué funciones estratégicas debe preservar y establecer indicadores verificables sobre productividad y sostenibilidad.

El impacto social de una discusión que parece exclusivamente contable

Detrás de un presupuesto de estas características hay una cuestión que excede la administración de una compañía: la capacidad del Estado para garantizar determinados servicios y funciones sin convertir esa responsabilidad en una fuente permanente de desequilibrios.

El periodismo de soluciones obliga a salir de esa falsa dicotomía. La respuesta no es asumir que toda pérdida operativa debe sostenerse indefinidamente ni que cualquier empresa estatal con dificultades financieras carece automáticamente de utilidad pública. El punto es identificar dónde se produce el desequilibrio y qué decisiones pueden corregirlo.

Para Casa de Moneda, el presupuesto de 2026 ofrece una referencia concreta. La empresa deberá generar casi $58.000 millones de ingresos operativos frente a más de $103.000 millones de gastos de operación. Reducir esa distancia requeriría una revisión permanente de costos, capacidad instalada y fuentes de facturación.

La sustentabilidad también puede medirse por la calidad de los ingresos. Una estructura basada en mayor producción y ventas genera una ecuación diferente a otra sostenida principalmente por transferencias. Esa distinción será central para evaluar el desempeño real de la compañía durante el ejercicio.

El superávit financiero proyectado de $26.841 millones permite que Casa de Moneda presente un presupuesto formalmente equilibrado en términos globales, pero no resuelve por sí mismo la pérdida de su operación principal. La información relevante durante 2026 será si esa brecha de $45.487 millones comienza a reducirse.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin