refinación de petróleo

La industria volvió a caer en julio y acumuló una baja de 2,6% en los primeros siete meses de 2026

Compartí esta noticia !

La industria manufacturera volvió a mostrar señales de debilidad en julio y profundizó la pérdida acumulada durante 2026. Según el Índice de Producción Industrial Manufacturero (IPIM) elaborado por el Instituto Nacional de Estadística y Censos (INDEC), la actividad registró una caída del 4,9% respecto de julio de 2025 y se contrajo 5% en la comparación con junio.

El dato mensual constituye la caída más pronunciada en lo que va del año y confirma que el repunte observado en junio, cuando la industria había avanzado 2,1% interanual, no alcanzó para consolidar una recuperación sostenida. Con el resultado de julio, la producción manufacturera acumuló una disminución del 2,6% en los primeros siete meses de 2026.

La trayectoria del año muestra, además, una recuperación todavía frágil y concentrada. Marzo, con una mejora interanual del 5,1%, y junio fueron los únicos meses que finalizaron con variaciones positivas. El resto del período quedó marcado por retrocesos, en un escenario donde la evolución de la demanda, los costos, el financiamiento y la competitividad continúa generando resultados muy diferentes entre ramas industriales.

La principal característica del dato de julio es precisamente esa heterogeneidad. De las 16 divisiones que integran el índice, apenas cuatro lograron crecer por encima del nivel general de la industria. La refinación del petróleo, coque y combustible nuclear encabezó la mejora con un incremento del 8,1%, seguida por madera, papel, edición e impresión, que avanzó 7,1%. También tuvieron desempeños positivos otro equipo de transporte, con 2,6%, e industrias metálicas básicas, con 1,6%.

En el otro extremo, las mayores caídas se concentraron en actividades vinculadas a la fabricación de bienes de capital, equipamiento y sectores de consumo durable. La división de otros equipos, aparatos e instrumentos registró una contracción del 31,4%, mientras que maquinaria y equipo cayó 26,7%. Prendas de vestir, cuero y calzado completó el grupo de mayores retrocesos, con una baja del 15,9%.

El deterioro también alcanzó a productos textiles, que retrocedieron 13%, y productos minerales no metálicos, con una disminución del 12,6%. Tabaco cayó 12,3%, mientras que muebles y colchones y otras industrias manufactureras, junto con productos de caucho y plástico, registraron bajas del 9,1%.

En segmentos de mayor peso en la estructura industrial, vehículos automotores, carrocerías, remolques y autopartes mostró una disminución del 5,4%, mientras que productos de metal retrocedió 8,4%. Alimentos y bebidas, una de las ramas de mayor incidencia sobre el entramado manufacturero, prácticamente logró sostenerse, aunque cerró julio con una baja de 0,5%. Sustancias y productos químicos, en tanto, descendió 1,3%.

El contraste entre las distintas ramas permite evitar una lectura uniforme de la caída industrial. Mientras algunas actividades asociadas a energía y determinados insumos lograron expandirse, otras vinculadas a inversión, equipamiento, indumentaria y manufacturas de mayor exposición al consumo interno enfrentaron contracciones mucho más profundas.

Desde una perspectiva de política productiva, el dato plantea un desafío que excede la recuperación estadística de un mes puntual: la industria necesita recomponer volumen de actividad de manera más extendida entre sectores para transformar los repuntes aislados en una tendencia sostenible. La disparidad registrada en julio muestra que una eventual recuperación no dependerá solamente de que el índice general vuelva a terreno positivo, sino de que alcance a las ramas que hoy presentan las mayores caídas y concentran buena parte del empleo y los encadenamientos productivos.

El resultado de julio, por lo tanto, deja una señal clara: la industria todavía no encontró un sendero homogéneo de recuperación. El desafío para los próximos meses será que los sectores que hoy sostienen la actividad puedan traccionar al resto del entramado manufacturero y que las ramas más golpeadas recuperen demanda, inversión y capacidad productiva.
Compartí esta noticia !

La industria volvió a estancarse en junio y cerró el semestre con una caída de 0,7%, según FIEL

Compartí esta noticia !

La actividad industrial igualó en junio el nivel del mismo mes de 2025 y acumula una caída de 0.7% en el primer semestre.

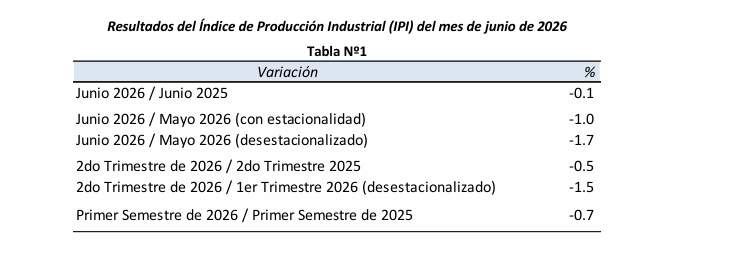
El Índice de Producción Industrial (IPI) de FIEL igualó en junio el nivel de actividad alcanzado en el mismo mes de 2025 de acuerdo a información preliminar, acumulando en el primer semestre del año un retroceso de 0.7% en la comparación con el mismo periodo del año pasado (véase Tabla 1).

En junio, la mayor caída entre los sectores de actividad la volvió a registrar la industria automotriz, con un nuevo y marcado retroceso en la producción de automóviles. En el mes volvió a tenerse una contracción en los envíos mayoristas –de terminales a concesionarias-, en los patentamientos y en las exportaciones. El repunte mensual de las ventas mayoristas de vehículos podría reflejar cierto ordenamiento de stocks en la cadena de comercialización, mientras las ventas de electrificados ganan participación en los patentamientos. En el otro extremo, la producción de alimentos y bebidas se colocó en récord para un mes de junio. Entre los alimentos, el salto en la faena porcina y el marcado avance en la aviar, más que compensaron la caída de la vacuna, mientras la lechería sostiene la mejora.

En el mes, deficiencias en la infraestructura de transporte de gas derivaron en cortes de suministro a algunos establecimientos fabriles. El fenómeno resultó circunscripto a empresas pequeñas y medianas en localizaciones específicas, sin una gravitación de magnitud en la producción industrial agregada. Al mismo tiempo, la implementación de cambios regulatorios en los meses recientes, determinaron que grandes usuarios industriales debieran pasar a comprar gas directamente a los comercializadores enfrentando mayores precios por el GNL.

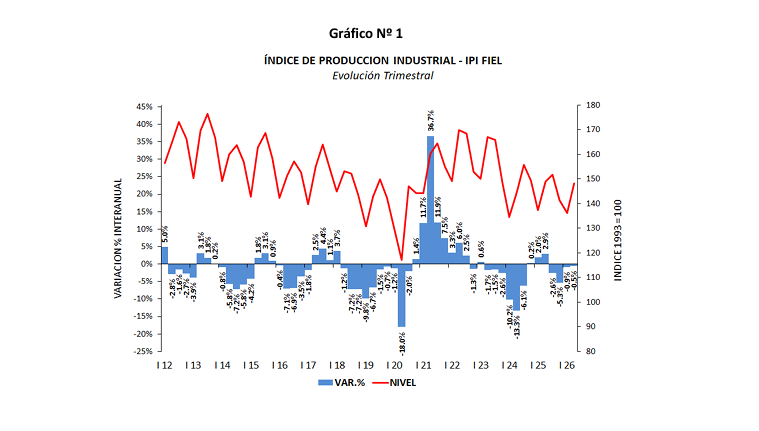
Los datos correspondientes al segundo trimestre muestran que la industria se contrajo 0.5% en la comparación con el mismo trimestre de 2025, encadenando cuatro trimestres de retroceso interanual. En la medición desestacionalizada, en el segundo trimestre la industria se contrajo 1.5% respecto al trimestre previo, interrumpiendo la recuperación de la actividad luego del avance observado en los primeros tres meses de este año (véase Gráfico Nº 1).

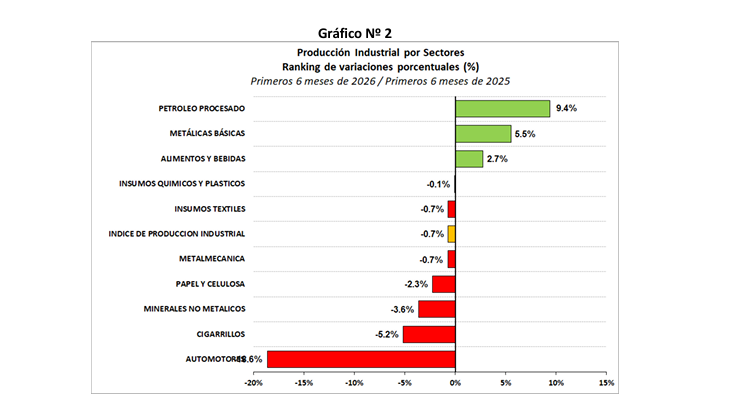
En cuanto al desempeño de los sectores industriales en el primer semestre, la refinación de petróleo lidera el ranking con un crecimiento acumulado de 9.4%, seguido de la producción de las industrias metálicas básicas con un avance de 5.5% y de la de alimentos y bebidas con un alza de 2.7%, en cada caso en la comparación con el nivel de actividad de los primeros seis meses del año pasado. El sector de los químicos y plásticos igualó en el semestre el nivel de producción del año pasado, mientras que el de los insumos textiles y la metalmecánica acumularon un retroceso similar al promedio de la industria. Con una caída más profunda se ubican la producción de papel y celulosa con un retroceso de 2.3%, seguido de la producción de minerales no metálicos (3.6%) y de los despachos de cigarrillos (-5.2%), en cada caso en el acumulado entre enero y junio y en la comparación con el primer semestre de 2025. Finalmente, la industria automotriz registra en lo que va del año el mayor retroceso acumulado -alcanza 18.6%-, y realiza la mayor contribución a la contracción de la industria en el período, mientras que en el otro extremo, la refinación de petróleo hace el mayor aporte para amortiguar el retroceso de la actividad fabril (véase Gráfico Nº 2).

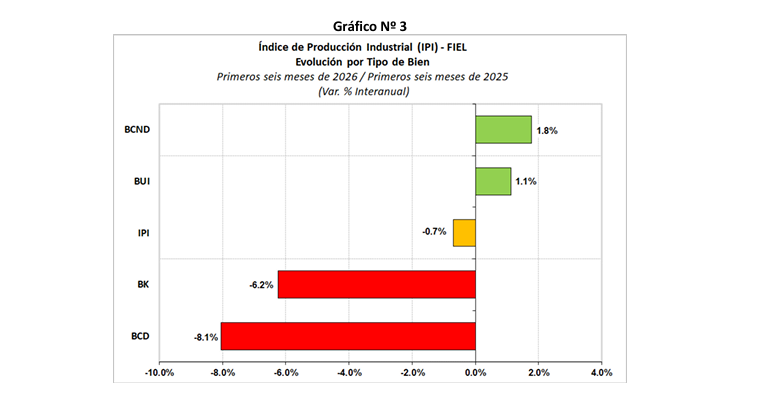
Desde la perspectiva de los tipos de bienes producidos, en los primeros seis meses del año y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 1.8%, seguidos de los bienes de uso intermedio con una mejora acumulada 1.1%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 6.2%, seguidos de los bienes de consumo durable con una merma del 8.1%, en cada caso en los primeros seis meses del año y en la comparación con el mismo periodo de 2025. Con lo anterior, los bienes de consumo no durable elevaron su aporte para contener el retroceso de la industria (véase Gráficos Nº 3).

Merece mencionarse que, en el inicio de julio mediante el Decreto 566/2026 las autoridades anunciaron la eliminación y reducción progresiva de derechos de exportación para un conjunto de posiciones del NCM correspondientes al sector industrial. El cronograma de desgravación culminará con la eliminación total de derechos de exportación en junio de 2027.

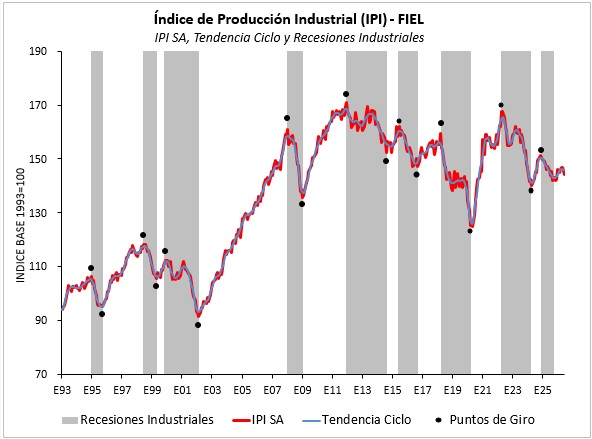
En términos desestacionalizados, la producción industrial del mes de junio tuvo un retroceso de 1.7% respecto al mes anterior, borrando la mejora acumulada que se tenía desde febrero pasado. Con lo anterior se profundizó el deterioro de las señales relativas a la sostenibilidad de la fase de recuperación, al tiempo que el índice de difusión se recortó ligeramente mostrando que en el segundo trimestre algo más del 60% de la industria registró una caída de la producción en la comparación interanual.

En síntesis. La industria igualó en junio el nivel de actividad de un año atrás. En el mes algunos establecimientos sufrieron cortes de suministro de gas producto de deficiencias de infraestructura, mientras que otros optaron por interrumpir la producción para no hacer frente al elevado costo del combustible. La producción automotriz volvió a mostrar el mayor retroceso y la de alimentos el mayor crecimiento, colocándose en récord para un mes de junio. En el semestre la refinación de petróleo acumula el mayor avance y hace la mayor contribución para contener la caída de la industria. La actividad corregida por estacionalidad mostró una caída mensual, debilitando las señales respecto a la sostenibilidad de la recuperación.

Compartí esta noticia !

La industria volvió a caer en mayo y profundiza las señales de desaceleración de la recuperación

Compartí esta noticia !

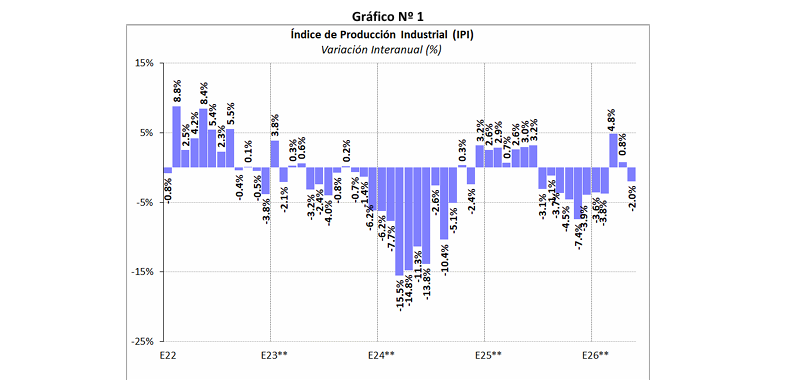
La actividad industrial registró en mayo un retroceso interanual de 2% y acumula una caída de 0.6% en los primeros cinco meses del año.

El Índice de Producción Industrial (IPI) de FIEL registró en mayo de acuerdo a información preliminar un retroceso interanual de 2.0%, interrumpiendo un bimestre de avance y elevando la caída acumulada en los primeros cinco meses del año hasta 0.6% en comparación con el mismo periodo del año pasado (véase Tabla 1 y Gráfico Nº 1).

En el mes, la mayor caída de actividad entre los sectores industriales la registró la industria automotriz. Al interior de la rama se combinó una caída en la producción de automóviles –acumula once meses en marcada contracción‐, con una merma más moderada en la producción de utilitarios. En el mes se tuvo una caída de las exportaciones, luego de un bimestre de mejora, al tiempo que las ventas de vehículos tuvieron un importante retroceso, en un contexto de altos stocks a lo largo de la cadena de comercialización y menores expectativas de ventas.

En mayo la segunda mayor caída de la producción entre los sectores de actividad se registró en el de los químicos y plásticos. En efecto, luego de encadenar tres meses de avance en la compasión interanual y marcar en abril la segunda mayor alza sectorial de la producción –en parte por efecto de paradas realizadas en 2025‐, en mayo se tuvo un retroceso –anticipado‐ en la actividad a causa del cese de la operación de la única firma dedicada a la producción de negro de humo, junto con la marcada caída en la producción de neumáticos ‐se extiende desde fines de 2023‐, la que se ha profundizado con el cierre de una de las principales firmas del sector.

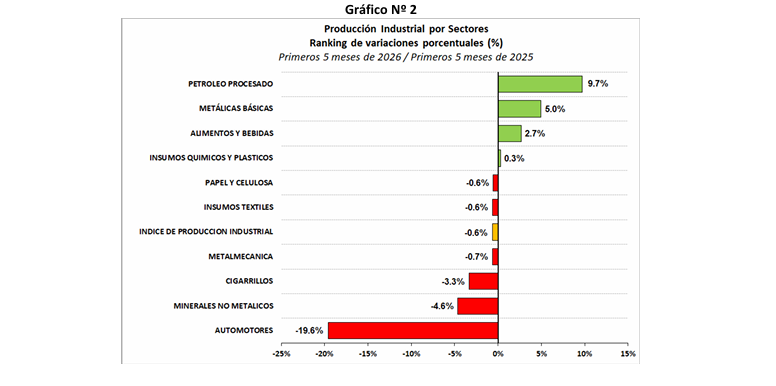
En el otro extremo, la refinación de petróleo tuvo en mayo el mejor registro de actividad entre los sectores industriales, encadenando doce meses de aumento de la producción y consolidando la posición del sector al tope del ranking de crecimiento. En efecto, en los primeros cinco meses del año la rama acumula un crecimiento de 9.7% en la comparación interanual, habiendo alcanzado en el período el mayor volumen de petróleo procesado desde 2008.

Entre los restantes sectores de actividad, en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025, con un crecimiento superior al promedio se colocan las industrias metálicas básicas con un avance de 5% y el sector de los alimentos y bebidas con una mejora de 2.7%. La producción de químicos y plásticos igualó (+0.3%) el nivel de actividad acumulado entre enero y mayo del año pasado, mientras que las ramas de papel y celulosa e insumos textiles registran en el período una caída similar al promedio de la industria. Por su parte, la metalmecánica mostró un retroceso ligeramente más elevado (‐0.7%), al tiempo que los despachos de cigarrillos cayeron 3.3% y la producción de minerales no metálicos lo hizo 4.6%, en cada caso en los primeros cinco meses y en comparación con el mismo periodo del año pasado. Finalmente, cierra el ranking sectorial, la industria automotriz con una caída acumulada de la producción del 19.6% entre enero y mayo (véase Gráfico Nº 2). Con lo anterior, en los primeros cinco meses, la refinación de petróleo pasó a hacer el mayor aporte para contener la caída de la actividad industrial relegando a la rama de los alimentos y bebidas.

Desde la perspectiva de los tipos de bienes producidos, en los primeros cinco meses del año y en la comparación interanual, los bienes de consumo no durable lideran el ranking con un crecimiento de 1.9%, seguidos de los bienes de uso intermedio con una mejora acumulada 1.3%. Con una contracción superior al promedio se colocan los bienes de capital que acumulan un retroceso de 5.9%, seguidos de los bienes de consumo durable con una merma del 8.7%, en cada caso en los primeros cinco meses del año y en la comparación con el mismo periodo de 2025. Respecto al primer cuatrimestre, con la excepción de los bienes de consumo durable que mantuvieron la caída acumulada, todos mostraron un deterioro en el crecimiento, con una profundización de la caída en el caso de la producción de bienes de capital (véase Gráficos Nº 3).

En términos desestacionalizados, la producción industrial del mes de mayo tuvo un retroceso de 0.6% respecto al mes anterior, luego de dos meses de mejora. Las señales que indican que la industria se encontraría transitando una nueva fase de recuperación han mostrado un ligero debilitamiento, sosteniéndose el mes de septiembre del año pasado como potencial inicio de la fase de recuperación de la actividad fabril. Desde aquel mes la producción acumula un crecimiento del 5.2% equivalente anual, el menor ritmo entre las expansiones industriales previas desde 1980. Finalmente, en el trimestre marzo mayo, se registró una ligera mejora de la difusión de la recuperación, aunque cerca del 40% de la industria continúa mostrando una caída en la comparación interanual.

En síntesis. La industria registró en mayo una caída en la comparación con el año anterior, luego de dos meses de mejora, explicada fundamentalmente por la contracción de la producción automotriz y de químicos y plásticos. La refinación de petróleo consolida su posición al tope del ranking de crecimiento y hace el mayor aporte para apuntalar la recuperación de la industria. Con lo anterior, se delinea una divergencia en los desempeños sectoriales, con mejores registros de producción para los vinculados a energía, minería y agro, los que a su vez traccionan sobre algunos intermedios ‐segmentos de la siderurgia‐ y bienes de capital –al interior de la metalmecánica‐, mientras que otros muestran rezagos en un escenario de mayor competencia y debilidad de la demanda.

Compartí esta noticia !

A media máquina: la industria sigue con 40% de capacidad ociosa

Compartí esta noticia !

La industria argentina mostró en abril una señal de recuperación, aunque todavía lejos de una dinámica expansiva sólida. Según el INDEC, la utilización de la capacidad instalada en la industria manufacturera alcanzó el 59,9%, apenas por encima del 58,6% registrado en abril de 2025. La mejora existe. Pero también revela el dato más incómodo: el aparato fabril sigue funcionando con alrededor del 40% de su capacidad ociosa.

El número permite una doble lectura. Por un lado, abril fue el mejor registro de 2026 y consolidó una mejora frente al piso de enero, cuando el indicador había caído al 53,6%. Luego subió a 54,6% en febrero, trepó a 59,8% en marzo y llegó a 59,9% en abril. La industria, en ese recorrido, dejó atrás el arranque más flojo del año.

Por otro lado, el nivel actual todavía se ubica por debajo de los momentos de mayor uso fabril observados en 2025, cuando septiembre y octubre habían marcado 61,1% y 61,0%, respectivamente. Es decir: hay rebote, pero no despegue.

La mejora interanual estuvo concentrada en pocos sectores de alto peso. Refinación del petróleo volvió a liderar el ranking, con 86,8% de utilización. Le siguieron industrias metálicas básicas, con 73,4%; sustancias y productos químicos, con 69,9%; papel y cartón, con 67,3%; y alimentos y bebidas, con 60,4%. Son los únicos bloques que se ubicaron por encima del promedio general.

El caso de químicos fue el principal motor positivo. El bloque pasó de 59,0% en abril de 2025 a 69,9% en abril de 2026. El salto tiene una explicación específica: un año atrás, el polo petroquímico de Bahía Blanca había sido afectado por las inundaciones de marzo de 2025, que interrumpieron el suministro de gas natural a plantas clave. La comparación, por lo tanto, combina recuperación operativa con una baja base estadística.

También hubo una mejora relevante en las industrias metálicas básicas. El uso de capacidad subió de 63,9% a 73,4% interanual. Según el informe, la producción de acero crudo aumentó 18,4%, un dato que ayuda a explicar el mayor aprovechamiento fabril.

En contraste, la foto de la industria liviana y de bienes durables sigue siendo débil. La metalmecánica excluida la industria automotriz cayó de 49,3% a 42,7% y fue la principal incidencia negativa. El deterioro se explica por menores niveles de producción de maquinaria agropecuaria y aparatos de uso doméstico. En el primer caso, la baja interanual fue de 29,7%; en el segundo, de 26,9%.

La industria automotriz también retrocedió con fuerza: pasó de 56,8% en abril de 2025 a 46,5% en abril de 2026. El dato confirma que el sector, sensible al crédito, al consumo y a las condiciones de exportación, todavía no logró recomponer un nivel alto de actividad.

Debajo del promedio general también quedaron edición e impresión, con 58,5%; minerales no metálicos, con 54,8%; tabaco, con 49,2%; caucho y plástico, con 42,4%; y textiles, también con 42,4%. Estos últimos dos bloques muestran una industria de consumo masivo con fuerte capacidad sin utilizar.

La señal de abril, entonces, no es lineal. Hay ramas que traccionan, sobre todo energía, química, acero y papel. Pero hay otras que siguen en zona de contracción o estancamiento. La mejora del promedio industrial se explica más por sectores intensivos, concentrados y con dinámica propia que por una recuperación extendida del entramado manufacturero.

El dato central es ese: la industria dejó de caer, pero no volvió a crecer con potencia. Abril mostró una fábrica algo más encendida, aunque todavía con demasiadas luces apagadas.

Compartí esta noticia !

La industria rebota, pero no arranca: petróleo y acero lideran mientras la metalmecánica sigue en crisis

Compartí esta noticia !

El informe de capacidad instalada de marzo deja una foto más alentadora que la de 2025, pero lejos de una recuperación homogénea. La industria manufacturera utilizó el 59,8% de su capacidad instalada, 5,4 puntos porcentuales más que en marzo del año pasado, cuando había marcado 54,4%. El rebote existe, pero tiene una anatomía desigual: algunos sectores trabajan cerca de sus techos operativos, mientras otros siguen con plantas, máquinas y turnos ociosos.

El dato general mejora también contra febrero de 2026, cuando la utilización había sido de 54,6%, y se ubica en el nivel más alto del primer trimestre del año. Enero había cerrado en 53,6%, febrero en 54,6% y marzo escaló a 59,8%, lo que marca una recuperación mensual visible, aunque todavía por debajo de los picos de 2025, cuando septiembre y octubre habían superado el 61%.

La primera lectura es positiva: la industria usó más capacidad que un año atrás. La segunda es más incómoda: el promedio esconde una economía fabril partida. Por encima del nivel general se ubicaron refinación del petróleo, con 86%; industrias metálicas básicas, con 73,3%; papel y cartón, con 70%; sustancias y productos químicos, con 69,5%; y alimentos y bebidas, con 61,6%. Debajo quedaron minerales no metálicos, edición e impresión, tabaco, automotriz, caucho y plástico, textiles y metalmecánica excluida la industria automotriz.

El motor más potente fue la refinación de petróleo, que alcanzó 86% de utilización, diez puntos por encima del 75,8% registrado en marzo de 2025.

El INDEC atribuyó ese desempeño a un mayor procesamiento de petróleo crudo. Es el sector que más cerca trabaja de su frontera productiva y también el que mejor muestra la diferencia entre una industria traccionada por energía y otra más atada al consumo interno o a la inversión.

Capacidad instalada industrial: una recuperación desigual

Marzo de 2026. Datos en porcentaje de utilización de la capacidad instalada.

Sector Marzo 2026 Marzo 2025 Diferencia
Nivel general 59,8% 54,4% +5,4 p.p.
Refinación del petróleo 86,0% 75,8% +10,2 p.p.
Sustancias y productos químicos 69,5% 53,8% +15,7 p.p.
Industrias metálicas básicas 73,3% 64,3% +9,0 p.p.
Industria automotriz 49,6% 48,9% +0,7 p.p.
Metalmecánica excepto automotores 40,0% 42,8% -2,8 p.p.

Fuente: elaboración propia sobre datos del INDEC, Utilización de la capacidad instalada en la industria, marzo de 2026.

Otro bloque clave fue sustancias y productos químicos, que trepó a 69,5%, frente al 53,8% de un año antes. La mejora estuvo asociada a mayores niveles de elaboración de materias primas plásticas, caucho sintético y productos químicos básicos. Según el propio informe, el IPI manufacturero mostró subas interanuales de 69,1% en materias primas plásticas y caucho sintético, y de 49,1% en productos químicos básicos. La comparación, sin embargo, tiene una base particular: en marzo de 2025 el polo petroquímico de Bahía Blanca había sido severamente afectado por inundaciones que interrumpieron el suministro de gas natural a plantas petroquímicas.

Las industrias metálicas básicas también aportaron al rebote. El bloque utilizó 73,3% de su capacidad instalada, contra 64,3% en marzo de 2025. El INDEC vinculó ese desempeño con el aumento de 17,1% interanual en la producción de acero crudo informado por la Cámara Argentina del Acero.

En alimentos y bebidas, el uso de capacidad llegó a 61,6%, por encima del 57,6% de marzo del año anterior. La mejora estuvo asociada principalmente con la mayor molienda de oleaginosas y la suba en bebidas. El IPI manufacturero registró un aumento interanual de 5,4% en molienda de oleaginosas y de 6,2% en producción de bebidas.

También hubo señales de mejora en sectores vinculados a la construcción. Productos minerales no metálicos alcanzó 56,6%, contra 51,7% un año antes, explicado por mayor fabricación de cemento y otros materiales para la construcción. Pero el dato todavía queda por debajo del promedio general de la industria, lo que muestra que la mejora no alcanza para hablar de plena normalización del ciclo constructivo.

La contracara está en la metalmecánica excluida automotores, que fue la principal incidencia negativa. El bloque operó al 40%, por debajo del 42,8% de marzo de 2025. La caída se explicó por menores niveles de producción de maquinaria agropecuaria y aparatos de uso doméstico: el informe detalla bajas interanuales de 14,7% y 16,2%, respectivamente.

La industria automotriz quedó en 49,6%, apenas por encima del 48,9% de un año antes, pero lejos de los sectores líderes. Textiles marcó 40,2%, caucho y plástico 41,3%, y metalmecánica 40%. Son niveles que describen un aparato productivo con elevada capacidad ociosa y con dificultades para recuperar escala.

En síntesis, marzo mostró una industria con más movimiento que en 2025, pero no necesariamente una industria recompuesta. La mejora del promedio nacional fue real, aunque concentrada en sectores específicos. El uso de capacidad instalada se recuperó por petróleo, químicos, acero, papel y alimentos; pero todavía convive con ramas que trabajan a menos de la mitad de su potencial. La foto que deja el INDEC no es la de una fábrica apagada, pero tampoco la de una maquinaria industrial funcionando a pleno: es una recuperación selectiva, con motores fuertes y eslabones todavía frágiles.


Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin