
refinación del petróleo

La industria operó al 58,4% de su capacidad en mayo según el Indec

Compartí esta noticia !

La utilización de la capacidad instalada de la industria argentina alcanzó el 58,4% en mayo de 2026, un nivel que se ubicó 0,5 puntos porcentuales por debajo del registrado en igual mes del año pasado (58,9%), reflejando una actividad manufacturera que continúa mostrando desempeños muy heterogéneos entre los distintos sectores productivos. El dato, difundido por el INDEC, confirma que, si bien algunos complejos industriales sostienen elevados niveles de operación, buena parte del entramado fabril aún enfrenta dificultades para recuperar el ritmo de producción.

El informe revela una clara segmentación dentro de la industria. Los sectores vinculados a la energía y los insumos básicos continúan operando con elevados niveles de utilización, mientras que las actividades asociadas al consumo durable y a la inversión siguen mostrando importantes márgenes de capacidad ociosa.

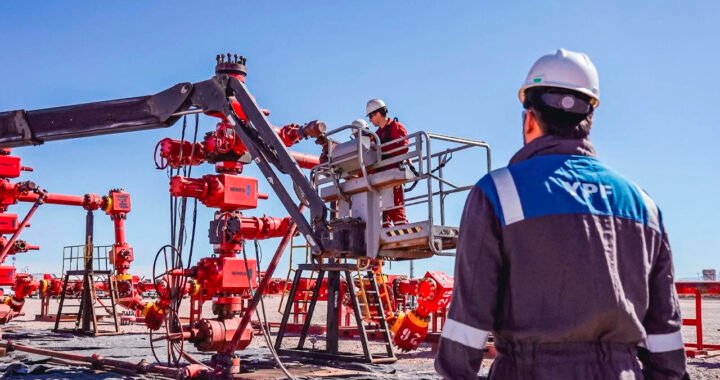
La refinación del petróleo volvió a liderar el ranking con una utilización del 88,7%, impulsada por un mayor procesamiento de crudo. Según el índice de producción industrial manufacturero (IPI), la elaboración de gasoil y naftas registró incrementos interanuales del 23,8% y 18,3%, respectivamente. También exhibieron niveles superiores al promedio las industrias metálicas básicas (75,4%), papel y cartón (68,1%), sustancias y productos químicos (65,6%) y productos alimenticios y bebidas (60%).

En el extremo opuesto, la metalmecánica, excluida la industria automotriz, registró el peor desempeño, con apenas 38,7% de utilización de su capacidad instalada, una caída significativa frente al 46% de mayo de 2025. El INDEC atribuyó este retroceso principalmente a la menor producción de maquinaria agropecuaria y de electrodomésticos, actividades que experimentaron bajas interanuales del 29,6% y 34,1%, respectivamente.

La industria automotriz también profundizó su desaceleración. El nivel de utilización descendió hasta 45,5%, frente al 56,8% registrado un año antes, como consecuencia de una menor producción de vehículos por parte de las terminales. Este comportamiento refleja un mercado que aún no logra consolidar una recuperación sostenida, tanto por la demanda interna como por la evolución de las exportaciones.

Otro sector relevante para la economía argentina, el de alimentos y bebidas, operó al 60% de su capacidad, por debajo del 61,7% observado en mayo del año pasado. La reducción estuvo asociada principalmente a la menor producción de carne vacuna y bebidas. En ese sentido, el IPI manufacturero mostró una caída interanual del 7,7% en la producción de carne bovina y del 9,3% en bebidas, mientras que la Cámara Argentina de la Industria de Bebidas sin Alcohol (CADIBSA) informó una contracción del 14,6% en las ventas de gaseosas, aguas, jugos y bebidas energizantes.

Los productos textiles también permanecieron entre los sectores más afectados, con una utilización del 42,2%, por debajo del 47,4% de mayo de 2025, reflejando la persistente debilidad de la producción nacional y del consumo de bienes vinculados al mercado interno.

La fotografía sectorial evidencia que la recuperación industrial continúa siendo desigual. Mientras las ramas vinculadas a la energía, la refinación y ciertos insumos básicos mantienen niveles elevados de actividad, las industrias más dependientes del consumo y de la inversión siguen operando con una importante capacidad ociosa. Para provincias industriales y agroindustriales como Misiones, este escenario refleja un contexto en el que la evolución de la demanda interna continúa siendo un factor determinante para consolidar una recuperación más homogénea del aparato productivo nacional.
Compartí esta noticia !

La industria arrancó en rojo: cayó 3,2%, con un rebote mensual que no alcanza a revertir el cuadro sectorial

Compartí esta noticia !

La industria manufacturera argentina abrió 2026 con una señal doble, y en apariencia contradictoria: el nivel general del Índice de Producción Industrial manufacturero cayó 3,2% interanual en enero, pero al mismo tiempo exhibió una mejora de 3,1% frente a diciembre en la serie desestacionalizada, mientras la tendencia-ciclo avanzó 0,8%. La foto, entonces, combina un retroceso todavía evidente en la comparación con el mismo mes del año pasado con un movimiento de recuperación de corto plazo que, por ahora, no cambia el diagnóstico de fondo.

El dato central es que la industria sigue sin encontrar un sendero homogéneo. El informe del INDEC muestra que diez de las dieciséis divisiones fabriles registraron caídas interanuales en enero, lo que confirma que el deterioro continúa siendo extendido y no se limita a un puñado de rubros aislados. Los mayores retrocesos, además, se concentraron en ramas sensibles para la inversión, el empleo y el entramado pyme: maquinaria y equipo se desplomó 20,2%; vehículos automotores, carrocerías, remolques y autopartes, 25,7%; prendas de vestir, cuero y calzado, 20,6%; y otros equipos, aparatos e instrumentos, 22,1%. También retrocedieron productos de caucho y plástico, productos de metal, textiles, alimentos y bebidas, muebles y otras manufacturas, y otro equipo de transporte.

Ese mapa sectorial revela algo más profundo que una mera oscilación mensual: el corazón de la industria vinculada a bienes durables, equipos de capital y consumo masivo no logró sostener el ritmo. En otras palabras, allí donde la producción suele responder a expectativas de inversión, crédito, consumo y nivel de actividad, enero volvió a mostrar debilidad. La mejora desestacionalizada sirve para marcar que el piso podría haber quedado atrás en el muy corto plazo, pero el arranque del año todavía está lejos de ofrecer una recuperación generalizada.

Dentro de ese cuadro, maquinaria y equipo sobresale como uno de los focos más preocupantes. El rubro cayó 20,2% interanual y arrastró especialmente por dos segmentos: maquinaria agropecuaria, con una baja de 32,1%, y aparatos de uso doméstico, con un derrumbe de 35,8%. La maquinaria de uso general y la otra maquinaria de uso especial también retrocedieron, aunque con menos intensidad. Es un dato relevante porque esta división suele funcionar como termómetro de la inversión productiva: cuando cae de manera tan marcada, no solo refleja menor producción fabril, sino también una economía con decisiones de compra más postergadas y una demanda empresarial más cautelosa.

El otro gran bloque en crisis es el de los sectores intensivos en trabajo. Textiles cayó 23,9%; prendas de vestir, cuero y calzado, 20,6%; y dentro de este último rubro, el calzado se hundió 34,1%. En textiles, los principales golpes vinieron por hilados de algodón y tejidos y acabado de productos textiles, con bajas superiores al 33%. Son ramas especialmente sensibles a la pérdida de poder adquisitivo, a la competencia importada y al encarecimiento de costos, por lo que su desempeño funciona como un indicador temprano de estrés industrial y comercial.

La rama automotriz también volvió a ser un factor contractivo. El resumen ejecutivo agrupa a automotores y otros equipos de transporte con una caída interanual de 22,9%, una magnitud que explica buena parte del retroceso del nivel general. En un país donde el sector automotor suele traccionar cadenas completas de autopartes, metalmecánica, plásticos y logística, un movimiento de esa dimensión tiene efectos multiplicadores negativos más allá de la fábrica terminal.

Sin embargo, el cuadro no es de derrumbe uniforme. El informe también muestra núcleos de resistencia, e incluso de expansión, en ramas puntuales. Sustancias y productos químicos creció 7,2%; productos minerales no metálicos, 4,3%; refinación del petróleo, 2,2%; productos de tabaco, 2,5%; y madera, papel, edición e impresión, 0,2%. Esas mejoras no compensaron la magnitud de las bajas en los sectores más golpeados, pero sí impidieron que el índice general mostrara una contracción todavía mayor.

El desempeño de químicos merece una lectura particular. La división avanzó 7,2% interanual, apuntalada sobre todo por productos farmacéuticos, que treparon 17,7%, y por agroquímicos, con una suba de 18,7%. En contraste, cayeron productos químicos básicos, materias primas plásticas y caucho sintético, y detergentes, jabones y productos personales. Es decir, incluso dentro de los sectores ganadores el comportamiento no fue lineal, sino segmentado.

En alimentos y bebidas, el panorama fue más equilibrado, aunque cerró en terreno negativo: la división cayó 0,7%. Allí convivieron bajas en carne vacuna, carne aviar, fiambres, frutas y hortalizas procesadas, molienda de cereales y panificados, con subas en lácteos, azúcar y vino. Pero el dato más llamativo para la economía regional del noreste argentino fue el salto de yerba mate, té y café, que mostró una expansión interanual de 32,0%. En un mes donde el agregado de alimentos retrocedió, esa subrama aportó una incidencia positiva de 0,5 puntos dentro del rubro.

Ese comportamiento resulta especialmente relevante para Misiones, porque confirma que, al menos en la medición industrial del arranque de año, la elaboración de yerba mate, té y café mostró un desempeño mucho más dinámico que el promedio manufacturero nacional. No alcanza por sí solo para cambiar el panorama del conjunto fabril argentino, pero sí marca que algunas economías regionales industriales lograron sostener actividad en medio de un contexto nacional contractivo.

También para Misiones hay otro dato a observar: madera, papel, edición e impresión creció 0,2% interanual. Dentro de esa división, madera y productos de madera y corcho, excepto muebles, subió 0,8%; papel y productos de papel cayó 2,1%; y edición e impresión avanzó 2,1%. El resultado agregado es modesto, pero positivo, en un contexto donde muchas ramas industriales siguieron en baja.

En términos de lectura macro, enero deja una conclusión prudente. La industria argentina no mostró aún una recuperación sólida, pero tampoco una profundización uniforme del deterioro. El repunte mensual desestacionalizado y la mejora de la tendencia-ciclo sugieren que hubo una recomposición parcial respecto de diciembre, aunque la comparación interanual y la amplitud de las bajas sectoriales obligan a moderar cualquier entusiasmo. La producción fabril comenzó el año con un rebote técnico, no con una salida plena de la zona de fragilidad.

En ese marco, el dato de enero parece describir una industria partida en tres velocidades: sectores de inversión y durables todavía muy golpeados; ramas de consumo cotidiano que resisten con dificultad; y algunos complejos puntuales -como químicos, refinación, tabaco, madera y la cadena yerba-té-café- que mostraron mejores registros. La discusión de fondo para los próximos meses será si ese rebote mensual logra extenderse y contagiar al resto del entramado fabril, o si queda apenas como una mejora transitoria en un escenario todavía dominado por la heterogeneidad y la debilidad estructural.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin