REFORMA TRIBUTARIA

Ley de Inocencia Fiscal: el Gobierno envió el proyecto a Diputados

Compartí esta noticia !

El Gobierno nacional dio un nuevo paso en su estrategia para incentivar la incorporación de ahorros no declarados al circuito formal al enviar a la Cámara de Diputados el proyecto de Ley de Inocencia Fiscal II, una iniciativa que modifica el Régimen Simplificado del Impuesto a las Ganancias y amplía de manera significativa el universo de contribuyentes que podrán adherir al sistema.

La propuesta, firmada por el presidente Javier Milei, el jefe de Gabinete Diego Santilli y los ministros Luis Caputo y Sandra Pettovello, será uno de los primeros proyectos que el Congreso debatirá tras el receso invernal. La intención del oficialismo es lograr su aprobación antes de finalizar agosto, aunque para ello deberá negociar con bloques dialoguistas como la UCR, el PRO, Innovación Federal, Producción y Trabajo y Provincias Unidas, ya que La Libertad Avanza no cuenta con mayoría propia en ninguna de las dos cámaras.

El cambio central de la iniciativa consiste en eliminar los límites de ingresos y patrimonio que hoy restringen el acceso al régimen simplificado. Hasta ahora solo podían adherir personas humanas con ingresos anuales inferiores a $1.000 millones y un patrimonio de hasta $10.000 millones. Con la reforma, todas las personas humanas y sucesiones indivisas residentes en el país podrán optar por este mecanismo, independientemente de su nivel patrimonial.

Desde el Ministerio de Economía sostienen que la modificación busca “democratizar” el acceso al sistema tributario simplificado y reducir barreras para la formalización de activos. La expectativa oficial es que una mayor cantidad de contribuyentes canalice recursos que actualmente permanecen fuera del sistema financiero, incrementando la liquidez de la economía sin recurrir a nuevos programas de blanqueo.

La iniciativa mantiene, sin embargo, las facultades de fiscalización de la Agencia de Recaudación y Control Aduanero (ARCA) sobre los contribuyentes considerados de mayor relevancia fiscal. En ese marco, redefine el concepto de “discrepancia significativa”, que habilitará la revisión de una declaración simplificada cuando la diferencia implique un aumento del impuesto determinado o una reducción de quebrantos superior al 15% respecto de lo declarado.

Otro de los ejes del proyecto apunta al fortalecimiento de los controles antilavado. Los contribuyentes que adhieran al régimen deberán canalizar sus operaciones mediante entidades financieras autorizadas por el Banco Central o la Comisión Nacional de Valores. Además, los fondos ingresados bajo estas condiciones podrán acceder a los beneficios previstos por la Ley 27.799 hasta el 31 de diciembre de 2027, mientras que la Unidad de Información Financiera (UIF) deberá adecuar su normativa para considerar la adhesión al régimen como un antecedente favorable dentro de sus procesos de evaluación. No obstante, el proyecto aclara que bancos y demás sujetos obligados continuarán aplicando los procedimientos de debida diligencia y reporte de operaciones sospechosas previstos por la legislación vigente.

El desafío político detrás del proyecto

Más allá de los aspectos técnicos, la reforma abre un debate político que promete atravesar el tratamiento parlamentario. Uno de los puntos más sensibles es que la eliminación de los topes patrimoniales también habilitaría el ingreso de funcionarios públicos y grandes contribuyentes al régimen simplificado, una cuestión que ya genera reparos incluso entre sectores aliados del oficialismo.

Las críticas se intensificaron luego de que trascendiera que el exjefe de Gabinete Manuel Adorni había adherido al régimen anterior tras el incremento de su patrimonio declarado. La ampliación ahora permitiría también el ingreso de contribuyentes con patrimonios superiores al límite vigente, un aspecto que probablemente sea objeto de modificaciones durante el debate legislativo.

La apuesta económica del Gobierno

La iniciativa forma parte de una estrategia más amplia del Ministerio de Economía para incentivar la circulación de los denominados “dólares del colchón”. El Gobierno apuesta a que la estabilidad macroeconómica, la reducción de la inflación y un esquema tributario más flexible generen incentivos suficientes para que esos recursos ingresen al sistema financiero, impulsen el consumo y fortalezcan la inversión privada.

El desafío será demostrar que esta nueva herramienta logra resultados diferentes a los obtenidos por el régimen vigente. En un contexto de desaceleración inflacionaria, pero con una recuperación económica aún heterogénea, la efectividad de la Ley de Inocencia Fiscal II dependerá tanto de la confianza de los contribuyentes como de la capacidad del oficialismo para construir los acuerdos políticos necesarios que permitan convertir el proyecto en ley.
Compartí esta noticia !

Dólares del colchón: funcionarios y políticos podrán inscribirse al nuevo régimen de inocencia fiscal

Compartí esta noticia !

El Gobierno nacional enviará al Congreso un proyecto para modificar el régimen de Inocencia Fiscal con el objetivo de incentivar la incorporación de dólares no declarados al sistema financiero y despejar las dudas que, según el Ministerio de Economía, frenaron la adhesión durante los primeros meses de vigencia.

La principal novedad es que el nuevo esquema no excluirá a funcionarios, exfuncionarios ni dirigentes políticos. Todos podrán adherirse al régimen simplificado de Ganancias siempre que cumplan con los requisitos previstos por la ley, aunque continuarán alcanzados por los controles específicos que pesan sobre quienes ejercen o ejercieron funciones públicas.

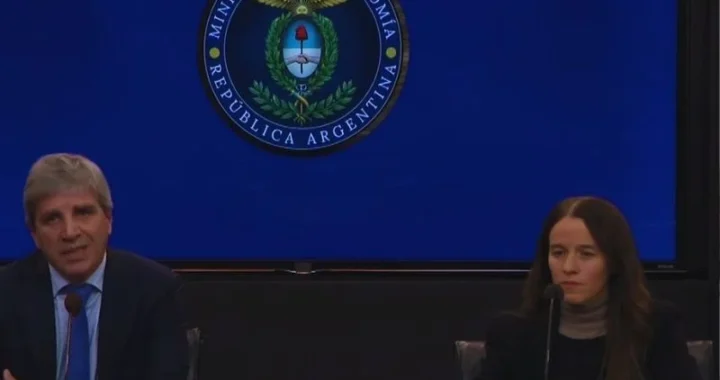
El anuncio fue realizado por el ministro de Economía, Luis Caputo, acompañado por especialistas tributarios y funcionarios del área legal del Gobierno. La iniciativa busca fortalecer la ley aprobada en diciembre pasado y ofrecer mayor seguridad jurídica a quienes decidan exteriorizar ahorros que permanecen fuera del sistema bancario.

Los principales cambios

Entre las modificaciones más relevantes figura la eliminación de los topes patrimoniales y de ingresos que limitaban el acceso al régimen simplificado.

De prosperar el proyecto, podrán adherirse todas las personas humanas y sucesiones indivisas residentes en el país, sin importar el nivel de ingresos o patrimonio declarado. Los grandes contribuyentes nacionales también podrán ingresar, aunque sin acceder a todos los beneficios previstos para el régimen simplificado.

Otro punto central es la redefinición de la denominada “discrepancia significativa”, el parámetro que habilita a la Agencia de Recaudación y Control Aduanero (ARCA) a revisar ejercicios fiscales anteriores.

Actualmente, el beneficio del llamado “tapón fiscal” se pierde cuando la diferencia entre el impuesto declarado y el determinado por el organismo supera el 15%. La reforma propone un nuevo criterio: el beneficio solo caerá cuando la diferencia supere el 5% del umbral de evasión simple, equivalente actualmente a unos cinco millones de pesos.

Además, si ARCA detecta diferencias, el contribuyente podrá conservar los beneficios del régimen siempre que rectifique su declaración jurada dentro de los quince días hábiles posteriores a la notificación y pague la diferencia correspondiente junto con los intereses.

La iniciativa también incorpora un mecanismo de devolución acelerada para quienes resulten favorecidos en una controversia con el fisco. Si el contribuyente paga un ajuste para preservar el régimen y posteriormente la determinación de ARCA es revocada, el organismo deberá reintegrar el monto abonado, con los intereses correspondientes, dentro de los 45 días hábiles desde que la resolución quede firme.

Funcionarios, sin exclusión automática

Uno de los puntos que más debate generó tras la presentación fue la posibilidad de que funcionarios y exfuncionarios también puedan adherirse.

Los tributaristas que participaron de la presentación oficial aclararon que el proyecto no contempla exclusiones específicas para quienes ocupan cargos públicos. Sin embargo, remarcaron que ello no implica inmunidad frente a investigaciones patrimoniales, penales o administrativas.

En otras palabras, un funcionario podrá acceder al régimen tributario si cumple con los requisitos legales, pero seguirá sujeto a las investigaciones y controles que correspondan por su condición de agente público.

La propuesta comenzará ahora su recorrido parlamentario, donde podrían incorporarse modificaciones antes de su eventual aprobación.

Compartí esta noticia !

Caputo relanza la “Inocencia Fiscal” para captar los dólares fuera del sistema y reforzar el ahorro en la economía formal

Compartí esta noticia !

El Gobierno nacional presentó una nueva versión del proyecto de Ley de Inocencia Fiscal, una iniciativa que apunta a facilitar la regularización de ahorros no declarados y estimular el ingreso de los llamados “dólares del colchón” al sistema financiero. El ministro de Economía, Luis Caputo, confirmó que la propuesta será enviada al Congreso con modificaciones destinadas a ampliar el universo de contribuyentes alcanzados y brindar mayores garantías jurídicas para incentivar la adhesión.

La iniciativa forma parte de la estrategia oficial para fortalecer el ahorro interno como fuente de financiamiento de la economía. Según estimaciones del Banco Central citadas por Caputo, los argentinos mantienen fuera del sistema financiero unos US$170.000 millones, una cifra que supera ampliamente los depósitos en moneda extranjera dentro del sistema bancario.

“Necesitamos que esos dólares ingresen al circuito financiero para que haya más inversión, más crecimiento y mayores recursos que permitan seguir reduciendo impuestos”, sostuvo el titular del Palacio de Hacienda durante la presentación realizada junto a la secretaria Legal y Técnica de la Presidencia, María Ibarzabal Murphy, y representantes del ámbito tributario.

El funcionario remarcó que conservar esos fondos fuera del sistema constituye un costo para la economía y para los propios ahorristas. “Tener los dólares debajo del colchón es un muy mal negocio. Pierden valor y no generan financiamiento para el crecimiento”, afirmó.

Cambios para ampliar la adhesión

La nueva propuesta mantiene el espíritu del régimen aprobado anteriormente, aunque incorpora modificaciones técnicas surgidas de reuniones entre el Gobierno y especialistas en materia tributaria.

Uno de los cambios centrales elimina los límites patrimoniales y de ingresos para acceder al Régimen Simplificado de Ganancias. De esta manera, podrán adherirse todas las personas humanas y sucesiones indivisas, mientras que los grandes contribuyentes también tendrán acceso a una modalidad simplificada para la liquidación del impuesto, aunque sin algunos de los beneficios adicionales previstos para el resto de los contribuyentes.

Otro aspecto relevante modifica el tratamiento de las denominadas discrepancias significativas detectadas por la Agencia de Recaudación y Control Aduanero (ARCA). El nuevo texto redefine los parámetros para considerar una diferencia relevante y, además, incorpora la posibilidad de que el contribuyente rectifique su declaración jurada y regularice la situación dentro de un plazo determinado antes de perder los beneficios del régimen.

La propuesta también introduce un cambio de criterio respecto de la carga probatoria. Será el organismo recaudador quien deberá fundamentar las observaciones utilizando información objetiva y verificable, sin recurrir a presunciones, reforzando así las garantías para quienes ingresen al sistema.

Asimismo, si posteriormente una impugnación administrativa fuera revocada, el contribuyente recuperará plenamente los beneficios del régimen y ARCA deberá reintegrar los importes abonados con los intereses correspondientes en un plazo de 45 días hábiles.

El desafío de transformar ahorro en inversión

Desde la perspectiva oficial, el proyecto busca resolver uno de los principales desafíos estructurales de la economía argentina: movilizar un importante volumen de ahorro privado que permanece fuera del sistema financiero.

El Ejecutivo sostiene que una mayor bancarización de esos recursos permitiría ampliar el crédito, financiar inversiones productivas, fortalecer el nivel de actividad y aumentar la recaudación sin recurrir a nuevos tributos, consolidando además el equilibrio fiscal.

En ese sentido, María Ibarzabal Murphy explicó que las modificaciones apuntan a “robustecer la seguridad jurídica del régimen” y generar la confianza necesaria para que un mayor número de contribuyentes decida formalizar sus activos.

El desafío político

La nueva versión de la Ley de Inocencia Fiscal iniciará ahora su recorrido legislativo, donde el oficialismo deberá construir consensos para su aprobación. El debate volverá a poner en discusión el delicado equilibrio entre ampliar la base tributaria, incentivar la formalización de capitales y garantizar reglas previsibles para los contribuyentes.

Más allá del resultado parlamentario, el proyecto refleja una estrategia orientada a canalizar el ahorro privado hacia la economía formal como herramienta para impulsar la inversión y sostener el crecimiento sin incrementar la presión fiscal, un objetivo que el Gobierno considera central para consolidar la estabilidad macroeconómica.

El detalle de las modificaciones

Los ejes principales estuvieron enfocados en ampliar el universo de contribuyentes al Régimen Simplificado de Ganancias y alivianar las discrepancias significativas, entre otros cambios.

Ampliación del universo: se eliminan los topes o barreras patrimoniales y de ingresos. El régimen queda abierto para todas las personas humanas y sucesiones indivisas. Quienes revistan las categorías de “Grandes Contribuyentes” podrán adherir a la “modalidad simplificada” a los fines prácticos de el que fisco les pre-liquide el impuesto y para efectuar el pago, aunque no gozarán de las presuncionesefectos liberatorios ni demás beneficios previstos en la ley.

Discrepancia significativa: se configura una discrepancia si ARCA detecta un incremento del impuesto determinado o una reducción de los quebrantos impositivos (lo cual implica una mejora técnica respecto del texto actual que hablaba de “saldos”) por un porcentaje inferior al 15%Aun superando el 15%, no habrá exclusión del régimen si la diferencia nominal reclamada no alcanza el equivalente al 5% del monto de evasión previsto ($5 millones).

Inversión de la carga probatoria y salvataje por rectificativa: se invierte la carga de la prueba hacia ARCA. Para sostener una discrepancia significativa, el fisco no podrá utilizar presunciones sino que solo podrá valerse de la información declarada, sus propios sistemas o datos de terceros. Se otorga una oportunidad al contribuyente para no perder el régimen. No se considerará configurada la discrepancia si el contribuyente presenta una declaración jurada rectificativa y cancela o regulariza la diferencia (más intereses) en un plazo no mayor a 15 días hábiles tras ser notificado de la liquidación administrativa (por ingresos directos) o de la determinación de oficio. En el texto actual solo se permitía en el caso de uso de facturas apócrifas.

Restablecimiento de la presunción y reintegro con intereses en plazo expedito: si el contribuyente paga el ajuste para no perder el régimen y posteriormente se revoca la impugnación de ARCA, se le restablece plenamente la presunción de exactitud. En este escenario, ARCA está obligada a reintegrar los importes con intereses de repetición en un plazo no mayor a 45 días hábiles desde la notificación de la resolución firme.

Compartí esta noticia !

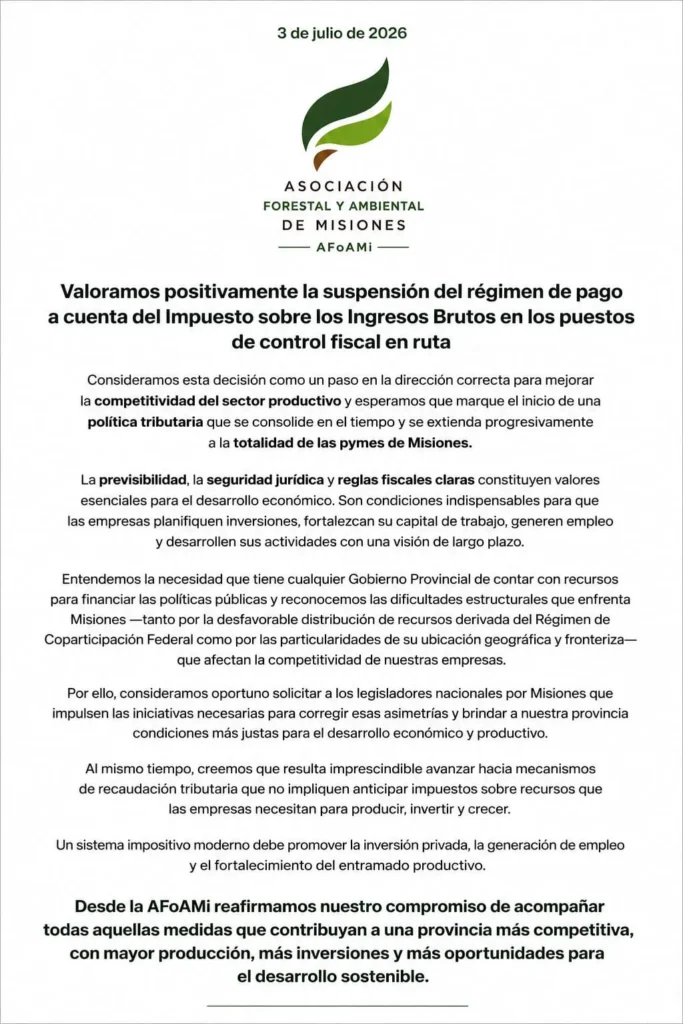
AFoAMi respaldó la eliminación del pago anticipado de Ingresos Brutos y pidió avanzar hacia una reforma tributaria integral

Compartí esta noticia !

La Asociación Forestal y Ambiental de Misiones (AFoAMi) respaldó la decisión del Gobierno provincial de suspender, desde el 1° de julio, el régimen de pago a cuenta del Impuesto sobre los Ingresos Brutos en los puestos de control fiscal sobre rutas, al considerar que la medida representa un avance concreto para mejorar la competitividad de las empresas misioneras y aliviar una de las principales cargas financieras que enfrentaba el sector productivo.

La entidad sostuvo que la eliminación de este mecanismo constituye una señal positiva para la actividad económica, aunque planteó que el desafío de fondo pasa por consolidar una política tributaria más previsible y extender progresivamente este tipo de beneficios a la totalidad de las pequeñas y medianas empresas de la provincia.

Desde AFoAMi remarcaron que la previsibilidad, la seguridad jurídica y la estabilidad de las reglas fiscales son factores determinantes para atraer inversiones y fortalecer el entramado productivo. En ese sentido, advirtieron que las empresas necesitan contar con marcos impositivos estables para planificar proyectos de largo plazo, fortalecer su capital de trabajo, ampliar su capacidad productiva y generar empleo.

La posición de la entidad forestal se inscribe en un debate más amplio sobre la competitividad de Misiones, una provincia que históricamente sostiene que enfrenta desventajas estructurales derivadas del régimen de coparticipación federal y de su condición de provincia fronteriza. Según AFoAMi, estas asimetrías reducen la capacidad competitiva de las empresas locales frente a otras jurisdicciones y justifican la necesidad de avanzar en reformas tanto a nivel provincial como nacional.

Por esa razón, la asociación también reclamó la intervención de los legisladores nacionales por Misiones para impulsar modificaciones que permitan corregir esas diferencias y mejorar las condiciones de desarrollo económico de la provincia.

Al mismo tiempo, la entidad planteó la necesidad de revisar los mecanismos de recaudación tributaria que obligan a las empresas a anticipar impuestos antes de concretar sus operaciones comerciales. Desde su perspectiva, este tipo de esquemas inmoviliza recursos financieros que podrían destinarse a inversión, compra de insumos, ampliación de la producción o generación de nuevos puestos de trabajo.

“La recaudación no debería afectar el capital de trabajo de las empresas”, sintetiza el planteo institucional, que propone evolucionar hacia un sistema tributario orientado a incentivar la actividad privada en lugar de restringir la liquidez empresarial.

El pronunciamiento cobra relevancia en un contexto donde distintas cámaras empresarias vienen planteando la necesidad de reducir el denominado “costo argentino”, una agenda que incluye la revisión de tributos nacionales, provinciales y municipales para recuperar competitividad frente a otros mercados.

Para AFoAMi, la suspensión del pago anticipado de Ingresos Brutos puede convertirse en el punto de partida de una transformación más profunda del esquema tributario provincial. En ese sentido, la entidad manifestó su disposición a acompañar todas las iniciativas que favorezcan una provincia “más competitiva, con mayor producción, más inversiones y más oportunidades para el desarrollo sostenible”

Compartí esta noticia !

Cambio de era: después de casi dos décadas se elimina el pago anticipado de Ingresos Brutos en las rutas

Compartí esta noticia !

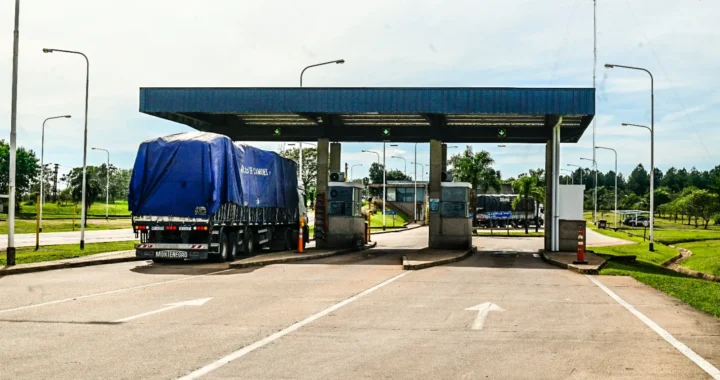
La Agencia Tributaria Misiones reglamentó la suspensión del pago a cuenta de Ingresos Brutos en los puestos de control fiscal. El sistema, vigente desde 2007 comienza a ser reemplazado por un modelo basado en el perfil fiscal de cada empresa, con menos burocracia, mayor liquidez y controles más inteligentes.

Durante casi veinte años fue una de las marcas distintivas del sistema tributario misionero. Cada camión que ingresaba mercadería a la provincia debía atravesar los puestos de control fiscal y, en numerosos casos, realizar un pago anticipado del Impuesto sobre los Ingresos Brutos. Ese esquema, instaurado en 2007 mediante la Resolución General 056/2007 de la entonces Dirección General de Rentas -hoy Agencia Tributaria Misiones (ATM)-, nació con un objetivo claro: combatir la evasión y proteger al comercio formal frente al ingreso de mercadería sin declarar.

Con el tiempo, sin embargo, el mecanismo también comenzó a mostrar sus costos. Para las empresas significaba inmovilizar capital de trabajo, afrontar trámites administrativos por cada operación y soportar demoras logísticas. Para muchos sectores empresarios terminó convirtiéndose en la denominada “aduana paralela”, un concepto que durante años sintetizó las críticas hacia un sistema que, aunque eficaz para controlar, también encarecía la actividad económica.

Ese modelo comienza ahora una transformación histórica. Desde el 1 de julio entrará en vigencia la reglamentación de la Resolución General 09/2026 de la ATM, que pone en marcha la suspensión del pago a cuenta en los Puestos de Control Fiscal en Ruta, cumpliendo uno de los anuncios realizados por el gobernador Hugo Passalacqua durante la apertura de sesiones legislativas del pasado 1° de mayo.

No se trata simplemente de eliminar un trámite. Lo que cambia es la lógica completa del sistema. Hasta ahora, el eje estaba puesto en cada operación individual. Cada ingreso de mercadería era tratado prácticamente como un hecho aislado que debía generar un pago anticipado. A partir de julio, la provincia comenzará a evaluar el comportamiento fiscal de cada empresa en forma integral.

Es un cambio de paradigma. La Agencia Tributaria elaborará un padrón dinámico que actualizará todos los meses y clasificará a los contribuyentes según su perfil de cumplimiento. Quienes mantengan una conducta tributaria consistente podrán operar bajo modalidades simplificadas e incluso acceder a un sistema de pago único mensual, evitando realizar un anticipo cada vez que ingrese un camión a Misiones.

En otras palabras, el Estado deja de controlar únicamente la mercadería para comenzar a administrar el riesgo fiscal de cada contribuyente.

¿Qué cambia desde el 1 de julio?

Del pago por cada camión al control según el comportamiento fiscal de cada empresa.

Hasta ahora Desde julio
Pago anticipado de Ingresos Brutos por cada ingreso de mercadería. Los contribuyentes cumplidores podrán quedar exceptuados y acceder a pago único mensual.
El control estaba centrado en cada operación. El análisis pasa al perfil fiscal integral de cada empresa.
Trámites y pagos en los puestos de control. Mayor digitalización mediante domicilio fiscal electrónico.
Cada camión generaba un costo financiero inmediato. Más liquidez y menor inmovilización de capital para las empresas.
Sistema uniforme para prácticamente todos los contribuyentes. Padrón dinámico con tres categorías: Incluido, Excluido y Nuevo Contribuyente.
Los puestos cobraban el pago a cuenta y verificaban documentación. Los puestos seguirán funcionando solo para controlar la documentación.
El sistema estaba vigente desde 2007. Comienza un nuevo esquema basado en inteligencia fiscal y segmentación.
Impacto esperado: menos burocracia, menor costo financiero para las empresas, mayor agilidad logística y controles fiscales más focalizados sobre el riesgo tributario.

El beneficio económico es inmediato. Las empresas dejarán de inmovilizar recursos financieros en cada operación y dispondrán de mayor liquidez para sostener su actividad diaria. Al mismo tiempo desaparecerán buena parte de las gestiones presenciales, ya que las comunicaciones pasarán a realizarse mediante el domicilio fiscal electrónico y gran parte de la operatoria quedará automatizada.

Sin embargo, la reforma no implica el desmantelamiento de los controles.

Los puestos fiscales seguirán funcionando, pero ya no como lugares de percepción anticipada del impuesto sino como espacios de verificación documental. La intención oficial es mantener la capacidad de fiscalización para impedir el ingreso de mercadería no declarada, preservando la competencia leal para el comercio misionero, pero reduciendo al mínimo las cargas administrativas sobre quienes cumplen regularmente con sus obligaciones.

El nuevo régimen también incorpora un sistema de segmentación que distingue entre contribuyentes habituales, empresas excluidas del pago a cuenta y nuevos inscriptos. Incluso quienes sean detectados sin inscripción en Ingresos Brutos dispondrán ahora de un plazo de diez días para regularizar su situación antes de ingresar definitivamente al sistema.

La creación del Formulario SR-341 va en la misma dirección. Ya no será un instrumento para cobrar impuestos sino una declaración informativa destinada a acreditar la documentación de la carga cuando corresponda.

La reforma probablemente constituya la modificación más importante del sistema de percepción de Ingresos Brutos desde su creación en 2007.

Durante casi veinte años el control estuvo basado en la presunción: cada operación debía tributar anticipadamente. Desde julio comienza una etapa diferente, sustentada en información, segmentación y cumplimiento fiscal.

Para muchos empresarios será el final de uno de los principales costos financieros asociados al ingreso de mercaderías a Misiones. Para la Provincia, el desafío será demostrar que es posible mantener el mismo nivel de fiscalización utilizando herramientas más modernas, menos burocráticas y más eficientes.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin