Riesgo país

Argentina todavía arrastra restricciones que la separan de una economía plenamente normalizada

Compartí esta noticia !

Aunque la economía argentina muestra señales de estabilización macroeconómica y un renovado respaldo de los mercados internacionales, el proceso de normalización todavía está lejos de completarse. Así lo plantea el último informe Economic GPS de PwC Argentina, que sostiene que la mejora en la percepción de riesgo soberano no alcanza, por sí sola, para equiparar al país con otros mercados emergentes.

El reporte destaca que durante junio se combinaron varios factores positivos: las mejoras en la calificación crediticia otorgadas por Fitch y S&P, la baja del riesgo país por debajo de los 450 puntos básicos y el avance de garantías multilaterales para facilitar el acceso al financiamiento privado. Sin embargo, la decisión de MSCI de mantener a la Argentina fuera de la categoría de mercado emergente dejó en evidencia que todavía persisten obstáculos estructurales.

La diferencia es significativa. Mientras las calificadoras evalúan principalmente la capacidad de pago del Estado, MSCI analiza aspectos vinculados al funcionamiento del sistema financiero: acceso de los inversores extranjeros, liquidez del mercado, disponibilidad de instrumentos, estabilidad regulatoria y previsibilidad institucional.

En ese terreno, PwC advierte que Argentina todavía mantiene restricciones que la separan de una economía plenamente normalizada. El principal ejemplo es la continuidad de las limitaciones cambiarias para las empresas. Aunque el cepo se flexibilizó en distintos frentes, el mercado cambiario aún no opera bajo condiciones comparables con las de otros países emergentes, un aspecto que sigue pesando en la evaluación de los inversores internacionales.

Más confianza, pero una normalización incompleta

El informe remarca que la reducción del riesgo país constituye un cambio relevante porque refleja una mejora en la percepción del mercado sobre la solvencia argentina. El superávit fiscal, la desaceleración de la inflación, la acumulación de reservas y el fortalecimiento del frente externo permitieron reconstruir parte de la confianza perdida durante los últimos años.

A ello se suma el respaldo de organismos multilaterales. La garantía del Banco Mundial por 2.000 millones de dólares y los programas similares impulsados por el Banco Interamericano de Desarrollo y la CAF reducen el costo del financiamiento en un contexto internacional que continúa siendo exigente por las elevadas tasas de interés globales.

Sin embargo, PwC subraya que una mejor calificación crediticia no implica automáticamente una normalización financiera completa. Para alcanzar ese objetivo será necesario avanzar hacia un mercado más profundo, con reglas estables y sin restricciones operativas para el ingreso y salida de capitales.

La inversión ya empezó, pero sigue concentrada

El documento también rechaza la idea de que la falta de reclasificación de MSCI implique ausencia de inversiones. Por el contrario, señala que la Argentina ya está captando importantes proyectos de largo plazo, especialmente en energía y minería, impulsados por el Régimen de Incentivo para Grandes Inversiones (RIGI).

Estos sectores cuentan con ventajas estructurales —recursos naturales, escala y marcos regulatorios específicos— que ofrecen previsibilidad a los inversores. El desafío será extender ese flujo de capital hacia el resto de la economía y del sistema financiero.

Una economía que crece, pero a distintas velocidades

PwC también observa una recuperación de la actividad económica, aunque con fuertes diferencias entre sectores. Los rubros vinculados a la generación de divisas —como el agro, la energía, la minería y algunos servicios— lideran el crecimiento, mientras que otros segmentos más ligados al consumo interno avanzan con mayor lentitud.

El informe sostiene que la recomposición del salario real, la recuperación gradual del crédito y la baja de la inflación deberían contribuir a que esa expansión se vuelva más homogénea durante los próximos meses.

No obstante, advierte que el mercado laboral todavía muestra rezagos. La tasa de desempleo descendió apenas de manera marginal respecto del año anterior y la creación de empleo no alcanza para absorber completamente el aumento de la población económicamente activa. Esto se explica porque los sectores que hoy lideran el crecimiento son intensivos en capital, pero no necesariamente en generación de puestos de trabajo.

Del equilibrio macro a una economía normal

La conclusión del estudio es que Argentina ingresó en una nueva etapa. La discusión dejó de centrarse exclusivamente en evitar la inestabilidad macroeconómica y comenzó a desplazarse hacia cómo transformar esa mejora de confianza en mayor financiamiento, inversión y crecimiento sostenido.

Para PwC, el desafío ahora consiste en aprovechar esta ventana para construir una economía menos dependiente de medidas excepcionales y más apoyada en reglas estables, profundidad financiera y capacidad productiva. La confianza comenzó a recuperarse; la normalización, en cambio, todavía está en construcción.
Compartí esta noticia !

Caputo presentó el Programa Financiero 2026-2027

Compartí esta noticia !

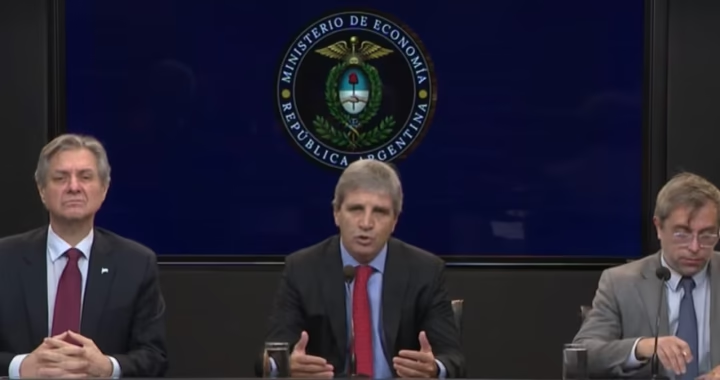
El Gobierno nacional presentó este lunes el Programa Financiero 2026-2027, una hoja de ruta con la que busca consolidar el proceso de estabilización macroeconómica, sostener la reducción del riesgo país y garantizar el cumplimiento de los compromisos de deuda sin depender, al menos en el corto plazo, de emisiones en los mercados internacionales.

La presentación estuvo encabezada por el ministro de Economía, Luis Caputo, junto al viceministro José Luis Daza y el secretario de Finanzas, Federico Furiase, quienes expusieron una estrategia basada en tres pilares: mantener el superávit fiscal, preservar una trayectoria descendente de la relación deuda/PBI y maximizar la flexibilidad financiera mediante fuentes de financiamiento de menor costo.

El dato central del programa es que para 2026 el Gobierno proyecta necesidades financieras por US$ 19.200 millones frente a fuentes estimadas por US$ 22.900 millones, lo que generaría un excedente de financiamiento de aproximadamente US$ 3.700 millones. Ese colchón sería utilizado para afrontar parte de los vencimientos de 2027, reduciendo las necesidades de financiamiento del próximo año.

Según explicó Furiase, el objetivo consiste en que las nuevas fuentes de financiamiento se utilicen exclusivamente para refinanciar vencimientos de capital, mientras que los intereses continúen siendo afrontados con el superávit primario. Esa lógica, sostuvo, permite mantener una trayectoria de deuda sostenible sin incrementar el endeudamiento neto del Estado.

Uno de los conceptos más repetidos durante la presentación fue el de “opcionalidad”. Tanto Caputo como Daza remarcaron que el programa fue diseñado con distintas alternativas de financiamiento disponibles para minimizar costos y evitar decisiones forzadas en función de la volatilidad internacional. Daza sostuvo que la flexibilidad constituye un activo económico en escenarios de incertidumbre y que la estrategia financiera fue concebida para preservar esa capacidad de maniobra.

Menos deuda y objetivo de grado de inversión

El equipo económico insistió en que la estrategia no apunta únicamente a refinanciar vencimientos sino también a continuar reduciendo el peso de la deuda pública sobre la economía.

Furiase aseguró que la deuda pública con privados y organismos internacionales —incluyendo los pasivos remunerados del Banco Central— pasó de representar cerca del 99% del Producto Bruto en diciembre de 2023 a 39,7% en la actualidad. Bajo supuestos considerados conservadores, la proyección oficial prevé que ese indicador continúe descendiendo hasta ubicarse cerca de 37,3% del PBI en los próximos cinco años.

En esa línea, Daza planteó que el objetivo estratégico del Gobierno es alcanzar antes de 2031 las métricas compatibles con el grado de inversión, condición que Argentina nunca logró mantener de manera sostenida. Aclaró, sin embargo, que ello dependerá también de las evaluaciones de las calificadoras internacionales y no constituye una promesa oficial.

Otro de los ejes centrales consiste en privilegiar préstamos garantizados por organismos multilaterales antes que emisiones tradicionales de deuda en los mercados internacionales.

Dentro del programa se prevén alrededor de US$ 4.000 millones mediante líneas con garantía de organismos internacionales. Entre ellas figura un préstamo respaldado por el Banco Mundial por aproximadamente US$ 2.000 millones, otro esquema con garantía del BID por US$ 1.200 millones y una línea adicional cercana a US$ 1.000 millones aún en desarrollo. Según el Ministerio de Economía, estos instrumentos ofrecen plazos más extensos y costos financieros considerablemente inferiores a los que implicaría una emisión soberana tradicional.

El esquema también contempla desembolsos del Fondo Monetario Internacional por US$ 1.900 millones, de los cuales US$ 1.000 millones serán destinados a continuar el proceso de recapitalización del Banco Central mediante la recompra de Letras Intransferibles.

Superávit, reservas y riesgo país

Durante la exposición, Caputo sostuvo que el programa financiero sólo resulta posible gracias al equilibrio fiscal alcanzado desde el inicio de la gestión y a la recomposición de reservas del Banco Central.

El ministro afirmó que el Tesoro ya adquirió al Banco Central cerca de US$ 6.700 millones durante el año y remarcó que la estrategia busca continuar saneando el balance de la autoridad monetaria, reducir la deuda intra sector público y fortalecer la estabilidad macroeconómica.

Furiase agregó que el riesgo país cayó desde niveles cercanos a los 2.700 puntos básicos al inicio de la administración hasta aproximadamente 414 puntos, indicador que considera determinante para reducir el costo del crédito para empresas y familias y favorecer las inversiones privadas.

Caputo evitó anticipar cómo reaccionarán los mercados tras la presentación del programa, aunque sostuvo que el Gobierno continuará brindando previsibilidad mediante disciplina fiscal y monetaria para seguir reduciendo el riesgo soberano. También confirmó que el próximo pago de bonos en dólares será afrontado con recursos ya disponibles en la cuenta del Tesoro y con ingresos adicionales provenientes de garantías, asegurando que existirán reservas suficientes para cumplir con los vencimientos.

Compartí esta noticia !

Economía modificó el contrato con Sullivan & Cromwell para reforzar la estrategia de defensa en los juicios internacionales contra la Argentina

Compartí esta noticia !

El Ministerio de Economía aprobó una nueva enmienda al contrato con el estudio jurídico estadounidense Sullivan & Cromwell LLP, encargado de representar al Estado argentino en litigios de alto impacto financiero vinculados a los cupones atados al PBI y a la expropiación de YPF. La medida no implica una nueva contratación, sino una actualización de las condiciones operativas para administrar una cartera de causas que continúa evolucionando y que puede tener efectos sobre las finanzas públicas y el costo de financiamiento del país.

La Resolución 882/2026, publicada en el Boletín Oficial, sustituye el anexo vigente de las bases de contratación firmadas en 2021 con el estudio Sullivan & Cromwell LLP. El Ministerio de Economía argumenta que la modificación responde a la necesidad de adaptar el esquema de trabajo a la dinámica de los procesos judiciales actuales y futuros que enfrenta la Argentina en tribunales del exterior.

La representación legal comprende algunos de los litigios más sensibles para el Estado argentino: las demandas relacionadas con los títulos públicos atados al crecimiento del Producto Bruto Interno (PBI) y las causas derivadas de la expropiación de la mayoría accionaria de YPF, dos frentes con potencial impacto sobre el patrimonio público y la percepción internacional del riesgo soberano.

Una actualización contractual, no una nueva adjudicación

La resolución aclara que el vínculo con Sullivan & Cromwell se mantiene dentro del régimen especial establecido por el Decreto 946/2020, que excluyó este tipo de contrataciones internacionales del régimen general de compras públicas debido a la necesidad de contar con representación especializada en jurisdicciones extranjeras.

La decisión administrativa aprueba una nueva enmienda que reemplaza el anexo incorporado en 2025 por otro documento actualizado, elaborado de común acuerdo entre el Ministerio y el estudio jurídico. El texto oficial señala que las modificaciones buscan mejorar la administración de la cartera de litigios presente y futura, aunque no detalla públicamente los cambios específicos incorporados en el nuevo anexo.

El propio expediente indica que Sullivan & Cromwell manifestó formalmente su conformidad con las modificaciones propuestas antes de la aprobación de la resolución.

Aunque la medida tiene un carácter jurídico-administrativo, su relevancia trasciende el ámbito legal. La evolución de estos litigios puede incidir sobre variables que siguen de cerca empresas, bancos e inversores.

Entre los principales efectos potenciales se destacan la exposición patrimonial del Estado frente a eventuales sentencias internacionales. La percepción del riesgo argentino en los mercados financieros. Las condiciones de acceso al financiamiento soberano, con impacto indirecto sobre el costo del crédito para el sector privado. La previsibilidad jurídica en procesos vinculados a emisiones de deuda y disputas internacionales.

Para las economías regionales del NEA, estos procesos no tienen un efecto directo sobre la actividad cotidiana, pero sí forman parte del entorno macroeconómico que condiciona inversiones en infraestructura, acceso al crédito y disponibilidad de financiamiento para proyectos productivos.

Defensa legal como componente de la estrategia financiera

La contratación de estudios jurídicos especializados en Nueva York y Londres constituye una práctica habitual en litigios internacionales donde los Estados aceptaron jurisdicciones extranjeras al emitir deuda o celebrar determinados contratos.

En este caso, Economía sostiene que la actualización contractual permitirá administrar con mayor eficiencia una cartera de causas cuya complejidad exige equipos especializados en derecho financiero internacional y litigios transnacionales.

La resolución tampoco modifica el objeto original de la contratación ni incorpora nuevos procesos judiciales de manera explícita, sino que actualiza las bases bajo las cuales continuará desarrollándose la representación legal.

El cambio administrativo no altera el estado procesal de las demandas, pero confirma que el Gobierno considera necesario mantener y adaptar su estrategia jurídica frente a litigios que continúan abiertos. Para el mercado, el foco seguirá puesto menos en esta modificación contractual que en la evolución de las causas judiciales y en el eventual impacto que puedan tener sobre las cuentas públicas y la capacidad financiera del Estado argentino.

Anexo Resolución 882/2026 by CristianMilciades

Compartí esta noticia !

El riesgo país argentino cae a 417 puntos, impulsado por otra suba de bonos

Compartí esta noticia !

El riesgo país baja a 417 puntos básicos, a partir de una nueva suba de los bonos de la deuda pública, e hilvana su cuarta caída consecutiva en el mercado.

Con este nivel, el indicador que elabora el JP Morgan alcanza su valor más bajo en ocho años, cuando había alcanzado los 418 puntos en abril de 2018.

La reducción se da a una semana que la Argentina pague el vencimiento de deuda con acreedores privados por US$4.300 millones. Desde el Ministerio de Economía aseguran tener los fondos necesarios para hacer frente al pago.

En el inicio de las operaciones, los títulos públicos muestran subas de hasta 1%, lo que empuja la caída del índice soberano. En los últimos días, la cartera que conduce Luis Caputo avanzó en los pasos legales para la toma de un préstamo con bancos privados que aseguraría el pago de los vencimientos en lo que resta del mandato de Javier Milei.

Primero autorizó una emisión por US$5.000 millones y luego aprobó los créditos en garantía que otorgaron el BID y el Banco Mundial

Con estos movimientos, el mercado avizora que el país cumplirá con sus obligaciones sin mayores inconvenientes, lo que impulsa a una compra de bonos.

En su primera conferencia de prensa, el vocero Adrián Ravier aseguró que el Palacio de Hacienda está “blindando” a la economía argentina para evitar un nuevo cimbronazo financiero en 2027 como consecuencia del proceso electoral.  

En tanto, las acciones argentinas que cotizan en Wall Street ganan terreno con Globant a la cabeza (3,5%).

El Merval avanza 0,6% y las acciones de la Bolsa porteña registran ganancias de hasta 2,6%, como es el caso de Loma Negra.

Compartí esta noticia !

Jornada financiera: los bonos argentinos extendieron las subas, el riesgo país cayó a 421 puntos y el dólar volvió a superar los $1.500

Compartí esta noticia !

La plaza financiera argentina volvió a mostrar señales mixtas en una jornada marcada por la fortaleza de la deuda soberana, un nuevo avance del dólar y un escenario internacional menos favorable para los activos de riesgo. Mientras los bonos en dólares prolongaron su recuperación y el riesgo país descendió hasta los 421 puntos básicos —muy cerca de su mínimo de 2026—, las acciones locales retrocedieron en línea con Wall Street, que interrumpió la racha alcista de las últimas ruedas.

El movimiento más relevante para el Gobierno volvió a producirse en el mercado de renta fija. Los bonos Globales y Bonares avanzaron en promedio 0,3%, impulsando una nueva baja del índice elaborado por JP Morgan, que retrocedió tres unidades hasta los 421 puntos básicos. La compresión del riesgo soberano consolida una tendencia iniciada tras las recientes mejoras en la calificación crediticia de Argentina por parte de las agencias internacionales.

Desde Puente destacaron que la decisión de Standard & Poor’s de elevar la nota soberana a B-, en línea con la mejora previamente otorgada por Fitch, representa un cambio cualitativo para el mercado argentino. La nueva calificación no solo reduce el costo financiero implícito de la deuda, sino que además habilita el ingreso de fondos internacionales que, por reglamento, solo pueden invertir en países con ese nivel mínimo de calificación otorgado por al menos dos agencias.

Para el mercado, este cambio amplía las posibilidades de que Argentina recupere gradualmente el acceso al financiamiento voluntario internacional, un objetivo central de la estrategia económica del Gobierno una vez consolidado el equilibrio fiscal y la desaceleración inflacionaria.

El S&P Merval acompañó el mal clima externo

A diferencia de la deuda, la renta variable operó bajo presión. El índice S&P Merval perdió 1,5% y cerró en 3.121.855 puntos, luego de haber acumulado una mejora cercana al 4% en pesos durante el primer semestre.

La corrección respondió principalmente al comportamiento de Wall Street. El Nasdaq cedió 0,7%, mientras que el Dow Jones retrocedió marginalmente. Los inversores permanecieron atentos a las declaraciones de autoridades de la Reserva Federal en el foro organizado por el Banco Central Europeo, buscando señales sobre la evolución futura de las tasas de interés estadounidenses.

Entre los ADR argentinos negociados en Nueva York predominó el rojo, aunque algunas compañías lograron destacarse. Globant registró una fuerte recuperación diaria cercana al 9%, mientras Mercado Libre avanzó alrededor del 2,6%. Banco Supervielle también mostró un desempeño positivo, en contraste con el tono general del mercado.

El dólar volvió a subir y se consolida por encima de los $1.500

En el frente cambiario, la presión compradora volvió a sentirse por tercera jornada consecutiva.

El dólar mayorista avanzó siete pesos hasta los $1.489, ubicándose nuevamente muy cerca del máximo nominal alcanzado en octubre del año pasado. Durante la rueda llegó incluso a tocar los $1.493 antes de moderar parcialmente la suba sobre el cierre de las operaciones.

El volumen negociado volvió a ser elevado, con operaciones superiores a los USD 823 millones en el mercado contado, una señal de que la demanda privada continúa firme en el inicio del segundo semestre.

En paralelo, el dólar minorista del Banco Nación subió diez pesos y cerró en $1.510 para la venta, mientras que el dólar blue alcanzó los $1.525. Los dólares financieros también continuaron escalando, con el contado con liquidación acercándose a los $1.577, su valor más alto desde octubre.

Los operadores observaron además un importante movimiento en el mercado de futuros, donde se negociaron contratos por aproximadamente USD 1.700 millones. La baja registrada en las posiciones más cortas fue interpretada como una señal de intervención oficial mediante ventas de contratos para moderar las expectativas de devaluación.

La autoridad monetaria volvió a participar de manera acotada en el mercado oficial. Compró apenas USD 25 millones, equivalente a cerca del 3% del volumen operado, por debajo del objetivo del 5% que el propio Gobierno había planteado como referencia para acumular reservas sin alterar el funcionamiento del mercado.

No obstante, las reservas internacionales crecieron con fuerza hasta los USD 47.056 millones, un incremento diario superior a USD 2.180 millones explicado principalmente por la recomposición de encajes bancarios habitual al comienzo de cada mes, más que por compras genuinas de divisas.

Menor riesgo financiero, pero mayor tensión cambiaria

La jornada dejó en evidencia el contraste que hoy domina a los mercados argentinos. Por un lado, la mejora del perfil crediticio del país sigue favoreciendo a los bonos soberanos y permite que el riesgo país se mantenga en niveles que no se observaban desde hace varios años.

Por otro, el mercado cambiario comienza a reflejar un escenario diferente al del primer semestre. La menor liquidación estacional del agro, el aumento de la demanda privada de divisas y las intervenciones oficiales en futuros y títulos atados al dólar muestran que el Gobierno enfrenta un desafío creciente para administrar la transición hacia la segunda mitad del año sin que la aceleración del tipo de cambio termine trasladándose a los precios.

En ese equilibrio entre estabilidad financiera y presión cambiaria estará puesta buena parte de la atención de los inversores durante las próximas semanas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin