sipa

Los aportes del monotributo no alcanzan para financiar una jubilación mínima

Compartí esta noticia !

El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.

El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.

La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.

Un régimen pensado para simplificar, pero con aportes previsionales bajos

El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.

Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.
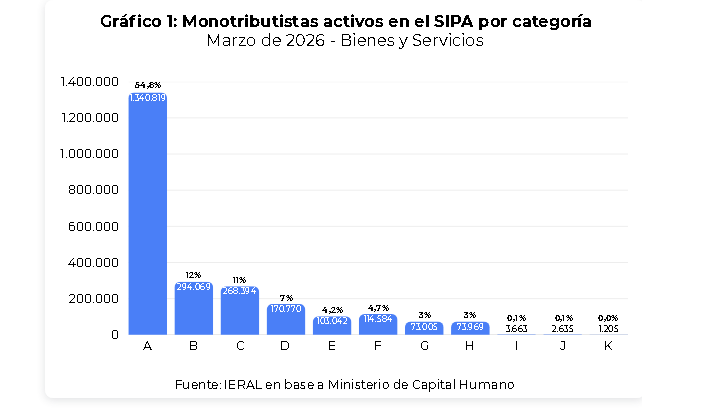
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.

Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.
El 1,1% que explica la brecha previsional

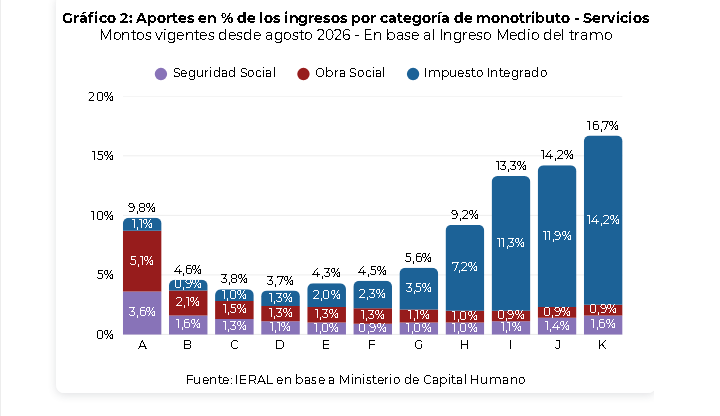
La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.

En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.
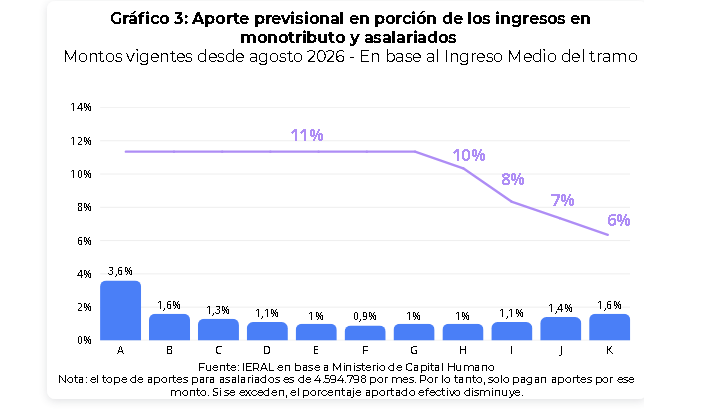
El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.

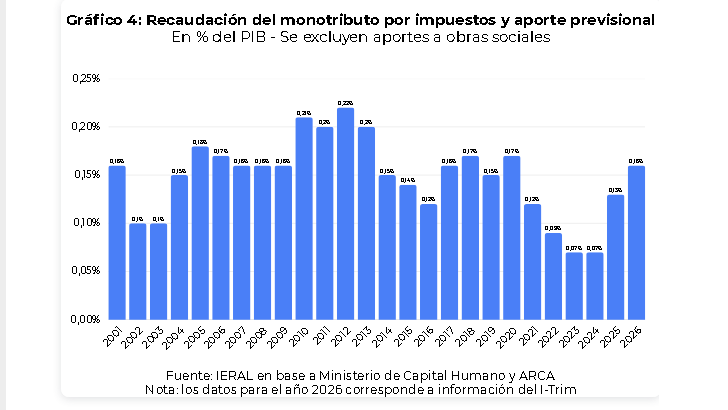
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.
Qué jubilación podría financiar cada categoría

Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.

El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.

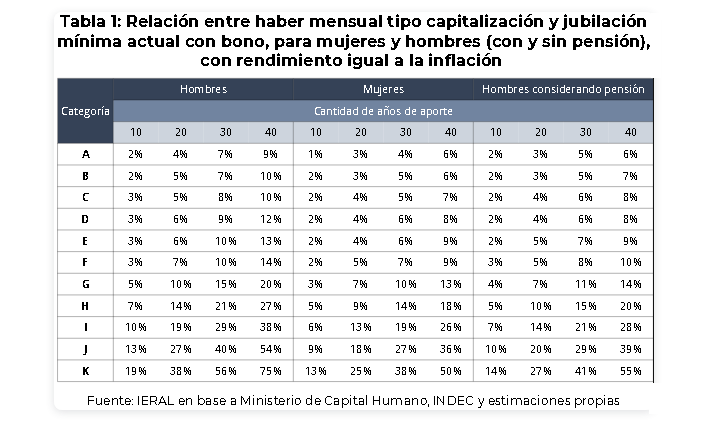
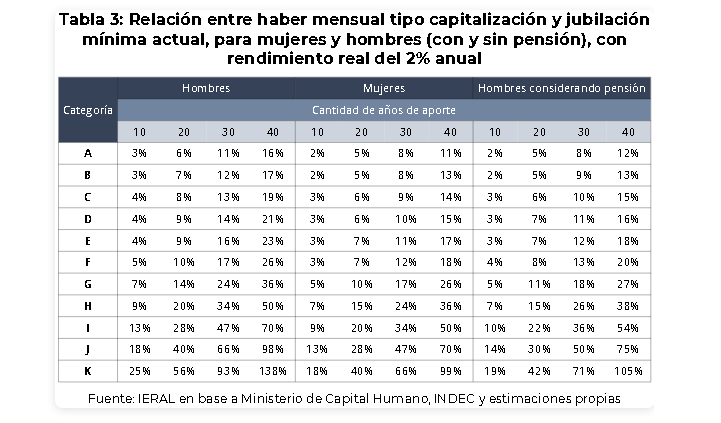
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.

La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.

El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.

La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.

El rendimiento cambia la ecuación, pero no para todos

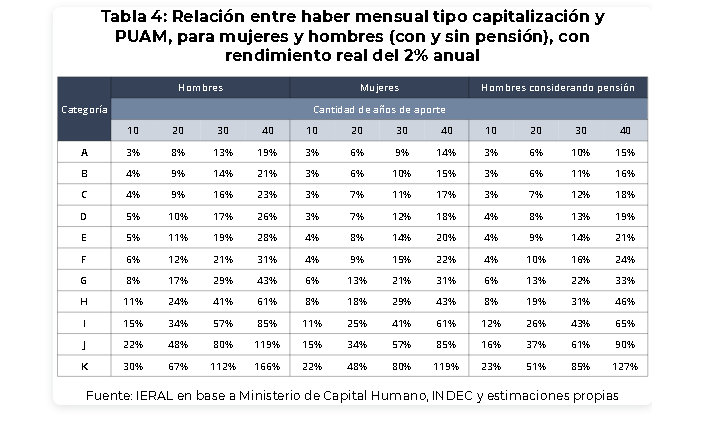
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.
Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.
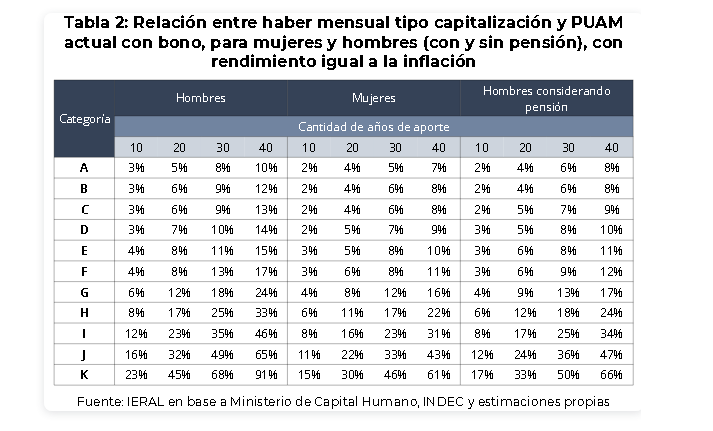
La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.
La solución no pasa solamente por subir la cuota

El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.

Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.
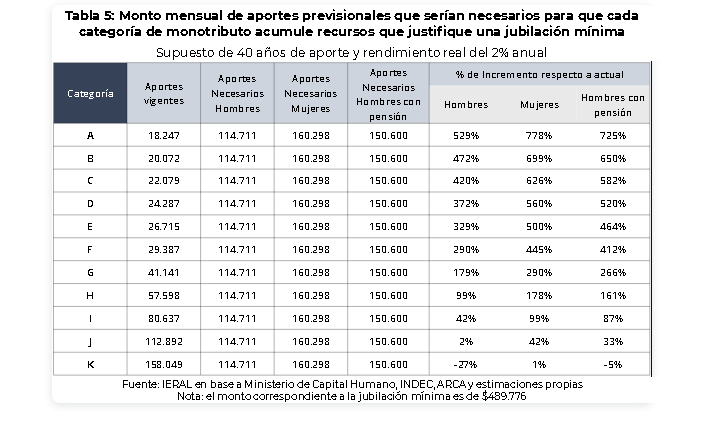
Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.

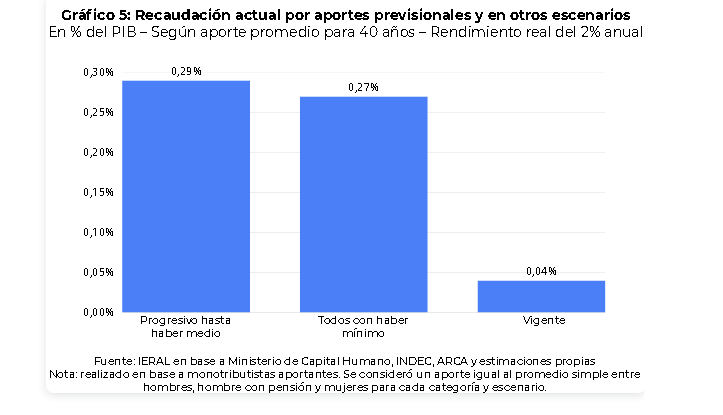
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.

El debate previsional que queda planteado

El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.
Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.

IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.

La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.

La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.

El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.
Compartí esta noticia !

Milei acumula la pérdida de 31.342 empresas y 246.312 empleos privados desde el inicio de su gestión

Compartí esta noticia !

La contracción del entramado productivo argentino sumó otro capítulo en junio. Durante ese mes desaparecieron 709 empleadores y se perdieron otros 6.261 puestos de trabajo privados registrados, según un informe de Argentina Grande (IAG) elaborado sobre datos oficiales de la Superintendencia de Riesgos del Trabajo (SRT) y del Sistema Integrado Previsional Argentino (SIPA).

El deterioro ya excede la fotografía de un mes. Entre noviembre de 2023 y junio de 2026, período que comprende prácticamente toda la gestión de Javier Milei, la cantidad de empresas empleadoras se redujo en 31.342, una contracción del 6,1%. El promedio equivale a 33,2 empresas menos por día.

La consultora Argentina Grande advierte que el proceso se aceleró con la recesión y golpea especialmente a las pequeñas y medianas empresas y a las economías urbanas. “El ajuste permanente genera esto”, sostiene el informe, que vincula la desaparición de empleadores con el deterioro del empleo y la creciente precarización laboral.

La magnitud de la caída empresaria encuentra correlato en el mercado de trabajo. De acuerdo con IAG, desde noviembre de 2023 se destruyeron 246.312 empleos privados registrados, lo que representa un promedio de 261 puestos menos por día.

Solo en junio se perdieron otros 6.261 empleos formales privados.

El dato adquiere otra dimensión porque la pérdida no queda restringida a las actividades más castigadas por la recesión. Argentina Grande señala que incluso sectores asociados a los motores del actual esquema económico, como minería, petróleo e intermediación financiera, registran destrucción neta de puestos de trabajo en la comparación con noviembre de 2023.

La expansión de algunas actividades, por lo tanto, no alcanza todavía para compensar el retroceso del resto del aparato productivo.

La concentración territorial también es fuerte. Buenos Aires, Ciudad Autónoma de Buenos Aires, Santa Fe y Córdoba acumularon la pérdida de 169.851 empleos privados registrados, según los cálculos de la consultora sobre la información del SIPA.

El comportamiento de Neuquén, beneficiada por la expansión de Vaca Muerta, tampoco alcanza para modificar el balance nacional. El crecimiento de la actividad hidrocarburífera convive con un mercado laboral formal que, considerado en conjunto, continúa por debajo del nivel existente al comienzo de la actual administración.

Industria y construcción, en el centro de la caída

El deterioro se profundizó en julio en dos actividades particularmente sensibles para el empleo: industria y construcción.

Según Argentina Grande, el retroceso registrado ese mes constituye la segunda caída más fuerte de la serie, excluyendo el período excepcional del aislamiento obligatorio durante la pandemia.

La comparación desde el cambio de gobierno muestra la dimensión del golpe: la industria acumula alrededor de 85.000 empleos privados registrados menos y la construcción, otros 65.000.

Entre ambas actividades concentran así aproximadamente 150.000 puestos de trabajo perdidos, más del 60% de la destrucción neta de empleo privado formal señalada por IAG desde noviembre de 2023.

En construcción aparece además una señal concreta del freno de la obra: la actividad vinculada al asfalto registra una caída interanual del 23,1%.

La combinación de menos empresas, menos empleo industrial y una construcción todavía deprimida expone uno de los puntos débiles del actual esquema económico. Mientras algunas actividades exportadoras y vinculadas a recursos naturales muestran mejores perspectivas, esa recuperación no se trasladó con la misma intensidad al tejido empresario ni al empleo formal.

El resultado hasta junio es contundente: 31.342 empleadores menos y 246.312 puestos privados registrados perdidos desde noviembre de 2023. Y julio, al menos para industria y construcción, muestra que el proceso todavía no encontró un piso.

Compartí esta noticia !

ANSES ajusta las jubilaciones desde julio: el haber mínimo sube a $411.989 y se actualizan las bases previsionales

Compartí esta noticia !

La Administración Nacional de la Seguridad Social (ANSES) oficializó una actualización del 2,15% para las jubilaciones, pensiones y parámetros previsionales que comenzará a regir con los haberes de julio. La medida replica la variación del Índice de Precios al Consumidor (IPC) de mayo y consolida el esquema de movilidad mensual vigente. Para el mercado interno, el impacto se concentra en la capacidad de consumo de millones de beneficiarios, mientras que para empleadores y estudios contables también implica nuevos valores para las bases imponibles del sistema previsional.

La actualización fue establecida mediante la Resolución 186/2026, publicada en el Boletín Oficial. Con este ajuste, el haber mínimo garantizado pasa a $411.989,33, mientras que el haber máximo asciende a $2.772.298,06. La Prestación Básica Universal (PBU) se ubicará en $188.466,31 y la Pensión Universal para el Adulto Mayor (PUAM) alcanzará $329.591,46.

El incremento responde al mecanismo de movilidad implementado por el Decreto de Necesidad y Urgencia 274/2024, que sustituyó la fórmula anterior por un esquema de actualización mensual atado a la inflación medida por el INDEC. Para julio, la variación aplicada corresponde al IPC de mayo: 2,15%.

En provincias del NEA, donde la participación de jubilaciones, pensiones y asignaciones dentro del ingreso disponible de los hogares tiene un peso significativo en numerosas economías locales, cada actualización previsional repercute sobre el consumo cotidiano. Comercios minoristas, farmacias, supermercados y prestadores de servicios suelen captar parte de esos ingresos durante los primeros días del calendario de pagos.

Sin embargo, el ajuste también mantiene el ritmo de indexación de las obligaciones previsionales para empleadores. La resolución redefine las bases imponibles utilizadas para calcular aportes y contribuciones al Sistema Integrado Previsional Argentino (SIPA), un dato relevante para empresas, áreas de recursos humanos y estudios contables.

Los principales cambios desde julio

Entre las modificaciones oficializadas se destacan:

  • Haber mínimo: $411.989,33.
  • Haber máximo: $2.772.298,06.
  • Prestación Básica Universal (PBU): $188.466,31.
  • Pensión Universal para el Adulto Mayor (PUAM): $329.591,46.
  • Base imponible mínima para aportes: $138.757,90.
  • Base imponible máxima: $4.509.567,41.

En el caso de quienes perciben el haber mínimo y continúan recibiendo el bono extraordinario de $70.000, el ingreso total alcanzará $481.989,33. La resolución difundida por ANSES únicamente actualiza los haberes previsionales; el bono mantiene el mismo valor nominal que viene aplicándose desde marzo de 2024.

Qué significa para empresas y trabajadores

La actualización mensual no sólo modifica los ingresos de jubilados y pensionados. También redefine parámetros técnicos utilizados en la liquidación previsional de trabajadores activos.

Las nuevas bases imponibles determinan el rango sobre el cual se calculan los aportes personales y contribuciones patronales previstos en la Ley 24.241, por lo que su actualización resulta relevante para empleadores privados, organismos públicos y profesionales dedicados a la administración laboral.

Además, la resolución establece que las remuneraciones de quienes soliciten su jubilación desde el 1 de julio de 2026 continuarán actualizándose conforme los índices fijados por la Subsecretaría de Seguridad Social para el cálculo del haber inicial.

La movilidad mensual mantiene alineadas las prestaciones previsionales con la inflación, pero también consolida un esquema en el que tanto ingresos previsionales como parámetros laborales se modifican todos los meses. Para empresas y actores económicos, la previsibilidad dependerá de la evolución del IPC y de la continuidad del bono extraordinario, cuya actualización permanece desacoplada de la fórmula de movilidad.

Compartí esta noticia !

El empleo formal volvió a caer en marzo y el comercio marcó su peor nivel en casi dos años

Compartí esta noticia !

La recuperación del mercado laboral volvió a mostrar señales de fragilidad durante marzo. Luego de dos meses de relativa estabilidad, el empleo asalariado formal retomó la senda descendente y arrastró también al monotributo, una categoría que hasta ahora había mostrado mayor capacidad de resistencia. Los datos oficiales del Sistema Integrado Previsional Argentino (SIPA) reflejan que se perdieron 10.728 puestos de trabajo registrados respecto de febrero, mientras que la cantidad de monotributistas disminuyó en 6.322 personas en términos desestacionalizados.

El deterioro del empleo se da en un contexto de reconfiguración del mercado laboral impulsado por el ajuste económico y la desaceleración de distintos sectores productivos. Desde el inicio de la gestión del presidente Javier Milei, el número de empleos asalariados destruidos supera los 300.000, mientras que también desaparecieron 26.448 empresas empleadoras, equivalente al 5,2% del total registrado, según estadísticas de la Superintendencia de Riesgos del Trabajo (SRT).

El economista y especialista en mercado laboral Luis Campos advirtió que la actual fase contractiva comenzó en agosto de 2023 y ya acumula una pérdida de 252.129 trabajadores asalariados, un nivel que se aproxima a la destrucción de empleo registrada durante la crisis de 2018-2019.

En marzo, el sector privado eliminó 7.603 puestos de trabajo (-0,12%), el sector público perdió 2.364 empleos (-0,07%) y el empleo en casas particulares retrocedió en 761 puestos (-0,17%). También continuó la caída entre los trabajadores independientes: los autónomos disminuyeron en 5.275 personas (-1,32%), el monotributo cayó en 6.322 contribuyentes (-0,3%) y el monotributo social volvió a retroceder con una baja de 5.188 inscriptos (-2,1%).

Comercio e industria concentran la mayor destrucción de empleo

Entre las principales actividades económicas, el comercio volvió a consolidarse como uno de los sectores más afectados. Durante marzo perdió 2.147 puestos registrados respecto del mes anterior y acumuló una caída interanual de 24.275 empleos (-1,9%), alcanzando 1.229.599 trabajadores registrados, el nivel más bajo desde julio de 2024.

El dato adquiere especial relevancia porque el comercio continúa siendo el principal empleador privado del país. Junto con la industria manufacturera, el transporte y la intermediación financiera concentró la mayor parte de la destrucción de empleo formal durante el tercer mes del año.

La industria manufacturera también profundizó su deterioro. Perdió 5.043 puestos de trabajo en marzo (-0,5%) y acumula una baja interanual de 47.647 empleos (-4,1%), reflejando las dificultades que aún enfrenta la actividad fabril pese a la desaceleración inflacionaria.

En contrapartida, los sectores considerados ganadores del actual modelo económico —como minería, petróleo y agro— continúan mostrando incrementos porcentuales en el empleo, aunque con escasa incidencia sobre el mercado laboral total. Durante marzo, ambas actividades incorporaron apenas 1.305 nuevos puestos de trabajo.

Según destacó Campos, estos sectores representan apenas el 7% del empleo registrado del país, mientras que las actividades que hoy muestran retrocesos concentran casi la mitad de los trabajadores formales.

La evolución territorial también muestra un comportamiento dispar. Durante marzo, Neuquén, Río Negro, San Juan y La Rioja registraron aumentos en el empleo privado formal, impulsados principalmente por actividades vinculadas a la energía, la minería y algunos proyectos de inversión específicos.

Sin embargo, si se toma como referencia el inicio de la actual administración nacional, únicamente Neuquén y Río Negro conservan un saldo positivo sostenido, con 9.501 y 3.294 puestos adicionales, respectivamente. San Juan logró recuperar en marzo el nivel de empleo que tenía en noviembre de 2023, mientras que el resto de las provincias continúa por debajo de esos registros.

El monotributo pierde dinamismo por primera vez en cinco meses

Uno de los datos más significativos del informe fue la caída del monotributo, que interrumpió una secuencia de cinco meses consecutivos de crecimiento.

En marzo se registraron 6.322 monotributistas menos respecto de febrero, mientras que el conjunto de trabajadores independientes disminuyó en 16.785 personas debido al retroceso simultáneo del monotributo, el trabajo autónomo y el monotributo social.

En términos interanuales, el régimen todavía mantiene un saldo positivo de 75.344 nuevos inscriptos (+2,7%). No obstante, desde el comienzo de la actual gestión nacional el monotributo social perdió 225.527 contribuyentes producto de las recategorizaciones y modificaciones implementadas sobre ese régimen. Si se excluye esta categoría, el universo conformado por monotributistas y autónomos muestra un crecimiento acumulado de 167.356 personas.

Salarios reales mejoran, pero no compensan la debilidad del mercado laboral

En contraste con la evolución del empleo, los salarios registrados continúan mostrando una recuperación en términos reales.

De acuerdo con la Secretaría de Trabajo, la remuneración bruta promedio del sector privado alcanzó en marzo los $2,2 millones, con un incremento interanual del 31,6%, mientras que la remuneración mediana llegó a $1,54 millones, un 28,1% superior a la de un año atrás.

Los datos preliminares de abril también muestran una mejora del poder adquisitivo. El salario medio del empleo registrado privado avanzó 1,3% respecto de marzo y se ubicó por encima del nivel observado a fines de 2023. Sin embargo, la evolución de los salarios negociados en los convenios colectivos continúa rezagada: el salario conformado promedio de los principales convenios apenas creció 0,3% en abril y todavía acumula una pérdida real cercana a seis puntos porcentuales frente a noviembre de 2023.

El panorama que dejan las estadísticas oficiales muestra así una economía donde los ingresos comienzan a recuperarse, pero con un mercado laboral que aún no logra consolidar una etapa de creación sostenida de empleo. La persistente caída del comercio, el retroceso industrial y la desaceleración del trabajo independiente plantean nuevos interrogantes sobre la capacidad de la recuperación económica para traducirse en mayores niveles de ocupación formal.

Compartí esta noticia !

En la era Milei, Argentina perdió 24.437 empresas y más de 205 mil empleos privados

Compartí esta noticia !

La destrucción del entramado empresario y del empleo privado registrado se convirtió en uno de los datos más sensibles de la economía real. Según el informe semanal del Instituto Argentina Grande, entre noviembre de 2023 y febrero de 2026 cerraron 24.437 empresas en el país, una caída equivalente al 4,8% del total. El ritmo promedio marca una pérdida de alrededor de 30 empresas por día, más de una por hora.

El deterioro no fue homogéneo, pero sí federal. La caída alcanzó a 23 de las 24 jurisdicciones. La provincia de Buenos Aires concentró el mayor impacto absoluto, con 5.374 empresas menos. Le siguieron Córdoba, con 4.159 firmas menos, y Santa Fe, con una pérdida cercana a las 2.774 empresas. En el otro extremo, Neuquén aparece como la única provincia con saldo positivo.

En términos relativos, la foto es todavía más dura para las economías provinciales de menor escala. La Rioja encabeza el ranking de deterioro empresario con una caída del 20,3%, seguida por Catamarca, con 15,5%, y Chaco, con 13,6%. También aparecen con retrocesos de dos dígitos Tierra del Fuego, Jujuy, Formosa y Misiones. En Misiones, el informe registra 1.034 empresas menos, una contracción relativa del 10,5%.

Ranking de destrucción de empresas
Noviembre 2023 – febrero 2026 | Variación absoluta
Puesto Provincia Empresas perdidas
1Buenos Aires-5.374
2Córdoba-4.159
3Santa Fe-2.774
4Ciudad Autónoma de Buenos Aires-2.082
5Mendoza-1.457
6Chaco-1.088
7Misiones-1.034
8Entre Ríos-935
9Corrientes-752
10Chubut-562
Total país: -24.437 empresas. Fuente: Instituto Argentina Grande en base a SRT.

El empleo privado registrado siguió la misma trayectoria. Desde noviembre de 2023 se perdieron 205.680 puestos formales en el sector privado, una baja nacional del 3,3%. La destrucción equivale a 254 empleos privados registrados por día. La provincia de Buenos Aires volvió a explicar el mayor volumen absoluto, con 73.370 empleos menos. Le siguieron Córdoba, con 15.460, Santa Fe, con 11.570, y Misiones, con 10.100 empleos destruidos.

Ranking de destrucción de empleo privado registrado
Noviembre 2023 – febrero 2026 | Variación absoluta
Puesto Provincia Empleos perdidos
1Buenos Aires-73.370
2Ciudad Autónoma de Buenos Aires-36.300
3Córdoba-15.460
4Santa Fe-11.570
5Misiones-10.100
6Santa Cruz-9.690
7Salta-7.620
8Chaco-6.970
9Chubut-6.180
10Tierra del Fuego-5.130
Total país: -205.680 empleos privados registrados. Fuente: Instituto Argentina Grande en base a SIPA.

La lectura relativa muestra otra dimensión del ajuste. Santa Cruz fue la provincia más golpeada en empleo formal, con una caída del 15,9%. Le siguieron Tierra del Fuego, con 13,2%, Formosa, con 11,5%, Misiones, con 9,3%, y Chaco, con 9,0%. Sólo Neuquén y Río Negro lograron crear empleo privado registrado en el período analizado.

El dato central es que la crisis no se limita a un sector ni a una región: combina cierre de empresas, destrucción de empleo formal, debilidad del mercado interno, caída de la construcción y deterioro de las pequeñas y medianas empresas. En ese mapa, Misiones aparece entre las jurisdicciones con mayor pérdida relativa de empresas y empleo, lo que expone la fragilidad de una economía provincial intensiva en comercio, servicios, agroindustria y pymes.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin