sistema financiero argentino

El BCRA admite que la expansión del crédito trae más mora y pide prudencia

Compartí esta noticia !

El Banco Central de la República Argentina (BCRA) reconoció que la expansión del crédito que atraviesa la economía también genera un aumento de la morosidad y planteó que el desafío ahora consiste en administrar ese crecimiento con mejores herramientas de evaluación y regulación. La definición fue publicada en un artículo firmado por Juan Curutchet, superintendente de Entidades Financieras y Cambiarias y director de la autoridad monetaria.

Bajo el título “Hacia una sociedad de propietarios”, Curutchet recorrió la evolución reciente del crédito al sector privado y sostuvo que la Argentina viene de décadas en las que el financiamiento bancario ocupó un lugar marginal. Para el funcionario, la recuperación de la estabilidad macroeconómica y el equilibrio fiscal permitió revertir parcialmente esa dinámica y ampliar el acceso al financiamiento.

El problema que aparece ahora es distinto. Después de años en los que el principal obstáculo fue la ausencia de crédito, el sistema debe afrontar los riesgos propios de una mayor intermediación financiera. Entre ellos, la posibilidad de que una parte de los nuevos tomadores no pueda cumplir con sus obligaciones.

El crédito vuelve, pero la mora expone el costo del proceso

Según los datos citados por Curutchet, el crédito al sector privado alcanzó en julio niveles equivalentes al 9,2% del PIB cuando se consideran los préstamos en pesos y al 12,5% al incorporar los créditos en moneda extranjera.

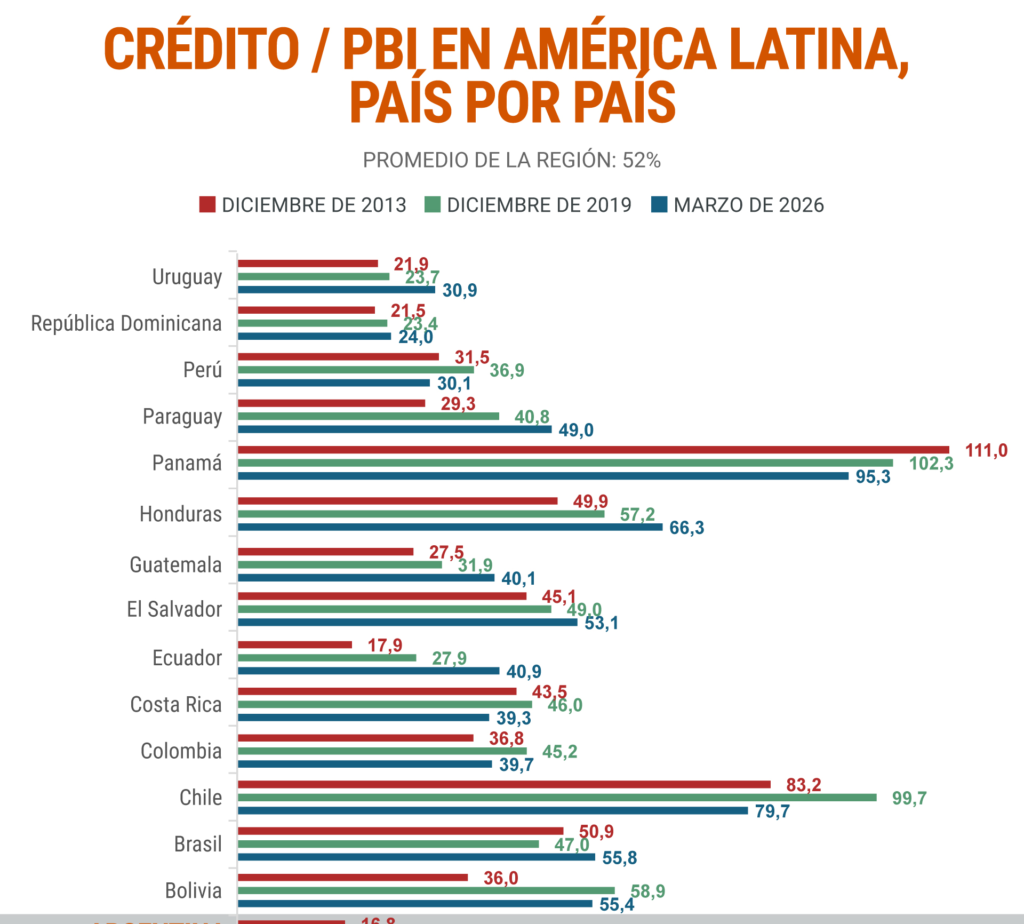
El crecimiento es significativo respecto del punto de partida, pero todavía deja a la Argentina muy por debajo de otras economías de la región. De acuerdo con datos del Banco Mundial correspondientes a 2024, el crédito al sector privado representaba el 40% del PIB en Perú, el 76% en Brasil y el 104% en Chile.

La brecha también resulta evidente en el mercado hipotecario. El crédito destinado a vivienda supera apenas el 1% del PIB argentino, frente a alrededor del 27% en Chile y el 50% en Estados Unidos.

El diagnóstico del BCRA parte de una premisa: la escasez de financiamiento no fue solamente consecuencia de una baja demanda de préstamos, sino también de un esquema macroeconómico que durante años limitó la capacidad del sistema financiero para canalizar ahorro hacia familias y empresas.

Curutchet atribuyó ese proceso principalmente al déficit fiscal crónico y describió un mecanismo de desplazamiento del sector privado conocido como crowding out. Según su explicación, cuando el Estado absorbe una porción elevada de los recursos disponibles para financiar sus necesidades, los bancos tienen menos incentivos y posibilidades para dirigir esos fondos hacia viviendas, inversiones y empresas.

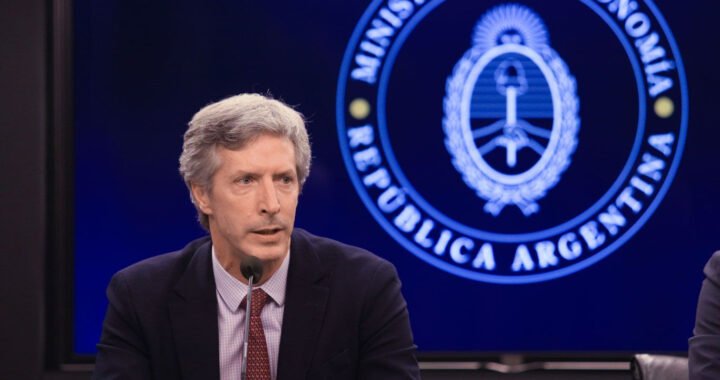
Juan Curutchet, director del BCRA y superintendente de Entidades Financieras y Cambiarias

La recuperación hipotecaria cambia la dimensión del mercado

La recuperación del crédito también empieza a modificar el acceso a la vivienda. Desde 2024 y hasta el primer semestre del año en curso, cerca de 65.000 familias accedieron a un crédito hipotecario, según los datos mencionados por el funcionario.

A esa dinámica se suma una medida reciente del Gobierno basada en fondos de la ANSES para ampliar el financiamiento hipotecario. Curutchet estimó que esa herramienta permitirá que otras 20.000 familias accedan a créditos.

La importancia económica del proceso excede la posibilidad de comprar una vivienda. Una hipoteca a largo plazo transforma ingresos futuros en un activo patrimonial y puede convertir al sistema financiero en un canal de acumulación de capital para la clase media.

Esa es la lógica que el funcionario sintetizó bajo el concepto de “sociedad de propietarios”: una familia que paga durante años una hipoteca no solamente resuelve una necesidad habitacional, sino que construye un patrimonio que eventualmente puede conservar, vender, alquilar o transferir.

Pero ese mecanismo funciona solamente si el crédito resulta sostenible. La expansión de préstamos no garantiza por sí misma una mejora patrimonial si las cuotas terminan superando la capacidad de pago de los hogares.

El desafío que plantea la morosidad

El punto más relevante del documento del BCRA aparece precisamente en esa tensión. Curutchet reconoció que la expansión del crédito “trae desafíos” y ubicó a la mora entre los principales.

“Habrá mora y errores al prestar y endeudarse”, sostuvo, al plantear que bancos, empresas y familias deberán “reaprender a administrar el riesgo”.

La advertencia tiene una lectura doble. Para las entidades financieras implica mejorar la evaluación de los solicitantes y la calidad de las decisiones de crédito. Para los hogares, supone evaluar la capacidad real de pago antes de asumir compromisos que pueden extenderse durante años.

El funcionario también señaló la necesidad de evitar el sobreendeudamiento y reclamó prudencia, profesionalismo y buena regulación. La cuestión deja así de ser exclusivamente bancaria: el crecimiento del crédito requiere que el sistema pueda distinguir entre una expansión saludable del financiamiento y una acumulación de obligaciones que posteriormente se transforma en mora.

En términos económicos, la mora es una señal de que la recuperación del crédito tiene un costo de aprendizaje. Después de un período prolongado de baja intermediación, tanto prestamistas como tomadores deben adaptarse nuevamente a un mercado donde el financiamiento vuelve a ocupar un lugar relevante.

El objetivo es que el crédito se convierta en inversión

La apuesta del BCRA es que el proceso genere un círculo de mayor intermediación financiera. Más ahorro permitiría ampliar el crédito; más crédito podría financiar inversión y vivienda; una mayor inversión debería contribuir a elevar el capital y la productividad.

El punto crítico consiste en que esa cadena necesita estabilidad para sostenerse. Si los hogares se sobreendeudan o las entidades relajan demasiado sus criterios de evaluación para capturar el crecimiento del mercado, la expansión puede generar un incremento de la mora que termine frenando el propio proceso.

Por eso, el desafío de esta nueva etapa no pasa únicamente por aumentar el volumen de préstamos. También exige construir condiciones para que esos créditos puedan ser pagados, refinanciados cuando corresponda y utilizados para financiar activos e inversiones que mejoren la capacidad económica de quienes los toman.

La Argentina todavía parte de niveles de crédito excepcionalmente bajos frente a otras economías de la región. Esa distancia muestra el potencial de crecimiento, pero también explica por qué la recuperación puede generar tensiones que no aparecían cuando el sistema prácticamente no financiaba a las familias.

La definición del BCRA instala así una discusión que va más allá de la estadística de morosidad. El desafío consiste en transformar la recuperación del crédito en una herramienta de acumulación patrimonial e inversión sin repetir los ciclos de endeudamiento insostenible.

Si el sistema logra combinar estabilidad macroeconómica, evaluación crediticia, regulación y capacidad de pago, la expansión puede convertirse en una plataforma para aumentar la inversión y el patrimonio de los hogares. Si la velocidad del crédito supera esas capacidades, la mora puede convertirse en el límite de la recuperación.
Compartí esta noticia !

La mora de las familias preocupa a los bancos: Abappra llevó propuestas al BCRA para facilitar refinanciaciones

Compartí esta noticia !

La mora de familias a entidades bancarias volvió a instalarse como uno de los principales focos de tensión del sistema financiero argentino. Aunque en junio el indicador general mostró una leve mejora, el problema continúa concentrado en los hogares: el 12,8% de los créditos a las familias permanecía en situación irregular. Frente a este escenario, la Asociación de Bancos Públicos y Privados de la República Argentina (Abappra) presentó al Banco Central (BCRA) un conjunto de alternativas para facilitar soluciones tempranas a quienes enfrentan dificultades transitorias para pagar sus préstamos.

El planteo de las entidades busca intervenir antes de que un atraso puntual se transforme en un problema crediticio de mayor profundidad. Entre las propuestas aparece la posibilidad de flexibilizar la clasificación de los deudores y el registro contable de los saldos en mora, con el objetivo de mejorar las condiciones bajo las cuales los bancos pueden ofrecer refinanciaciones.

La discusión adquiere relevancia porque el deterioro del crédito familiar se produce en un contexto en el que el acceso al financiamiento sigue siendo una variable central para el consumo y la actividad económica. Para los bancos, contener la mora no implica solamente recuperar cuotas vencidas: también supone evitar que una parte creciente de los hogares quede fuera del sistema financiero formal.

Según los datos citados por Abappra, en junio la irregularidad del crédito al sector privado cayó levemente del 7,7% al 7,6%, interrumpiendo una tendencia ascendente que se había extendido durante 19 meses. Sin embargo, el comportamiento agregado oculta una diferencia significativa entre empresas y familias. En los hogares, la morosidad permaneció en 12,8%.

El deterioro resulta todavía más visible en algunos segmentos. La irregularidad de los préstamos personales pasó del 15,9% en mayo al 16,3% en junio. A esto se suma que el 12,6% de los argentinos no alcanzó a pagar siquiera el monto mínimo de sus tarjetas de crédito, de acuerdo con información del Banco Central.

El objetivo es detectar el problema antes del incumplimiento

Abappra planteó que la respuesta regulatoria debería permitir distinguir entre quienes atraviesan una dificultad transitoria y aquellos casos en los que existe un deterioro estructural de la capacidad de pago. La diferencia es relevante: una refinanciación temprana puede evitar que una deuda relativamente manejable termine acumulando intereses, punitorios y restricciones de acceso a nuevo financiamiento.

En esa línea, la asociación propuso avanzar hacia criterios homogéneos entre los distintos proveedores de crédito para evaluar la capacidad de pago, administrar la información y mejorar los estándares de transparencia. La intención es que las entidades puedan detectar señales tempranas de deterioro y ofrecer alternativas antes de que el incumplimiento se profundice.

El planteo también busca evitar que las diferencias regulatorias entre bancos y otros proveedores de crédito terminen fragmentando la información disponible sobre el endeudamiento de las familias. Una evaluación más uniforme permitiría, según la visión de las entidades, contar con una fotografía más precisa de la capacidad de pago de cada cliente.

Abappra aclaró que su propuesta no apunta a desconocer el riesgo crediticio ni a establecer una solución generalizada para los deudores. El objetivo, según la entidad, es generar mecanismos preventivos que permitan preservar la relación entre bancos y clientes y, al mismo tiempo, sostener la estabilidad del sistema financiero.

El desafío: refinanciar sin trasladar el problema hacia adelante

La flexibilización regulatoria plantea una tensión que el BCRA deberá administrar. Facilitar refinanciaciones puede evitar que los atrasos se conviertan en incobrables, pero una extensión indiscriminada de los plazos también puede postergar un problema de solvencia que finalmente reaparezca con mayor magnitud.

Por eso, la propuesta de Abappra incorpora una dimensión preventiva: mejorar la información y establecer parámetros comunes para identificar dificultades antes de que se consoliden. El desafío consiste en que una herramienta destinada a contener la mora no termine simplemente desplazando hacia adelante el incumplimiento.

La asociación recordó que mecanismos regulatorios similares para flexibilizar la clasificación de deudores y el tratamiento contable de saldos en mora ya fueron utilizados por la autoridad monetaria en otros períodos de estrés sistémico. Ahora propone evaluar nuevamente esas herramientas frente a un deterioro que, aunque muestra señales de estabilización en el agregado, mantiene una presión particularmente fuerte sobre los hogares.

En paralelo, el Congreso acumula distintos proyectos destinados a abordar el problema de la morosidad bancaria. La discusión dejó de ser exclusivamente financiera: detrás de cada indicador aparecen hogares que reducen consumo, refinancian obligaciones o directamente pierden capacidad para acceder a nuevo crédito.

Desde la perspectiva del sistema financiero, anticipar el problema puede ser más eficiente que gestionar una cartera de incobrables una vez que el deterioro ya se consolidó. Para las familias, el resultado buscado es más concreto: contar con una alternativa de refinanciación antes de que una cuota impaga termine cerrando la puerta al crédito formal.

Compartí esta noticia !

Argentina lidera la morosidad en América Latina y queda última en crédito

Compartí esta noticia !

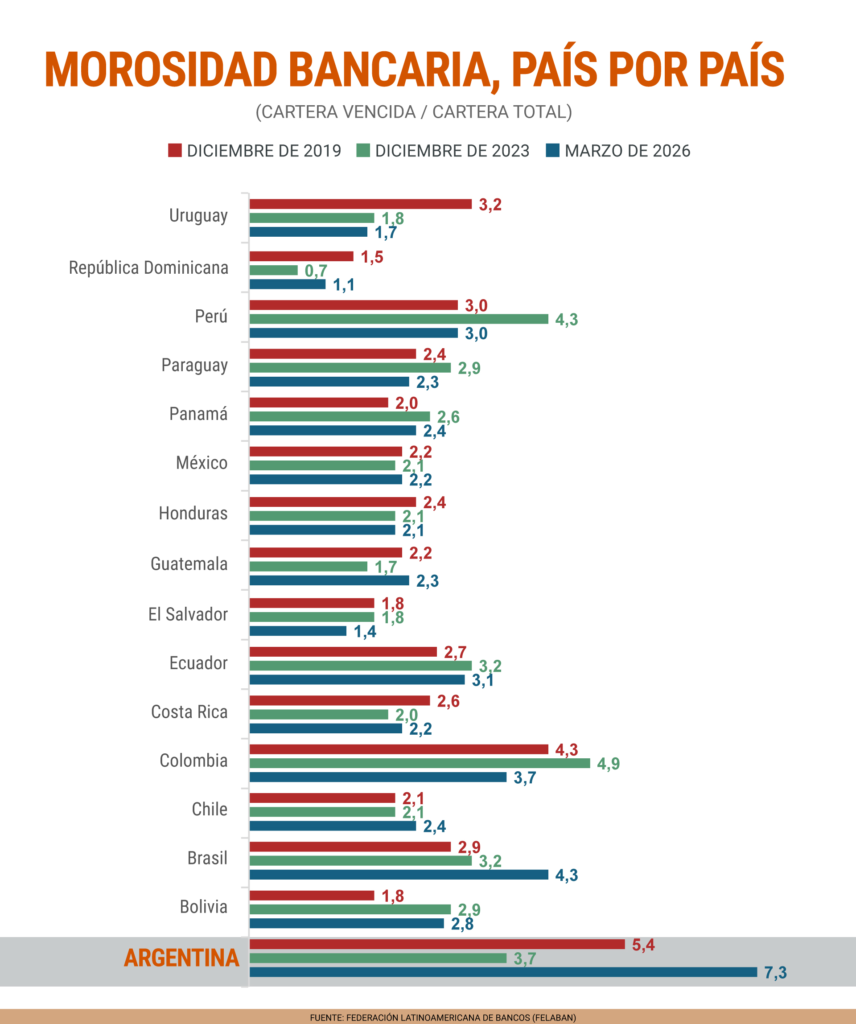
Argentina quedó en una posición singular dentro del sistema financiero latinoamericano: registra el mayor nivel de créditos impagos entre los 16 países relevados por la Federación Latinoamericana de Bancos (Felaban) y, simultáneamente, el menor nivel de crédito en relación con el tamaño de su economía. Los datos, correspondientes al primer trimestre de 2026, muestran una morosidad del 7,3% y un ratio crédito/PBI de apenas 14,3%.

El contraste resulta significativo. Mientras la irregularidad de los préstamos en Argentina casi triplica el promedio regional de 2,78%, la profundidad crediticia local se encuentra muy por debajo del 47,3% que exhibe América Latina en promedio. En otras palabras, el sistema financiero argentino presta poco en términos relativos, pero una proporción creciente de esos préstamos enfrenta dificultades de pago.

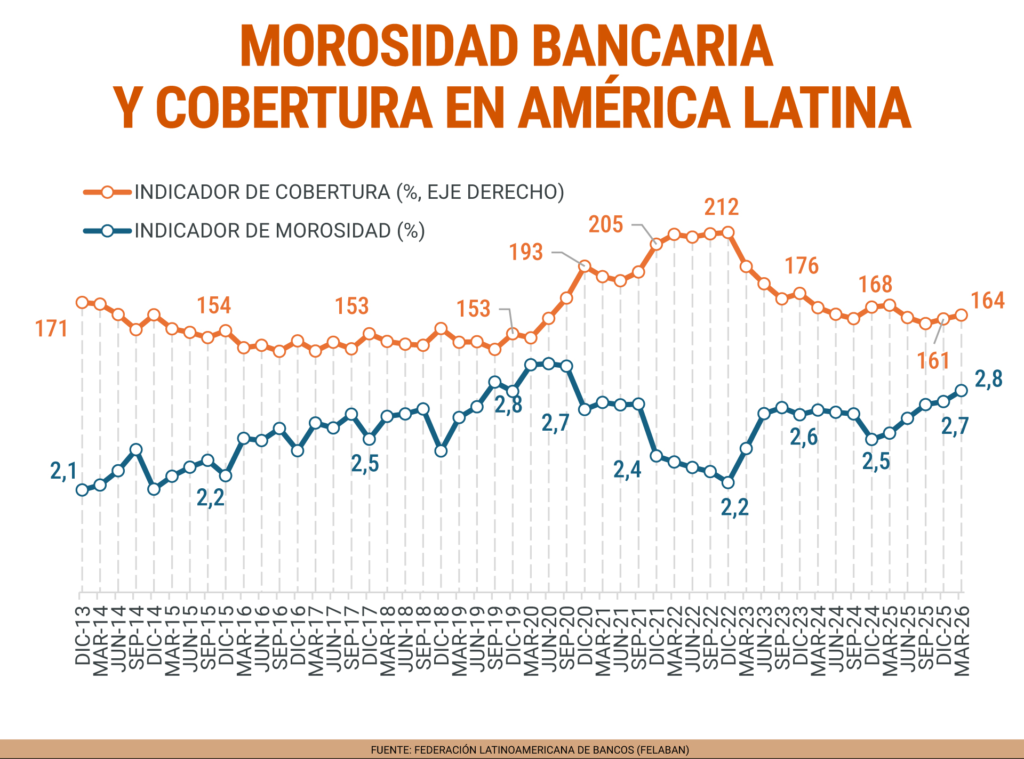
El informe de Felaban, entidad que reúne a 540 instituciones financieras de la región, también muestra que la morosidad no es exclusivamente argentina. La cartera vencida de los bancos latinoamericanos alcanzó en marzo un saldo cercano a USD 104.621 millones, 10% más que en diciembre de 2025 y 44% por encima del registro de un año atrás. El indicador regional de morosidad pasó así de 2,51% a 2,78% interanual.

Argentina, sin embargo, se ubicó en el extremo superior del ranking, seguida por Brasil, con 4,3%, y Colombia, con 3,7%. En el otro extremo aparecen República Dominicana, con 1,1%, El Salvador, con 1,4%, y Uruguay, con 1,7%.

El problema no es solamente cuánto se presta, sino cómo se recupera

La combinación de baja profundidad financiera y elevada morosidad modifica el diagnóstico tradicional sobre el crédito argentino. Durante años, el escaso volumen de préstamos privados funcionó también como un límite para la acumulación de riesgos sistémicos: un sistema que presta poco tiene una exposición menor frente a incumplimientos masivos.

El escenario comenzó a cambiar con la recuperación del financiamiento observada durante los últimos dos años. La desaceleración de la inflación, una menor competencia de los instrumentos remunerados del Banco Central y una mayor estabilidad cambiaria favorecieron la expansión del crédito al sector privado. Esa recuperación contribuyó, a su vez, a recomponer la actividad económica después del fuerte ajuste inicial de la actual gestión.

Pero el crecimiento del crédito también expuso un problema que permanecía parcialmente oculto: la capacidad de pago de los hogares y empresas. La expansión de los préstamos, sin una mejora equivalente en los ingresos disponibles, puede traducirse en un aumento de la cartera irregular.

El dato adquiere mayor relevancia porque el sistema bancario tradicional concentra aproximadamente dos tercios de los $14 billones contabilizados como préstamos en situación irregular. El resto corresponde al universo de proveedores de financiamiento no bancario, donde participan fintech, tarjetas de supermercados y cadenas comerciales, mutuales y cooperativas.

La inflación sigue condicionando la profundidad financiera

La historia reciente de la economía argentina ayuda a explicar esta combinación. La inflación elevada deteriora el ahorro de largo plazo, dificulta la planificación financiera y aumenta el riesgo asociado a prestar en moneda local durante períodos extensos.

Según el relevamiento de Felaban, Argentina es el único país incluido en la muestra que mantiene una inflación anual de dos dígitos. Bolivia, que había registrado 20,4% durante 2025, logró reducir significativamente su ritmo de aumento de precios durante el primer semestre de 2026.

La inflación afecta tanto la oferta como la demanda de crédito. Para los bancos, implica mayores dificultades para establecer condiciones financieras sostenibles y administrar el riesgo. Para familias y empresas, en cambio, reduce la previsibilidad necesaria para asumir compromisos de largo plazo.

La recuperación del crédito durante los últimos dos años muestra que una reducción de esas restricciones puede reactivar el financiamiento. Pero el salto de la morosidad plantea la segunda parte del desafío: que el crecimiento del crédito sea acompañado por capacidad de pago, mejores mecanismos de evaluación y condiciones financieras compatibles con los ingresos.

Un punto crítico: la cobertura frente a los incumplimientos

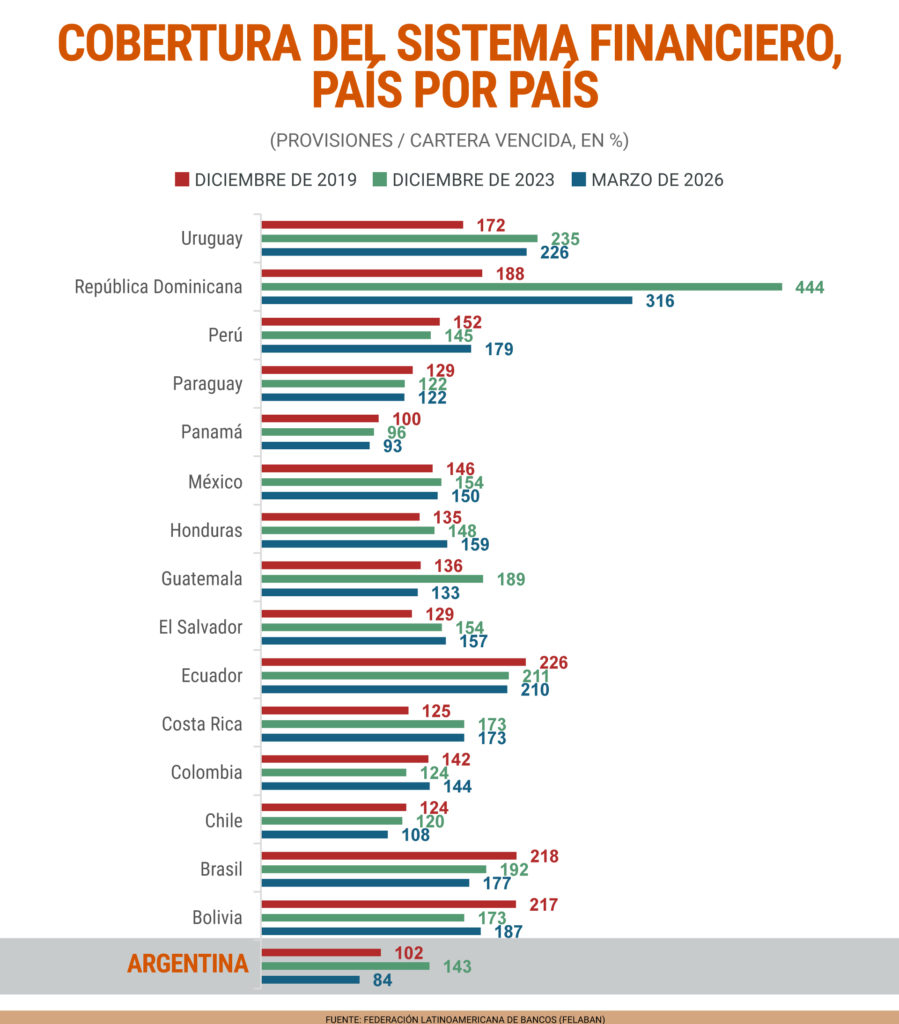
Otro indicador del informe agrega una señal de atención. El nivel de cobertura del sistema bancario latinoamericano —que mide la relación entre las provisiones constituidas y el saldo de cartera vencida— se ubicó en 164% en marzo de 2026, por debajo del 170% registrado un año antes.

Argentina aparece entre los países con menor cobertura. El indicador local fue de 84%, por debajo del 100% y solamente por encima, dentro de los países comparados, de Panamá, que registró 93%. En contraste, República Dominicana alcanzó 316%, Uruguay 226% y Ecuador 210%.

La combinación de una morosidad elevada y una cobertura inferior al total de la cartera vencida constituye uno de los puntos que el sistema financiero deberá seguir de cerca a medida que continúe expandiéndose el crédito.

El desafío para Argentina: prestar más sin repetir los ciclos de endeudamiento

El dato central del informe no es solamente que Argentina tenga una morosidad del 7,3%. El verdadero problema estructural aparece cuando ese porcentaje se cruza con el 14,3% de crédito sobre PBI. El país necesita profundizar su mercado financiero para acercarse a los niveles regionales, pero esa expansión debe evitar que un crecimiento rápido del endeudamiento de hogares y empresas termine deteriorando todavía más las carteras.

Ese equilibrio será particularmente relevante en segmentos como los créditos hipotecarios, personales y destinados a pequeñas empresas, donde el acceso al financiamiento puede generar efectos positivos sobre consumo, inversión, construcción y actividad productiva.

La discusión, por lo tanto, excede la cuestión de si los bancos deben prestar más. El desafío consiste en construir un sistema capaz de ampliar el crédito de manera sostenible: con moneda y plazos compatibles, evaluación adecuada del riesgo, protección del ahorro y mecanismos que permitan atravesar episodios de estrés sin transformar el endeudamiento en una nueva fuente de inestabilidad.

Para una economía que todavía tiene uno de los sistemas financieros menos profundos de la región, el dato de Felaban deja una paradoja difícil de ignorar: Argentina necesita mucho más crédito, pero primero debe lograr que ese crédito sea sostenible para quien lo recibe y recuperable para quien lo otorga.

Compartí esta noticia !

Créditos en dólares: los bancos respaldan la flexibilización

Compartí esta noticia !

La flexibilización del crédito bancario en dólares abrió una discusión que excede el volumen potencial de préstamos y vuelve a colocar en el centro del debate la arquitectura prudencial del sistema financiero argentino. Mientras la Asociación de Bancos Argentinos (ADEBA) respaldó la decisión oficial y la definió como “un paso más en la dirección correcta”, exfuncionarios como Hernán Lacunza y Guido Sandleris plantearon que el cambio puede reintroducir riesgos que la regulación posterior a la crisis de 2001 buscó precisamente evitar.

El Gobierno apunta a movilizar una masa creciente de ahorro en moneda extranjera hacia la inversión productiva. Según explicó el secretario de Finanzas, Federico Furiase, los depósitos en dólares del sistema bancario pasaron de unos US$23.000 millones a alrededor de US$40.000 millones. Actualmente, las entidades utilizan en préstamos cerca del 60% de esos depósitos y la nueva regulación busca elevar esa proporción hasta el 75%, lo que permitiría generar una capacidad potencial adicional de unos US$6.000 millones de financiamiento para empresas.

La lógica oficial es que una economía con una disponibilidad limitada de pesos necesita aprovechar la competencia entre monedas y profundizar la intermediación financiera para transformar ahorro en inversión. El objetivo no es solamente aumentar el volumen de crédito, sino canalizar recursos que permanecen dentro del sistema hacia proyectos de mayor plazo y escala.

“Para una economía donde la cantidad de pesos está muy acotada, para seguir bajando la inflación es importante que se dé la competencia de monedas y el concepto de la dolarización endógena”, explicó Furiase. Bajo esa concepción, el dólar deja de funcionar únicamente como reserva de valor y comienza a adquirir un papel más relevante como vehículo de financiamiento de la economía real.

ADEBA acompañó esa interpretación. La entidad que reúne a los principales bancos de capital nacional sostuvo que la modificación puede generar condiciones para desarrollar el ahorro y el crédito en dólares durante los próximos años. Desde la asociación consideraron que el cambio permitirá una intermediación más eficiente de los ahorros en moneda extranjera hacia el sector privado y favorecerá tanto la captación de depósitos como la generación de préstamos destinados a la producción.

La construcción aparece entre las actividades que podrían aprovechar con mayor intensidad esta nueva herramienta. Furiase identificó a los desarrolladores inmobiliarios como potenciales demandantes de financiamiento para proyectos de gran escala, particularmente en un mercado donde el plazo constituye una de las principales restricciones para transformar ahorro en inversión.

El Gobierno también pretende complementar esta estrategia con instrumentos destinados a recuperar fondos que permanecen fuera del sistema financiero. La denominada “inocencia fiscal” forma parte de ese esquema: según las estimaciones oficiales mencionadas por Furiase, los argentinos mantienen aproximadamente US$170.000 millones fuera de los circuitos formales.

La apuesta consiste en que una mayor confianza en el sistema permita captar una parte de esos recursos, remunerar mejor al ahorrista y, simultáneamente, ampliar el financiamiento de proyectos productivos. El mecanismo podría generar un círculo de mayor intermediación financiera, inversión, productividad y, eventualmente, salarios reales.

El límite está en quién toma el crédito

El principal punto de discusión no está en la existencia del ahorro en dólares, sino en el destino del crédito. La regulación anterior establecía una relación mucho más estricta entre la moneda en la que una empresa genera sus ingresos y aquella en la que se endeuda. La nueva normativa amplía el universo de empresas que pueden acceder al financiamiento en dólares, incluso aquellas cuyos ingresos no provienen directamente de exportaciones.

Ahí aparece el riesgo que señalan los críticos: el descalce de moneda. Una empresa que recauda principalmente pesos pero toma deuda en dólares puede afrontar una situación financiera manejable mientras el tipo de cambio permanece relativamente estable. Una depreciación significativa, en cambio, puede incrementar abruptamente el peso de sus obligaciones sin que sus ingresos aumenten en la misma proporción.

Ese escenario es el que llevó a Lacunza a advertir sobre la posibilidad de repetir errores de fines de los años noventa. El exministro de Hacienda cuestionó que se otorgue crédito en dólares a empresas cuyos ingresos están denominados en pesos y sostuvo que, ante una eventual suba del tipo de cambio, la dificultad de repago podría trasladarse al sistema financiero.

Su argumento recupera una de las lecciones centrales de la crisis de 2001: el problema no radica únicamente en la capacidad individual de una empresa para endeudarse, sino en qué ocurre cuando una depreciación cambiaria afecta simultáneamente a una gran cantidad de deudores.

Guido Sandleris, expresidente del Banco Central, planteó una objeción similar desde la perspectiva de la regulación prudencial. Para el exfuncionario, la Argentina logró construir después de 2001 una de las pocas reglas financieras que atravesó distintas crisis cambiarias sin desembocar en una crisis bancaria: separar, en términos generales, los circuitos de intermediación en pesos y dólares.

Según su argumento, los depósitos en moneda extranjera podían prestarse esencialmente a quienes también generaban divisas, de modo que una depreciación del peso no transformara automáticamente una deuda en dólares en un problema de solvencia para el tomador y, por extensión, para el banco.

La advertencia de Sandleris apunta a una cuestión de diseño institucional: aunque el monto habilitado inicialmente sea relativamente acotado, el precedente regulatorio puede tener mayor relevancia que el volumen inmediato de crédito. El riesgo, desde esta perspectiva, no es necesariamente la medida actual sino una eventual ampliación futura del criterio.

El desafío es transformar ahorro en inversión sin trasladar el riesgo al sistema

La discusión ofrece dos diagnósticos diferentes sobre un mismo problema. El Gobierno observa una oportunidad: depósitos en dólares que crecieron con fuerza, una mayor confianza financiera y una economía que necesita inversión de largo plazo. Los críticos observan una vulnerabilidad: una economía todavía bimonetaria, con antecedentes de fuertes depreciaciones y empresas cuyos ingresos pueden estar denominados en pesos.

El punto de equilibrio está en los mecanismos de cobertura y en la evaluación individual del riesgo. La nueva regulación mantiene límites macroprudenciales y establece condiciones más exigentes para las financiaciones alcanzadas por el nuevo régimen, precisamente para evitar que una expansión del crédito se transforme en un deterioro de la solvencia bancaria.

Desde una perspectiva de desarrollo, el desafío consiste en lograr que el ahorro en dólares financie activos productivos capaces de generar los flujos necesarios para devolver esos dólares. No es lo mismo financiar una actividad exportadora, un proyecto inmobiliario con ingresos dolarizados o infraestructura vinculada a sectores transables que utilizar divisas para cubrir gastos de una empresa cuyos ingresos dependen exclusivamente del mercado interno.

La diferencia es crucial porque determina quién absorbe el riesgo cambiario. Si el proyecto genera dólares, el endeudamiento puede funcionar como una herramienta natural de financiamiento. Si genera pesos, la cobertura requiere mecanismos adicionales que impidan que una depreciación transforme una decisión empresarial en un riesgo sistémico.

En ese sentido, la flexibilización puede convertirse en una herramienta para profundizar el mercado de crédito argentino si consigue ampliar el financiamiento de inversiones sin deteriorar la calidad de los activos bancarios. El objetivo de política pública no debería ser simplemente prestar más dólares, sino conseguir que esos dólares financien productividad, infraestructura y capacidad exportadora.

La oportunidad está en aprovechar el crecimiento de los depósitos en moneda extranjera sin repetir el descalce que históricamente convirtió las crisis cambiarias en crisis financieras. La discusión que acaba de abrirse, por lo tanto, no enfrenta necesariamente crédito contra prudencia: plantea cómo diseñar una intermediación más profunda que pueda sostenerse también cuando cambie el ciclo cambiario.

Compartí esta noticia !

El BCRA amplía el crédito en dólares, pero fija un techo del 15% y endurece los controles prudenciales

Compartí esta noticia !

El Banco Central de la República Argentina (BCRA) adecuará el marco prudencial para las financiaciones en moneda extranjera luego de la modificación del artículo 23 del Decreto 905/02 anunciada por el Poder Ejecutivo. La decisión amplía el universo de destinos al que podrán dirigirse los depósitos en dólares, pero incorpora un límite cuantitativo y mayores exigencias de capital para evitar que una expansión del crédito genere nuevos riesgos sobre el sistema financiero.

La lógica económica detrás del cambio apunta a profundizar la intermediación financiera en una economía donde el ahorro y las decisiones de inversión se encuentran parcialmente dolarizados. El objetivo es que una mayor proporción de los depósitos en moneda extranjera pueda transformarse en financiamiento para la inversión privada, la actividad productiva y el empleo, reduciendo al mismo tiempo la dependencia de fuentes externas de crédito.

El cambio, sin embargo, no supone una liberalización irrestricta del crédito en dólares. El BCRA establecerá que las financiaciones provenientes de depósitos en moneda extranjera destinadas a clientes que no encuadren en los destinos que ya estaban habilitados no podrán superar, en conjunto, el 15% de los depósitos en dólares de cada entidad financiera.

Ese límite funciona como una barrera prudencial frente a uno de los principales riesgos de una mayor dolarización del crédito: el descalce de moneda. Un tomador que genera sus ingresos en pesos pero contrae una deuda en dólares puede enfrentar un deterioro abrupto de su capacidad de repago si se produce una variación significativa del tipo de cambio. Por eso, la nueva regulación combina la ampliación del crédito con requisitos adicionales para bancos y deudores.

La primera protección estará vinculada al capital. Para estas nuevas financiaciones, el requisito de capital mínimo será equivalente al 125% del correspondiente a otras operaciones comparables. En términos regulatorios, esto implica que las entidades deberán respaldar con una mayor cobertura patrimonial los créditos considerados más expuestos al riesgo cambiario.

El segundo mecanismo operará sobre los límites de exposición crediticia. Estas financiaciones computarán por 1,25 veces la exposición que correspondería si no estuvieran alcanzadas por el tratamiento específico. De esta manera, el regulador eleva el costo prudencial de incrementar este tipo de cartera y desalienta una expansión excesivamente acelerada.

El tercer componente será la evaluación de la capacidad de repago. Las entidades financieras deberán analizar cómo responderían los tomadores ante escenarios de variación del tipo de cambio de diferente magnitud. El objetivo es que la decisión de otorgar un préstamo en dólares no se base exclusivamente en la situación financiera actual del cliente, sino también en su capacidad para absorber eventuales movimientos cambiarios.

La combinación de límite cuantitativo, mayor exigencia de capital y pruebas de capacidad de pago busca resolver una tensión central de la política financiera argentina: cómo utilizar los dólares depositados dentro del sistema para financiar inversión sin trasladar al sistema bancario los riesgos derivados de prestar en una moneda distinta de aquella en la que generan ingresos muchos de los tomadores.

En ese sentido, la medida parte de una premisa relevante para una economía bimonetaria: profundizar la intermediación entre el ahorro doméstico y la inversión privada puede reducir el desbalance entre ambos. Cuando los dólares permanecen fuera del circuito crediticio, el sistema financiero pierde capacidad para transformar ese ahorro en inversión productiva. Cuando se habilita su utilización, aumenta potencialmente la oferta de crédito, pero también adquiere mayor importancia la gestión del riesgo cambiario.

El desafío consiste, entonces, en ampliar la frontera del financiamiento sin deteriorar la calidad de los activos bancarios. La regulación diseñada por el BCRA busca que la expansión sea gradual y que cada peso de riesgo adicional tenga un respaldo patrimonial acorde con su exposición.

Para las empresas, especialmente aquellas con ingresos o activos vinculados al dólar, la modificación puede ampliar las alternativas de financiamiento disponibles dentro del sistema local. El efecto sobre la inversión dependerá, sin embargo, de la capacidad de los bancos para canalizar esos fondos y de que la demanda de crédito encuentre proyectos con flujos suficientes para sostener obligaciones en moneda extranjera.

La medida también apunta a un problema estructural de la economía argentina: la baja profundidad del crédito bancario. Movilizar el ahorro en dólares existente dentro del sistema puede generar una fuente adicional de financiamiento sin depender exclusivamente del ingreso de capitales externos. Para que ese mecanismo tenga impacto sostenido, será necesario que el nuevo crédito se dirija hacia actividades capaces de generar productividad, exportaciones o ingresos compatibles con la moneda del financiamiento.

El BCRA plantea así una estrategia de expansión controlada: permitir nuevos destinos para los depósitos en dólares, pero establecer límites explícitos y una cobertura prudencial superior. La eficacia de la medida se jugará en el equilibrio entre ambos objetivos: transformar ahorro inmovilizado en crédito útil para la economía real sin comprometer la solvencia y liquidez de las entidades financieras.

En última instancia, el cambio regulatorio no busca solamente aumentar el volumen de préstamos denominados en dólares. Su objetivo más profundo es ampliar la capacidad del sistema financiero argentino para conectar ahorro e inversión dentro del país. El resultado dependerá de que esa mayor disponibilidad de crédito pueda convertirse en inversión productiva y empleo, manteniendo bajo control el riesgo que históricamente representa el descalce de monedas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin