Superávit Fiscal

Caputo sostuvo el superávit fiscal en abril y el Gobierno refuerza su ancla económica pese a la caída de retenciones

Compartí esta noticia !

El Gobierno nacional volvió a mostrar superávit fiscal en abril y ratificó el equilibrio de las cuentas públicas como eje central de su programa económico. Según informó el Ministerio de Economía, el Sector Público Nacional (SPN) registró un resultado financiero favorable de $268.103 millones, luego de afrontar pagos de intereses de deuda por $364.741 millones.

Con este resultado, el superávit financiero acumulado en los primeros cuatro meses de 2026 alcanzó aproximadamente el 0,2% del Producto Bruto Interno (PIB), mientras que el superávit primario llegó al 0,5% del PIB. Para la administración de Javier Milei, el dato funciona como una señal política y financiera en un escenario todavía marcado por la desaceleración económica y la presión sobre la actividad industrial.

El equilibrio fiscal sigue siendo el eje del programa económico

Desde el Palacio de Hacienda sostienen que el resultado confirma la continuidad del “ancla fiscal”, uno de los pilares del esquema económico que impulsa el Gobierno. El Ministerio de Economía remarcó que el desempeño se logró pese al pago de intereses y en un contexto donde algunos ingresos asociados al comercio exterior mostraron retrocesos.

Los ingresos totales del SPN durante abril alcanzaron los $13,4 billones, con una suba interanual del 29,6%. La recaudación tributaria creció 26,9% interanual, impulsada principalmente por el impuesto a los Débitos y Créditos, los aportes y contribuciones a la Seguridad Social y el IVA neto de reintegros.

Sin embargo, los Derechos de Exportación registraron una caída de 17,4% interanual. El dato adquiere relevancia política porque las retenciones continúan siendo una fuente sensible de recursos fiscales y reflejan, además, el impacto de la dinámica del comercio exterior y de la actividad agroexportadora.

Del lado del gasto, el Gobierno informó que los gastos primarios ascendieron a $12,7 billones, con un incremento interanual del 34,5%.

Las prestaciones sociales representaron el principal componente, con erogaciones por $8,09 billones, mientras que las remuneraciones del sector público alcanzaron $1,62 billones.

Uno de los puntos que más creció fueron los subsidios económicos, que aumentaron en $701.872 millones. Según Economía, la suba estuvo vinculada al pago de gastos asociados a transacciones energéticas correspondientes a marzo y abonadas durante la primera semana de abril.

También se destacó el crecimiento del gasto de capital, que alcanzó $420.661 millones, con una variación interanual de 123,2%. Descontando aportes a organismos internacionales, la inversión real directa y las transferencias de capital crecieron 69,5%.

El dato introduce un matiz relevante dentro de la estrategia oficial: mientras el Gobierno mantiene el discurso de austeridad y ajuste fiscal, también busca mostrar capacidad de sostener determinados niveles de inversión y compromisos operativos del Estado.

El resultado fiscal tiene una dimensión política central para la Casa Rosada. En un contexto donde el oficialismo necesita sostener confianza en los mercados y mostrar capacidad de pago, el superávit aparece como una herramienta de legitimación económica.

Luis Caputo reforzó esa línea al afirmar que el equilibrio se sostiene mediante “una estricta administración del gasto público” y aseguró que el objetivo es combinar orden fiscal con reducción de impuestos y cumplimiento de compromisos financieros.

La administración nacional intenta construir una narrativa de estabilidad basada en la disciplina presupuestaria, incluso cuando algunos indicadores de actividad todavía muestran debilidad. La caída en los ingresos por retenciones y el aumento de subsidios energéticos revelan, no obstante, que el margen fiscal continúa condicionado por variables sensibles de la economía real.

Impacto económico y señales para las provincias

El sostenimiento del superávit también tiene implicancias para las provincias y los sectores productivos. La reducción de transferencias corrientes al sector público —que cayeron 18,6% interanual— mantiene bajo presión a las administraciones subnacionales, especialmente aquellas con menor autonomía financiera.

En el caso de Misiones y el NEA, el comportamiento de los recursos vinculados al consumo interno y a la actividad exportadora seguirá siendo un factor clave. La caída en derechos de exportación y la evolución de la recaudación tributaria nacional pueden impactar indirectamente sobre el flujo de recursos y el ritmo de actividad regional.

Al mismo tiempo, el incremento del gasto de capital podría convertirse en una variable a seguir para evaluar si el Gobierno sostiene niveles de inversión pública selectiva en infraestructura o energía durante los próximos meses.

El resultado de abril fortalece la estrategia oficial de mostrar consistencia fiscal en medio de un escenario económico todavía frágil. Sin embargo, el equilibrio dependerá de múltiples factores: la evolución de la actividad, la recaudación, el costo energético y la capacidad del Gobierno de sostener el superávit sin profundizar tensiones sobre el entramado productivo y las provincias.

El comportamiento de las exportaciones, la dinámica inflacionaria y el nivel de gasto en subsidios aparecerán como variables decisivas para medir hasta dónde puede sostenerse el actual esquema fiscal en la segunda mitad del año.

Compartí esta noticia !

Hacienda acelera cobertura de vencimientos y la deuda pública trepa a USD 496.676 millones

Compartí esta noticia !

La deuda bruta de la Administración Central alcanzó en abril de 2026 los USD 496.676 millones, con un incremento neto de USD 4.100 millones respecto de marzo, en un escenario marcado por la volatilidad cambiaria y la necesidad oficial de asegurar financiamiento para los próximos vencimientos.

Según informó la Secretaría de Finanzas, encabezada por Federico Furiase, el 99,5% de los compromisos —equivalentes a USD 494.141 millones— permanece en situación de pago normal. Durante el mes, el Estado realizó operaciones globales por USD 74.200 millones, combinando emisiones, refinanciaciones y coberturas financieras.

La suba del stock respondió principalmente a tres factores: diferencias de cambio por valuación de divisas, el retraso temporal de un desembolso de USD 1.000 millones del Fondo Monetario Internacional (FMI) y la decisión de anticipar colocaciones de bonos locales para cubrir los vencimientos previstos para julio y enero.

Detrás de la dinámica contable aparece una señal política y financiera más profunda: el Gobierno busca fortalecer la capacidad de pago futura antes de enfrentar un calendario de compromisos que el mercado observa con creciente atención.

Aunque el Palacio de Hacienda sostiene que el programa económico es sostenible gracias al superávit fiscal financiero, analistas privados continúan monitoreando la concentración de vencimientos proyectada para 2027, estimada en USD 23.000 millones.

La preocupación no pasa únicamente por el tamaño de la deuda, sino por la capacidad de acumular reservas internacionales suficientes para afrontar obligaciones en moneda extranjera sin tensionar el mercado cambiario.

En paralelo, el Gobierno intenta consolidar una estrategia dual: mejorar el perfil financiero del Tesoro y reducir gradualmente pasivos considerados más frágiles dentro del sector público consolidado.

Esa lógica explica por qué el Ejecutivo decidió reforzar los depósitos oficiales en el Banco Central, que crecieron USD 2.529 millones en abril y alcanzaron USD 7.435 millones.

Según los datos oficiales, el 53% de la deuda corresponde a compromisos en moneda extranjera y el 47% restante a títulos emitidos en moneda local.

El Gobierno apuesta al “desendeudamiento interno”

Uno de los movimientos más relevantes para mayo será la utilización de los $24,4 billones transferidos por el Banco Central al Tesoro en concepto de dividendos del ejercicio 2025.

De acuerdo con la Secretaría de Hacienda, $6 billones se destinarán a fortalecer los depósitos del Tesoro en el BCRA, mientras que los $18,4 billones restantes se usarán para recomprar Letras Intransferibles por un valor nominal equivalente a USD 21.700 millones.

La operación apunta a reducir deuda intra-sector público y mejorar el balance consolidado entre el Tesoro y la autoridad monetaria. En términos políticos, también busca consolidar uno de los principales argumentos de la administración de Javier Milei: mostrar un proceso de saneamiento financiero sin recurrir a expansión monetaria.

El Gobierno sostiene que, pese al aumento de USD 71.383 millones en la deuda bruta desde noviembre de 2023, el incremento neto consolidado fue de apenas USD 2.290 millones, debido al traspaso de pasivos remunerados del BCRA hacia el Tesoro durante 2024.

El swap con China entra en la recta final de renegociación

Otro dato relevante del balance oficial es la fuerte reducción del tramo utilizado del swap de monedas con China.

Según el Banco Central, la porción efectivamente utilizada cayó de USD 5.000 millones a USD 675 millones tras cancelaciones parciales realizadas durante 2025 y comienzos de 2026.

Al cierre de 2024, el saldo activo equivalía a USD 3.084 millones. Para el 14 de enero de este año, el remanente ya se había reducido significativamente.

Sin embargo, la línea total por USD 19.089 millones continúa vigente bajo la modalidad de descubierto financiero. El acuerdo bilateral expira el próximo 6 de agosto, una fecha que el mercado seguirá de cerca porque involucra una herramienta clave para la administración de reservas internacionales.

La reducción del tramo utilizado permite al Gobierno exhibir menor dependencia financiera inmediata respecto de China, aunque la continuidad del acuerdo todavía forma parte de la ecuación estratégica del Banco Central.

Qué impacto puede tener en la economía real

La evolución de la deuda pública y de las reservas internacionales tiene efectos directos sobre variables sensibles para la economía argentina: estabilidad cambiaria, acceso al crédito, tasas de interés y capacidad de financiamiento del sector privado.

Para las economías regionales del NEA y particularmente para Misiones, la estabilidad financiera nacional incide sobre costos logísticos, crédito productivo y dinámica del comercio exterior. Sectores como la forestoindustria, la yerba mate y el turismo dependen de un entorno macroeconómico menos volátil para sostener inversión y competitividad.

A su vez, cualquier tensión sobre reservas o refinanciación de deuda impacta sobre el costo financiero de empresas exportadoras y cadenas productivas vinculadas al mercado internacional.

El Gobierno intenta mostrar una transición desde un esquema de endeudamiento corto y monetización hacia otro basado en superávit fiscal y reordenamiento del balance del Banco Central.

La evolución de las reservas, el tratamiento de los vencimientos de 2027, la renovación del swap con China y la capacidad de sostener depósitos en el BCRA serán variables centrales para medir la consistencia de esa estrategia.

Por ahora, el mercado observa un proceso de reconfiguración financiera que combina reducción de pasivos internos, mayor cobertura de vencimientos y búsqueda de estabilidad monetaria, aunque todavía condicionado por la necesidad de fortalecer reservas y consolidar acceso al financiamiento.

Compartí esta noticia !

Lanzan una nueva licitación de bonos en pesos y en dólares estadounidenses

Compartí esta noticia !

Economía busca extender el financiamiento en pesos y dólares con una nueva licitación de deuda hasta 2029. El Ministerio de Economía oficializó un nuevo llamado a licitación de deuda pública para el miércoles 13 de mayo, con una batería de instrumentos en pesos y dólares que incluyen letras capitalizables, bonos ajustados por CER, títulos duales atados a inflación o tasa TAMAR, instrumentos dólar linked y reaperturas de BONAR con vencimiento en 2027 y 2028.

La operación llega en un momento donde el Gobierno de Javier Milei y el ministro de Economía Luis Caputo buscan consolidar la estrategia de financiamiento en moneda local y, al mismo tiempo, captar divisas sin perder el control sobre el frente fiscal.

El esquema combina instrumentos de corto y mediano plazo y refleja una señal política y financiera: el Ejecutivo intenta sostener el acceso al mercado mientras enfrenta menores márgenes fiscales y una economía todavía condicionada por la volatilidad cambiaria y la desaceleración de ingresos tributarios.

Qué instrumentos ofrece el Tesoro

La Secretaría de Finanzas pondrá en licitación ocho instrumentos diferentes:

  • LECAP en pesos con vencimiento en septiembre de 2026.
  • Bonos CER con vencimiento en mayo y septiembre de 2027.
  • Bonos duales CER/TAMAR con vencimientos en 2028 y 2029.
  • LELINK dólar linked ajustada al tipo de cambio oficial.
  • BONAR 2027 y BONAR 2028, denominados y pagaderos en dólares.

El instrumento más novedoso es el bono dual CER/TAMAR 2028, que pagará al vencimiento la mejor opción entre inflación medida por CER o tasa TAMAR más un adicional de 3%. La estructura busca captar inversores que buscan cobertura tanto frente a inflación persistente como ante eventuales subas de tasas.

La licitación tendrá ofertas competitivas y no competitivas. Las primeras estarán orientadas a grandes jugadores financieros, mientras que las segundas apuntan a personas físicas o jurídicas con menor especialización financiera.

El Gobierno refuerza la deuda en pesos mientras busca dólares frescos

La estrategia oficial muestra un doble objetivo. Por un lado, extender plazos de financiamiento en moneda local para reducir presión inmediata sobre vencimientos. Por otro, captar dólares mediante los BONAR AO27 y AO28, que tendrán suscripción exclusivamente en moneda estadounidense.

El BONAR 2027 tendrá un tope de precio equivalente a una tasa nominal anual del 5%, mientras que ambos títulos podrán ampliar colocación mediante una segunda vuelta prevista para el 14 de mayo.

El diseño financiero refleja además un intento de diversificar riesgo entre distintos perfiles de inversores: Los bonos CER apuntan a quienes buscan cobertura inflacionaria. Los dólar linked funcionan como resguardo ante movimientos del tipo de cambio oficial. Los BONAR buscan atraer liquidez en dólares. Los duales permiten cubrirse tanto de inflación como de subas de tasas.

Señal de mercado en medio del ajuste fiscal

La licitación aparece apenas días después de que el Gobierno modificara el Presupuesto 2026 y profundizara recortes sobre distintas partidas para sostener la meta de superávit fiscal comprometida con el FMI.

Ese contexto le agrega relevancia política a la operación. El Tesoro necesita renovar vencimientos y sostener financiamiento sin depender de emisión monetaria directa, mientras el mercado sigue evaluando la capacidad del Ejecutivo para mantener equilibrio fiscal con caída de recaudación y desaceleración inflacionaria.

La presencia de títulos ajustados por CER y dólar linked también deja una lectura implícita: pese al discurso oficial de estabilización, el propio menú financiero reconoce que los inversores continúan demandando cobertura frente a inflación y tipo de cambio.

Un mercado que sigue demandando cobertura

El menú presentado por Economía deja expuesto un dato central: el mercado todavía privilegia instrumentos atados a inflación, tasas o dólar antes que deuda completamente a tasa fija de largo plazo.

La licitación del miércoles servirá como termómetro político y financiero para medir hasta dónde el Gobierno puede seguir financiándose en el mercado local sin deteriorar las condiciones de deuda ni aumentar presión sobre el tipo de cambio.

Entre las variables que observará el mercado aparecen: Nivel de demanda de los bonos en dólares. Tasas de corte de los instrumentos CER y duales. Participación del sector privado. Capacidad de rollover del Tesoro. Señales sobre expectativas inflacionarias y cambiarias.

La respuesta de los inversores puede transformarse en una referencia clave para las próximas decisiones de financiamiento del segundo semestre.

Compartí esta noticia !

Milei recortó casi $3 billones del Presupuesto 2026 y endurece el ajuste para sostener el superávit

Compartí esta noticia !

El Gobierno nacional oficializó una profunda modificación del Presupuesto 2026 mediante la Decisión Administrativa 20/2026, firmada por el jefe de Gabinete, Manuel Adorni, y el ministro de Economía, Luis Caputo. La medida combina ampliaciones puntuales de gasto previsional con recortes por casi $3 billones en distintas partidas del Estado nacional para reforzar la meta de superávit fiscal comprometida por el presidente Javier Milei.

El ajuste se produce en un contexto diferente al del inicio de gestión. Según los datos citados en el reporte, la caída de la inflación y el deterioro de la recaudación tributaria redujeron el margen que el Gobierno había utilizado en 2024 para licuar gasto público. La discusión fiscal ahora se traslada a un terreno más delicado: qué partidas sostener, cuáles reducir y cuánto impacto político puede absorber la administración nacional.

El Gobierno amplió pagos previsionales y financió retiros en ANSES

Uno de los cambios centrales del decreto presupuestario fue la ampliación de $500.000 millones para cancelar sentencias judiciales previsionales y acuerdos vinculados con jubilaciones. El nuevo techo autorizado asciende a: $712.288 millones

La ampliación responde a retroactivos derivados de ajustes sobre prestaciones del Sistema Integrado Previsional Argentino (SIPA), administrado por ANSES.

Al mismo tiempo, el Gobierno incorporó: $162.000 millones destinados al Plan de Retiros de Voluntad Recíproca dentro de ANSES.

El programa busca reducir estructura administrativa mediante retiros voluntarios y establece restricciones para quienes adhieran, incluyendo la imposibilidad de volver al sector público nacional durante el plazo fijado y la renuncia a tutela sindical en caso de cargos gremiales.

La mayor poda cayó sobre subsidios y programas de infraestructura

El ajuste más fuerte se concentró en partidas vinculadas a subsidios económicos y gasto de capital.

Entre los principales recortes aparecen:

  • $1,47 billones en “Otras Asistencias Financieras – Servicios Económicos”
  • $359.497 millones en programas de uso racional y eficiente de la energía
  • $320.671 millones en infraestructura para desarrollo deportivo
  • $97.104 millones para obras sobre la Ruta Nacional 38
  • $78.711 millones en compensación salarial docente
  • $63.021 millones en programas de cáncer
  • $55.465 millones en integración social y ciudadanía
  • $39.442 millones en integración socio-urbana

La Administración Central terminó con un recorte neto de: $2,5 billones

A eso se sumaron mayores ingresos por: $565.000 millones

Según lo informado, el resultado eleva la meta de superávit fiscal a: $3,2 billones

El ajuste entra en otra etapa: menos licuación y más administración fina

El trasfondo económico de la medida refleja un cambio importante en la dinámica fiscal del Gobierno.

Durante 2024, la alta inflación funcionó como mecanismo indirecto de reducción del gasto real. Esa herramienta perdió potencia en 2026 por dos factores mencionados en el reporte: desaceleración inflacionaria, y caída de la recaudación.

El economista Isidro Guardarucci, de FIEL, advirtió que el superávit ya no depende únicamente de grandes recortes lineales, sino de una “gestión fina” del gasto público.

Según los datos citados: la recaudación tributaria cayó 8% real en el primer trimestre, equivalente a unos $3 billones menos respecto de 2025, mientras el gasto retrocedió 5,1% real. El IVA aparece como uno de los tributos más afectados, con una caída cercana a: $0,9 billones

El escenario obliga al Ejecutivo a administrar tensiones más complejas que en el inicio de mandato: universidades en recomposición presupuestaria, subsidios que dejan de caer y provincias con menor margen financiero.

El Consejo de la Magistratura recibió refuerzos presupuestarios

La modificación también incluyó incrementos para el Consejo de la Magistratura.

Las partidas adicionadas contemplan: $115.194 millones para gastos de personal, y $22.000 millones para bienes de uso vinculados a la Justicia de Máxima Instancia.

Según el texto oficial, la reasignación busca garantizar el funcionamiento operativo del organismo judicial.

Menos obra pública y presión sobre las provincias

Aunque la decisión tiene alcance nacional, el ajuste sobre infraestructura, subsidios y transferencias repercute especialmente en provincias periféricas como Misiones.

La reducción de partidas vinculadas a: integración socio-urbana, obras públicas, energía, y transferencias puede impactar sobre la capacidad de financiamiento de proyectos locales y sobre la actividad económica vinculada a construcción y servicios.

El informe también menciona que las transferencias corrientes a provincias cayeron: 27% real

Para distritos del NEA, donde el peso de la coparticipación y los recursos nacionales tiene mayor incidencia relativa, el endurecimiento fiscal agrega presión sobre presupuestos provinciales y municipales.

El Gobierno busca sostener el superávit mientras cae la recaudación

La modificación presupuestaria expone la prioridad política de la administración Milei: preservar el equilibrio fiscal incluso en un escenario económico menos favorable.

El desafío ahora es distinto al de 2024. El margen para recortar gasto sin afectar áreas sensibles parece reducirse mientras la actividad económica y el consumo muestran señales de desaceleración.

El mercado seguirá de cerca tres variables: evolución de la recaudación, capacidad del Gobierno para sostener el ajuste, y reacción de provincias, universidades y sectores alcanzados por los recortes.

La discusión fiscal dejó de girar únicamente sobre cuánto recortar. El eje empieza a desplazarse hacia dónde ajustar y cuánto costo político puede absorber el esquema de superávit permanente.

Compartí esta noticia !

Caputo cierra acuerdos en Washington y apunta a refinanciar deuda por US$4.300 millones sin afectar reservas

Compartí esta noticia !

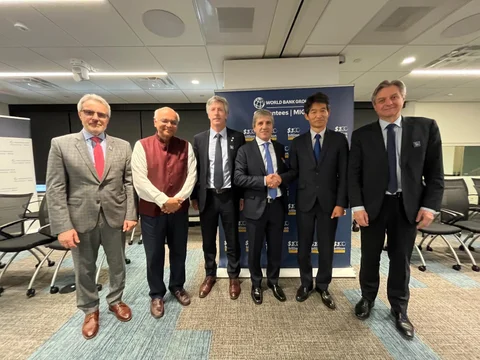
El ministro de Economía, Luis Caputo, finalizó su gira por Washington tras participar de las Reuniones de Primavera del Fondo Monetario Internacional (FMI) y el Banco Mundial, donde cerró una serie de acuerdos con organismos multilaterales orientados a refinanciar vencimientos de deuda y fortalecer el frente financiero del Gobierno. El objetivo inmediato es cubrir compromisos por US$4.300 millones en julio sin presionar las reservas del Banco Central.

La agenda incluyó reuniones con el Organismo Multilateral de Garantía de Inversiones (MIGA), el Banco Mundial, el Banco Interamericano de Desarrollo (BID) y el propio FMI, en una semana que el equipo económico calificó como positiva en términos de acceso a financiamiento y respaldo institucional.

Respaldo internacional en un momento crítico

La gira se desarrolló en un contexto donde la Argentina enfrenta exigencias concretas del programa firmado con el FMI, que incluye metas fiscales, monetarias y de acumulación de reservas. En ese marco, Caputo se reunió con la directora gerente del organismo, Kristalina Georgieva, tras la aprobación de la segunda revisión del acuerdo vigente.

Esa instancia habilitaría un desembolso cercano a los US$1.000 millones, según lo informado, lo que permitiría reforzar reservas y atender compromisos inmediatos. Durante el encuentro, se evaluó la marcha del programa y los próximos pasos en materia de deuda y financiamiento.

El programa con el FMI, firmado en 2025 por US$20.000 millones bajo la modalidad de facilidades extendidas, establece revisiones periódicas que condicionan el acceso a nuevos fondos.

Financiamiento y costo de la deuda

Según el balance difundido por el ministro, los acuerdos alcanzados con el FMI, el BID, el Banco Mundial y el MIGA permitirán al Gobierno acceder a financiamiento en condiciones más favorables que las del mercado.

El eje de la estrategia es claro: refinanciar vencimientos a tasas más bajas, reduciendo el costo financiero y evitando una salida de divisas del Banco Central en un momento donde la acumulación de reservas sigue siendo un punto sensible.

Además, el equipo económico expuso ante inversores internacionales distintas alternativas para afrontar pagos en dólares, incluyendo nuevas herramientas de financiamiento.

El respaldo como activo político

La gira dejó un dato central: el Gobierno busca consolidar apoyo externo como ancla de su programa económico. El aval de organismos como el FMI y el Banco Mundial no solo habilita financiamiento, sino que también funciona como señal hacia los mercados.

El respaldo al rumbo fiscal aparece como uno de los puntos más valorados por los organismos. En marzo, el sector público nacional registró un superávit financiero de $484.789 millones, con un resultado primario de $930.284 millones. En el acumulado del primer trimestre, el superávit financiero alcanzó aproximadamente el 0,2% del PIB.

Este resultado refuerza la narrativa oficial de disciplina fiscal, un componente clave para sostener las negociaciones internacionales y acceder a mejores condiciones de crédito.

Reservas, deuda y estabilidad

El esquema que busca implementar el Gobierno apunta a evitar un deterioro de las reservas internacionales en un momento crítico del calendario financiero. Cubrir vencimientos sin recurrir a reservas implica sostener la estabilidad cambiaria y reducir riesgos de tensión en el mercado.

Al mismo tiempo, una baja en el costo de financiamiento podría aliviar la carga de intereses en el mediano plazo, aunque su efectividad dependerá de la continuidad del acceso al crédito multilateral.

Impacto indirecto en economías regionales

Si bien los acuerdos se negocian a nivel nacional, sus efectos alcanzan a las economías regionales. La estabilidad macroeconómica, el acceso al crédito y la evolución del tipo de cambio son variables que inciden directamente en sectores productivos del NEA, incluyendo exportaciones agroindustriales y cadenas forestales.

En provincias como Misiones, la disponibilidad de financiamiento y la previsibilidad macro son factores clave para sostener inversión y actividad.

El resultado de la gira abre una nueva etapa en la relación con los organismos internacionales, pero deja variables en seguimiento. La capacidad del Gobierno para cumplir metas del programa, sostener el superávit fiscal y acumular reservas será determinante para mantener el flujo de financiamiento.

También será clave observar la evolución del costo del crédito y la reacción de los mercados ante los próximos vencimientos. El desafío no es solo conseguir fondos, sino sostener condiciones que permitan refinanciar sin aumentar la vulnerabilidad financiera.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin