Superávit Fiscal

El Gobierno descarta un “plan platita” y apuesta al crédito como motor de la actividad

Compartí esta noticia !

Mientras el calendario electoral comienza a marcar el ritmo de la política, el Gobierno nacional busca reforzar uno de los ejes centrales de su estrategia económica: expandir el crédito sin abandonar el equilibrio fiscal. El viceministro de Economía, José Luis Daza, afirmó que la administración de Javier Milei trabaja en nuevas herramientas para facilitar el financiamiento al sector privado, aunque descartó de plano la implementación de un “plan platita” orientado a estimular el consumo mediante un mayor gasto público.

La definición no es menor. En un contexto donde distintos sectores reclaman señales para reactivar la actividad económica, el equipo económico intenta sostener un discurso de disciplina fiscal y estabilidad macroeconómica, diferenciándose de estrategias aplicadas en años electorales por administraciones anteriores.

“Estamos trabajando en muchas alternativas para facilitar este crédito. Lo que puedo decir es que no podemos tomar atajos, no hay soluciones fáciles ni populistas. Lo vamos a dar y vamos a tener. No va a haber plan platita”, sostuvo Daza al explicar la orientación que busca imprimir el Ministerio de Economía.

La apuesta oficial consiste en consolidar un esquema donde el crecimiento de la inversión privada reemplace al impulso tradicional del gasto público. Según el funcionario, el acceso al crédito será un componente central para sostener la expansión económica en los próximos años, en la medida en que continúe estabilizándose el escenario macroeconómico.

En esa línea, Daza buscó también enviar una señal de previsibilidad de cara al proceso electoral de 2027. Sostuvo que los comicios, por sí mismos, no representan un factor de inestabilidad económica y argumentó que las crisis suelen originarse en desequilibrios fiscales, monetarios o financieros.

“Por primera vez en cuatro décadas vamos a ir a una elección con superávit fiscal, superávit externo, bancos bien calzados, reservas y un tipo de cambio flotante. No hay país que vaya a una elección con una posición más sólida que la Argentina”, afirmó el viceministro, reforzando uno de los principales argumentos del oficialismo para defender su programa económico.

Las tasas siguen siendo el principal desafío

Uno de los puntos sobre los que hizo foco el funcionario fue el elevado costo del financiamiento, un aspecto que continúa limitando tanto el acceso al crédito empresarial como el destinado a las familias.

Según explicó, la persistencia de tasas elevadas responde principalmente a la cautela del sistema financiero luego de varios años de alta volatilidad macroeconómica.

“Los bancos no bajan la tasa que le prestan del 60 o 70% a un 40% porque todavía tienen temor a que vuelva la volatilidad. Hay un conjunto de factores que influyen”, explicó.

No obstante, destacó que el financiamiento destinado a empresas muestra señales de recuperación. Indicó que el crédito corporativo viene creciendo en términos reales a un ritmo cercano al 1,9% mensual, impulsado principalmente por préstamos de corto plazo orientados al capital de trabajo.

Para el equipo económico, ese comportamiento constituye un indicador temprano de recuperación de la actividad, aunque reconocen que todavía resta consolidar un mercado crediticio de largo plazo.

La situación es distinta para los préstamos personales e hipotecarios, donde las tasas continúan en niveles elevados debido al mayor horizonte temporal de esos créditos y al riesgo que aún perciben las entidades financieras.

La presión tributaria, otro obstáculo para el financiamiento

Daza también identificó a la estructura impositiva como uno de los principales factores que encarecen el crédito en Argentina.

“La cascada de impuestos hace que el crédito sea inaccesible o impagable para mucha gente. Tenemos que limpiar y solucionar ese problema”, sostuvo.

El funcionario admitió además que durante los últimos meses aumentó la mora en algunos segmentos del sistema financiero como consecuencia de la volatilidad y del incremento de las tasas de interés, aunque consideró que el proceso tenderá a normalizarse si continúa consolidándose la estabilidad macroeconómica.

Con este discurso, el Ministerio de Economía intenta sostener una narrativa basada en la prudencia fiscal y en el desarrollo del crédito privado como herramienta de crecimiento, diferenciándose de políticas expansivas de corto plazo. A pocos meses del inicio del proceso electoral, el mensaje oficial busca transmitir que la recuperación económica deberá apoyarse en la inversión, la estabilidad y el financiamiento, sin recurrir a mecanismos extraordinarios de estímulo al consumo que impliquen un deterioro de las cuentas públicas.

Compartí esta noticia !

Caputo presentó el Programa Financiero 2026-2027

Compartí esta noticia !

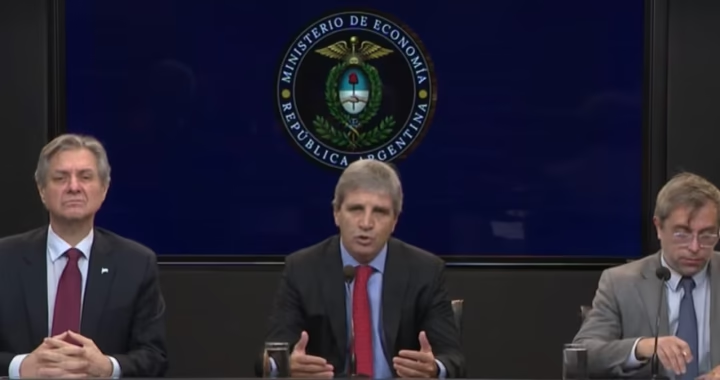
El Gobierno nacional presentó este lunes el Programa Financiero 2026-2027, una hoja de ruta con la que busca consolidar el proceso de estabilización macroeconómica, sostener la reducción del riesgo país y garantizar el cumplimiento de los compromisos de deuda sin depender, al menos en el corto plazo, de emisiones en los mercados internacionales.

La presentación estuvo encabezada por el ministro de Economía, Luis Caputo, junto al viceministro José Luis Daza y el secretario de Finanzas, Federico Furiase, quienes expusieron una estrategia basada en tres pilares: mantener el superávit fiscal, preservar una trayectoria descendente de la relación deuda/PBI y maximizar la flexibilidad financiera mediante fuentes de financiamiento de menor costo.

El dato central del programa es que para 2026 el Gobierno proyecta necesidades financieras por US$ 19.200 millones frente a fuentes estimadas por US$ 22.900 millones, lo que generaría un excedente de financiamiento de aproximadamente US$ 3.700 millones. Ese colchón sería utilizado para afrontar parte de los vencimientos de 2027, reduciendo las necesidades de financiamiento del próximo año.

Según explicó Furiase, el objetivo consiste en que las nuevas fuentes de financiamiento se utilicen exclusivamente para refinanciar vencimientos de capital, mientras que los intereses continúen siendo afrontados con el superávit primario. Esa lógica, sostuvo, permite mantener una trayectoria de deuda sostenible sin incrementar el endeudamiento neto del Estado.

Uno de los conceptos más repetidos durante la presentación fue el de “opcionalidad”. Tanto Caputo como Daza remarcaron que el programa fue diseñado con distintas alternativas de financiamiento disponibles para minimizar costos y evitar decisiones forzadas en función de la volatilidad internacional. Daza sostuvo que la flexibilidad constituye un activo económico en escenarios de incertidumbre y que la estrategia financiera fue concebida para preservar esa capacidad de maniobra.

Menos deuda y objetivo de grado de inversión

El equipo económico insistió en que la estrategia no apunta únicamente a refinanciar vencimientos sino también a continuar reduciendo el peso de la deuda pública sobre la economía.

Furiase aseguró que la deuda pública con privados y organismos internacionales —incluyendo los pasivos remunerados del Banco Central— pasó de representar cerca del 99% del Producto Bruto en diciembre de 2023 a 39,7% en la actualidad. Bajo supuestos considerados conservadores, la proyección oficial prevé que ese indicador continúe descendiendo hasta ubicarse cerca de 37,3% del PBI en los próximos cinco años.

En esa línea, Daza planteó que el objetivo estratégico del Gobierno es alcanzar antes de 2031 las métricas compatibles con el grado de inversión, condición que Argentina nunca logró mantener de manera sostenida. Aclaró, sin embargo, que ello dependerá también de las evaluaciones de las calificadoras internacionales y no constituye una promesa oficial.

Otro de los ejes centrales consiste en privilegiar préstamos garantizados por organismos multilaterales antes que emisiones tradicionales de deuda en los mercados internacionales.

Dentro del programa se prevén alrededor de US$ 4.000 millones mediante líneas con garantía de organismos internacionales. Entre ellas figura un préstamo respaldado por el Banco Mundial por aproximadamente US$ 2.000 millones, otro esquema con garantía del BID por US$ 1.200 millones y una línea adicional cercana a US$ 1.000 millones aún en desarrollo. Según el Ministerio de Economía, estos instrumentos ofrecen plazos más extensos y costos financieros considerablemente inferiores a los que implicaría una emisión soberana tradicional.

El esquema también contempla desembolsos del Fondo Monetario Internacional por US$ 1.900 millones, de los cuales US$ 1.000 millones serán destinados a continuar el proceso de recapitalización del Banco Central mediante la recompra de Letras Intransferibles.

Superávit, reservas y riesgo país

Durante la exposición, Caputo sostuvo que el programa financiero sólo resulta posible gracias al equilibrio fiscal alcanzado desde el inicio de la gestión y a la recomposición de reservas del Banco Central.

El ministro afirmó que el Tesoro ya adquirió al Banco Central cerca de US$ 6.700 millones durante el año y remarcó que la estrategia busca continuar saneando el balance de la autoridad monetaria, reducir la deuda intra sector público y fortalecer la estabilidad macroeconómica.

Furiase agregó que el riesgo país cayó desde niveles cercanos a los 2.700 puntos básicos al inicio de la administración hasta aproximadamente 414 puntos, indicador que considera determinante para reducir el costo del crédito para empresas y familias y favorecer las inversiones privadas.

Caputo evitó anticipar cómo reaccionarán los mercados tras la presentación del programa, aunque sostuvo que el Gobierno continuará brindando previsibilidad mediante disciplina fiscal y monetaria para seguir reduciendo el riesgo soberano. También confirmó que el próximo pago de bonos en dólares será afrontado con recursos ya disponibles en la cuenta del Tesoro y con ingresos adicionales provenientes de garantías, asegurando que existirán reservas suficientes para cumplir con los vencimientos.

Compartí esta noticia !

El superávit nacional y el costo silencioso que pagan las provincias

Compartí esta noticia !

En materia económica, pocas discusiones generan hoy tanto consenso como la necesidad de ordenar las cuentas públicas. Después de más de una década de déficits fiscales casi permanentes, la búsqueda del equilibrio financiero aparece como una condición necesaria para estabilizar la economía argentina, reducir la inflación y reconstruir la confianza. Sobre ese objetivo, incluso el peronismo se sumó a la ola: el equilibrio fiscal llegó (aparentemente) para quedarse.

Sin embargo, alcanzar el equilibrio fiscal no es solamente una cuestión de números. También importa cómo se llega a ese resultado, quién absorbe el costo del ajuste y cuáles son sus efectos sobre el resto de la economía. Porque las cuentas públicas no son compartimentos estancos: el ahorro de un nivel del Estado muchas veces implica menores recursos para otro. Y eso es precisamente lo que muestran las finanzas provinciales desde el inicio de la actual gestión nacional. Nada que no hayamos ya dicho en innumerables ocasiones, pero que cada mes vale la pena repasar. 

El Gobierno nacional exhibe mes tras mes el superávit fiscal como uno de los principales logros de su programa económico. Es un dato objetivo. Pero existe otra realidad, mucho menos visible, que también merece formar parte del análisis: una parte significativa de ese ordenamiento se consiguió reduciendo las transferencias hacia las provincias, tanto las automáticas como, especialmente, las discrecionales. El resultado fue un deterioro profundo de la capacidad financiera de los gobiernos subnacionales, cuyas consecuencias comienzan a sentirse sobre la actividad económica del interior del país. Otra vez: ya lo hemos dicho hasta el cansancio, pero cada cierre de mes, al observar los datos de coparticipación y transferencias nacionales, vuelve el tema a la agenda (y a la preocupación).

Las transferencias automáticas representan el principal vínculo financiero entre la Nación y las provincias. La coparticipación federal explica la mayor parte de esos recursos y constituye la fuente de financiamiento más importante para la mayoría de las jurisdicciones. Su comportamiento depende de la evolución de la recaudación de impuestos coparticipables y, por lo tanto, del desempeño de la economía. Los datos permiten observar con claridad lo ocurrido desde comienzos de 2024; es decir, en la era Milei.

Durante prácticamente todo ese año las transferencias automáticas registraron fuertes caídas en términos reales. En nueve de los doce meses del año hubo caídas, de las cuales ocho fueron en dos digitos llegando a máximos como -26,8% en marzo. 

Sobre el cierre de año (noviembre y diciembre) comenzaron a observarse algunas mejoras, que se dieron principalmente como rebote, pero esa incipiente recuperación nunca alcanzó para compensar el derrumbe acumulado durante tres cuartas partes del período. 

En términos económicos, recuperar una parte de lo perdido no implica volver al punto de partida. Solo en 2024, el conjunto de provincias perdió, mirándolo a precios actuales, unos $ 8,5 billones de pesos

La expectativa era que, superado ese impacto, 2025 consolidara una trayectoria más favorable. Pero eso tampoco ocurrió. Si bien el año inició con fuertes rebotes (productos de la muy baja base comparativa), a partir del tercer trimestre se vieron deterioros en la trayectoria, con reducción en la velocidad de recuperación como también con caídas (como septiembre y noviembre). Esto marcaba el hecho de que la recaudación no encontraba un ritmo estable de recuperación, y por ende, la economía seguía estando muy inestable sin lograr consolidar una recuperación homogénea. El acumulado de ese año, aun con ello, cerró con una relativa mejora: se “recuperaron” unos $ 1,3 billones, aunque el saldo acumulado seguía siendo altamente negativo (-$ 7,2 billones perdidos en dos años).

Lejos de mejorar definitivamente, durante 2026 la situación volvió a deteriorarse y con fuerza. En los primeros seis meses del año, cinco registraron caídas reales interanuales y solamente mayo logró mostrar un crecimiento impulsado por un factor tributario estacional. El saldo acumulado del primer semestre muestra pérdidas por $ 1,1 billones contra el primer semestre de 2025 y, a su vez, los 30 meses de gobiernos completos de Milei dejan un saldo negativo de $ 8,3 billones para las provincias, solo por envíos automáticos. Es decir, más de dos años después del inicio del nuevo esquema económico, las transferencias automáticas siguen presentando un escenario altamente deteriorado.

Pero si la evolución de la coparticipación genera preocupación, las transferencias no automáticas describen un panorama todavía más contundente. Históricamente, estos recursos permitían financiar obras públicas, programas específicos, asistencia financiera extraordinaria y distintas políticas acordadas entre la Nación y las provincias. Su distribución siempre fue objeto de debate por su carácter discrecional, pero constituían una herramienta relevante para atender desequilibrios fiscales o impulsar inversiones estratégicas.

Con la llegada de la nueva administración nacional, esa herramienta prácticamente desapareció. Los números son elocuentes. Durante 2024 las transferencias no automáticas registraron caídas reales en todos los meses, superiores en todos los casos al -70% real. En moneda de hoy, se recortaron envíos por $ 7,9 billones. 

En otras palabras, el Gobierno nacional eliminó prácticamente la totalidad de los instrumentos de financiamiento provincial. 

Hacia 2025, se puede ver de nuevo una relativa recuperación de estos envíos, con subas en los primeros siete meses de ese año. Sin embargo, esas subas se dieron (otra vez) contar una base de comparación que era extraordinariamente baja, casi nula en algunos casos. Crecer respecto de un año en el cual las transferencias virtualmente desaparecieron no significa haber recuperado los niveles previos. El saldo acumulado mostró una recuperación equivalente a los $ 800 millones, apenas un 10% de lo perdido en 2024.

La evidencia más reciente confirma el sesgo bajista de este cuadro. Durante el primer semestre de 2026 las transferencias no automáticas volvieron a registrar caídas reales muy significativas en todos los meses, llegando a su pico en junio con -87,7% con una en particular: los envíos de junio de 2026 fueron los más bajos para ese mes desde 2005. En otras palabras, el peor junio en veinte años. Por ende, lejos de consolidarse una recomposición, la asistencia a provincial volvió a retraerse con fuerza. Esto produjo que el primer semestre termine con una caída del 62% interanual, siendo el peor primer semestre también en veinte años. De este modo, en los 30 meses completos de Milei en el gobierno nacional, se recortaron transferencias a provincias por un total, a precios actuales, de $ 8,1 billones

Así, la tendencia que muestran los datos es clara: desde el inicio de la actual administración nacional las provincias reciben considerablemente menos recursos provenientes de la Nación: sumando las pérdidas por transferencias automáticas y no automáticas de los últimos treinta meses, las provincias resignaron ingresos por $ 16,5 billones a precios actuales.

Las consecuencias de este proceso exceden ampliamente el plano contable. Las provincias no administran recursos para acumularlos. Los utilizan para financiar hospitales, escuelas, rutas, seguridad, programas sociales, salarios públicos, infraestructura y servicios esenciales. Cuando los ingresos disminuyen de manera persistente, las alternativas disponibles son pocas: reducir gastos, postergar inversiones, incrementar la presión tributaria provincial o aumentar el endeudamiento, cuando ello resulta posible.

En mayor o menor medida, todas esas respuestas comenzaron a observarse durante los últimos dos años. Muchas jurisdicciones redujeron el ritmo de ejecución de obras públicas. Otras demoraron inversiones en infraestructura, equipamiento o mantenimiento. Algunas intensificaron la utilización de impuestos provinciales para compensar parcialmente la pérdida de recursos nacionales o, también, la toma de deuda. En varios casos también aparecieron crecientes dificultades para sostener los compromisos salariales con los trabajadores estatales.

Pero existe además un efecto menos visible y probablemente más importante: el impacto sobre la actividad económica. Cada peso que deja de ingresar a una provincia representa menor capacidad de gasto dentro de esa economía regional. Menos obra pública implica menor demanda para empresas constructoras, industrias proveedoras de materiales, transportistas y profesionales. Menores compras del Estado afectan directamente a cientos de pequeñas y medianas empresas que dependen de la contratación pública. Salarios públicos que pierden poder adquisitivo reducen el consumo en comercios y servicios locales. Todo ello termina repercutiendo sobre el empleo, la inversión y el nivel de actividad.

En definitiva, el ajuste nacional no concluye en el Ministerio de Economía. Se transmite hacia las provincias y desde allí al entramado productivo de cada región. Esto adquiere una relevancia aún mayor en el norte argentino, donde la dependencia de los recursos nacionales resulta significativamente superior a la observada en las jurisdicciones con mayor capacidad de recaudación propia. Para muchas provincias del NOA y del NEA, la coparticipación constituye el principal sostén de sus presupuestos. Cuando esos recursos pierden poder de compra y las transferencias discrecionales prácticamente desaparecen, el margen de maniobra fiscal se reduce de manera considerable.

Por supuesto, reconocer este fenómeno no implica desconocer la necesidad de ordenar las cuentas públicas. Tampoco supone defender los excesos del pasado ni cuestionar el objetivo de alcanzar un Estado fiscalmente sostenible. El verdadero debate pasa por la distribución del esfuerzo. Hasta ahora, buena parte del ajuste fue absorbido por las provincias. Mientras la Nación exhibe superávits crecientes, los gobiernos provinciales administran presupuestos cada vez más tensionados, con menos recursos para cumplir responsabilidades que siguen siendo esencialmente las mismas.

En ese contexto, celebrar únicamente el resultado fiscal nacional implica observar apenas una parte del problema. El equilibrio de un nivel del Estado no necesariamente refleja el equilibrio del sistema en su conjunto. Si el ordenamiento de las cuentas nacionales se consigue trasladando recursos y obligaciones hacia las provincias, entonces el costo simplemente cambia de lugar. 

Así, el balance global de la era Milei continúa siendo claramente desfavorable para las finanzas provinciales. Las provincias disponen hoy de menos recursos nacionales, cuentan con menor capacidad para impulsar políticas propias y enfrentan crecientes restricciones para sostener el nivel de actividad en sus economías. El superávit fiscal nacional podrá ser una condición necesaria para estabilizar la macroeconomía. Pero difícilmente alcance para garantizar el desarrollo si ese equilibrio se construye sobre unas provincias financieramente más débiles.

Compartí esta noticia !

Furiase reivindica la estabilidad macro como motor del crecimiento y asegura que ya se financió la deuda de 2026 y 2027

Compartí esta noticia !

Durante su exposición en el Congreso Nacional PyME 2026, organizado por Somos Pymes en el Centro de Convenciones Buenos Aires, el secretario de Finanzas de la Nación, Federico Furiase, realizó una defensa integral del programa económico del Gobierno de Javier Milei y sostuvo que la estabilidad macroeconómica constituye la condición indispensable para consolidar el crecimiento, reducir la inflación y mejorar el acceso al financiamiento para las pequeñas y medianas empresas.

El funcionario planteó que el proceso de estabilización debe analizarse desde una visión de equilibrio general que combine disciplina fiscal, orden monetario, fortalecimiento de las reservas internacionales y sostenibilidad de la deuda pública. Según explicó, ese conjunto de variables es el que permite amortiguar tanto los shocks políticos internos como la volatilidad proveniente del escenario internacional.

Uno de los principales ejes de su presentación fue la fuerte acumulación de reservas por parte del Banco Central. Furiase señaló que, mientras a comienzos de año las proyecciones más optimistas estimaban compras cercanas a los USD 10.000 millones para todo 2026, en los primeros seis meses ya se acumularon cerca de USD 11.000 millones, un ritmo anualizado superior a los USD 23.000 millones.

Para el secretario de Finanzas, este proceso desmiente los pronósticos de quienes sostenían que era imprescindible abandonar el esquema de flotación administrada y aplicar una fuerte devaluación para recomponer reservas. “La acumulación se logró dentro del régimen cambiario vigente, evitando un salto del tipo de cambio que habría tenido un fuerte impacto inflacionario y sobre el poder adquisitivo de la población”, afirmó.

Deuda más larga y menores tasas

Furiase destacó además el trabajo realizado por la Secretaría de Finanzas para modificar el perfil de vencimientos de la deuda en pesos. Explicó que, a comienzos de año, apenas el 15% de los compromisos en moneda local vencían después de octubre de 2027, mientras que actualmente esa proporción se elevó a casi el 40%.

Según sostuvo, la extensión de los plazos se produjo simultáneamente con una importante reducción de las tasas de interés, que pasaron de niveles cercanos al 50% efectivo anual hasta ubicarse en torno al 24%, reflejando menores expectativas de inflación y una mayor confianza del mercado.

El funcionario recordó que la administración libertaria recibió una pesada herencia financiera en diciembre de 2023, caracterizada por una elevada concentración de pasivos de corto plazo entre deuda del Tesoro y pasivos remunerados del Banco Central, estimada en unos USD 75.000 a 80.000 millones con vencimientos prácticamente inmediatos.

En ese contexto, sostuvo que el nuevo perfil de deuda fortalece la posición financiera del Estado de cara al calendario electoral de 2027.

Riesgo país, financiamiento y reservas

Otro de los puntos centrales fue la evolución del riesgo país. Furiase explicó que la reducción del indicador constituye la forma “genuina” de ganar competitividad, ya que disminuye el costo del financiamiento para empresas y familias.

En esa línea, adelantó que el Tesoro ya tiene cubiertos los vencimientos en dólares correspondientes a 2026 y que también se encuentra prácticamente asegurado el programa financiero para 2027 mediante financiamiento proveniente de organismos multilaterales y otras fuentes internacionales, evitando así la necesidad de salir a los mercados voluntarios en condiciones que consideró menos favorables.

El funcionario resaltó además que actualmente el Tesoro mantiene depósitos por unos USD 4.000 millones en el Banco Central, suficientes para afrontar los próximos vencimientos inmediatos.

Exportaciones récord y crecimiento sostenible

En su análisis del desempeño económico, Furiase afirmó que el actual proceso de crecimiento presenta una diferencia estructural respecto de experiencias anteriores: combina niveles récord tanto de consumo privado como de exportaciones.

A diferencia de otros períodos, argumentó, el crecimiento ya no depende del atraso cambiario, el déficit fiscal financiado con emisión monetaria o el control artificial de tarifas, sino de un marco de equilibrio macroeconómico que permite sostener un elevado superávit comercial.

El secretario de Finanzas proyectó un saldo comercial cercano a los USD 20.000 millones para este año y sostuvo que las estimaciones privadas ya anticipan un superávit de cuenta corriente, descartando los temores de una crisis de balance de pagos que algunos analistas advertían un año atrás.

Energía, minería y una nueva matriz exportadora

Furiase también puso el foco en el cambio estructural que, según el Gobierno, comenzará a experimentar la economía argentina con el crecimiento de los sectores energético y minero.

Según indicó, el superávit conjunto de energía y minería podría pasar de unos USD 12.000 millones este año hasta cerca de USD 49.000 millones hacia 2030, aportando una oferta sostenida de divisas que permitirá consolidar una moneda más fuerte y salarios reales más elevados.

En ese marco, aseguró que “se terminó la Argentina del dólar alto como mecanismo para ganar competitividad” y sostuvo que el nuevo modelo buscará mejorar la productividad mediante baja de impuestos, desregulación, apertura comercial inteligente, menor inflación y reducción del costo financiero.

Crédito PyME en máximos

El funcionario vinculó directamente la estabilidad macroeconómica con la recuperación del crédito para las pequeñas y medianas empresas. Destacó que el stock de préstamos al sector privado acumula un crecimiento real del 96% durante los primeros 29 meses de gestión, el mayor incremento registrado al comparar igual período con administraciones anteriores.

Asimismo, afirmó que las exportaciones PyME alcanzaron su mayor nivel desde 2013 y sostuvo que el nuevo contexto obliga a un cambio cultural dentro del sector empresario.

“Ya no conviene acumular inventarios ni trabajar con márgenes elevados como ocurría durante los años de alta inflación. El incentivo ahora es invertir, ganar eficiencia, reducir costos y competir”, señaló.

Finalmente, Furiase sostuvo que la continuidad del proceso dependerá de preservar los pilares del programa económico: superávit fiscal, disciplina monetaria, reducción del riesgo país, baja gradual de impuestos y profundización de las reformas estructurales. Según concluyó, esos elementos permitirán sostener el crecimiento, ampliar el acceso al crédito y continuar reduciendo la pobreza de manera permanente.

Compartí esta noticia !

El Gobierno volvió a cerrar mayo con superávit financiero y acumula saldo positivo equivalente al 0,2% del PBI

Compartí esta noticia !

El Sector Público Nacional registró en mayo un superávit financiero de $478.613 millones y un resultado primario positivo de $1,92 billones. En los primeros cinco meses de 2026, el Gobierno acumuló un superávit financiero del 0,2% del PBI y reafirmó el equilibrio fiscal como principal ancla del programa económico.

El Gobierno nacional volvió a exhibir un resultado positivo en las cuentas públicas durante mayo y consolidó el superávit fiscal como uno de los pilares de su estrategia macroeconómica. De acuerdo con los datos difundidos por el Ministerio de Economía, el Sector Público Nacional (SPN) registró un superávit primario de $1.924.367 millones y un superávit financiero de $478.613 millones, incluso después de afrontar pagos de intereses de deuda por $1.445.754 millones, netos de las tenencias intra sector público.

Con este desempeño, el resultado acumulado de los primeros cinco meses de 2026 alcanza un superávit primario equivalente al 0,7% del Producto Bruto Interno (PBI) y un superávit financiero cercano al 0,2% del PBI, un dato que el Ejecutivo presenta como una ratificación de la política de equilibrio fiscal implementada desde el inicio de la gestión.

Los ingresos totales del Sector Público Nacional ascendieron durante mayo a $14,53 billones, con un incremento interanual nominal del 27,8%. Dentro de ese desempeño, los recursos tributarios crecieron un 30% respecto del mismo mes del año anterior.

El principal impulso provino del Impuesto a las Ganancias, cuya recaudación aumentó un 72,5% interanual, compensando parcialmente la caída observada en los Derechos de Exportación, que retrocedieron 17,4% como consecuencia de una menor recaudación por retenciones.

Desde el Palacio de Hacienda destacan que la evolución de los ingresos continúa respaldando el objetivo de sostener el equilibrio fiscal sin recurrir al financiamiento monetario del déficit.

El gasto primario cayó en términos reales, aunque crecieron las prestaciones sociales

Durante mayo, el gasto primario alcanzó los $12,61 billones, con un incremento nominal del 30,3% interanual. No obstante, descontando la inflación, el Gobierno sostiene que el gasto primario registró una reducción real del 2,2%.

Dentro de la estructura del gasto sobresale el comportamiento de las prestaciones sociales, que totalizaron $8,38 billones y crecieron 33,2% en términos nominales.

El informe oficial remarca que algunas partidas continuaron expandiéndose en términos reales. La Asignación Universal por Hijo (AUH) mostró un crecimiento real del 8,6%, mientras que las jubilaciones y pensiones contributivas registraron una mejora del 1,2%.

Las remuneraciones del sector público, por su parte, ascendieron a $1,62 billones, con una variación nominal del 26,9%.

Universidades, energía y transporte explicaron buena parte de las transferencias

Las transferencias corrientes totalizaron $4,49 billones durante mayo.

Dentro de ese universo, las destinadas al sector público crecieron 47,4% interanual, impulsadas principalmente por un incremento del 89,1% en las partidas asignadas a las universidades nacionales.

En materia de subsidios económicos, el Estado destinó $784.178 millones, con un aumento del 6,8% respecto del mismo período del año anterior.

La mayor parte de esos recursos correspondió al sector energético, que recibió $523.417 millones, mientras que el transporte absorbió otros $258.687 millones.

En paralelo, el gasto de capital se ubicó en $183.519 millones, manteniéndose prácticamente estable respecto del mes previo y reflejando la continuidad del criterio de fuerte contención de la inversión pública.

Transferencia extraordinaria del Banco Central para reducir deuda del Tesoro

Uno de los datos relevantes del informe fiscal fue la transferencia de utilidades realizada por el Banco Central correspondiente a los resultados del ejercicio 2025.

El monto alcanzó los $24,4 billones y, según precisó el Ministerio de Economía, esos recursos fueron destinados principalmente a cancelar deuda que el Tesoro mantenía con la autoridad monetaria, una estrategia orientada a mejorar la composición del balance del sector público sin incrementar el gasto corriente.

Desde el Ministerio de Economía sostienen que el resultado de mayo vuelve a confirmar la vigencia del denominado “ancla fiscal”, considerada por el Gobierno como la principal herramienta para sostener la desaceleración de la inflación y fortalecer la estabilidad macroeconómica.

La administración de Javier Milei argumenta que el mantenimiento del superávit permite avanzar gradualmente en la reducción de la presión tributaria y devolver recursos al sector privado, en línea con la estrategia oficial de consolidación fiscal y menor intervención del Estado en la economía.

Con cinco meses consecutivos de resultados acumulados positivos, el Gobierno busca consolidar una señal de disciplina fiscal en un contexto donde la evolución de la actividad económica, la recaudación y el financiamiento seguirán siendo variables determinantes para sostener el equilibrio de las cuentas públicas durante el resto del año.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin