
tasas hipotecarias

Crédito hipotecario: menos operaciones, tickets más altos y mayor concentración bancaria

Compartí esta noticia !

Con la reciente medida para estimular el crédito hipotecario utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES se preveía un aumento notorio para la adquisición de viviendas. Sin embargo, el número final sigue manteniéndose en niveles bajos y similares a los de 2024.

Con datos más recientes de julio, la cantidad de créditos hipotecarios otorgados por las entidades financieras se ubica en los 14.237. Respecto a 2025, el número queda muy por debajo de los 44.612 otorgados y se ubica por encima, aunque similar, al de 2024, cuando se dieron 11.775.

En Argentina, el 75% de los depósitos bancarios está colocado a menos de 60 días, mientras que una hipoteca necesita un plazo de entre 20 y 30 años. Ese “descalce de plazos” es la traba estructural que impide consolidar el crédito aunque la inflación baje.

El último informe sobre préstamos para la adquisición de viviendas de la Fundación Tejido Urbano (TU) refleja que, a pesar del impulso del Gobierno a través del FGS, hay menos créditos y son más caros frente a 2025.
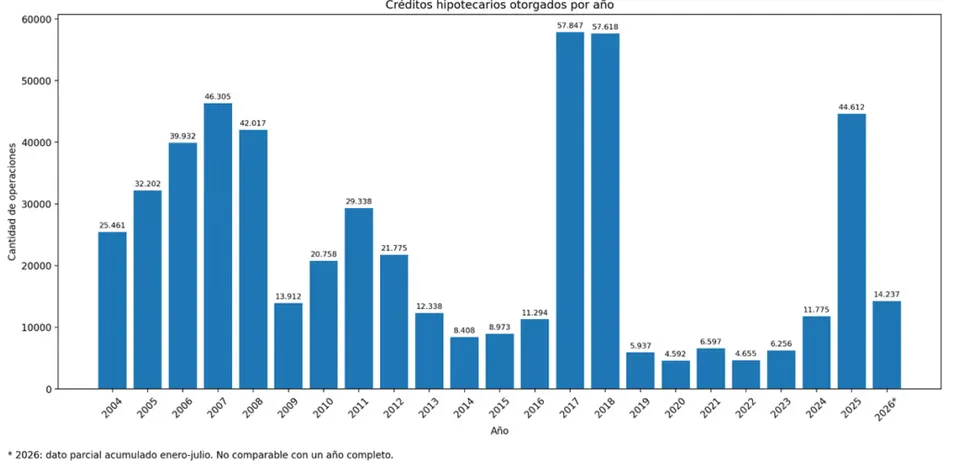
Entre enero y julio del último año se registraron alrededor de 25.160 operaciones, con un ticket promedio cercano a USD 82.000 a dólar blue, expresado en dólares constantes de 2024. En el mismo período del corriente año las altas descendieron a 14.237, mientras que el monto real promedio ascendió a aproximadamente USD 100.600 (+23% interanual).

Esto demuestra que el crédito se volvió más exigente y se concentró en compras de mayor valor. “La recuperación del crédito perdió, por lo tanto, escala en términos de cantidad de operaciones, mientras que el financiamiento se concentró en préstamos de mayor monto promedio. La combinación de mayores montos financiados y tasas de interés más elevadas durante los primeros meses del año también encareció las condiciones de acceso al crédito para los hogares”, explica el informe.

Los bancos que otorgan los créditos

Luego de un 2024 y 2025 con mayor protagonismo de los bancos privados, el aumento de las tasas de interés y la restricción de fondeo hicieron retraer la oferta privada. En ese sentido, el caso del Banco Nación es el que más resalta dentro de las entidades financieras: en 2025 pasó a explicar alrededor del 44% de las operaciones, mientras que Galicia originó cerca de 5.750 créditos; Santander, aproximadamente 3.600; BBVA, más de 3.100; y el Ciudad, alrededor de 2.700.

Los tres principales originadores concentraron cerca del 65% del total. Así, el aumento de la participación de Nación convivió con un volumen de actividad privada considerablemente mayor que el observado durante el ciclo de 2017–2018, cuando la banca pública explicaba más de la mitad del mercado.

En 2026 ocurre algo similar, en donde el Nación explicó por sí solo el 65,9% del total nacional de créditos (9.375 operaciones) durante enero y julio. Junto con el BBVA (14%) concentraron casi 4 de cada 5 hipotecas otorgadas en el país.
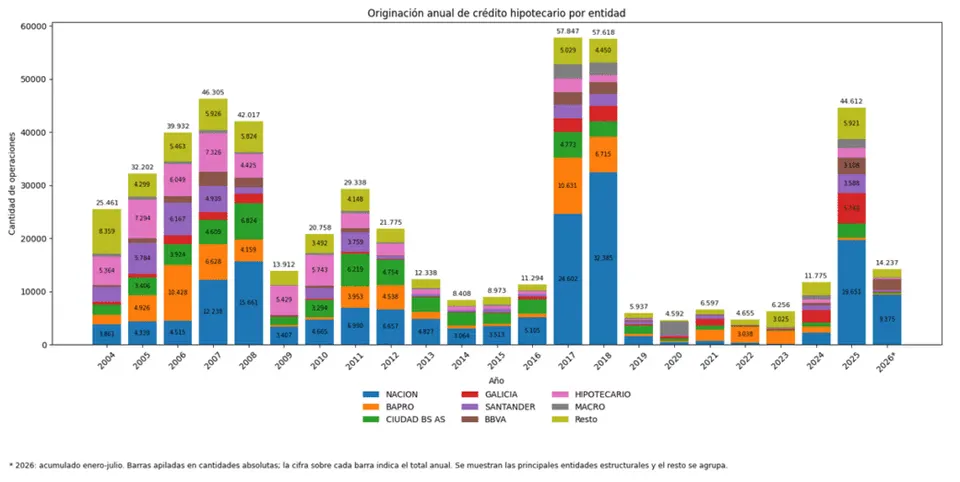
Al sumar las 399 altas de ICBC —tercer originador del período— la participación de los tres principales bancos alcanzó el 82,7%, frente al 65% registrado en 2025 y el 48,7% de 2024.

“En apenas dos años, el mercado pasó de una recuperación relativamente distribuida entre entidades a una estructura en la que unos pocos bancos explican la mayor parte de las altas. Las diferencias en las estrategias comerciales y en la evolución de las originaciones permiten observar cómo se produjo ese cambio”, señalan desde TU.

Entre enero y julio de 2025 y el mismo período de 2026, Galicia originó aproximadamente 4.600 créditos menos; Santander, 2.157 menos; Ciudad, 1.504; Hipotecario, 1.236; y Macro, 1.021. En cambio, Banco Nación sumó 1.627 operaciones adicionales, mientras que BBVA logró sostener e incrementar levemente su nivel de actividad.

Entre CABA y PBA concentran más de la mitad de las hipotecas de todo el país

En el acumulado de 2026 el crédito hipotecario volvió a mostrar una marcada concentración territorial. Solamente entre la Ciudad Autónoma de Buenos Aires (CABA) (4.228) y la provincia de Buenos Aires (PBA) (4.874) se concentró el 63,9% del total nacional otorgado. Detrás se ubicaron Santa Fe (1.280), Córdoba (915) y Mendoza (791), mientras que el resto de las provincias presentó volúmenes considerablemente menores.

La participación de CABA y PBA presenta oscilaciones más pronunciadas durante los años de menor actividad: en 2020, cuando el mercado registró apenas 4.592 altas, su peso conjunto cayó al 39,9%; en 2021 y 2022 —todavía con volúmenes reducidos— ascendió al 77,4% y al 72,7%, respectivamente.
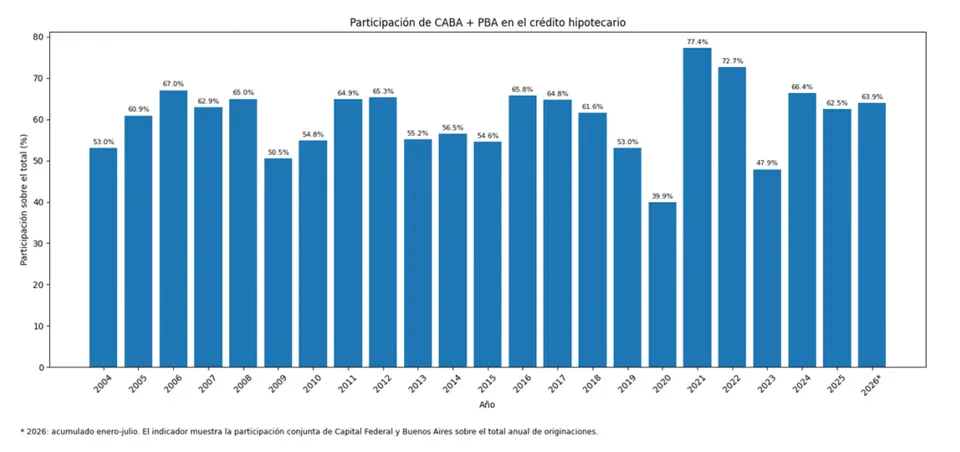
A partir de la recuperación del crédito en 2024, el peso conjunto de ambos mercados volvió a ubicarse en niveles cercanos a los de los principales ciclos expansivos: 66,4% (2024), 62,5% (2025) y 63,9% en el acumulado de enero a julio de 2026.

“La reapertura del crédito bancario no produjo, por lo tanto, una desconcentración territorial significativa a escala nacional. El crédito hipotecario tiende a concentrarse en los territorios donde coinciden empleo registrado, ingresos suficientes para afrontar una cuota y un mercado inmobiliario dinámico y formal. Los hogares encuentran mayores posibilidades de cumplir los requisitos bancarios y las entidades cuentan con condiciones más favorables para originar préstamos”.
Compartí esta noticia !

Ponen en marcha el fondeo de ANSES para los créditos hipotecarios con una primera licitación por $200.000 millones

Compartí esta noticia !

El Banco Central puso en marcha el mecanismo mediante el cual el Fondo de Garantía de Sustentabilidad (FGS) de ANSES comenzará a fondear a los bancos para ampliar la oferta de créditos hipotecarios. La primera licitación contempla $200.000 millones y forma parte de un programa que prevé canalizar $2 billones hacia las entidades financieras, con el objetivo de sostener préstamos de largo plazo para la compra de viviendas.

La herramienta fue anunciada dos semanas atrás por el ministro de Economía, Luis Caputo, como parte de un paquete destinado a recuperar el financiamiento hipotecario y, al mismo tiempo, apuntalar la actividad económica vinculada con la construcción y el acceso a la vivienda.

En esta primera operación, el FGS colocará los recursos en bancos mediante plazos fijos UVA, mientras que el Banco Central actuará como agente financiero de ANSES. El programa contempla diez licitaciones de $200.000 millones cada una, por un total de $2 billones, equivalentes a unos u$s1.300 millones.

El diseño busca atacar uno de los principales problemas del mercado hipotecario: la disponibilidad de fondeo a largo plazo. Los depósitos UVA tendrán plazos de uno y cinco años, con tasas mínimas de 2,5% y 4,5%, respectivamente. A cambio de acceder a esos recursos, las entidades deberán destinarlos a nuevas líneas hipotecarias bajo determinadas condiciones.

El límite que cambia la ecuación para los bancos

El punto central del esquema es la tasa que deberán ofrecer las entidades beneficiarias. Los créditos financiados con recursos del FGS tendrán un costo máximo de UVA + 7,5%, lo que puede modificar la estrategia comercial de aquellos bancos que actualmente ofrecen préstamos por encima de ese nivel.

Cada entidad podrá adjudicarse como máximo el 20% del monto disponible en cada licitación. Una vez recibido el fondeo, contará con un plazo de 90 días para transformar esos recursos en nuevos créditos hipotecarios.

La regla introduce una relación directa entre el financiamiento que reciben los bancos y el crédito que deben colocar. No se trata solamente de aportar liquidez al sistema financiero: el objetivo es que ese fondeo se traduzca en nuevas operaciones destinadas a la compra de viviendas.

Para las entidades que ya ofrecen créditos a UVA + 7,5% o por debajo de ese nivel, el incentivo es diferente. El programa puede representar principalmente una fuente de financiamiento de mayor plazo, sin que necesariamente implique una reducción adicional de las tasas que cobran a sus clientes.

El mercado espera los primeros créditos hacia fin de año

La implementación también abre interrogantes entre los bancos. Uno de los puntos que todavía genera dudas es si las entidades podrán ofrecer tasas superiores a los mínimos establecidos para los plazos fijos UVA con el propósito de captar una mayor proporción de los fondos disponibles en las subastas.

Otro aspecto pendiente es el tratamiento de quienes ya tomaron préstamos hipotecarios a tasas superiores al nuevo límite. También resta determinar cuánto tiempo demandará el proceso entre la adjudicación de los fondos, su disponibilidad efectiva para los bancos y la aprobación de los nuevos préstamos.

Si el cronograma se desarrolla según las previsiones de las entidades, los primeros créditos financiados bajo este mecanismo podrían comenzar a otorgarse entre noviembre y diciembre.

El impacto potencial no es menor. El programa fue diseñado para alcanzar a más de 10.000 viviendas y busca ampliar la disponibilidad de crédito en un mercado que durante 2026 muestra una contracción respecto del año anterior.

Un mercado que perdió volumen

El fondeo llega en un momento en que el crédito hipotecario atraviesa una etapa de menor dinamismo. Actualmente, el monto promedio de los préstamos ronda los u$s75.000, equivalentes a cerca de $100 millones, mientras que los plazos promedio se ubican en aproximadamente 23 años y las tasas se encuentran cercanas al 7%.

La evolución de las operaciones muestra la magnitud del desafío. Durante 2025 se otorgaron alrededor de 44.000 créditos hipotecarios, mientras que para 2026 se proyectan unos 30.000 préstamos. De concretarse esa previsión, el mercado registraría una caída cercana al 34% interanual.

En ese contexto, el programa del FGS intenta recomponer una pieza clave del mercado: el financiamiento de largo plazo. Para que el esquema tenga impacto sobre la demanda habitacional, sin embargo, no alcanza con aumentar los fondos disponibles. La condición decisiva será que esos recursos efectivamente se conviertan en créditos, con tasas y plazos compatibles con la capacidad de pago de los hogares.

La apuesta oficial combina así dos objetivos. Por un lado, ampliar el acceso al financiamiento para la vivienda. Por otro, utilizar recursos de largo plazo para darle mayor profundidad a un mercado hipotecario que todavía permanece lejos de los niveles necesarios para convertirse en un canal relevante de financiamiento habitacional.

La primera licitación será, en ese sentido, una prueba concreta del mecanismo. El volumen adjudicado, la cantidad de bancos participantes y, sobre todo, la velocidad con la que los $200.000 millones se transformen en nuevas hipotecas permitirán medir si el esquema logra superar el problema central del mercado: no solo disponer de dinero, sino convertirlo en vivienda financiada a largo plazo.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin