Unión Industrial Argentina

La UIA publicó un informe sobre el “deterioro industrial” en julio

Compartí esta noticia !

El Centro de Estudios UIA (CEU) dio a conocer los resultados de su tercera encuesta del año, realizada sobre una muestra de más de 600 empresas, que reflejó una profundización en el deterioro de la actividad industrial durante el mes de julio. 

La contracción del consumo local se mantiene como el obstáculo central para el desarrollo del sector productivo, se indicó luego del cruce que la UIA protagonizó con el Gobierno la semana pasada en el marco del Día de la Industria.

De acuerdo con el relevamiento, “la debilidad de la demanda interna” impactó de manera directa en los indicadores operativos de la industria:

El 50% de las empresas encuestadas registró caídas en sus ventas en el mercado local, mientras que el 42,9% redujo su producción respecto a mediciones previas.

El escenario resultó sensiblemente más complejo para las micro y pequeñas empresas, donde las caídas en las ventas alcanzaron al 54,8% de los establecimientos y la baja en los niveles de producción afectó al 47,8%.

A la desaceleración del volumen de actividad se sumó un incremento continuado en los costos operativos, con un protagonismo creciente de los servicios energéticos.

Compromiso financiero, perspectivas de empleo y competencia desleal

El estudio de la UIA señaló que el estancamiento de la actividad comercial comenzó a erosionar la salud financiera del entramado industrial y sus proyecciones de inversión.

El 47,6% de las industrias enfrentó complicaciones para afrontar al menos uno de sus compromisos financieros habituales, mientras que un 9,2% de las firmas registró dificultades simultáneas para cubrir la totalidad de sus pagos.

De cara al próximo año, solo el 16,9% de las empresas proyecta incrementar su plantilla de personal, en contraste con un 27,5% que prevé reducir su nómina de trabajadores, se indicó en el informe.

En un bloque especial incluido en el estudio, el 60% de los industriales (6 de cada 10) afirmó que la competencia desleal genera un impacto “alto o muy alto” en su negocio, afectando severamente los márgenes de rentabilidad y la cuota de mercado.

Compartí esta noticia !

Caputo: “Nos deslomamos para que este cambio continúe”

Compartí esta noticia !

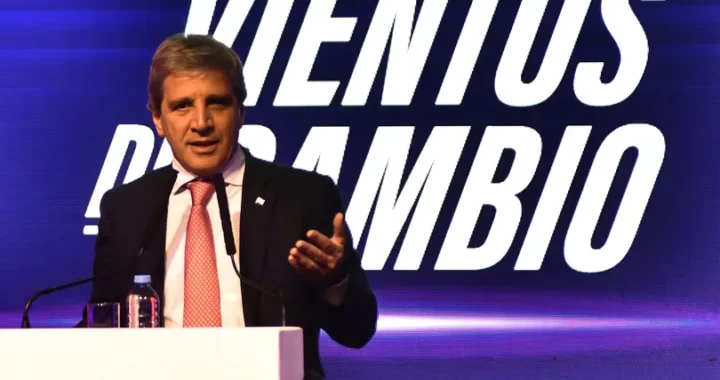
“Nos deslomamos para que este cambio continúe y se dé para todos lo más rápido posible”, afirmó el ministro de Economía, Luis Caputo, en una suerte de revival de la frase fallida de Manuel Adorni. Según el ministro, los elogios que recibe el rumbo argentino en el exterior constituyen una señal de que el país avanza en la dirección correcta, aunque reconoció que los efectos positivos todavía demandarán tiempo y paciencia para alcanzar al conjunto de la sociedad. 

Caputo defendió el programa de Javier Milei, aseguró que la Argentina transita el camino correcto y pidió paciencia ante una recuperación que todavía no llega a todos los hogares. Reconoció que dentro de dos años persistirán las dificultades para cubrir los gastos básicos y sostuvo que transformar el país demandará décadas.

El ministro de Economía, Luis Caputo, volvió a defender el rumbo económico del Gobierno de Javier Milei, aunque acompañó el optimismo oficial con una advertencia que enfría las expectativas de una recuperación inmediata: dentro de dos años todavía habrá argentinos que no podrán llegar a fin de mes.

No puedo hacer magia”, respondió el funcionario al ser consultado por los sectores que aún no perciben las mejoras que el Gobierno atribuye a su programa económico. Caputo sostuvo que la Argentina “no va a ser Suiza en un año” y trasladó el horizonte de transformación estructural hacia las próximas dos décadas.

“Si no nos desviamos del camino, de acá a los próximos veinte años este va a ser otro país”, afirmó durante el encuentro Vientos de Cambio, realizado en el hotel Sheraton de Buenos Aires.

El mensaje combinó una defensa cerrada de la política económica con un pedido explícito de paciencia. Según Caputo, el Gobierno eligió el rumbo correcto y ahora necesita perseverar para que los resultados alcancen progresivamente a una mayor parte de la sociedad.

El ministro admitió que la estabilización de algunos indicadores macroeconómicos no significa que las dificultades hayan desaparecido de los hogares. “Dentro de dos años también va a haber gente que no va a llegar a fin de mes. En Estados Unidos hay gente que no llega a fin de mes”, planteó.

Caputo argumentó que ningún gobierno puede revertir en apenas un año los problemas acumulados durante un siglo. En ese sentido, señaló que su responsabilidad consiste en reducir gradualmente la cantidad de personas cuyos ingresos resultan insuficientes para cubrir sus gastos mensuales.

“Yo no puedo hacer magia. Tengo que lograr que cada vez esos argentinos que no llegan a fin de mes sean menos”, insistió.

La declaración expuso la tensión que atraviesa el discurso económico oficial: mientras el Gobierno exhibe la desaceleración de la inflación, el ordenamiento fiscal y la reducción de la pobreza como señales de éxito, una parte considerable de la población continúa enfrentando salarios rezagados, pérdida de poder adquisitivo y dificultades para sostener el consumo cotidiano.

Caputo aseguró que la pobreza “bajó a la mitad” y cuestionó que ese resultado no reciba suficiente reconocimiento. También rechazó las críticas sobre la falta de mejoras concretas y sostuvo que cualquier evaluación debe considerar cuál habría sido la situación del país si continuaba el programa económico anterior.

Si se observan los últimos veinte años, la Argentina fue un desastre. Si se mira hacia dónde vamos hoy, todo es para bien”, afirmó el también ex ministro de Finanzas de Mauricio Macri. 

El titular del Palacio de Hacienda también defendió la integración de la Argentina al comercio internacional y descartó la posibilidad de sostener una economía cerrada.

“Si no nos adaptamos al mundo, cerremos las fronteras. Argentina no tiene opción de no conectarse con el mundo”, expresó.

Caputo definió el proceso en marcha como una reconversión económica y afirmó que el respaldo al programa no se limita al Gobierno. Según aseguró, el rumbo también es valorado por empresarios y actores internacionales.

“Estamos seguros de que este es el camino correcto. Estamos seguros nosotros, en el exterior y los empresarios. Lo importante es la perseverancia”, señaló.

La respuesta a la Unión Industrial Argentina

Durante su exposición, Caputo también respondió al vicepresidente de la Unión Industrial Argentina, Guillermo Moretti, quien había acusado al Gobierno de desconocer la realidad del país y del entramado fabril.

El ministro rechazó el cuestionamiento y aseguró que mantiene conversaciones permanentes con representantes de diferentes sectores productivos.

“Nosotros vamos por lo que es moralmente justo”, afirmó. Además, sostuvo que habla con industriales “todas las semanas” y que las opiniones que recibe en esos encuentros no coinciden con la posición expresada por el vicepresidente de la entidad.

El cruce se produjo en medio de las tensiones entre el Gobierno y una parte de la industria nacional por la apertura comercial, la competencia de productos importados, los costos internos y la debilidad del mercado doméstico.

Caputo, sin embargo, ratificó que no habrá modificaciones sustanciales en la hoja de ruta. El planteo oficial es que la recuperación requiere tiempo y disciplina, aunque la promesa de bienestar generalizado quedó ahora ubicada en un horizonte mucho más extenso que el calendario electoral.

Compartí esta noticia !

La UIA reclama cambios al “Súper RIGI”: pide más contenido nacional y alerta por la presión fiscal sobre la industria

Compartí esta noticia !

Mientras el Gobierno busca acelerar la aprobación del denominado “Súper RIGI” en la Cámara de Diputados como una de las piezas centrales de su estrategia para atraer inversiones, la Unión Industrial Argentina (UIA) decidió fijar posición y plantear modificaciones al proyecto. La principal entidad fabril del país respaldó la necesidad de promover nuevas inversiones, pero advirtió que el régimen debe incorporar mecanismos concretos que garanticen una mayor participación de la industria nacional y de los proveedores locales.

La discusión no es menor. El oficialismo aspira a convertir al “Súper RIGI” en una herramienta para captar grandes desembolsos de capital en sectores estratégicos, ampliando los beneficios ya previstos en el Régimen de Incentivo para Grandes Inversiones. Sin embargo, desde la UIA sostienen que el desafío no pasa únicamente por atraer inversiones, sino por maximizar su impacto sobre el entramado productivo argentino.

Durante la reunión de Junta Directiva de la entidad, el presidente de la UIA, Martín Rappallini, remarcó que la llegada de nuevas inversiones debe transformarse en una oportunidad para fortalecer cadenas de valor locales, generar empleo calificado y promover la transferencia tecnológica. En ese sentido, planteó una definición de fondo: si la Argentina necesita regímenes de excepción para atraer capitales, el problema estructural sigue siendo la falta de condiciones competitivas para el conjunto de la industria.

Con esa lógica, la central fabril propuso incorporar al “Súper RIGI” una exigencia mínima de contenido nacional. La iniciativa consiste en replicar el piso obligatorio del 20% de inversión que ya contempla el régimen vigente, pero orientándolo exclusivamente a bienes con valor agregado local. El objetivo es evitar que ese porcentaje se diluya en contrataciones que inevitablemente deben realizarse en el mercado interno y garantizar una participación efectiva de fabricantes nacionales en los grandes proyectos de inversión.

Además, la UIA impulsa la creación de esquemas de integración progresiva. La propuesta apunta a que, a medida que los emprendimientos avancen desde la etapa de construcción hacia la operación, se incremente gradualmente la participación de proveedores argentinos. Para ello, también reclama reglas claras que permitan verificar objetivamente la existencia de oferta local competitiva en términos de precio, calidad y disponibilidad.

La posición de la entidad industrial surge en un contexto donde conviven expectativas por la recuperación económica con señales de preocupación en varios sectores manufactureros. De acuerdo con los datos presentados por el Centro de Estudios de la UIA (CEU), la actividad industrial registró en mayo una caída interanual del 0,8%, con desempeños particularmente negativos en ramas de alto impacto productivo como la automotriz (-21%), la metalmecánica (-5%) y bebidas (-14%).

Pero el debate sobre el “Súper RIGI” estuvo acompañado por otra preocupación recurrente del sector: la presión tributaria. Durante el encuentro, la entidad presentó un informe sobre la carga fiscal que enfrenta la producción formal y advirtió que miles de pequeñas y medianas empresas continúan operando bajo condiciones que deterioran su competitividad frente a competidores internacionales.

Según el análisis de la UIA, la industria aporta el 27% de la recaudación tributaria nacional y enfrenta una estructura de costos agravada por impuestos provinciales y municipales. Particularmente, la entidad puso el foco sobre el financiamiento productivo. En promedio, las provincias aplican una alícuota del 9% de Ingresos Brutos sobre la intermediación financiera, mientras que las tasas municipales agregan otro 6%. Sumados los impuestos de sellos y otras cargas, el sobrecosto tributario sobre el crédito puede alcanzar el 20%, encareciendo el acceso al financiamiento y afectando especialmente a las pymes.

La advertencia adquiere especial relevancia para provincias industriales y agroindustriales del interior, donde el acceso al crédito resulta determinante para sostener inversiones, capital de trabajo y empleo. En regiones como el NEA, donde predominan las pequeñas y medianas empresas vinculadas a la producción primaria, la industria forestal y los servicios, el costo financiero se ha convertido en una de las principales barreras para la expansión de la actividad.

La discusión sobre el “Súper RIGI” expone así una tensión de fondo dentro del modelo económico actual. Mientras el Gobierno apuesta a la apertura de nuevos flujos de inversión y a la estabilidad macroeconómica como motores del crecimiento, la industria reclama que esos incentivos extraordinarios se traduzcan en desarrollo local, generación de proveedores y fortalecimiento de las capacidades productivas nacionales. La batalla legislativa que comenzará en Diputados no solo definirá el alcance de un régimen promocional, sino también el perfil que tendrá la política industrial argentina en los próximos años.

Compartí esta noticia !

Argentina tuvo el segundo peor desempeño industrial del mundo

Compartí esta noticia !

La frase histórica de la Unión Industrial Argentina volvió a resonar en medio del deterioro del sector manufacturero: “sin industria no hay país”. El diagnóstico se refuerza con los datos internacionales más recientes: Argentina registró el segundo peor desempeño industrial del mundo entre 56 economías en los últimos dos años.

El dato surge de un informe de la consultora Audemus, que midió la evolución de la actividad industrial entre 2023 y 2025. En ese período, la producción manufacturera argentina cayó en promedio 7,9%, ubicándose solo por encima de Hungría, donde el retroceso fue de 8,2%.

La dinámica local contrasta con lo ocurrido en gran parte del mundo y también en América Latina, donde varios países lograron sostener expansiones industriales o caídas mucho más moderadas.

País Variación industrial (%) Tendencia
Hungría -8,2% Caída
Argentina -7,9% Caída
Bulgaria -6,7% Caída
Alemania -6,3% Caída
Canadá -5,2% Caída
Italia -4,8% Caída
Países Bajos -3% Caída
Taiwán +32,3% Crecimiento
Vietnam +23,8% Crecimiento
Egipto +19,5% Crecimiento
Costa Rica +16,3% Crecimiento
China +13,3% Crecimiento
Rusia +13% Crecimiento
Singapur +12,8% Crecimiento

Una crisis con causas internas

Según el estudio, el retroceso industrial argentino no responde principalmente a factores externos.

Mientras en Europa el deterioro manufacturero se explica por el shock energético, la competencia china en la industria automotriz y las tensiones comerciales con Estados Unidos, en Argentina el informe apunta a factores de política económica doméstica.

Entre ellos se destacan un tipo de cambio apreciado que reduce la competitividad, una apertura comercial acelerada y la ausencia de instrumentos de política industrial activa.

La comparación regional también resulta desfavorable. En el mismo período:

  • Brasil expandió su industria 3,5%
  • Chile creció 5,2%
  • Perú avanzó 6,5%
  • Uruguay registró +3,7%

Incluso países que mostraron retrocesos, como México (-0,4%) o Colombia (-0,7%), tuvieron caídas marginales frente al desplome argentino.

El contraste más evidente aparece con Brasil, que comparte el Mercosur con Argentina pero implementó políticas industriales activas, como el programa automotriz Mover, además de sostener un tipo de cambio más competitivo.

Cierre de empresas y caída del empleo

El deterioro del sector no solo se refleja en los índices de producción. También impacta en el entramado empresarial y en el empleo.

En los últimos dos años, 2.436 empresas industriales dejaron de realizar aportes al sistema de ART, un indicador que suele reflejar cierres o una reducción significativa de la actividad. Esa cifra representa casi el 5% del total de firmas industriales del país.

Las empresas que continúan operando también atraviesan un escenario complejo. El uso de la capacidad instalada se ubica en 57,9%, el nivel más bajo de la última década, excluyendo la pandemia.

En términos de empleo, desde 2023 se perdieron 72.955 puestos de trabajo industriales, lo que implica una contracción cercana al 6% del empleo manufacturero.

El deterioro del sector se da en medio de un fuerte debate político sobre el rol de la industria en la economía.

El ministro de Economía, Luis Caputo, relativizó recientemente la pérdida de empleo industrial y sostuvo que la rotación laboral es parte del funcionamiento normal del mercado de trabajo.

Por su parte, el presidente Javier Milei cuestionó en el Congreso lo que definió como el “fetiche industrialista”, al afirmar que durante décadas se sostuvo un esquema basado en subsidios y protecciones.

Tras esas declaraciones, tanto la Unión Industrial Argentina como la Asociación Empresaria Argentina reclamaron respeto institucional y un diálogo constructivo entre el sector público y el privado, advirtiendo sobre la necesidad de políticas que permitan sostener la producción y el empleo.

Compartí esta noticia !

La UIA advierte caída en producción y ventas en más del 50% de las fábricas

Compartí esta noticia !

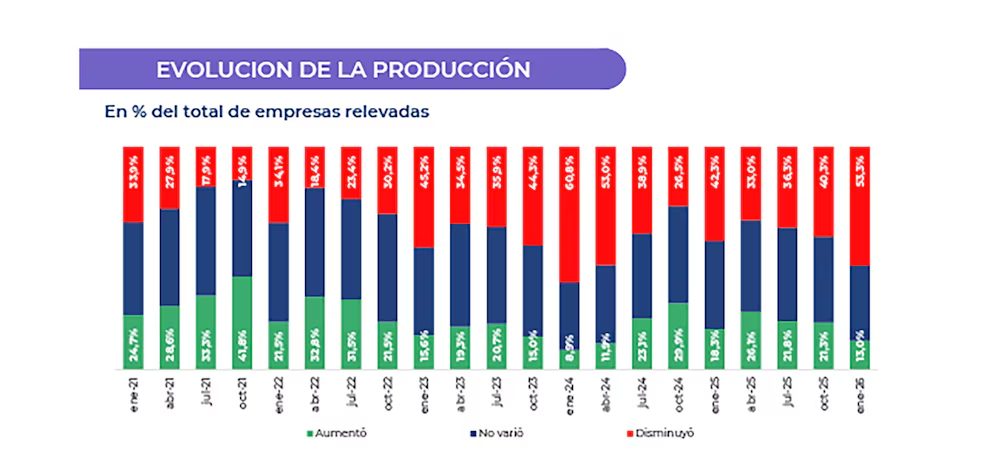
La Unión Industrial Argentina (UIA) difundió este miércoles un dato que agrega presión al frente económico del Gobierno: el 53,3% de las empresas redujo su producción y el 54,7% registró caídas en ventas internas durante enero de 2026. El Monitor de Desempeño Industrial (MDI) se ubicó en 36,5 puntos, con una baja de 7,5 puntos respecto del relevamiento anterior y 5,6 puntos menos que en enero del año pasado.

La publicación llega días después del duro cruce entre la central fabril y el presidente Javier Milei tras la apertura de sesiones ordinarias del Congreso. En ese contexto, el informe no es solo estadístico: funciona como respuesta institucional y señal política en medio de una discusión abierta sobre competitividad, apertura comercial y costos locales. ¿Se trata de un diagnóstico técnico o de una advertencia en plena disputa por el rumbo industrial?

Producción en retroceso y mercado interno debilitado

El relevamiento muestra un deterioro generalizado. Más de la mitad de las firmas consultadas reportó una caída en su nivel de producción frente al promedio del cuarto trimestre de 2025. En ventas internas, apenas el 13,3% registró aumentos, uno de los valores más bajos de la serie histórica.

En exportaciones, el 30% de las empresas informó descensos y el 14,3% incrementos, sin cambios significativos frente a encuestas anteriores. El dato revela que la debilidad no se limita al mercado doméstico, aunque la demanda interna sigue siendo el principal factor de contracción.

El estudio también expone tensiones financieras. El 45,6% de las compañías tuvo dificultades para cumplir con al menos uno de sus compromisos: salarios, proveedores, servicios públicos, impuestos o deudas financieras. Dentro de ese grupo, el 5,4% acumuló atrasos en todos los rubros. Las consecuencias fueron directas: el 39,8% afrontó mayores costos financieros e intereses y el 38,1% recurrió a financiamiento de corto plazo.

Empleo, PyMEs y presión importadora

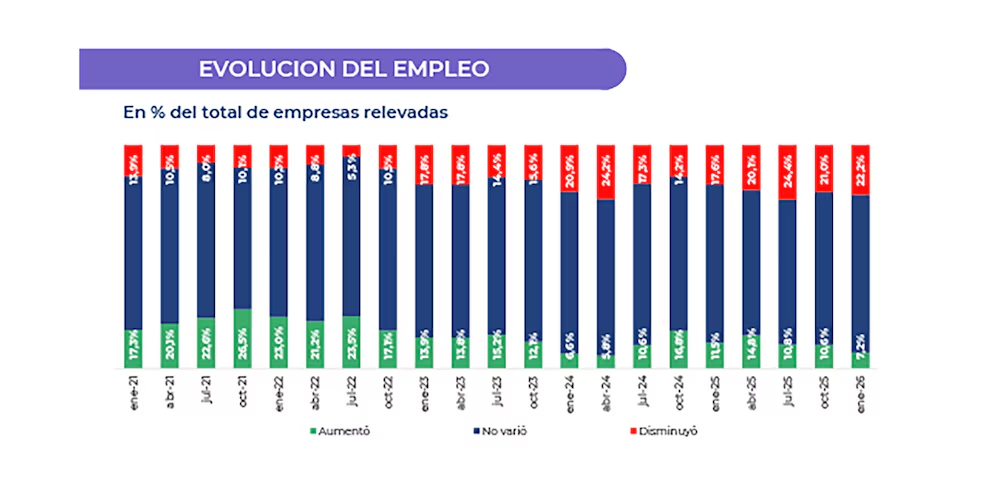
El impacto en el empleo industrial aparece como moderado pero persistente. El 22,2% de las empresas redujo su plantel. Entre ellas, el 50% aplicó disminución directa de personal, el 41,4% recortó turnos y el 22,9% implementó suspensiones. En la proyección a doce meses, el 26% prevé nuevas reducciones y el 19,4% anticipa aumentos.

Las PyMEs muestran mayor fragilidad en producción y ventas. El Índice de Difusión fue de -43,3 puntos en micro y pequeñas empresas frente a -34,8 en medianas y grandes para producción. En ventas, la brecha se amplía: -46,5 contra -30,8 puntos. En empleo, el ajuste fue más marcado en medianas y grandes (-18,5) que en micro y pequeñas (-13,3).

El dato que reconfigura el debate es la preocupación por las importaciones. La dificultad para competir con bienes importados pasó de no registrarse en octubre de 2024 a representar el 19,4% en enero de 2026. En paralelo, la caída de la demanda interna continúa como principal problema, mencionada por el 46,1% de las empresas. Los costos, que en enero de 2025 lideraban con 40,6%, descendieron al 19,7% y dejaron de ocupar el primer lugar.

La combinación de apertura comercial y apreciación cambiaria aparece en el centro de la discusión. Para el sector industrial, la presión externa crece mientras el mercado interno no reacciona.

Correlación de fuerzas y agenda económica

El informe fortalece la posición negociadora de la UIA en su disputa con el Ejecutivo. La central fabril instala en la agenda pública un cuadro de deterioro productivo que interpela directamente la estrategia económica del Gobierno. A la vez, el oficialismo mantiene su crítica sobre precios internos y competitividad estructural.

En términos políticos, el diagnóstico condiciona el debate legislativo y la agenda de reformas. Si la caída se profundiza, la presión por medidas sectoriales o ajustes en la política comercial podría intensificarse. También impacta en la gobernabilidad económica: menos producción y empleo tensionan la recaudación y el consumo.

Las expectativas reflejan un enfriamiento del optimismo empresario. El 47,8% prevé mejoras en su situación económica, frente al 60,4% del relevamiento anterior. Sobre el contexto nacional, el 51% espera avances, contra el 68,6% previo. La tendencia es descendente.

Un escenario en disputa

La industria atraviesa un momento delicado, atravesado por estacionalidad de enero pero también por señales de desaceleración persistente. El Gobierno sostiene su estrategia de apertura y disciplina macroeconómica; la UIA advierte sobre el impacto en producción y empleo.

En las próximas semanas será clave observar si el deterioro se mantiene en febrero y marzo, meses menos afectados por paradas de planta. También si el diálogo institucional se recompone o si la tensión escala hacia un conflicto más abierto en el Congreso y en la agenda pública.

La discusión ya dejó de ser técnica. Se convirtió en un debate de poder sobre el modelo productivo y el equilibrio entre apertura, competitividad y protección del entramado industrial. El resultado todavía está en construcción.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin