Desde el viernes al viernes 7 de octubre, los clientes de Banco Macro que utilicen sus tarjetas de Crédito o Débito Visa Macro sumarán chances para el sorteo de doce paquetes Hospitality Program, y disfrutar de Catar 2022TM, cortesía de Visa.
Hay dos formas de sumar chances para estar en la Copa Mundial de la FIFATM
Pagando con Tarjetas de Crédito o Débito Visa Macro, por cada $100 de compra se suma 1 chance en el sorteo semanal para viajar a Catar 2022TM., cortesía de Visa.
Abonando a través de MODO o en un comercio ViüMi se pueden obtener 5 chances.
El primer sorteo se realizará el miércoles 27 de julio.
El ganador accederá a 1 paquete Hospitality Program que incluye cuatro noches para dos personas con acceso a dos partidos.
El último sorteo tendrá lugar el miércoles 12 de octubre.
Pagá con las Tarjetas de Crédito o Debito VisaMacro y sumá chances para estar en la Copa Mundial de la FIFA 2022TM, alentando a la Selección Argentina y disfrutando del mejor fútbol.
Se trata del producto financiero más disruptivo para los productores agropecuarios, basado en sus productos, que los habilitará a realizar compras de todo tipo en forma rápida y simple, desde un café hasta un tractor.
Agrotoken, la primera infraestructura global de tokenización de agrocommodities, formalizó su alianza estratégica con Visa, compañía líder mundial en pagos digitales, para co-crear una innovadora tarjeta destinada al agro que permitirá a los productores agropecuarios abonar cualquier tipo de compra con granos tokenizados, sin intermediarios, de forma rápida y simple en los más de 80 millones de comercios que aceptan Visa a nivel mundial.
Este innovador acuerdo entre Visa y Agrotoken une dos soluciones. Por un lado, criptoactivos seguros y confiables, basados en granos como soja, trigo y maíz, y por otro lado, la escala tecnológica y aceptación que brinda Visa. La unión de estas dos empresas líderes tiene como resultado la creación de un nuevo producto que sin dudas producirá un gran impacto en los agronegocios.
“Agrotoken es la criptomoneda más segura y real del mundo que se encuentra basada en tres de los cereales con más demanda a nivel global. La alianza con Visa nos enorgullece y demuestra que tenemos un producto sumamente confiable generando un cambio disruptivo para el sector financiero, como esta credencial de pago, que permite al productor hacer sus compras habituales y abonarlas 100% con sus granos tokenizados”, explica Eduardo Novillo Astrada, CEO y Cofundador de Agrotoken.
Y agrega: “Además será mucho más que una tarjeta como se conoce actualmente, con Visa estamos co-creando una aplicación, donde el productor podrá llevar un registro de todas sus transacciones para que su contabilidad y toma de decisiones sean más fáciles, incluso cada vez que la utilice tendrá un cash back en cripto”.
Con este innovador producto, los tokens de Agrotoken se posicionan como uno de los criptoactivos más confiables del mundo.
“El sector agro es fundamental para la economía de Argentina y cada vez más, se requieren soluciones digitales para que el negocio pueda ser más ágil, eficiente y competitivo e irrumpir con éxito en el comercio del futuro. Y nosotros, desde Visa, nos encontramos al frente de esta revolución, proporcionando soluciones innovadoras y flexibles que nos permiten mejorar los procesos administrativos de compraventa, entre otros”, declara Gabriela Renaudo, Gerente General de Visa en Argentina.
Cómo funciona Agrotoken
Cada token representa una tonelada de granos que el productor vendió y entregó a un acopio. Todas las toneladas son validadas a través de una “Prueba de Reserva de Granos” (PoGR), un sistema transparente, seguro, descentralizado y auditable en todo momento. Así mismo, Agrotoken utiliza una infraestructura de seguridad multichain a través de las tecnologías de Ethereum, Polygon y Algorand, según los casos de uso óptimos para cada una.
Una vez que los productores disponen de sus activos digitales, pueden utilizarlos para realizar distintas operaciones, entre ellas consultar los índices del valor de los granos en tiempo real, que se encuentran disponibles ya sea en el sitio del Grupo Matba Rofex o de Agrotoken, solicitar préstamos respaldados por granos y próximamente abonar con una tarjeta los consumo diarios.
Desde los inicios de sus operaciones, los criptoactivos de Agrotoken se han utilizado para realizar diversas operaciones como la compra de insumos, automóviles, maquinarias agrícolas, hacienda, entre otros.
Crece la visita de canadienses, estadounidenses y australianos en el Parque Nacional Iguaçu, unidad de conservación que alberga a las Cataratas del Iguazú, Maravilla Mundial de la Naturaleza, desde la publicación del Decreto Federal que elimina la necesidad de visa para turistas de estos países.
Del 17 de junio de 2019, fecha de la publicación de las nuevas reglas, hasta el día 28 de julio, el parque registró un aumento de 91% de canadienses, 70% de estadounidenses y 8% de australianos.
Japón fue el único país que presentó una reducción, con un 24% de visitantes menos en relación al mismo período del año anterior.
El trámite, que busca aumentar los controles de seguridad y de inmigración, tendrá un costo de 7 euros, se realizará por Internet y servirá por 3 años.
La Unión Europea (UE) aprobó el miércoles 25/04 el ‘Sistema Europeo de Información y Autorización de Viaje’ (ETIAS, por sus siglas en inglés) que deberán solicitar todas aquellas personas de países que no pertenezcan al espacio ‘Schengen’ de la UE, como en el caso de la Argentina, que quieran entrar a Europa. El trámite, que busca aumentar los controles de seguridad y de inmigración, tendrá un costo de 7 euros, se realizará por Internet y servirá por 3 años.
“El sistema contribuirá a mejorar la seguridad, prevenir la inmigración ilegal, proteger la salud pública y reducir los retrasos en las fronteras gracias a la identificación de las personas que puedan representar un riesgo”, informó la UE a través de un comunicado.
Se espera que esta autorización entre en vigencia en 2020. Los datos ap ortados en la solicitud se cruzarán con las bases de datos de la UE y de Interpol para conocer si existen motivos para rechazar el viaje.
A partir del pedido de solicitud, si no hay respuesta se considera que la autorización fue aprobada. Pero, en el caso de que salte alguna alerta, la autorización se decidirá manualmente en un plazo máximo de 96 horas. Además, el funcionario responsable de revisar el pedido podrá solicitar más información y, cuando la reciba, tendrá 96 horas más para tomar una decisión.
“Saber qué personas se dirigen a la UE antes incluso de que lleguen a la frontera nos permitirá estar en mejores condiciones de detener a aquellas que puedan plantear una amenaza”, expresó Valentin Radev, ministro de Interior de Bulgaria, país que preside el Consejo de la UE este semestre.
Las compañías aéreas y marítimas controlarán antes del embarque si los pasajeros se encuentran autorizados para viajar. Las emp resas que transportan viajeros por tierra tendrán 3 años adicionales para prepararse antes de que entre en vigencia la nueva reglamanentación.
Sin embargo, en el comunicado aclararon que los que finalmente autorizan la entrada en el área Schengen son los policías en los controles de pasaportes y visas en aeropuertos, puertos y fronteras terrestres. El nuevo trámite no asegurará por completo el ingreso a Europa.
Los países que integran el área Schengen de libre circulación son: Alemania, Austria, Bélgica, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Francia, Grecia, Hungría, Italia, Letonia, Lituania, Luxemburgo, Malta, Países Bajos, Polonia, Portugal, República Checa y Suecia. Pese a que no son miembros de la UE, también están asociados Islandia, Liechtenstein, Noruega y Suiza.
La velocidad de los pagos sin contacto, combinada con la autenticación dinámica que protege contra el fraude, busca transformar las transacciones comerciales del día a día, ofreciendo mayor seguridad y conveniencia, y beneficiando a los comerciantes y consumidores por igual iProfesional– Mastercard y Visa trabajan en nuevos sistemas y plataformas tecnológicas para aplicar en los pagos de los consumidores, que permitan aumentar la seguridad y simplificar los procesos comerciales.
La primera de esas dos empresas anunció en enero su iniciativa para crear una mayor consistencia en los pagos, haciendo que los pagos sin contacto se vuelvan parte del día a día en los siguientes cinco años.
La aceleración de la tecnología de pagos sin contacto les permitirá a las personas alrededor del mundo aprovechar las ventajas de la tecnología digital de siguiente generación.
A partir de este año, este proveedor exigirá la actualización de una serie de tarjetas y terminales de pago a lo largo de Europa, América latina y el Caribe, Asia, los países del océano Pacífico, África y el Medio Oriente para poder ofrecer una tecnología más segura y conveniente de pagos sin contacto con tarjeta.
Con el tiempo, cada tarjetahabiente podrá pagar con un “toque” de su tarjeta o dispositivo en estas regiones, todos los días.
La velocidad de los pagos sin contacto, combinada con la autenticación dinámica grado EMV que protege contra el fraude, busca transformar las transacciones comerciales del día a día, ofreciendo mayor seguridad y conveniencia, y beneficiando a los comerciantes y consumidores por igual.
Esto también ayuda a los emisores al incrementar el uso de tarjetas y desplazando al efectivo, e impulsa casos de uso únicos para los gobiernos, como en el transporte público en algunas de las ciudades más grandes del mundo.
Hoy millones de consumidores pueden pagar con un simple toque en más de 8 millones de puntos en 111 países. En América latina, hubo un incremento de 17 veces en el número de transacciones sin contacto en 2017, con un crecimiento en el volumen de gasto de 13x, según informaron desde Mastercard a iProfesional.
La demanda de pagos sin contacto va en crecimiento, con el 15% de todas las compras en las tiendas a nivel global utilizando esta tecnología.
En Mastercard definieron una hoja de ruta que establece los siguientes requisitos:
* Después de octubre, todas las terminales habilitadas nuevas en Europa, el Medio Oriente, África, América Latina y Asia Pacífico podrán aceptar chip EMV y tecnología sin contacto.
* Después de abril de 2019, todas las tarjetas nuevas emitidas en esas regiones contarán con tecnología de chip EMV y sin contacto.
* Antes de abril de 2023, todas las terminales de comerciantes en esas regiones estarán habilitadas para aceptar esta tecnología.
“Nuestra visión es la de un mundo en dónde los tarjetahabientes nunca tendrán que preguntarse si sus tiendas favoritas aceptan su forma de pago predilecta, ni preocuparse por reducir la seguridad a cambio de la conveniencia”, dijo Patricio Hernández, vicepresidente sénior del área de soluciones de seguridad de Mastercard para América latina y el Caribe. Tarjeta billetera
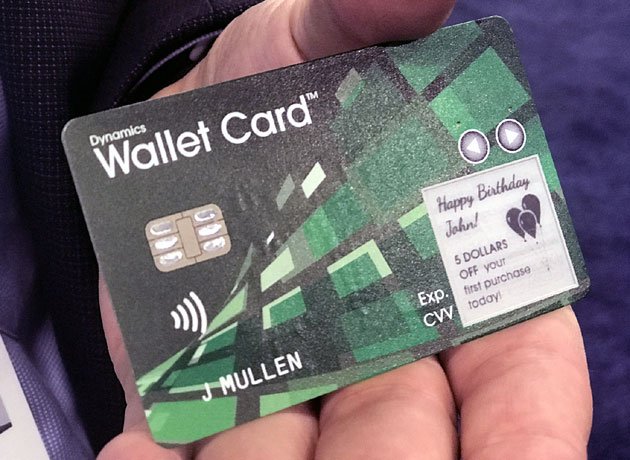
Visa y su socio tecnológico Dynamics anunciaron en enero la Dynamics Wallet Card, una tarjeta de pago conectada.
La versión de la tarjeta billetera que lleva la marca Visa tiene el mismo tamaño y forma que una tarjeta de crédito o débito tradicional, pero incorpora múltiples características y tecnologías que no se encontraban en una tarjeta de pago.
Las características de esta tarjeta billetera van desde la capacidad de acceder a múltiples tarjetas —sean EMV, sin contacto o de banda magnética— hasta una pantalla programable que permite enviarle al consumidor información sobre la cuenta como alertas o cupones, directamente a la tarjeta mediante una antena integrada en la misma.
“La innovación en la categoría de pagos no se limita a los ‘wearables’ (vestibles), los autos, la seguridad o la tecnología móvil; aún se puede hacer mucho más para actualizar la experiencia basada en la tarjeta, la cual continúa siendo el principal medio utilizado en el mundo para completar transacciones de pago digital”, señaló Mark Nelsen, vicepresidente senior de productos de riesgo y autenticación de Visa.
Según informaron desde Visa a iProfesional, la tarjeta billetera incluye un chip y una antena de telefonía móvil para habilitar la transferencia de datos entre ese plástico y el banco de un consumidor, en cualquier lugar del mundo y a cualquier hora del día.
El dispositivo ofrece una serie de beneficios para el tarjetahabiente y tecnologías de punta que incluyen:
* Múltiples tarjetas en una: con solo tocar un botón, el consumidor puede acceder a sus distintas tarjetas de débito, crédito o prepago, en múltiples monedas y de un solo uso, así como a tarjetas de programas de lealtad. La información de la cuenta se muestra en la pantalla de la tarjeta, con la posibilidad de moverse entre tarjetas o cuentas.
* Emisión instantánea: como primera plataforma de tarjeta digital instantánea, las instituciones financieras pueden distribuir la tarjeta billetera Visa en cualquier lugar y en cualquier momento, por ejemplo, en sus sucursales o en eventos, y el consumidor puede activarla de inmediato.
* Mayor seguridad: un banco puede dar de baja rápidamente el número de cuenta de una tarjeta comprometida y reemplazarlo con un número de cuenta nuevo, lo cual brinda conveniencia y tranquilidad al tarjetahabiente.
* Alertas y mensajes: una pantalla de 65.000píxeles en la misma tarjeta muestra la información de la cuenta y permite enviar mensajes a la tarjeta billetera en cualquier momento. Por ejemplo, después de cada compra se puede enviar un mensaje para notificar al consumidor sobre la compra, así como su saldo disponible si utilizó una tarjeta de débito o prepagada. El tarjetahabiente también puede recibir cupones o puede ser notificado sobre una compra sospechosa y hacer clic en “No soy yo para que se establezca una alerta de fraude y se emita un nuevo número de tarjeta.
* Batería auto recargable: Un chip orgánico asegura que la tarjeta de pago se recargue a sí misma durante la operación normal, sin requerir ningún esfuerzo por parte del tarjetahabiente.
Para las instituciones financieras interesadas en lanzar programas piloto de la tarjeta billetera, la misma estará disponible en los primeros meses de este año. Los consumidores que deseen ser notificados cuándo una tarjeta en particular esté disponible, se pueden inscribir en www.getwalletcard.com.