
vivienda propia Argentina

Crédito hipotecario: menos operaciones, tickets más altos y mayor concentración bancaria

Compartí esta noticia !

Con la reciente medida para estimular el crédito hipotecario utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES se preveía un aumento notorio para la adquisición de viviendas. Sin embargo, el número final sigue manteniéndose en niveles bajos y similares a los de 2024.

Con datos más recientes de julio, la cantidad de créditos hipotecarios otorgados por las entidades financieras se ubica en los 14.237. Respecto a 2025, el número queda muy por debajo de los 44.612 otorgados y se ubica por encima, aunque similar, al de 2024, cuando se dieron 11.775.

En Argentina, el 75% de los depósitos bancarios está colocado a menos de 60 días, mientras que una hipoteca necesita un plazo de entre 20 y 30 años. Ese “descalce de plazos” es la traba estructural que impide consolidar el crédito aunque la inflación baje.

El último informe sobre préstamos para la adquisición de viviendas de la Fundación Tejido Urbano (TU) refleja que, a pesar del impulso del Gobierno a través del FGS, hay menos créditos y son más caros frente a 2025.
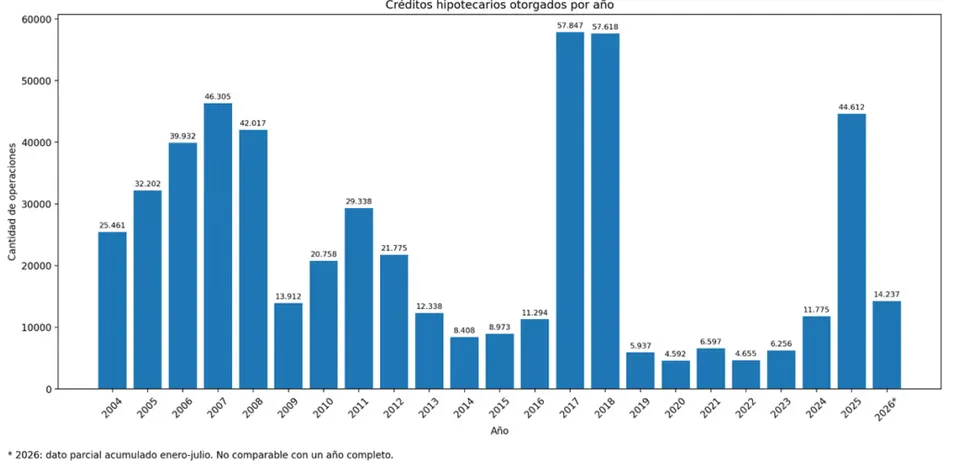
Entre enero y julio del último año se registraron alrededor de 25.160 operaciones, con un ticket promedio cercano a USD 82.000 a dólar blue, expresado en dólares constantes de 2024. En el mismo período del corriente año las altas descendieron a 14.237, mientras que el monto real promedio ascendió a aproximadamente USD 100.600 (+23% interanual).

Esto demuestra que el crédito se volvió más exigente y se concentró en compras de mayor valor. “La recuperación del crédito perdió, por lo tanto, escala en términos de cantidad de operaciones, mientras que el financiamiento se concentró en préstamos de mayor monto promedio. La combinación de mayores montos financiados y tasas de interés más elevadas durante los primeros meses del año también encareció las condiciones de acceso al crédito para los hogares”, explica el informe.

Los bancos que otorgan los créditos

Luego de un 2024 y 2025 con mayor protagonismo de los bancos privados, el aumento de las tasas de interés y la restricción de fondeo hicieron retraer la oferta privada. En ese sentido, el caso del Banco Nación es el que más resalta dentro de las entidades financieras: en 2025 pasó a explicar alrededor del 44% de las operaciones, mientras que Galicia originó cerca de 5.750 créditos; Santander, aproximadamente 3.600; BBVA, más de 3.100; y el Ciudad, alrededor de 2.700.

Los tres principales originadores concentraron cerca del 65% del total. Así, el aumento de la participación de Nación convivió con un volumen de actividad privada considerablemente mayor que el observado durante el ciclo de 2017–2018, cuando la banca pública explicaba más de la mitad del mercado.

En 2026 ocurre algo similar, en donde el Nación explicó por sí solo el 65,9% del total nacional de créditos (9.375 operaciones) durante enero y julio. Junto con el BBVA (14%) concentraron casi 4 de cada 5 hipotecas otorgadas en el país.
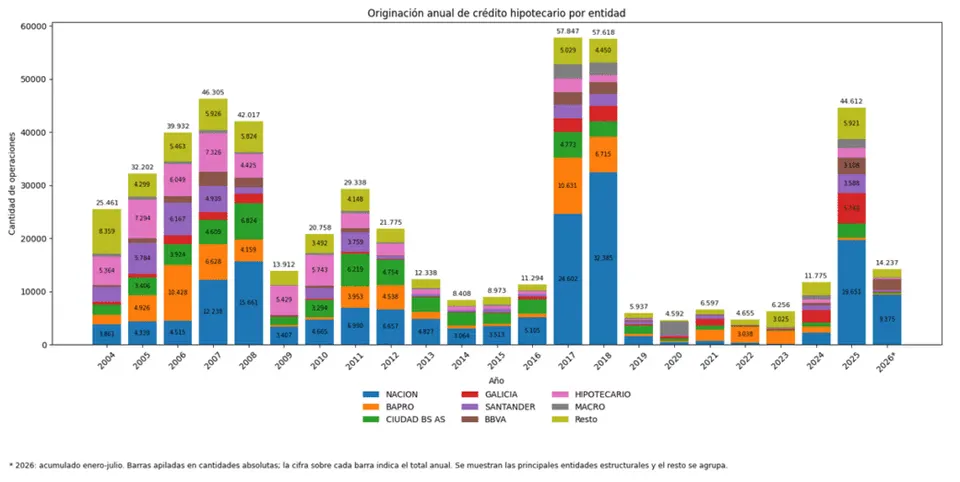
Al sumar las 399 altas de ICBC —tercer originador del período— la participación de los tres principales bancos alcanzó el 82,7%, frente al 65% registrado en 2025 y el 48,7% de 2024.

“En apenas dos años, el mercado pasó de una recuperación relativamente distribuida entre entidades a una estructura en la que unos pocos bancos explican la mayor parte de las altas. Las diferencias en las estrategias comerciales y en la evolución de las originaciones permiten observar cómo se produjo ese cambio”, señalan desde TU.

Entre enero y julio de 2025 y el mismo período de 2026, Galicia originó aproximadamente 4.600 créditos menos; Santander, 2.157 menos; Ciudad, 1.504; Hipotecario, 1.236; y Macro, 1.021. En cambio, Banco Nación sumó 1.627 operaciones adicionales, mientras que BBVA logró sostener e incrementar levemente su nivel de actividad.

Entre CABA y PBA concentran más de la mitad de las hipotecas de todo el país

En el acumulado de 2026 el crédito hipotecario volvió a mostrar una marcada concentración territorial. Solamente entre la Ciudad Autónoma de Buenos Aires (CABA) (4.228) y la provincia de Buenos Aires (PBA) (4.874) se concentró el 63,9% del total nacional otorgado. Detrás se ubicaron Santa Fe (1.280), Córdoba (915) y Mendoza (791), mientras que el resto de las provincias presentó volúmenes considerablemente menores.

La participación de CABA y PBA presenta oscilaciones más pronunciadas durante los años de menor actividad: en 2020, cuando el mercado registró apenas 4.592 altas, su peso conjunto cayó al 39,9%; en 2021 y 2022 —todavía con volúmenes reducidos— ascendió al 77,4% y al 72,7%, respectivamente.
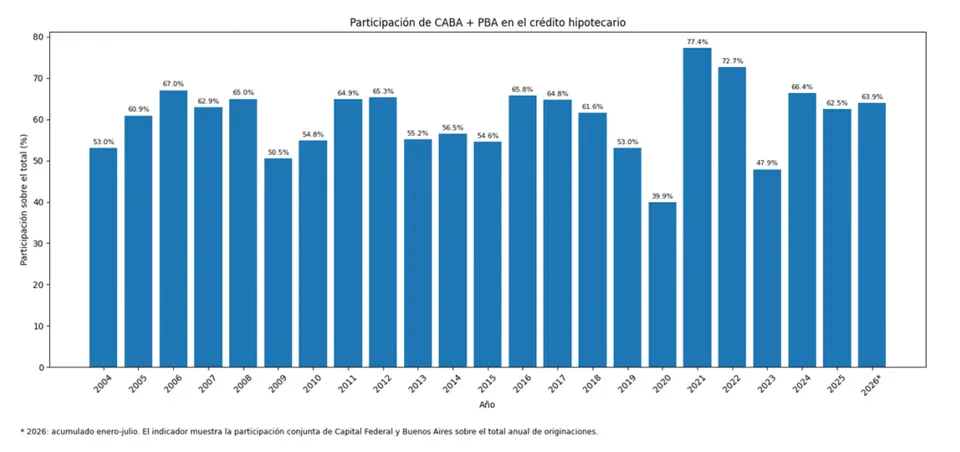
A partir de la recuperación del crédito en 2024, el peso conjunto de ambos mercados volvió a ubicarse en niveles cercanos a los de los principales ciclos expansivos: 66,4% (2024), 62,5% (2025) y 63,9% en el acumulado de enero a julio de 2026.

“La reapertura del crédito bancario no produjo, por lo tanto, una desconcentración territorial significativa a escala nacional. El crédito hipotecario tiende a concentrarse en los territorios donde coinciden empleo registrado, ingresos suficientes para afrontar una cuota y un mercado inmobiliario dinámico y formal. Los hogares encuentran mayores posibilidades de cumplir los requisitos bancarios y las entidades cuentan con condiciones más favorables para originar préstamos”.

Compartí esta noticia !

Misiones inmobiliaria: más población, más propiedad y menos crédito, la fórmula del crecimiento

Compartí esta noticia !

Misiones tiene argumentos concretos para explicar por qué su mercado inmobiliario crece. No se trata solo de una percepción: la provincia combina peso demográfico, cultura de vivienda propia, una fuerte tradición de intervención pública en acceso habitacional y, en Posadas, un proceso sostenido de desarrollo urbano privado en altura. 

Según el Censo 2022, Misiones tiene 1.278.873 habitantes y representa cerca del 2,8% de la población argentina. Con ese volumen, se ubica como la novena provincia más poblada del país.

Ese dato poblacional importa mucho porque el mercado inmobiliario necesita escala real de demanda. Y Misiones la tiene. 

Además, la provincia cuenta con 420.101 viviendas particulares ocupadas, lo que muestra un universo habitacional amplio y una base concreta sobre la cual se mueve el mercado de compraventa, alquileres, loteos y desarrollos.

Pero hay un dato todavía más fuerte: Misiones está por encima del promedio nacional en vivienda propia. En los cuadros de condiciones habitacionales del Censo 2022, la provincia registra 72,1% de viviendas ocupadas en condición de propiedad, frente a un promedio nacional de 65,5%. 

Es decir, Misiones se ubica 6,6 puntos porcentuales por encima del país. Esa diferencia no es menor: muestra una sociedad con fuerte arraigo a la casa propia, al lote y al ladrillo como forma de construir patrimonio. 

Al ordenar las jurisdicciones del cuadro nacional, Misiones queda entre las provincias mejor posicionadas del país en este indicador.

Ese rasgo cultural ayuda a entender por qué el mercado inmobiliario misionero tiene dinamismo incluso en contextos donde el crédito hipotecario todavía es bajo.

De hecho, el informe territorial de Fundación Tejido Urbano, elaborado con información del BCRA, muestra que entre enero y septiembre de 2025 se registraron 34.160 hipotecas a personas humanas en todo el sistema financiero argentino, y que Misiones explicó apenas el 0,33% del total. 

Dicho de otro modo: mientras la provincia concentra cerca del 2,8% de la población nacional, su participación en el crédito hipotecario fue de sólo 0,33%, una brecha de aproximadamente 2,5 puntos porcentuales. Eso revela algo importante: en Misiones el mercado inmobiliario no crece solo por banca hipotecaria; también se mueve por ahorro privado, operaciones tradicionales, desarrollos en pozo, loteos y demanda genuina de vivienda.

En esa historia de acceso a la vivienda, el IPRODHA tuvo un papel decisivo. El propio organismo informó en 2022 que trabajaba en 4.818 viviendas nuevas para familias misioneras, de las cuales 3.369 ya estaban en ejecución o próximas a iniciarse y 1.449 habían sido licitadas. 

Ese volumen refleja una política habitacional sostenida que ayudó a que miles de familias misioneras pudieran acceder a la vivienda propia y consolidó una cultura de propiedad muy marcada en la provincia.

Al mismo tiempo, el crecimiento inmobiliario de Misiones no se explica solo por la obra pública. En Posadas, los desarrolladores privados empujaron en los últimos quince años una transformación urbana visible: el crecimiento en altura para responder a la demanda habitacional céntrica y aledaña. Ya en 2013, el nuevo Código de Planeamiento Urbano definía alturas máximas para edificios y extendía instrumentos de financiamiento urbano a toda la ciudad; y en 2018 distintos análisis locales describían a Posadas como una ciudad que “crece en altura”, especialmente en el centro y en la Costanera.

Ese proceso no fue casual. El Plan Urbano Ambiental de Posadas explica que la ciudad vivió una transformación reciente muy fuerte a partir del nuevo frente costero, la valorización del río, la aparición de nuevas porciones de suelo urbano frente al Paraná y la necesidad de ordenar el crecimiento. En ese contexto, la construcción en altura apareció como una respuesta lógica para absorber demanda en zonas con alta preferencia residencial: centro, Costanera y barrios cercanos. 

En otras palabras, el desarrollo privado en Posadas ayudó a compensar la demanda de vivir más cerca de servicios, empleo, educación, gastronomía y espacios públicos de calidad.

Por supuesto, Misiones todavía tiene desafíos de infraestructura. En cloacas, por ejemplo, la provincia muestra un nivel de cobertura inferior al promedio nacional, lo que marca una brecha pendiente. Pero incluso ese dato puede leerse en clave inmobiliaria como margen de desarrollo futuro: donde todavía faltan obras de infraestructura básica, también hay espacio para valorización del suelo, consolidación urbana y nuevos proyectos residenciales. No es una provincia saturada; es una provincia con recorrido.

Por eso, cuando se analiza por qué crece el mercado inmobiliario en Misiones, la explicación no pasa por una sola variable. Crece porque Misiones tiene escala poblacional, porque está por encima del promedio nacional en vivienda propia, porque hubo una política pública persistente que empujó acceso habitacional a través del IPRODHA, y por que Posadas encontró en los desarrollos privados en altura una respuesta concreta para acompañar la demanda urbana de los sectores céntricos y aledaños. La combinación de población, arraigo, obra pública y desarrollo privado es lo que le da solidez al mercado.

Conclusión Final: “Misiones hoy es la novena provincia más poblada de la Argentina, tiene una proporción de vivienda propia 6,6 puntos superior al promedio nacional, y además combinó durante años el trabajo del IPRODHA con un fuerte crecimiento del desarrollo privado, especialmente en Posadas. Por eso el mercado inmobiliario misionero crece: porque hay demanda real, cultura de propiedad y una ciudad capital que en los últimos quince años supo expandirse y modernizarse para absorber esa necesidad habitacional”.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin