VIVIENDA

Ponen en marcha el fondeo de ANSES para los créditos hipotecarios con una primera licitación por $200.000 millones

Compartí esta noticia !

El Banco Central puso en marcha el mecanismo mediante el cual el Fondo de Garantía de Sustentabilidad (FGS) de ANSES comenzará a fondear a los bancos para ampliar la oferta de créditos hipotecarios. La primera licitación contempla $200.000 millones y forma parte de un programa que prevé canalizar $2 billones hacia las entidades financieras, con el objetivo de sostener préstamos de largo plazo para la compra de viviendas.

La herramienta fue anunciada dos semanas atrás por el ministro de Economía, Luis Caputo, como parte de un paquete destinado a recuperar el financiamiento hipotecario y, al mismo tiempo, apuntalar la actividad económica vinculada con la construcción y el acceso a la vivienda.

En esta primera operación, el FGS colocará los recursos en bancos mediante plazos fijos UVA, mientras que el Banco Central actuará como agente financiero de ANSES. El programa contempla diez licitaciones de $200.000 millones cada una, por un total de $2 billones, equivalentes a unos u$s1.300 millones.

El diseño busca atacar uno de los principales problemas del mercado hipotecario: la disponibilidad de fondeo a largo plazo. Los depósitos UVA tendrán plazos de uno y cinco años, con tasas mínimas de 2,5% y 4,5%, respectivamente. A cambio de acceder a esos recursos, las entidades deberán destinarlos a nuevas líneas hipotecarias bajo determinadas condiciones.

El límite que cambia la ecuación para los bancos

El punto central del esquema es la tasa que deberán ofrecer las entidades beneficiarias. Los créditos financiados con recursos del FGS tendrán un costo máximo de UVA + 7,5%, lo que puede modificar la estrategia comercial de aquellos bancos que actualmente ofrecen préstamos por encima de ese nivel.

Cada entidad podrá adjudicarse como máximo el 20% del monto disponible en cada licitación. Una vez recibido el fondeo, contará con un plazo de 90 días para transformar esos recursos en nuevos créditos hipotecarios.

La regla introduce una relación directa entre el financiamiento que reciben los bancos y el crédito que deben colocar. No se trata solamente de aportar liquidez al sistema financiero: el objetivo es que ese fondeo se traduzca en nuevas operaciones destinadas a la compra de viviendas.

Para las entidades que ya ofrecen créditos a UVA + 7,5% o por debajo de ese nivel, el incentivo es diferente. El programa puede representar principalmente una fuente de financiamiento de mayor plazo, sin que necesariamente implique una reducción adicional de las tasas que cobran a sus clientes.

El mercado espera los primeros créditos hacia fin de año

La implementación también abre interrogantes entre los bancos. Uno de los puntos que todavía genera dudas es si las entidades podrán ofrecer tasas superiores a los mínimos establecidos para los plazos fijos UVA con el propósito de captar una mayor proporción de los fondos disponibles en las subastas.

Otro aspecto pendiente es el tratamiento de quienes ya tomaron préstamos hipotecarios a tasas superiores al nuevo límite. También resta determinar cuánto tiempo demandará el proceso entre la adjudicación de los fondos, su disponibilidad efectiva para los bancos y la aprobación de los nuevos préstamos.

Si el cronograma se desarrolla según las previsiones de las entidades, los primeros créditos financiados bajo este mecanismo podrían comenzar a otorgarse entre noviembre y diciembre.

El impacto potencial no es menor. El programa fue diseñado para alcanzar a más de 10.000 viviendas y busca ampliar la disponibilidad de crédito en un mercado que durante 2026 muestra una contracción respecto del año anterior.

Un mercado que perdió volumen

El fondeo llega en un momento en que el crédito hipotecario atraviesa una etapa de menor dinamismo. Actualmente, el monto promedio de los préstamos ronda los u$s75.000, equivalentes a cerca de $100 millones, mientras que los plazos promedio se ubican en aproximadamente 23 años y las tasas se encuentran cercanas al 7%.

La evolución de las operaciones muestra la magnitud del desafío. Durante 2025 se otorgaron alrededor de 44.000 créditos hipotecarios, mientras que para 2026 se proyectan unos 30.000 préstamos. De concretarse esa previsión, el mercado registraría una caída cercana al 34% interanual.

En ese contexto, el programa del FGS intenta recomponer una pieza clave del mercado: el financiamiento de largo plazo. Para que el esquema tenga impacto sobre la demanda habitacional, sin embargo, no alcanza con aumentar los fondos disponibles. La condición decisiva será que esos recursos efectivamente se conviertan en créditos, con tasas y plazos compatibles con la capacidad de pago de los hogares.

La apuesta oficial combina así dos objetivos. Por un lado, ampliar el acceso al financiamiento para la vivienda. Por otro, utilizar recursos de largo plazo para darle mayor profundidad a un mercado hipotecario que todavía permanece lejos de los niveles necesarios para convertirse en un canal relevante de financiamiento habitacional.

La primera licitación será, en ese sentido, una prueba concreta del mecanismo. El volumen adjudicado, la cantidad de bancos participantes y, sobre todo, la velocidad con la que los $200.000 millones se transformen en nuevas hipotecas permitirán medir si el esquema logra superar el problema central del mercado: no solo disponer de dinero, sino convertirlo en vivienda financiada a largo plazo.
Compartí esta noticia !

El costo de construcción subió 2,1% en julio: la mano de obra ya acumula casi 24% en 2026

Compartí esta noticia !

El costo de construir volvió a avanzar en julio, pero detrás del 2,1% de incremento mensual que mostró el índice general aparece una transformación más profunda en la estructura de costos: la mano de obra y los gastos generales crecen a una velocidad sensiblemente superior a la de los materiales, una brecha que empieza a modificar la ecuación de desarrolladores, empresas constructoras y particulares.

El Índice del Costo de la Construcción (ICC) que elabora el INDEC para el Gran Buenos Aires acumuló una suba de 19,2% entre enero y julio y quedó 32,5% por encima del nivel registrado un año atrás. El indicador mide obras civiles de arquitectura en la Ciudad de Buenos Aires y los 24 partidos del conurbano, por lo que no constituye un índice específico de Misiones ni del resto del país, aunque funciona como una referencia relevante para seguir la dinámica sectorial.

La particularidad de julio estuvo en la composición del aumento. Los materiales subieron 1,6%, mientras la mano de obra avanzó 2,5% y los gastos generales, otro 2,5%. Esa diferencia se amplía cuando se extiende la comparación: los materiales aumentaron 13,3% en lo que va de 2026 y 24,9% interanual; la mano de obra, en cambio, trepó 23,9% desde diciembre y 39,1% en doce meses. Los gastos generales acumularon 22,5% durante el año y 34,4% interanual.

La fotografía es significativa para un sector intensivo en empleo. Mientras durante otros períodos la atención estuvo concentrada principalmente en el precio de los insumos, el centro de gravedad de los costos se desplazó hacia el componente laboral.

De los 2,11 puntos porcentuales que aumentó el ICC en julio, 1,20 punto fue explicado por la mano de obra, contra 0,65 punto aportado por los materiales y 0,26 por los gastos generales. Es decir, más de la mitad del incremento del mes se originó directamente en el componente laboral.

El salario vuelve al centro de la ecuación

El comportamiento de la mano de obra no fue casual. El INDEC explica que el índice de julio incorporó el acuerdo salarial de la Unión Obrera de la Construcción de la República Argentina (UOCRA), aplicable desde ese mes a las categorías alcanzadas por el convenio colectivo 76/75, junto con una asignación extraordinaria no remunerativa. El ajuste también tuvo efecto indirecto sobre los gastos generales a través del costo del personal correspondiente al ítem “sereno”.

Dentro del capítulo laboral, la mano de obra asalariada subió 2,6% mensual, mientras los subcontratos avanzaron 1,8%. En términos interanuales, la diferencia es aún mayor: el costo del personal asalariado acumula una suba de 40,7%, contra 30,5% de los trabajos subcontratados. En los primeros siete meses del año los incrementos fueron de 24,6% y 20,4%, respectivamente.

Es una señal particularmente relevante para las empresas constructoras: aun en un escenario en el que determinados insumos muestran aumentos moderados, el costo total de la obra puede seguir presionado por salarios, servicios y estructura operativa.

También los gastos generales incorporaron durante julio nuevos valores de tarifas eléctricas, actualizaciones en conceptos vinculados con conexiones de gas y modificaciones en los valores de consumo y conexiones de agua y cloacas.

Materiales: fuertes diferencias dentro de una suba moderada

El aumento promedio de 1,6% en materiales esconde movimientos muy diferentes entre los insumos.

Los mayores incrementos fueron registrados en cables y conductores de media y baja tensión, con 3,7%; vidrios, con 3,6%; y caños y accesorios de hierro y productos de cobre, plomo y estaño, ambos con 3,5%. También aumentaron 3% los artefactos de iluminación y porteros eléctricos y los pisos de alfombra.

En el otro extremo aparecieron varios materiales básicos para la estructura de una obra con variaciones muy inferiores: el hierro para la construcción subió apenas 0,2%; cemento, cal y yeso, 0,3%; y los artículos sanitarios de loza, 0,4%.

Ese comportamiento ayuda a explicar por qué el capítulo materiales está creciendo considerablemente menos que la mano de obra: no existe una presión homogénea sobre todo el universo de insumos.

El alquiler también encarece la obra

Entre los servicios utilizados por las constructoras, los movimientos fueron mayores. El alquiler de camiones volcadores y palas cargadoras aumentó 5% mensual, mientras el costo de las camionetas avanzó 4,9% y el de los andamios, 3,4%. La retroexcavadora subió 2,6%. En doce meses, el alquiler de camionetas acumula un incremento de 43,6%, el mayor entre los servicios relevados en el informe.

La combinación de salarios y alquileres explica buena parte del comportamiento actual del índice: aun cuando algunos materiales fundamentales muestran una relativa estabilidad, poner la obra en marcha y mantenerla operativa se vuelve más caro.

Vidrios y movimiento de tierra lideraron las subas

El análisis por ítems de obra ofrece otra manera de leer la misma dinámica. En julio, vidrios aumentó 3,6%, movimiento de tierra 3% y otros trabajos y gastos 2,7%. La instalación eléctrica subió 2,5%, mientras estructura y albañilería avanzaron 2,2%.

Las menores variaciones correspondieron a carpintería de madera, con 1,2%; yesería, con 1,3%; y carpintería metálica y herrería, que prácticamente no tuvo cambios.

En la comparación interanual, sobresalen albañilería y otros trabajos y gastos, ambos con 36,5%, movimiento de tierra con 35,4%, carpintería de madera con 33,4%, estructura con 33,3% e instalación eléctrica con 33%.

Una casa aumentó menos que un edificio durante julio

El informe también permite observar cómo las variaciones se trasladan a distintos modelos de vivienda.

Para el edificio multifamiliar utilizado como referencia por el INDEC -una torre de planta baja y 14 pisos con 98 departamentos-, el costo de construcción aumentó 1,8% en julio, después de crecer 2,6% en junio, 2,4% en mayo y 3,2% en abril.

La vivienda unifamiliar tomada como modelo registró un incremento menor, de 1,6% en julio, después de subir 2% en junio y 3,7% en mayo. El modelo corresponde a una vivienda de una planta de 96,47 metros cuadrados totales.

Hay, sin embargo, una precisión importante: esos cálculos no incluyen el precio del terreno, derechos de construcción, honorarios profesionales, administración, IVA, costos financieros ni margen de la empresa constructora. Por lo tanto, no equivalen al precio final que enfrenta quien compra una vivienda terminada.

La nueva estructura del costo

La lectura de fondo que deja julio es menos lineal que el 2,1% del índice general.

La construcción atraviesa una etapa en la que el precio de los materiales dejó de ser el único factor dominante. Durante los primeros siete meses del año, los materiales aumentaron 13,3%, diez puntos porcentuales menos que la mano de obra, que acumuló 23,9%.

Esa brecha tiene consecuencias concretas. Para presupuestar una obra ya no alcanza con proyectar acero, cemento, ladrillos o cables: salarios, subcontratos, alquileres, tarifas y gastos operativos adquieren un peso creciente.

El resultado es una estructura de costos que puede mantenerse exigente incluso cuando algunos insumos tradicionales se desaceleran. Y esa quizás sea la señal económica más relevante del informe de julio: construir sigue encareciéndose, pero cada vez menos por los materiales y cada vez más por todo lo necesario para transformar esos materiales en una obra terminada.

Compartí esta noticia !

La inflación en el NEA volvió a desacelerar y tuvo la menor suba en nueve meses

Compartí esta noticia !

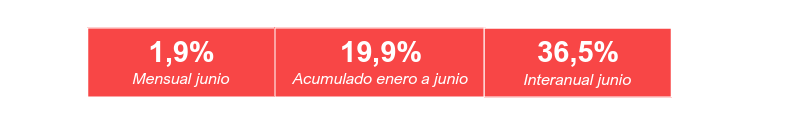
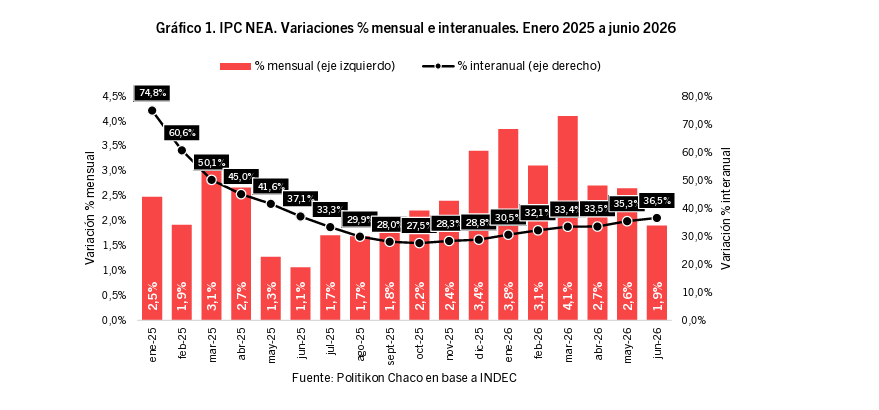
El Índice de Precios al Consumidor (IPC) de la región del NEA registró un alza del 1,9% en el mes de junio de 2026, presentando una nueva desaceleración respecto al mes anterior y marcando su mejor resultado desde septiembre 2025. A nivel acumulado del primer semestre los precios del nordeste crecen 19,9% y 36,5% en la trayectoria interanual; en los dos últimos los casos, el NEA muestra la mayor suba de precios del país.

En el NEA, la suba mensual de junio 2026 presentó una desaceleración de 0,7 puntos porcentuales respecto al mes previo (2,6% en mayo 2026), mayor a la observada para el total país (-0,2 p.p.). A nivel interanual, la suba de precios fue del 36,5%, en este caso acelerando contra el mes anterior y llegando al mayor nivel desde junio de 2025.

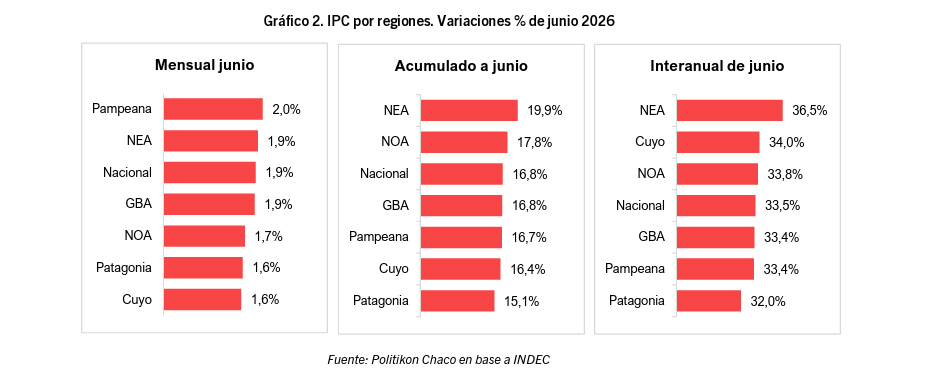
En la comparación con las otras regiones del país, el NEA presentó la segunda mayor suba mensual de precios de todo el país, al tiempo que sostiene el incremento más alto en el acumulado anual y en la trayectoria interanual.

Otra vez, Vivienda y servicios empujó la suba en la región

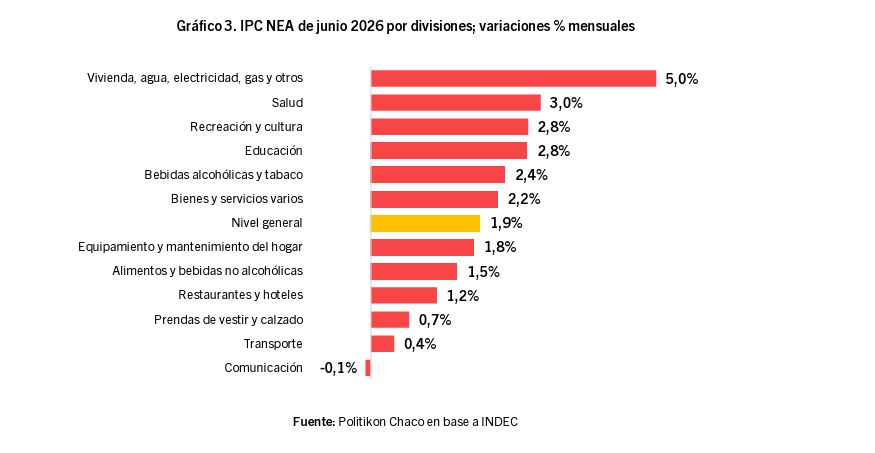
Desagregando por divisiones, durante junio hubo seis divisiones que mostraron expansiones superiores al total general regional: la más fuerte se vio, por tercer mes al hilo, en Vivienda, agua, electricidad, gas y otros combustibles con 5,0% que estuvo explicado fundamentalmente por nuevas subas en tarifas de electricidad y gas (6,4%); le siguió Salud con 3,0% impulsado por medicamentos; y más atrás se ubicaron completó el podio Recreación y Cultura y Educación (2,8% en cada caso); Bebidas alcohólicas y tabaco (2,4%) y Bienes y servicios varios (2,2%).

A su vez, las divisiones que arrojaron alzas inferiores al nivel general regional fueron Equipamiento y mantenimiento del hogar (1,8%), Alimentos y bebidas no alcohólicas (1,5%), Restaurantes y Hoteles (1,2%), Prendas de vestir y calzado (0,7%), Transporte (0,4%) y Comunicación mostró caída de precios (-0,1%).

En el análisis de la comparación interanual, la división de Vivienda y servicios sostiene el liderazgo en la región con una suba del 70,7%, casi dos veces más que el nivel general regional (36,5%); le sigue Educación (42,3%) y Restaurantes y Hoteles (41,1%); en el extremo opuesto, Prendas de vestir y calzado (14,4%) muestra la menor suba año/año.

Compartí esta noticia !

La inflación fue de 1,9% en junio y acumuló 16,8% en el primer semestre

Compartí esta noticia !

La inflación retomó la senda descendente en junio y consolidó el proceso de desaceleración que el Gobierno busca sostener como principal ancla macroeconómica. El Índice de Precios al Consumidor (IPC) registró una variación mensual de 1,9%, el mismo nivel observado en agosto de 2025, convirtiéndose en el registro más bajo de los últimos diez meses. Con este resultado, la inflación acumuló 16,8% en el primer semestre y 33,5% en los últimos doce meses, según informó el Instituto Nacional de Estadística y Censos (INDEC).

El dato quedó en línea con las proyecciones privadas y refuerza el escenario de moderación de precios que impulsa el Ministerio de Economía, en un contexto de menor emisión monetaria, estabilidad cambiaria y una demanda interna todavía contenida.

La composición del índice muestra que la desaceleración no fue homogénea. El rubro Vivienda, agua, electricidad, gas y otros combustibles encabezó las subas con 3,9%, impulsado principalmente por aumentos en alquileres y servicios públicos. Le siguieron Recreación y cultura, con un incremento de 4%, y Salud, que avanzó 3,2% por el encarecimiento de medicamentos y cuotas de medicina prepaga.

En contraste, el componente de mayor peso dentro del índice, Alimentos y bebidas no alcohólicas, aumentó apenas 1,2%, contribuyendo a moderar la inflación general. Dentro de este rubro se destacó la fuerte baja de las frutas (-2,6%), mientras que las carnes y derivados prácticamente no registraron variaciones (0,1%). La principal presión provino de verduras, tubérculos y legumbres, que subieron 8,3%, reflejando factores estacionales.

En términos regionales, el comportamiento fue relativamente uniforme. El Gran Buenos Aires y el Noreste Argentino (NEA) registraron una inflación mensual de 1,9%, la región Pampeana alcanzó el 2%, mientras que Noroeste, Cuyo y Patagonia mostraron variaciones de entre 1,6% y 1,7%.

Para el NEA, donde se encuentra Misiones, el informe revela algunas particularidades. El mayor incremento correspondió a Electricidad, gas y otros combustibles, con una suba de 6,4%, seguido por Vivienda. En el extremo opuesto, la adquisición de vehículos mostró una caída de 0,7%, mientras que los servicios de telefonía e internet descendieron 0,7%.

En la comparación acumulada del primer semestre, los mayores aumentos continúan concentrándose en los servicios regulados. Vivienda, agua, electricidad, gas y otros combustibles acumula una suba de 23,9% a nivel nacional, mientras que Educación avanzó 25,4% y Restaurantes y hoteles 17,5%. En alimentos, el incremento acumulado llegó al 17,3%, apenas por encima del índice general.

La medición interanual también refleja un cambio de tendencia respecto de los picos registrados durante 2024 y comienzos de 2025. El 33,5% anual representa una marcada desaceleración frente a los registros superiores al 100% observados meses atrás, aunque persisten fuertes incrementos en rubros como Vivienda (43,3%), Transporte (42,5%) y Restaurantes y hoteles (35,1%).

Otro dato relevante es el comportamiento de las canastas de referencia para medir la pobreza. Durante junio, la Canasta Básica Alimentaria (CBA) aumentó 1,3%, mientras que la Canasta Básica Total (CBT) avanzó 2,2%, una dinámica que mantiene cierta presión sobre el costo de vida de los hogares pese a la desaceleración del índice general.

El dato de junio fortalece la estrategia oficial de consolidar una inflación mensual por debajo del 2%, un umbral que el Gobierno considera clave para mejorar las expectativas, sostener el proceso de desinflación y avanzar hacia una mayor normalización macroeconómica durante el segundo semestre.

ipc_07_26D38930EEA5 INDEC by CristianMilciades

Compartí esta noticia !

¿Por qué se desaceleró el crédito hipotecario en 2026 y cuáles son las trabas que frenan las operaciones?

Compartí esta noticia !

Después del fuerte impulso que mostraron los créditos hipotecarios durante 2025, el mercado comenzó a exhibir un ritmo más moderado en 2026. Para los operadores inmobiliarios, el interés de los compradores sigue vigente, pero las condiciones que imponen los bancos están dificultando el acceso al financiamiento y limitando la cantidad de operaciones que finalmente se concretan.

Oscar Puebla, director de Puebla Inmobiliaria, considera que uno de los principales obstáculos está en los criterios con los que las entidades financieras evalúan a los solicitantes. Según explicó, muchas personas interesadas en comprar una vivienda quedan fuera del sistema porque no alcanzan la calificación exigida o reciben una aprobación insuficiente para adquirir la propiedad que buscan.

“Hay mucha gente que se presenta y no reúne las condiciones para obtener la calificación necesaria. En muchos casos, el monto que les aprueban tampoco alcanza para concretar la compra”, afirmó.

¿Cuáles son las principales trabas de los bancos para otorgar créditos?

A su entender, las entidades financieras deberían revisar sus parámetros de evaluación y otorgar mayor peso a la garantía que representa el propio inmueble.

  • Calificación exigida rigurosa: Muchos interesados no reúnen las condiciones necesarias que imponen los bancos.
  • Montos de aprobación insuficientes: El capital prestado no alcanza para cubrir el valor real de la propiedad que se busca adquirir.
  • Falta de flexibilidad en la evaluación: El historial crediticio es importante, pero no debería ser el único factor determinante. “Si alguien va a hipotecar una propiedad que vale 120.000 dólares, la garantía es justamente esa propiedad”, sostuvo Puebla.

¿Cómo se comporta la demanda del mercado inmobiliario en 2026?

Pese a estas dificultades regulatorias y financieras, Puebla asegura que la demanda no desapareció. Por el contrario, afirma que existe un importante interés de compra enfocado en segmentos específicos.

  • Fuerte interés en unidades de menor valor: “Las publicamos y se venden enseguida. Eso demuestra que están baratas y que hay una demanda muy fuerte”, señaló el empresario.
  • Cambio en el perfil del comprador: El movimiento actual está impulsado principalmente por familias que necesitan una vivienda para uso propio. Esto marca una diferencia respecto a ciclos anteriores del mercado inmobiliario, donde predominaban los inversores que buscaban resguardar capital o transformar sus pesos en ladrillos.

Financiamiento privado: ¿una alternativa al sistema tradicional?

Como respuesta a la desaceleración del crédito bancario, comienzan a surgir alternativas de financiamiento privadas que buscan complementar la oferta del sistema tradicional.

Aunque estas opciones todavía presentan costos elevados, podrían ampliar las posibilidades de acceso a la vivienda para aquellos solicitantes rechazados por la banca comercial. En este contexto, Puebla considera que una mayor competencia entre las distintas fuentes de financiamiento podría contribuir a dinamizar nuevamente el mercado y facilitar el acceso al crédito para un mayor número de compradores.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin