
Día: 2 septiembre, 2026

La recaudación tributaria creció 33,5% en agosto y alcanzó $20,5 billones

Compartí esta noticia !

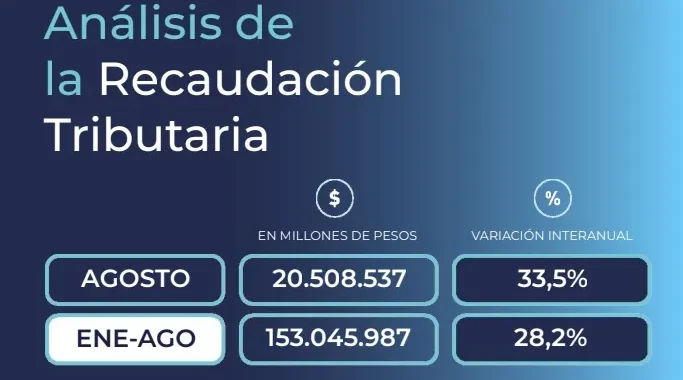
La recaudación tributaria alcanzó en agosto $20.508.537 millones, con un crecimiento nominal del 33,5% interanual, según el informe mensual correspondiente a agosto de 2026. En los primeros ocho meses del año, los recursos acumulados llegaron a $153.045.987 millones, con una variación interanual del 28,2%.

El resultado muestra comportamientos heterogéneos entre los principales tributos. Mientras el Impuesto al Valor Agregado (IVA) avanzó 25,3%, Ganancias aumentó 45,2%, los recursos de la Seguridad Social crecieron 31,9% y los Derechos de Exportación registraron un salto de 155,1%.

IVA y Ganancias marcan dos velocidades

El IVA Neto aportó $6.675.409 millones durante agosto, con una suba interanual del 25,3%. Dentro del impuesto, el componente impositivo creció 29,6%, mientras que el IVA Aduanero aumentó 15,4%. En el acumulado enero-agosto, el IVA Neto alcanzó $48.719.078 millones, 24,5% más que en igual período del año anterior.

El comportamiento del IVA Impositivo estuvo condicionado por mayores reafectaciones netas negativas y por un aumento de las devoluciones del régimen de comercialización de granos. En el componente aduanero, el informe atribuye parte del resultado favorable al incremento del tipo de cambio.
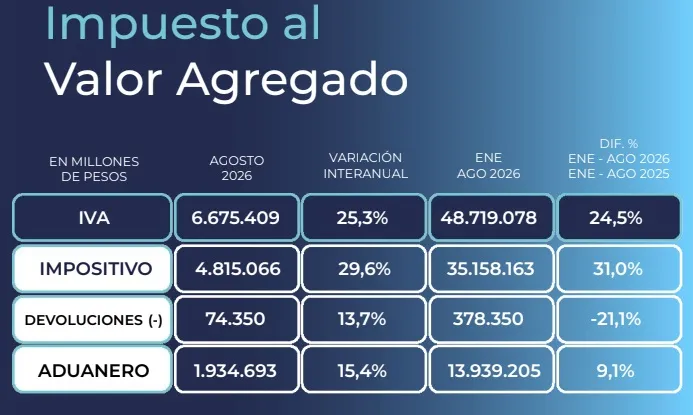
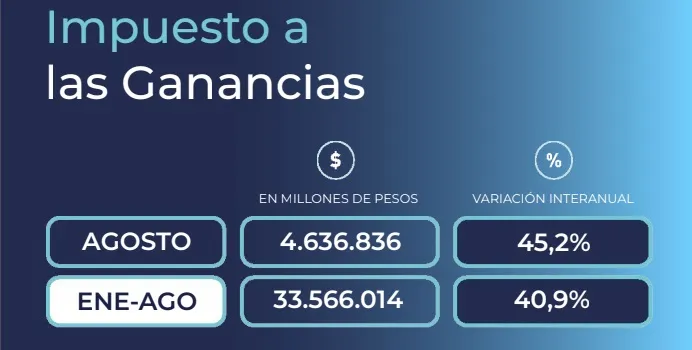
El Impuesto a las Ganancias, en tanto, recaudó $4.636.836 millones y creció 45,2% interanual. Entre los factores positivos aparecieron mayores anticipos de sociedades, una menor utilización de saldos a favor para cancelar otros impuestos y un incremento de las retenciones impositivas.

El resultado de Ganancias también estuvo atravesado por cambios en el calendario de vencimientos. El primer anticipo de personas humanas correspondiente al período fiscal 2026 fue prorrogado a septiembre, mientras que el año anterior había ingresado en agosto. Aun con ese efecto, la recaudación del impuesto mostró una expansión significativa.
Seguridad Social: el dato que conecta recaudación y empleo

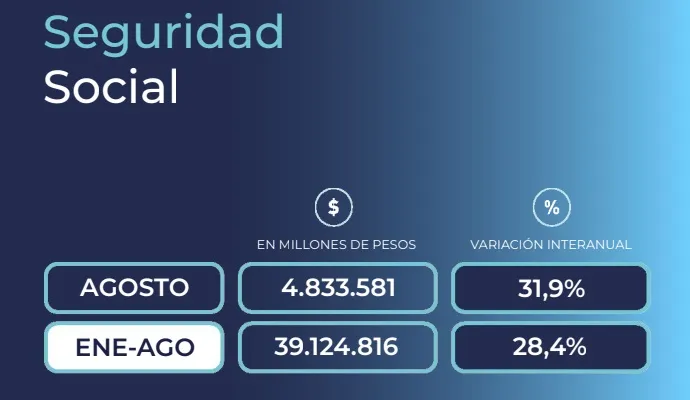
Los ingresos provenientes de la Seguridad Social llegaron a $4.833.581 millones, con un aumento interanual del 31,9%. El informe señala como factor favorable el incremento de la remuneración bruta promedio. En el acumulado de enero a agosto, el sistema aportó $39.124.816 millones, un 28,4% más interanual.

El dato tiene una lectura económica relevante porque vincula la dinámica de los recursos previsionales y laborales con la evolución de las remuneraciones registradas. Además, durante agosto continuaron vigentes instrumentos orientados a estimular la formalización y el empleo registrado, como el Régimen de Incentivo a la Formalización Laboral y el régimen de Promoción de Empleo Registrado.
Retenciones: el salto más fuerte tiene una explicación estadística

Los Derechos de Exportación fueron el componente de mayor crecimiento porcentual. En agosto ingresaron $1.015.506 millones, un 155,1% más que un año atrás. Sin embargo, el salto debe leerse con cautela: la comparación está afectada por una base baja en agosto de 2025, cuando parte de los derechos que habitualmente ingresaban ese mes habían sido adelantados a junio y comienzos de julio debido a una reducción transitoria de alícuotas.

También contribuyeron al resultado el incremento del tipo de cambio, el aumento interanual del precio promedio de buena parte de los productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales. Aun con el salto de agosto, el acumulado enero-agosto de Derechos de Exportación mostró una caída del 3,6% interanual, con $5.595.156 millones.

El dato resulta particularmente significativo para las provincias agroindustriales porque las retenciones siguen funcionando como una fuente relevante de recursos nacionales, aunque su comportamiento mensual depende tanto de los niveles de exportación y precios como del calendario de liquidación y las alícuotas vigentes.

Débitos, combustibles e importaciones

El impuesto a los Créditos y Débitos recaudó $1.520.865 millones, con un incremento interanual del 21,5%. El resultado estuvo atenuado por un día hábil menos de recaudación respecto de agosto de 2025 y por la vigencia de nuevas exenciones incorporadas mediante el Decreto 475/2026.

Los Derechos de Importación y otros sumaron $620.591 millones, 7,7% más interanual. El resultado estuvo afectado negativamente por la utilización de créditos vinculados con devoluciones del Impuesto PAIS para cancelar derechos de importación, mientras que el incremento del tipo de cambio operó en sentido positivo.

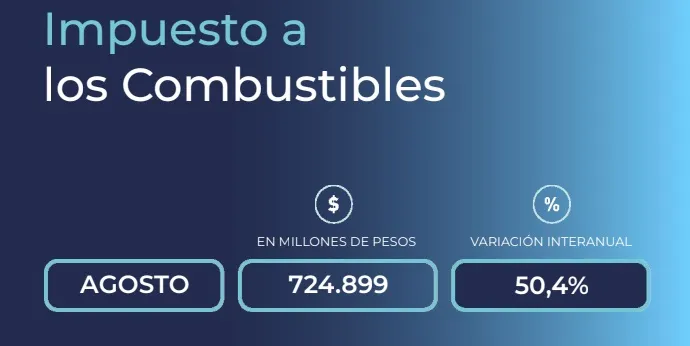
Por su parte, el Impuesto a los Combustibles aportó $724.899 millones y registró un aumento interanual del 50,4%. El informe atribuye el incremento principalmente a las actualizaciones del impuesto.
En Bienes Personales ingresaron $137.797 millones, un 24,8% más que en agosto del año pasado. En este caso, el resultado estuvo asociado al vencimiento del primer anticipo correspondiente al período fiscal 2026.

Una recaudación que crece, pero con composición desigual

El resultado de agosto muestra una recaudación nominal en expansión, aunque con motores diferentes. Ganancias y Seguridad Social exhibieron incrementos relevantes, mientras que el IVA creció por debajo del total de recursos tributarios. Al mismo tiempo, el salto extraordinario de las retenciones responde en buena medida a una comparación interanual condicionada por cambios transitorios en el calendario de pagos.

La lectura económica, por lo tanto, requiere mirar más allá del crecimiento agregado. La composición de los ingresos permite observar qué sectores y bases imponibles están sosteniendo los recursos fiscales y cuáles presentan una dinámica más moderada.

Para las provincias, además, la evolución de los tributos coparticipables tiene una importancia directa sobre la disponibilidad de recursos. En un escenario donde Nación y jurisdicciones subnacionales disputan margen fiscal para financiar servicios, inversión e infraestructura, la trayectoria de la recaudación federal seguirá siendo uno de los datos centrales para medir la capacidad de respuesta del Estado durante el segundo semestre.

El desafío será determinar cuánto de esta expansión nominal puede traducirse en una mejora efectiva de la capacidad fiscal una vez descontado el efecto de los precios. Allí estará una de las claves para evaluar si el crecimiento de los ingresos tributarios se convierte en mayor margen para sostener políticas públicas, inversión y actividad económica.
Compartí esta noticia !

SENASA fijó nuevas reglas de bioseguridad para la acuicultura

Compartí esta noticia !

El Servicio Nacional de Sanidad y Calidad Agroalimentaria (SENASA) estableció nuevas condiciones mínimas de bioseguridad y Buenas Prácticas Acuícolas (BPA) para los establecimientos comerciales de producción de peces destinados al consumo humano. La medida busca ordenar un sector en expansión, reducir el riesgo sanitario y generar condiciones compatibles con las exigencias de los mercados internacionales.

La Resolución 793/2026, publicada este 2 de septiembre en el Boletín Oficial, alcanza a toda la cadena de producción comercial de peces para consumo dentro del territorio argentino, tanto en establecimientos emplazados en tierra como en cuerpos de aguas continentales o marítimas. La norma fue firmada por la presidenta del SENASA, María Beatriz Giraudo Gaviglio.

El cambio no se limita a establecer requisitos administrativos. El nuevo esquema introduce un conjunto de obligaciones vinculadas con infraestructura, manejo sanitario, control de accesos, calidad del agua, trazabilidad, tratamiento de mortalidades, vigilancia epidemiológica y respuesta ante enfermedades. El objetivo es que la prevención forme parte de la gestión cotidiana de los establecimientos y no solamente de la respuesta frente a un brote.

Entre las condiciones generales, los establecimientos deberán estar inscriptos en el Registro Nacional Sanitario de Productores Agropecuarios (RENSPA), respetar las exigencias de bienestar animal y contar con un Técnico Acuícola Acreditado por el SENASA. La autoridad sanitaria también exige que cada establecimiento implemente procedimientos para diferenciar unidades epidemiológicas y evitar la contaminación cruzada mediante el uso exclusivo de determinados equipos y materiales por sector.

Uno de los ejes centrales será el control del agua. Los establecimientos deberán monitorear periódicamente la calidad de los afluentes y utilizar filtros mecánicos antes de su captación para impedir el ingreso de peces desde el exterior. En el caso de los efluentes, la resolución establece que no podrán descargarse directamente en cursos de agua naturales sin un tratamiento previo efectivo que evite la propagación de agentes patógenos.

La norma también incorpora una lógica de trazabilidad sanitaria mucho más detallada. Los establecimientos deberán registrar el ingreso y egreso de personas y vehículos, los movimientos de peces y material reproductivo, la mortalidad diaria, los eventos sanitarios anormales, los análisis de laboratorio, los tratamientos veterinarios, los controles del agua y la capacitación del personal. Los movimientos de peces y material reproductivo deberán estar respaldados por el Documento de Tránsito electrónico (DT-e).

El manejo de la mortalidad adquiere especial relevancia. Los peces muertos deberán recolectarse diariamente y someterse a métodos seguros y validados de inactivación de agentes patógenos, como compostaje, ensilado, incineración en equipos de combustión cerrada o enterramiento. Cuando se opte por el enterramiento, la norma fija condiciones específicas para reducir el riesgo de contaminación, entre ellas que la napa freática se encuentre al menos a dos metros del fondo de la fosa.

El sistema incorpora además un mecanismo de alerta temprana. Ante una mortandad masiva, o cuando la mortalidad diaria se duplique durante dos o más días consecutivos respecto del promedio habitual para la etapa productiva y no exista una causa conocida, el establecimiento deberá notificar inmediatamente al SENASA. La obligación también rige frente a la sospecha de enfermedades de notificación obligatoria.

La respuesta ante estos eventos deberá estar prevista de antemano mediante un Manual de Contingencia actualizado. Allí deberán establecerse los umbrales de alerta, los mecanismos de notificación al SENASA, la eventual suspensión de movimientos, el aislamiento de lotes afectados y los procedimientos para disponer de los animales muertos y ejecutar un vacío sanitario total o parcial.

Para los establecimientos instalados en cuerpos de agua continentales o marítimos, el esquema agrega obligaciones específicas. Deberán controlar periódicamente el fondo bajo las jaulas y la columna de agua, mantener en condiciones las estructuras y redes de contención y garantizar la desinfección de embarcaciones, equipos de buceo y herramientas. También deberán llevar registros de las inmersiones y de la procedencia previa del personal y los equipos utilizados.

La resolución cobra particular importancia para la protección de zonas sanitarias estratégicas. El SENASA recuerda que la Argentina cuenta con una zona autodeclarada libre de enfermedades que afectan a los salmónidos y que esa condición fue ampliada en la actualización presentada ante la Organización Mundial de Sanidad Animal (OMSA) y publicada en diciembre de 2025. El área comprende cuerpos de agua de las cuencas alta y media del río Limay hasta la represa de Piedra del Águila, en Neuquén y Río Negro, además de establecimientos acuícolas anexos que se abastecen de esos cuerpos de agua.

En ese territorio, el ingreso de peces o material reproductivo de especies susceptibles a enfermedades de notificación obligatoria deberá ajustarse a los requisitos sanitarios específicos establecidos para preservar la condición de zona libre. La protección de ese estatus resulta relevante no sólo desde el punto de vista sanitario, sino también por su potencial impacto sobre la producción y el acceso a mercados.

Uno de los aspectos más importantes para los productores será el período de transición. La resolución no plantea una adaptación instantánea para todos los establecimientos, sino un esquema gradual que reconoce la heterogeneidad del sector. Los titulares tendrán 90 días corridos desde la entrada en vigencia para presentar ante el SENASA un informe de cumplimiento o un plan de adecuación.

Cuando un establecimiento cumpla todos los requisitos, será considerado un “Establecimiento ictícola con condiciones mínimas de bioseguridad y BPA”. Si el cumplimiento es parcial, podrá presentar un plan con las acciones correctivas y los plazos previstos. En ese caso, el período máximo para completar la adecuación será de 24 meses desde la recepción del plan por parte del organismo sanitario.

La transición, sin embargo, no implica una suspensión de las obligaciones sanitarias esenciales. La resolución aclara que, desde su entrada en vigencia y hasta la presentación y validación del informe o plan, los establecimientos deberán cumplir inmediatamente aquellas medidas consideradas indispensables para prevenir riesgos sobre la sanidad de los animales acuáticos, la salud pública o el ambiente.

La entrada en vigencia se producirá a los 180 días corridos de su publicación en el Boletín Oficial, por lo que el nuevo régimen establece un margen inicial para que los productores conozcan las exigencias y organicen su adecuación.

El trasfondo productivo de la decisión es relevante. El propio SENASA define a la acuicultura como un sector estratégico en crecimiento, con capacidad para contribuir al abastecimiento del mercado interno y, al mismo tiempo, ampliar y consolidar mercados internacionales para los productos derivados de la producción de peces.

El desafío será evitar que las nuevas exigencias se conviertan simplemente en una mayor carga burocrática para los establecimientos de menor escala. La solución que propone la propia norma es la adecuación gradual: diagnóstico inicial, identificación de brechas, medidas correctivas y un plazo de hasta dos años para alcanzar el estándar completo. El punto crítico será que ese proceso esté acompañado por procedimientos claros y previsibles del SENASA, capacitación y coordinación con las provincias y municipios, que fueron expresamente invitados a contribuir con la implementación.

La lógica sanitaria también tiene una dimensión económica. Un sistema de bioseguridad eficaz puede reducir pérdidas productivas asociadas a enfermedades, limitar la propagación de agentes patógenos y proteger la reputación sanitaria necesaria para vender en mercados externos. En una actividad donde un evento sanitario puede trascender rápidamente los límites de un establecimiento, la prevención funciona también como una herramienta de protección de la inversión y de continuidad productiva.

La Resolución 793/2026, en definitiva, intenta pasar de un esquema basado principalmente en la reacción frente a enfermedades a uno sustentado en prevención, trazabilidad y gestión del riesgo. Para la acuicultura argentina, el desafío será convertir ese nuevo estándar sanitario en una herramienta de crecimiento productivo, sin perder de vista las diferencias de escala y capacidad de inversión existentes dentro del sector.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin