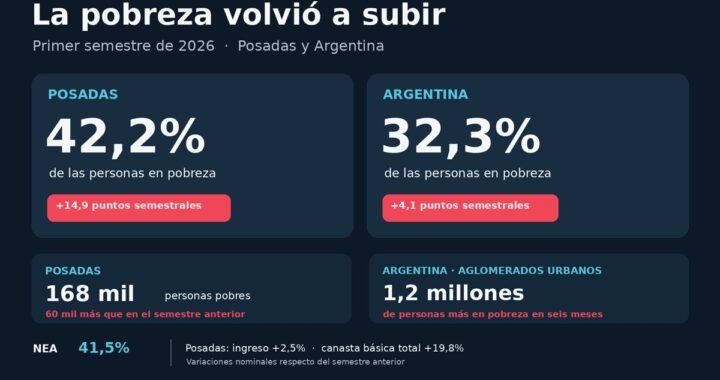
En línea con los pronósticos previos, la tasa de pobreza en la Argentina mostró un fuerte crecimiento en el primer semestre: marcó 32,3%, 4,1 puntos porcentuales más respecto al período anterior y se ubicó incluso por encima de los registros del primer semestre 2025, cuando fue del 31,6%.
Mirando este dato en valores absolutos, en los primeros seis meses del año 1,2 millones de personas pasaron a ser pobres en los aglomerados urbanos del país. La indigencia, a su vez, mostró un sendero similar: la tasa pasó del 6,3% a 7,5% y de ese modo, unas 365 mil personas pasaron a ser indigentes en los últimos seis meses.
Detrás de este fenómeno, se observa con claridad el factor central que impulsó la suba de la pobreza en este período: la canasta básica alimentaria creció 21,4% respecto al semestre anterior, mientras que la canasta básica lo hizo al 19,6%. Sin embargo, la media del ingreso per cápita familiar lo hizo apenas al 11,5%, casi a la mitad de velocidad que la canasta de alimentos.
¿Qué pasó en Posadas? La pobreza en el principal aglomerado misionero también mostró un incremento, aunque a una fuerza aún más alta: la tasa de pobreza en personas marcó 42,2%, con un incremento de 4,1 puntos contra igual semestre del 2025 y de 14,9 puntos porcentuales respecto al semestre anterior . De este modo, la pobreza alcanza a unas 168 mil personas en el aglomerado, unas 60 mil más en comparación con el segundo semestre de 2025.
A su vez, la indigencia pasó del 3,2% al 8,2% y alcanza a 33 mil personas en el aglomerado, unas 20 mil más que hace seis meses.
Análisis de indicadores de pobreza e indigencia en Posadas
Incidencia de la pobreza e indigencia del 1° semestre 2026. En el aglomerado misionero se contabilizaron, al primer semestre de 2026, unas 168 mil personas en situación de pobreza que viven en 42 mil hogares. Así, la incidencia de la pobreza llega al 42,2% de las personas y al 30,2% de hogares. Además, se registraron 33 mil personas en situación de indigencia que viven en 9 mil hogares, por lo que la incidencia de la indigencia alcanzó al 8,2% de las personas y al 6,3% de los hogares.
Desempeño de las tasas en comparación interanual y semestral. Si se mira la comparación interanual, la tasa de pobreza en personas del primer semestre 2026 se situó 4,1 puntos por encima de igual período del 2025 (cuando fue del 38,1%); sin embargo, la tasa de pobreza se expandió con mucha más fuerza al compararlo con el semestre anterior: la suba fue de 14,9 puntos contra el segundo semestre 2025 (cuando marcó 27,3%). Por su parte, la tasa de indigencia también se incrementó en ambos niveles, pero con más fuerza en la semestral: +1,4 puntos interanual y +5,0 puntos en la comparación semestral.
Impacto de la evolución de las tasas en la población (valores absolutos). En términos de población, la evolución observada en Posadas muestra que, en los últimos seis meses, unas 60 mil personas pasaron a ser pobres en el aglomerado misionero; si se mide de modo interanual, la suba fue de 18 mil personas que pasaron a ser en el último año.
Evolución de los ingresos posadeños vs. canastas de la región. El informe de INDEC también mostró como fue la evolución de los ingresos en los aglomerados: en Posadas, el ingreso medio per cápita familiar creció (nominalmente) apenas 2,5% semestral, mientras que, en ese mismo período, el valor de la canasta básica alimentaria creció en 21,7% y la canasta básica total en 19,8%. A nivel interanual, el ingreso medio per cápita familiar creció en Posadas 20,8% contra 36,6% de la canasta básica alimentaria y 33,8% de la canasta
total. Por ende, los ingresos de Posadas se movieron, en ambos niveles comparativos, significativamente por debajo del valor de las líneas de pobreza e indigencia, explicando así las subas en las tasas de pobreza e indigencia del aglomerado.
Posadas y su posicionamiento en el NEA. Comparando el desempeño misionero con el resto de los aglomerados de las provincias del NEA, Posadas tiene la segunda mayor tasa de pobreza de la región, ubicándose solo por debajo de Gran Resistencia (48,6%) pero por encima de Corrientes (41,0%) y Formosa (29,9%); respecto a la indigencia, Posadas también tiene la tercera mayor tasa de la región: su 8,2% queda por debajo de Gran Resistencia (17,3%) y Corrientes (8,6%) y por encima de Formosa (5,9%). En la región NEA, las personas en situación de pobreza representaron el 41,5%, y vuelve a posicionarse como la región con la mayor pobreza en todo el país. Lo mismo ocurre con la tasa de indigencia: con 10,5%, el NEA es la de mayor tasa en el país.
Pero además, Posadas mostró la mayor suba de la pobreza en la región: comparado con el semestre anterior, la suba de 14,9 puntos porcentuales se posiciono muy por encima de los incrementos de Corrientes (+9,7 p.p.), Formosa (+2,0 p.p.) y Gran Resistencia (+6,4 p.p.), como también fue superior a la suba semestral de la tasa de pobreza del NEA (+8,8 p.p.)
Posadas y su posicionamiento en el país. En el plano nacional, Posadas muestra la tercera mayor tasa de pobreza en personas de todo el país, solo por debajo de Concordia (56,2%) y Gran Resistencia (48,6%), quedando por encima de la media nacional (32,3%); en este contexto, Posadas mostro la mayor suba semestral de la pobreza del país.
Respecto a la tasa de indigencia, Posadas registra la 10° tasa más alta del país; pero nuevamente, es donde más creció la tasa de indigencia de todo el país en los últimos seis meses.
El Gobierno nacional volvió a instalar la sobreproducción como explicación para la crisis de precios que atraviesa la cadena yerbatera. Esta vez fue el secretario de Agricultura, Sergio Iraeta, quien incluyó a la yerba mate entre las economías regionales en las que un exceso de oferta puede generar problemas de precios.
La afirmación aparece, sin embargo, en un momento particular del mercado yerbatero: la producción no está creciendo, sino retrocediendo. Para este año se espera una cosecha cercana a los 750 millones de kilos de hoja verde, alrededor de 250 millones de kilos menos que en 2024, cuando la actividad alcanzó un récord cercano a los 1.000 millones.
Es decir, si se confirma esa proyección, la cosecha quedaría aproximadamente 25% por debajo del volumen de 2024. Aun así, el precio pagado al productor continúa en niveles deprimidos y muy por debajo de los costos calculados para sostener la actividad.
Iraeta planteó el escenario al referirse de manera general a las dificultades que atraviesan distintas economías regionales y al peso que pueden tener tanto las condiciones internacionales como los desequilibrios entre oferta y demanda.
“Y hay regiones que por ahí están complicadas, están en problemas, pero muchas cosas también tienen que ver con el sector externo, con los valores. Si yo te hablo, qué sé yo, te hablo de la vitivinicultura, el hecho de que esté disminuyendo el consumo mundial de vino, no sé por qué, pero está ocurriendo. Eso también te va generando disrupciones dentro del negocio”, sostuvo el funcionario, quien fue invitado a la cena aniversario de Coninagro, entidad que tiene a la yerba y el vino entre los sectores en rojo de su semáforo mensual.
"…mundo toma menos vino…y el problema de la Yerba Mate es la superproducción…" 👇 Sergio Iraeta Secretario de Agricultura de la Nación. (Ayer en CONINAGRO que cumplia 70 años) https://t.co/1Ic2pULo1m
Fue inmediatamente después cuando utilizó a la yerba mate como ejemplo: “Por ahí tenés sobreproducción de determinado producto, no sé, te hablo de yerba, por ejemplo, y tenés una complicación con el precio”.
La definición vuelve sobre uno de los argumentos que Nación viene utilizando para explicar el derrumbe del valor de la materia prima después de la desregulación del sector. El problema es que la tesis de una sobreoferta persistente empieza a chocar con la evolución de los volúmenes.
Menos yerba, pero precios que no reaccionan
En 2024 la cosecha había alcanzado niveles récord, en torno a los 1.000 millones de kilos de hoja verde. Durante 2025, el ingreso de materia prima a secaderos bajó a 889,3 millones de kilos, una contracción cercana al 10%. Para 2026, la estimación de una cosecha de aproximadamente 750 millones profundizaría todavía más esa corrección.
La secuencia resulta significativa: de confirmarse la proyección para este año, en apenas dos campañas desaparecerían alrededor de 250 millones de kilos de oferta respecto del máximo de 2024.
Sin embargo, esa reducción todavía no se traduce en una recuperación proporcional del precio de la hoja verde.
Ahí aparece el principal contraste con la explicación de la sobreproducción. Si el problema del precio estuviera explicado fundamentalmente por un exceso coyuntural de materia prima, una reducción de semejante magnitud en la cosecha debería, en condiciones normales y manteniendo constantes las demás variables, aliviar progresivamente la presión sobre las cotizaciones.
Eso no está ocurriendo con la misma intensidad en las chacras.
Los valores relevados durante 2026 mostraron fuertes diferencias según zonas, compradores y modalidades de comercialización, pero buena parte de los productores continuó vendiendo por debajo de los costos técnicos estimados para la actividad. Estudios realizados sobre la estructura de costos ubicaron el costo de producción en niveles considerablemente superiores a buena parte de los precios efectivamente pagados por la industria.
La discusión, por lo tanto, ya no pasa solamente por cuánto se produce. También involucra cómo funciona el mercado después de la eliminación del precio de referencia obligatorio del INYM, cuál es el poder de negociación de los miles de productores frente a la demanda industrial y cuánto de la baja de la materia prima se trasladó hacia el resto de la cadena.
La apuesta del Gobierno: “ordenar las variables”
Iraeta reconoció que resolver los problemas de las economías regionales no resulta sencillo y sostuvo que la política oficial apunta a reducir el impacto de esas distorsiones sobre los productores.
“La idea de los funcionarios y el Gobierno es tratar de ordenar las variables para que esas cuestiones incidan lo menos posible en los productores, digamos, que todo sea, que todo sea para bien, pero no, no es tan fácil”, afirmó.
En el caso de la yerba mate, esa discusión tiene una particularidad adicional. Desde la desregulación iniciada con el DNU 70/2023, el Instituto Nacional de la Yerba Mate perdió la facultad de establecer precios obligatorios para la hoja verde y la yerba canchada, mientras que posteriormente se eliminaron otras herramientas de regulación vinculadas a la oferta.
El argumento nacional fue que el mercado debía ordenar precios y producción. Casi tres años después, el volumen de cosecha efectivamente comenzó a ajustarse. Primero cayó desde el récord de 2024 a 889 millones de kilos en 2025 y ahora apunta hacia una campaña del orden de los 750 millones. Lo que todavía no se recompuso en la misma proporción es el precio que recibe el productor.
Ese es el dato que vuelve más compleja la explicación de Iraeta: mientras Nación sigue hablando de sobreproducción, la yerba disponible se reduce, pero el precio de la hoja verde continúa deprimido.
La discusión que queda abierta es entonces más profunda que la cantidad de kilos cosechados. Si con 250 millones de kilos menos que en 2024 el productor continúa sin recuperar capacidad de negociación y rentabilidad, la crisis yerbatera difícilmente pueda explicarse únicamente por un problema de exceso de oferta.
Para 5 Hermanos Supermercados la transformación digital no comenzó con una página web. Antes de lanzar su tienda online, la cadena trabajó sobre inventarios, sistemas, logística, preparación de pedidos y última milla con un objetivo concreto: que la experiencia digital pudiera sostener los mismos estándares que construyeron la relación con sus clientes en las sucursales físicas.
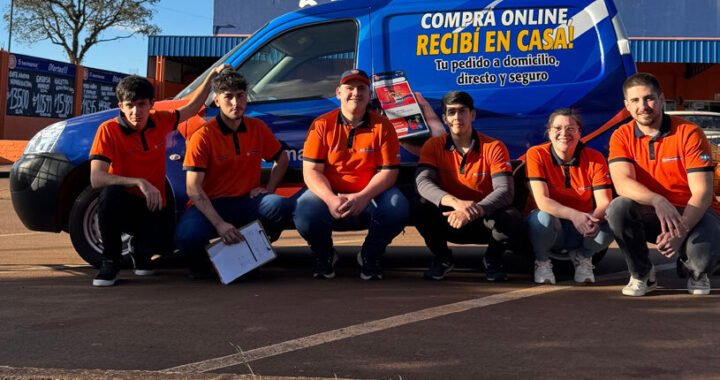
El desafío tenía además una particularidad. La compañía, nacida en el año 2000 a partir de la verdulería familiar, decidió desarrollar un servicio que hasta entonces no tenía presencia en su zona de influencia. En julio, esa estrategia tomó forma con el lanzamiento del canal digital en San Vicente, Misiones, concebido internamente no como un eCommerce independiente, sino como una nueva sucursal de la cadena, con equipo, surtido, logística y objetivos propios.
Los primeros resultados acompañaron la apuesta. El tráfico mostró un crecimiento sostenido semana a semana y comenzaron a aparecer comportamientos que permiten conocer con mayor profundidad al comprador online. Entre ellos, una canasta más planificada y voluminosa que la de las tiendas físicas, compras realizadas principalmente durante la noche y un público mucho más diverso de lo que podría suponerse para este tipo de canal.
Jorge Lorenzo, socio y responsable de Transformación Digital y Marketing de 5 Hermanos Supermercados, explicó cómo desarrollaron una operación pensada como una sucursal más, analizó los nuevos hábitos de compra y anticipó los próximos pasos de una compañía que ya cuenta con cinco puntos de venta en Misiones.
En diálogo con Revista RETAIL, Jorge Lorenzo, socio y responsable de Transformación Digital y Marketing de 5 Hermanos Supermercados, contó cómo fue construir desde cero esta operación, cuáles fueron los principales desafíos logísticos y tecnológicos, y qué aprendizajes está dejando.
Jorge Lorenzo
—Este año dieron un paso importante con el lanzamiento del canal de venta online. ¿Qué resultados obtuvieron y qué participación tiene hoy dentro de las ventas?
—Empiezo por una aclaración que para nosotros no es un detalle: puertas adentro no hablamos de «eCommerce», hablamos del canal digital de 5 Hermanos y lo tratamos como lo que es, una sucursal más de la cadena. Tiene su equipo, su surtido, su logística y sus objetivos. Lo único que no tiene son góndolas.
Ese canal salió a la calle en julio, con tres pilares que definimos antes de escribir una sola línea de código: calidad, eficiencia y frescura. Calidad en lo que entregamos, eficiencia en cómo lo preparamos y frescura como condición innegociable, porque esta empresa nació de una verdulería y no íbamos a poner eso en riesgo en un canal nuevo.
Sobre los resultados, prefiero contarlos sin porcentajes y con un motivo: medir un canal de dos meses contra una cadena de más de veinte años da un número que no explica mucho. Lo que sí puedo decir es que el arranque superó lo proyectado. La tienda se instaló, el tráfico creció semana a semana sin depender del pico del lanzamiento y hoy hay vecinos que buscan a 5 Hermanos por su nombre en internet para entrar a comprar. Esa demanda propia, que hace tres meses no existía, vale más que cualquier participación sobre el total. El porcentaje va a llegar; lo difícil era que la categoría existiera.
—¿Qué factores explican ese liderazgo digital y qué hábitos de compra observan entre los consumidores que eligen el canal online?
—Hay tres factores y ninguno es tecnológico. Somos de acá. La empresa arrancó en el año 2000 como la verdulería de nuestros padres y hoy la llevamos adelante los cinco hermanos. Cuando alguien de San Vicente entra a 5hermanos.com.ar no le compra a una plataforma: le compra al supermercado de siempre, donde conoce a la gente que atiende. Esa confianza no se construye con inversión publicitaria.
No armamos un supermercado paralelo. Mismo surtido, mismos precios, mismas promociones y la misma gente preparando el pedido. Si el cliente siente que online paga de más o que recibe lo que sobró en la góndola, el canal se muere en la primera compra.
Y entendimos bien cuál era el desafío. Nosotros no llegamos a enseñarle nada a nadie: la compra online no existía en nuestra zona porque nadie se la había ofrecido. El vecino de San Vicente Misiones compra por internet hace años y lo hace con total naturalidad; lo que no tenía era un supermercado que se lo permitiera. La deuda era nuestra, no del cliente. Lo que había que hacer era merecer esa confianza: que el pedido llegue completo, a horario y con la misma calidad y frescura que si lo hubiera elegido con la mano. Eso se gana pedido por pedido.
En cuanto a hábitos, la compra digital es una compra de abastecimiento: más grande y más planificada que la del local, donde el cliente entra a reponer lo del día. Se compra mucho de noche, después de la jornada laboral. Y nos sorprendió gratamente el perfil, porque no es solo el cliente joven: es la madre con chicos chicos, la persona sin vehículo, el vecino que vive lejos del centro, el adulto mayor que hace el pedido con la ayuda de un hijo y el emprendedor que no puede cerrar su local para ir a comprar. Ahí se ve con claridad qué problema vinimos a resolver.
—¿Qué cambios tuvieron que realizar en logística, preparación de pedidos, stock y entregas para acompañar el crecimiento del canal digital?
—Ahí está el 80 % del trabajo real. Vender online es la parte visible, lo que lo sostiene es una operación nueva de punta a punta:
Sistemas y stock. Nuestra mayor ventaja competitiva no fue la web: fue tener el stock al día en toda la empresa. Veníamos trabajando hace tiempo en la precisión del inventario y eso nos permitió asociar ese mismo stock al canal digital, con una tasa de recambios muy baja. Lo que el cliente ve publicado es lo que está en el salón. Sobre esa base integramos nuestro sistema de gestión con la tienda, junto al equipo de la Agencia Crécima, de Oberá Misiones. Sumamos una lista de precios propia para el canal y umbrales de stock mínimo por familia de producto: si de un artículo no tenemos una cantidad razonable, no se publica. Preferimos ofrecer menos y cumplir.
Preparación de pedidos. Armamos un equipo dedicado y sumamos materiales que antes no usábamos: bolsas específicas y precintos de seguridad, para que el pedido llegue cerrado. El capítulo más exigente fue el de los pesables —carne, fiambre, verdura—. Ahí no alcanza con tener el producto: hay que garantizar el criterio de selección, el corte y el peso, y resolver qué pasa cuando el cliente pide un kilo y la pieza pesa un poco más. Definimos tolerancias, protocolos y devolución parcial del importe. Es el punto donde más trabajamos y el que más define si el cliente vuelve.
Última milla. Acá la geografía manda: barrios extendidos, calles de tierra y lluvias que complican todo. Mapeamos la zona de reparto calle por calle tomando como origen nuestro Local 2, en Avenida Constitución y Tito Lorenzo, y trabajamos con un servicio local de motomandado y también con envíos de nuestra propia flota. Esa zonificación está integrada al checkout, así que el cliente sabe antes de pagar si llegamos hasta su casa y cuánto le cuesta.
Y hay algo transversal a todo: tuvimos que adaptarnos a la idiosincrasia de la zona, tanto en los métodos de envío como en las formas de pago. Acá conviven la billetera virtual y la tarjeta con el efectivo, y el envío a domicilio con el retiro en sucursal de toda la vida. Dejar afuera cualquiera de esas opciones era dejar afuera a una parte importante de nuestros clientes.
—¿Qué categorías tienen mayor participación en las ventas online y qué diferencias encuentran entre la canasta digital y la de las sucursales físicas?
—Tenemos un dato que fue el hallazgo del lanzamiento: el buscador interno de la tienda. En el primer mes los propios clientes hicieron más de cuatro mil búsquedas, con más de mil seiscientos términos distintos. Es, literalmente, una lista de pedidos escrita por el comprador.
¿Y qué busca la gente? Canasta básica, no oferta puntual: harina, arroz, fideos, yerba, leche, aceite, queso, pañales. Las dos categorías más recorridas fueron carnicería y almacén. Eso nos confirmó algo importante: el cliente digital no entra a probar, entra a resolver la compra del mes.
La diferencia con la sucursal física es de propósito más que de producto. En el local predomina la compra corta, la de todos los días, la que se hace de paso. En el canal digital predomina la compra grande, pesada y voluminosa —bebidas, almacén, limpieza—, esa que antes obligaba a organizar toda una salida familiar y cargar el auto.
El desafío inverso son los frescos. Ahí el cliente todavía quiere elegir con la mano, y es lógico. Por eso la frescura es un pilar y no una promesa de marketing: si mandamos una fruta o un corte que el cliente no hubiera elegido, perdemos mucho más que esa venta. Nuestro objetivo es que la carnicería y la verdulería online lleguen a pesar lo mismo que pesan en el salón. Ese día vamos a poder decir que el canal está maduro.
—¿Cómo se encuentra hoy la cadena y cómo atraviesan el escenario actual del consumo?
—Estamos en un momento de consolidación: cinco sucursales entre San Vicente, Puerto Rico y El Soberbio, más el canal digital, y una compañía que este año se dio el permiso de invertir fuerte en algo que no existía en la región.
En consumo vemos lo mismo que se ve en todo el país, con el condimento del interior: el cliente compra más seguido y en menor cantidad, mira mucho más el precio unitario, migra a segundas marcas en algunas categorías y espera las promociones para hacer la compra grande. La rentabilidad está muy fina. Nuestra respuesta no pasa por inflar la góndola para después anunciar descuentos, sino por cuidar las unidades y sostener la relación. Acá el cliente te conoce por el nombre y te cruza en la vereda: eso obliga a hacer las cosas bien.
En posicionamiento somos una de las cadenas regionales de referencia y, desde este año, la única con operación online en la zona. Ser el primero en algo tiene un costo —tiempo, prueba y error, explicar algo que nunca se vio— y también un beneficio, que es quedar asociado a la categoría.
—Mirando hacia adelante, ¿el foco estará en profundizar el negocio digital, ampliar el alcance geográfico, abrir nuevas sucursales o avanzar en ambos canales?
—En ambos, pero con roles distintos. En lo físico seguimos con la lógica de siempre: crecer donde la comunidad lo pida y donde podamos sostener el servicio, sin apurar la mano. Mientras que en lo digital tenemos tres objetivos:
Profundizar en San Vicente: Hoy la prioridad no es abarcar más territorio, sino que más vecinos de nuestra propia ciudad prueben el canal por primera vez, con envío a domicilio o con retiro en sucursal, que ya está funcionando y que a mucha gente le resulta el paso más natural para animarse. La primera compra es la barrera; el que compra una vez, vuelve. Llevar el canal digital a las otras zonas donde operamos, replicando lo que aprendimos en San Vicente. Hacer el canal cada vez más simple: Mejorar el buscador, ampliar el surtido publicado y seguir puliendo la experiencia de compra con lo que nos dicen las encuestas de satisfacción. Nada de esto es glamoroso, pero es exactamente lo que hace que un cliente vuelva.
Y hay un objetivo que no es comercial y es el que más nos moviliza: que el vecino de San Vicente acceda al mismo nivel de servicio y de tecnología que se consigue en cualquier gran ciudad, con la ventaja de que acá se lo prepara y se lo lleva gente del pueblo. Si además sirve para que otras empresas familiares del interior se animen, mejor todavía.
—Nos comentaste que te gustaría agregar unas palabras…
—Una sola cosa, porque de esto se habla poco. El comercio digital en Argentina suele contarse desde las grandes ciudades, donde ya es parte del paisaje. En el interior todavía se está escribiendo y resuelve cosas muy concretas: distancias, caminos de tierra colorada que con lluvia se vuelven un obstáculo real, familias sin vehículo propio, gente que dependía de que alguien la acercara al centro para hacer las compras del mes, comerciantes que no pueden cerrar su local en horario de atención.
Nosotros no lanzamos este canal porque estuviera de moda. Lo lanzamos porque en nuestra comunidad hacía falta, y porque si no lo hacíamos nosotros —que somos de acá y conocemos cada barrio y a cada cliente— iba a llegar tarde.
Sabemos que recién empezamos y que un canal así se construye pedido por pedido. Pero una empresa familiar que arrancó con una verdulería en el año 2000 y hoy tiene cinco sucursales ya demostró una vez que se puede. Esta es la segunda. Y la brújula sigue siendo la misma: calidad, eficiencia y frescura.
Por eso invitamos a los lectores de Revista RETAIL a conocer el canal 5hermanos.com.ar y a seguirnos en Instagram.
El próximo desafío de 5 Hermanos será convertir el buen comienzo del canal digital en un hábito cada vez más incorporado entre sus clientes. La prioridad inmediata estará puesta en profundizar su penetración en San Vicente, ampliar el surtido disponible y perfeccionar herramientas como el buscador y la experiencia de compra, antes de trasladar el modelo a las demás zonas donde opera la cadena.
El crecimiento digital convivirá con la expansión física, aunque bajo ritmos y objetivos diferentes. Mientras las nuevas sucursales continuarán respondiendo a las oportunidades y necesidades de cada comunidad, el canal online buscará ampliar el alcance de un servicio que la compañía considera especialmente relevante para las características del interior: grandes distancias, dificultades de movilidad y consumidores que necesitan resolver sus compras sin trasladarse hasta un punto de venta.
Detrás de esa estrategia permanece la misma lógica con la que la familia pasó de una verdulería a una cadena de cinco sucursales: crecer sin perder el vínculo local. Ahora, el objetivo es trasladar esa confianza al entorno digital y demostrar que tecnología y cercanía no necesariamente transitan caminos separados. Como resume Lorenzo, la brújula para esta nueva etapa continúa apoyándose en tres pilares: “calidad, eficiencia y frescura”.
El nuevo esquema tarifario de la electricidad ya está formalmente vigente en Misiones. El Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos aprobó mediante la Resolución 810 los cuadros que Electricidad de Misiones y las cooperativas eléctricas deben aplicar desde el período agosto de 2026, trasladando a las facturas provinciales la nueva estructura de costos definida por la Secretaría de Energía de la Nación.
El cambio no es uniforme. El impacto promedio previsto por la propia resolución es de 1,8% para los usuarios residenciales sin subsidios, 2,4% para los residenciales alcanzados por los Subsidios Energéticos Focalizados (SEF), 3% para la demanda no residencial y 7,5% para los Grandes Usuarios GUDI. Detrás de esos porcentajes aparece, sin embargo, una modificación más profunda: el subsidio nacional deja de acompañar todo el consumo de los hogares beneficiarios y se concentra en un bloque determinado.
El límite clave: 300 kWh
Misiones está clasificada por Nación dentro de la Zona Bioambiental Muy Cálido, condición que establece bloques estacionales especiales. Durante mayo, junio, julio y agosto, los hogares beneficiarios del SEF tienen hasta 300 kWh mensuales subsidiados. El bloque baja drásticamente a 150 kWh entre septiembre y noviembre, mientras que en diciembre vuelve a elevarse a 550 kWh.
Para agosto, la bonificación nacional sobre el costo mayorista alcanza el 66,59%, resultado de combinar el descuento general del 50% con una bonificación extraordinaria adicional del 16,59%. Pero ese beneficio opera solamente sobre el consumo base: una vez superados los 300 kWh, el excedente pasa a afrontar precios mayoristas plenos.
Ese mecanismo queda claramente expuesto en el Cuadro Tarifario 655, publicado en el Boletín Oficial. Para un residencial SEF de hasta 500 kWh mensuales, por ejemplo, los primeros bloques presentan valores netos del orden de $100,85 a $104,194 por kWh; una vez agotado el bloque subsidiado, el valor prácticamente se duplica y pasa a $207,236 por kWh.
La diferencia es todavía más evidente cuando se compara el cuadro subsidiado con el precio de referencia sin subsidios. Para un residencial de hasta 500 kWh, los primeros 30 kWh tienen un valor subsidiado de $100,850 por kWh, mientras que el precio de referencia sin subsidio es $199,671. Es decir, la bonificación reduce aproximadamente a la mitad ese componente inicial de la tarifa. Los valores publicados son netos y no incluyen IVA.
Cuánto cuesta la energía residencial
El Cuadro Tarifario divide a los residenciales sin subsidio de acuerdo con su nivel de consumo. Para los hogares de hasta 500 kWh mensuales, los primeros 120 kWh cuestan $272,997 por kWh, los siguientes 80 kWh $276,333 y los siguientes bloques llegan a $278,926. El cargo fijo de servicio es de $2.309,10.
En el segmento de hasta 700 kWh, el precio comienza en $274,643 por kWh y llega a $279,984. Para consumos de hasta 1.400 kWh, comienza en $275,593 y alcanza $280,965, con un cargo de servicio de $2.640,90. Para los residenciales que superan los 1.400 kWh mensuales, el precio llega a $283,132 por kWh. Los cuadros oficiales muestran así una estructura escalonada en la que el costo unitario aumenta junto con el nivel de consumo.
Hay una situación particular para jubilados y pensionados comprendidos en la Ley 2620. Los primeros 120 kWh del cuadro general aparecen a $203,474 por kWh, los siguientes 80 kWh a $208,896 y posteriormente los precios convergen progresivamente hacia los valores residenciales generales, hasta alcanzar $283,132 por encima de los 1.400 kWh.
Comercios, industrias y hoteles: la energía por encima de $260 por kWh
El cuadro permite dimensionar también el costo que enfrentan las actividades económicas. En la categoría comercial con consumo menor a 2.000 kWh, los primeros 60 kWh tienen un precio neto de $263,594, los siguientes 140 kWh de $266,659 y el excedente de 800 kWh alcanza $282,401, además de una cuota de servicio de $4.119,20.
Para comercios con consumos iguales o superiores a 2.000 kWh, los valores se mueven entre $264,987 y $284,473 por kWh, mientras que para los establecimientos de mayor consumo la energía llega a $284,748 en uno de los bloques.
La industria tampoco queda al margen. Para establecimientos industriales de hasta 2.000 kWh, los primeros 800 kWh cuestan $265,796 por unidad y el excedente $281,844, con un cargo de servicio de $6.418,60. Entre 2.000 y 4.000 kWh, la energía se ubica entre $267,798 y $283,836 y la cuota de servicio asciende a $8.026.
El cuadro específico para hoteles -una categoría especialmente sensible en una provincia turística- establece valores desde $263,340 por kWh para establecimientos de menor consumo y llega hasta aproximadamente $283,9 por kWh en los segmentos superiores, además de cargos fijos de entre $4.119,20 y $5.240.
El mayor impacto recae sobre los grandes usuarios
El salto más significativo de esta actualización se concentra en la demanda intensiva. Mientras los hogares reciben incrementos medios inferiores al 3%, la resolución calcula un aumento promedio de 7,5% para los Grandes Usuarios GUDI.
La explicación está en el costo mayorista. Nación aumentó el Precio Estabilizado de la Energía un promedio de 5,6% para la demanda residencial, 8,7% para la no residencial y 16,7% para los GUDI. Paralelamente, el Precio de Referencia de la Potencia cayó 2,2% y el de Servicios Adicionales retrocedió 9,8%.
También aumentaron componentes que atraviesan a todo el sistema. El Precio Estabilizado de Transporte quedó en $5.617 por MWh, 11,5% más, mientras que el Fondo Nacional de Energía Eléctrica fue actualizado a $2.508 por MWh, con una suba del 10%.
La Provincia sostiene en la resolución que Energía de Misiones y las cooperativas eléctricas no están en condiciones de absorber esas variaciones y, por ese motivo, autoriza su traslado al cuadro tarifario.
El subsidio se verá en la factura
La nueva estructura busca además hacer explícita la diferencia entre lo que cuesta la electricidad y lo que efectivamente paga un usuario subsidiado. Energía de Misiones y las cooperativas deberán continuar informando en cada factura tanto la tarifa calculada sin subsidio nacional como la tarifa efectivamente cobrada, identificando la diferencia como “Subsidio Estado Nacional”.
El esquema deja así dos movimientos simultáneos. Por un lado, suben los precios mayoristas que Misiones traslada a usuarios residenciales, comercios, industrias y grandes consumidores. Por otro, Nación continúa reduciendo y focalizando la asistencia, concentrándola en determinados hogares y dentro de bloques de consumo cada vez más relevantes para definir el monto final de la factura.
Y hay un dato que anticipa el próximo capítulo: en agosto Misiones dispone de un bloque subsidiado de 300 kWh por su condición climática, pero desde septiembre ese umbral cae a apenas 150 kWh mensuales. Todo consumo residencial beneficiario que supere ese nivel quedará expuesto a precios mayoristas sin bonificación nacional. Esa reducción del bloque puede tener más peso sobre las facturas de primavera que la actualización porcentual del cuadro tarifario en sí misma.
La carrera presidencial brasileña aparece concentrada en dos nombres. Según una nueva encuesta de AtlasIntel para Bloomberg, el presidente Luiz Inácio Lula da Silva reúne el 45,8% de la intención de voto en un escenario de primera vuelta, frente al 43,4% del senador Flávio Bolsonaro. Entre ambos suman el 89,2% de las preferencias relevadas.
La ventaja de Lula es de 2,4 puntos porcentuales. Es una distancia estrecha para una elección que todavía debe disputarse, aunque el resultado más claro del sondeo es la amplitud de la brecha que separa a los dos primeros del resto de los candidatos.
Renan Santos aparece tercero con el 4,5%, seguido por el escritor Augusto Cury, con el 2,1%. Más atrás se ubican Ronaldo Caiado, con el 1,3%, y Romeu Zema, con el 0,9%. Otros nombres reúnen el 0,8%; los votos en blanco o nulos representan el 0,7% y el 0,5% no sabe a quién votar.
Para la economía argentina, y en particular para Misiones, la evolución de esa disputa tiene un interés que excede la política brasileña. Brasil es un mercado decisivo para el comercio y el turismo regionales. La encuesta, sin embargo, mide intención de voto: no permite anticipar por sí sola qué políticas económicas aplicaría un próximo gobierno ni sus efectos sobre la relación bilateral.
AtlasIntel entrevistó a 5.015 electores entre el 17 y el 22 de septiembre mediante reclutamiento digital aleatorio. La ficha técnica publicada informa un margen de error de un punto porcentual, con un nivel de confianza del 95%. El relevamiento fue contratado por Bloomberg y registrado ante el Tribunal Superior Electoral de Brasil bajo el protocolo BR-04739/2026.
Los datos corresponden al escenario de primera vuelta difundido por CNN Brasil. No deben confundirse con proyecciones de un eventual balotaje.