Economis Redacción

Caputo y Sturzenegger en Iguazú: Passalacqua y los principales empresarios debatirán cómo pasar de la estabilidad al crecimiento

Compartí esta noticia !

La 47ª Convención Anual del IAEF reunirá del 3 al 6 de septiembre en Puerto Iguazú a Luis Caputo, Federico Sturzenegger, Hugo Passalacqua, gobernadores, legisladores y referentes de las principales empresas del país. Con la competitividad como eje, el encuentro pondrá bajo discusión el desafío que enfrenta la economía argentina: transformar la estabilización macroeconómica en inversión, producción y crecimiento sostenido.

Puerto Iguazú volverá a convertirse en septiembre en uno de los principales puntos de encuentro del poder económico, político y empresario de la Argentina. Del 3 al 6 de septiembre, el Hotel Loi Suites será sede de la 47ª Convención Anual del Instituto Argentino de Ejecutivos de Finanzas (IAEF), que este año tendrá como lema una pregunta que atraviesa buena parte del debate económico: “Argentina: de la estabilidad al crecimiento – Cómo generar competitividad sostenida”.

La convocatoria tendrá entre sus figuras centrales al ministro de Desregulación y Transformación del Estado, Federico Sturzenegger, y al ministro de Economía, Luis Caputo, cuya participación todavía está sujeta a confirmación. También será protagonista el gobernador de Misiones, Hugo Passalacqua, anfitrión provincial de una convención que reunirá a gobernadores, funcionarios nacionales, economistas, legisladores, banqueros y ejecutivos de algunas de las compañías más importantes del país.

Entre las figuras empresariales estará Jorge Brito, presidente del Banco Macro, Pablo Mainardi, CFO de Arcor, uno de los mayores grupos industriales argentinos, junto a ejecutivos de Aluar, Pluspetrol, Aerolíneas Argentinas, Banco Galicia, la UIA, la Cámara Argentina de Comercio y el complejo agroindustrial. La empresaria misionera Victoria Szychowski, presidenta de La Cachuera será una de las disertantes, mientras que Raúl Karaben, de la cooperativa Piporé, también aportará la mirada sobre la yerba mate.  

El escenario elegido y el temario no son casuales. La Convención llegará en un momento en el que la discusión económica comienza a desplazarse desde el ordenamiento de las variables macro hacia un interrogante más complejo: cómo convertir la estabilidad en crecimiento, inversión y empleo, y qué condiciones necesita el sector productivo para competir.

Después de una etapa marcada por el ajuste fiscal, la desaceleración inflacionaria, la desregulación de mercados y una profunda modificación de precios relativos, el desafío pasa por determinar hasta qué punto ese ordenamiento puede traducirse en una recuperación sostenida de la actividad. 

En paralelo, empresas y economías regionales enfrentan una ecuación exigente, atravesada por costos internos, presión tributaria, infraestructura, financiamiento, tipo de cambio y una apertura comercial que obliga a revisar productividad y competitividad.

Desde Misiones y el Norte Grande, además, esa discusión incorpora variables propias. La distancia de los grandes centros de consumo, los costos logísticos, la falta de gas natural y las asimetrías comerciales con Brasil y Paraguay forman parte de una agenda que las provincias de la región vienen planteando ante la Nación. Passalacqua tendrá así una vidriera privilegiada para insertar la mirada del interior productivo dentro de una discusión nacional sobre competitividad.

La presencia de gobernadores también le dará al encuentro una dimensión federal. Junto a Passalacqua participarán Alfredo Cornejo, gobernador de Mendoza; Raúl Jalil, de Catamarca; y Juan Pablo Valdés, de Corrientes. Uno de los paneles estará específicamente dedicado a analizar “El rol de las provincias en la transformación competitiva del país”.

Del gabinete nacional a los CEO

La nómina de expositores anticipa la amplitud de la discusión. Además de Caputo y Sturzenegger, estarán Vladimir Werning, vicepresidente del Banco Central; Patricia Bullrich, ministra de Seguridad; y Martín Menem, presidente de la Cámara de Diputados.

En el plano económico participarán Daniel Artana, economista jefe de FIEL; Mariana Camino, cofundadora, presidenta y CEO de ABECEB; Daniel Lacalle, doctor en Economía, autor y profesor de Economía Global; y Sergio Berensztein, analista político y presidente y director general de Berensztein.

También disertarán Ezequiel Mirazón, presidente del Comité Organizador de la Convención; Andrea Falcone, cofundadora y Regional Lead LATAM de The SHIFT; Jorge Diehl, CFO de Aluar; Pablo Mainardi, CFO de Arcor; Nancy Repetto, Chief Financial & Services Officer de Pluspetrol; José Morea, Country Director para Argentina y Chile de Vicuña Corp.; Raúl Karaben, socio de la Cooperativa Piporé; Trinidad Tizado, presidenta de Tubos Trans Electric; y Alejandro Bertone, CEO electo de A.C.A.

El arco empresario e institucional se completa con Natalio Mario Grinman, presidente de la Cámara Argentina de Comercio y Servicios (CAC); Martín Rappallini, presidente de la Unión Industrial Argentina (UIA); Fabián Lombardo, CEO de Aerolíneas Argentinas; Diego Rivas, CEO de Banco Galicia; Jorge Pablo Brito, presidente de Banco Macro; y Rosendo Grobocopatel, CEO de Constelaciones.

La política legislativa también tendrá espacio propio. Participarán Diego Hartfield, diputado nacional por Misiones; Lisandro Nieri, diputado nacional por Mendoza; y Alejandra Torres, diputada nacional por Córdoba. A ellos se sumará José del Río, director de Contenidos de La Nación.

De esta manera, la Convención buscará cruzar tres miradas que no siempre encuentran una misma mesa: la del Gobierno nacional, concentrada en consolidar el nuevo esquema macroeconómico y regulatorio; la de las provincias, que reclaman infraestructura y condiciones federales para desarrollarse; y la del sector privado, que deberá definir bajo qué condiciones vuelve a invertir, ampliar capacidad y generar empleo.

De la macro a la empresa

La agenda refleja precisamente ese cambio de foco. Una de las discusiones centrales será “Economía: ¿Cómo pasar de la estabilidad al crecimiento?”, pero el programa avanzará también sobre cuestiones directamente vinculadas con las decisiones de inversión y producción.

La Convención presentará la Encuesta de Inversión y Financiamiento de EY y abordará el nuevo orden global, la situación política de la Argentina a un año de las elecciones, la nueva longevidad y la denominada Generación Silver, además de la agenda de los CFO, un área particularmente sensible en un escenario de transformación de las condiciones financieras y comerciales.

Otro de los ejes buscará responder “¿Cómo está la economía hoy? Una mirada desde el interior”, mientras que empresarios analizarán el presente de la industria, el comercio y el campo.

Habrá, además, paneles destinados a estudiar cómo reconvertirse y competir, con casos de éxito empresariales; los empresarios que apuestan al país; la inserción internacional de la Argentina; el papel del Congreso para construir una economía competitiva y la participación de las provincias en ese proceso.

La combinación promete convertir a Iguazú en una suerte de laboratorio de las discusiones que vienen para la economía argentina: una vez conseguido cierto orden de las principales variables, la competitividad deja de ser una consigna abstracta y pasa a medirse en inversiones, costos, exportaciones, productividad, infraestructura y creación de empleo.

Iguazú, escenario del debate económico

La apertura oficial contará con las palabras del intendente de Puerto Iguazú, Claudio Filippa, y del presidente del IAEF, Pablo Miedziak.

La elección de Misiones agrega una dimensión particular al encuentro. En una provincia ubicada en una de las fronteras comerciales más dinámicas del país, la competitividad no es solamente una discusión teórica. El comercio cotidiano con Brasil y Paraguay, las diferencias impositivas y cambiarias, el costo del transporte y la necesidad de infraestructura convierten al territorio misionero en un escenario concreto de muchas de las tensiones que estarán sobre la mesa.

Para el IAEF, la Convención Anual se consolidó a lo largo de sus 47 ediciones como uno de los espacios de intercambio entre ejecutivos financieros, empresarios, economistas y dirigentes políticos. Junto con su Congreso anual, constituye uno de los foros tradicionales para discutir la coyuntura argentina y las condiciones necesarias para su inserción internacional.

En septiembre, esa conversación tendrá una consigna especialmente ambiciosa: determinar qué viene después de la estabilización. Y, fundamentalmente, qué reformas, inversiones y acuerdos serán necesarios para que el orden macroeconómico consiga atravesar la frontera que todavía separa a las planillas financieras de la economía real.
Compartí esta noticia !

La rebaja del IVA a la mandioca llega al recinto: Diputados tratará la iniciativa de Herrera Ahuad

Compartí esta noticia !

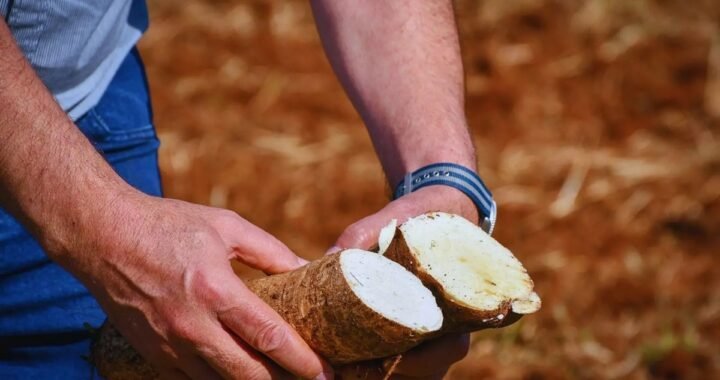
La mandioca misionera dio un paso decisivo en el Congreso. La Comisión de Presupuesto y Hacienda de la Cámara de Diputados emitió dictamen favorable al proyecto que propone reducir la alícuota del Impuesto al Valor Agregado (IVA) para la fécula de mandioca y extendió el beneficio a harinas, farináceos y una amplia gama de alimentos elaborados a partir de esta materia prima.

La iniciativa tiene como uno de sus principales impulsores al diputado nacional por Misiones Oscar Herrera Ahuad y quedó formalmente incorporada a la Orden del Día Nº 210, impresa este 18 de agosto. El expediente tiene como término reglamentario del artículo 113 el próximo 27 de agosto, un paso parlamentario que deja el dictamen en condiciones de avanzar hacia su tratamiento por el pleno de la Cámara.

El dato político y económico relevante es que la Comisión de Presupuesto no solamente acompañó la propuesta, sino que unificó dos proyectos que perseguían el mismo objetivo: el expediente 2.115-D.-2026, encabezado por Herrera Ahuad, y el 3.829-D.-2026, presentado por Yamila Ruiz junto con legisladores misioneros. Después de analizarlos, la comisión resolvió dictaminarlos favorablemente mediante un único texto.

La decisión representa un avance concreto para una cadena productiva particularmente importante para Misiones y el Nordeste y, al mismo tiempo, amplía significativamente el alcance que tenía la iniciativa original.

Del almidón a toda una cadena de alimentos

El proyecto inicial proponía incorporar la fécula de mandioca, identificada en la posición 1108.14.00 de la Nomenclatura Común del Mercosur, entre los productos alcanzados por la reducción prevista en el artículo 28 de la Ley de IVA.

Sin embargo, el texto que finalmente obtuvo dictamen de Presupuesto y Hacienda fue más lejos. La redacción aprobada incorpora dentro del régimen a la fécula de mandioca o yuca, pero también a la harina y fariña de mandioca, comprendidas en la posición 1106.20.00 de la Nomenclatura Común del Mercosur. Además, incluye a los demás farináceos derivados de la raíz.

El alcance económico es todavía mayor: también ingresan los productos de panadería, pastelería y galletería y cualquier otro alimento elaborado total o parcialmente a base de farináceos de mandioca.

Ese cambio transforma una modificación tributaria inicialmente concentrada en la fécula en una herramienta con potencial impacto sobre diferentes eslabones de la cadena de agregado de valor.

No se trata solamente de aliviar la carga fiscal sobre el producto industrial primario obtenido de la mandioca. El texto abre la puerta para que el tratamiento impositivo reducido alcance también a las empresas que utilizan esa materia prima para producir alimentos.

En términos productivos, el diseño busca generar un incentivo que se extienda desde la industrialización de la raíz hasta las góndolas.

Para Misiones, la discusión excede la modificación puntual de una alícuota. La mandioca forma parte de las economías regionales históricas de la provincia y tiene una cadena que conecta producción primaria, cooperativas, industrias elaboradoras de fécula y alimentos y un creciente universo de productos con valor agregado.

La modificación del IVA apunta precisamente sobre ese punto: reducir la carga tributaria de una producción regional y mejorar las condiciones para industrializarla en origen, en lugar de limitar el beneficio a la venta de materia prima.

También introduce una dimensión de competitividad. La fécula de mandioca compite como insumo industrial y alimenticio dentro de mercados en los que el componente tributario puede incidir sobre el precio final. Una menor alícuota permitiría achicar esa incidencia y mejorar el posicionamiento de los productos derivados.

Qué cambia si se convierte en ley

La modificación se realiza sobre el artículo 28 de la Ley 23.349 del Impuesto al Valor Agregado. El dictamen propone incorporar como nuevo punto 10 del inciso a) del cuarto párrafo a la fécula, harina, fariña y demás farináceos de mandioca, además de los alimentos elaborados total o parcialmente con ellos.

En términos tributarios, la incorporación a ese apartado implica que estos productos quedarían alcanzados por la alícuota reducida equivalente al 50% de la tasa general del IVA. Con una tasa general del 21%, el tratamiento efectivo sería del 10,5%.

Ese es el corazón económico de la iniciativa: llevar del 21% al 10,5% la imposición sobre los productos comprendidos por la reforma.

La norma tampoco tendría efectos inmediatos desde el momento mismo de su eventual promulgación. El texto dictaminado establece que comenzará a aplicarse a los hechos imponibles perfeccionados a partir del primer día del segundo mes inmediato siguiente al de su publicación en el Boletín Oficial.

El dictamen favorable conseguido por Herrera Ahuad y los legisladores que acompañaron la iniciativa constituye apenas una etapa del recorrido parlamentario: la reducción todavía no es ley. Deberá ser aprobada por la Cámara de Diputados, posteriormente atravesar el Senado y completar el proceso de promulgación.

Pero el avance en Presupuesto y Hacienda es significativo porque la discusión dejó de ser solamente una propuesta de representantes de una provincia productora para convertirse en un dictamen formal de una de las comisiones centrales del Congreso en materia fiscal.

Para Misiones, detrás de la discusión sobre algunos puntos de IVA aparece una cuestión bastante más amplia: cuánto pesa la estructura tributaria nacional sobre las economías regionales y qué herramientas puede utilizar el Congreso para estimular que una provincia productora transforme su materia prima antes de sacarla de su territorio. La mandioca es, en ese sentido, un caso testigo.

Compartí esta noticia !

Los precios mayoristas subieron 0,8% en julio, pero agro, industria y electricidad mostraron fuertes presiones

Compartí esta noticia !

A primera vista, julio dejó una señal de marcada moderación en los precios mayoristas: el índice que mide cuánto cobran productores e importadores por los bienes vendidos en el mercado interno avanzó apenas 0,8%. Pero debajo de ese promedio ocurrió algo bastante distinto.

El dato general fue contenido por una caída excepcional de 9,2% en petróleo crudo y gas, que restó casi un punto porcentual al índice. Sin ese contrapeso, numerosas ramas de la economía mostraron aumentos bastante mayores: los productos agropecuarios subieron 3,6%, la energía eléctrica 5,8%, los vehículos 2,7%, los químicos 2% y los productos manufacturados 1,7%.

Ese contraste convierte al informe del Sistema de Índices de Precios Mayoristas del INDEC en una fotografía particularmente interesante de julio: el promedio fue bajo, pero la presión de costos no desapareció; estuvo fuertemente compensada por la energía primaria.

El Índice de Precios Internos al por Mayor (IPIM) aumentó 0,8% mensual, 16,6% desde diciembre y 31,1% interanual. El Índice de Precios Internos Básicos al por Mayor (IPIB), que excluye el componente impositivo, también subió 0,8%, acumuló 15,5% en el año y llegó a 30,2% interanual. A su vez, el Índice de Precios Básicos del Productor (IPP) avanzó 0,9% mensual, 15,5% en el año y 31,3% contra julio de 2025.

Los tres indicadores, con metodologías diferentes, describen por lo tanto una dinámica similar: los precios en la puerta de fábrica y en el circuito mayorista continuaron aumentando, aunque julio mostró una variación general reducida.

El petróleo explica buena parte del 0,8%

La clave para interpretar el mes está en mirar las incidencias y no solamente las variaciones.

Dentro del IPIM, los productos nacionales aportaron 0,77 punto porcentual a la suba mensual. Los manufacturados y la energía eléctrica aportaron 1,26 punto, pero los productos primarios restaron 0,49.

Dentro de estos últimos hubo dos fuerzas en dirección opuesta: los productos agropecuarios sumaron 0,39 punto porcentual, mientras petróleo crudo y gas restaron 0,91 punto.

Ese -0,91 resulta decisivo: por sí solo, el petróleo neutralizó buena parte de las presiones alcistas que se observaron en el resto del sistema.

El propio INDEC identifica entre las mayores incidencias positivas del mes a los productos agropecuarios, con 0,39 punto; sustancias y productos químicos, con 0,19; vehículos automotores, carrocerías y repuestos, con 0,17; y alimentos y bebidas, con 0,16. Del otro lado apareció petróleo crudo y gas, con -0,91 punto.

Por eso, leer el 0,8% como una estabilidad generalizada de los precios de producción sería incompleto. Julio combinó aumentos relevantes en varias ramas con una baja extraordinaria de uno de los componentes primarios de mayor peso.

El agro volvió a acelerar

Uno de los movimientos más fuertes estuvo en el sector agropecuario.

Los productos agropecuarios aumentaron 3,6% en el IPIM, 3,9% en el índice básico mayorista y 3,8% en precios básicos del productor. Los productos pesqueros, por su parte, subieron 2,4%.

En términos interanuales, los productos agropecuarios se ubicaron 33,8% por encima de julio de 2025 en el IPIM, mientras los productos pesqueros acumularon 42,1%.

Sin embargo, el acumulado anual presenta una imagen diferente. Entre diciembre y julio, los productos agropecuarios subieron 10,2%, claramente por debajo del 16,6% del índice general, mientras pesca acumuló 22,5%.

Esto marca una diferencia entre el comportamiento reciente y la trayectoria anual: el agro tuvo un julio caliente después de siete meses en los que había aumentado menos que el promedio mayorista.

La electricidad: 5,8% en un solo mes y casi 45% en el año

El dato más intenso del informe aparece en la energía eléctrica.

Los precios mayoristas de la electricidad aumentaron 5,8% solamente en julio, la variación mensual más alta entre las divisiones relevadas.

En los primeros siete meses del año acumularon una suba de 44,6%, casi tres veces el 16,6% del nivel general del IPIM. Y en doce meses el aumento alcanza 45%.

El dato tiene una lectura económica relevante porque la electricidad no es solamente un producto final: es un costo transversal de buena parte de la actividad productiva. Por eso, su evolución puede trasladarse de manera indirecta a diferentes cadenas industriales y comerciales.

Manufacturas: aumentos generalizados con diferencias sectoriales

Los productos manufacturados subieron 1,7% mensual dentro del IPIM. La dispersión entre actividades fue amplia.

Tabaco aumentó 3,2%; muebles y otros productos industriales, 2,9%; vehículos, carrocerías y repuestos, 2,7%; productos metálicos básicos, 2,6%; equipos para medicina e instrumentos de medición, 2,6%; productos de minerales no metálicos, 2,4%; y máquinas y aparatos eléctricos, 2,2%.

Alimentos y bebidas avanzaron 1,4% mensual, papel y productos de papel 1,6% y sustancias y productos químicos 2%.

Para una provincia como Misiones, con fuerte presencia forestal, resulta especialmente relevante la evolución de madera y productos de madera —excepto muebles—, que mostró un incremento mensual de 0,9%, inferior al promedio manufacturero. El rubro acumula 9,9% en los primeros siete meses de 2026 y 20,7% interanual.

También el papel mostró una trayectoria relativamente contenida: 1,6% mensual, 11,9% acumulado y 19,5% interanual.

Son dos datos relevantes para observar la evolución de costos y precios de salida de una cadena con fuerte peso en la economía del NEA.

Importados: subieron menos que la producción nacional

Otro elemento significativo fue el comportamiento de los productos importados.

En julio aumentaron 0,5% en el IPIM, frente al 0,8% de los productos nacionales. En el índice básico mayorista, los importados subieron 0,6% contra 0,9% de los nacionales.

La diferencia se vuelve mucho más pronunciada cuando se mira el acumulado del año: los productos importados registraron una suba de 8,4%, prácticamente la mitad del 17,2% correspondiente a los productos nacionales dentro del IPIM.

También en la comparación interanual se observa una brecha: los importados aumentaron 21,3%, mientras los productos nacionales lo hicieron 31,8%.

El contraste es relevante para la estructura competitiva de la economía: en la medición del INDEC, los bienes importados vienen aumentando bastante menos que los producidos localmente.

Petróleo y combustibles: dos historias diferentes

Uno de los contrastes más llamativos del informe surge dentro de la misma cadena energética.

Mientras petróleo crudo y gas cayó 9,2% en julio, los productos refinados del petróleo aumentaron 0,7% en el IPIM.

En doce meses, sin embargo, los refinados acumulan una suba de 59%, el incremento más alto entre las principales ramas manufactureras relevadas, mientras petróleo crudo y gas registra 45,7%.

Y durante 2026, el crudo y gas todavía acumula un incremento de 42,6%, pese a la fuerte baja de julio; los refinados avanzaron 30%.

La caída mensual, por lo tanto, no implica que la presión energética del año haya desaparecido. Más bien funciona como una corrección potente dentro de una trayectoria previa de aumentos muy elevados.

Un índice calmo por fuera, mucho más movido por dentro

El 0,8% mayorista de julio ofrece una señal favorable desde el promedio, pero el detalle obliga a una lectura más cuidadosa.

El petróleo cayó 9,2% y actuó como un gigantesco amortiguador estadístico. Al mismo tiempo, aumentaron 3,6% los productos agropecuarios, 5,8% la electricidad, 2,7% los vehículos, 2,9% muebles y otros productos industriales y 2,4% los productos de minerales no metálicos.

La industria manufacturera en conjunto avanzó 1,7%.

Por eso, la principal conclusión que deja el informe no es solamente que los mayoristas aumentaron 0,8%, sino que ese resultado se construyó sobre movimientos sectoriales muy dispares.

Detrás de un promedio relativamente bajo siguen operando focos de presión relevantes en energía eléctrica, agro, químicos y distintos segmentos industriales. Al mismo tiempo, los bienes importados mantienen aumentos sensiblemente inferiores a los nacionales.

La inflación mayorista de julio, en definitiva, no fue uniforme ni generalizada: fue una combinación de fuertes aumentos sectoriales neutralizados por una caída excepcional del petróleo. Y esa composición será tan importante como el índice general para anticipar qué costos pueden trasladarse hacia adelante en las cadenas productivas.

Compartí esta noticia !

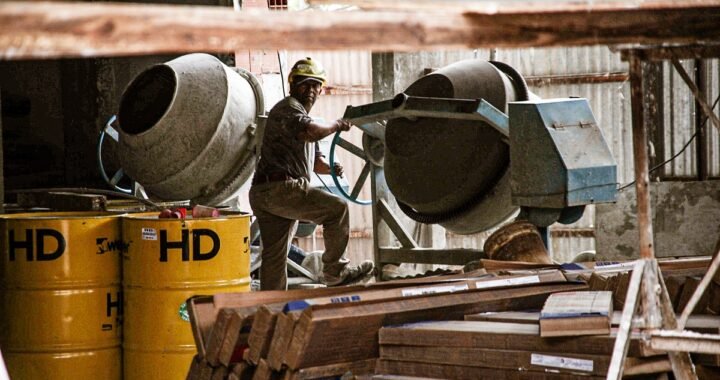
El costo de construcción subió 2,1% en julio: la mano de obra ya acumula casi 24% en 2026

Compartí esta noticia !

El costo de construir volvió a avanzar en julio, pero detrás del 2,1% de incremento mensual que mostró el índice general aparece una transformación más profunda en la estructura de costos: la mano de obra y los gastos generales crecen a una velocidad sensiblemente superior a la de los materiales, una brecha que empieza a modificar la ecuación de desarrolladores, empresas constructoras y particulares.

El Índice del Costo de la Construcción (ICC) que elabora el INDEC para el Gran Buenos Aires acumuló una suba de 19,2% entre enero y julio y quedó 32,5% por encima del nivel registrado un año atrás. El indicador mide obras civiles de arquitectura en la Ciudad de Buenos Aires y los 24 partidos del conurbano, por lo que no constituye un índice específico de Misiones ni del resto del país, aunque funciona como una referencia relevante para seguir la dinámica sectorial.

La particularidad de julio estuvo en la composición del aumento. Los materiales subieron 1,6%, mientras la mano de obra avanzó 2,5% y los gastos generales, otro 2,5%. Esa diferencia se amplía cuando se extiende la comparación: los materiales aumentaron 13,3% en lo que va de 2026 y 24,9% interanual; la mano de obra, en cambio, trepó 23,9% desde diciembre y 39,1% en doce meses. Los gastos generales acumularon 22,5% durante el año y 34,4% interanual.

La fotografía es significativa para un sector intensivo en empleo. Mientras durante otros períodos la atención estuvo concentrada principalmente en el precio de los insumos, el centro de gravedad de los costos se desplazó hacia el componente laboral.

De los 2,11 puntos porcentuales que aumentó el ICC en julio, 1,20 punto fue explicado por la mano de obra, contra 0,65 punto aportado por los materiales y 0,26 por los gastos generales. Es decir, más de la mitad del incremento del mes se originó directamente en el componente laboral.

El salario vuelve al centro de la ecuación

El comportamiento de la mano de obra no fue casual. El INDEC explica que el índice de julio incorporó el acuerdo salarial de la Unión Obrera de la Construcción de la República Argentina (UOCRA), aplicable desde ese mes a las categorías alcanzadas por el convenio colectivo 76/75, junto con una asignación extraordinaria no remunerativa. El ajuste también tuvo efecto indirecto sobre los gastos generales a través del costo del personal correspondiente al ítem “sereno”.

Dentro del capítulo laboral, la mano de obra asalariada subió 2,6% mensual, mientras los subcontratos avanzaron 1,8%. En términos interanuales, la diferencia es aún mayor: el costo del personal asalariado acumula una suba de 40,7%, contra 30,5% de los trabajos subcontratados. En los primeros siete meses del año los incrementos fueron de 24,6% y 20,4%, respectivamente.

Es una señal particularmente relevante para las empresas constructoras: aun en un escenario en el que determinados insumos muestran aumentos moderados, el costo total de la obra puede seguir presionado por salarios, servicios y estructura operativa.

También los gastos generales incorporaron durante julio nuevos valores de tarifas eléctricas, actualizaciones en conceptos vinculados con conexiones de gas y modificaciones en los valores de consumo y conexiones de agua y cloacas.

Materiales: fuertes diferencias dentro de una suba moderada

El aumento promedio de 1,6% en materiales esconde movimientos muy diferentes entre los insumos.

Los mayores incrementos fueron registrados en cables y conductores de media y baja tensión, con 3,7%; vidrios, con 3,6%; y caños y accesorios de hierro y productos de cobre, plomo y estaño, ambos con 3,5%. También aumentaron 3% los artefactos de iluminación y porteros eléctricos y los pisos de alfombra.

En el otro extremo aparecieron varios materiales básicos para la estructura de una obra con variaciones muy inferiores: el hierro para la construcción subió apenas 0,2%; cemento, cal y yeso, 0,3%; y los artículos sanitarios de loza, 0,4%.

Ese comportamiento ayuda a explicar por qué el capítulo materiales está creciendo considerablemente menos que la mano de obra: no existe una presión homogénea sobre todo el universo de insumos.

El alquiler también encarece la obra

Entre los servicios utilizados por las constructoras, los movimientos fueron mayores. El alquiler de camiones volcadores y palas cargadoras aumentó 5% mensual, mientras el costo de las camionetas avanzó 4,9% y el de los andamios, 3,4%. La retroexcavadora subió 2,6%. En doce meses, el alquiler de camionetas acumula un incremento de 43,6%, el mayor entre los servicios relevados en el informe.

La combinación de salarios y alquileres explica buena parte del comportamiento actual del índice: aun cuando algunos materiales fundamentales muestran una relativa estabilidad, poner la obra en marcha y mantenerla operativa se vuelve más caro.

Vidrios y movimiento de tierra lideraron las subas

El análisis por ítems de obra ofrece otra manera de leer la misma dinámica. En julio, vidrios aumentó 3,6%, movimiento de tierra 3% y otros trabajos y gastos 2,7%. La instalación eléctrica subió 2,5%, mientras estructura y albañilería avanzaron 2,2%.

Las menores variaciones correspondieron a carpintería de madera, con 1,2%; yesería, con 1,3%; y carpintería metálica y herrería, que prácticamente no tuvo cambios.

En la comparación interanual, sobresalen albañilería y otros trabajos y gastos, ambos con 36,5%, movimiento de tierra con 35,4%, carpintería de madera con 33,4%, estructura con 33,3% e instalación eléctrica con 33%.

Una casa aumentó menos que un edificio durante julio

El informe también permite observar cómo las variaciones se trasladan a distintos modelos de vivienda.

Para el edificio multifamiliar utilizado como referencia por el INDEC -una torre de planta baja y 14 pisos con 98 departamentos-, el costo de construcción aumentó 1,8% en julio, después de crecer 2,6% en junio, 2,4% en mayo y 3,2% en abril.

La vivienda unifamiliar tomada como modelo registró un incremento menor, de 1,6% en julio, después de subir 2% en junio y 3,7% en mayo. El modelo corresponde a una vivienda de una planta de 96,47 metros cuadrados totales.

Hay, sin embargo, una precisión importante: esos cálculos no incluyen el precio del terreno, derechos de construcción, honorarios profesionales, administración, IVA, costos financieros ni margen de la empresa constructora. Por lo tanto, no equivalen al precio final que enfrenta quien compra una vivienda terminada.

La nueva estructura del costo

La lectura de fondo que deja julio es menos lineal que el 2,1% del índice general.

La construcción atraviesa una etapa en la que el precio de los materiales dejó de ser el único factor dominante. Durante los primeros siete meses del año, los materiales aumentaron 13,3%, diez puntos porcentuales menos que la mano de obra, que acumuló 23,9%.

Esa brecha tiene consecuencias concretas. Para presupuestar una obra ya no alcanza con proyectar acero, cemento, ladrillos o cables: salarios, subcontratos, alquileres, tarifas y gastos operativos adquieren un peso creciente.

El resultado es una estructura de costos que puede mantenerse exigente incluso cuando algunos insumos tradicionales se desaceleran. Y esa quizás sea la señal económica más relevante del informe de julio: construir sigue encareciéndose, pero cada vez menos por los materiales y cada vez más por todo lo necesario para transformar esos materiales en una obra terminada.

Compartí esta noticia !

Nuevo financiamiento para la yerba: productores podrán cobrar a 10 días y las industrias pagar a 180

Compartí esta noticia !

En medio de una de las crisis de precios más prolongadas de la actividad yerbatera, el Gobierno de Misiones puso en marcha una nueva herramienta financiera que busca atacar uno de los problemas que profundizan las dificultades de productores y pequeñas empresas: la demora entre la entrega de la yerba y el cobro efectivo de la venta.

El ministro de Hacienda de Misiones, Adolfo Safrán, firmó junto a Carlos Moyano, cofundador de Andescrowd, un convenio para implementar un mecanismo de custodia de facturas destinado específicamente a productores, operadores e industrias de la cadena de la yerba mate.

La herramienta introduce una diferencia sustancial respecto de las operaciones tradicionales: quien venda cumpliendo con los precios mínimos de referencia podrá cobrar el importe neto de la factura a los diez días, mientras que la empresa compradora tendrá hasta 180 días para cancelar la operación mediante un único pago al vencimiento, bajo la modalidad conocida como bullet.

La Provincia, por su parte, bonificará el 50% del costo financiero de la operatoria.

“Junto a Carlos Moyano, cofundador de Andescrowd, firmamos un convenio para que los productores e industrias del sector yerbatero accedan a un esquema de financiamiento ágil, transparente y con respaldo provincial”, explicó Safrán.

Cobrar rápido sin ahogar financieramente a la industria

El diseño de la herramienta intenta resolver las dos puntas de un mismo problema. Por un lado, darle liquidez inmediata al productor o pequeña empresa que necesita disponer del dinero para sostener la cosecha, pagar salarios, combustible, insumos y demás costos operativos. Por otro, evitar que esa aceleración de los pagos implique trasladar toda la presión financiera a las industrias compradoras.

Hasta ahora, una parte de los productores que necesitaba transformar rápidamente una venta a plazo en efectivo debía recurrir al descuento de cheques u otros mecanismos financieros. En esos casos, el costo de adelantar el dinero terminaba reduciendo el precio efectivamente percibido por la materia prima.

Con el nuevo esquema, el productor podrá recibir el 100% neto correspondiente a la operación a los diez días de emitida la factura, mientras el comprador conserva un horizonte financiero de seis meses.

“El objetivo de esta herramienta es reforzar el acompañamiento a la cadena yerbatera generando liquidez inmediata para los pequeños y medianos productores sin comprometer la capacidad operativa de los compradores”, señaló Safrán.

El precio de referencia, la condición clave

El mecanismo incorpora además una condición especialmente relevante en el actual escenario yerbatero: para acceder al financiamiento, la operación deberá realizarse respetando los precios mínimos de referencia.

De esta manera, el incentivo financiero también funciona como una herramienta para promover operaciones a valores de referencia dentro de la provincia.

El esquema adquiere particular importancia después de la desregulación del mercado yerbatero y la eliminación de las facultades del Instituto Nacional de la Yerba Mate para establecer precios obligatorios para la hoja verde y la yerba canchada.

En ese contexto, Misiones viene buscando mecanismos propios para sostener el precio recibido por los productores y amortiguar los problemas financieros de una cadena en la que conviven miles de pequeños productores con secaderos, cooperativas, molinos e industrias de distinta escala.

Cómo funcionará el nuevo financiamiento

El circuito previsto contempla cuatro puntos centrales:

  • Cobro a diez días: productores y operadores que vendan respetando el precio mínimo de referencia podrán recibir el 100% neto de la factura a los diez días de su emisión.
  • Financiamiento para el comprador: la industria o empresa adquirente podrá cancelar la operación a los 180 días mediante un único pago.
  • Bonificación provincial: el Gobierno de Misiones absorberá el 50% del costo financiero de la operación.
  • Custodia de facturas: Andescrowd administrará el mecanismo que respalda y estructura financieramente las operaciones.

La iniciativa fue gestionada conjuntamente por el Ministerio de Hacienda, el Ministerio del Agro y la Producción y funcionarios provinciales vinculados a la problemática yerbatera.

El punto central del programa es que la necesidad de financiamiento deje de recaer exclusivamente sobre el eslabón más débil de la cadena. El productor obtiene efectivo prácticamente al contado, la industria conserva plazo para comercializar y generar los recursos necesarios para cancelar la compra y el Estado provincial absorbe parte del costo que permite conectar ambos extremos.

En una actividad atravesada por la caída de los precios de la materia prima y las dificultades financieras, Misiones apuesta así a utilizar el crédito como instrumento para ordenar las operaciones: liquidez inmediata para quien produce, plazo para quien compra y un incentivo económico para que la yerba se comercialice a los valores de referencia.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin