La inclusión financiera adolescente llegó al 96%, pero persisten brechas para ahorrar y administrar el dinero
Un estudio de Junior Achievement, el CEPE de la Universidad Torcuato Di Tella y BBVA relevó a 4.144 jóvenes de entre 14 y 19 años. Aunque el acceso a instrumentos financieros avanzó significativamente desde 2022, los bajos niveles de confianza, las diferencias socioeconómicas y los riesgos digitales plantean nuevos desafíos para la educación financiera.
La inclusión financiera de los adolescentes argentinos registró un avance significativo en los últimos cuatro años, impulsada principalmente por la expansión de las billeteras virtuales y el acceso a instrumentos de pago digitales. Sin embargo, la mayor disponibilidad de servicios no se traduce necesariamente en capacidades para administrar el dinero, sostener el ahorro o evaluar los riesgos de las operaciones en línea.
Esa es una de las principales conclusiones de la tercera edición de la investigación Los adolescentes y las finanzas. Conocimiento y hábitos en Argentina, elaborada por Junior Achievement, el Centro de Evaluación de Políticas Basadas en la Evidencia (CEPE) de la Universidad Torcuato Di Tella y con el apoyo de BBVA. El estudio relevó a 4.144 adolescentes de entre 14 y 19 años de todo el país e incorporó cuatro grupos focales para analizar la evolución de sus hábitos entre 2022 y 2026.
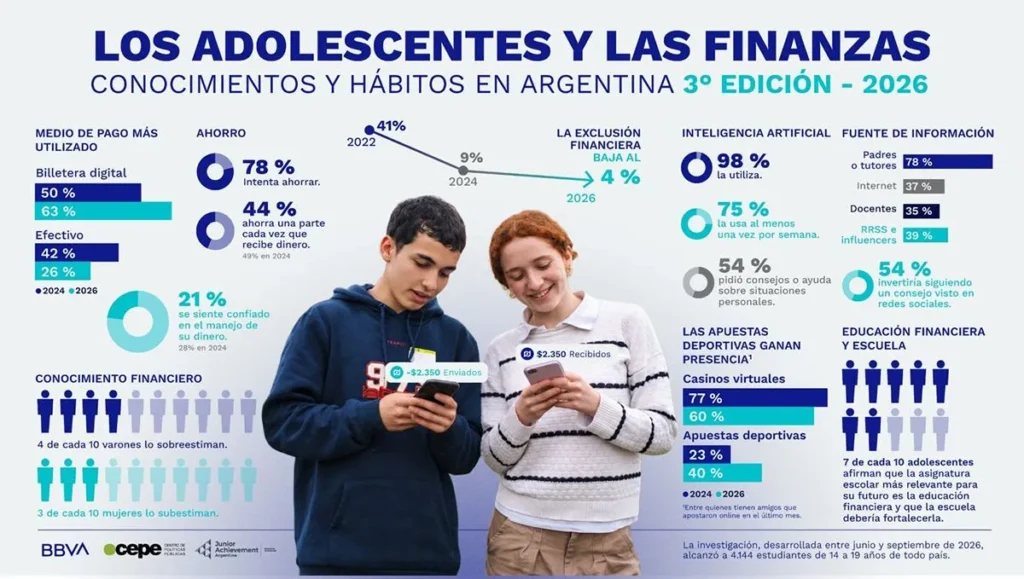
Uno de los datos más relevantes es la caída de la exclusión financiera. La proporción de adolescentes que no contaba con ningún instrumento financiero pasó del 41% en 2022 al 9% en 2024 y al 4% en 2026. Además, la brecha de acceso entre jóvenes de nivel socioeconómico alto y bajo prácticamente desapareció.
El cambio muestra una mayor democratización del acceso a los servicios financieros, aunque también desplaza el eje del problema: el desafío ya no se limita a disponer de una cuenta o una billetera digital, sino a contar con conocimientos para utilizar esos recursos de manera informada y segura.
Las billeteras virtuales ganan terreno y el efectivo pierde participación
La transformación de los medios de pago refleja la velocidad de la digitalización entre los adolescentes. El 63% utiliza billeteras virtuales como medio de pago más frecuente, frente al 50% registrado en 2024 y apenas el 11% en 2022. En sentido contrario, el uso del efectivo descendió del 42% al 26% durante el mismo período.
Las aplicaciones financieras también comenzaron a formar parte de la organización cotidiana del dinero. En los grupos focales, los adolescentes mencionaron herramientas para separar ahorros, establecer reservas y obtener rendimientos. Estas funciones amplían las posibilidades de administración, pero requieren conocimientos sobre condiciones de uso, costos, riesgos y funcionamiento de los productos.
La expansión tecnológica, por lo tanto, no elimina la necesidad de formación. Por el contrario, incorpora nuevas decisiones que los jóvenes deben aprender a tomar, desde la protección de sus credenciales hasta la evaluación de ofertas financieras y la identificación de posibles fraudes.
El ahorro pierde regularidad y cae la confianza para administrar el dinero
Aunque el 78% de los adolescentes manifiesta una actitud positiva hacia el ahorro, sostener esa práctica continúa siendo una dificultad. El 44% afirma que guarda una parte del dinero cada vez que lo recibe, mientras que otro 34% ahorra ocasionalmente, pero reconoce que termina gastándolo.
La proporción de quienes ahorran sistemáticamente cayó cinco puntos porcentuales respecto de 2024, cuando alcanzaba al 49%. El dato expone una diferencia entre la valoración positiva del ahorro y la capacidad de convertirlo en un hábito sostenido.
También retrocedió la confianza para administrar los recursos propios. Solo el 21% se siente plenamente seguro de sus capacidades financieras, frente al 28% de la medición anterior. Al mismo tiempo, aumentó del 12% al 15% la proporción de jóvenes que reconoce no saber cómo manejar su dinero y expresa interés en aprender.
La distancia entre acceso y conocimiento constituye uno de los principales desafíos identificados por la investigación: los adolescentes utilizan cada vez más herramientas financieras, pero una parte importante todavía no se siente preparada para tomar decisiones con autonomía.
Las diferencias socioeconómicas y de género persisten
La ampliación del acceso no eliminó las desigualdades en el conocimiento financiero. El 57% de los adolescentes de nivel socioeconómico bajo presenta un nivel reducido de conocimientos, frente al 40% de quienes pertenecen a sectores de nivel alto.
La brecha también aparece al comparar el conocimiento demostrado con la percepción que los jóvenes tienen sobre sus propias capacidades. Según el estudio, los varones tienden a sobreestimar lo que saben, mientras que las mujeres suelen subestimarlo, pese a que los resultados de conocimiento efectivo son similares.
El 42% de los varones considera que sabe más de lo que efectivamente demuestra conocer, frente al 31% de las mujeres. En sentido inverso, el 26% de ellas subestima sus conocimientos, mientras que entre los varones esa proporción es del 17%.
La diferencia se mantiene en los distintos niveles socioeconómicos y a lo largo de las ediciones de la investigación. Para el diseño de propuestas educativas, el hallazgo señala la importancia de trabajar no solo sobre los contenidos financieros, sino también sobre la confianza y la capacidad de evaluar las propias decisiones.
Redes sociales, apuestas y estafas: los riesgos de la digitalización
El entorno digital se convirtió en una fuente habitual de información financiera, aunque no siempre ofrece garantías de calidad. Los padres y tutores siguen siendo la principal referencia para hablar sobre dinero, mencionados por el 78% de los adolescentes. En segundo lugar aparecen las redes sociales y los influencers, con el 39%, seguidos por Internet, con el 37%, y los docentes, con el 35%.
La inteligencia artificial se incorporó por primera vez como fuente de consulta financiera en esta edición: el 11% de los jóvenes afirmó recurrir a ella para obtener información sobre dinero.
La influencia de las recomendaciones digitales también aparece en las decisiones hipotéticas de inversión. Ante la posibilidad de recibir un consejo a través de un video, el 54% de los adolescentes destinaría más de la mitad o la totalidad de sus ahorros a seguir esa recomendación. La disposición aumenta cuando el consejo proviene de un experto, con el 82%, o de un familiar, con el 77%.
El relevamiento también identificó una exposición significativa a intentos de fraude. El 20% confirmó haber recibido un intento de estafa virtual y otro 23% no pudo determinar si había atravesado una situación de ese tipo. Entre quienes reconocieron el intento, el 77% decidió ignorarlo y solo el 21% lo reportó.
La baja proporción de denuncias plantea la necesidad de fortalecer las herramientas para identificar maniobras fraudulentas y conocer los canales disponibles para reportarlas. La educación financiera digital requiere incorporar criterios de seguridad, verificación de fuentes y protección de datos personales.
Las apuestas online constituyen otro punto de atención. El 39% de los adolescentes tiene amigos que apostaron durante el último mes y el 6,5% reconoce haberlo hecho personalmente. Aunque la exposición a esta práctica disminuyó respecto de 2024, las apuestas deportivas ganaron participación: pasaron del 23% al 40% entre las menciones de quienes tienen amigos que apuestan, mientras que los casinos virtuales descendieron del 77% al 60%.
Además, el 37% señala que sus amigos no verifican la legalidad de los sitios donde realizan apuestas. El tema tiene una presencia limitada en las conversaciones familiares: apenas el 4% afirma que las apuestas forman parte de esos intercambios.
La inteligencia artificial también llega a las decisiones financieras
La incorporación de herramientas de inteligencia artificial atraviesa distintos aspectos de la vida cotidiana adolescente. El 98% afirma utilizar estas tecnologías y el 75% lo hace al menos una vez por semana. Más de la mitad, el 54%, recurrió alguna vez a ellas para pedir consejos o ayuda frente a situaciones personales.
En materia financiera, el 52% utilizó inteligencia artificial para consultas relacionadas con el dinero, principalmente para comprender conceptos, comparar precios o buscar información sobre ahorro e inversión. La confianza en estas herramientas varía según la frecuencia de uso: alcanza al 37% entre quienes las utilizan casi todos los días, frente al 19% entre quienes recurren a ellas algunas veces por semana.
La percepción sobre el impacto de la inteligencia artificial en el empleo también presenta diferencias. El 40% considera que cambiará el tipo de trabajos disponibles sin necesariamente beneficiarlos o perjudicarlos. Los varones anticipan más oportunidades laborales asociadas a esta tecnología que las mujeres: 22% frente a 8%.
Estos resultados agregan una dimensión a la educación financiera: los jóvenes necesitan aprender a utilizar herramientas tecnológicas, pero también a reconocer sus limitaciones, contrastar información y evitar que una recomendación automatizada sustituya el análisis personal.
Siete de cada diez adolescentes piden más educación financiera en la escuela
La demanda de formación aparece con claridad en las respuestas sobre los contenidos escolares. Siete de cada diez adolescentes consideran que la educación financiera y económica debería fortalecerse en la escuela y la ubican entre las tres prioridades educativas más útiles para su futuro.
El 70% la selecciona entre sus principales contenidos de interés, por encima de matemática, mencionada por el 47%, y computación, con el 46%.
Los grupos focales aportan una perspectiva adicional: en los sectores de menores ingresos, la escuela funciona como un espacio que amplía el acceso a conocimientos financieros que no siempre están disponibles en el ámbito familiar. De ese modo, la formación escolar puede contribuir a reducir desigualdades y ofrecer herramientas para administrar recursos, comparar alternativas y reconocer riesgos.
Hernán Carboni, director de Relaciones Institucionales de BBVA en Argentina, sostuvo que el avance de la inclusión financiera debe acompañarse con herramientas para administrar el dinero, comprender las opciones disponibles y reconocer los riesgos digitales. También planteó que la inteligencia artificial puede ser una aliada si se utiliza de manera responsable y sin reemplazar la educación.
Por su parte, Bernardo Brugnoli, director de Junior Achievement Argentina, señaló que el acceso a instrumentos financieros debe complementarse con conocimientos para tomar decisiones informadas, desarrollar hábitos saludables y sostener conversaciones sobre el dinero en las familias y las escuelas.
La investigación deja planteado un cambio en las prioridades de la inclusión financiera juvenil. Con el acceso a instrumentos cada vez más extendido, el desafío pasa por transformar esa disponibilidad en autonomía, capacidad de ahorro y decisiones seguras. La articulación entre escuelas, familias, instituciones financieras y organizaciones educativas aparece como una vía para responder a las brechas que todavía persisten.