
bancos

Desde hoy, los bancos ya no tienen que exigir fe de vida a jubilados y pensionados

Compartí esta noticia !

Cerca de cuatro millones de jubilados y pensionados que tenían que realizar periódicamente el trámite de supervivencia o fe de vida dejarán de hacerlo a partir hoy con la entada en vigencia de la Ley 27.721 que elimina ese requisito para el cobro de sus haberes y otros beneficios previsionales.

De esta manera, los 7,3 millones de jubilados y pensionados del Sistema Integrado Previsional Argentino (SIPA) y los beneficiarios de pensiones no contributivas a cargo de la Administración Nacional de la Seguridad Social (Anses) pasan a estar en igualdad de condiciones, ya que unos 3,2 millones estaban eximidos del trámite por sucesivas decisiones de los bancos donde cobran sus haberes.

La primera entidad que dejó sin efecto el requisito de fe de vida fue el Banco Provincia desde setiembre de 2019.

La fe de vida había sido suspendida transitoriamente en el primer tramo del aislamiento social, preventivo y obligatorio (ASPO), al irrumpir en marzo de 2020 la pandemia de coronavirus en la Argentina.

Pero volvió a ser pedida a partir del 17 de febrero de 2022, aunque con algunas excepciones que tomaron las entidades por razones de edad o disponibilidad de información.

Tal fue el caso de algunos bancos que solamente exigían la fe de vida para los jubilados y pensionados mayores de 74 años o, como en el caso del Supervielle, en enero de este año dejaron el trámite sin efecto para quienes cobrasen beneficios de la Anses en Córdoba, debido a la integración de la información con el Registro Civil Digital de esa provincia, con las defunciones actualizadas en todo su territorio.

La Ley 27.721 fue publicada el 17 de julio en el Boletín Oficial y, tal como establece el Código Civil, si las leyes no especifican en su articulado una fecha de entrada en vigencia, “rigen después del octavo día de su publicación oficial”, es decir este martes 25 de julio.

Los bancos Nación, Provincia, de Córdoba, de La Pampa, de San Juan, de Entre Ríos, de Santa Cruz y de Santa Fe ya no pedían el trámite de supervivencia, un lote al que en los últimos meses se sumaron el Piano, Supervielle y Santander.
Compartí esta noticia !

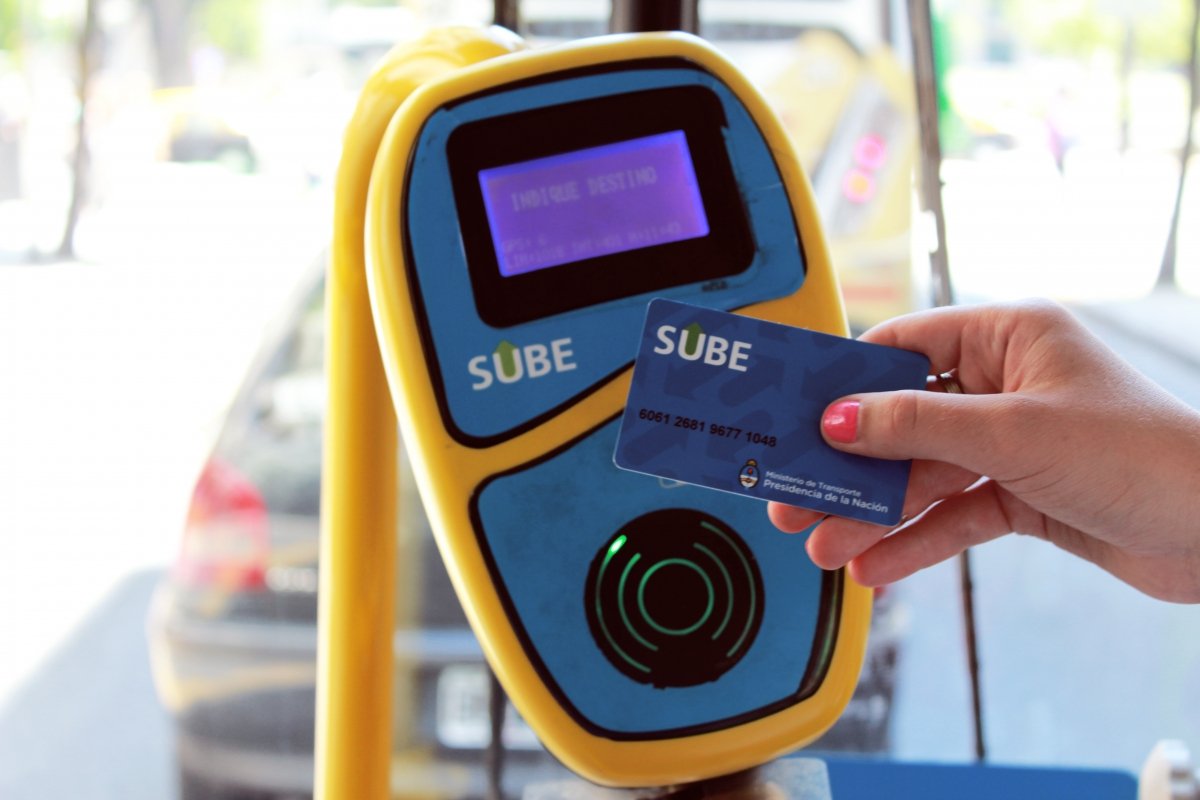
Bancos proponen ampliar el sistema SUBE e incorporar otros medios de pago para el transporte público

Compartí esta noticia !

Los principales bancos de capitales nacionales pidieron hoy que se arbitren los mecanismos para poder ampliar el sistema de pago de transporte público, actualmente concentrado en el sistema SUBE, de modo que puedan utilizarse tarjetas de débito o de crédito u otros mecanismos digitales para el pago de los pasajes.

La solicitud fue realizada por la Asociación de Bancos de la Argentina (Adeba) -que reúne a los bancos Macro, Galicia, Comafi, Hipotecario, Supervielle y Bancor, entre una veintena de entidades- a través de una nota que leva como título “Hacia la universalización de medios pagos en transporte público”,

Allí destacaron que en la actualidad existen más de 91 millones de plásticos emitidos entre tarjetas de débito, crédito y prepagas que podrían usarse sin tener que recurrir a la tarjeta SUBE o similares.

El actual sistema “ha quedado algo obsoleto a pesar de las constantes actualizaciones”, señalaron desde Adeba.

Al argumentar el pedido, dijeron que impide la interoperabilidad de los medios de pago y requiere “haber cargado la misma previamente, lo que complica la experiencia de usuario”, entre otros problemas, como la imposibilidad de cargar las tarjetas de forma 100% on-line en forma sencilla y la dificultad de conseguir tarjetas en casos de pérdida o roturas.

“Como objetivo de mediano plazo se debería aspirar a que el viaje de colectivo, subte o tren se pueda pagar con la totalidad de medios de pagos contactless disponibles y otras modalidades que pudieran aparecer”, señalaron desde la entidad bancaria.

“En nuestro país ya existe y está operativa la tecnología de pagos que, de adoptarse, ofrecerías alternativas complementarias a la tarjeta SUBE (y similares) y solucionaría algunos de los inconvenientes que hoy enfrentan los usuarios del transporte público”, agregaron.

Desde su lanzamiento en 2009, el Sistema Único de Boleto Electrónico (SUBE) permitió erradicar rápidamente el uso de dinero físico en colectivos, trenes y subtes.

Según el BCRA, los usuarios de transporte público realizaron casi 400 millones de viajes en marzo de 2023 mediante la tarjeta SUBE, lo que representa $ 12.800 millones.

Sin embargo, los bancos destacan que “catorce años más tarde y tras el gran avance de la tecnología aplicada a los medios de pago, este sistema ha quedado algo obsoleto a pesar de las constantes actualizaciones”.

De allí que hayan propuesto “incorporar la opción de pagos con tarjetas de crédito, débito o prepaga; tecnología NFC (near-field communication), opciones que hoy se encuentran disponibles para pagos en comercios” y que “ya son una realidad y se extienden rápidamente por la región en ciudades de Colombia, Brasil, Guatemala y México”.

“La universalización de los de medios de pagos promoverá también mayor inclusión financiera entre los argentinos, brindando a millones de personas la posibilidad de incorporar más medios de pago a su rutina diaria. La oportunidad es inmensa”, añadieron.

La propuesta de los bancos es que las autoridades de transportes de Nación, provincias, municipios, el Banco Central y otros organismos, generen el marco normativo que establezca la universalización de medios de pagos, además de avanzar con inversiones en infraestructura (máquinas lectoras) y comunicaciones, para lograr un mayor alcance de Internet; y a las empresas instalar los sistemas que permitan “leer” los diferentes medios de pago.

“Posiblemente por la disponibilidad de fibra óptica en todo su recorrido, el subte es el medio de transporte que podría estar más cerca de la implementación de un sistema abierto de estas características”, propusieron las entidades.

“El punto central es sumar alternativas en vez de limitar posibilidades. Algunas funciones que hoy tiene la SUBE podrían adaptarse a otros medios de pago y otros no necesariamente. Por ejemplo, los descuentos por el uso de varios medios de transporte consecutivos en un período acotado de tiempo, mientras se use el mismo medio de pago, podrían ser asignados a medios de pago diferentes”, concluyeron.

Compartí esta noticia !

Seis de cada 10 clientes bancarios asegura que cambiaría su institución financiera

Compartí esta noticia !

La masiva aparición de empresas fintech ha impulsado a los bancos tradicionales a repensar sus estrategias de customer experience. Si bien, en su momento, el desarrollo de apps bancarias brindó a los clientes la oportunidad de acceder a sus cuentas sobre la marcha, aún surge la duda de si esto es suficiente. En este sentido, un estudio que Infobip desarrolló junto a Frost & Sullivan destaca que el 60% de los consumidores bancarios latinoamericanos estaría dispuesto a cambiar de institución financiera en busca de una mejor y más fluida experiencia digital, mientras que el 39% afirman que la principal razón por la que comenzaron a utilizar la banca móvil fue por lo conveniente que esta resulta. 

La investigación también destaca que la propensión a cambiar de proveedor de servicios financieros en la región es elevada, Perú ocupa el primer puesto, ya que el 50% de los encuestados de este país declaró que probablemente cambiará de banco en el corto plazo, en tanto que Argentina y Colombia comparten el segundo lugar, con el 44%, mientras que Brasil con el 43%, y México con el 38%, completan el ranking. Estas cifras elevadas se deben a que las expectativas de tiempo de respuesta de los clientes en aplicaciones de mensajería superan los tiempos reales, ya que esperan respuestas en un rango de 0-4 horas, y el tiempo promedio real de respuesta puede llegar hasta 10 horas, según Sprout Social.

Esto representa un problema crítico para el cliente bancario de hoy porque, después de todo, si la respuesta de los bancos a través de mensajería instantánea no es tan instantánea como su mismo nombre lo infiere, resulta difícil pensar en que puedan construir la confianza que es tan indispensable para afianzar una relación exitosa con el usuario. Frente a tales desafíos, muchas instituciones financieras ya recurren a las aplicaciones de chat para fortalecer su vínculo con los usuarios quienes, dentro de su cotidianidad, ya suelen comunicarse mediante estos canales. En la medida en la que los clientes pueden interactuar con su banco tal y como lo harían con su núcleo más cercano, es posible que en ellos crezca un sentido de familiaridad y transparencia hacia la marca.

“Una solución muy acertada es utilizar chatbots. Existen diversos tipos de estas herramientas que podrían adaptarse a diferentes usos, aplicables a los distintos puntos de contacto dentro del recorrido del cliente financiero. Están los chatbots basados en Inteligencia Artificial (NPL / PLN) que imitan conversaciones humanas con fluidez, se adaptan a las distintas formas de expresar una misma inquietud o queja y resuelven casos de mayor complejidad. Luego, tenemos los chatbots de palabras clave, que pueden resolver cuestiones de menor dificultad a partir de formatos de opción múltiple, y por último, los chatbots híbridos, que permiten obtener lo mejor de ambos mundos, dependiendo de las necesidades particulares” sostiene, Julie Villarreal, Gerente de Mercadeo de Infobip.

En definitiva, un chatbot es un programa de computadora que se usa para comunicarse con humanos a través de aplicaciones de chat como WhatsApp, Viber y más. Por lo tanto, si ya se utilizan estas apps como canales de comunicación con los clientes, incorporar un chatbot podría permitir brindar a los usuarios la experiencia bancaria que ellos esperan. Estas herramientas pueden usarse de muchas maneras y por motivos diferentes. A continuación, desde Infobip ofrecen cinco formas de mejorar los servicios bancarios, haciendo uso de chatbots, mientras que se reducen costos operativos y se optimizan los recursos:

1. Ofrecer una experiencia personalizada: el 48% de los clientes bancarios busca un banco que brinde apoyo en decisiones financieras importantes y ofrezca sugerencias personalizadas basadas en su historial de transacciones. Aquí, las aplicaciones de chat con mensajería contextual permiten almacenar y revisar el historial de mensajes, lo que posibilita a los bancos programar bots para escanear rápidamente los historiales de compras de cada cliente. Esto les permite brindar ofertas individuales y guiar a los usuarios hacia las adquisiciones correctas.

2. Ofrecer soporte 24/7: los chatbots son el medio ideal para ofrecer a los clientes la atención 24/7 que tanto esperan y necesitan. De hecho, el 75% de los usuarios sienten que tardan demasiado tiempo en poder llegar a comunicarse con un agente real. Estar disponible siempre que lo necesiten ayudará a generar una mayor confianza en ellos y, por lo mismo, será clave en los distintos momentos de toma de decisiones que enfrenten. Adicionalmente, dentro de las ventajas a destacar, los chatbots no requieren de supervisión humana. 

3. Proporcionar respuestas rápidas a preguntas frecuentes: los chatbots pueden encargarse de los interrogantes fáciles de responder para que el equipo de atención al cliente pueda enfocarse en lo primordial: resolver problemas reales y complejos. Asimismo, mientras que el chatbot se encarga de las preguntas frecuentes (FAQs), el equipo de soporte tendrá más tiempo para trabajar en KPI trimestrales, alcanzar cuotas de ventas y volver a involucrar a los clientes inactivos.

4. Ofrecer un nivel adicional de seguridad: es posible utilizar chatbots para alertar rápidamente a los clientes de cualquier actividad sospechosa que ocurra con su cuenta. Los chatbots permitirán confirmar la identidad de un cliente a través de autenticación de dos factores y autorización. Además, dado que los chatbots se utilizan normalmente en plataformas de chat, como WhatsApp, aumentan las posibilidades de que los mensajes se cifren de extremo a extremo. 


5. Incitar a los clientes a realizar comentarios valiosos: el uso de chatbots, en aplicaciones como WhatsApp y Viber, ofrece a los clientes la opción de responder en ese mismo momento o más tarde, y esto ayuda a aumentar las tasas de respuesta porque al no sentirse presionados a dar retroalimentación de manera inmediata sino, por el contrario, cuando lo prefieran, es más probable que los usuarios deseen dar su opinión.

Compartí esta noticia !

Setti se reunió con banqueros por una nueva operación de conversión de deuda en pesos

Compartí esta noticia !

El secretario de Finanzas, Eduardo Setti, junto al subsecretario de financiamiento, Leandro Toriano, encabezaron hoy un encuentro con representantes de bancos, en el marco de las conversaciones que viene llevando adelante el equipo económico con referentes del mercado, previas a la realización de un nueva operación de conversión de activos en pesos.

El Ministerio de Economía se encuentra analizando y trabajando en el lanzamiento de una operación de conversión de activos de carácter voluntario para continuar con el proceso de ordenamiento del perfil de vencimientos en pesos y obtener un alivio financiero para el Tesoro.

Dada la proporción de vencimientos del sector público y el acompañamiento del sector privado en las licitaciones periódicas, el objetivo es lograr una extensión de plazos que despeje los vencimientos y genere mayor previsibilidad en el mercado.

Compartí esta noticia !

BCRA: anunció la interoperabilidad de pagos con QR vinculados a tarjetas de crédito

Compartí esta noticia !

Los comercios deberán aceptar que los clientes puedan realizar pagos con cualquier billetera digital interoperable y optando por cualquier medio de pago. La normativa comenzará a regir a partir del 1 de septiembre próximo.

Con una medida que impacta al sector de las billeteras digitales, el Banco Central de la República Argentina (BCRA), anunció este 18 de mayo, que los comercios que exhiban un código QR deberán aceptar todos los instrumentos de pago (desde transferencias, pago de cuenta a cuenta, tarjeta de débito y crédito).

Con el objetivo de mejorar la experiencia tanto para las personas usuarias como para los comercios desde el 1° de septiembre, la entidad del BCRA, sostiene: “Los adquirentes y agregadores que ofrecen el servicio no podrán discriminar en las comisiones y plazos de acreditación de los fondos al comercio según la marca de billetera que ordenó el pago”.

Esta normativa, busca “nivelar” el sistema de medios de pago con QR y ampliar los usos del sistema de reconocimiento, para que tanto las tarjetas de crédito, como los pagos en cuenta ganen terreno.

La Asociación de Bancos de la Argentina (ADEBA), que reúne a las principales entidades bancarias del país, reclamó hace unas semanas mediante una nota al BCRA, que se modifique la normativa, para que todos los QR sean “full interoperables con las tarjetas de crédito y débito”.

Uno de los principales oponentes, consideran los bancos, es Mercado Pago, quien hoy es “el mayor proveedor de QR”, además de concentrar el “70% del total” y que “con ese poder de mercado, y aprovechando la carencia de la regulación, impone las condiciones sobre los tenedores de tarjetas de crédito y débito”, de acuerdo a lo expresado por las entidades bancarias.

De acuerdo al BCRA, la normativa fue dispuesta “con el objetivo de mejorar la experiencia”, en ese sentido, cuando las empresas adquirentes -las que proveen a los comercios mecanismos para cobrar con tarjetas de débito, crédito y/o prepagas- también sean aceptadores de pagos con transferencia, deberán ofrecer a los comercios un único código QR que contemple todos los instrumentos de pago.

Esta medida incluye a los Proveedores de servicios de pago, las empresas de cobranza extra bancaria que brindan esos servicios, sean de impuestos, servicios mediante el uso de efectivo y otros instrumentos de pago.

También se extiende a los PSP que inician transferencias inmediatas desde cuentas provistas por otros (iniciadores de pagos, PSI). “Una de las consecuencias más importantes será que los PSI deberán posibilitar a sus clientes realizar transferencias tanto hacia el CBU, como CVU, como lo hacen actualmente las entidades financieras y otros PSP que ofrecen cuentas de pago a sus clientes”, indicó el Banco Central.

Fuente: Télam, BCRA.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin