bancos

La gran convergencia: los bancos tradicionales y el giro institucional de 2026

Compartí esta noticia !

En Latinoamérica, la pregunta de si los bancos tradicionales se sumarán a las criptomonedas pasó rápidamente de ¿cuándo? a ¿qué tan rápido?

En Argentina y Brasil, instituciones que durante años prohibieron la exposición a las criptomonedas ahora corren para lanzar mesas de operaciones reguladas y servicios de custodia. El apuro no responde a un cambio de ideología o estrategia impulsado desde arriba por los bancos, sino a movimientos legislativos y a la demanda de los propios clientes. 

Con el vencimiento del plazo de autorización VASP de Brasil en octubre de 2026 cada vez más cerca, y con los clientes de banca privada demandando cada vez más acceso a activos digitales, los bancos más grandes de la región enfrentan una elección casi existencial: adaptarse o cederles terreno a las plataformas que ya construyeron la infraestructura que ahora intentan replicar a las apuradas.

Según diversos expertos del sector, la colaboración entre las finanzas tradicionales y las plataformas de activos digitales podría acelerar la inclusión financiera en toda la región, en particular en los mercados donde las empresas y los inversores minoristas todavía enfrentan grandes barreras de acceso al capital. A continuación, cinco señales que definen el giro institucional de 2026.

  1. El plazo de octubre en Brasil obliga a la industria a moverse

El marco de autorización VASP del Banco Central de Brasil —anclado en la Resolución 521 y en las reglas complementarias sobre el perímetro de las stablecoins— es el plazo regulatorio más trascendente en la historia cripto de Latinoamérica. Para octubre de 2026, toda entidad que ofrezca servicios de activos virtuales en Brasil deberá contar con autorización formal o salir del mercado.

Para los exchanges, este es un momento de supervivencia del más apto. Las plataformas que no cuenten con la infraestructura de cumplimiento, las reservas de capital y la resiliencia operativa necesarias para satisfacer los requisitos del Banco Central enfrentan el cierre forzoso o la adquisición. Para los bancos tradicionales, en cambio, se trata de una oportunidad inesperada. Las instituciones que pasaron años construyendo marcos de KYC, AML y custodia descubren ahora que su arquitectura de cumplimiento heredada es exactamente lo que los reguladores les exigen a los actores nativos de cripto.

El resultado es una inversión estructural. Los bancos ya no son los actores lentos que miran desde afuera. Se están convirtiendo en los candidatos más creíbles para la autorización VASP, y lo saben. Las mayores instituciones financieras de Brasil, entre ellas BTG Pactual, Itaú y Nubank, ya avanzaron para integrar infraestructura de stablecoins en sus operaciones de liquidación transfronteriza. Esto significa que el plazo de octubre podría marcar el momento en que la experimentación institucional se convierta en una estrategia consolidada de gestión patrimonial.

  1. La banca privada es el campo de batalla, y la custodia es el premio

El disparador inmediato de la adopción cripto a nivel bancario no es la demanda minorista, sino la retención de la banca privada. En Argentina y Brasil, los clientes de alto patrimonio que durante años autocustodiaron Bitcoin u otras criptomonedas, o canalizaron capital a través de plataformas cripto offshore, ahora les piden a sus asesores alternativas reguladas y locales. Los bancos que no puedan ofrecerlas corren el riesgo de perder el segmento más rentable de su cartera de clientes.

Por eso, la custodia y los servicios de trading son los primeros productos que lanzan los bancos tradicionales, y no el crédito, ni la emisión tokenizada, ni la integración con DeFi. La custodia es la puerta de entrada porque es el producto que mantiene a los clientes de banca privada dentro del perímetro institucional.

El estándar de lo que significa una custodia de nivel institucional en esta región ya quedó establecido. La presencia regulada de Bitfinex, una de las plataformas de trading de activos digitales más antiguas y prestigiosas—anclada en su licencia de la CNAD en El Salvador y en su posición como la primera plataforma en recibir una licencia bajo la Ley de Emisión de Activos Digitales (LEAD) de El Salvador— demostró que la custodia regulada de activos digitales puede operar con el mismo rigor de cumplimiento que exige la banca privada tradicional. 

  1. El marco LEAD de El Salvador es el modelo a seguir en la región

Mientras Brasil y Argentina transitan las primeras etapas de la integración institucional de las criptomonedas, El Salvador ya construyó la arquitectura que el resto de la región está estudiando. La Ley de Emisión de Activos Digitales —que exige resolver sobre las ofertas tokenizadas dentro de los 20 días hábiles y establece un perímetro legal claro para la emisión de activos digitales— es el marco regulatorio operativamente más preciso de Latinoamérica.

Su relevancia va más allá de las fronteras de El Salvador. Para los bancos regionales y los gestores de activos que evalúan cómo estructurar productos tokenizados, el marco LEAD ofrece un modelo funcional: plazos definidos, protecciones claras para los inversores y un organismo regulador —la CNAD— que demostró poder procesar solicitudes a velocidad institucional.

Bitfinex Securities, una plataforma regulada para la emisión y el trading de valores tokenizados, y subsidiaria de Bitfinex y que posee la primera licencia otorgada bajo este marco, la utilizó para emitir instrumentos tokenizados regulados que combinan la liquidación nativa en blockchain con los estándares de cumplimiento que exigen las contrapartes institucionales. La lección para Argentina, Brasil y Colombia no es que deban replicar el marco de El Salvador al pie de la letra, sino que la claridad regulatoria —y no la permisividad regulatoria— es lo que destraba el capital institucional. Los países que más rápido avancen para ofrecer esa claridad captarán los flujos más significativos.

  1. Argentina y Colombia están construyendo sus propias puertas de entrada

El giro institucional no es una historia de dos países. Argentina y Colombia están desarrollando, cada una, sus propios caminos hacia la era de la convergencia, moldeados por presiones macroeconómicas y trayectorias regulatorias distintas.

En Argentina, las stablecoins ligadas al dólar ya se incorporaron a partes de la economía digital, a medida que empresas e individuos buscan alternativas frente a la depreciación de la moneda y los controles de capital. El país amplió recientemente su legislación de tokenización para ampliar el acceso al capital y aumentar la participación en el mercado, una señal de que los responsables de las políticas públicas empiezan a tratar la infraestructura de activos digitales como una herramienta de desarrollo económico y no como un riesgo de cumplimiento. Con 12% de penetración mensual de usuarios activos y 5.4 millones de descargas de aplicaciones cripto en 2025, la base minorista de Argentina ya es lo suficientemente grande como para sostener infraestructura institucional a escala.

La trayectoria de Colombia es distinta, pero igual de significativa. Menos del 2% de la población son inversores activos en el mercado bursátil, y los costos bancarios siguen entre los más altos del mundo. Esa brecha estructural es exactamente el entorno en el que los servicios financieros nativos de cripto históricamente crecieron más rápido. Protección, el segundo fondo de pensión más grande del país, ya anunció planes para lanzar un vehículo de inversión con exposición a Bitcoin, una señal de que la adopción institucional en Colombia está pasando de la etapa exploratoria a la operativa.

  1. El perfil del usuario cripto cambió, y los bancos recién están poniéndose al día

La última dimensión del giro institucional de 2026 es demográfica. El perfil habitual del usuario cripto latinoamericano cambió de manera fundamental, y los bancos tradicionales recién están empezando a comprender qué significa eso para su estrategia de productos.

Según el Lemon 2025 Crypto Report, los usuarios activos mensuales de LatAm crecieron tres veces más rápido que en Estados Unidos en 2025, impulsando un volumen de $730 mil millones, alrededor del 10% de la actividad global. Pero el comportamiento que impulsa ese volumen no es el day trading especulativo. Se trata de la preservación de valor en stablecoins en Argentina y Venezuela, de flujos de remesas transfronterizas en Brasil y México, de cobertura de tesorería corporativa entre empresas medianas, y de la asignación de capital institucional por parte de gestores de activos que buscan exposición regulada a activos del mundo real tokenizados.

Estos no son los usuarios que los bancos tradicionales pensaron contener con sus políticas de prohibición de las criptomonedas. En muchos casos, son clientes propios de esos mismos bancos, que usan infraestructura paralela porque la alternativa regulada no existía. Como demostró Bitfinex Securities a través de su plataforma de emisión tokenizada, la demanda de productos de activos digitales de nivel institucional en Latinoamérica no es especulativa. Es estructural, está creciendo y ya tiene la antigüedad suficiente como para mostrar un historial comprobado.

Los bancos que se muevan primero para satisfacer esta demanda —con custodia regulada, infraestructura de trading conforme a la normativa y ofertas de productos tokenizados que cumplan con los estándares fijados por plataformas como Bitfinex Securities— no solo sobrevivirán al giro institucional de 2026. Definirán lo que viene después.

 Jerónimo Ferrer, gerente de desarrollo de negocios para LATAM en Bitfinex, afirma: “En Bitfinex estamos convencidos de que Latinoamérica tiene una oportunidad doble y poco frecuente: modernizar su infraestructura financiera y, al mismo tiempo, ampliar la participación en los mercados de capitales. El éxito lo forjarán quienes combinen la solidez estructural de la banca tradicional con la infraestructura de alta velocidad de los activos digitales”.

Compartí esta noticia !

El Gobierno licitó $200.000 millones del FGS para ampliar el crédito hipotecario

Compartí esta noticia !

El Gobierno puso en marcha el mecanismo financiero con el que busca ampliar la oferta del crédito hipotecario para las familias que buscan acceder a una primera vivienda. En la primera licitación de fondos del esquema participaron 18 bancos, se presentaron 42 posturas y finalmente 13 entidades resultaron adjudicatarias de un total de $200.000 millones.

La subasta, instrumentada por la ANSES y comunicada por el Banco Central (BCRA), recibió ofertas por $258.640 millones. La diferencia entre el monto ofertado y el adjudicado muestra que existió demanda de fondeo por encima del volumen previsto para este primer tramo.

El mecanismo forma parte del programa anunciado a fines de agosto por el ministro de Economía, Luis Caputo, que contempla movilizar hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) mediante sucesivas licitaciones. El objetivo es que ese fondeo de mayor plazo permita a los bancos ampliar la cantidad de préstamos hipotecarios disponibles para las familias.

Cómo se distribuyeron los primeros $200.000 millones

El primer llamado quedó dividido en dos tramos con diferentes plazos y condiciones financieras. El primero tiene un plazo de un año y concentró $35.570.677.389, con una tasa equivalente a UVA más un spread promedio ponderado de 2,67%.

El segundo tramo, de mayor volumen, alcanza $164.429.322.611 y tiene un plazo de cinco años, con una tasa UVA más un spread promedio ponderado de 4,94%.

La estructura permite extender el horizonte del fondeo bancario, un factor relevante para un mercado hipotecario en el que los préstamos se otorgan a plazos mucho más extensos que los instrumentos tradicionales de financiamiento.

Cada entidad financiera puede ofertar hasta el 20% del monto total de cada subasta. El esquema busca, de ese modo, distribuir el fondeo entre distintos participantes y evitar que una sola entidad concentre una porción excesiva de los recursos disponibles.

El resultado de esta primera licitación deja una señal sobre el interés del sistema financiero: las ofertas superaron en $58.640 millones el monto finalmente adjudicado. Ahora el punto central será determinar en qué medida ese fondeo se traduce en nuevos créditos para los hogares.

El FGS aporta liquidez, pero el banco asume el riesgo

Uno de los aspectos centrales del programa es la separación entre el fondeo y el riesgo crediticio. El Gobierno plantea que el FGS no será quien evalúe a los tomadores de los préstamos ni asumirá las consecuencias de eventuales incumplimientos.

La evaluación crediticia seguirá en manos de cada banco. Las entidades deberán analizar los ingresos, capacidad de pago y demás condiciones de cada solicitante antes de otorgar el préstamo hipotecario.

Caputo había explicado el criterio al presentar el programa: el FGS funciona como proveedor de liquidez para las entidades financieras, mientras que los bancos conservan la responsabilidad sobre la decisión de prestar y el riesgo asociado a cada operación.

La distinción resulta relevante para entender el alcance del esquema. El Estado no está otorgando directamente los créditos hipotecarios ni garantizando el repago de cada familia. Su intervención se concentra en facilitar a los bancos un fondeo de mayor plazo que pueda ampliar su capacidad de originación.

El desafío: que el fondeo llegue a la primera vivienda

El éxito de la política no se medirá únicamente por el volumen adjudicado en las licitaciones. La variable decisiva será la cantidad y las condiciones de los nuevos créditos hipotecarios que finalmente lleguen a las familias.

El programa parte de una restricción concreta: los bancos necesitan contar con instrumentos de financiamiento compatibles con préstamos hipotecarios de largo plazo. Al aportar liquidez mediante el FGS, el Gobierno busca reducir esa limitación y generar condiciones para que las entidades aumenten su oferta.

La primera licitación constituye, en ese sentido, el inicio de un proceso y no el resultado final. Los $200.000 millones adjudicados representan el primer tramo de un esquema que podría movilizar hasta $2 billones mediante sucesivas subastas.

También será determinante cómo se traslade el costo del fondeo a los créditos que ofrezcan los bancos. Las tasas adjudicadas, expresadas como UVA más un spread, forman parte de la estructura financiera que deberán considerar las entidades al diseñar sus productos hipotecarios.

Para las familias, la cuestión central estará en las condiciones concretas de acceso: monto financiable, plazo, tasa, relación entre cuota e ingresos y requisitos de calificación. Allí se definirá si una mayor disponibilidad de liquidez bancaria efectivamente amplía el universo de hogares que puede acceder a una primera vivienda.

La primera subasta deja así dos datos relevantes para el mercado hipotecario: hubo ofertas bancarias por encima del monto disponible y el Gobierno ya adjudicó los primeros $200.000 millones. El desafío siguiente será convertir ese fondeo en crédito efectivo y, a través de sucesivas licitaciones, construir una oferta hipotecaria de mayor escala y plazo.

Compartí esta noticia !

Ponen en marcha el fondeo de ANSES para los créditos hipotecarios con una primera licitación por $200.000 millones

Compartí esta noticia !

El Banco Central puso en marcha el mecanismo mediante el cual el Fondo de Garantía de Sustentabilidad (FGS) de ANSES comenzará a fondear a los bancos para ampliar la oferta de créditos hipotecarios. La primera licitación contempla $200.000 millones y forma parte de un programa que prevé canalizar $2 billones hacia las entidades financieras, con el objetivo de sostener préstamos de largo plazo para la compra de viviendas.

La herramienta fue anunciada dos semanas atrás por el ministro de Economía, Luis Caputo, como parte de un paquete destinado a recuperar el financiamiento hipotecario y, al mismo tiempo, apuntalar la actividad económica vinculada con la construcción y el acceso a la vivienda.

En esta primera operación, el FGS colocará los recursos en bancos mediante plazos fijos UVA, mientras que el Banco Central actuará como agente financiero de ANSES. El programa contempla diez licitaciones de $200.000 millones cada una, por un total de $2 billones, equivalentes a unos u$s1.300 millones.

El diseño busca atacar uno de los principales problemas del mercado hipotecario: la disponibilidad de fondeo a largo plazo. Los depósitos UVA tendrán plazos de uno y cinco años, con tasas mínimas de 2,5% y 4,5%, respectivamente. A cambio de acceder a esos recursos, las entidades deberán destinarlos a nuevas líneas hipotecarias bajo determinadas condiciones.

El límite que cambia la ecuación para los bancos

El punto central del esquema es la tasa que deberán ofrecer las entidades beneficiarias. Los créditos financiados con recursos del FGS tendrán un costo máximo de UVA + 7,5%, lo que puede modificar la estrategia comercial de aquellos bancos que actualmente ofrecen préstamos por encima de ese nivel.

Cada entidad podrá adjudicarse como máximo el 20% del monto disponible en cada licitación. Una vez recibido el fondeo, contará con un plazo de 90 días para transformar esos recursos en nuevos créditos hipotecarios.

La regla introduce una relación directa entre el financiamiento que reciben los bancos y el crédito que deben colocar. No se trata solamente de aportar liquidez al sistema financiero: el objetivo es que ese fondeo se traduzca en nuevas operaciones destinadas a la compra de viviendas.

Para las entidades que ya ofrecen créditos a UVA + 7,5% o por debajo de ese nivel, el incentivo es diferente. El programa puede representar principalmente una fuente de financiamiento de mayor plazo, sin que necesariamente implique una reducción adicional de las tasas que cobran a sus clientes.

El mercado espera los primeros créditos hacia fin de año

La implementación también abre interrogantes entre los bancos. Uno de los puntos que todavía genera dudas es si las entidades podrán ofrecer tasas superiores a los mínimos establecidos para los plazos fijos UVA con el propósito de captar una mayor proporción de los fondos disponibles en las subastas.

Otro aspecto pendiente es el tratamiento de quienes ya tomaron préstamos hipotecarios a tasas superiores al nuevo límite. También resta determinar cuánto tiempo demandará el proceso entre la adjudicación de los fondos, su disponibilidad efectiva para los bancos y la aprobación de los nuevos préstamos.

Si el cronograma se desarrolla según las previsiones de las entidades, los primeros créditos financiados bajo este mecanismo podrían comenzar a otorgarse entre noviembre y diciembre.

El impacto potencial no es menor. El programa fue diseñado para alcanzar a más de 10.000 viviendas y busca ampliar la disponibilidad de crédito en un mercado que durante 2026 muestra una contracción respecto del año anterior.

Un mercado que perdió volumen

El fondeo llega en un momento en que el crédito hipotecario atraviesa una etapa de menor dinamismo. Actualmente, el monto promedio de los préstamos ronda los u$s75.000, equivalentes a cerca de $100 millones, mientras que los plazos promedio se ubican en aproximadamente 23 años y las tasas se encuentran cercanas al 7%.

La evolución de las operaciones muestra la magnitud del desafío. Durante 2025 se otorgaron alrededor de 44.000 créditos hipotecarios, mientras que para 2026 se proyectan unos 30.000 préstamos. De concretarse esa previsión, el mercado registraría una caída cercana al 34% interanual.

En ese contexto, el programa del FGS intenta recomponer una pieza clave del mercado: el financiamiento de largo plazo. Para que el esquema tenga impacto sobre la demanda habitacional, sin embargo, no alcanza con aumentar los fondos disponibles. La condición decisiva será que esos recursos efectivamente se conviertan en créditos, con tasas y plazos compatibles con la capacidad de pago de los hogares.

La apuesta oficial combina así dos objetivos. Por un lado, ampliar el acceso al financiamiento para la vivienda. Por otro, utilizar recursos de largo plazo para darle mayor profundidad a un mercado hipotecario que todavía permanece lejos de los niveles necesarios para convertirse en un canal relevante de financiamiento habitacional.

La primera licitación será, en ese sentido, una prueba concreta del mecanismo. El volumen adjudicado, la cantidad de bancos participantes y, sobre todo, la velocidad con la que los $200.000 millones se transformen en nuevas hipotecas permitirán medir si el esquema logra superar el problema central del mercado: no solo disponer de dinero, sino convertirlo en vivienda financiada a largo plazo.

Compartí esta noticia !

El FGS pondrá $2 billones en juego para reactivar el crédito hipotecario

Compartí esta noticia !

El Gobierno anunció un nuevo Programa de Licitación de Plazos Fijos con destino a crédito hipotecario: a través del FGS, destinará $2 billones a plazos fijos UVA a 1 y 5 años, para que los bancos puedan fondear préstamos sin asumir todo el descalce de plazos. Según la consultora INVECQ la medida no resuelve el problema de fondo —la escasez de ahorro de largo plazo en pesos— pero sí funciona como puente transitorio para dinamizar un mercado hipotecario que hoy es acotado, y busca además reactivar la demanda interna vía expansión del crédito en general.

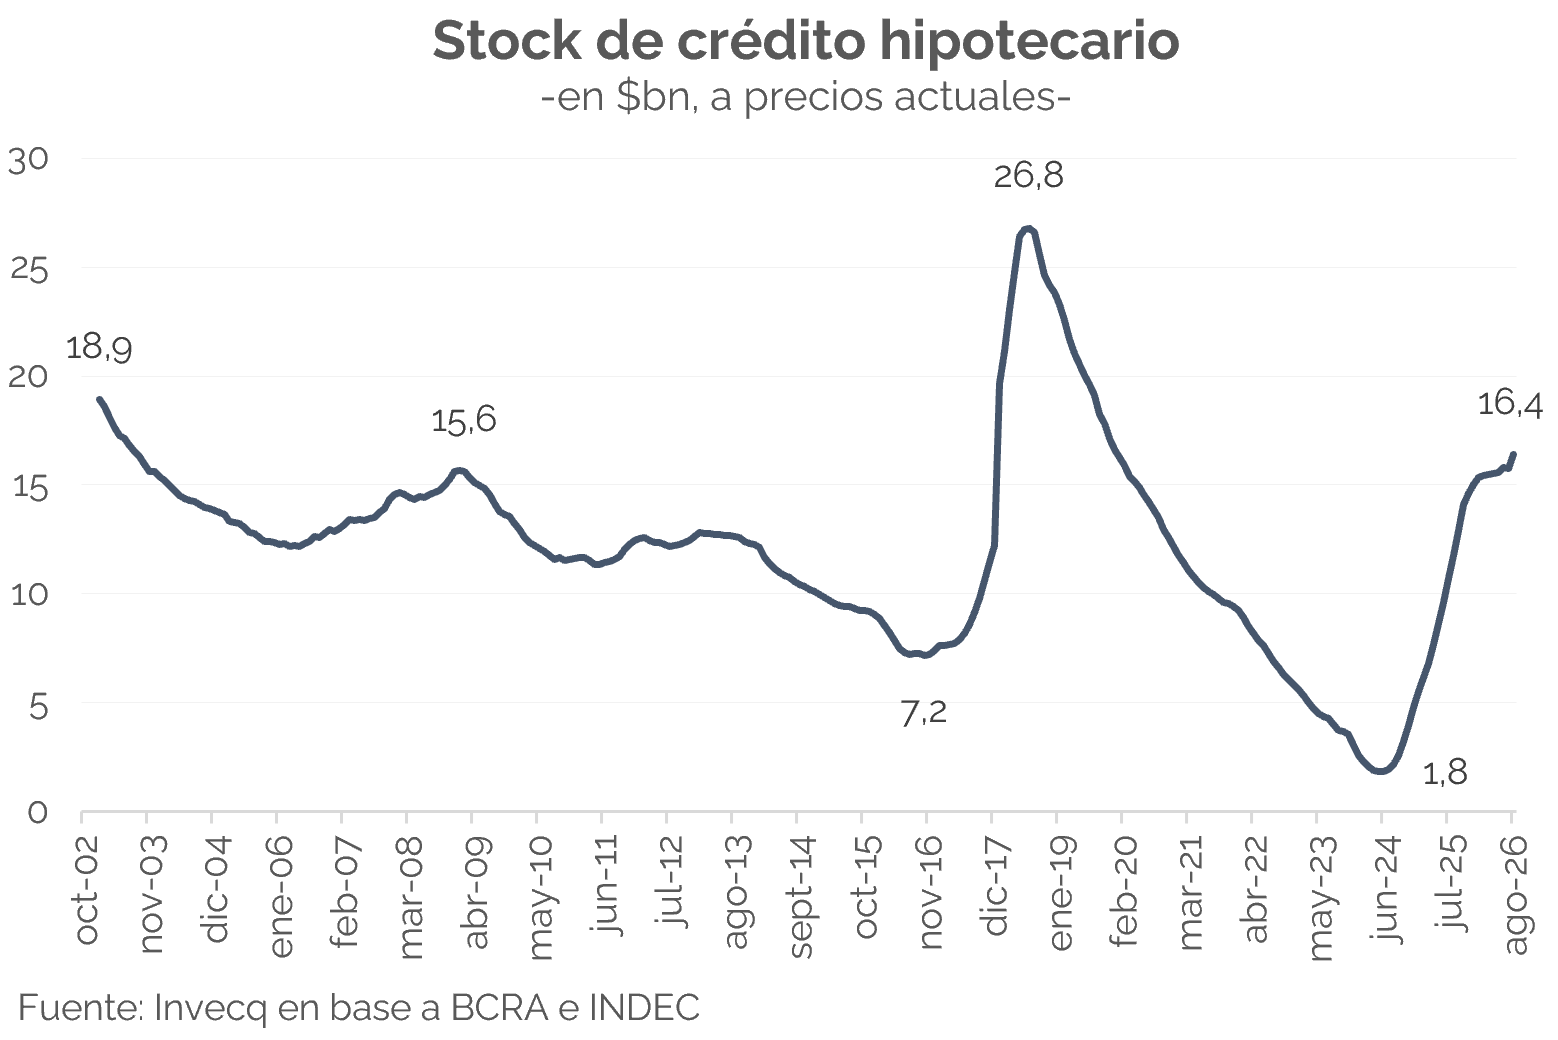
El crédito hipotecario en la Argentina es muy bajo: representa menos del 2% del PBI, contra 25% en Chile, 10% en Brasil u 8,5% en Colombia, por mencionar algunos ejemplos de la región. Si bien se multiplicó por cinco en términos reales desde diciembre 2023 a julio 2026, aún está 25% por debajo del promedio de 2018-2019. Esto se explica, sobre todo, por el tamaño del mercado de capitales local: las entidades financieras no logran fondearse a largo plazo y, en consecuencia, tampoco pueden prestar al ritmo que el mercado necesitaría. En otras palabras, toman depósitos a 30 días pero deben prestar a 25-30 años, un descalce de plazos que limita estructuralmente la oferta.

Además, luego del fuerte aumento entre agosto de 2024 y octubre de 2025, el stock actual —$16,5 bn—perdió dinamismo: pasó de crecer 10% m/m real en promedio durante 2025 a menos de 1% en el primer semestre de este año. Si se mira solo el segmento UVA, los desembolsos cayeron de $470.000 M promedio mensual el año pasado a $245.000 M en lo que va de 2026.

En ese contexto, el Gobierno anunció el Programa de Licitación de Plazos Fijos con destino a crédito hipotecario, que busca atacar justamente ese problema de descalce. A través del FGS, licitará plazos fijos UVA por $2 bn en tramos semanales de $200.000 M (con un tope de 20% por entidad), divididos en dos ventanas: una a 1 año (UVA + 2,5% mínimo) y otra a 5 años (UVA + 4,5% mínimo). Una vez constituido el depósito, los bancos tendrán 90 días corridos para canalizar esos fondos hacia nuevos préstamos.

Sin ser un game changer, el impacto tampoco es menor: i) los $2 bn (USD 1.300 M) equivalen a poco más del 10% del stock vigente, ii) para tener como referencia: el año pasado se otorgaron créditos en el segmento UVA el equivalente a USD 3.200 M y en lo que va de 2026 USD 1.100 M y iii) según el cálculo oficial, el esquema podría financiar entre 17.000 y 18.000 operaciones, equivalente a cerca del 40% de las 43.700 familias que accedieron a un préstamo hipotecario nuevo durante todo 2025.

En síntesis, el programa no resuelve el problema de fondo —la falta de ahorro de largo plazo en pesos— pero sí ofrece un puente transitorio para que la banca pueda prestar a mayor plazo sin asumir todo el riesgo de descalce. Además, el objetivo excede lo habitacional: se trata de reimpulsar el crédito en general, en un momento en que la actividad viene “fría” —con excepción de algunos sectores “ganadores”—. La medida debería leerse junto con la flexibilización de créditos en dólares anunciada dos semanas atrás: ambas apuntan a que el financiamiento vuelva a ser uno de los motores de la economía.

Finanzas y mercados

Esta semana el Tesoro logró cubrir casi la totalidad de sus vencimientos en una licitación desafiante por el monto, alcanzando un rollover menor al 100% -algo que no se veía desde junio- priorizando instrumentos de corto plazo. En paralelo, con el fixing de fin de mes de la LELINK, el tipo de cambio tuvo una suba de 1% semanal.

El Tesoro enfrentó una licitación desafiante, con vencimientos por más de $12 bn, en un contexto de liquidez ajustada y reciente volatilidad en las tasas. Ante la necesidad de alcanzar un rollover elevado, volvió a modificar su estrategia en sintonía con la licitación anterior: ofreció instrumentos de corto plazo (con vencimientos de hasta mayo de 2027) y, por primera vez hasta ahora, no incluyó el bono hard-dollar AO29. La decisión se da luego de la suba del riesgo país de las últimas semanas y de las tasas en general, que llevó el rendimiento del AO29 por encima del 10%, evitando así que el Tesoro convalide tasas elevadas.

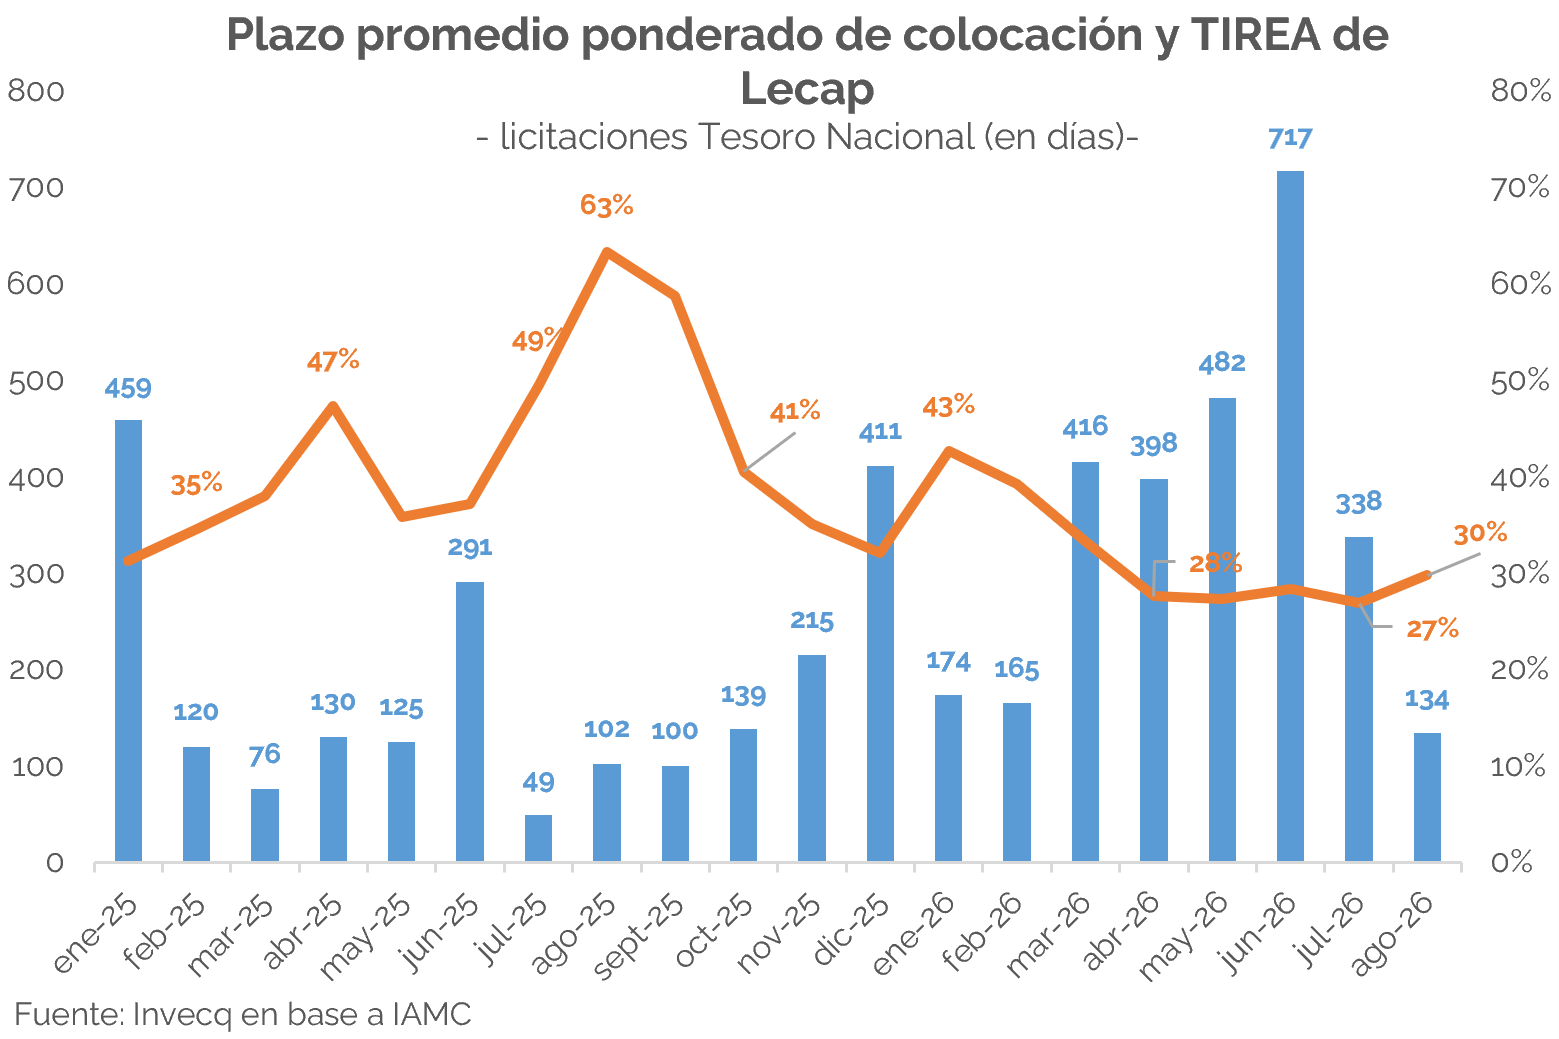
El resultado de la licitación fue positivo: el Tesoro adjudicó $12,16 bn, lo que representó un rollover del 95,96% y permitió cubrir prácticamente la totalidad de los vencimientos. Sin embargo, la contracara de este proceso sigue siendo una política monetaria son sesgo contractivo: la liquidez volcada al mercado fue muy baja, situándose en apenas $0,51 bn en un contexto en el que la liquidez general ya se percibe más ajustada. Del total adjudicado, el 90% se concentró en Lecap/Boncap -con TIREAs de 30% en promedio, similares a las del mercado secundario-. Además, el 7% correspondió a la letra CER y el 3% restante a la Lelink, una participación acotada pese a la mayor demanda de cobertura cambiaria que se venía observando.

El cambio de estrategia también se reflejó en los plazos. En agosto, el Tesoro dejó de priorizar el alargamiento de vencimientos y optó por satisfacer la demanda del mercado por instrumentos de corto plazo. El plazo promedio ponderado de colocación del octavo mes del año se ubicó en 134 días, menos de medio año y el menor registro desde octubre de 2025 (contexto de elecciones legislativas). En paralelo, la mayor volatilidad reciente de las tasas comenzó a reflejarse también en los rendimientos: la tasa promedio ponderada por volumen del mes de agosto de las Lecap fue de 30% (+3.p.p vs mes anterior) y el nivel más elevado desde mayo.

Otro aspecto positivo de la semana fue el comportamiento del tipo de cambio frente al fixing de la LELINK D31G6, que anticipábamos podía generar mayor volatilidad. Finalmente, el tipo de cambio registró una suba de 1% semanal, mientras que el BCRA compró divisas puntualmente el miércoles del fixing -algo que no había ocurrido el mes pasado- aunque la otra cara fue que volvió a intervenir en el mercado de dólar linked por aproximadamente $1,33 bn, frente a los $1,0 bn que intervino el día del fixing de la Lelink del mes julio y $1,2 bn en junio, de acuerdo con estimaciones propias.

Pese a la intervención, el BCRA sumó aproximadamente USD 723 M a las reservas en lo que va de agosto, aunque el ritmo se desaceleró respecto a los meses previos de 2026, en los que las compras alcanzaron consistentemente cifras de cuatro dígitos. Si se lo compara en términos diarios, las compras en agosto fueron por USD 38 M, frente a los USD 103 M de julio y a la media diaria de USD 95 M acumulada entre enero y julio. Hacia adelante, consideramos clave mantener la acumulación de divisas hasta fin de año, aun contemplando un menor dinamismo por estacionalidad, con el fin de llegar con un perfil de reservas más robusto al año electoral.

Compartí esta noticia !

Desde septiembre, el nuevo sistema del BCRA cambia cómo se pagan las cuotas de los préstamos

Compartí esta noticia !

A partir del 31 de agosto, bancos y billeteras deberán tener disponible el Cobro con Transferencia (CCT), el nuevo mecanismo diseñado por el Banco Central para modificar la forma en que se cobran las cuotas de los préstamos. La herramienta permitirá que una entidad acreedora solicite el pago desde una cuenta bancaria o de pago previamente autorizada por el cliente, aunque esa cuenta pertenezca a otra institución.

El cambio llega en un momento particularmente sensible para el sistema financiero. La morosidad de los créditos otorgados por proveedores no financieros aumentó con fuerza y convirtió la eficiencia de los mecanismos de cobranza en una cuestión estratégica para bancos, fintech y empresas de crédito. La nueva herramienta busca ordenar ese proceso, pero su capacidad para reducir efectivamente la mora dependerá de que el deudor tenga fondos disponibles en la cuenta que autorizó.

Qué cambia con el Cobro con Transferencia

El CCT fue creado mediante la Comunicación “A” 8406 y apunta a reemplazar las modalidades de transferencias inmediatas utilizadas para determinados cobros recurrentes. El Banco Central estableció este mecanismo como la única modalidad de transferencias inmediatas habilitada para ese tipo de operaciones.

En términos prácticos, el funcionamiento tendrá similitudes con un débito automático. La diferencia es que técnicamente se tratará de una transferencia iniciada por el acreedor a partir de un consentimiento previo del titular de la cuenta.

El cliente deberá seleccionar y vincular una cuenta bancaria o de pago identificada mediante CBU o CVU. Una vez otorgada la autorización, la entidad que concedió el crédito podrá solicitar el cobro de cada cuota. El consentimiento podrá ser revocado posteriormente a través de los canales electrónicos habilitados.

La principal novedad para el usuario es que ya no será indispensable que la cuenta desde la cual se paga el préstamo pertenezca al mismo banco o entidad que otorgó el crédito. Una persona podrá autorizar, por ejemplo, una cuenta de otra institución financiera o una billetera virtual, siempre que se encuentre dentro del esquema habilitado.

El sistema no permite buscar dinero en cualquier lugar

El nuevo mecanismo tiene límites precisos sobre los fondos que pueden utilizarse para cancelar una cuota. El CCT alcanza los saldos disponibles en cuentas a la vista o cuentas de pago identificadas mediante CBU o CVU.

Eso significa que no habilita a las entidades acreedoras a recorrer indiscriminadamente todos los activos financieros de un cliente.

Los fondos depositados en cuentas de inversión o instrumentos financieros que no formen parte directamente de la cuenta autorizada quedan fuera del mecanismo. Por eso, tener dinero dentro del sistema financiero no implica necesariamente que ese saldo pueda ser utilizado para cancelar automáticamente un préstamo mediante CCT.

La distinción adquiere importancia a medida que se multiplican las relaciones financieras de una misma persona. Un cliente puede cobrar su sueldo en un banco, mantener ahorros en otra entidad y utilizar una billetera virtual para sus gastos cotidianos. El CCT no unifica automáticamente esos fondos: requiere que el usuario haya autorizado específicamente la cuenta correspondiente.

Hay un límite para los intentos de cobro

El mecanismo tampoco habilita una búsqueda permanente de fondos. La normativa contempla un intento de cobro por cada período y hasta dos reintentos, separados según los plazos establecidos.

Si los intentos fracasan porque no existe dinero suficiente en la cuenta autorizada, el acreedor deberá recurrir a otra vía para reclamar la cuota. No podrá utilizar el CCT indefinidamente ni ejecutar mediante este mecanismo un cobro retroactivo cuando el cliente haya recibido fondos posteriormente.

Este aspecto constituye uno de los principales puntos de preocupación para bancos y fintech. Una persona puede no disponer de saldo el día del vencimiento y recibir su salario algunos días después. Si para entonces ya se agotaron los intentos previstos, la entidad deberá utilizar otro mecanismo de cobranza.

La limitación también evita que el sistema se transforme en una herramienta de extracción automática de fondos sin límites temporales.

Qué préstamos pueden cobrarse mediante CCT

El diseño regulatorio establece condiciones para los créditos que pueden utilizar este mecanismo. En principio, alcanza préstamos cuyas cuotas sean fijas e iguales durante la vigencia del contrato, con excepciones específicas.

Entre ellas aparecen los intereses moratorios o punitorios generados por intentos fallidos de cobro y determinadas variaciones vinculadas con seguros.

La normativa también establece que la relación entre cuota e ingreso no debe superar el 30% al momento de originación del crédito. De esta manera, el CCT no fue concebido como una autorización general para cobrar cualquier obligación recurrente, sino como una herramienta encuadrada dentro de determinadas condiciones crediticias.

Por qué el cambio llega en medio del aumento de la mora

La implementación se produce mientras crece la irregularidad de los préstamos otorgados por proveedores no financieros de crédito.

El último informe del Banco Central sobre ese segmento registró una tasa de irregularidad del 26,9% en febrero de 2026, 9,7 puntos porcentuales más que en agosto de 2025. En los préstamos personales, la irregularidad llegó al 34,1%.

El universo involucrado es amplio: alrededor de 12,1 millones de personas tenían financiamiento de proveedores no financieros de crédito y más de 7 millones estaban vinculadas al segmento fintech.

En ese contexto, un sistema que facilite el cobro de cuotas cuando existen fondos disponibles puede reducir costos operativos y mejorar la previsibilidad de las cobranzas. Pero hay una diferencia fundamental entre hacer más eficiente el cobro y reducir la morosidad.

El CCT puede resolver el problema de una persona que tiene dinero en una cuenta autorizada pero no realizó manualmente el pago. No puede resolver, en cambio, una situación de incapacidad efectiva para afrontar la cuota.

Bancos y fintech cuestionan la implementación

El sector financiero planteó reparos vinculados principalmente con la operatoria y los tiempos de implementación. La preocupación central pasa por los casos en que el cliente posee fondos, pero no en la cuenta que autorizó para el cobro o no los tiene disponibles durante los momentos en que se realizan los intentos.

También genera interrogantes la imposibilidad de buscar automáticamente dinero en diferentes cuentas pertenecientes al mismo titular.

A pocos días de la entrada en vigencia, distintas entidades trabajaban en los desarrollos técnicos necesarios y trascendieron pedidos de precisiones e incluso planteos para postergar o revisar determinados aspectos de la implementación.

Según información publicada por iProUP, Banco Galicia aparecía entre las entidades más avanzadas en el desarrollo, mientras otras instituciones y al menos una fintech especializada en préstamos todavía realizaban ajustes.

La situación técnica será relevante porque la obligación regulatoria comienza el 31 de agosto, pero la experiencia efectiva del usuario dependerá de que bancos, billeteras y prestamistas puedan integrar correctamente sus sistemas.

Una reforma que puede cambiar la relación entre bancos y clientes

El CCT introduce una modificación relevante en la arquitectura de los pagos recurrentes. Hasta ahora, buena parte de los mecanismos de cobranza dependía de una relación más directa entre el acreedor y la entidad donde se encontraba la cuenta del cliente.

El nuevo esquema habilita una lógica interoperable: el préstamo puede ser otorgado por una institución y pagado desde una cuenta administrada por otra.

Para los usuarios, esto amplía la capacidad de elegir desde dónde pagar y puede simplificar la administración de las cuotas. Para las entidades, supone una nueva infraestructura de cobranza que podría reducir fricciones, aunque también obliga a resolver problemas técnicos y operativos que no existían bajo esquemas más cerrados.

El punto decisivo será el equilibrio entre ambas partes. La herramienta debe facilitar el cumplimiento de las obligaciones sin convertir el consentimiento del usuario en una autorización ilimitada sobre sus recursos.

Por eso, la entrada en vigencia del CCT será apenas el primer paso. El verdadero test comenzará cuando millones de operaciones cotidianas permitan comprobar si la interoperabilidad mejora el pago de préstamos, reduce costos de cobranza y disminuye los incumplimientos asociados exclusivamente a problemas de disponibilidad o de canal de pago.

En un escenario de morosidad creciente, el desafío del Banco Central será que una reforma pensada para hacer más eficiente el sistema de pagos también preserve reglas claras sobre consentimiento, límites de cobro y control por parte de los usuarios. La tecnología puede hacer más automático el pago de una cuota, pero no puede sustituir la capacidad económica necesaria para afrontarla.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin