Cámara Argentina de Comercio

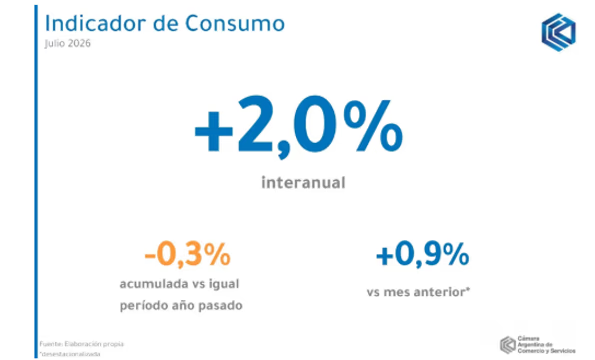
El consumo de los hogares creció 2% en julio, según la CAC

Compartí esta noticia !

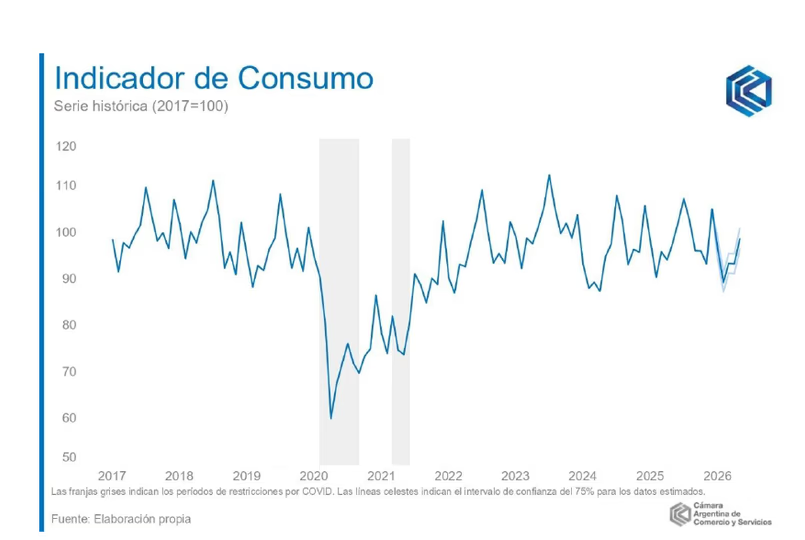
El consumo de los hogares en bienes y servicios finales creció 2% en julio en comparación con el mismo mes del año pasado y avanzó 0,9% respecto de junio, según el Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC). El dato muestra una recuperación moderada de la demanda, aunque con diferencias marcadas entre los principales rubros de la economía.

La comparación interanual requiere, sin embargo, una lectura contextual. Julio estuvo atravesado por un efecto extraordinario asociado al Mundial, cuando la Selección Argentina llegó a la final, lo que impulsó reuniones sociales, eventos y consumos que elevaron la base de comparación frente a otros años. Por eso, el crecimiento registrado no puede interpretarse de manera aislada como una mejora uniforme de la capacidad de compra de los hogares.

La evolución de la demanda también estuvo condicionada por los precios. Durante julio se registró una nueva variación del índice de precios al consumidor cercana al 2%, después de varios meses de desaceleración observada entre fines de 2025 y comienzos de 2026. En términos interanuales, la variación llegó al 33,8%, el nivel más elevado desde agosto del año pasado.

El comportamiento sectorial confirma que la recuperación del consumo continúa siendo desigual. Indumentaria y calzado encabezaron la mejora, con una expansión interanual del 12,9%, mientras que recreación y cultura aumentaron 8,7%. Vivienda, alquileres y servicios públicos, por su parte, registraron un crecimiento estimado del 2,1%.

El contraste aparece con mayor claridad en transporte y vehículos, donde el consumo cayó 11,3% frente a julio de 2025. El dato refleja que la mejora de la demanda todavía no alcanza de la misma manera a los bienes y servicios que requieren un mayor nivel de desembolso o financiamiento.
El resto de los rubros relevados mostró en conjunto una expansión interanual del 3,1%. La fotografía general es, por lo tanto, la de un consumo que vuelve a crecer, pero todavía sin una dinámica homogénea capaz de trasladarse con la misma intensidad a todos los sectores.

El crédito constituye una de las variables centrales para explicar esa diferencia. Entre 2024 y 2025 se produjo una expansión significativa del financiamiento en términos reales, con un crecimiento marcado de las tarjetas de crédito, los préstamos personales, los prendarios y los hipotecarios. Esa mayor disponibilidad de financiamiento contribuyó a sostener decisiones de consumo e inversión de los hogares.

Durante 2026, en cambio, el comportamiento comenzó a diferenciarse. Las tarjetas de crédito y los préstamos personales y prendarios ingresaron en una etapa de retroceso leve, aunque persistente. El crédito hipotecario mantiene una trayectoria ascendente, pero con una velocidad de crecimiento más moderada.

Esta dinámica introduce una señal relevante para la evolución de la demanda interna. Si el consumo puede sostenerse con una inflación interanual todavía elevada y un crédito que comienza a perder impulso en algunos segmentos, la recuperación dependerá cada vez más de la evolución de los ingresos reales y de la capacidad de las familias para mantener su nivel de gasto sin ampliar su endeudamiento.

El dato de julio, en ese sentido, muestra una economía doméstica que recupera actividad, pero todavía selecciona dónde gastar. La mayor expansión en indumentaria y recreación convive con la contracción en vehículos y transporte, mientras el financiamiento pierde dinamismo en varios de los canales que habían acompañado la recuperación previa.

Para el comercio y los servicios, el desafío pasa por transformar ese crecimiento puntual en una tendencia más sostenida. La desaceleración de la inflación puede mejorar la previsibilidad, pero la consolidación del consumo dependerá de que esa estabilidad se traduzca en mayor poder adquisitivo y de que el crédito vuelva a funcionar como una herramienta accesible para las familias.

La señal de julio es, entonces, positiva pero todavía condicionada: el consumo crece, aunque lo hace sobre una base marcada por efectos extraordinarios y con una demanda que continúa segmentada. El próximo desafío será determinar si la mejora puede sostenerse cuando desaparezca el efecto estadístico del Mundial y en un escenario donde el crédito ya no crece al ritmo observado durante 2024 y 2025.

Compartí esta noticia !

Grinman pidió consolidar el modelo económico de Milei, aunque reconoció que “hay empresas que la están pasando mal”

Compartí esta noticia !

El presidente de la Cámara Argentina de Comercio y Servicios (CAC), Natalio Mario Grinman, llamó a “consolidar este modelo” económico impulsado por el Gobierno de Javier Milei, aunque reconoció que el proceso de transformación atraviesa una etapa de costos para parte del entramado productivo. El empresario formuló sus declaraciones durante su discurso en el Council de las Américas, donde planteó que el cambio de régimen económico exige una mayor participación y responsabilidad del sector privado.

Grinman sostuvo que durante años la Argentina estuvo atravesada por un Estado “omnipresente” y sobredimensionado que, según su diagnóstico, terminó limitando las posibilidades de expansión de las empresas. En ese marco, consideró que la recuperación del protagonismo privado modifica las reglas de funcionamiento de la economía y obliga a las compañías a asumir una mayor cuota de responsabilidad.

“Los argentinos durante años estuvimos acostumbrados a un Estado omnipresente y ese Estado sobredimensionado impedía a las empresas crecer, pero cuando el sector privado recobra protagonismo le toca asumir una mayor cuota de responsabilidad”, afirmó el titular de la CAC.

La definición adquiere especial relevancia porque Grinman no presentó el proceso como un tránsito sin costos. Por el contrario, reconoció que parte del sector empresario enfrenta dificultades en el actual escenario. “Representó al sector más dinámico de la economía”, señaló al referirse al empresariado, aunque inmediatamente admitió que “hay empresas que la están pasando mal”.

La tensión entre la apuesta por una economía con mayor protagonismo privado y los costos de la transición quedó así expuesta en el propio discurso empresarial. Para Grinman, el desafío consiste en atravesar esa etapa sin abandonar el rumbo que, a su entender, puede modificar estructuralmente la relación entre el Estado, las empresas y la generación de actividad económica.

En esa línea, comparó el proceso con la necesidad de abandonar una situación conocida para ingresar en un escenario de mayor exposición y competencia. “En muchos casos es salir de la zona de confort para navegar las aguas abiertas”, sostuvo.

El planteo también coloca el foco sobre los sectores que comienzan a ganar protagonismo dentro de la economía. Grinman destacó precisamente la aparición y expansión de nuevas actividades como una de las señales de transformación del aparato productivo, en un contexto en el que la inversión privada y la capacidad empresarial adquieren un peso mayor frente a un Estado con una participación más acotada.

La cuestión central, entonces, no pasa únicamente por sostener un determinado esquema macroeconómico, sino por determinar si ese cambio consigue traducirse en una mejora sostenible de las condiciones para producir, invertir y generar empleo. La advertencia del propio sector empresario sobre las compañías que atraviesan dificultades introduce una dimensión social que será determinante para evaluar los resultados de la transformación.

Grinman, sin embargo, sostuvo que los costos actuales pueden justificarse si conducen a una modificación estructural de la economía argentina. “Si ese es el precio que tenemos que pagar para transformar nuestro país creo que vale la pena”, afirmó.

Y cerró con una definición contundente: “Si consolidamos este modelo vamos a tener un país espectacular”. El desafío que queda planteado para el sector privado y para el Gobierno es convertir esa expectativa en resultados concretos: más inversión, empresas competitivas, empleo formal y una economía capaz de sostener el crecimiento más allá de la etapa de transición.

Compartí esta noticia !

El consumo de los hogares volvió a crecer en mayo, según la CAC

Compartí esta noticia !

El consumo de los hogares mostró una nueva señal de recuperación en mayo, impulsado por una inflación más moderada y una mejora gradual del poder adquisitivo. Según el último informe de la Cámara Argentina de Comercio y Servicios (CAC), el Indicador de Consumo (IC) creció 0,9% en comparación con igual mes del año pasado y avanzó 0,7% frente a abril en términos desestacionalizados, consolidando el rebote observado durante el último bimestre.

El dato marca un cambio de tendencia luego de un primer trimestre con variaciones interanuales negativas, aunque el ritmo de expansión continúa siendo moderado y todavía insuficiente para recuperar plenamente los niveles de consumo registrados antes del deterioro económico de 2024. De hecho, la CAC remarcó que la serie permanece por debajo del máximo alcanzado a comienzos de 2025.

La mejora se produce en un contexto de desaceleración de la inflación. En mayo, el Índice de Precios al Consumidor registró una variación mensual de 2,1%, el menor incremento desde septiembre de 2025, aunque la inflación interanual todavía se ubicó en 33,2%, un nivel que continúa condicionando las decisiones de gasto de los hogares.

Para la entidad empresaria, la menor presión inflacionaria comenzó a traducirse en una recuperación parcial del ingreso disponible. Ese fenómeno permitió que, por segundo mes consecutivo, los ingresos familiares exhibieran una mejora interanual frente a un período de 2025 que ya había mostrado cierta recomposición tras el fuerte ajuste de 2024.

Sin embargo, la continuidad de esa recuperación dependerá en gran medida de la evolución de los precios durante los próximos meses. La CAC advierte que la estabilidad inflacionaria será determinante para consolidar un mayor poder de compra y sostener el crecimiento del consumo interno.

El comportamiento de los distintos rubros continúa mostrando una recuperación heterogénea. Vivienda, alquileres y servicios públicos fue uno de los principales motores del indicador, con un crecimiento estimado de 7,4% interanual, explicado principalmente por el mayor consumo de servicios públicos. Este segmento aportó 1,3 puntos porcentuales al crecimiento general del índice.

También contribuyó positivamente el conjunto del resto de bienes y servicios, que avanzó 2,7% interanual y explicó otros 1,5 puntos porcentuales del resultado general. Según el informe, este grupo de actividades ya opera en niveles levemente superiores a los observados antes de la pandemia, tomando como referencia mayo de 2019.

En contraste, algunos sectores continúan mostrando debilidad. El rubro de indumentaria y calzado retrocedió 1,7% interanual, mientras que transporte y vehículos registró una caída de 7,7%, afectado por una menor cantidad de patentamientos de automóviles respecto de un año atrás, cuando las ventas habían alcanzado niveles elevados.

La actividad vinculada a recreación y cultura también presentó un retroceso significativo del 10,1% interanual. En este caso, la CAC explicó que la comparación se realiza contra una base muy alta, ya que durante mayo de 2025 el sector había experimentado un crecimiento excepcional de más del 35%.

El informe también vuelve a mostrar una relación cada vez menos lineal entre consumo y actividad económica. Mientras el Estimador Mensual de Actividad Económica (EMAE) registró en marzo —último dato disponible— una expansión interanual del 5,5%, el Indicador de Consumo había mostrado ese mismo mes una caída del 2,6%, evidenciando que la recuperación macroeconómica no necesariamente se traslada con la misma intensidad al consumo de las familias.

Para provincias como Misiones, donde el comercio representa uno de los principales motores de la actividad económica, estos datos reflejan una recuperación todavía frágil. Si bien la desaceleración inflacionaria comienza a aliviar el presupuesto de los hogares, el consumo continúa condicionado por la evolución del empleo, los salarios reales y el acceso al crédito, variables que definirán si el repunte observado durante el segundo trimestre logra consolidarse en la segunda mitad del año.

Compartí esta noticia !

Alejandro Haene sigue en el Consejo Directivo de la Cámara Argentina de Comercio

Compartí esta noticia !

La Cámara Argentina de Comercio y Servicios (CAC) celebró hoy su Asamblea General Ordinaria anual, en la que renovó parcialmente su Consejo Directivo. En esta oportunidad, asumieron nuevos integrantes en representación de las distintas entidades y empresas que integran la CAC en todo el país, reflejando el amplio alcance sectorial y territorial de la Entidad presidida por Natalio Mario Grinman.

“Venimos de años muy desafiantes para la economía argentina, pero también de un período en el que se han empezado a encarar transformaciones profundas. Desde la CAC hemos acompañado con responsabilidad este proceso, convencidos de que la estabilidad macroeconómica es una condición indispensable para el desarrollo”, sostuvo el titular de la institución centenaria.

Asimismo, señaló que “los avances en materia de ordenamiento fiscal, desburocratización y simplificación son pasos en la dirección correcta, aunque todavía queda mucho por hacer para generar un entorno verdaderamente competitivo que incentive la inversión y el empleo formal”.

En esa línea, agregó: “El sector privado sigue demostrando su capacidad de adaptación y resiliencia. Ahora necesitamos consolidar reglas de juego claras y previsibles en el tiempo. Solo así podremos pasar de la estabilización a una etapa sostenida de crecimiento”.

Grinman también hizo hincapié en la importancia del sector representado por la CAC en la recuperación económica: “El comercio y los servicios son motores fundamentales de la actividad y el empleo en la Argentina. Su fortalecimiento es clave para dinamizar el mercado interno y mejorar la calidad de vida de la población”.

Finalmente, reafirmó el compromiso institucional de la entidad que preside: “Desde la CAC vamos a seguir trabajando para hacer oír la voz de las empresas y contribuir al diseño de políticas públicas que promuevan la inversión, la formalidad y la integración al mundo. El desafío ahora es consolidar este camino y transformar las expectativas en resultados concretos”.

Autoridades CAC 2026

La Mesa Ejecutiva de la CAC quedó constituida de la siguiente manera: Presidente: Natalio Mario Grinman (Natalio Mario Grinman); Vicepresidente I: Eduardo Eurnekian (Corporación América); Vicepresidente II: Guillermo Dietrich (Dietrich SA); Vicepresidente III: Alberto Grimoldi (Grimoldi SA); Secretario: Ángel Machado (Canon Medical Systems Argentina); Tesorero: Edgardo Phielipp (ACIPAN); Prosecretaria: Bettina Bulgheroni (Samconsult SA); Protesorera: María Luisa Macchiavello (Droguería del Sud SA); Prosecretario II: Rodrigo Perez Graziano (Peugeot Citröen Argentina SA); Protesorero II: Martin Cabrales (Cabrales SA); Vocales: Federico Braun (Asociación de Supermercados Unidos); Jorge Luis Di Fiori (Di Fiori y Cía. SA) y Artin Kalpakian (Kalpakian Hnos. SA).

Además de los integrantes de la Mesa Ejecutiva recién mencionados, el Consejo Directivo de la CAC está constituido de la siguiente forma:

Por socios activos: Jorge Aufiero (Instituto Argentino de Diagnóstico y Tratamiento); Diego Bleger (KPMG); Roberto Cetrolo (Cetrogar SA); Jacobo Cohen Imach (Mercadolibre SRL); Ignacio dos Reis (Química Oeste SA); Pedro Etcheberry (Estudio Etcheberry López French – Ulrich); Marcelo Elizondo (Marcelo Elizondo); Natalia Olmos (Grupo Olmos); Sofía Vago (Accenture SRL); Mariana Camino (ABECEB); Cristina Bomchil (Valuar Organización de Recursos Humanos); María Virginia Marinsalta (Alba Compañía Argentina de Seguros SA); Manuel Sánchez Gómez (Frávega SA); Ana Sumcheski (Globoaves Argentina SA) y Sol Vivanco (Nutriveg).

Por entidades sectoriales: Carlos Antonucci (Unión Argentina de Proveedores del Estado); Julita Maristany (Asociación Iberoamericana de Mujeres Empresarias); Fabián Ricardo Tutundjián (Cámara Argentina de Shopping Centers); Nancy Vieitez (Cámara Inmobiliaria Argentina); Guillermo Werner (Federación Argentina de Entidades Empresarias de Autotransporte de Cargas); Ricardo Zorzón (Cámara Argentina de Supermercados); Daniel Amato (Federación de Mayoristas y Proveedores del Estado de la Provincia de Buenos Aires); José Víctor Clavería (Asociación Amigos Av. Santa Fe); Gabriela Ferrucci (Asociación de Hoteles de Turismo de la Rep. Argentina); Jorge Gómez Cao (Federación Argentina de Empleo); Susana Perrotta (Asociación Argentina de Marcas y Franquicias) y Gustavo Sambucetti (Cámara Argentina de Comercio Electrónico).

Por entidades territoriales: Daniel Ariosto (Unión Comercial e Industrial de Mendoza); Carlos Arecco (Bolsa de Comercio de Bahía Blanca); Tomás Grunhaut (Cámara de Comercio de Córdoba); Juan Gutiérrez (Cámara de la Costa Atlántica para Actividades Comerciales y Desarrollo); Roberto Nevares (Cámara de Comercio, Industria y Producción de La Pampa); Jorge Sobrero (Federación de Cámaras Empresarias de Comercio y Otras Actividades de la Provincia de Santa Fe); Daniel Betzel (Cámara de Comercio e Industria de la Provincia de Salta); Silvia Blugerman (Asociación de la Producción, Industria y Comercio de Corrientes); Martín Giménez (Cámara de Comercio e Industria de Resistencia), Alejandro Haene (Confederación Económica de Misiones); Alejandra Rafael (Cámara de Comercio e Industria de Santiago del Estero) y Héctor Viñuales (Federación Económica de Tucumán).

Comisión Revisora de Cuentas: Daniel Calzetta (Daniel Calzetta); Carlos Restaino (Asociación Argentina de Empresas de Juguetes y Afines); Edgardo Moschitta (Cámara de Comercio Exterior de Rosario); Santiago Cambra (Santiago Cambra); José Iglesias (Cámara de Comercio, Industria y Producción de Río Grande) y Luis Valinoti (Federación del Nucleamiento Empresarial del Noroeste Bonaerense).La CAC representa desde 1924 al sector Comercio y Servicios de la Argentina, conforme a los principios de libertad económica e iniciativa privada. Actualmente nuclea a numerosas entidades sectoriales y territoriales, como así también a pequeñas, medianas y grandes empresas de todo el país. Integra el denominado Grupo de los Seis –conjunto de instituciones gremiales empresarias de cúpula– y cuenta con una sólida proyección internacional y una vasta labor en materia educativa con un Instituto Privado y la Universidad CAECE.

Compartí esta noticia !

Exportaciones a Brasil repuntan y cortan ocho meses de caída, pero el déficit comercial persiste

Compartí esta noticia !

Las exportaciones argentinas hacia Brasil crecieron un 13,1% interanual en marzo de 2026 y cortaron una racha de ocho meses consecutivos de caída, según el último informe de la Cámara Argentina de Comercio (CAC). El dato, registrado en el principal socio comercial del país, introduce una señal de recuperación en el frente externo en un contexto donde el Gobierno busca consolidar equilibrio macroeconómico. Sin embargo, el saldo comercial sigue en terreno negativo: el intercambio dejó un déficit de U$S 342 millones en el mes. La pregunta que se abre es si este repunte marca un cambio de tendencia o apenas un rebote puntual en una relación aún desbalanceada.

El dato: más exportaciones, menos importaciones

El comercio bilateral totalizó U$S 2.597 millones en marzo, un 1,5% más que en igual mes de 2025 y un 36,2% por encima de febrero. Dentro de ese flujo, las exportaciones argentinas alcanzaron U$S 1.128 millones, impulsadas principalmente por mayores ventas de vehículos para transporte de mercaderías y usos especiales, óleos brutos de petróleo o minerales bituminosos y productos lácteos.

En paralelo, las importaciones desde Brasil cayeron un 5,9% interanual, hasta los U$S 1.470 millones, con retrocesos en vehículos de carretera, autopartes y combustibles. Esa combinación —más exportaciones y menos importaciones— explica una mejora relativa del saldo, aunque sin revertir el rojo estructural.

En el acumulado del primer trimestre, el déficit comercial se ubicó en U$S 698 millones, significativamente menor a los U$S 1.276 millones registrados en el mismo período de 2025. La corrección existe, pero todavía no alcanza para equilibrar la balanza.

Un vínculo estratégico bajo presión

El comercio con Brasil no es un intercambio más: define buena parte de la dinámica industrial argentina. Que las exportaciones vuelvan a crecer después de ocho meses implica una señal relevante en sectores sensibles como el automotriz y el energético.

Al mismo tiempo, la mejora ocurre en un contexto en el que Brasil sostiene un fuerte superávit global —U$S 6.405 millones en marzo— y lleva 13 meses consecutivos con saldo positivo. Esa asimetría condiciona la relación bilateral: Argentina depende de un socio que exporta más y compra selectivamente.

En ese esquema, el país se ubicó como cuarto proveedor de Brasil, detrás de China, Estados Unidos y Alemania, y como tercer destino de sus exportaciones. La relación se mantiene intensa, pero con un peso relativo que refleja la competencia global.

Impacto político y económico: señales mixtas

El repunte exportador ofrece al Gobierno un dato para mostrar en medio de su estrategia de estabilización: más ventas externas y menor presión importadora pueden aliviar tensiones cambiarias y comerciales. Sin embargo, el déficit persistente revela los límites del proceso.

En términos de correlación de fuerzas, la mejora en el saldo trimestral —casi U$S 600 millones menos de déficit— puede interpretarse como un reacomodamiento parcial, aunque todavía insuficiente para modificar el patrón histórico de dependencia.

Además, el crecimiento del comercio interanual (13,1%) convive con un aumento mucho más moderado del intercambio total (1,5%), lo que sugiere que el rebote exportador no necesariamente implica una expansión homogénea del vínculo.

Un equilibrio inestable hacia adelante

El dato de marzo abre una ventana de expectativa, pero no cierra el debate. La clave estará en si las exportaciones logran sostener la tendencia en los próximos meses o si el repunte responde a factores coyunturales.

También habrá que observar la evolución de las importaciones y el impacto de la demanda brasileña, en un contexto donde ese país mantiene una fuerte dinámica comercial global.

El vínculo bilateral, central para la industria y el comercio argentino, vuelve a mostrar movimiento. Pero todavía no define si se trata de un giro estructural o de un ajuste transitorio dentro de un equilibrio que sigue en disputa.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin